Puntos clave
- Cinco grandes fondos, liderados por Viking Global y Hillhouse, compraron o aumentaron su posición en Alibaba (BABA) en el tercer trimestre, según sus formularios 13F para el trimestre finalizado el 30 de septiembre.
- Alibaba ha caído un 19% desde entonces, y la posición más grande de Hillhouse es la rival de Alibaba, PDD Holdings (PDD), que cotiza a aproximadamente 7 veces las ganancias futuras.
- Los analistas esperan que el BPA normalizado de Alibaba aumente aproximadamente un 65% en el año hasta marzo de 2027, y a 11 veces las ganancias futuras, la acción se sitúa por debajo de su promedio de cinco años de 13 veces.
- Esperar al informe de esta semana parece la mejor jugada, ya que la recuperación depende de que mejoren los márgenes de la nube, se reduzcan las pérdidas de las aplicaciones de IA y mejore el flujo de caja.
Cualquiera que esté pensando en comprar la caída de Alibaba antes de que informe esta semana tiene compañía. Cinco grandes fondos compraron o aumentaron su posición en la acción en el tercer trimestre, según sus formularios 13F para el trimestre finalizado el 30 de septiembre, presentados entre el 20 de octubre y el 16 de noviembre.
La acción no ha cooperado desde entonces. Alibaba ha caído un 19% desde su cierre del 30 de septiembre y se sitúa un 52% por debajo de su máximo de 52 semanas. Y el fondo que hizo la apuesta más grande en ella hizo una aún mayor en PDD Holdings.
TIKR sigue a 41 analistas sobre Alibaba. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Alibaba, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Alibaba
Dos nuevos compradores y tres apuestas mucho mayores
Viking Global de Andreas Halvorsen, que gestiona $78,200 millones, abrió una nueva posición de 4.45 millones de acciones por valor de $478 millones al 30 de septiembre, según muestra su 13F presentado el 16 de noviembre. Eso es solo el 1.5% de sus acciones en el 13F. SRS Investment Management, una firma de $13,900 millones, también era nueva en la acción, con 1.69 millones de acciones por valor de $181 millones, o el 1.7% de sus acciones en el 13F.
La verdadera convicción vino de los fondos que ya la poseían. Hillhouse aumentó su participación un 1,254% a 2.49 millones de acciones por valor de $268 millones. Eso convirtió a Alibaba en su segunda tenencia más grande, con el 17.4% de los $1,540 millones en acciones estadounidenses que enumera su 13F. Carrhae Capital, que gestiona $6,100 millones, más que triplicó sus acciones a 1.59 millones, con un valor de $171 millones y el 10.9% de sus acciones en el 13F. También tenía opciones de compra con un valor nocional de $183 millones. La filial de Hong Kong de Taikang Asset Management añadió un 23%, hasta 307,000 acciones, el 2.9% de los $1,120 millones en acciones estadounidenses que enumera su 13F. Un 13F muestra solo las acciones cotizadas en EE.UU., por lo que cualquier acción de Alibaba que estos fondos tengan en Hong Kong no se cuenta.
A Hillhouse le gusta aún más la rival más barata
La posición número uno de Hillhouse es PDD, con el 22.5% de sus acciones en el 13F después de aumentar su número de acciones un 789% a 4.45 millones, por valor de $347 millones. Taikang también añadió un 15% a su posición en PDD. PDD ha caído solo un 0.7% desde el 30 de septiembre, y a aproximadamente 7 veces las ganancias futuras es incluso más barata que Alibaba.
Tampoco está vertiendo efectivo en centros de datos. El capex de PDD fue del 0.3% de sus ingresos de 2025, mientras que el de Alibaba casi se cuadruplicó en dos años, hasta RMB 126,100 millones en el año hasta marzo de 2026. El problema de PDD es el crecimiento: el marketing en línea, aproximadamente la mitad de sus ingresos, creció solo un 3% en el segundo trimestre. Esa desaceleración, más la lucha de Temu con Europa por los paquetes baratos, es por qué cotiza a 7 veces las ganancias. PDD también informa esta semana, y su crecimiento publicitario es el número a seguir.
Barata, si aparece la recuperación
Alibaba necesita que sus ganancias se recuperen. El BPA normalizado cayó un 59% en el año fiscal 2026 (el año hasta marzo), a RMB 26.80 por ADS, ya que Alibaba gastó en comercio rápido e IA. Los analistas esperan que aumente aproximadamente un 65% en el año fiscal 2027 y alcance RMB 61.65 en el año fiscal 2028, cerca del nivel del año fiscal 2024:
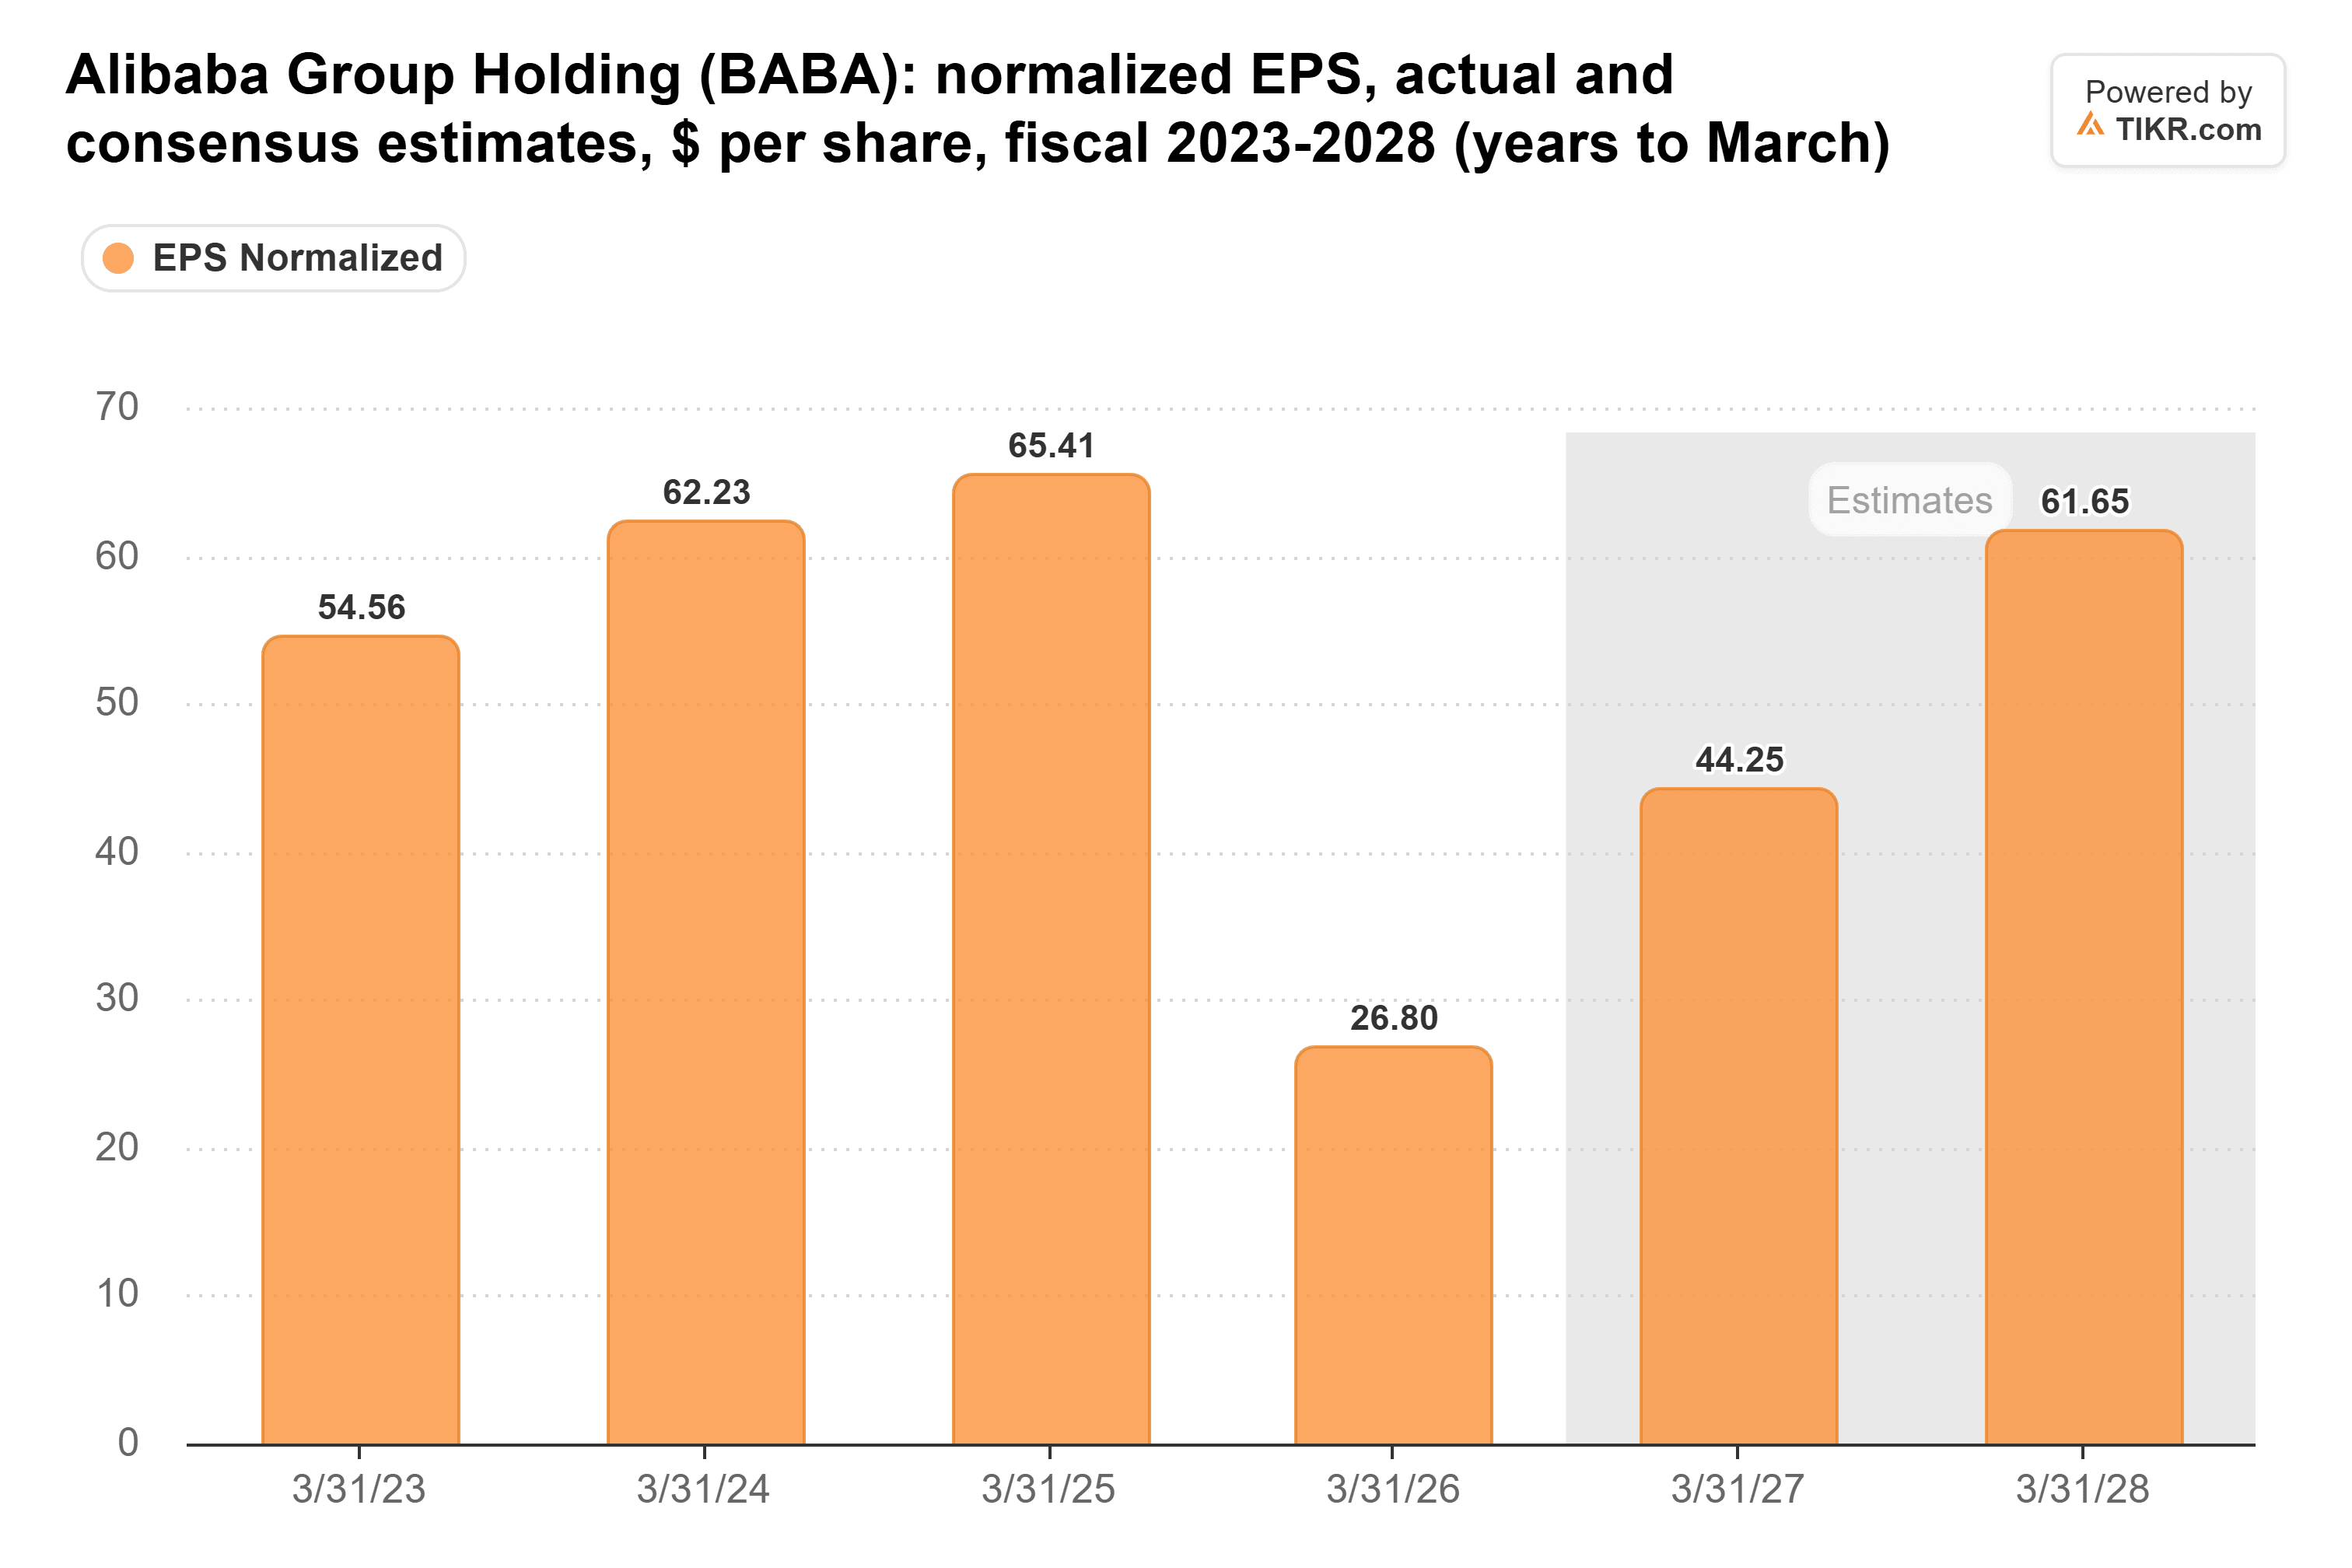
Esa recuperación tiene que ocurrir mientras el gasto sigue aumentando: el consenso sitúa el capex en RMB 198,400 millones en el año fiscal 2027. Y Alibaba ha incumplido las estimaciones de BPA ajustado de los analistas cinco trimestres seguidos.
El mercado aún no está pagando por la recuperación. Alibaba cotiza a 11 veces las ganancias futuras, por debajo de su promedio de cinco años de 13 veces y lejos de las 25 veces que alcanzó en enero:
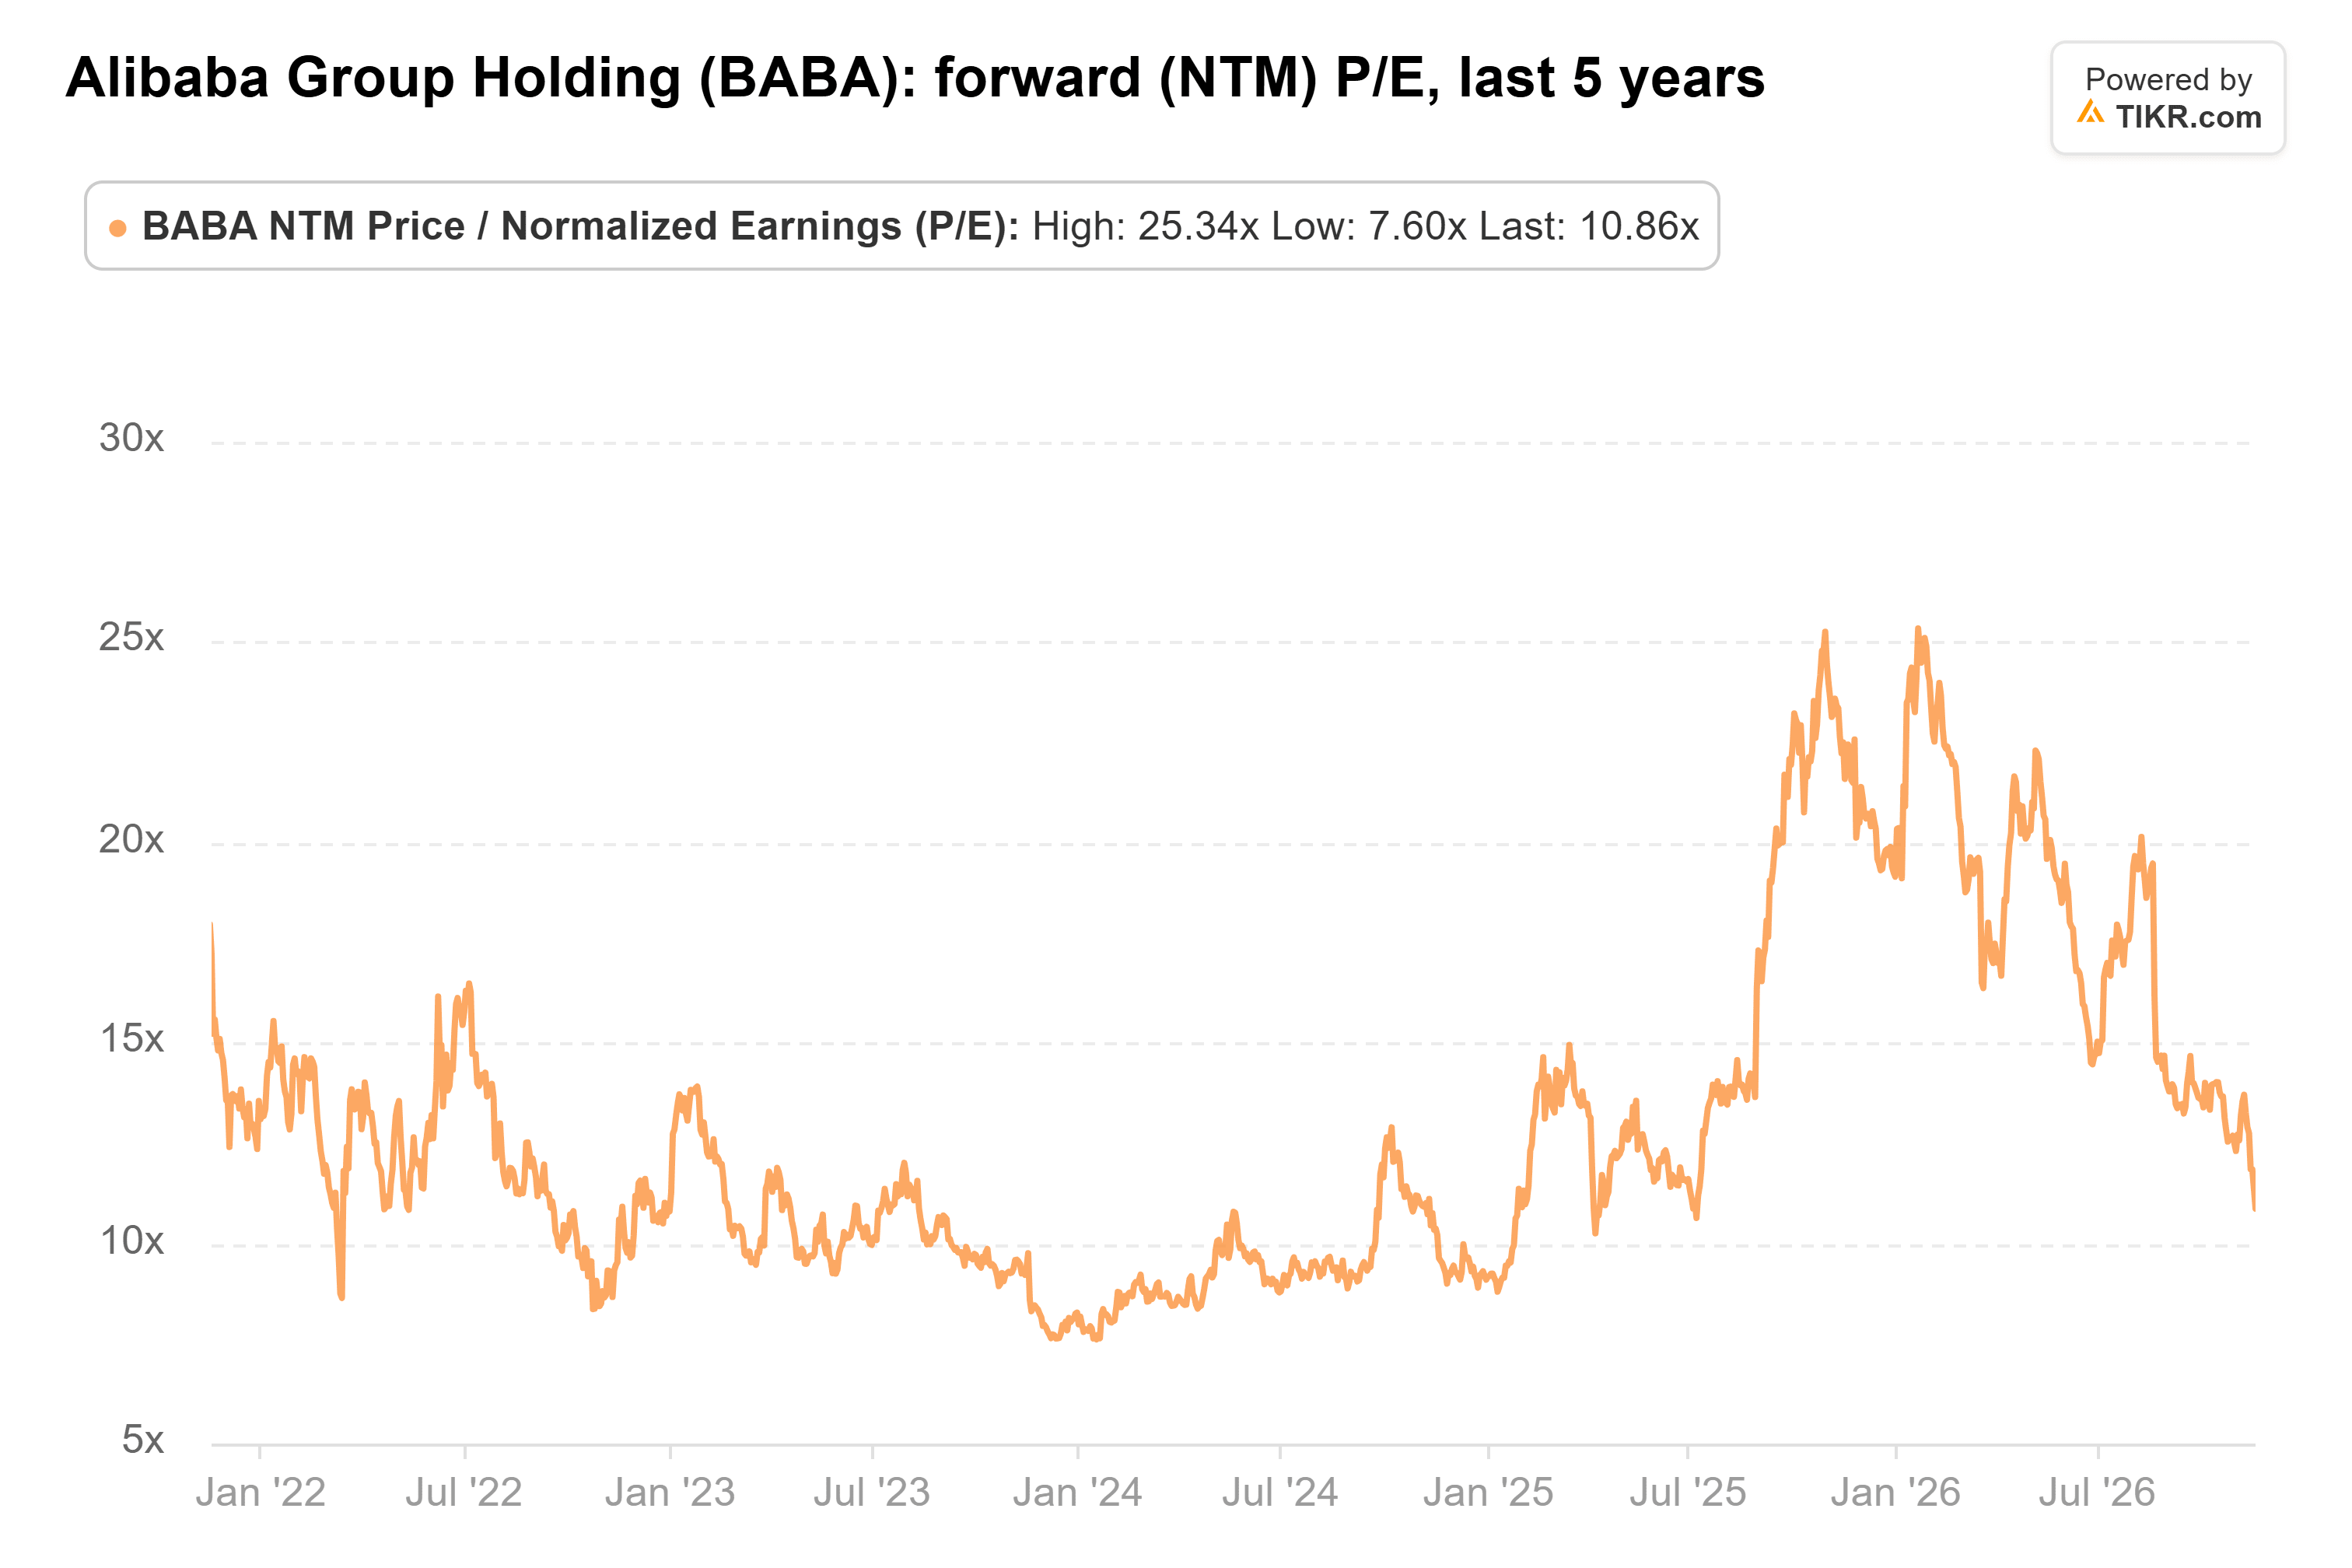
(Aún así, está muy por encima de su mínimo de 7.6 veces de enero de 2024).
Los analistas son mucho más optimistas que el mercado. El precio objetivo promedio de $185 de 41 analistas se sitúa un 113% por encima del último cierre, incluso después de que el objetivo de consenso cayera aproximadamente un 12% en el último año mientras la acción caía un 45%:
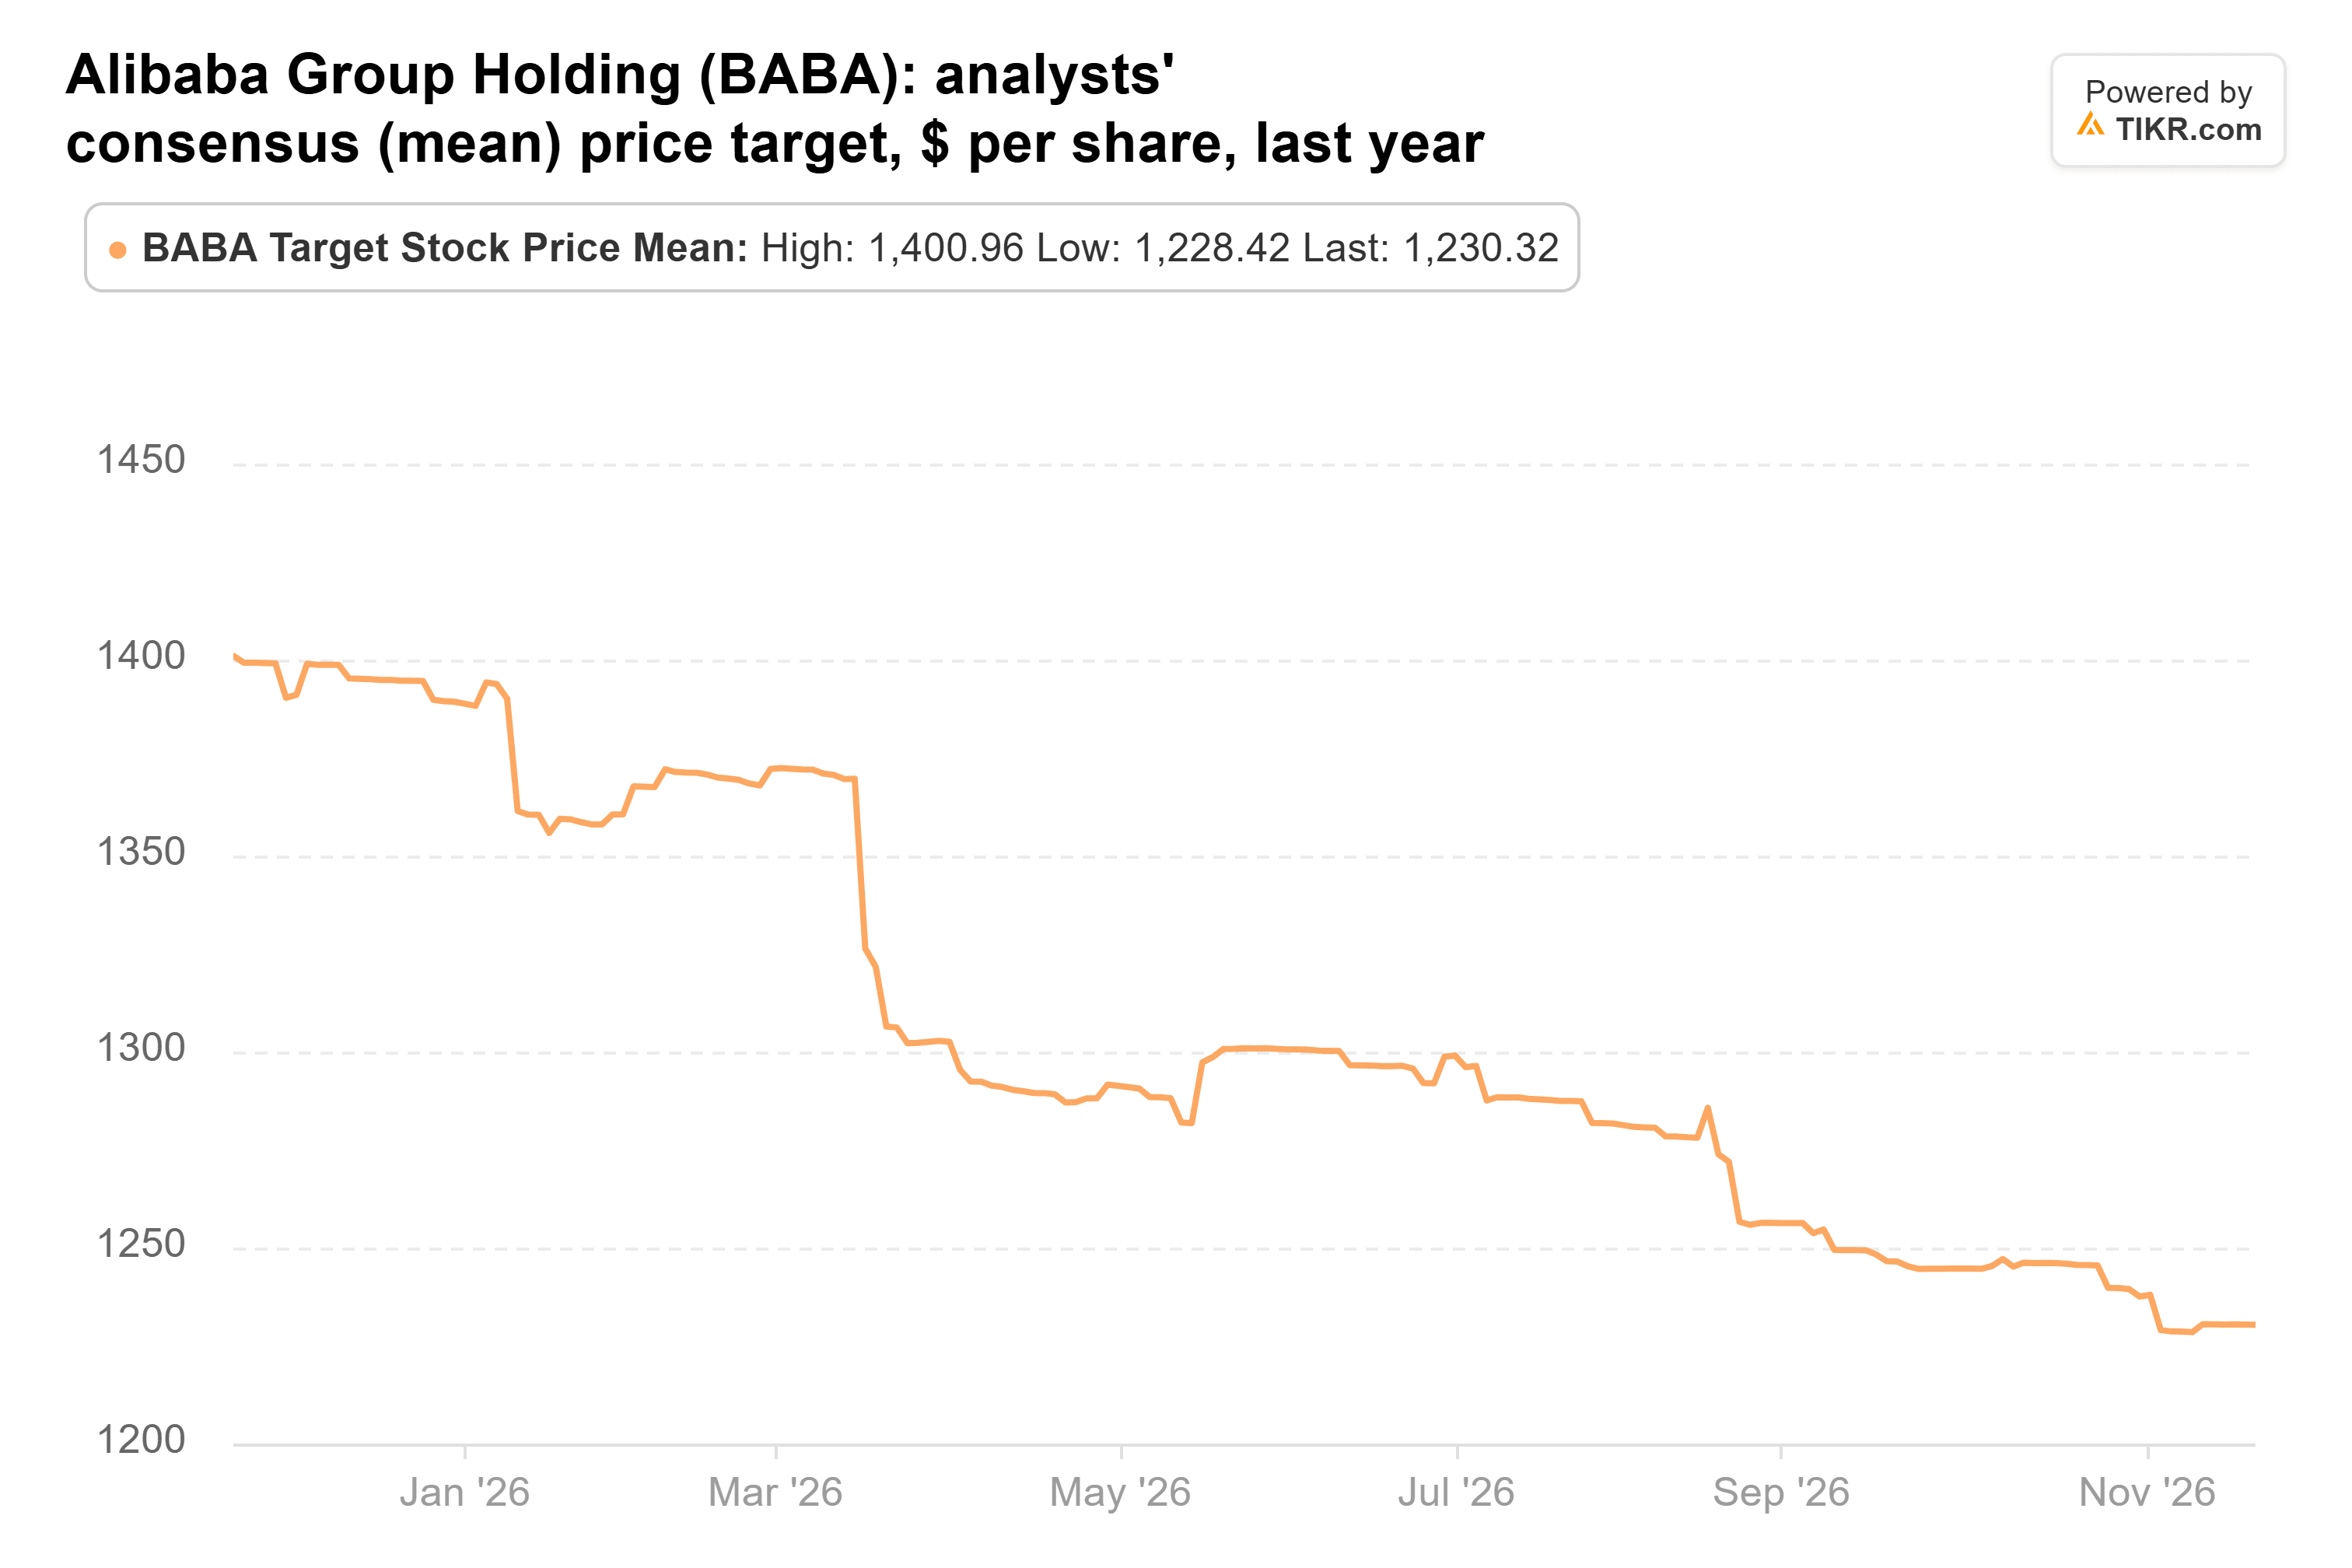
Según mis cálculos, ese objetivo es aproximadamente 20 veces el BPA de consenso para el año fiscal 2028, muy por encima del promedio de 13 veces de cinco años de la acción. Por lo tanto, la mayor parte de esa revalorización tendría que venir de que los inversores paguen un múltiplo más alto, además de la propia recuperación de las ganancias.
Yo esperaría al informe
Las restricciones estadounidenses a los chips son el otro riesgo. Ya han derribado la acción este mes mientras Washington prepara límites al acceso de las empresas chinas de IA a chips avanzados en el extranjero.
A 11 veces, Alibaba es solo un poco más barata de lo habitual. Los compradores a ese precio están contando con un salto del 65% en las ganancias de una empresa que sigue incumpliendo, por lo que preferiría ver el informe primero. Los fondos pueden simplemente ser tempranos: los ingresos de la nube crecieron un 45% en el trimestre de junio, y su margen EBITA ajustado aumentó al 11.6% desde el 7.2% del año anterior.
Lo que la convertiría en una compra: el informe de esta semana muestra que ese margen sigue subiendo, que la pérdida de AI Labs and Applications se reduce desde los RMB 13,900 millones de junio, y que el flujo de caja libre es mejor que la salida de RMB 44,700 millones del trimestre de junio. Entonces Alibaba tiene margen para volver a su múltiplo habitual. Si no, los próximos 13F de los fondos, que vencen a mediados de febrero, mostrarán quién se quedó.
Entonces, ¿cuánto vale realmente la acción de Alibaba?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Alibaba. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!