

Conclusiones clave
- La oficina familiar Duquesne de Stanley Druckenmiller aumentó su posición en Amazon un 43% en el tercer trimestre, hasta 772.600 acciones valoradas en 192 millones de dólares al 30 de septiembre. También mantenía opciones de compra (calls) con un valor nocional de 114 millones de dólares.
- Los datos de TIKR respaldan la apuesta: los analistas esperan que el BPA normalizado de Amazon casi se duplique entre 2025 y 2028, y su PER forward se sitúa cerca de un mínimo de cinco años.
- El riesgo es el efectivo: el flujo de caja libre de Amazon fue una salida de 42.400 millones de dólares en los doce meses hasta el 30 de septiembre, ya que gastará unos 220.000 millones en capex este año.
- Se espera el plan de gastos de Amazon para 2027 con sus resultados del cuarto trimestre a principios de febrero, y esa será la próxima prueba.
Stanley Druckenmiller hizo que Amazon (AMZN) fuera una parte más importante de su cartera el trimestre pasado.
Su 13F de Duquesne Family Office para el trimestre finalizado el 30 de septiembre, presentado el 16 de noviembre, muestra 772.600 acciones de Amazon valoradas en 192 millones de dólares al cierre del trimestre. Eso es un 43% más de acciones que en el trimestre anterior.
Una posición entre las tres principales, con opciones de compra adicionales
Eso convierte a Amazon en el 4,6% de los 4.150 millones de dólares en acciones estadounidenses en el 13F de Duquesne, y su tercera mayor posición de 60. Druckenmiller también mantenía opciones de compra (calls) sobre Amazon con un valor nocional de 114 millones de dólares al 30 de septiembre, lo que le da una segunda forma de beneficiarse si la acción sube. Un 13F solo muestra lo que un fondo mantenía el último día del trimestre, por lo que no puede decirnos cuándo añadió, cuánto pagó o por qué. La acción de Amazon ha subido un 4% desde su precio del 30 de septiembre hasta el último cierre. Esa no es la rentabilidad de Duquesne, ya que no sabemos cuánto pagó ni si todavía mantiene cada acción.
TIKR hace seguimiento de 62 analistas sobre Amazon. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Amazon, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Amazon
AWS sigue acelerando
Amazon reportó un sólido tercer trimestre el 29 de octubre. Las ventas de AWS aumentaron un 39,3% hasta 46.000 millones de dólares, el crecimiento más rápido de la unidad de la nube en casi cinco años. El ingreso operativo GAAP de Amazon se disparó a 28.100 millones de dólares desde 17.400 millones, para un margen operativo récord del 13,9%. La dirección también situó el backlog de AWS en 578.000 millones de dólares en la llamada de resultados.
Los analistas esperan que el BPA normalizado de Amazon casi se duplique, pasando de 7,17 dólares en 2025 a 14,07 dólares en 2028:

2027 es el paso lento en esa escalada, con 10,93 dólares frente a 9,60 dólares para 2026, antes del gran salto en 2028. Con AWS acelerando durante otro trimestre, no veo mucho en el informe del tercer trimestre que deba hacer bajar esas estimaciones. El CEO de AWS, Matt Garman, dijo este mes en Sources with Alex Heath que la demanda "supera con creces la oferta". También espera que AWS tenga escasez de capacidad durante los próximos dos años.
Los inversores pagan menos por esos beneficios
Amazon cotiza a 25 veces los beneficios forward, cerca del mínimo de su rango en los últimos cinco años:

Eso es aproximadamente la mitad de su promedio de cinco años de 48x, y apenas por encima del mínimo de 23x que alcanzó el 30 de octubre, el día después del informe del tercer trimestre. La acción se sitúa un 10% por debajo de su máximo de 52 semanas.
Wall Street ve margen desde aquí. El objetivo de consenso es de 326 dólares de 62 analistas, un 26% por encima del último cierre, frente a los 293 dólares de hace un año:
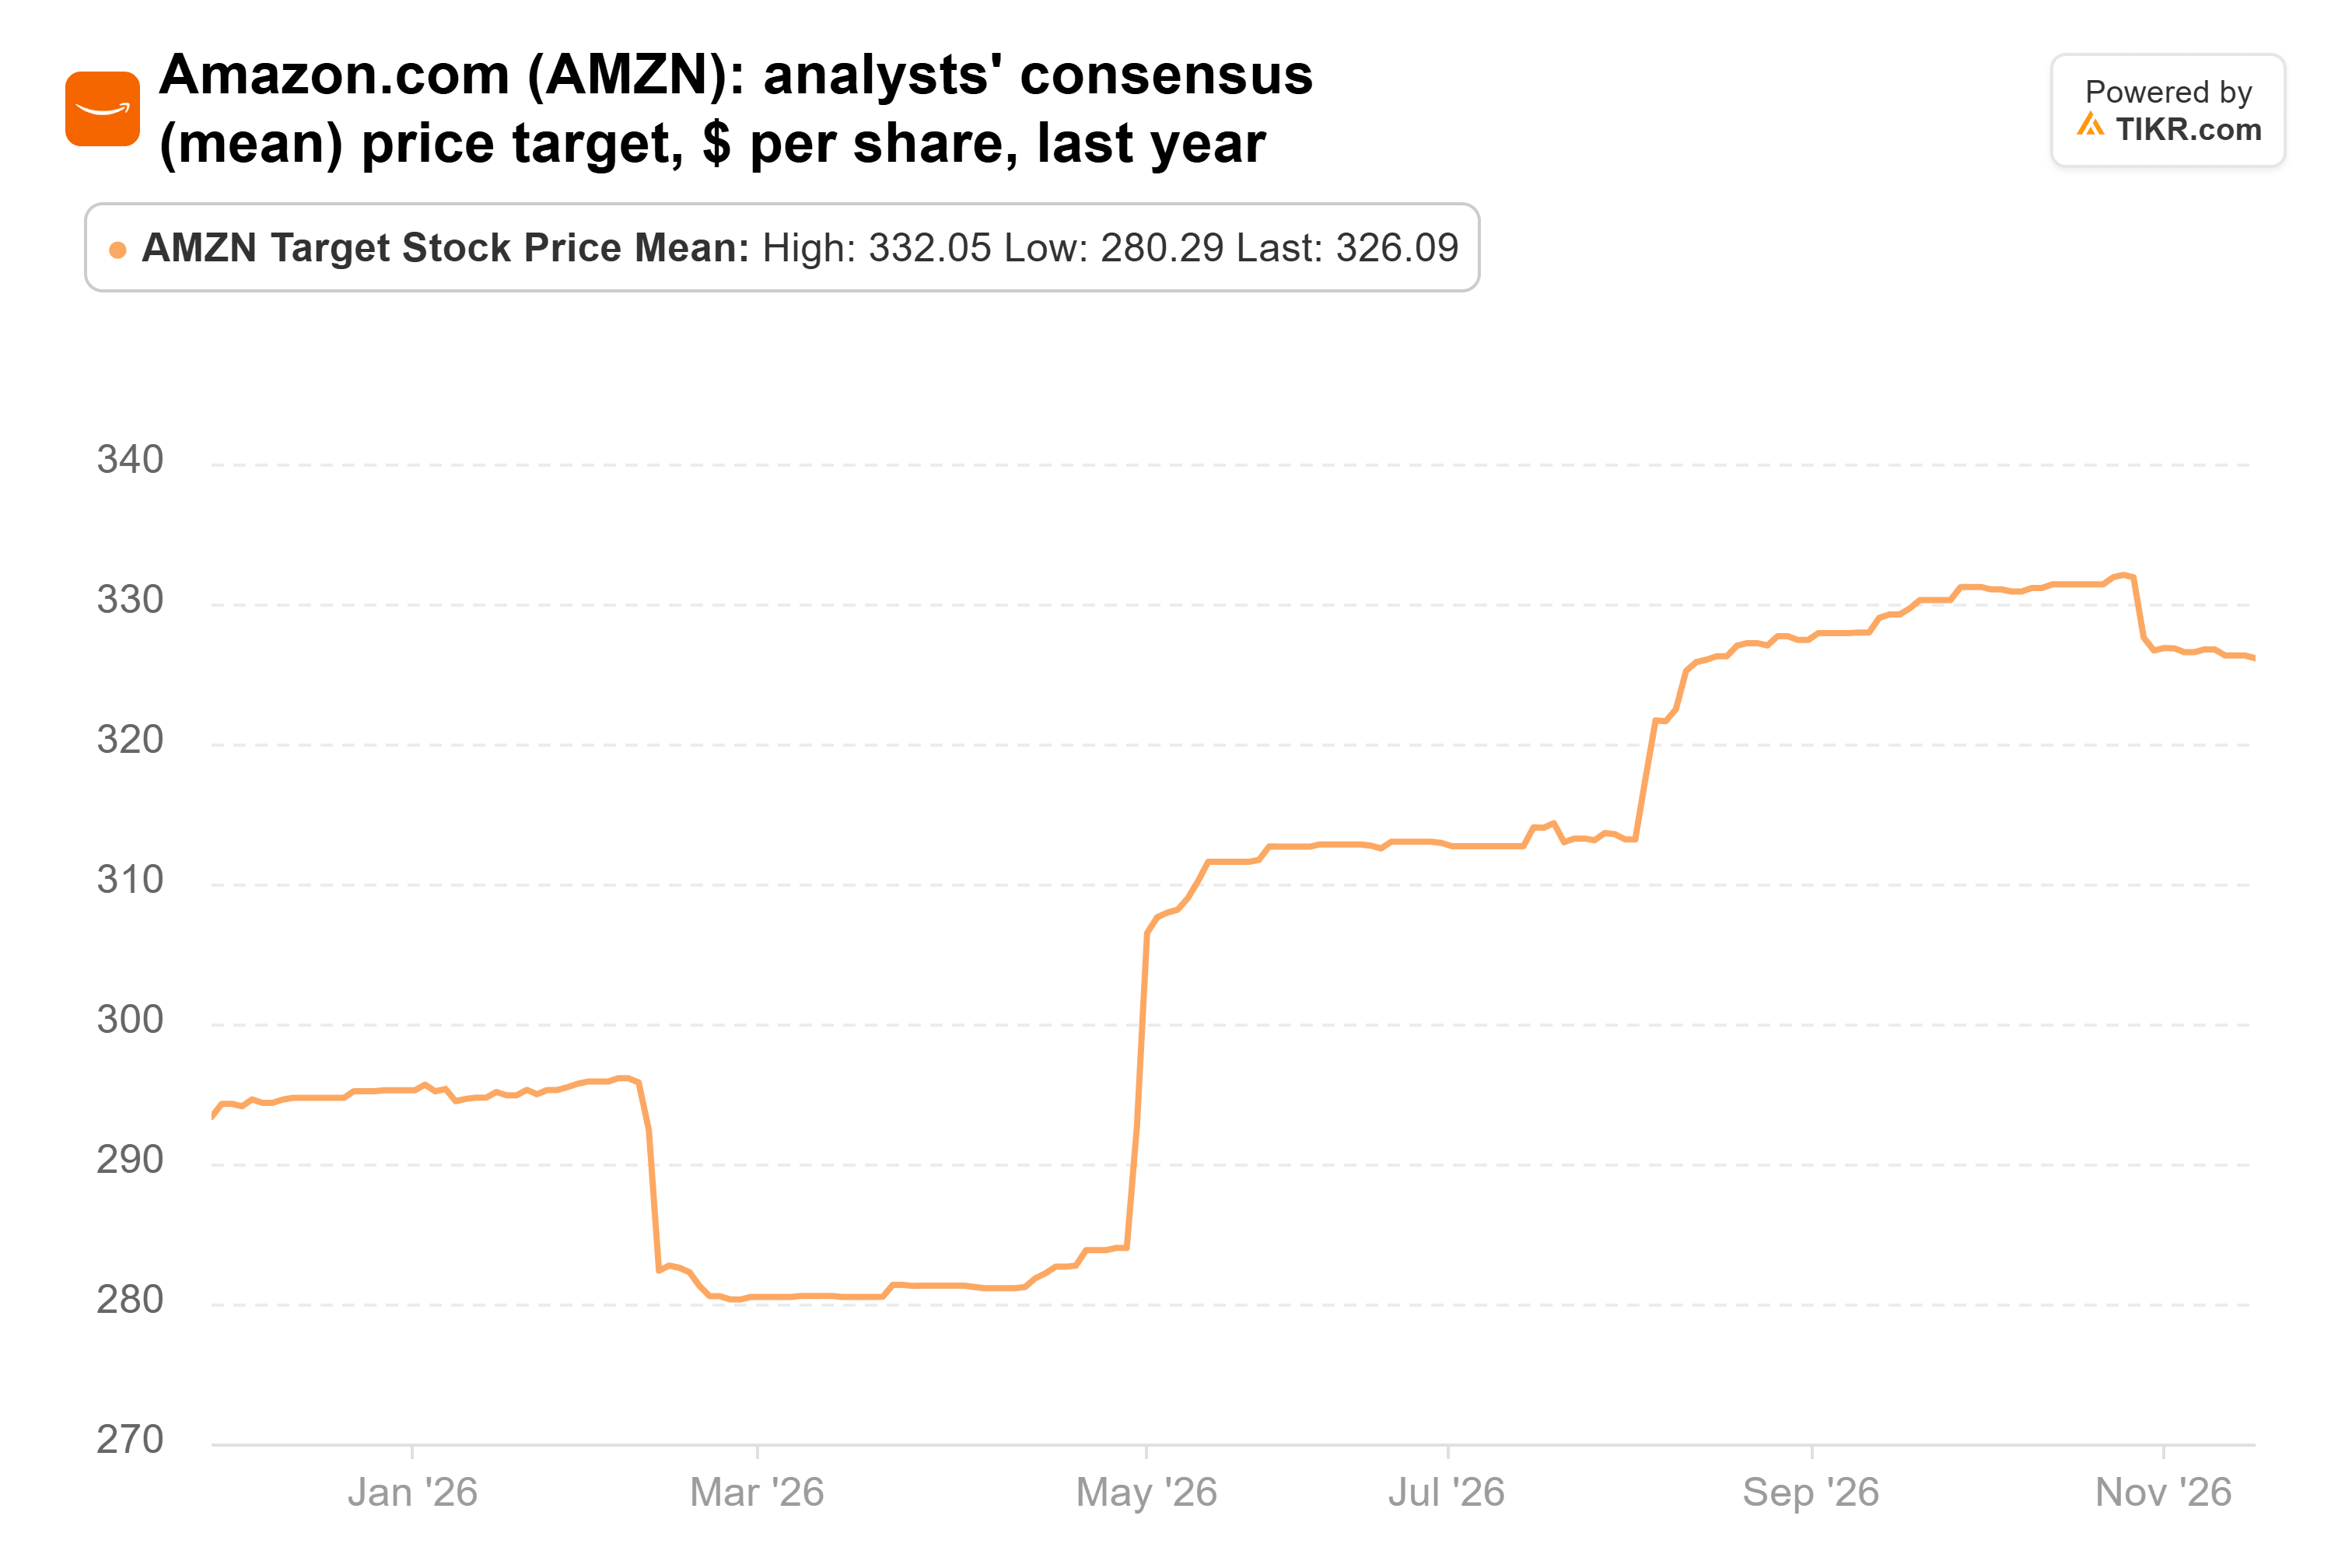
Los objetivos individuales van desde 230 hasta 405 dólares. Según mis cálculos, el consenso de 326 dólares es aproximadamente 23 veces las estimaciones de BPA para 2028, un poco por debajo del múltiplo actual. Por lo tanto, no necesita una revalorización, solo que las estimaciones se mantengan.
El efectivo es el precio de la construcción
Amazon espera unos 220.000 millones de dólares en gastos de capital este año. Su flujo de caja libre fue una salida de 42.400 millones de dólares en los doce meses hasta el 30 de septiembre, frente a una entrada un año antes. Antes del informe del tercer trimestre, los analistas no esperaban que el flujo de caja libre volviera a ser positivo hasta 2028, por lo que se les pide a los inversores que esperen.
Aun así, creo que los números respaldan a Druckenmiller. El negocio en la nube de Amazon está creciendo más rápido que en años, y los inversores están pagando cerca del múltiplo más bajo de los últimos cinco años por él. A ese precio, esperar hasta 2028 por el efectivo parece un intercambio justo.
La próxima prueba llegará con los resultados del cuarto trimestre a principios de febrero, cuando se espera que Amazon dé su plan de gastos para 2027. Antes del informe de octubre, los analistas tenían el capex de 2027 en 278.200 millones de dólares. Un plan en o por debajo de esa cifra, con el crecimiento de AWS manteniéndose cerca del 39%, mantendría el giro hacia el efectivo en 2028 en camino. Y el próximo 13F de Duquesne, debido a mediados de febrero, mostrará si Druckenmiller siguió añadiendo.
Entonces, ¿cuánto vale realmente la acción de Amazon?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Amazon. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!


