Conclusiones Clave
- La junta directiva de Vistra añadió $1.5 mil millones en recompras de acciones después de que el EBITDA ajustado del tercer trimestre aumentara un 50.4% hasta un récord de $2.38 mil millones.
- Los contratos a largo plazo siguen llegando, desde los acuerdos nucleares de Meta hasta un contrato de 20 años y 207 MW en la planta de gas Odessa de Vistra en Texas.
- El vendedor de Cogentrix posee 5 millones de acciones de Vistra, registradas para su reventa y valoradas en aproximadamente $624 millones, que se liberan después del 30 de enero.
- Solo alrededor del 78% de la generación de 2028 está cubierta con coberturas, y el informe del cuarto trimestre, previsto para finales de febrero, mostrará cuánto más ha asegurado Vistra.
Esta es una empresa que gasta como si creyera que sus propias acciones están demasiado baratas.
Vistra (VST) reportó un EBITDA ajustado récord del tercer trimestre de $2.38 mil millones el 6 de noviembre, un aumento del 50.4%. Su junta directiva también añadió $1.5 mil millones al programa de recompra, por lo que quedan aproximadamente $2.5 mil millones para gastar hasta 2028.
Las acciones cerraron a $125 ese día. Eso aún las dejaba un 16% por debajo de principios de septiembre, porque los inversores pasaron el otoño preocupados por Texas, donde el gobernador entrante hizo campaña pausando nuevos centros de datos.
Sin embargo, gran parte del crecimiento de Vistra ya está contratado. Meta Platforms (META) firmó acuerdos de 20 años en enero para energía de las plantas nucleares de Vistra en PJM. Amazon (AMZN) tiene un acuerdo de 20 años con AWS para hasta 1,200 MW de Comanche Peak en Texas.
Hay un inconveniente, sin embargo. El vendedor de Cogentrix ahora posee 5 millones de acciones de Vistra, y se liberan después del 30 de enero.
Beneficio récord y una recompra más grande
El trimestre fue fuerte en casi todas partes:
- Los ingresos aumentaron un 27.7% a $6.35 mil millones.
- El ingreso neto subió un 74.8% a $1.14 mil millones, ayudado por $559 millones de ganancias no realizadas por coberturas.
- El EBITDA ajustado del segmento de Texas saltó un 56.5% a $1.23 mil millones, mientras que el segmento del Este creció un 36.2%.
La dirección también elevó el punto medio de su rango de EBITDA ajustado para 2026, ahora de $7.1 mil millones a $7.5 mil millones. Ese punto medio se sitúa un 23.5% por encima de los $5.91 mil millones de 2025.
La línea superior también ha estado subiendo…
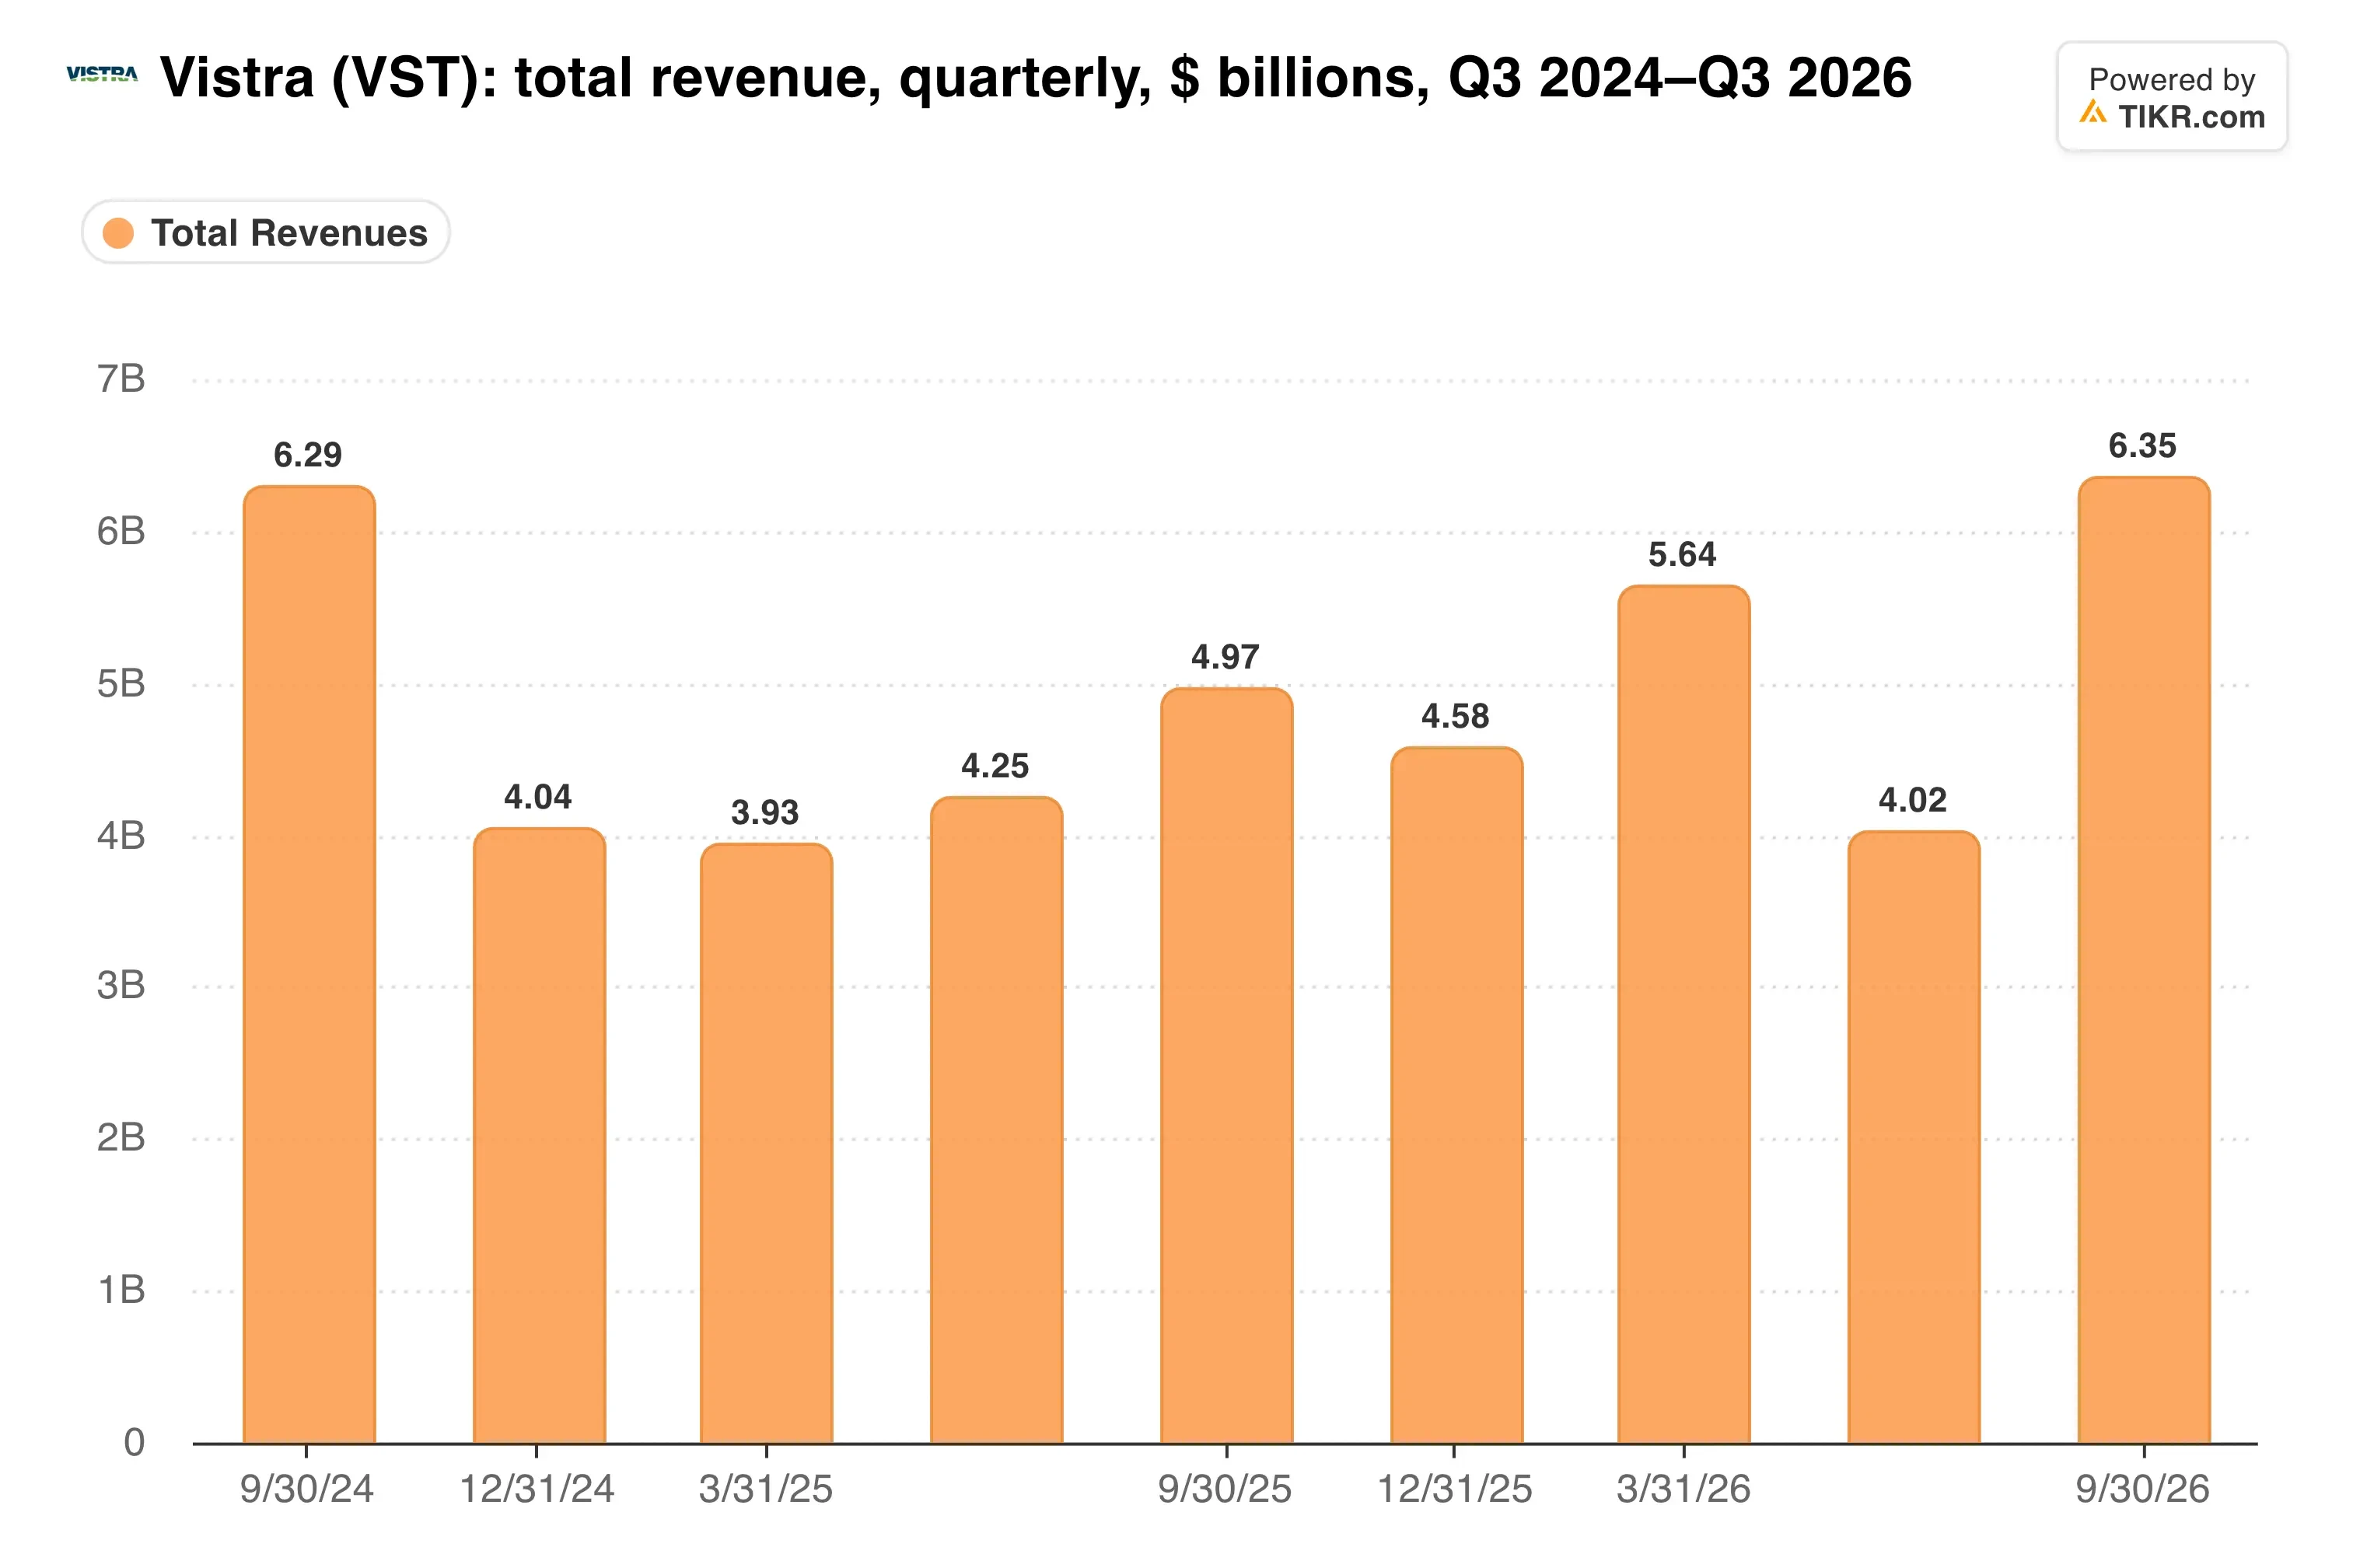
Los precios realizados más altos hicieron la mayor parte del trabajo, con las plantas Lotus y Martin Lake Unidad 1 añadiendo el resto.
Los contratos a largo plazo impulsan la siguiente etapa
Este trimestre, Vistra puso en marcha la planta solar Pulaski de 405 MW en Illinois bajo un acuerdo con Microsoft. También firmó un acuerdo de 20 años y 207 MW con New Era Energy & Digital en su planta de gas Odessa en Texas.
"A medida que evoluciona el panorama energético, seguimos viendo más de estas oportunidades", dijo el CEO Jim Burke en el comunicado.
Los inversores ya han pagado por estos acuerdos antes. Cuando llegaron los contratos de Meta en enero, Vistra subió hasta un 16% mientras Oklo ganaba hasta un 19%.
Vistra espera un EBITDA ajustado de 2027 de $7.7 mil millones a $8.5 mil millones, y el punto medio de $8.1 mil millones se sitúa un 11% por encima del de este año. Entonces, ¿el efectivo mantiene el ritmo?
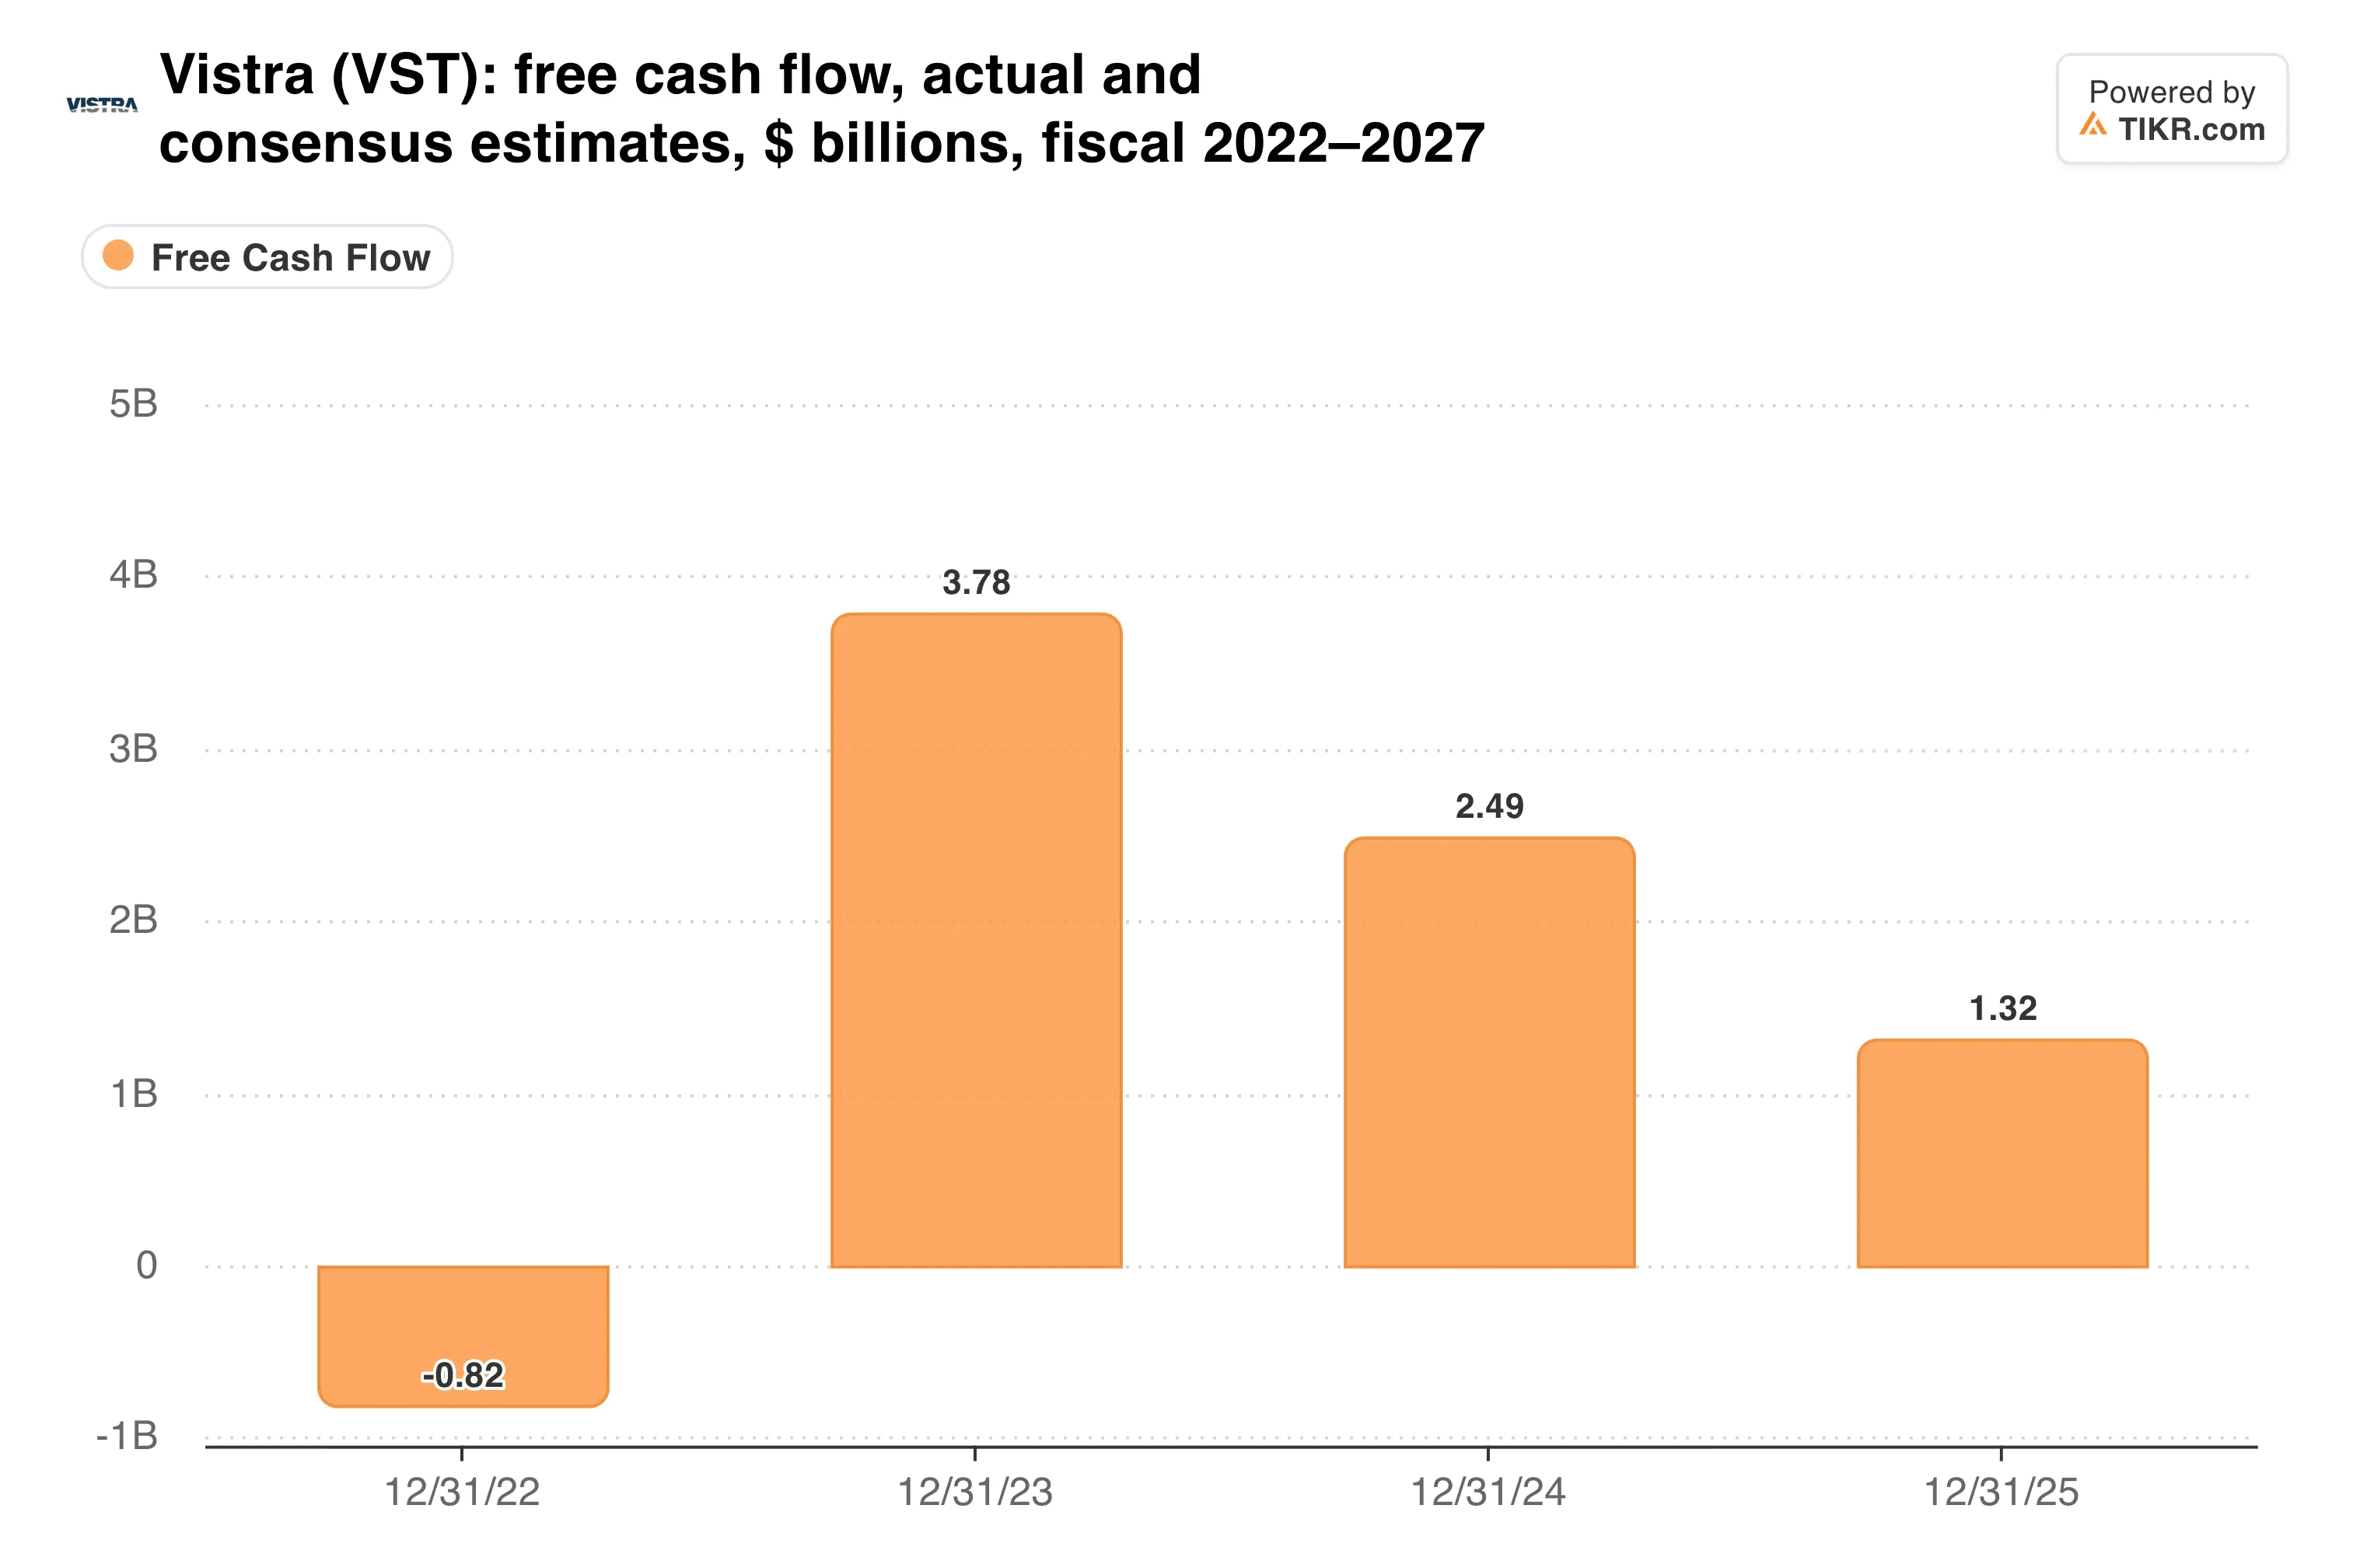
Lo hace. La guía de flujo de caja libre antes del crecimiento para 2027, de $4.3 mil millones a $5.1 mil millones, supera los $3.59 mil millones de 2025 en todo el rango.
TIKR sigue a 22 analistas sobre Vistra. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Vistra, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de Analistas de Vistra
Coberturas más delgadas y acciones que se liberan
Ahora la parte más difícil. Alrededor del 98% de la generación de 2027 está cubierta con coberturas, pero solo alrededor del 78% de la de 2028 lo está. Una larga congelación en Texas para nuevos centros de datos llegaría justo cuando ese colchón se adelgaza.
Desde octubre, Vistra pagó aproximadamente $2.2 mil millones en efectivo por Cogentrix, reembolsó su deuda de $1.7 mil millones y redimió $1 mil millones de acciones preferentes. La liquidez pro forma se reduce a aproximadamente $5.4 mil millones.
El vendedor de Cogentrix, Q-Generation Holdings, recibió 5 millones de acciones, aproximadamente el 1.5% de la empresa, y Vistra las registró para su reventa el 9 de noviembre. A $125, valen aproximadamente $624 millones, alrededor de dos tercios de los $983 millones que Vistra gastó en recompras este año hasta el 2 de noviembre.
Mientras tanto, la recompra sigue reduciendo el número de acciones en circulación…
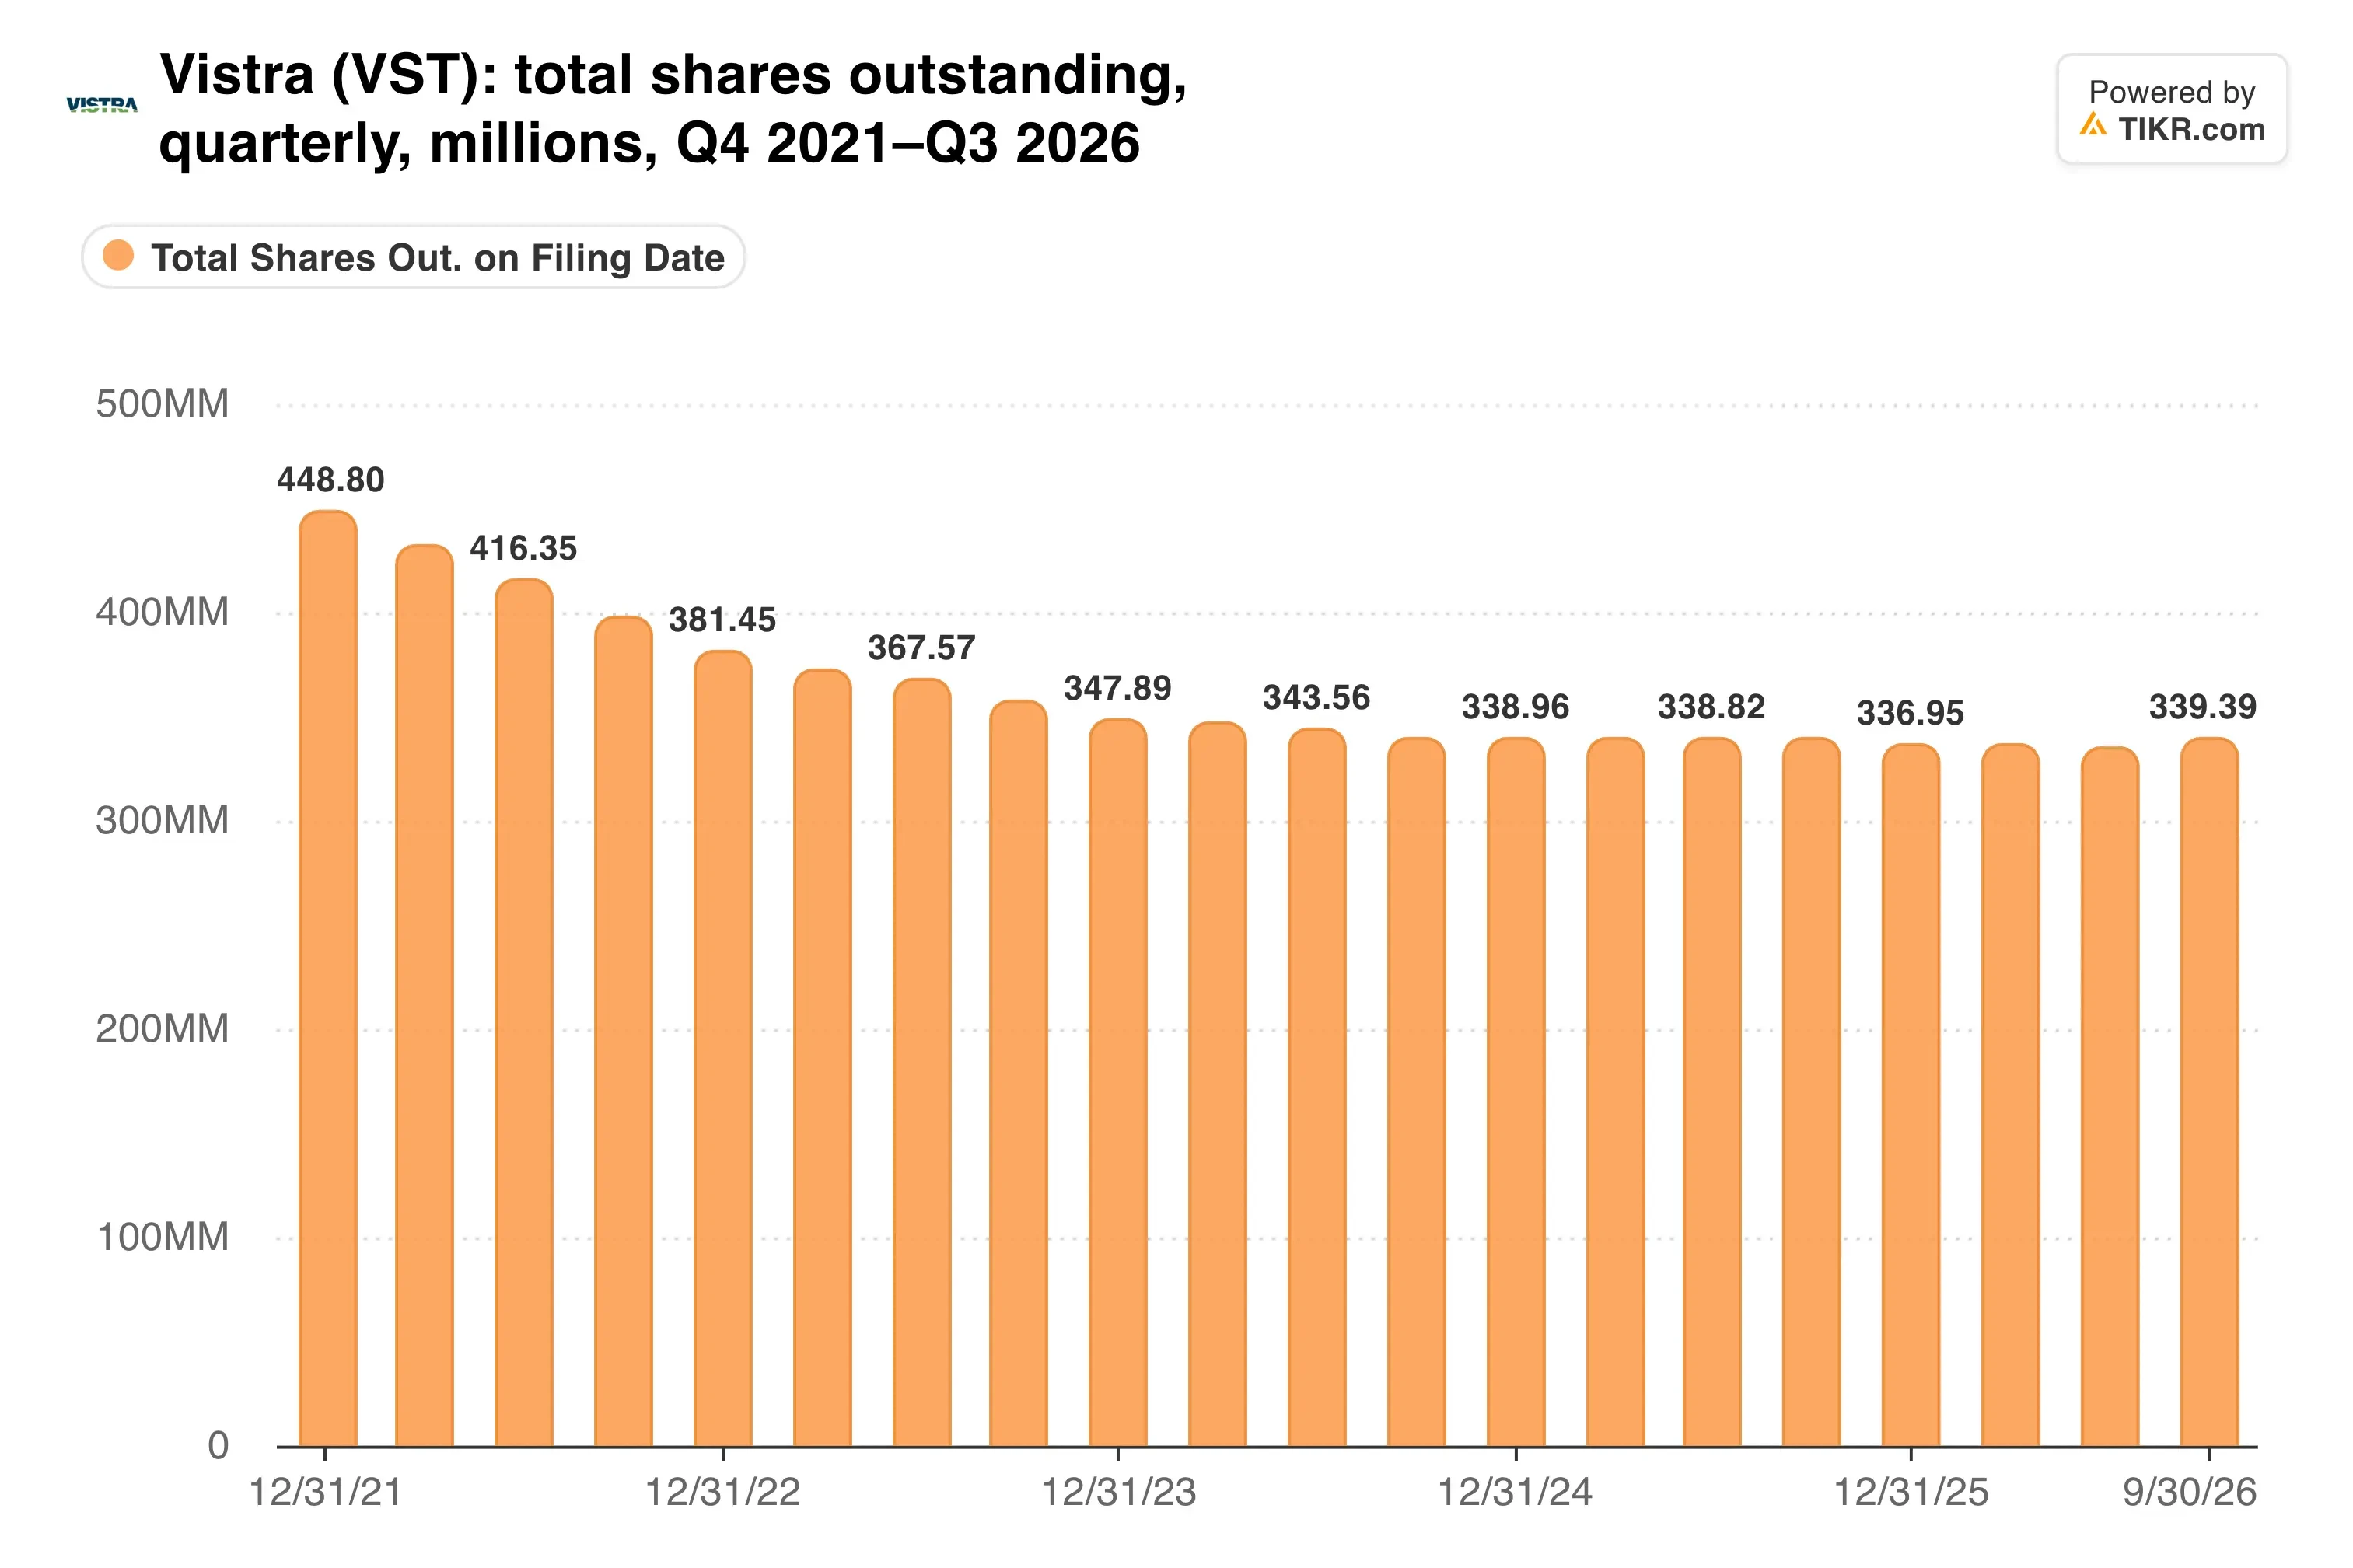
Vistra tenía aproximadamente 339 millones de acciones en circulación a principios de noviembre, aproximadamente un 30% menos que en noviembre de 2021.
Mi opinión: Me gusta la recompra más grande. Con 2027 casi completamente cubierto y una guía un 11% más alta, Vistra no necesita que la política de Texas coopere el próximo año. Aún así, el 30 de enero importa, ya que el período de bloqueo termina el mismo mes en que Texas juramenta a un nuevo gobernador.
El informe del cuarto trimestre, previsto para finales de febrero, es el siguiente punto de control. Debería mostrar cuánto más de 2028 ha cubierto Vistra, y a qué precios.
Entonces, ¿cuánto vale realmente la acción de Vistra?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Vistra. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!