Puntos clave
- NVIDIA pronosticó un margen bruto del 71% al 72% para el trimestre de enero, aproximadamente 300 puntos básicos por debajo del 74,8% del trimestre de octubre, a pesar de que los ingresos superaron con creces sus propias previsiones.
- El recorte es real, pero es el mínimo que la dirección señaló en agosto, cuando culpó al aumento de los precios de la memoria.
- NVIDIA no puede trasladar esos costos hasta que los aumentos de precio entren en vigor el próximo año fiscal, lo que muestra que su poder de fijación de precios tiene límites incluso con la demanda en máximos.
- La dirección prevé que el margen bruto se recupere hasta el 72%-73% en el año que finaliza en enero de 2028, cerca de lo que ya modelan los analistas, y el próximo informe mostrará si eso se mantiene.
NVIDIA (NVDA) obtuvo 115.800 millones de dólares de ingresos en su trimestre de octubre, un 103% más que el año anterior y muy por encima de los 108.000 millones que había pronosticado.
Pero su perspectiva tenía una mancha. NVIDIA espera un margen bruto del 71% al 72% en el trimestre de enero, frente al 74,8% del trimestre de octubre.
Dan Nathan no se anduvo con rodeos en el episodio del miércoles del RiskReversal Pod: "pronosticaron márgenes 300 puntos básicos más bajos para el próximo trimestre. Es un pronóstico importante".
Tiene razón. NVIDIA pronosticó unos 130.000 millones de dólares de ingresos para el trimestre de enero. Con ese tamaño, cada punto de margen bruto vale unos 1.300 millones de dólares de beneficio bruto.
NVIDIA ya lo había anticipado en agosto
El rango del 71% al 72% no es nuevo. En su llamada de agosto, la dirección dijo que el margen bruto tocaría fondo en ese nivel en el trimestre de enero a medida que subieran los precios de la memoria. Luego esperaba una recuperación al 72%-73% en el año fiscal 2028 (el año que finaliza en enero de 2028), cuando entren en vigor los aumentos de precio que ya ha implementado.
NVIDIA incluso superó su propio pronóstico de margen para el trimestre de octubre, que apuntaba al 74,0%, más o menos 50 puntos básicos.
Los analistas han tenido meses para incorporar esa trayectoria a sus modelos, y aún esperan que el BPA normalizado se más que triplique, pasando de 4,77 dólares en el año finalizado en enero de 2026 a 16,24 dólares en el año fiscal 2028:
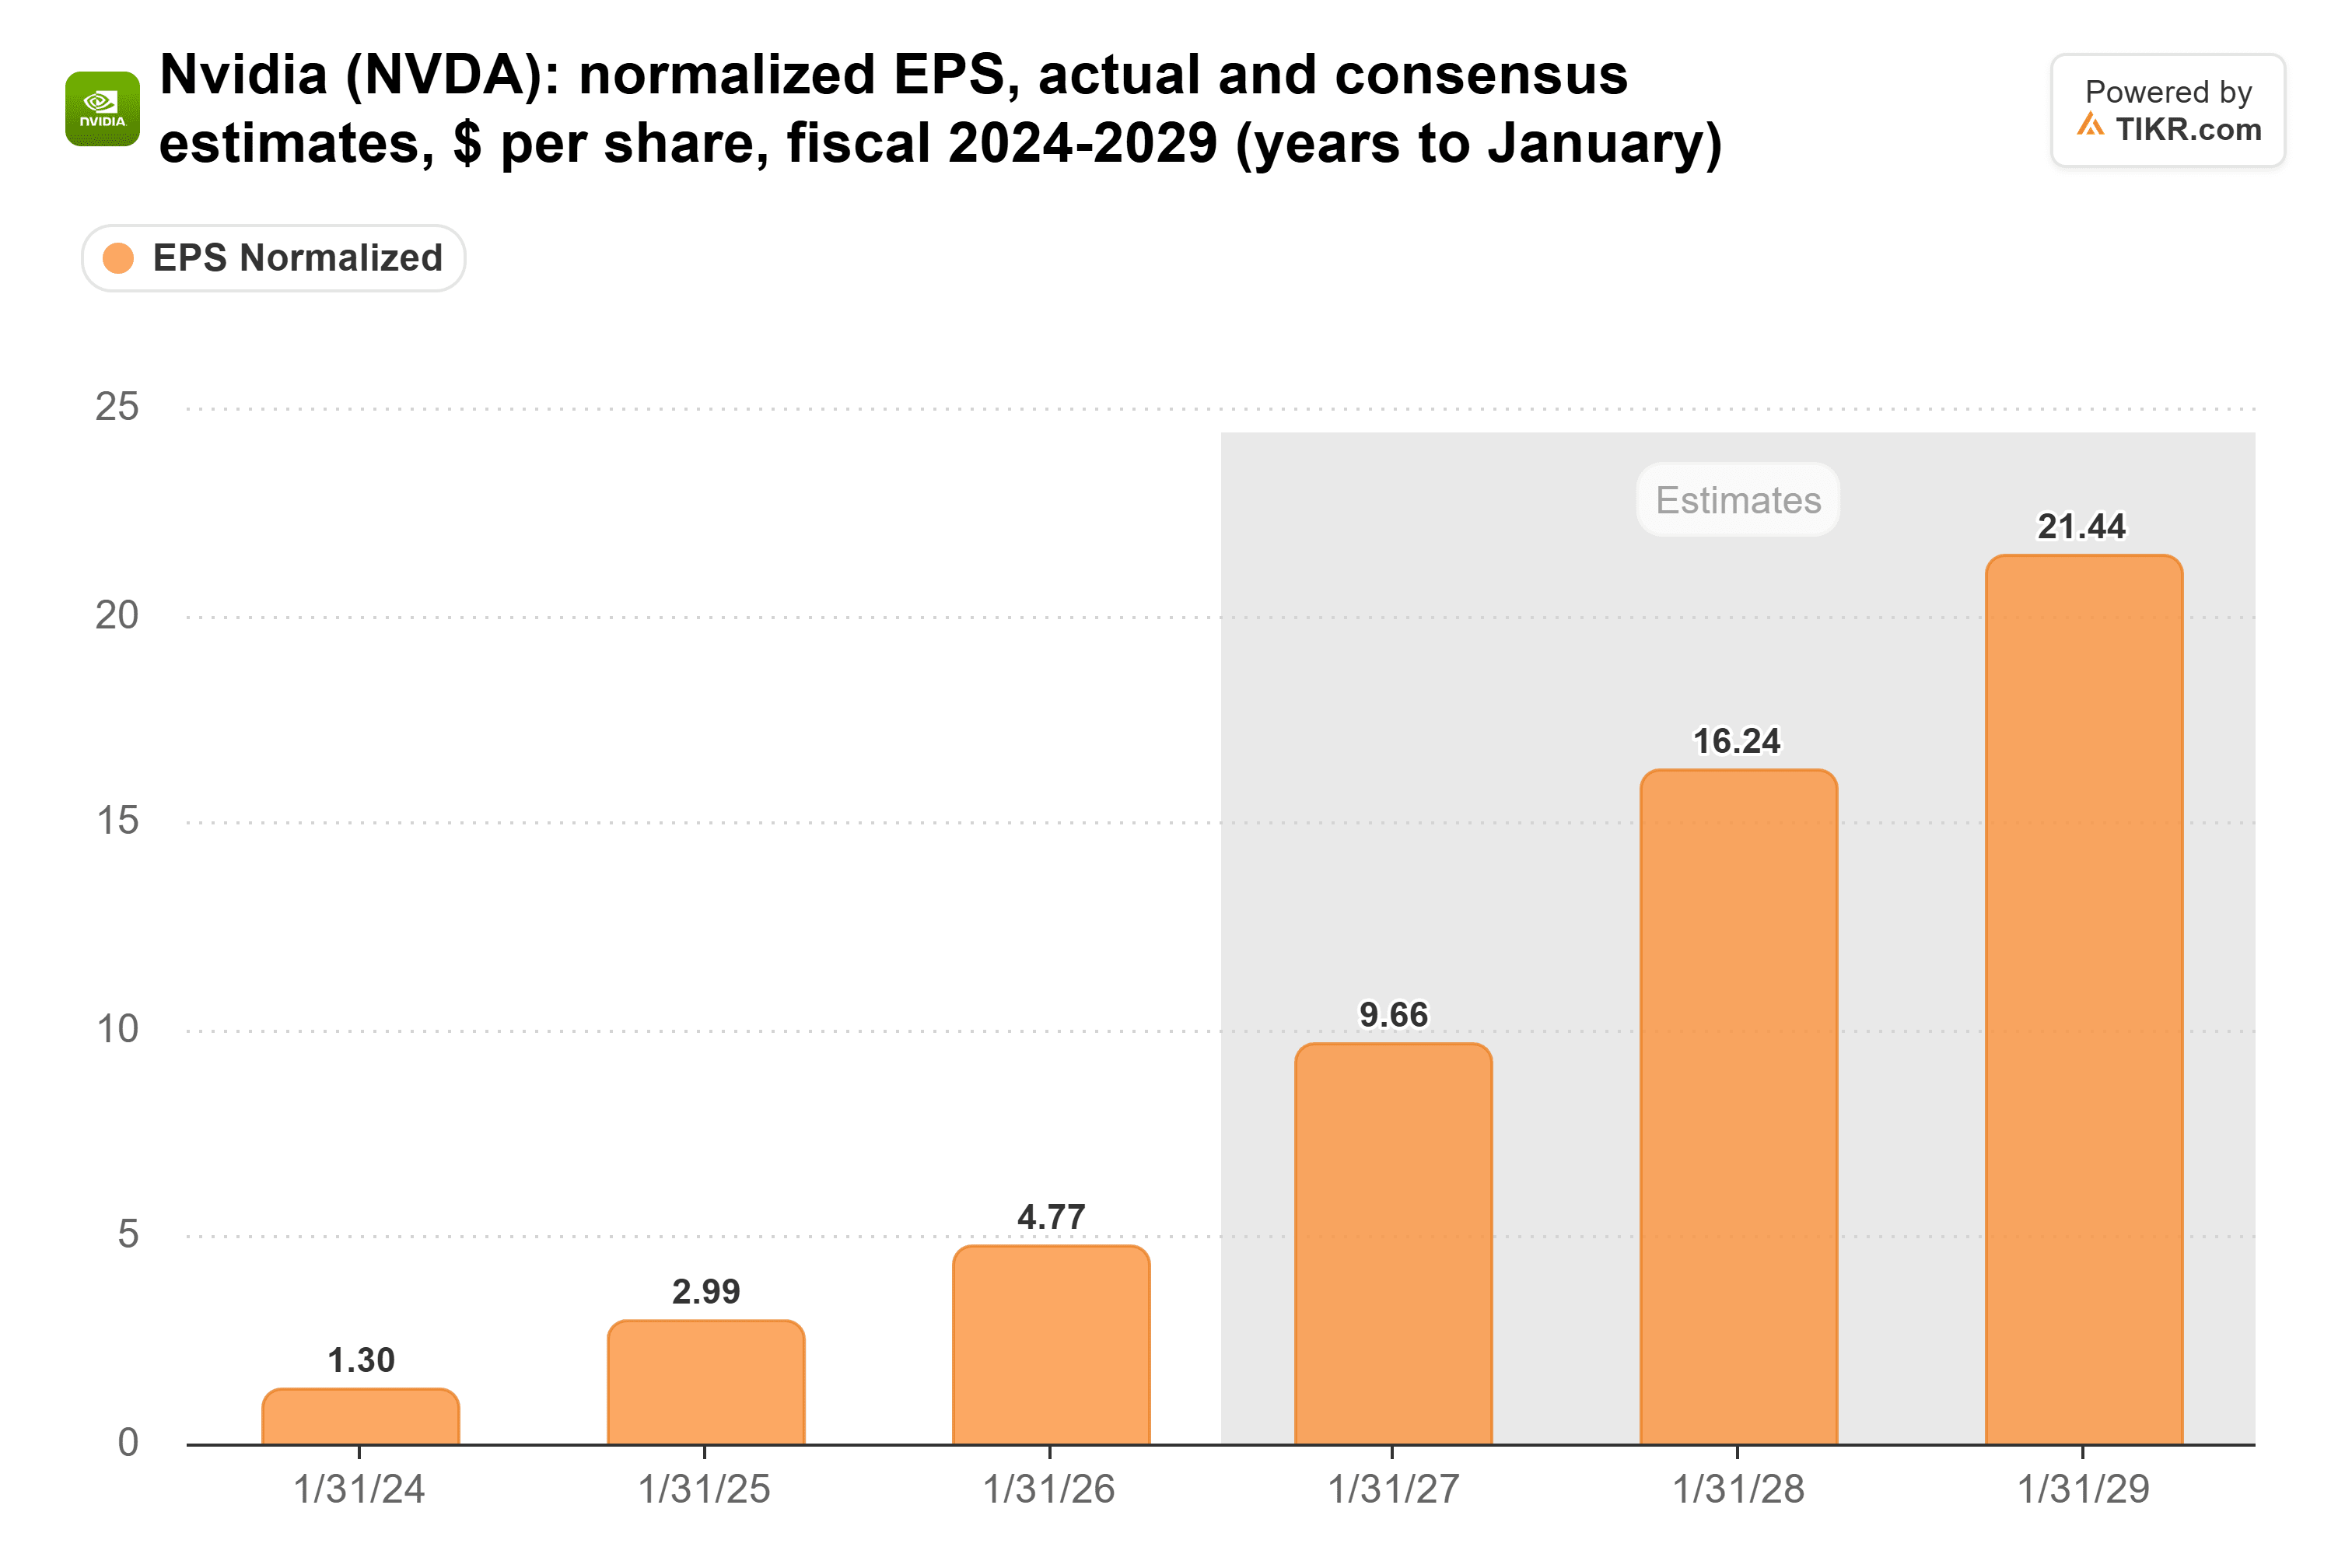
El consenso de TIKR sitúa el margen bruto en el 72,6% para el año fiscal 2028, justo dentro del rango de la dirección, por lo que los analistas tienen pocas razones para recortar sus estimaciones solo por este pronóstico.
TIKR hace seguimiento de 63 analistas sobre Nvidia. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Nvidia, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas sobre Nvidia
Un costo que NVIDIA aún no puede trasladar
Los inversores observan el margen bruto en busca de señales del poder de fijación de precios de un fabricante de chips, y el de NVIDIA ha sido notablemente estable. Fuera del trimestre de abril de 2025, cuando un cargo de 4.500 millones de dólares por el H20 lo redujo al 60,5%, se ha mantenido entre el 72% y el 75% durante dos años:
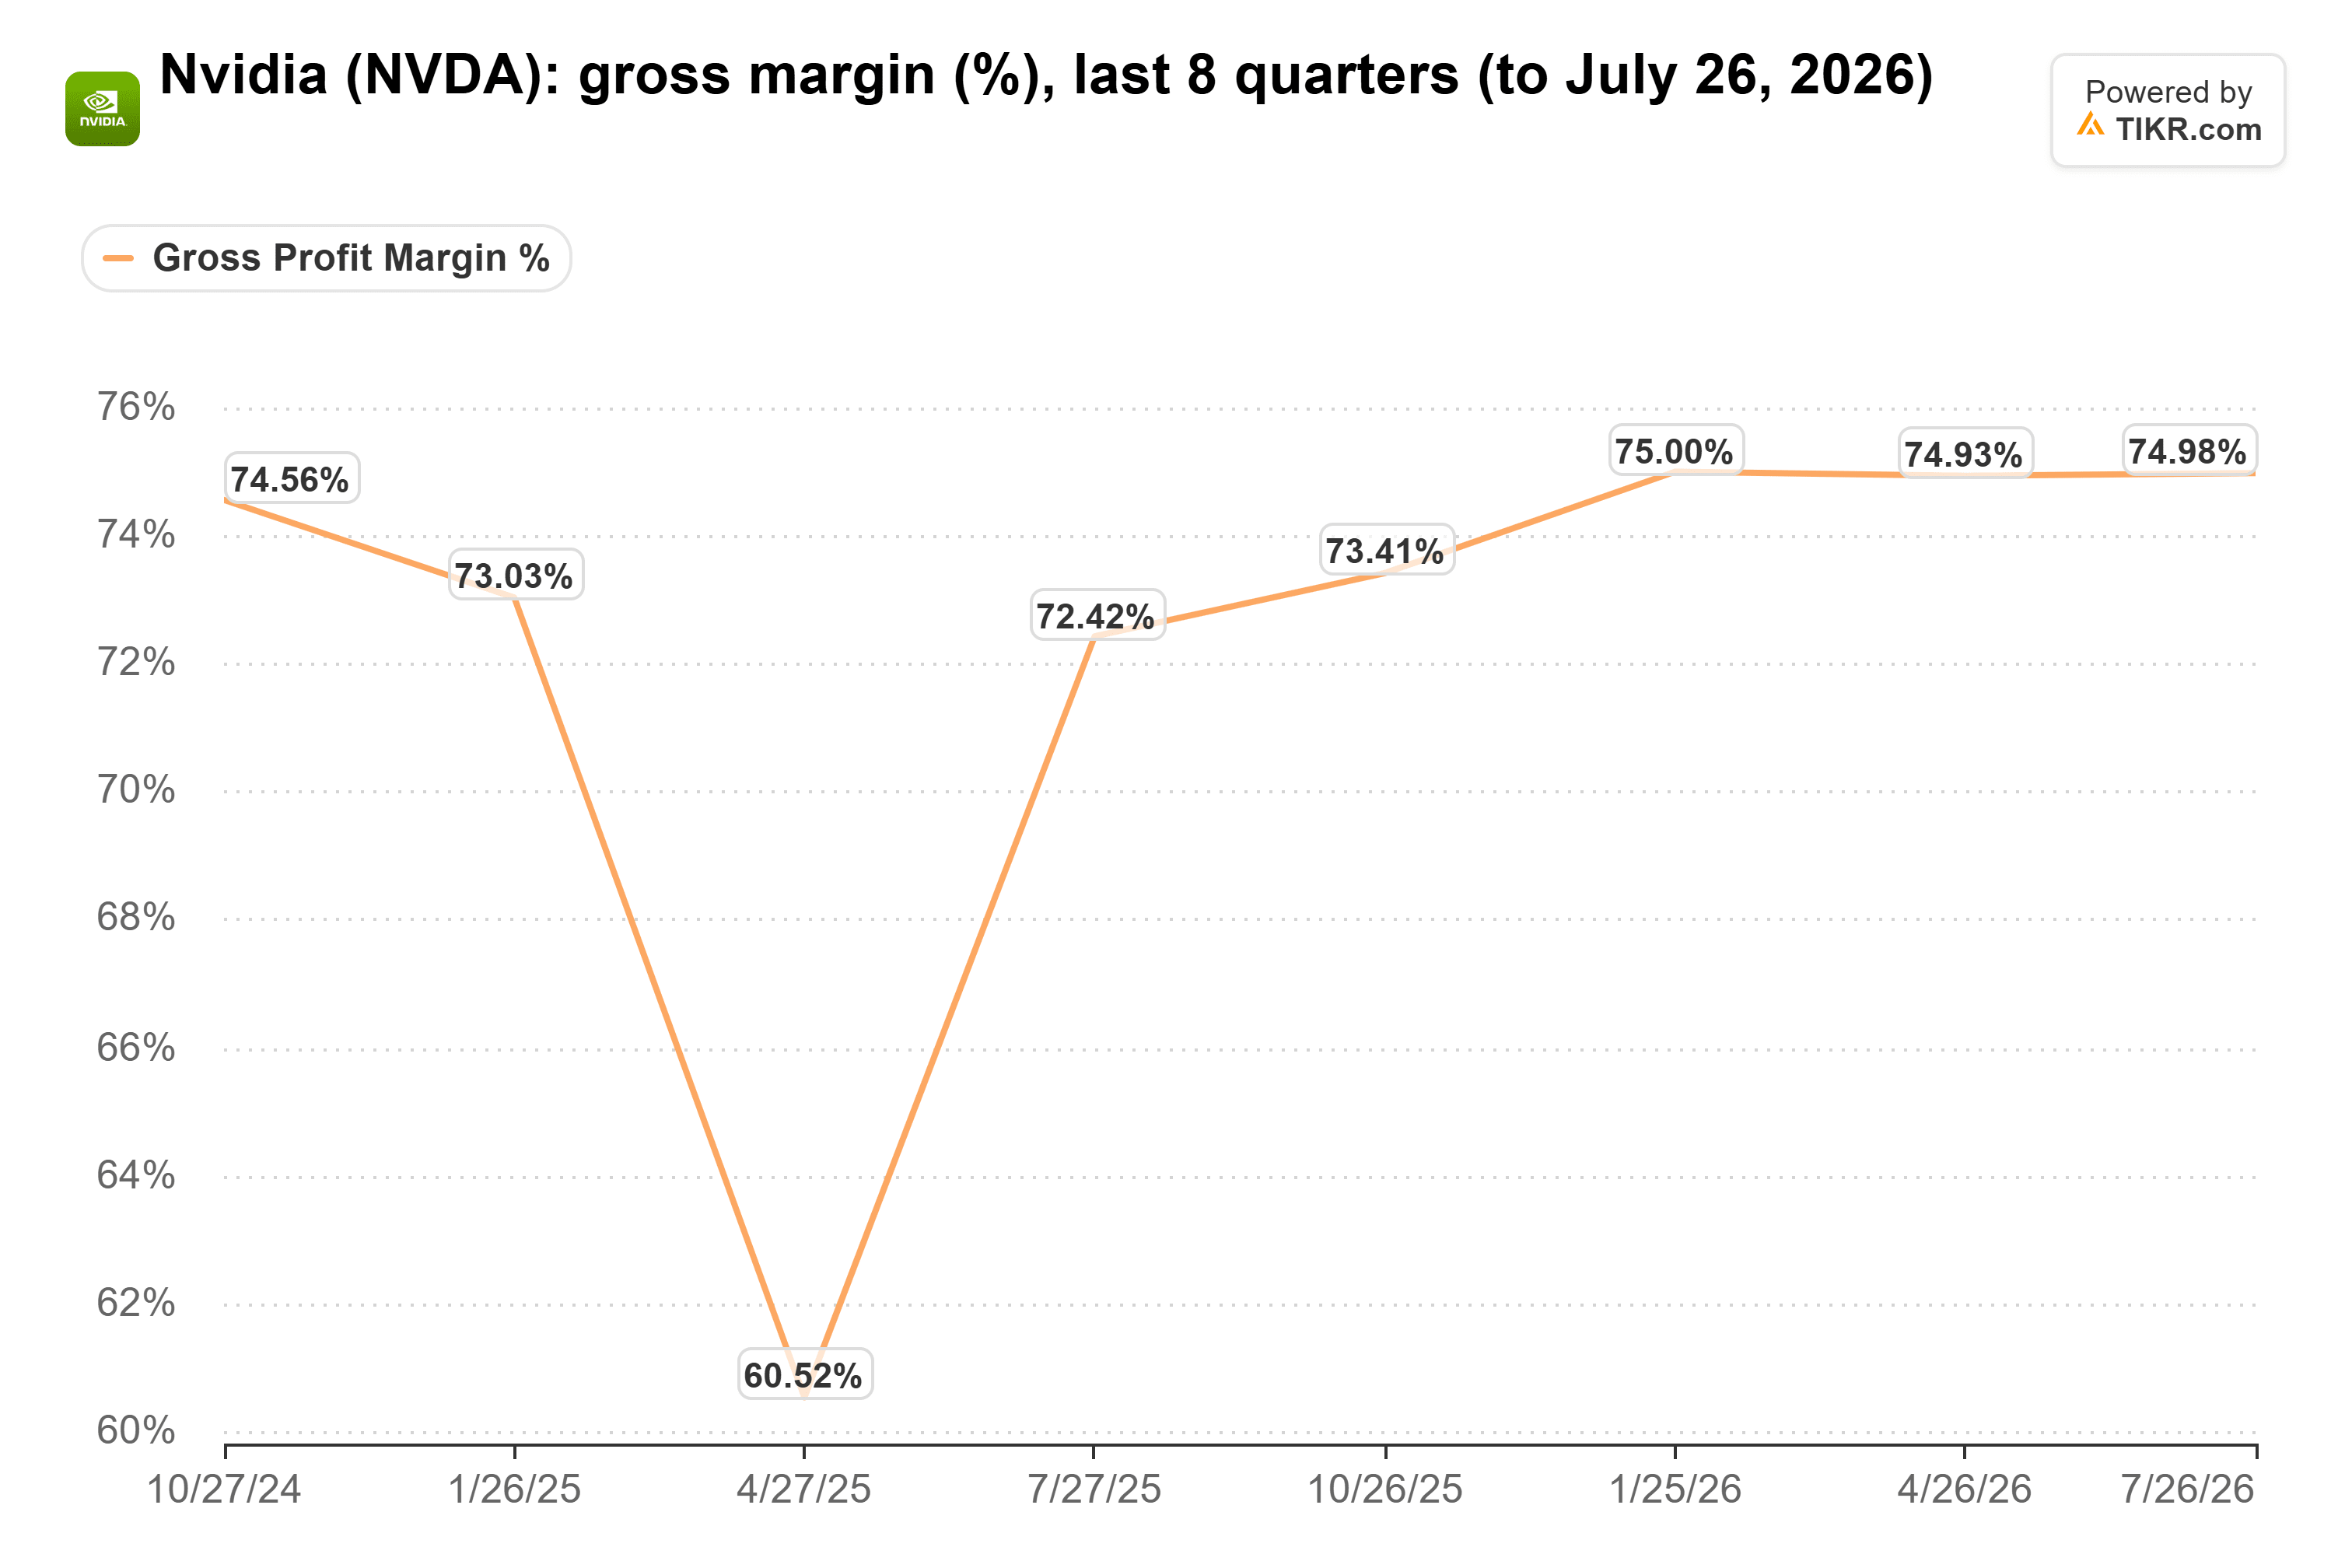
El 74,8% del trimestre de octubre mantuvo esa racha.
En agosto, la dirección culpó a la memoria, diciendo que los precios subieron más rápido de lo esperado y seguirán subiendo el próximo año. Mandeep Singh, de Bloomberg Intelligence, ofreció otra causa probable en la reacción instantánea de Bloomberg al informe: "quizás esté relacionado con el lanzamiento de algunos de sus nuevos productos, lo que ha sucedido en el pasado".
Ambos costos deberían disminuir con el tiempo, pero el punto más importante de Nathan sigue siendo válido. En el episodio del lunes, el día antes del informe, argumentó que una vez que "sus clientes tengan poder de fijación de precios, entonces los márgenes bajarán".
Una empresa con todo el poder de fijación de precios del mundo trasladaría directamente la factura de la memoria a sus clientes, especialmente mientras aún tiene escasez de oferta. NVIDIA necesita aproximadamente un año para hacerlo. Incluso entonces, el pronóstico de la dirección del 72% al 73% para el año fiscal 2028 se sitúa por debajo del rango de mediados de los 70 que apuntaba desde noviembre de 2025 hasta mayo de 2026.
Sus mayores compradores también tienen más opciones que antes. El propio informe anual de NVIDIA nombra a Alphabet, Amazon y Microsoft entre las empresas de la nube que diseñan sus propios chips de IA.
Sigue siendo un negocio del 72%
La demanda no es el problema. En la llamada, la CEO interina Colette Kress elevó la perspectiva de crecimiento de NVIDIA para el año fiscal 2028 a aproximadamente el 75%, frente a aproximadamente el 70%.
Conclusión: el pronóstico es importante, y el techo de margen de NVIDIA ha bajado un escalón. Pero un margen bruto del 72% sigue estando muy por encima de lo que obtienen otros fabricantes de chips, y las estimaciones de los analistas ya se basaban en eso aproximadamente. El riesgo es que la memoria siga encareciéndose más rápido de lo que NVIDIA puede subir sus propios precios.
La próxima prueba llegará cuando NVIDIA informe su trimestre de enero, probablemente a finales de febrero. Un margen bruto dentro del 71% al 72%, junto con una perspectiva para el año fiscal 2028 que siga en el 72% al 73%, significaría que los aumentos de precio se están manteniendo. Si NVIDIA pronostica por debajo de eso, estaría del lado de Nathan.
Entonces, ¿cuál es el valor real de la acción de NVIDIA?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer NVIDIA. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos de TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!