Die wichtigsten Punkte
- Micron fiel heute um 3 %, nachdem GF Securities einen Preisrückgang für NAND-Speicher in drei der vier Quartale 2027 prognostizierte; Sandisk fiel mit.
- Sandisk ist am stärksten exponiert, Analysten erwarten dennoch ein Umsatzwachstum bis Juni 2028, wenn GF mit fallenden Preisen rechnet.
- Micron erzielt etwa drei Viertel seines Umsatzes mit DRAM, aber NAND brachte im Geschäftsjahr 2026 immer noch 31,8 Milliarden US-Dollar ein.
- Micron erscheint anhand der erwarteten Gewinne günstig bewertet, doch sah es auf dem Höhepunkt 2017-2018 ähnlich günstig aus, bevor der Gewinn je Aktie um 79 % einbrach.
Micron Technology (MU) ist heute um 3 % gefallen, einen Tag nach einem breiten Verkauf von Speicheraktien.
GF Securities teilte Kunden mit, dass der NAND-Markt 2027 in einen Überschuss geraten könnte, was die Preise und die Erträge der Anbieter drücken würde. Sandisk (SNDK) fiel ebenfalls um 2 %.
Die Details
GF senkte seine NAND-Preisprognose für 2027 und erwartet nun:
- Stabile Preise im ersten Quartal 2027, dann Rückgänge in jedem der nächsten drei Quartale.
- Smartphone- und PC-Auslieferungen 2027 um zweistellige Prozentzahlen rückläufig.
- Langsamere Bereitstellungen in Rechenzentren, wobei begrenzte GPU- und HBM-Verfügbarkeit Bestellungen für Enterprise-SSDs belastet.
- Ein Angebotswachstum (in Bits), das 2027 28 % und 2028 30 % erreichen könnte.
Das ist eine scharfe Wende für einen Markt, in dem Microns NAND-Preise im Geschäftsjahr 2026 um etwa 200 % stiegen. GF sieht Sandisk, das sich auf NAND konzentriert, als am stärksten exponiert und Micron durch seine DRAM- und HBM-Geschäfte besser geschützt.
Sandisk hat am meisten zu verlieren
Sandisks Umsatz verdreifachte sich im Geschäftsjahr bis Juni 2026 nahezu auf 20,3 Milliarden US-Dollar. Der Konsens sieht eine mehr als Verdopplung des Umsatzes im laufenden Geschäftsjahr vor, gefolgt von einem weiteren Anstieg im Jahr bis Juni 2028:
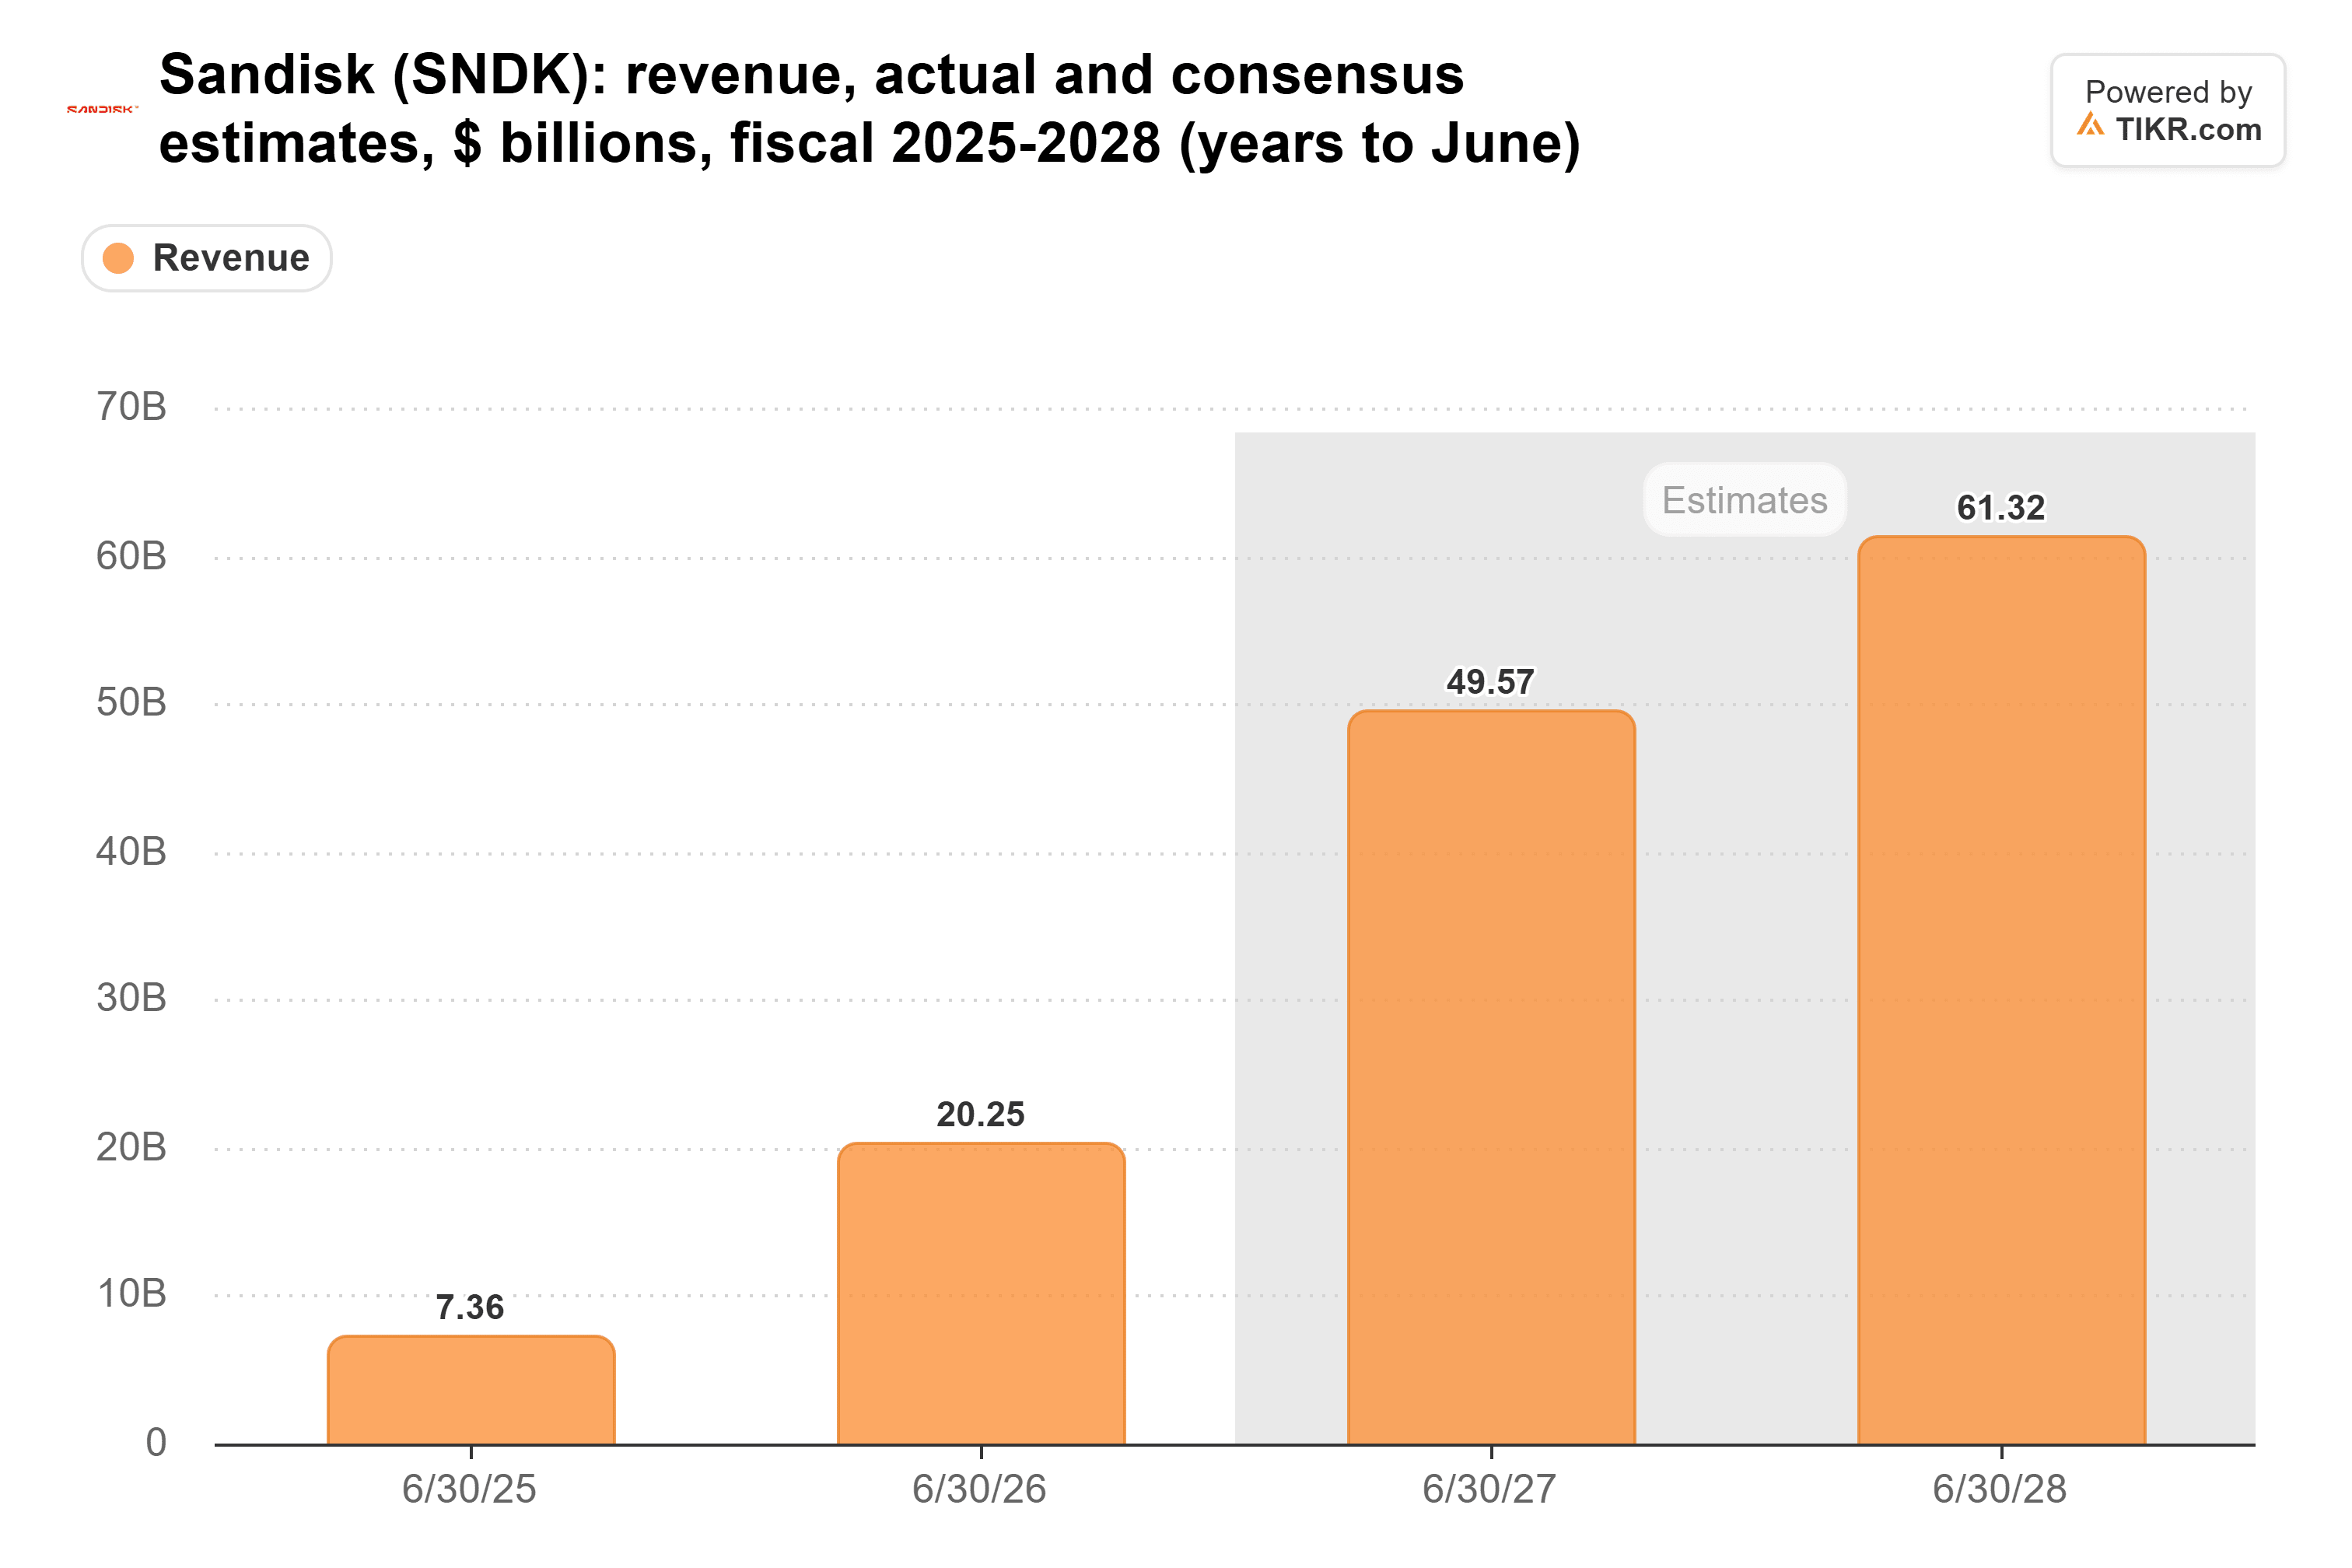
Sandisks Geschäftsjahr 2028 umfasst Juli 2027 bis Juni 2028, dieselben Monate, in denen GF mit fallenden NAND-Preisen rechnet. Diese Schätzungen stammen aus der Zeit vor GFs Mitteilung, daher sieht der Konsenswert von 61,3 Milliarden US-Dollar für dieses Jahr am ehesten gefährdet aus, wenn GF recht hat.
TIKR verfolgt 49 Analysten zu Micron. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Micron sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Microns Analystenempfehlungen ansehen
Microns Puffer ist DRAM
Micron steht besser da. DRAM machte 75,6 % seines Umsatzes im Geschäftsjahr 2026 aus, und das Management sagte im September-Anruf, dass über 75 % seiner Produktion für 2027 bereits fest zugesagt seien. NAND brachte im Geschäftsjahr 2026 dennoch 31,8 Milliarden US-Dollar Umsatz. Im vierten Quartal kamen mehr als zwei Drittel der NAND-Verkäufe aus Rechenzentrums-SSDs, denselben Bestellungen, von denen GF eine Verlangsamung erwartet.
Wall Street erwartet, dass Microns Gewinne weiter steigen, wobei der normalisierte Gewinn je Aktie im Geschäftsjahr 2027 (dem Jahr bis August 2027) mehr als verdoppelt und im Geschäftsjahr 2028 erneut steigt:

Beide Jahre überschneiden sich mit den Monaten, in denen GF mit fallenden NAND-Preisen rechnet.
Ein niedriges KGV ist am Höhepunkt normal
Ein Nutzer in r/stocks fragte heute, wo die Blase sei, wenn Micron mit einem KGV von 9 gehandelt werde, und fügte hinzu: "Selbst wenn ihr Umsatz halbiert würde, sähen sie immer noch fair bewertet aus."
Nach TIKRs Zahlen ist es sogar noch günstiger: 4,1x der erwarteten Gewinne der nächsten zwölf Monate zum Schlusskurs von Montag und niedriger nach dem heutigen Rückgang. Aber Speicheraktien neigen dazu, am Höhepunkt eines Zyklus am günstigsten auszusehen. An den Quartalsenden 2017 und 2018 lag Microns Forward-KGV zwischen 3,7x und 5,3x. Sein Gewinn je Aktie fiel dann vom Geschäftsjahr 2018 bis zum Geschäftsjahr 2020 um 79 %.
Eine Halbierung des Umsatzes würde auch mehr schaden, als der Nutzer denkt. Höhere Preise trieben fast den gesamten Zuwachs im Geschäftsjahr 2026 an: Der Umsatz stieg um 95,8 Milliarden US-Dollar, während die Herstellungskosten der verkauften Waren nur um 3,2 Milliarden US-Dollar stiegen. Wenn also die Preise fallen, geht der größte Teil des verlorenen Umsatzes direkt vom Gewinn ab.
Worauf ich im Dezember achten würde
Ehrlich gesagt würde ich GFs Warnung für Sandisk ernster nehmen als für Micron. Aber der Markt bewertet Microns Gewinne bereits als Höhepunkt, daher würde ich es nicht nur deshalb kaufen, weil es günstig aussieht. Der nächste Test ist Microns Bericht für das erste Geschäftsquartal im Dezember. Ein Umsatz auf oder über der Mitte der Prognosespanne von 61,5 Milliarden US-Dollar, mit einer non-GAAP-Bruttomarge auf oder über 86,25 %, würde zeigen, dass die Preisstabilität hält. Wenn das Management zu NAND-Preisen vorsichtig klingt, beginnt GFs Einschätzung richtig auszusehen.
Was ist Micron-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in TIKRs Bewertungsmodell ein und sehen Sie, was Micron wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!