Die wichtigsten Punkte
- Uber Technologies (UBER) ist im vergangenen Jahr um etwa 26 % gefallen, aber das Kursziel von 105 $ des Citi-Analysten Ronald Josey impliziert ein Aufwärtspotenzial von fast 52 % gegenüber dem Schlusskurs vom 12. November von 69,12 $.
- Amazon (AMZN) hat kürzlich eine Partnerschaft mit Uber Eats geschlossen, um berechtigten US-Prime-Mitgliedern Liefergebühren von 0 $ anzubieten, was die Reichweite von Uber Delivery potenziell erweitern könnte.
- Analysten erwarten, dass der normalisierte Gewinn pro Aktie (EPS) von Uber von 2,45 $ im Jahr 2025 auf 5,50 $ im Jahr 2028 steigen wird, obwohl Fahrermangel, steigende Schulden und der Wettbewerb durch autonome Fahrzeuge Risiken bleiben.
- Uber notierte am 10. November bei etwa dem 17-fachen der erwarteten Gewinne (Forward P/E), unterhalb seines Dreijahresdurchschnitts von etwa dem 25-fachen, was auf eine potenzielle Unterbewertung hindeutet, falls das prognostizierte Gewinnwachstum eintritt.
Was ist passiert?
Uber Technologies (UBER) ist im vergangenen Jahr um etwa 26 % gefallen, aber Citi sieht ein erhebliches Erholungspotenzial.
Citi-Analyst Ronald Josey nahm die Berichterstattung am 6. November wieder auf mit einer Kaufempfehlung und einem Kursziel von 105 $, was einem Aufwärtspotenzial von etwa 52 % gegenüber dem Schlusskurs von Uber am 12. November von 69,12 $ entspricht.
Die optimistische Einschätzung von Citi spiegelt Ubers Strategie für autonome Fahrzeuge, 55 Millionen Uber-One-Mitglieder, eine verbesserte Verfügbarkeit von Fahrern und sich erweiternde Liefermöglichkeiten wider.
Allerdings hoben Ubers Quartalszahlen für das dritte Quartal mehrere Herausforderungen hervor.
Die Mobility-Umsätze gingen im Vergleich zum Vorjahr um 2 % auf 7,5 Mrd. $ zurück, trotz eines Anstiegs der Mobility-Bruttobuchungen um 18 %. Änderungen im Geschäftsmodell belasteten das ausgewiesene Umsatzwachstum, während Fahrermangel die Leistung in mehreren internationalen Märkten beeinträchtigte.
Gleichzeitig stieg die langfristige Verschuldung von 10,5 Mrd. $ Ende 2025 auf 15,7 Mrd. $ bis September 2026.
Uber kündigte im Juli auch ein Barübernahmeangebot in Höhe von 14,8 Mrd. $ für Delivery Hero an, was Fragen zu den Finanzierungsanforderungen und Integrationsrisiken aufwarf. Die geplante Transaktion soll vorbehaltlich der Bedingungen in der zweiten Hälfte des Jahres 2027 abgeschlossen werden.
Der Wettbewerb durch autonome Fahrzeuge bleibt eine weitere Sorge, insbesondere da Betreiber von Robotaxis ihre Flotten ausbauen und direkte Beziehungen zu Fahrgästen entwickeln.
Trotz dieser Herausforderungen hob CEO Dara Khosrowshahi in der Ankündigung der Quartalszahlen Ubers "fünftes Quartal in Folge mit einem Wachstum der Bruttobuchungen von über 20 %" hervor.
Analysten prognostizieren zudem, dass der normalisierte Gewinn pro Aktie (EPS) von 2,45 $ im Jahr 2025 auf 5,50 $ im Jahr 2028 mehr als verdoppeln wird, so die Schätzungen von TIKR.
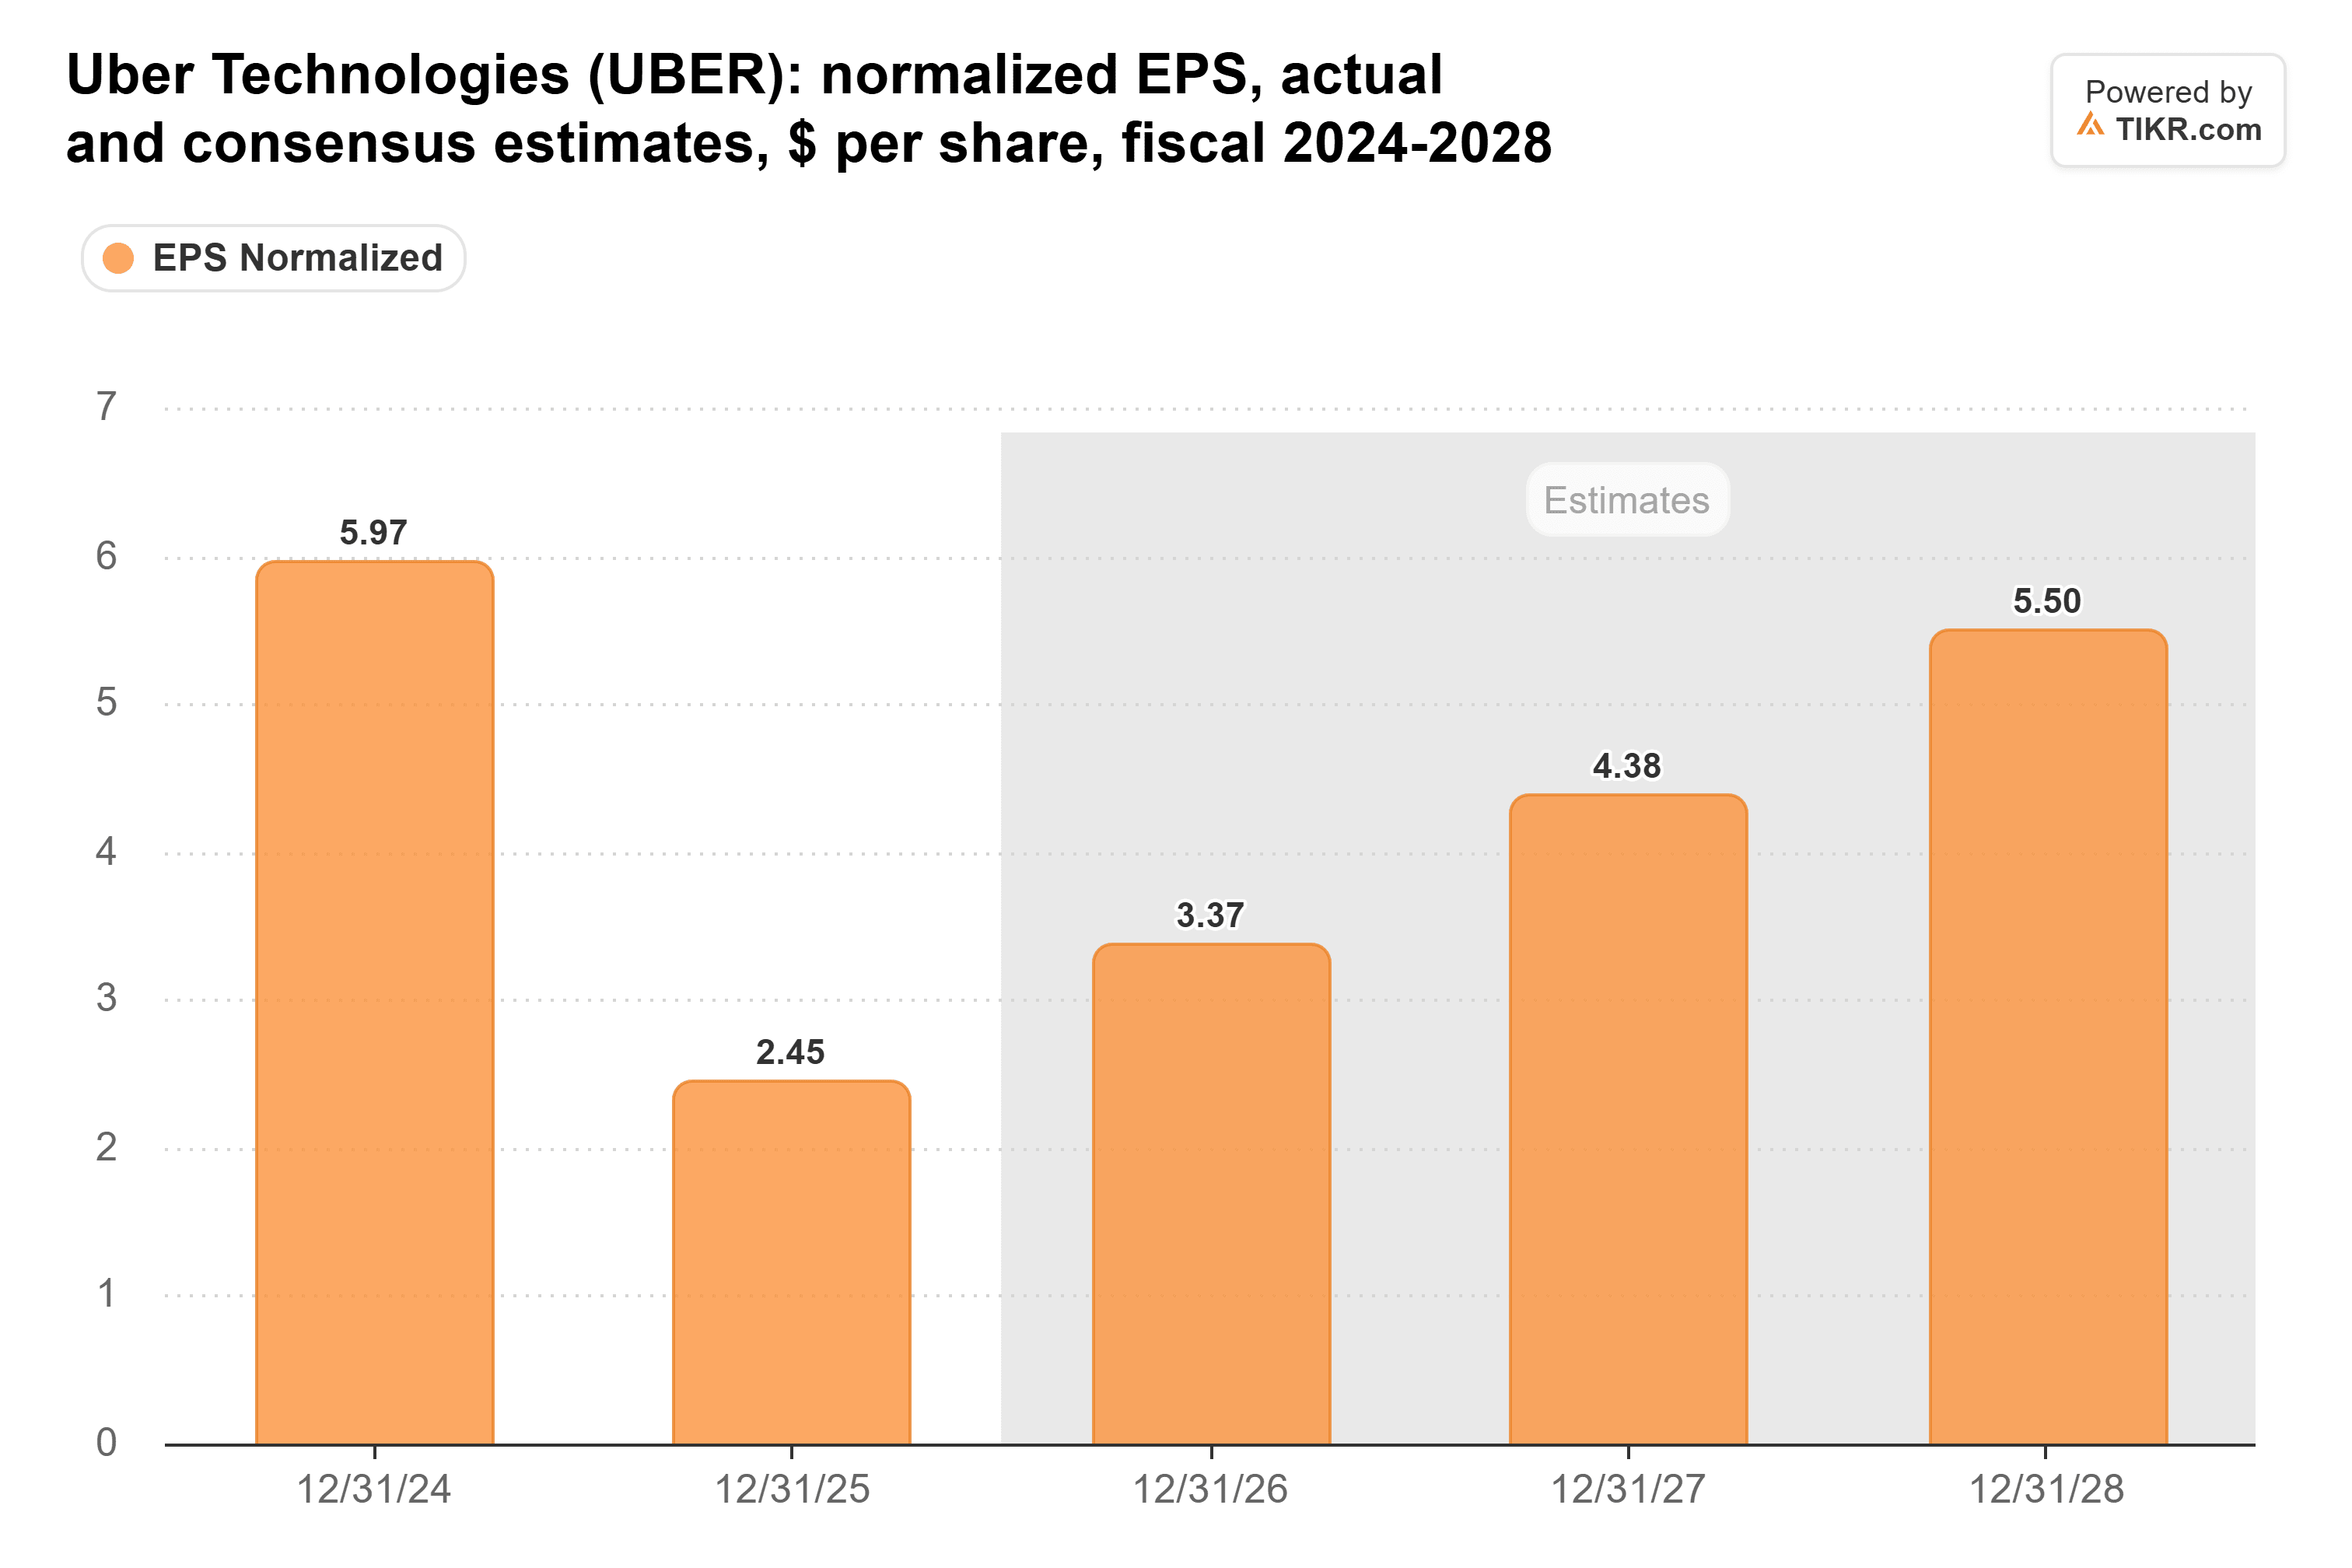
Die Konsensschätzung für das Geschäftsjahr 2027 ist jedoch auf 4,38 $ gesunken, was auf eine gewisse Mäßigung der kurzfristigen Gewinnerwartungen hindeutet.
Ist die Uber-Aktie unter- oder überbewertet?
Uber notierte am 10. November bei etwa dem 17-fachen der erwarteten Gewinne (Forward P/E), verglichen mit Dreijahres- und Einjahresdurchschnitten von etwa dem 25-fachen bzw. 21-fachen, basierend auf früheren TIKR-Bewertungsdaten.
Das durchschnittliche Kursziel von Wall Street von etwa 99 $, laut TIKR-Daten vom 10. November, impliziert ein Aufwärtspotenzial von etwa 43 % gegenüber dem Schlusskurs von Uber am 12. November. Das Konsensziel ist im Vergleich zum Vorjahr von etwa 111 $ gesunken.
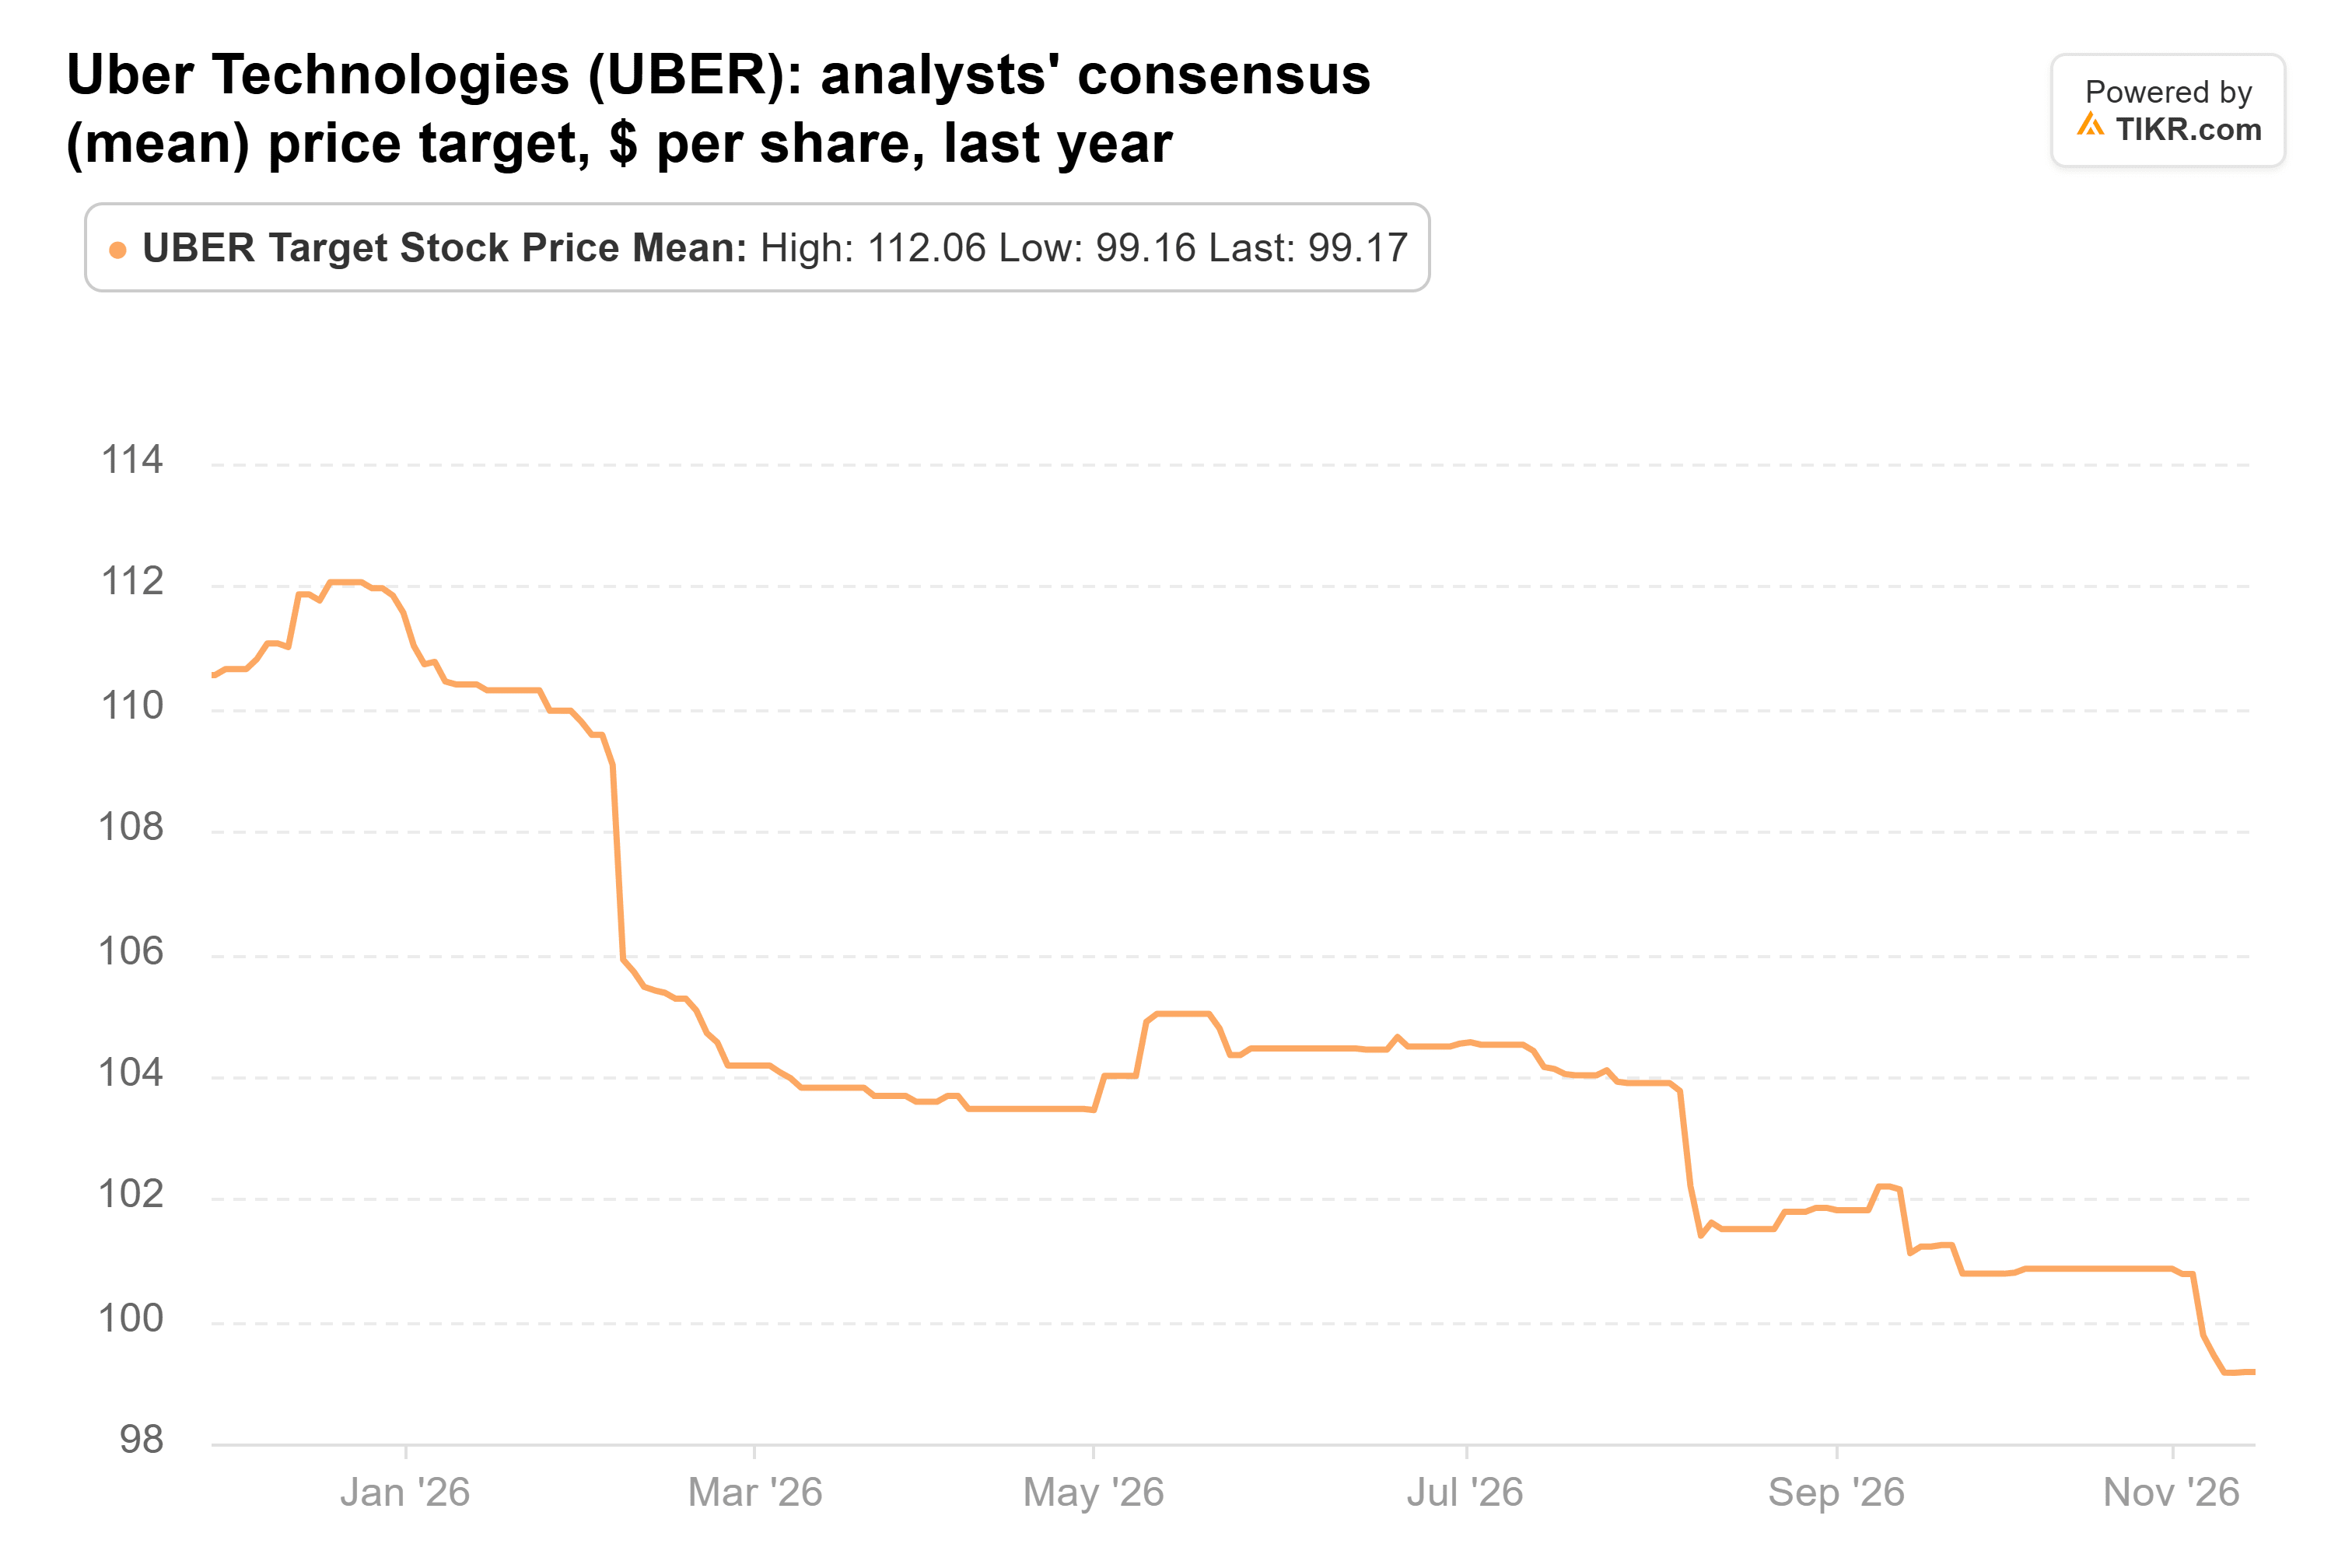
Citis Ziel von 105 $ impliziert etwa das 26-fache der Gewinne der nächsten zwölf Monate unter Verwendung der TIKR-EPS-Schätzung von 4,08 $. Die Erreichung dieses Ziels würde daher neben dem Gewinnwachstum eine deutliche Bewertungsausweitung erfordern.
Zu Ubers Wachstumstreibern gehören 55 Millionen Uber-One-Mitglieder und eine neue Partnerschaft mit Amazon (AMZN), die berechtigten US-Prime-Mitgliedern Liefergebühren von 0 $ für Restaurantbestellungen ab 25 $ bietet, die über Amazon aufgegeben werden.
Die am 5. November angekündigte Partnerschaft ermöglicht es Prime-Mitgliedern, über die Website und die Shopping-App von Amazon zu bestellen, was potenziell zusätzliche Nachfrage nach Lieferungen unterstützen könnte.
Uber erwartet außerdem bis Jahresende etwa 700 vollständig fahrerlose Fahrzeuge in seinem Netzwerk, während die Prognose (Guidance) für das vierte Quartal für den nicht-GAAP-Gewinn pro Aktie (EPS) von 0,95 $ bis 0,99 $ ein projiziertes jährliches Wachstum von 34 % bis 39 % darstellt.
In den nächsten 12 Monaten könnten anhaltendes Buchungswachstum, eine verbesserte Fahrerverfügbarkeit, die Rentabilität der Lieferdienste und eine erfolgreiche Einführung autonomer Fahrzeuge die Gewinnaussichten von Uber stärken.
Uber erscheint bei seinem aktuellen Kurs-Gewinn-Verhältnis (KGV) potenziell unterbewertet, aber Citis Prognose von 52 % Aufwärtspotenzial wirkt für die nächsten 12 Monate optimistisch. Stärkere Gewinne und ein wachsendes Anlegervertrauen könnten eine Erholung unterstützen, während der Wettbewerb durch Robotaxis, steigende Kosten und Umsetzungsrisiken die Gewinne begrenzen könnten.
Was ist die Uber-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Uber wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!