Die wichtigsten Punkte
- Seth Klarmans Baupost Group hat im dritten Quartal eine neue Position in Honeywell Aerospace aufgebaut: 1,13 Millionen Aktien, zum 30. September 175 Millionen US-Dollar wert.
- Die Aktie liegt 45 % unter ihrem 52-Wochen-Hoch, da Lieferengpässe die Auslieferungen des neu ausgegliederten Unternehmens bremsen.
- Honeywell Aerospace notiert bei etwa dem 20-fachen der erwarteten Gewinne, unter seinem Durchschnitt seit der Ausgliederung, und Analysten erwarten, dass die Gewinne jedes Jahr bis 2028 wachsen werden.
- Die Zahlen stützen Klarmans Kauf, solange sich die Lieferlage 2027 wie von der Geschäftsführung erwartet entspannt.
Seth Klarman ist einer der bekanntesten Value-Investoren, und seine neueste Einreichung zeigt, dass er eine Ausgliederung kauft, die fast die Hälfte ihres Wertes vom Hoch verloren hat. Der 13F-Bericht der Baupost Group für das am 30. September endende Quartal, eingereicht am 13. November, zeigt eine neue Position in Honeywell Aerospace (HONA): 1,13 Millionen Aktien, zum Quartalsende 175 Millionen US-Dollar wert.
Baupost verwaltet insgesamt 25 Milliarden US-Dollar, und sein 13F-Portfolio umfasst 5,05 Milliarden US-Dollar an US-Aktien über 21 Positionen. Der neue Anteil macht 3,5 % seiner 13F-Aktien aus und ist seine zwölftgrößte Position. Die Aktie ist seit ihrem Kurs vom 30. September um 5 % gestiegen, obwohl die Einreichung nicht angibt, wann Baupost im Quartal gekauft hat oder was es bezahlt hat.
TIKR verfolgt 17 Analysten zu Honeywell Aerospace. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Honeywell Aerospace zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen zu Honeywell Aerospace ansehen
Lieferprobleme ließen die Ausgliederung absacken
Honeywell Aerospace schloss seine Ausgliederung von Honeywell am 29. Juni ab, und die Probleme zeigten sich in seinem ersten Bericht. Mit den Ergebnissen des zweiten Quartals revidierte es seine Prognosen für den Gesamtumsatz und das bereinigte EBIT für das volle Jahr. CEO Jim Currier sagte: "Es ist vernünftig, unsere Prognose an die nachgewiesenen Fähigkeiten unserer Lieferkette am Ende des zweiten Quartals anzupassen."
Das dritte Quartal sah besser aus. Der Umsatz stieg organisch um 2 % auf 4,6 Milliarden US-Dollar, die Geschäftsführung erhöhte ihre Prognose für den bereinigten Gewinn je Aktie für das Gesamtjahr, und der Vorstand erklärte eine erste Quartalsdividende von 0,40 US-Dollar je Aktie. Die Aktie sackte nach dem Bericht dennoch um 11 % ab, da die Lieferengpässe anhielten.
CFO Josh Jepsen sagte im Telefonat, dass die starke Nachfrage im Inlandsverteidigungsgeschäft "die Lieferengpässe in diesem Endmarkt verschärft und akkretive internationale Verkäufe verzögert, die im Quartal zurückgingen." Die Kunden wollen mehr, als Honeywell Aerospace derzeit bauen kann.
Stützen die Zahlen Klarman?
Analysten erwarten, dass die Gewinne jedes Jahr bis 2028 steigen werden:
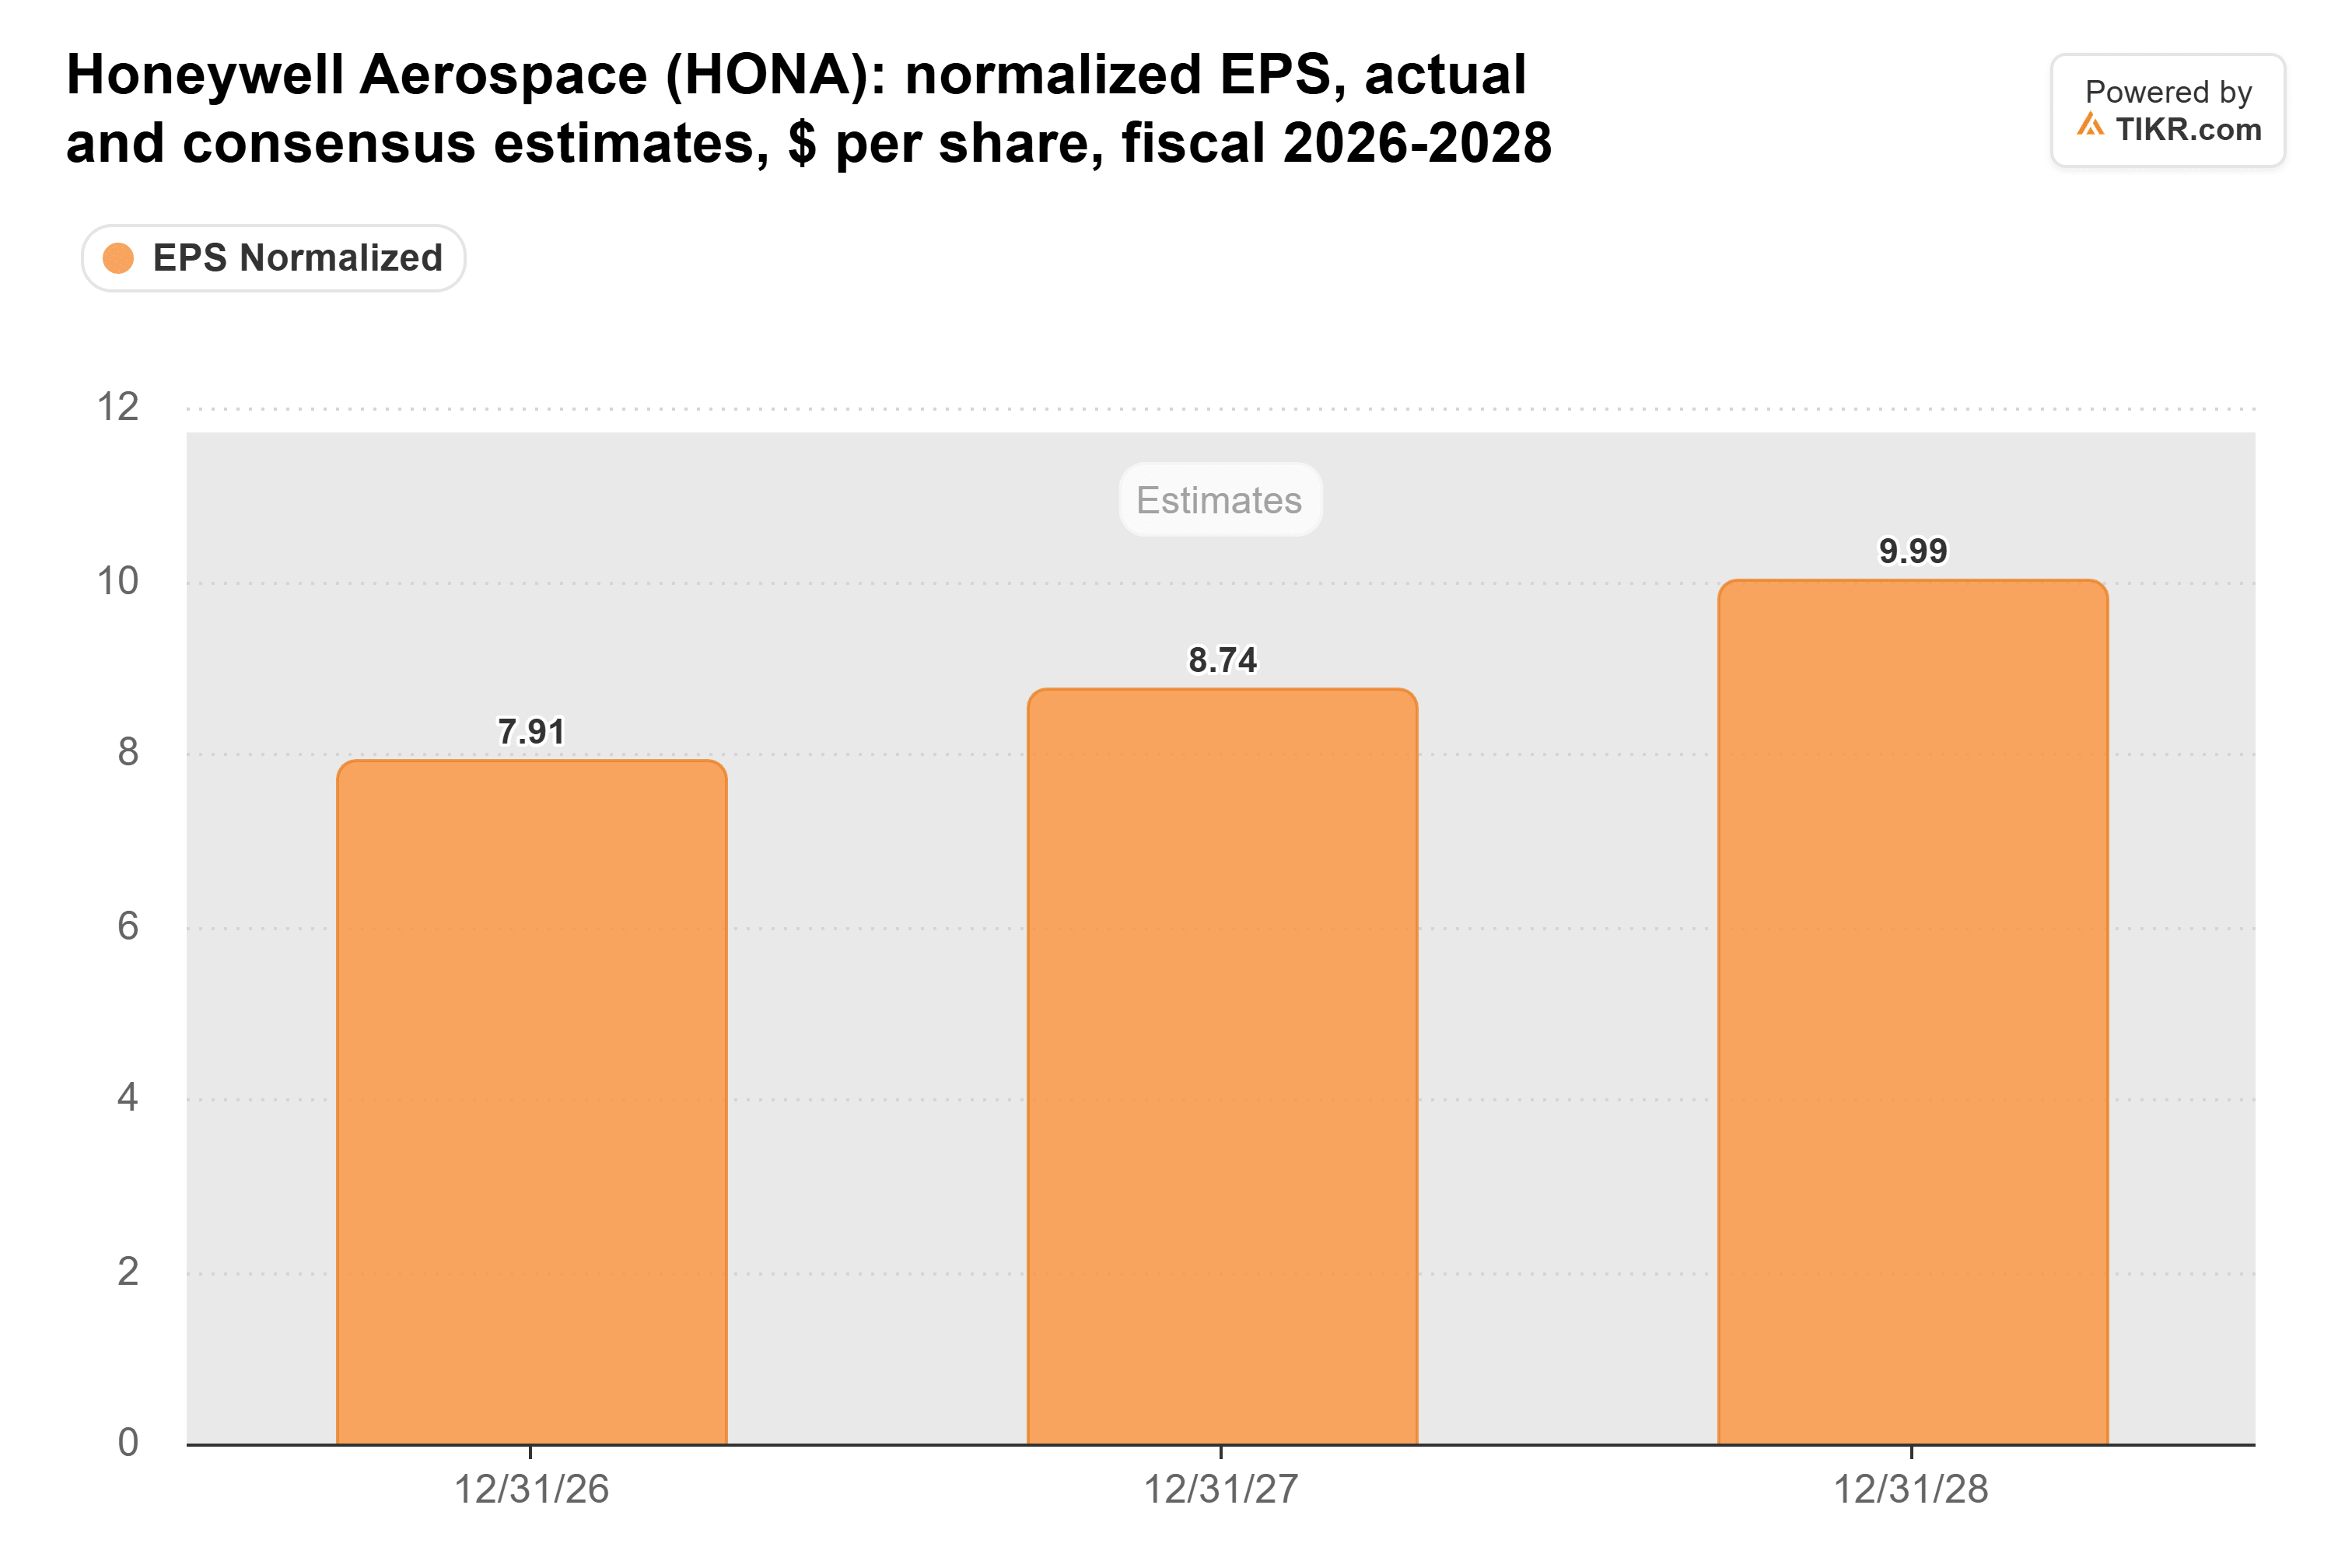
Das sind 7,91 US-Dollar je Aktie in diesem Jahr, 8,74 US-Dollar in 2027 und 9,99 US-Dollar in 2028, was ein zweistelliges Wachstum in jedem der nächsten zwei Jahre bedeutet. Trotz der Lieferprobleme sieht die Wall Street ein wachsendes Geschäft.
Die Aktie bewertet nicht viel von diesem Wachstum. Honeywell Aerospace notiert beim 20-fachen der erwarteten Gewinne, etwas unter seinem Durchschnitt von 21x seit dem Börsengang:
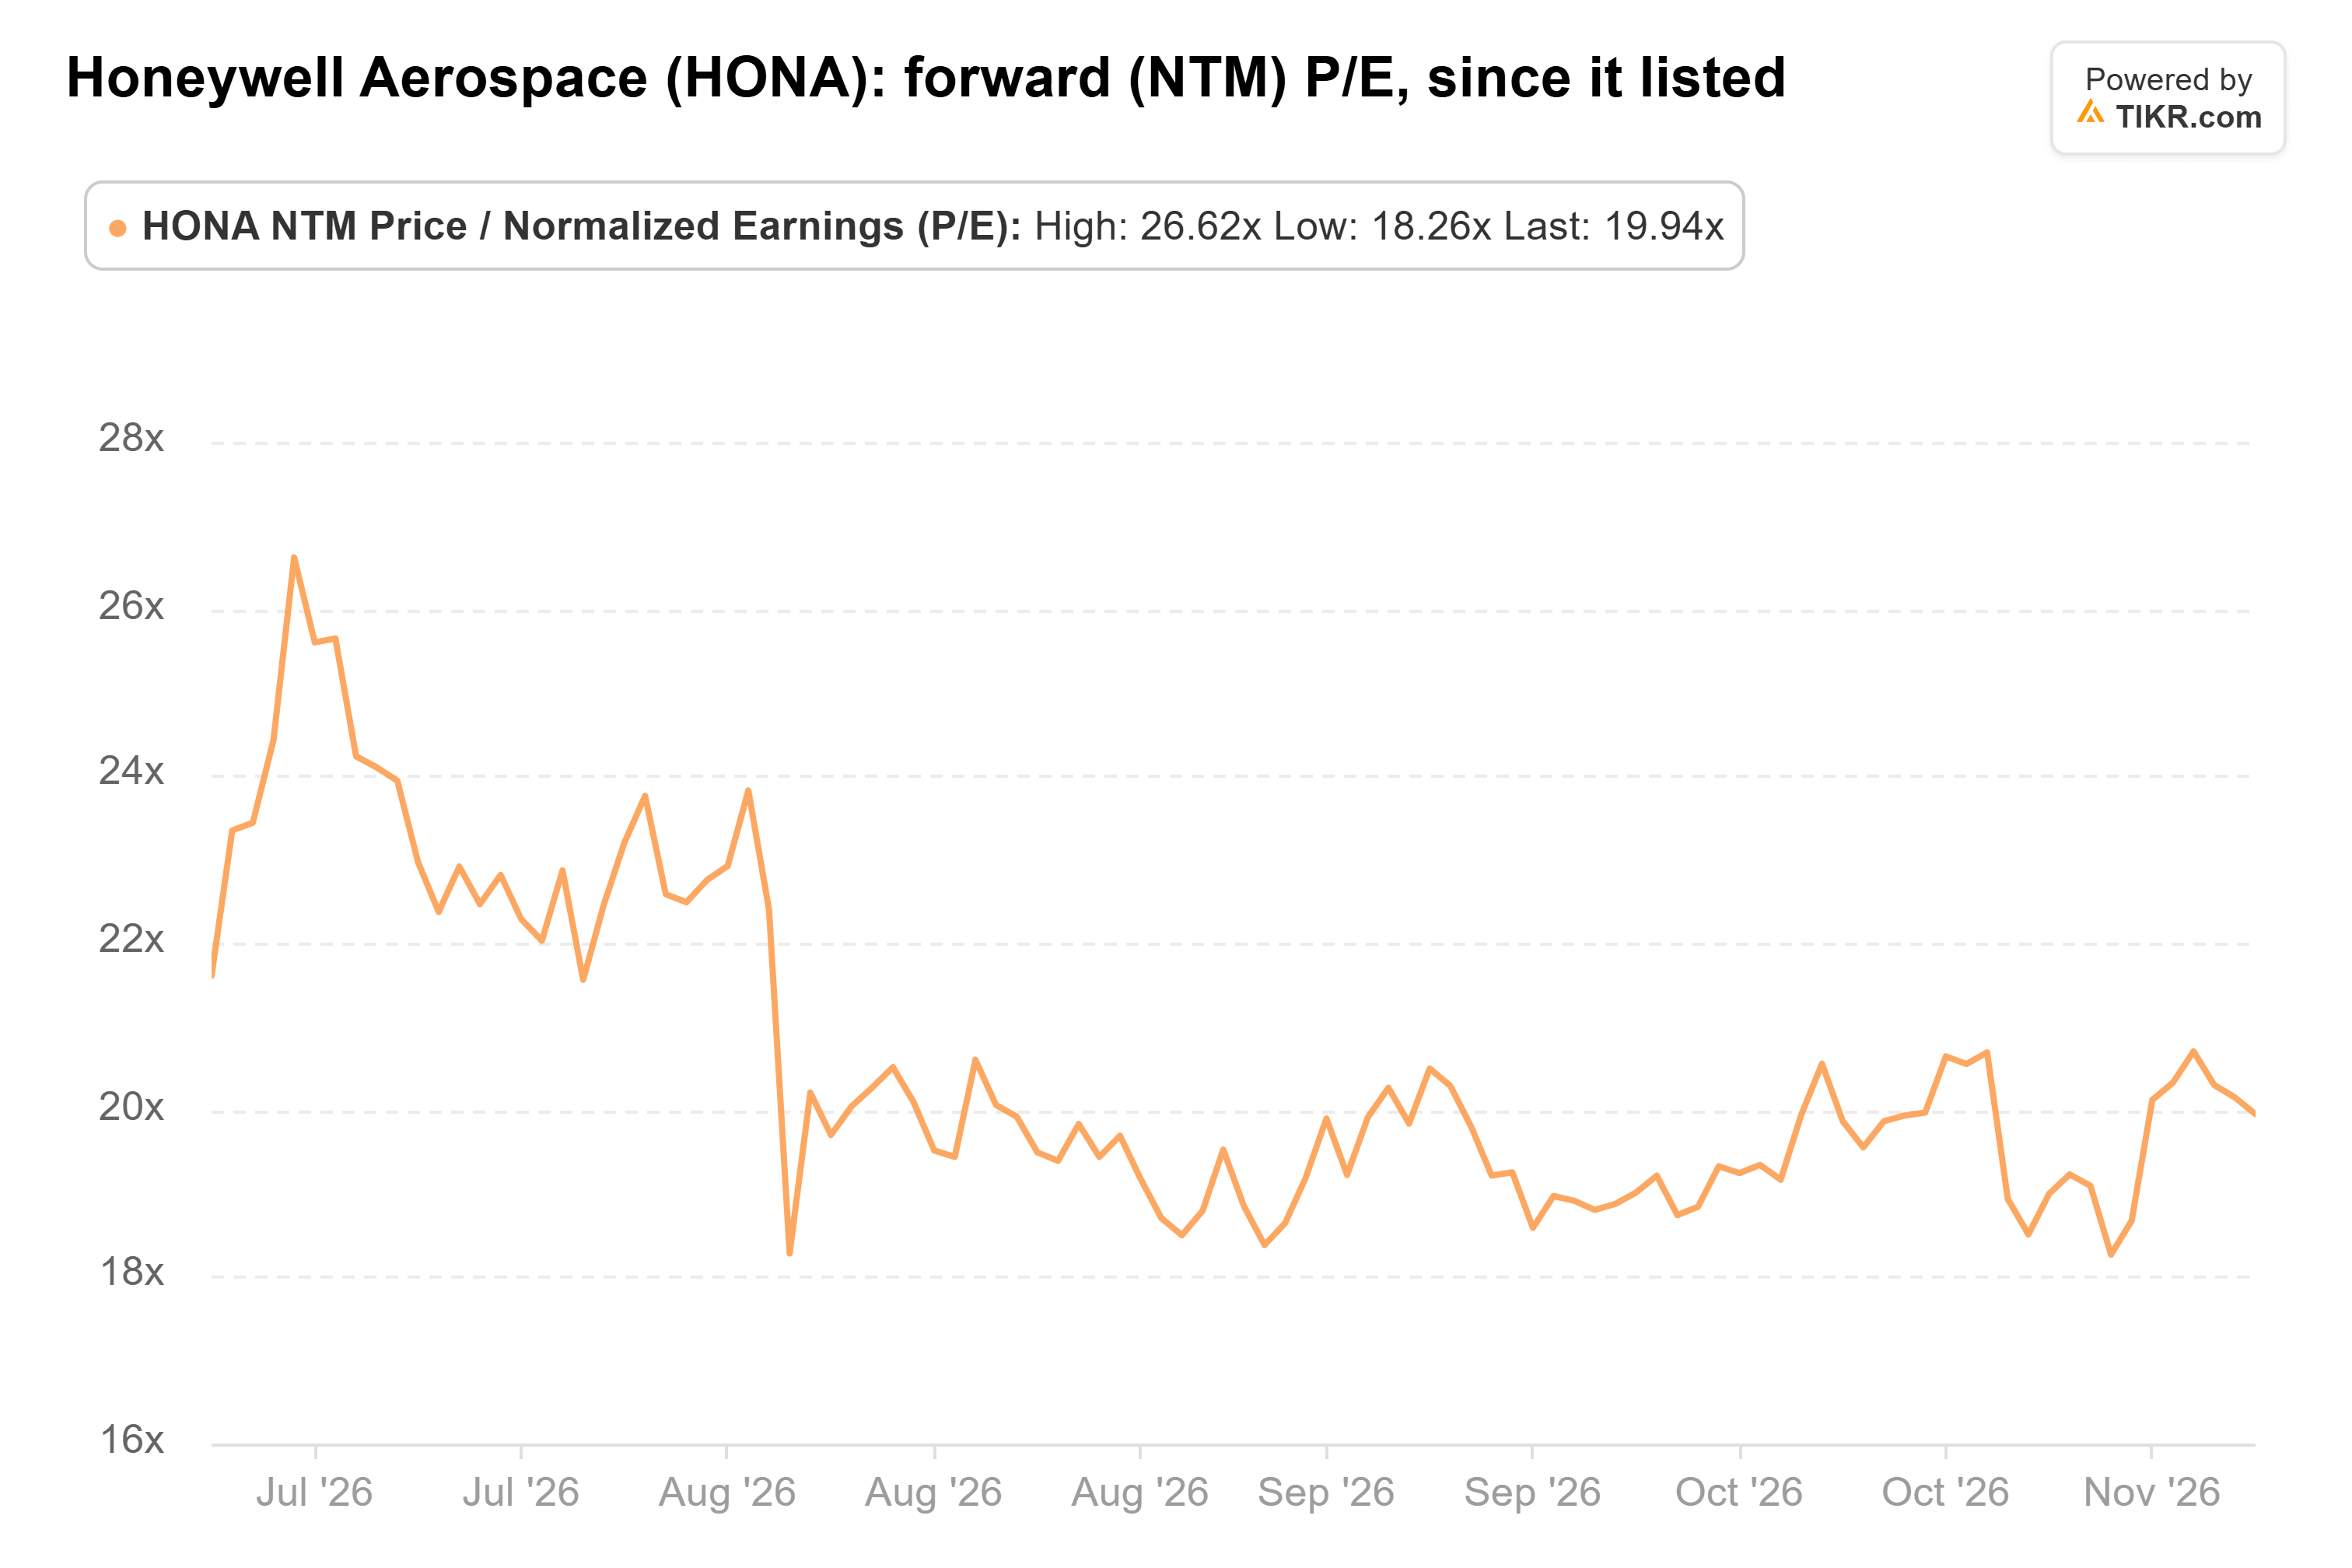
Es erreichte Anfang Juli einen Höchststand von 27x und einen Tiefststand von 18x am 5. November. Fünf Monate sind eine kurze Historie, aber der Trend ist klar: Anleger haben die Aktie viel schneller abgewertet, als Analysten ihre Gewinnschätzungen gesenkt haben.
Analysten haben auch ihre Kursziele seit der Ausgliederung deutlich gesenkt. Das Konsensziel ist von 300 US-Dollar beim Börsengang auf 193 US-Dollar gefallen:
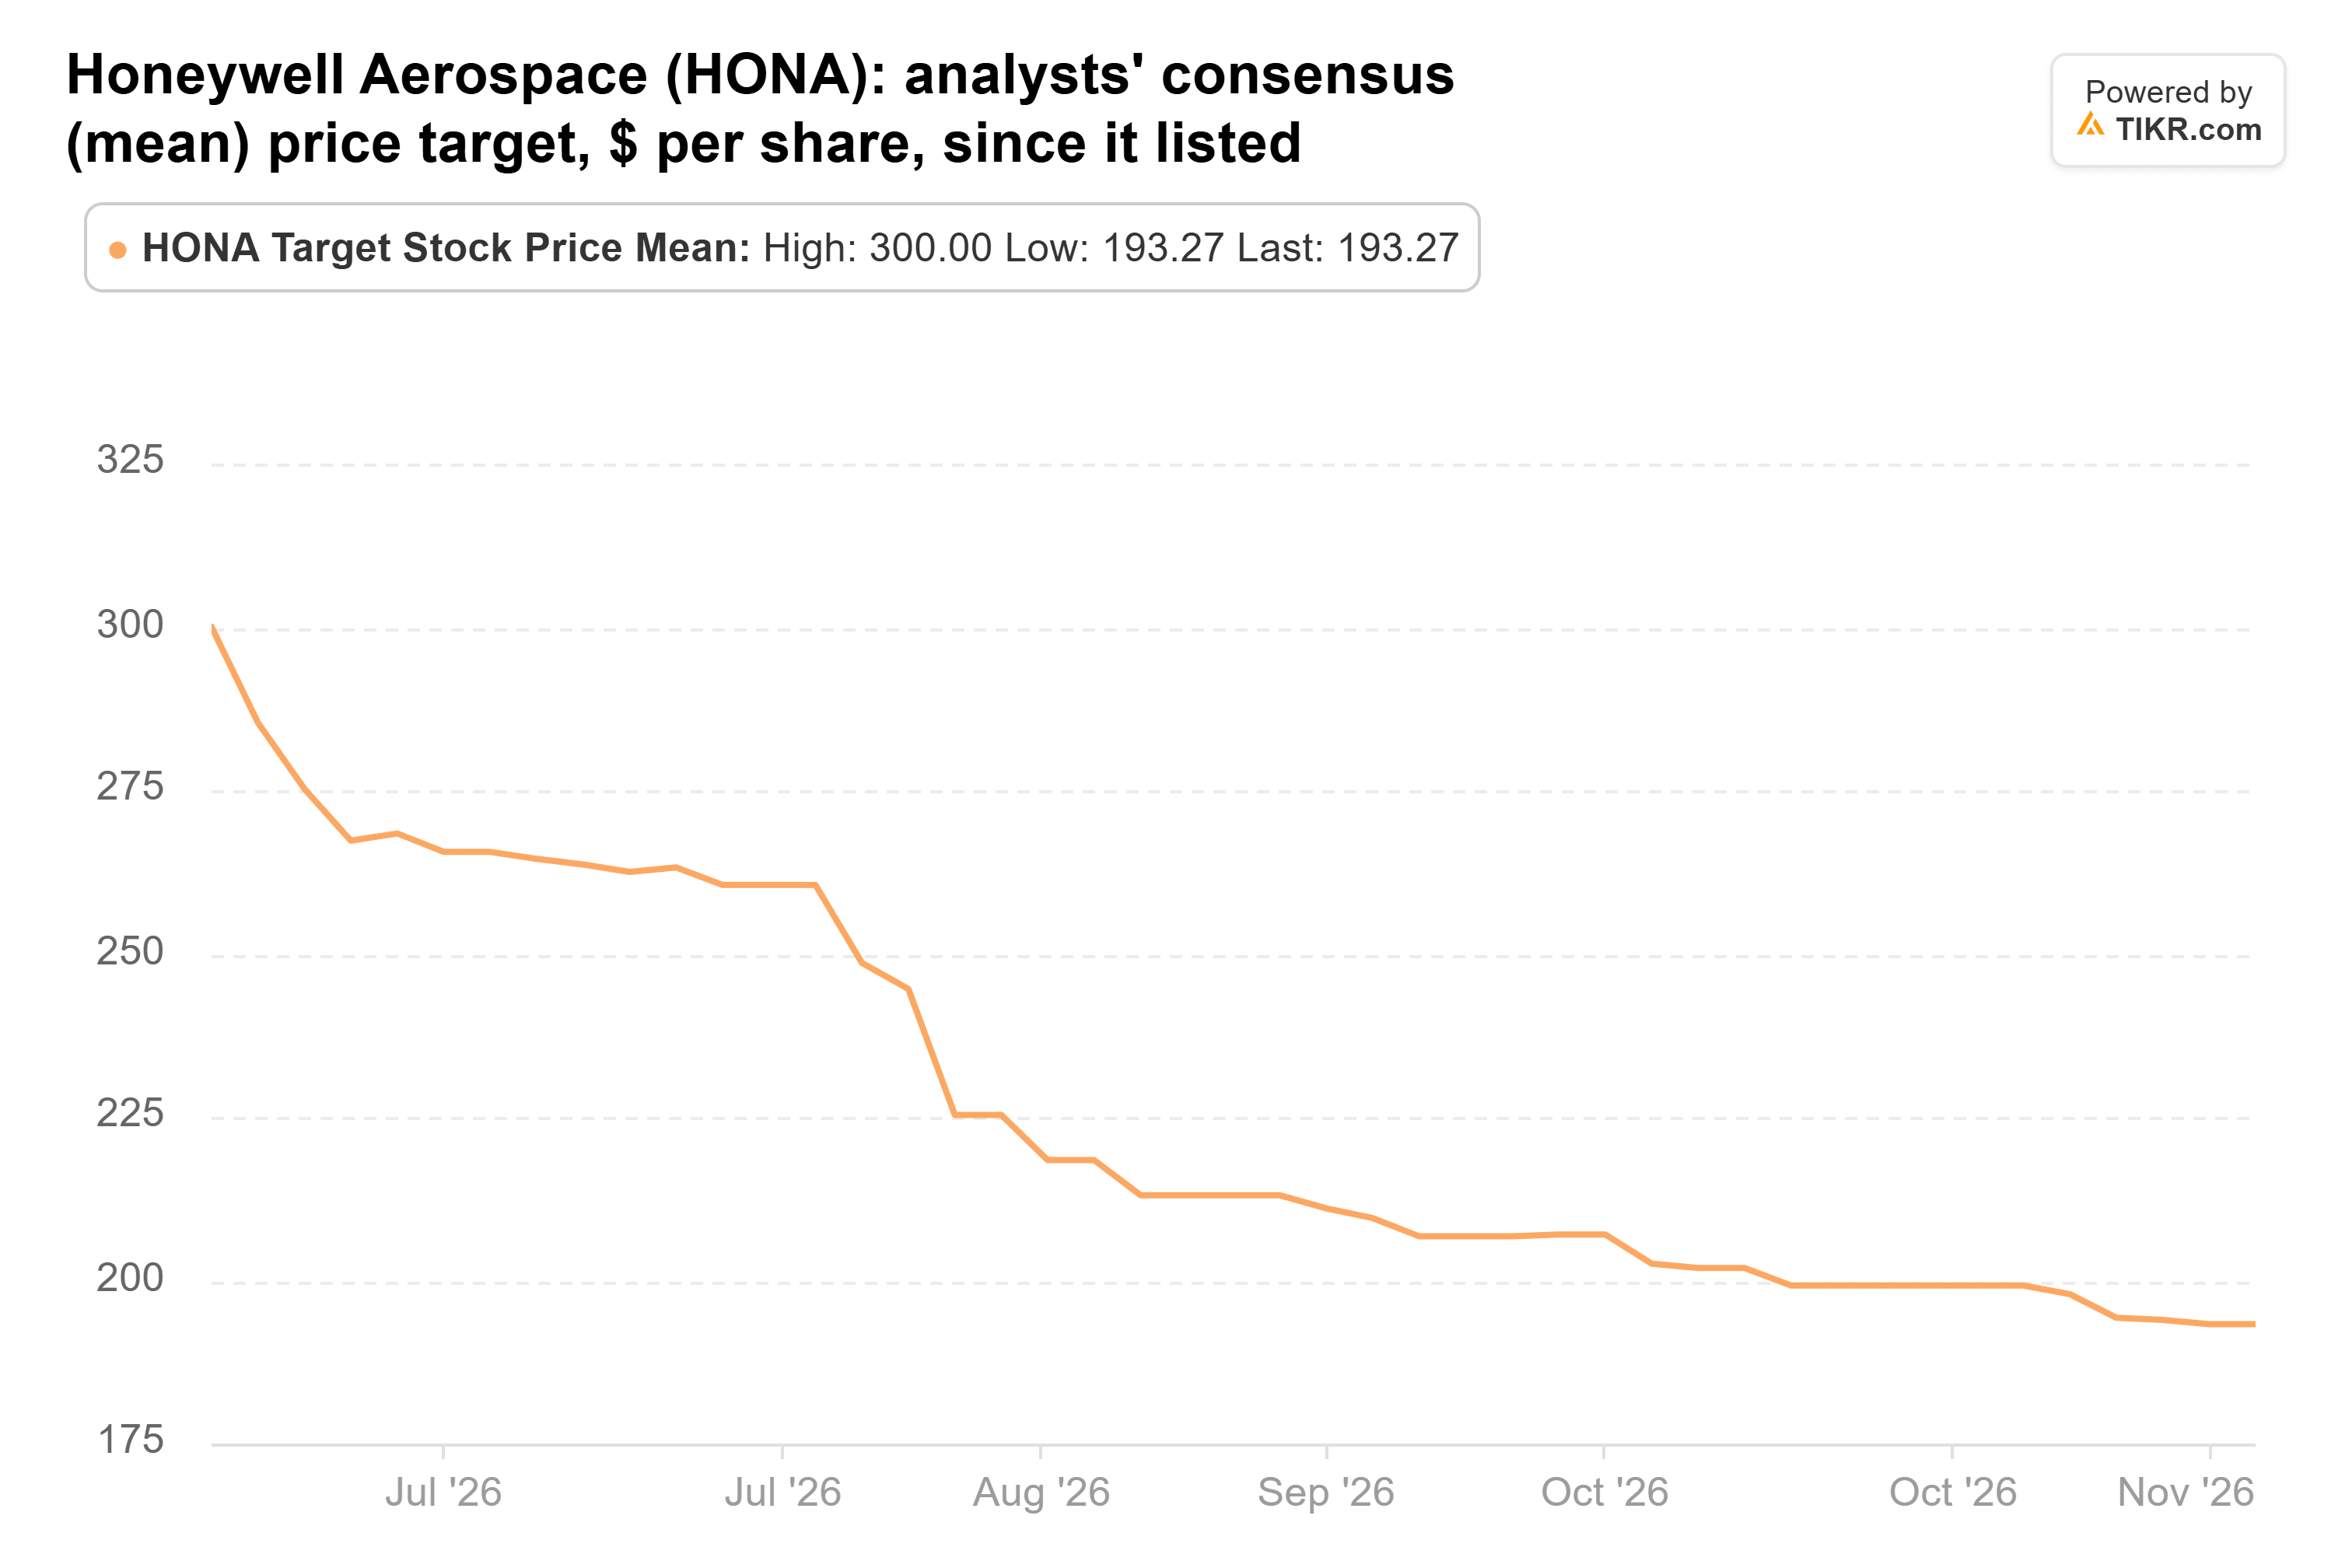
Dieser Durchschnitt von 193 US-Dollar, basierend auf 17 Analysten, liegt 18 % über dem letzten Schlusskurs von 163,36 US-Dollar. Selbst das niedrigste Ziel von 170 US-Dollar liegt über dem Aktienkurs, und das höchste liegt bei 261 US-Dollar. Die Erwartungen sind nun deutlich bescheidener als im Juni. Das gibt Honeywell Aerospace eine niedrigere Hürde zu überwinden.
Die Lieferkette entscheidet
Das Risiko ist einfach: Wenn die Lieferanten nicht aufholen, werden die Gewinnschätzungen in der ersten Grafik nach unten korrigiert, und ein günstiges KGV wird nicht mehr so günstig aussehen. Die Geschäftsführung sagte im Telefonat, dass ein zweiter Lagerlieferant hochfährt und ein weiterer Lieferant im zweiten Quartal 2027 Kapazitäten hinzufügen sollte. Das ist der Zeitplan, an dem man sich orientieren muss.
Fazit: Die Zahlen stützen Klarman. Ein Unternehmen, dessen Problem eine zu hohe Nachfrage ist, das unter seinem eigenen durchschnittlichen KGV notiert, bei dem Gewinnwachstum erwartet wird und bei dem jedes Analystenziel über dem Kurs liegt, ist ein Setup, das es wert ist, gehalten zu werden. Mit 3,5 % der 13F-Aktien von Baupost ist es eine echte Wette, ohne eine leichtsinnige zu sein.
Natürlich ist die Behebung der Lieferprobleme noch ein Plan. Der Bericht für das vierte Quartal, der Anfang nächsten Jahres erwartet wird, sollte zeigen, ob die Produktion wirklich aufholt. Der nächste 13F-Bericht von Baupost, fällig Mitte Februar, wird zeigen, ob Klarman seine Position aufgestockt hat.
Was ist die Aktie von Honeywell Aerospace also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Honeywell Aerospace wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Honeywell Aerospace kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!