Wichtige Erkenntnisse
- Rocket Lab verzeichnete einen Rekordumsatz im dritten Quartal von 267,8 Millionen US-Dollar, ein Plus von 73 %, während der Auftragsbestand um 52 % auf 3,57 Milliarden US-Dollar sprang.
- Rocket Lab verkaufte acht Neutron-Starts im Wert von über 515 Millionen US-Dollar, mehrere zu einem neuen Basispreis von 70 Millionen US-Dollar, selbst nachdem das Debüt der Rakete auf 2027 verschoben wurde.
- Der Nettoverschuld weitete sich auf 79,7 Millionen US-Dollar aus, bedingt durch Neutron-Ausgaben, eine Schuldenabschreibung und Kosten im Zusammenhang mit dem Iridium-Deal.
- Der Bericht für das vierte Quartal, der im Februar erwartet wird, sollte zeigen, ob der Umsatz im prognostizierten Bereich von 270 bis 290 Millionen US-Dollar liegt.
Rocket Lab (RKLB) bucht Aufträge viel schneller, als es sie ausführen kann. Sein drittes Quartal zeigte, wie groß der Abstand ist.
Das Unternehmen meldete am 9. November einen Rekordumsatz von 267,8 Millionen US-Dollar, ein Plus von 73 % gegenüber dem Vorjahreszeitraum und über der eigenen Prognose von 250 bis 265 Millionen US-Dollar. Der Auftragsbestand sprang innerhalb von drei Monaten um 52 % auf 3,57 Milliarden US-Dollar.
Die Rechnung kam jedoch mit. Der Nettoverschuld weitete sich auf 79,7 Millionen US-Dollar aus, teilweise aufgrund von Kosten im Zusammenhang mit Iridium Communications (IRDM), dem Satellitennetzwerk, das Rocket Lab im Juni für 54 US-Dollar pro Aktie zu kaufen vereinbart hatte.
CEO Peter Beck nannte es "ein prägendes Quartal für Rocket Lab". Die schwierigere Frage ist, wie viel diese Nachfrage kostet, bevor sie sich in Gewinn verwandelt.
Space Systems trägt die Hauptlast
Space Systems leistete erneut den größten Teil der Arbeit. Dieses Segment erwirtschaftete 214,8 Millionen US-Dollar, ein Plus von 88 %, durch Satellitenfertigung und Akquisitionen. Unterdessen wuchs Launch Services um 30 % auf 53,1 Millionen US-Dollar durch sechs Electron-Missionen, gegenüber vier im Vorjahresquartal.
Einige andere Zahlen stachen hervor:
- Der Umsatz stieg gegenüber dem zweiten Quartal um 14,4 %.
- Die GAAP-Bruttomarge belief sich auf 33,6 %, gegenüber 37,0 % im Vorjahreszeitraum.
- Der operative Cashflow wurde positiv und belief sich auf 7,2 Millionen US-Dollar.
Die Mischung neigt sich also weiterhin zugunsten von Spacecraft...
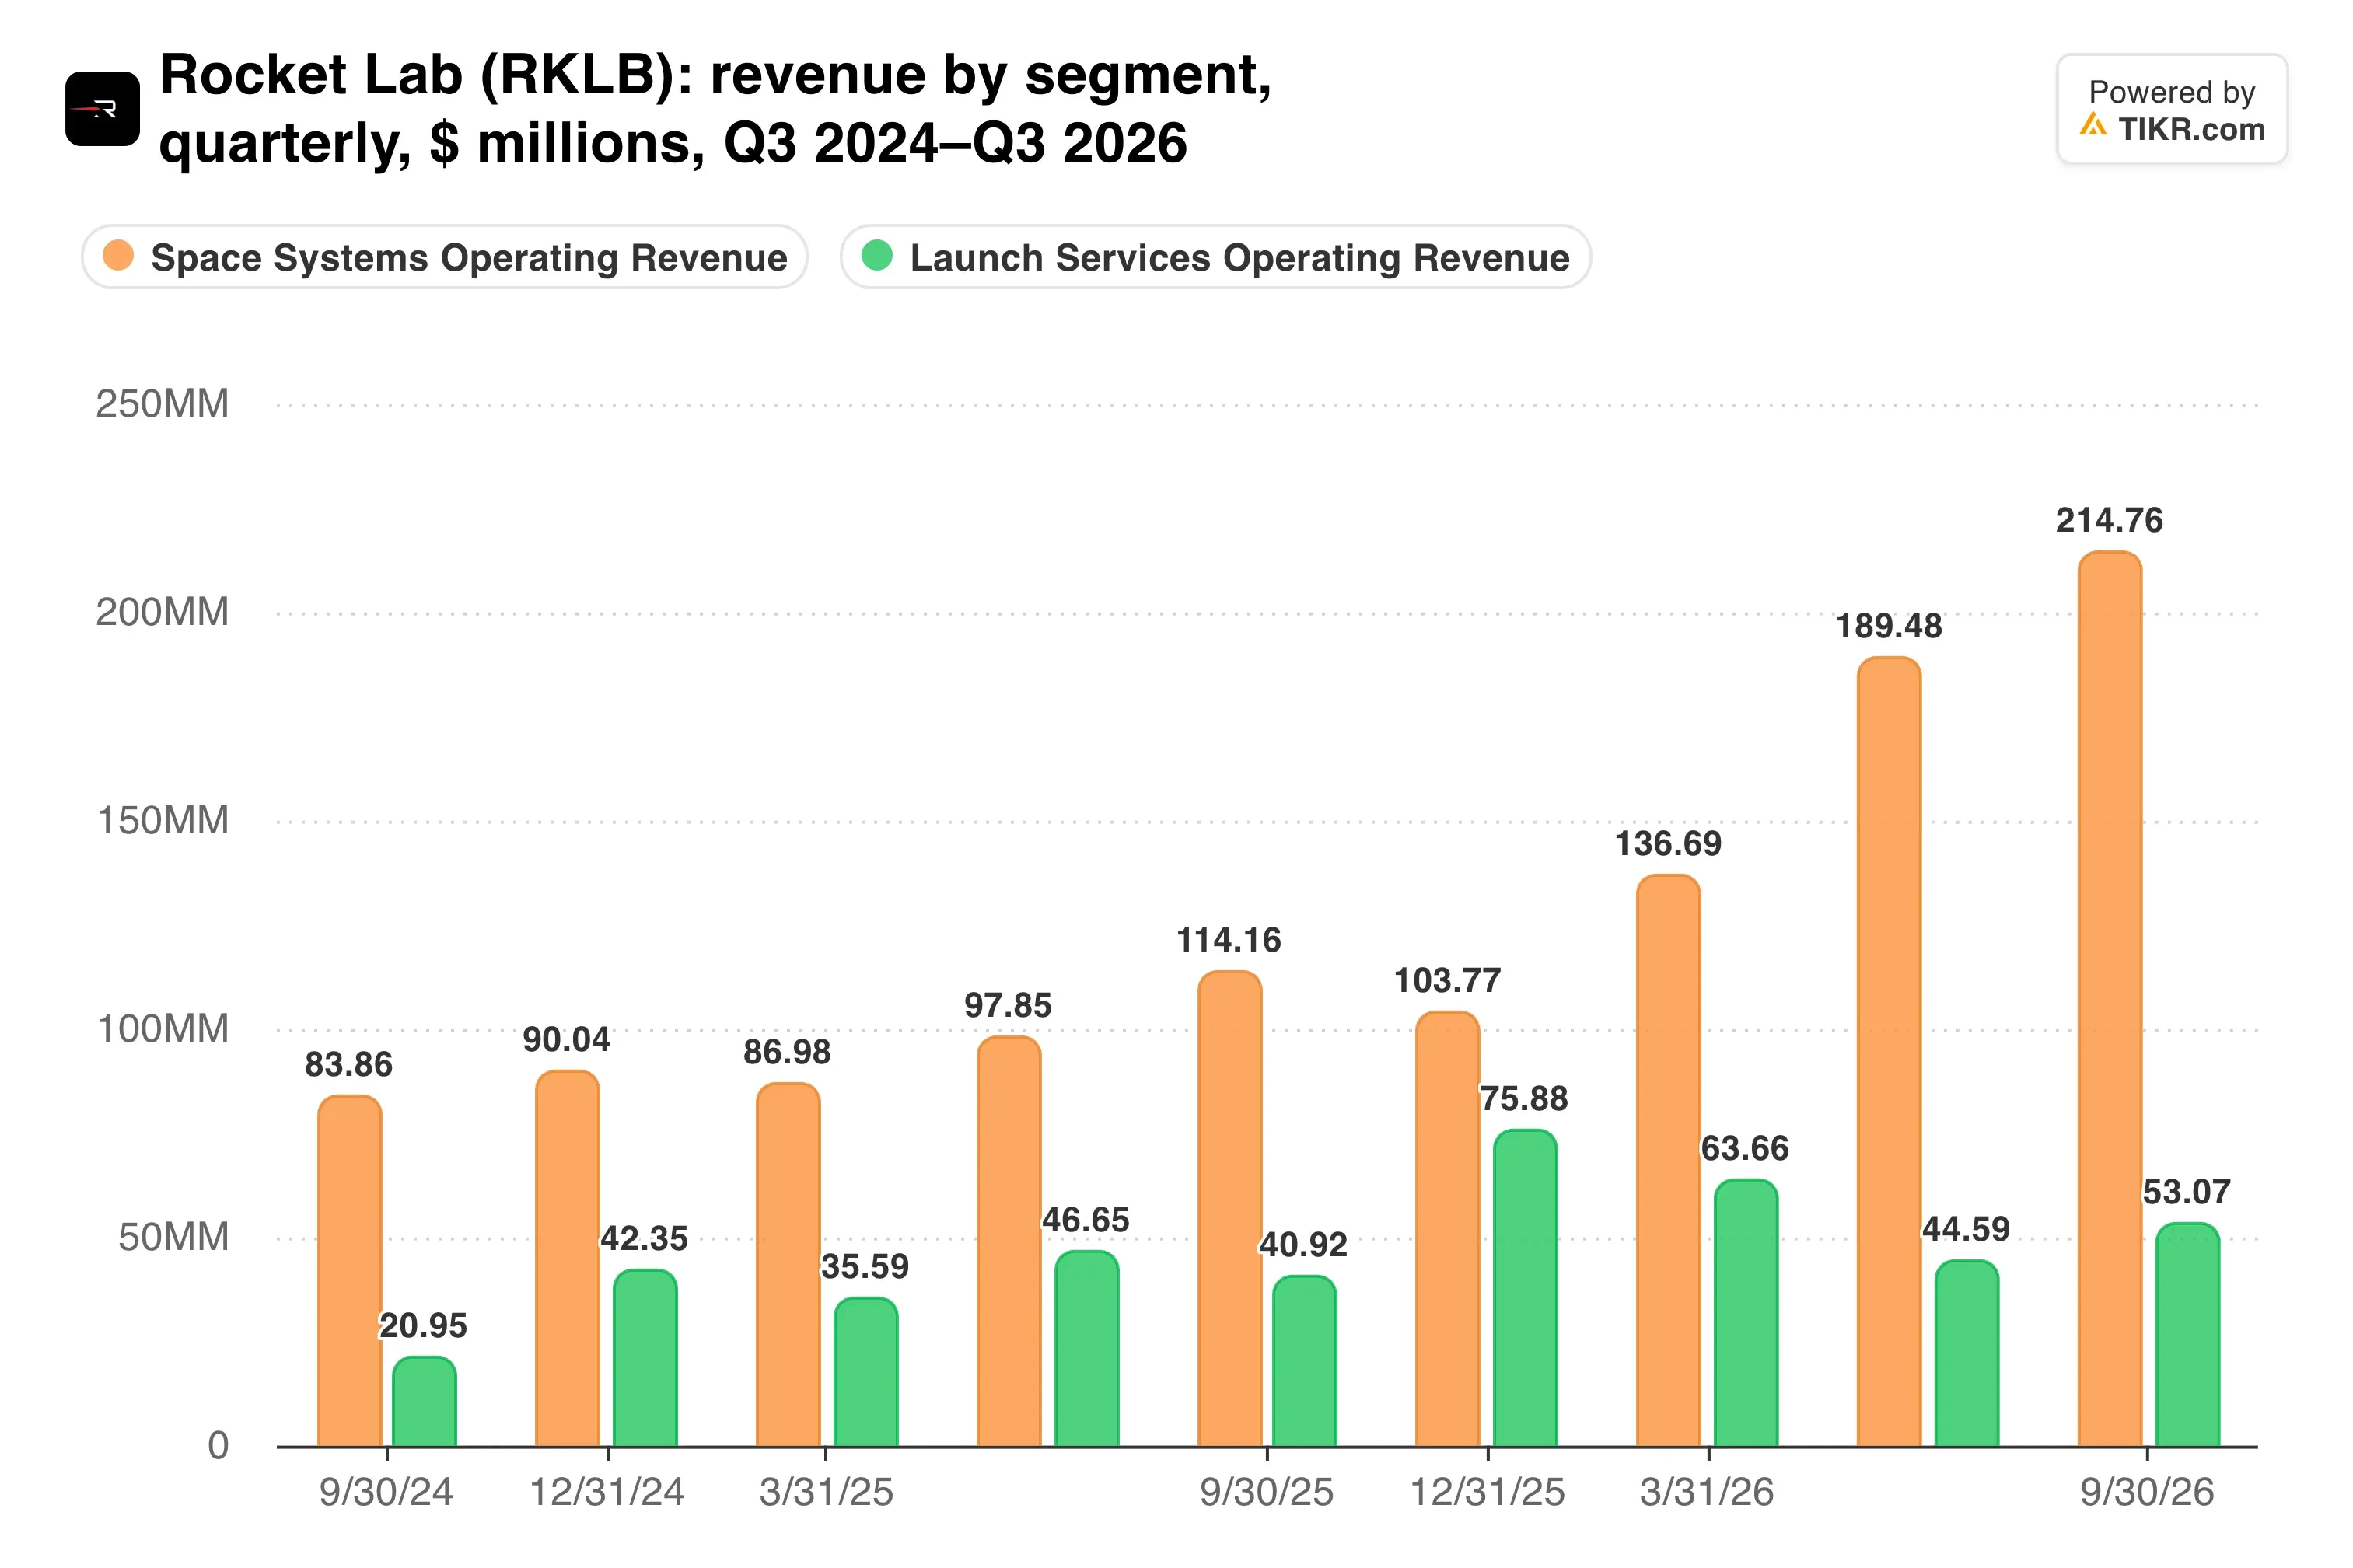
Space Systems machte im Quartal etwa 80 % des Umsatzes aus.
Neutron verkauft sich, bevor es fliegt
Der Auftragsbestand ist die eigentliche Schlagzeile. Rocket Lab schloss Startaufträge im Wert von etwa 1 Milliarde US-Dollar für Electron, HASTE und Neutron ab, plus 470 Millionen US-Dollar für Space Systems. Sein Start-Auftragsbestand beläuft sich nun auf 117 Missionen.
Der Anteil von Neutron ist der überraschende. Im Oktober verschob ein Fertigungsfehler in einem Treibstofftank den Erstflug auf 2027, und die Aktien fielen in den erweiterten Handelszeiten um etwa 6 % auf diese Nachricht hin. Dennoch verkaufte Rocket Lab acht Neutron-Starts im Wert von über 515 Millionen US-Dollar. Mehrere davon hatten einen neuen Basispreis von 70 Millionen US-Dollar, gegenüber zuvor 55 Millionen US-Dollar.
CFO Adam Spice sagte im Telefonat, das Unternehmen habe sich "für einen höheren durchschnittlichen Verkaufspreis (ASP) und ein geringeres Volumen entschieden". Das zeigt, wie knapp die Startkapazitäten geworden sind.
Kann der Umsatz mit all diesen Buchungen Schritt halten?
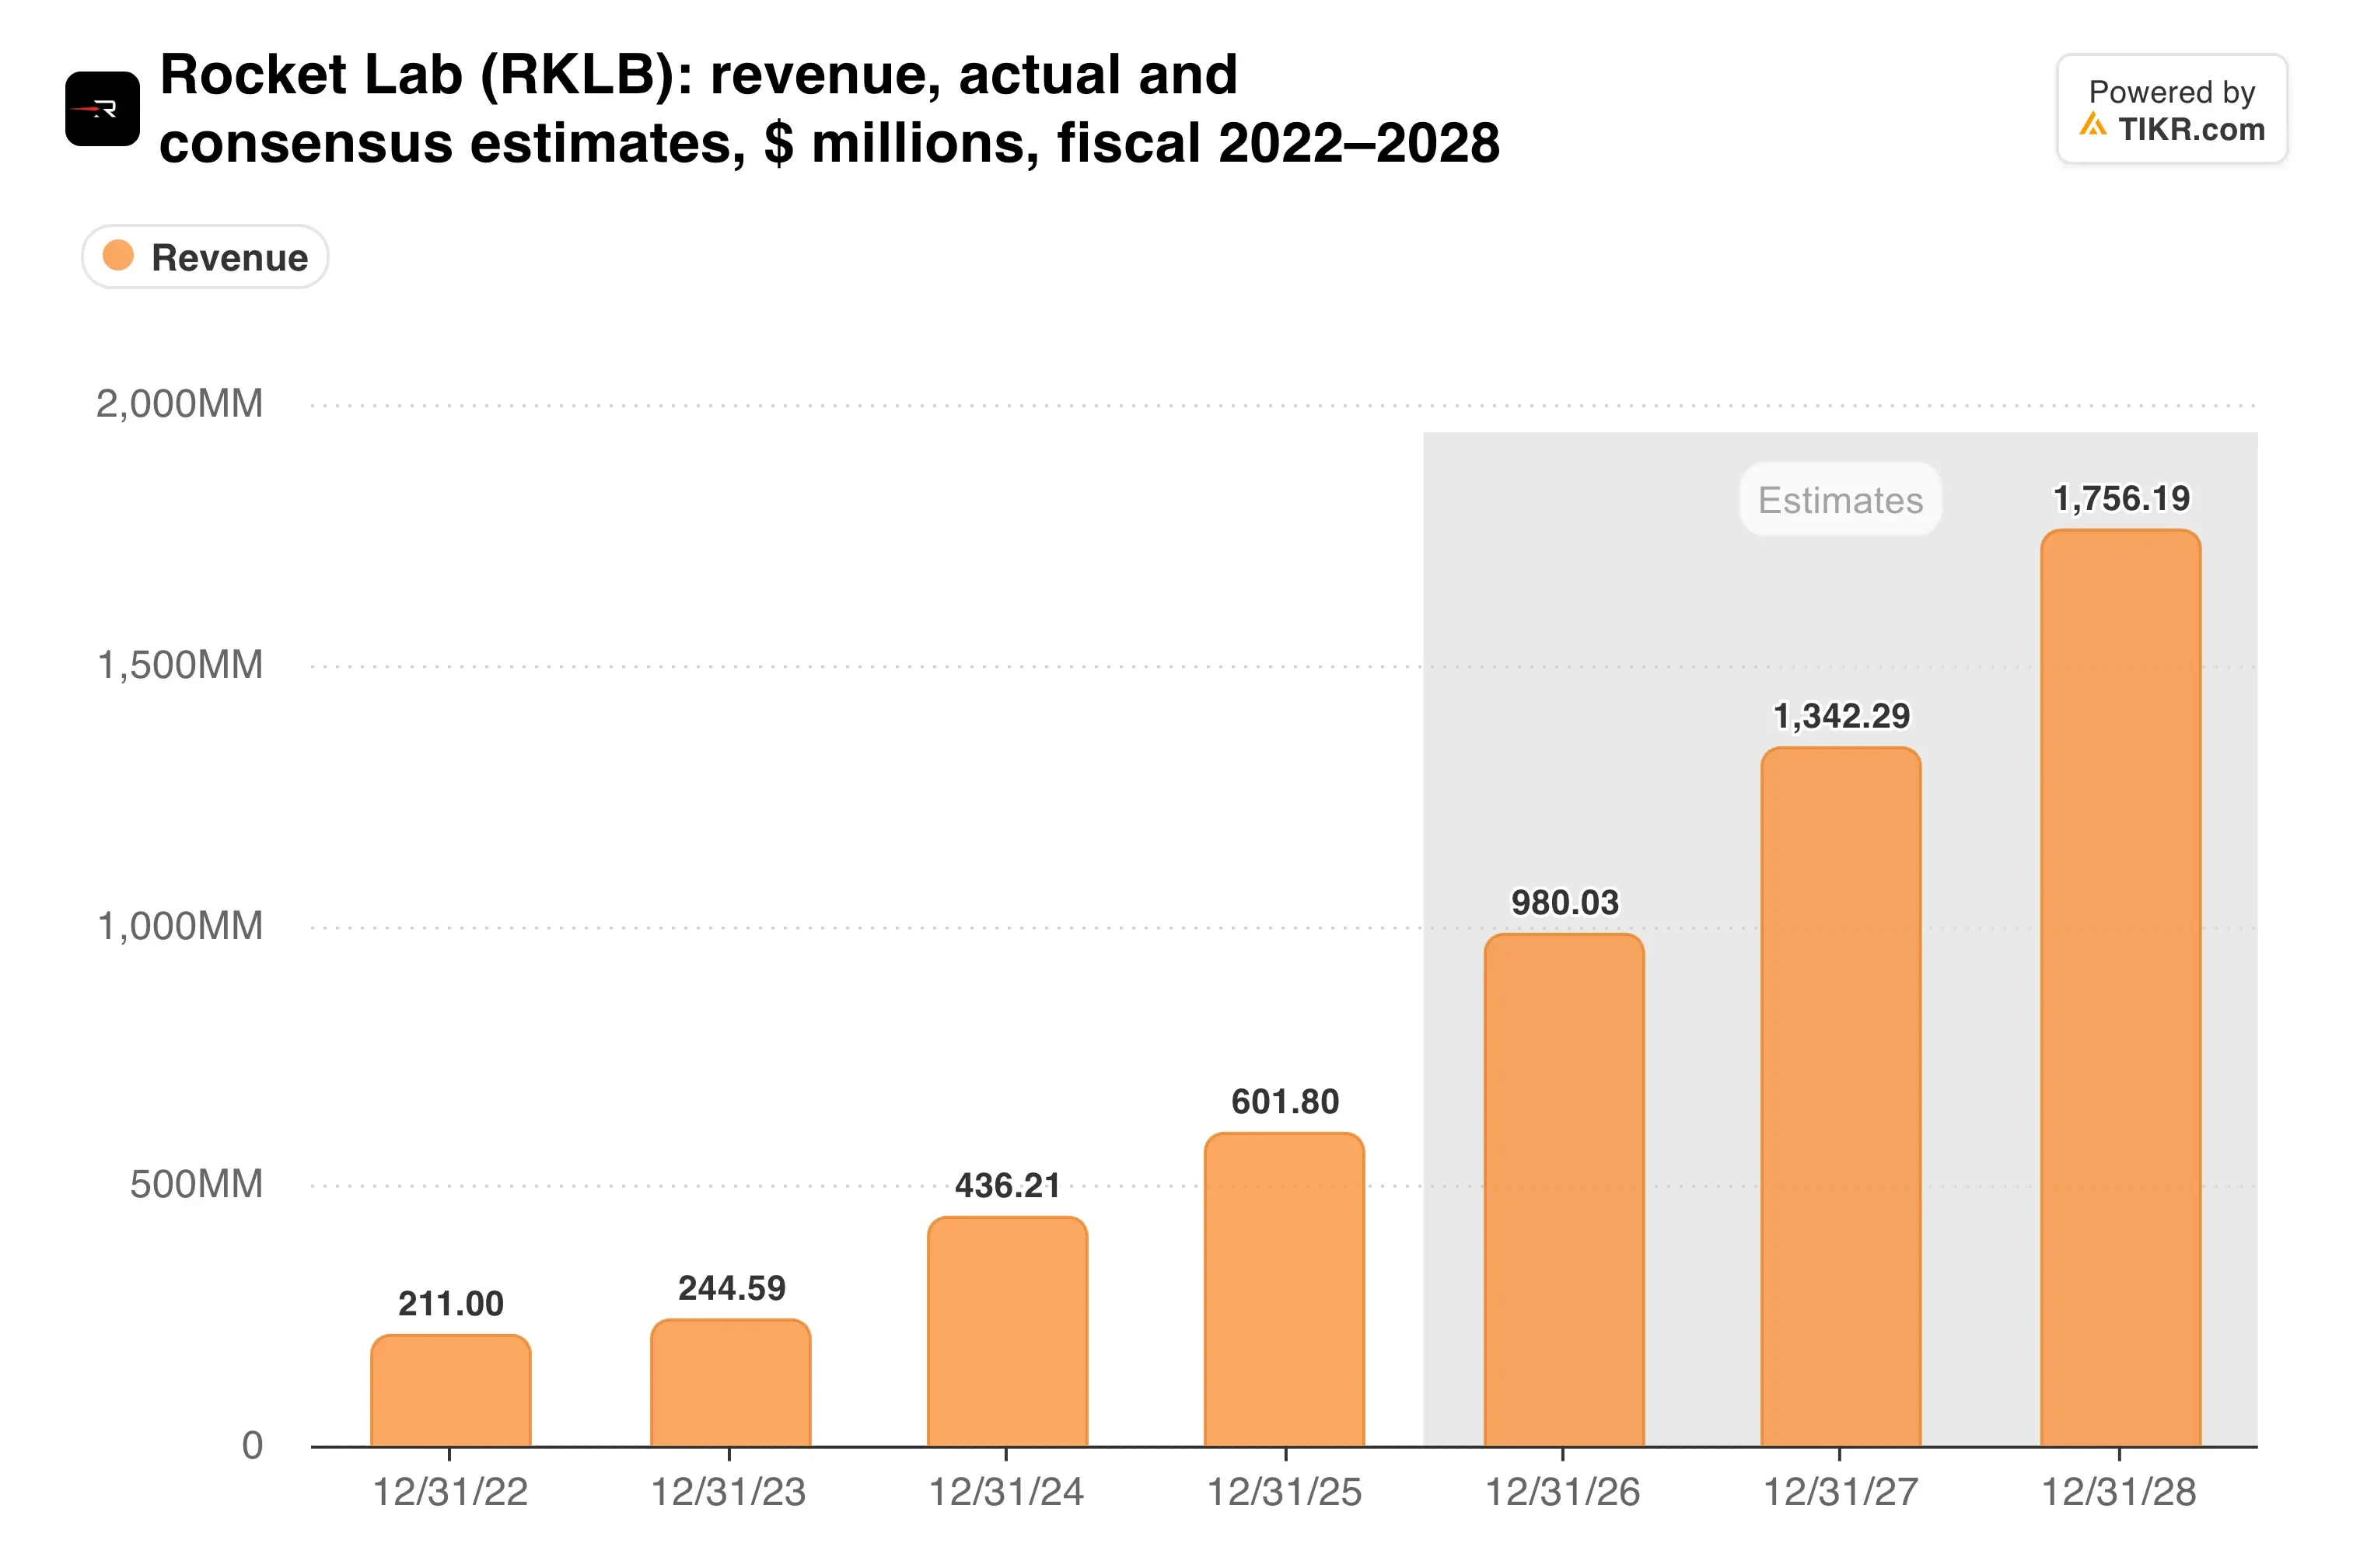
Die Prognose für das vierte Quartal liegt bei 270 bis 290 Millionen US-Dollar, was einen weiteren Rekord bedeuten würde. Das Management erwartet auch, dass sich die GAAP-Bruttomarge auf 34 % bis 36 % erholt.
TIKR verfolgt 21 Analysten zu Rocket Lab. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Rocket Lab zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Rocket Lab ansehen
Die Verluste müssen noch schrumpfen
Die Gewinnschwelle ist noch weit entfernt. Die Ausgaben für Forschung und Entwicklung stiegen um 39 % auf 98,4 Millionen US-Dollar, hauptsächlich für Neutron, während der operative Verlust auf 79,2 Millionen US-Dollar von 59,0 Millionen US-Dollar anwuchs.
Der Nettoverschuld sieht jedoch schlimmer aus als das darunterliegende Geschäft. Er enthält eine Abschreibung von 27,3 Millionen US-Dollar für zurückgezogene Schulden und 21,3 Millionen US-Dollar Transaktionskosten. Der bereinigte EBITDA-Verlust verringerte sich tatsächlich auf 18,0 Millionen US-Dollar gegenüber 26,3 Millionen US-Dollar im Vorjahreszeitraum.
Die Verwässerung ist die andere Kostenstelle. Rocket Lab sammelte in diesem Jahr etwa 3,9 Milliarden US-Dollar durch Aktienverkäufe ein, sodass es nun über 4,45 Milliarden US-Dollar Bargeld verfügt. Die gewichtete Aktienanzahl stieg in einem Jahr um etwa 23 %, und dieses Geld finanziert auch Iridium.
Hier wird die Wette interessant. Iridium erzielte im Jahr 2025 einen operativen EBITDA von 495 Millionen US-Dollar bei einem Umsatz von 871,7 Millionen US-Dollar, eine Marge von 57 %. So weit liegen die beiden Geschäfte heute auseinander.
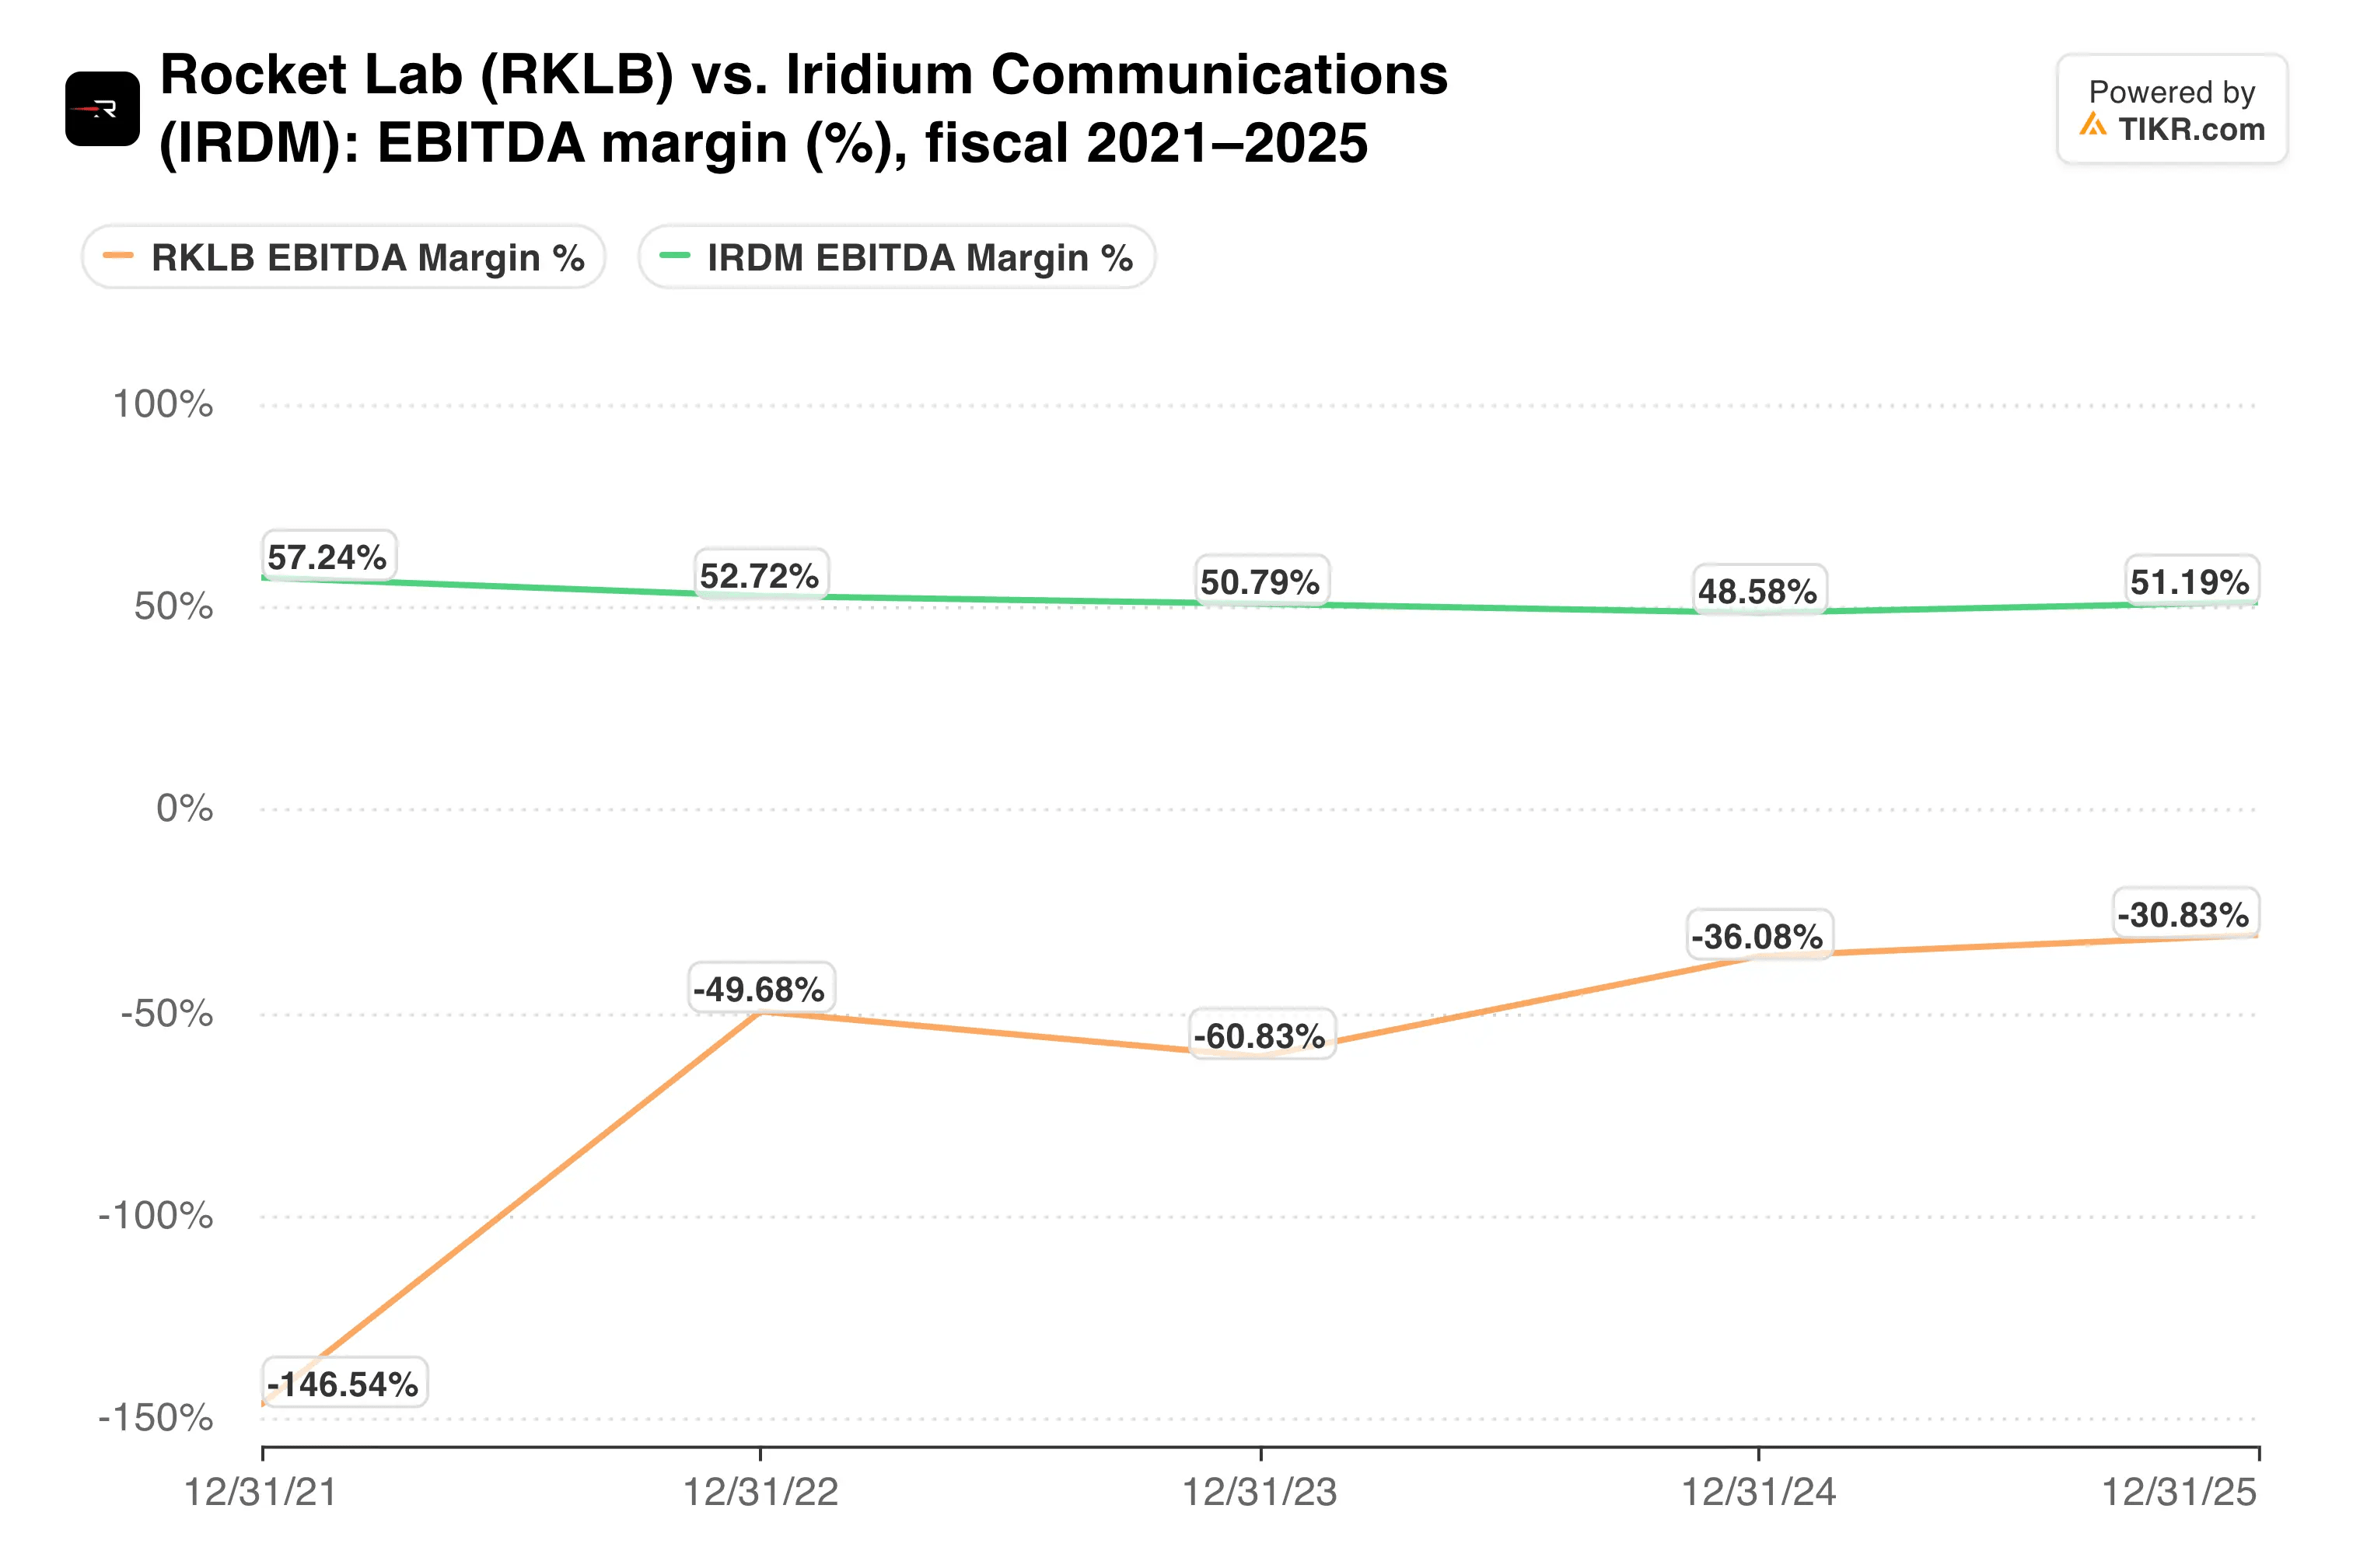
Iridium würde die Gewinne bringen, die Rocket Lab noch fehlen.
Meine Einschätzung: Die Nachfrage ist real, und die Preiserhöhung für eine Rakete, die noch nicht geflogen ist, ist ein starkes Signal. Aber die Aktie hängt nun davon ab, dass zwei Dinge richtig laufen: Neutron fliegt 2027 und der Iridium-Deal schließt bis Mitte 2027. Ich würde einen festen Starttermin sehen wollen, bevor ich einen höheren Preis zahle.
Der nächste Kontrollpunkt ist der Bericht für das vierte Quartal, der im Februar erwartet wird. Er sollte zeigen, ob der Umsatz von etwa 280 Millionen US-Dollar mit einem bereinigten EBITDA-Verlust innerhalb des prognostizierten Bereichs von 14 bis 20 Millionen US-Dollar einhergeht.
Was ist die Rocket Lab-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Rocket Lab wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!