Die wichtigsten Punkte
- Die Aktie von Redwire (RDW) fiel zwischen dem 30. Oktober und dem 6. November um 14,1 % und schloss bei 7,21 $, nachdem der Umsatz im dritten Quartal die Erwartungen von Wall Street verfehlte.
- Der Umsatz stieg um 5,4 % auf 109,0 Mio. $, während Redwire einen Rekordauftragsbestand von 619,7 Mio. $ und eine Bruttomarge von 32,3 % meldete.
- Das Management hielt an seiner Umsatzprognose für 2026 von 450 Mio. $ bis 500 Mio. $ fest, wofür im vierten Quartal etwa 127 Mio. $ Umsatz erforderlich sind, um die Untergrenze zu erreichen.
- Redwire wurde am 6. November mit etwa dem 2,9-fachen des erwarteten Umsatzes gehandelt, was über dem Fünfjahresdurchschnitt von 2,1x liegt und trotz des Kursrückgangs ein Ausführungsrisiko darstellt.
Was ist passiert?
Die Aktie von Redwire (RDW) fiel zwischen dem 30. Oktober und dem 6. November um 14,1 % und schloss bei 7,21 $, da der enttäuschende Umsatz im dritten Quartal Bedenken hinsichtlich der Fähigkeit des Unternehmens aufkommen ließ, seinen wachsenden Auftragsbestand in Umsatz umzuwandeln.
Das Unternehmen für Raumfahrt- und Verteidigungstechnologie meldete einen Umsatz im dritten Quartal von 109,0 Mio. $, ein Plus von 5,4 % gegenüber dem Vorjahr, aber unter den Analystenerwartungen von etwa 126,6 Mio. $.
Redwire-Vorstandsvorsitzender und CEO Peter Cannito räumte die Herausforderungen in der Gewinnmitteilung für das dritte Quartal ein und erklärte, dass "der Zeitpunkt der Umsatzerlöse weiterhin ungleichmäßig ist."
Die Ergebnisse zeigten jedoch auch Anzeichen für eine zugrunde liegende Nachfrage. Der Auftragsbestand von Redwire erreichte einen Rekordwert von 619,7 Mio. $, fast 75 % höher als ein Jahr zuvor, während sich die Bruttomarge von 16,3 % auf 32,3 % ausweitete.
Die Schwäche konzentrierte sich auf den Bereich Defense Tech, wo der Quartalsumsatz auf 47,8 Mio. $ gegenüber 56,9 Mio. $ im Vorjahr zurückging. Der Umsatz im Space-Segment stieg hingegen auf 61,3 Mio. $ von 46,5 Mio. $.
Während der Konferenz zum dritten Quartal erläuterte CFO Chris Edmunds, dass der Umsatz aus bestimmten Defense-Tech-Produkten bei Auslieferung erfasst wird, anders als bei einem Großteil des Raumfahrtgeschäfts von Redwire, wo der Umsatz über die Zeit erfasst wird.
Das Management wies auch auf 46,8 Mio. $ an unfertigen und fertigen Lagerbeständen Ende September hin, was darauf hindeutet, dass die Fertigstellung der Lieferungen einen stärkeren Umsatz im vierten Quartal unterstützen könnte.
Die zentrale Herausforderung besteht darin, diese Produkte bis Jahresende in verbuchte Verkäufe umzuwandeln.
Redwire erzielte in den ersten neun Monaten 2026 einen Umsatz von 323,1 Mio. $ und hielt an seiner Jahresprognose von 450 Mio. $ bis 500 Mio. $ fest.
Um diesen Bereich zu erreichen, sind im vierten Quartal etwa 127 Mio. $ bis 177 Mio. $ Umsatz erforderlich, was jeden bisherigen Quartalswert in diesem Jahr übertrifft.
Beim Mittelwert von 475 Mio. $ benötigte Redwire im vierten Quartal etwa 152 Mio. $ Umsatz, fast 39 % mehr als im dritten Quartal.
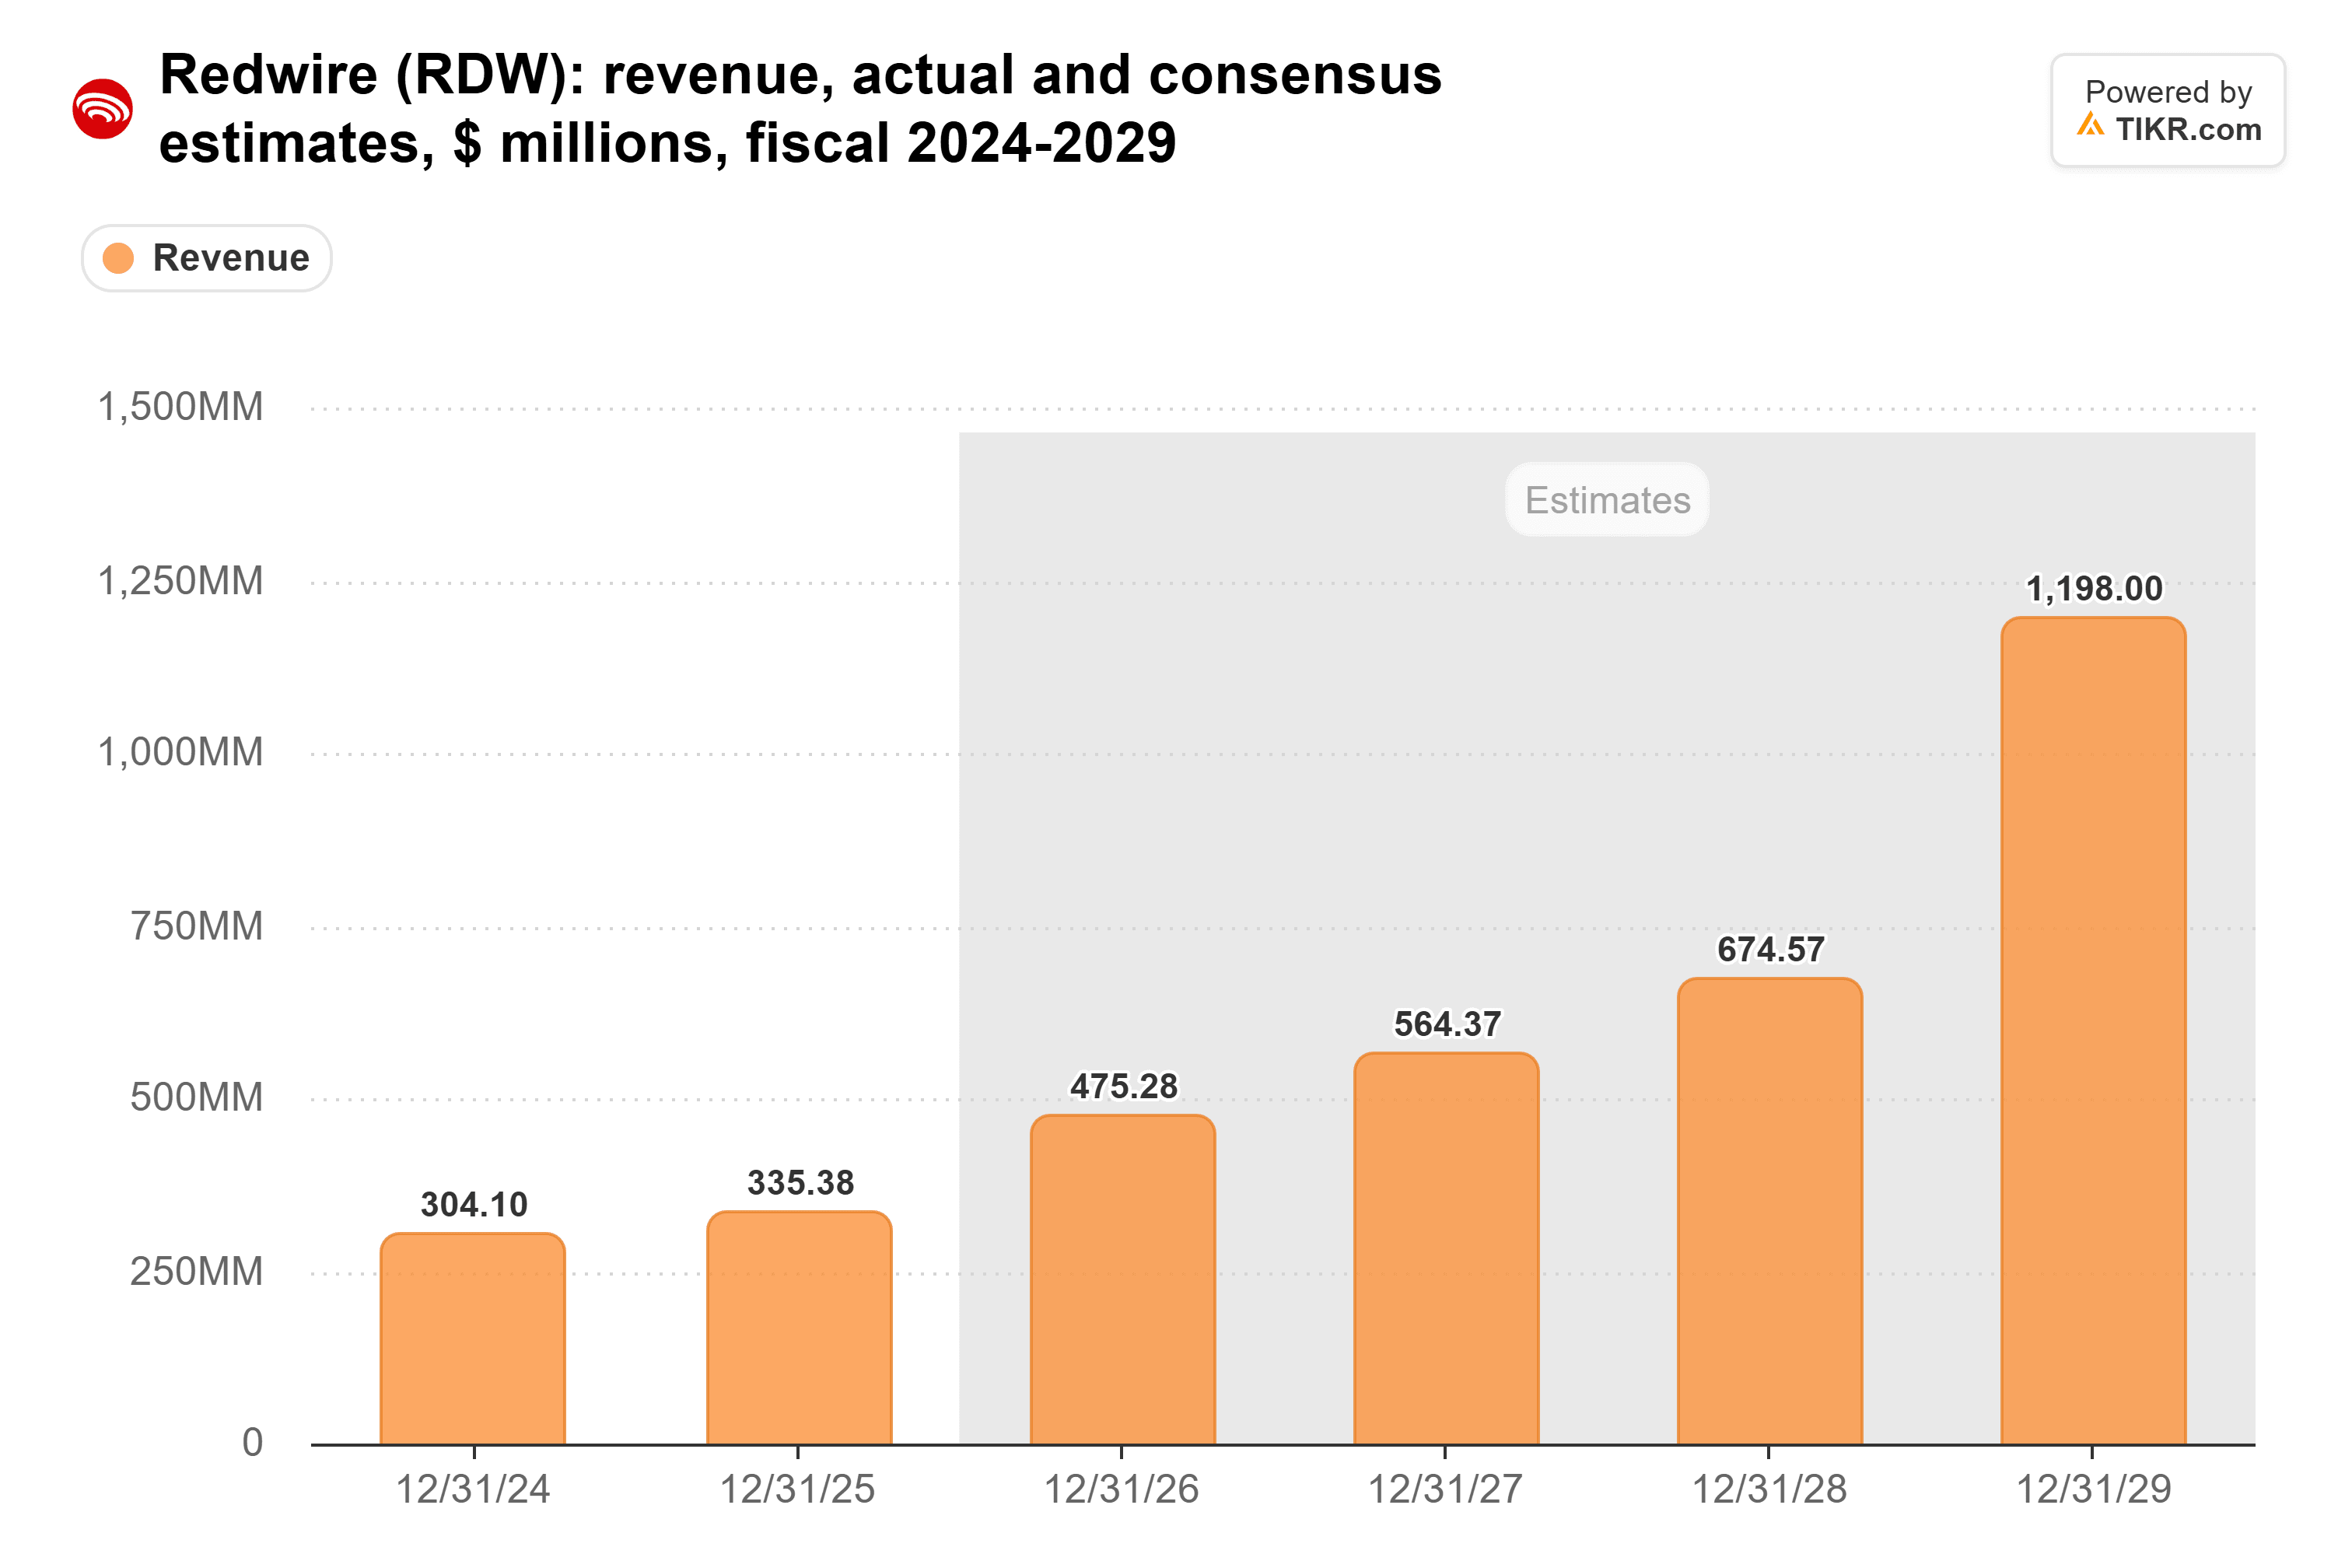
Die Analystenschätzungen von TIKR vor der Veröffentlichung der Ergebnisse prognostizierten etwa 475 Mio. $ Umsatz für 2026 und 564 Mio. $ für 2027, was ein Wachstum von etwa 19 % im nächsten Jahr impliziert.
Mehrere Analysten senkten nach den Ergebnissen ihre Kursziele. Roth senkte sein Ziel auf 15 $, während Canaccord Genuity und Alliance Global Partners ihre Ziele auf 13 $ senkten. B. Riley senkte sein Ziel auf 14 $, wobei alle vier ihre Kaufempfehlungen beibehielten.
Piper Sandler senkte sein Kursziel auf 8 $ und behielt eine Neutrale Bewertung bei, was die anhaltende Unsicherheit über die kurzfristige Ausführung widerspiegelt.
Trotz der enttäuschenden Ergebnisse erholten sich die Redwire-Aktien bis zum 11. November auf 8,40 $, etwa 16,5 % über ihrem Schlusskurs vom 6. November. Die Erholung verringerte den nach dem Verkauf offensichtlichen Bewertungsabschlag teilweise.
Ist die Redwire-Aktie unter- oder überbewertet?
Basierend auf ihrer Bewertung vom 6. November schien Redwire näher an einer fairen Bewertung zu sein als an einer tiefen Unterbewertung. Die Aktien wurden mit etwa dem 2,9-fachen des erwarteten Umsatzes gehandelt, gegenüber einem Höchststand im Mai von 10,3x, aber immer noch über dem Fünfjahresdurchschnitt von 2,1x. Dies deutet darauf hin, dass Anleger trotz der Ausführungsrisiken weiterhin ein bedeutendes Wachstum einpreisen.
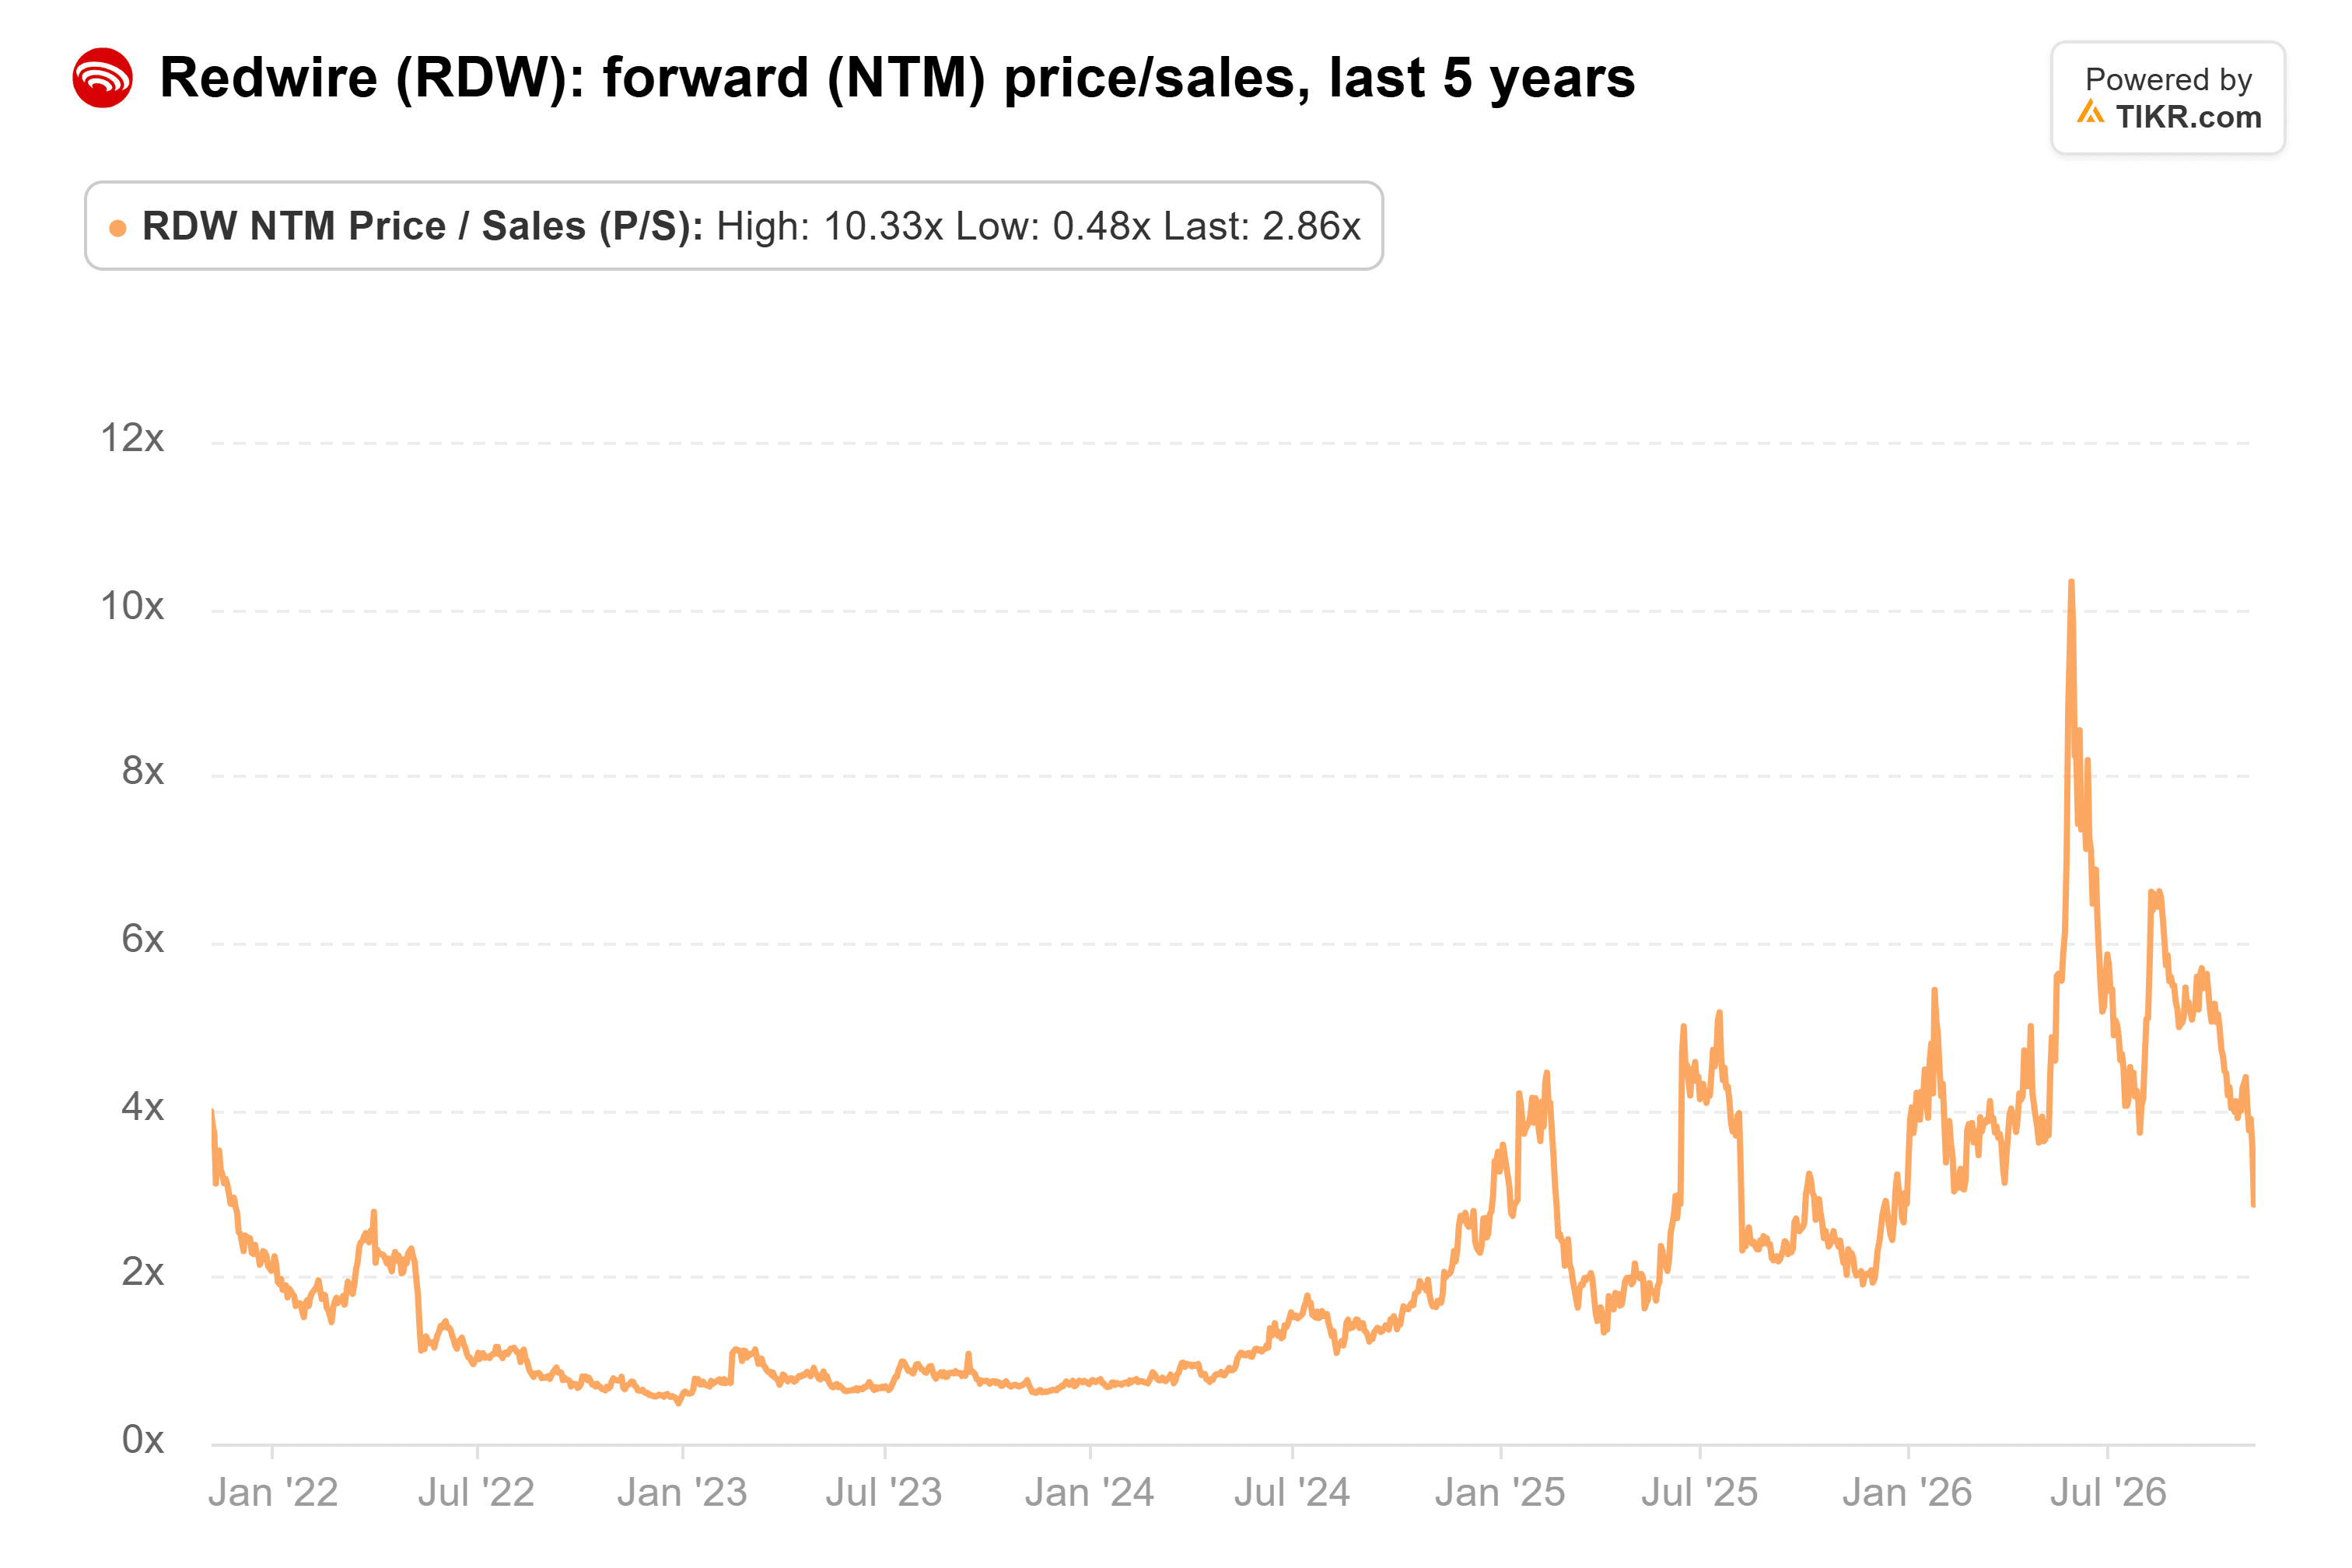
Das niedrigere Kurs-Umsatz-Verhältnis spiegelt geringere Erwartungen wider, aber Redwire verzeichnete im dritten Quartal weiterhin einen Nettoverlust von 23,2 Mio. $, was eine erfolgreiche Ausführung der Lieferungen besonders wichtig macht.
Sein Rekordauftragsbestand und die verfügbare Liquidität von 538,9 Mio. $ bieten finanzielle Flexibilität, während stärkere Lieferungen im Bereich Defense Tech und anhaltende Margenverbesserungen das Wachstum in den nächsten 12 Monaten unterstützen könnten.
Ein weiteres Umsatzdefizit könnte jedoch die Analystenschätzungen und die Bewertung der Aktie unter Druck setzen, insbesondere wenn das Management Schwierigkeiten hat, seine bestehende Jahresprognose zu erreichen.
Die anschließende Kurserholung bedeutet auch, dass der Bewertungsabschlag vom 6. November möglicherweise nicht mehr vollständig den aktuellen Aktienkurs widerspiegelt.
Die Ergebnisse von Redwire im vierten Quartal werden ein entscheidender Test sein, ob sich sein Rekordauftragsbestand in ein stärkeres Umsatzwachstum umwandeln lässt. Das Erreichen seiner Jahresprognose könnte eine höhere Bewertung stützen, während ein weiteres Defizit weitere Fragen zur Ausführung und zum Zeitpunkt der Kundenlieferungen aufwerfen würde.
Was ist die Redwire-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Redwire wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Redwire kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!