

Die wichtigsten Erkenntnisse
- Microsoft (MSFT) und Amazon (AMZN) könnten von knapperen US-Rechenzentrumskapazitäten profitieren, da Morgan Stanley erwartet, dass etwa 5 Gigawatt oder 20 % der für 2028 geplanten Projekte auf 2029 verschoben werden.
- Morgan Stanley hält an seinen Kapitalausgabeprognosen für Hyperscaler von etwa 1,6 Billionen US-Dollar für 2027 und 1,8 Billionen US-Dollar für 2028 fest, was darauf hindeutet, dass politischer Widerstand den KI-Investitionszyklus verlängern, nicht aber stoppen könnte.
- Microsoft gab im Geschäftsjahr 2026 etwa 116 Milliarden US-Dollar für Investitionen (Capex) aus, während Amazon seine Pläne für 220 Milliarden US-Dollar an Cash-Capex im Kalenderjahr 2026 bekräftigte.
- Nvidia (NVDA) sieht sich mit größerer Unsicherheit hinsichtlich des Zeitpunkts von Gerätebestellungen konfrontiert. Microsoft ist meine bevorzugte Kaufoption für dieses Investmentthema bei etwa dem 24-fachen des erwarteten Gewinns.
Morgan Stanley erwartet, dass 20 % der KI-Pipeline für 2028 auf 2029 verschoben werden
Die US-Zwischenwahlen 2026 haben ein neues Hindernis für den Ausbau der KI-Infrastruktur in Amerika eingeführt: wachsender politischer Widerstand gegen den Bau von Rechenzentren.
Die designierte Gouverneurin von Texas, Gina Hinojosa, hat laut The Texas Tribune einen Stopp für neue Rechenzentrumsgenehmigungen vorgeschlagen, während die designierte Gouverneurin von Ohio, Amy Acton, ein bedingtes Moratorium befürwortet.
Für Microsoft und Amazon könnten die Beschränkungen den Wert der bereits in Entwicklung befindlichen Infrastruktur erhöhen. Nvidia steht vor einer anderen Herausforderung, da Bauverzögerungen Gerätebestellungen in spätere Zeiträume verschieben könnten.
Am 11. November sagte Ariana Salvatore, Leiterin der Public Policy Research bei Morgan Stanley, dass etwa 5 Gigawatt US-Rechenzentrumsprojekte, die "etwa 20 % der Pipeline für 2028 ausmachen", voraussichtlich auf 2029 verschoben werden.
In Morgan Stanleys Podcast "Thoughts on the Market" sagte Salvatore, die Prognosen für die Kapitalausgaben der Hyperscaler blieben unverändert bei etwa 1,6 Billionen US-Dollar für 2027 und 1,8 Billionen US-Dollar für 2028.
Projekte, die bereits genehmigt oder im Bau sind, sollten 2027 weniger Störungen ausgesetzt sein. Morgan Stanley erwartet, dass die US-Kapazitätserweiterungen 2028 in etwa gleich bleiben, bevor sie 2029 um fast 40 % steigen.
Salvatore sagte, die Verzögerungen "könnten die Dauer des KI-Investitionszyklus tatsächlich verlängern".
Diese Unterscheidung ist wichtig, weil die größten Infrastrukturkäufer über die finanziellen Mittel verfügen, um längere Bauzeiten zu überstehen, während Ausrüstungslieferanten mit Unsicherheit darüber konfrontiert sind, wann zukünftige Aufträge eingehen.
TIKR verfolgt 58 Analysten zu Microsoft. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Microsoft sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren.
Analystenempfehlungen für Microsoft ansehen
Microsofts Ausgabenbasis von 116 Mrd. US-Dollar verschafft ihm einen Wettbewerbsvorteil
Microsoft geht in die mögliche Bauverlangsamung mit einer umfangreichen Entwicklungspipeline.
Laut von Reuters zitierten Cleanview-Daten hat Microsoft 35 US-Rechenzentren im Bau und weitere 134 geplant.
Projekte, die bereits im Gange sind, könnten weniger unmittelbaren Genehmigungshindernissen ausgesetzt sein als Entwicklungen, die noch auf Genehmigung warten.
Die Investitionen (Capex) von Microsoft stiegen von etwa 23,9 Milliarden US-Dollar im Geschäftsjahr 2022 auf 116 Milliarden US-Dollar im Geschäftsjahr 2026, was die aggressive Investition in KI-Infrastruktur widerspiegelt.
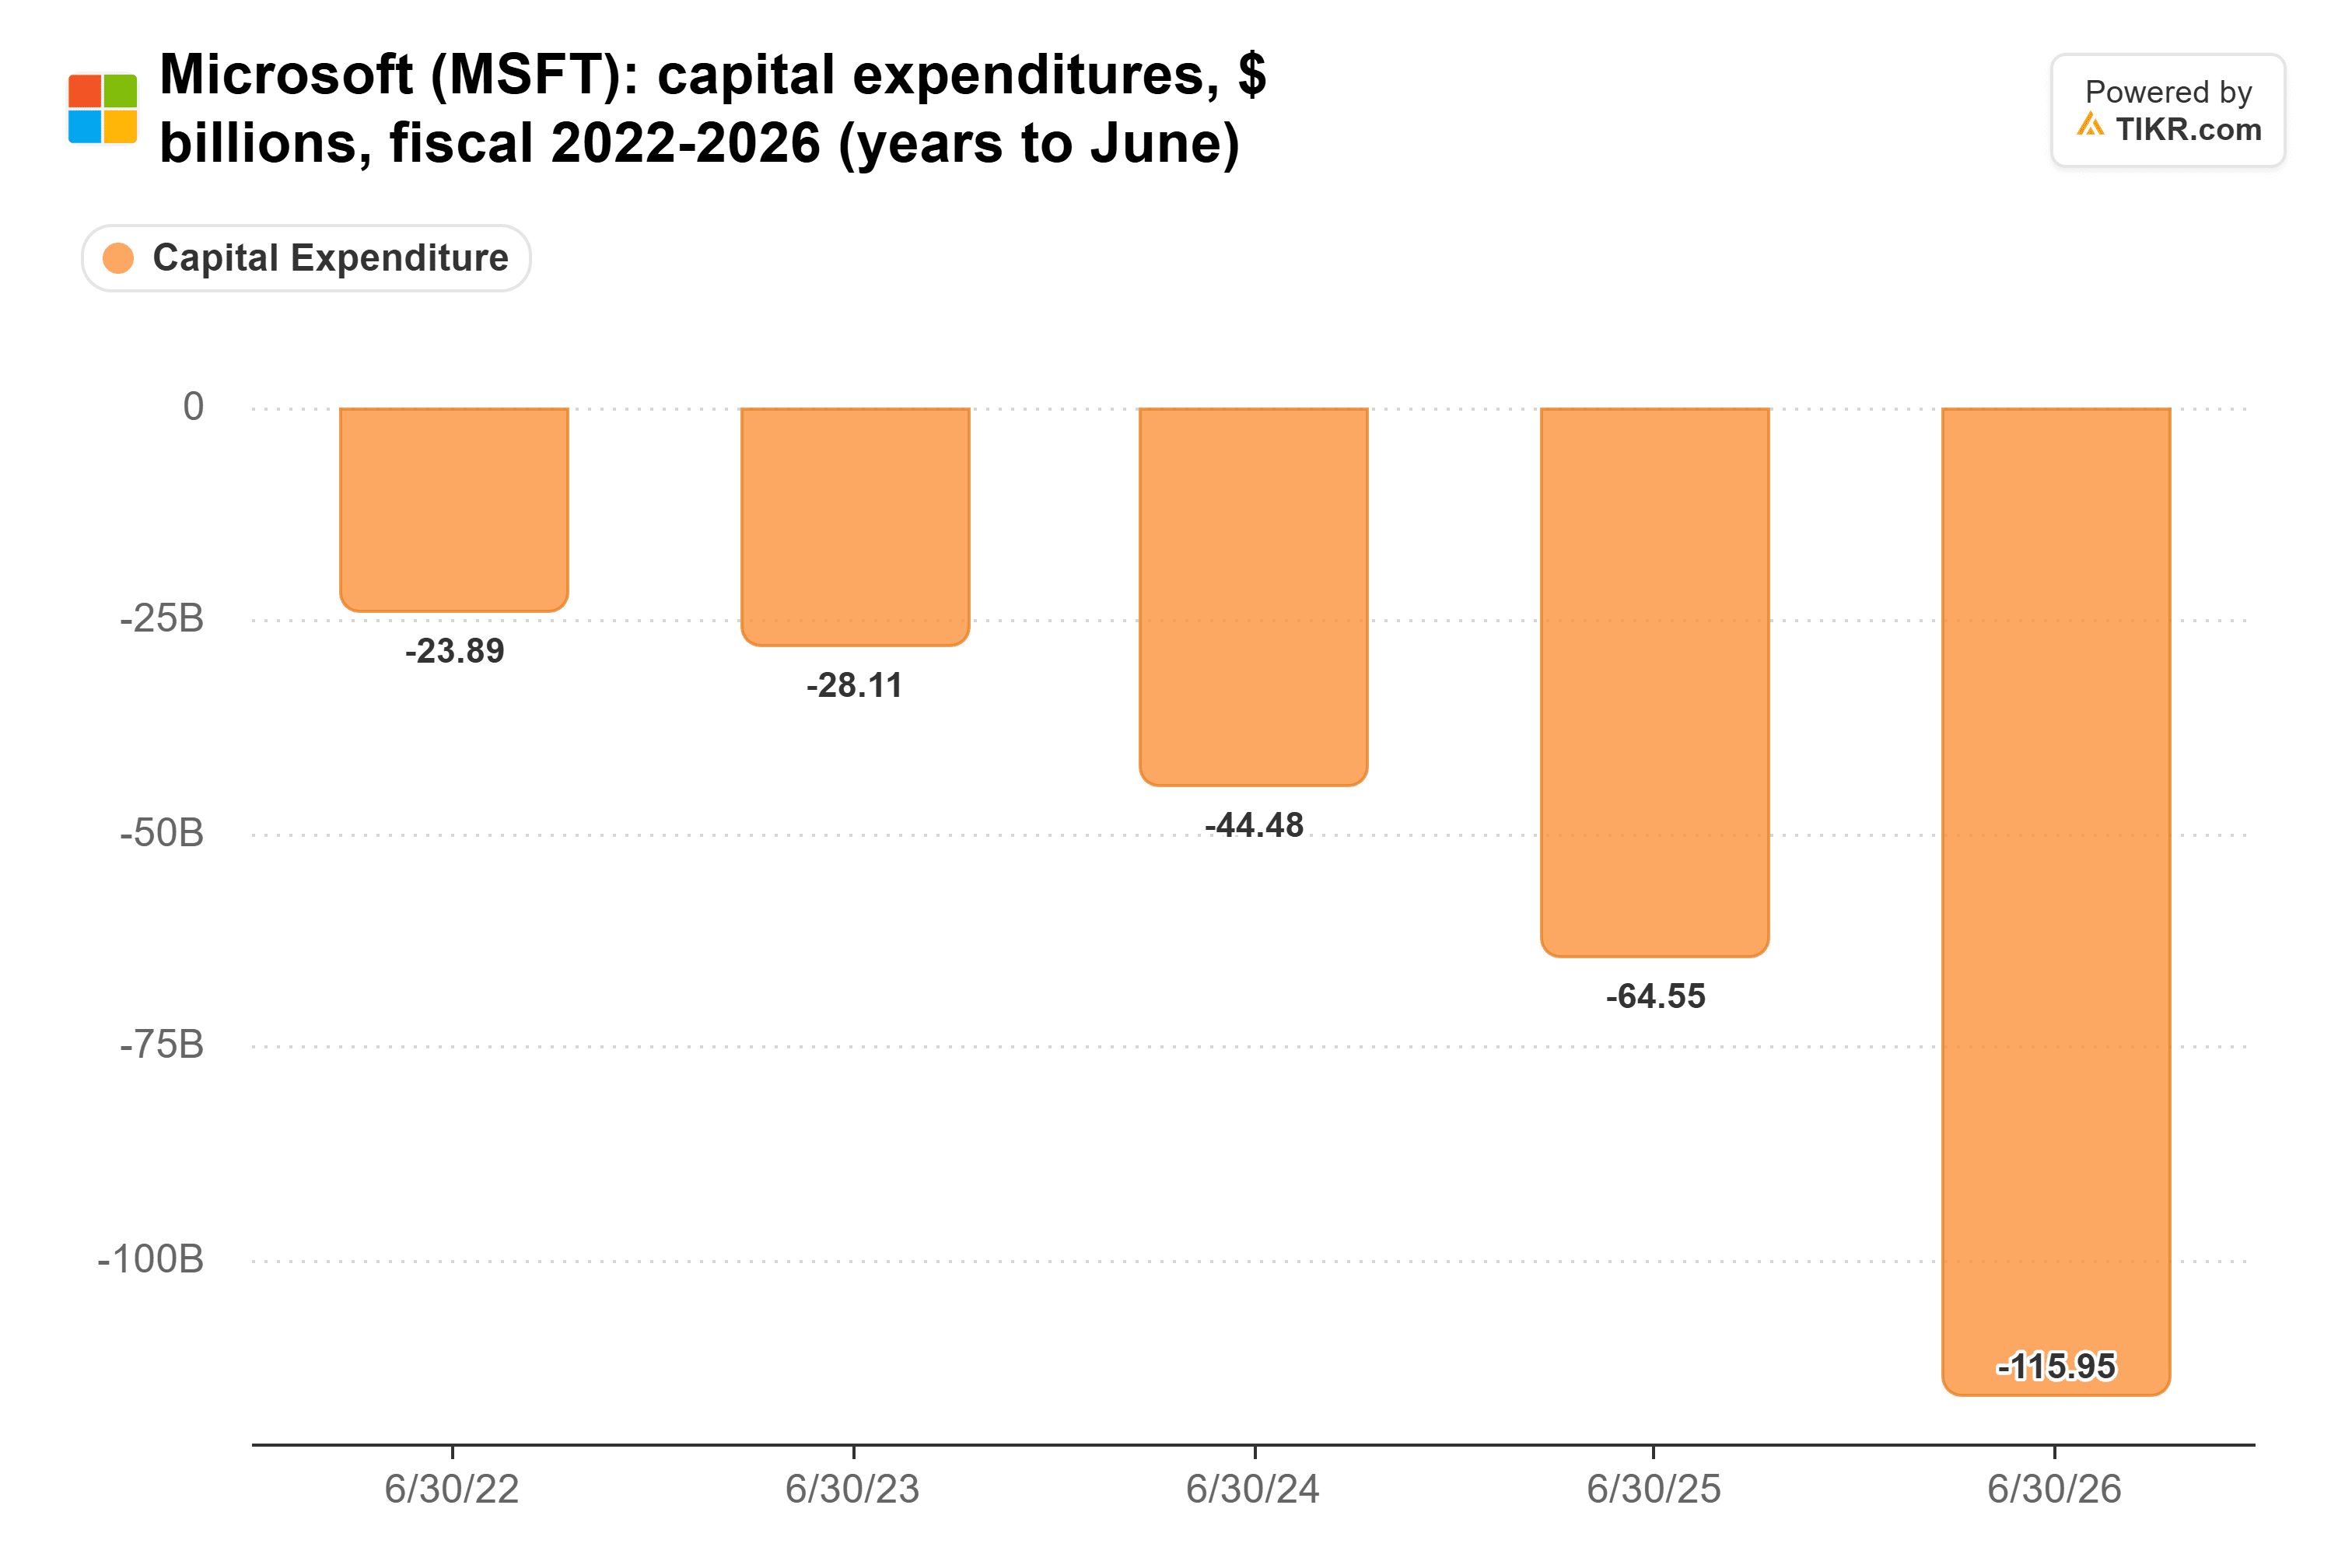
Analysten prognostizieren für das Geschäftsjahr 2027 etwa 193,7 Milliarden US-Dollar an Investitionen (Capex), was auf einen weiteren erheblichen Anstieg der Infrastrukturinvestitionen von Microsoft hindeutet.
Microsoft verfügte am 30. Juni 2026 außerdem über etwa 36,5 Milliarden US-Dollar an Netto-Cash, was finanzielle Flexibilität bietet, während die Entwicklungskosten steigen.
Die Expansion bringt eine erhebliche Cashflow-Belastung mit sich. Analysten erwarten, dass der freie Cashflow von Microsoft von etwa 67 Milliarden US-Dollar im Geschäftsjahr 2026 auf 32,7 Milliarden US-Dollar im Geschäftsjahr 2027 sinken wird.
Das macht die Rendite auf seine KI-Infrastrukturinvestitionen besonders wichtig.
Bei etwa dem 24-fachen des erwarteten Gewinns halte ich Microsoft angesichts seines etablierten Cloud-Geschäfts, seiner finanziellen Flexibilität und seiner langfristigen KI-Wachstumschance für attraktiv bewertet.
Das durchschnittliche Kursziel von Wall Street von etwa 636 US-Dollar impliziert ein Aufwärtspotenzial von etwa 27 % gegenüber einem Einstiegskurs von 500 US-Dollar. In Kombination mit Microsofts etabliertem Cloud-Geschäft und finanzieller Flexibilität unterstützt diese potenzielle Rendite meine Kaufempfehlung zu diesem Einstiegskurs.
Amazons Ausgabenplan von 220 Mrd. US-Dollar zeigt, dass die KI-Investitionen weitergehen
Amazon liefert ein weiteres Beispiel dafür, warum Bauverzögerungen nicht unbedingt auf eine schwächere KI-Infrastrukturnachfrage hindeuten.
Laut TIKR-Daten haben sich die Investitionen (Capex) von Amazon von etwa 52,7 Milliarden US-Dollar im Jahr 2023 auf 131,8 Milliarden US-Dollar im Jahr 2025 mehr als verdoppelt.

Die Quartalsergebnisse von Amazon vom 29. Oktober bestätigten diesen Trend.
Das Unternehmen bekräftigte die Erwartungen von etwa 220 Milliarden US-Dollar an Cash-Capex im Jahr 2026, während der Umsatz von Amazon Web Services (AWS) im Jahresvergleich um mehr als 39 % auf etwa 46 Milliarden US-Dollar stieg.
Obwohl die historischen Capex-Zahlen und die aktuelle Cash-Ausgabenvorgabe unterschiedliche Rechnungslegungsmaßstäbe verwenden, demonstrieren beide das Engagement von Amazon, die Infrastrukturkapazitäten auszubauen.
Morgan Stanley ist der Ansicht, dass die größten und am besten kapitalisierten Hyperscaler besonders gut positioniert sind, weil sie höhere Entwicklungskosten absorbieren und Ausgaben in günstigere Standorte umleiten können.
Die Bank schätzt ein US-Rechenzentrumsstromdefizit von 44 Gigawatt bis 2028, was etwa 38 % der prognostizierten Nachfrage entspricht.
Dieser Engpass könnte bestehende Einrichtungen mit gesicherten Stromanschlüssen zunehmend wertvoller machen.
Amazon ist dank seiner etablierten Cloud-Infrastruktur und des starken AWS-Wachstums gut positioniert, um davon zu profitieren.
Bei etwa dem 26-fachen des erwarteten Gewinns ist Amazon eine Halte- und keine Kaufempfehlung. Das AWS-Wachstum stützt seine langfristige Perspektive, aber die Bewertung lässt nur begrenzten Spielraum für enttäuschende Renditen auf die erheblichen KI-Infrastrukturinvestitionen des Unternehmens.
Nvidia sieht sich einem größeren Risiko durch verzögerte Gerätebestellungen ausgesetzt
Die Auswirkungen sind für Nvidia, das die Recheninfrastruktur für KI-Rechenzentren liefert, komplizierter.
Morgan Stanley warnte davor, dass ein langsamerer Bau im Jahr 2028 zu schwächeren Gerätebestellungen, Lagerbestandsaufbau und Druck auf die Margen der Lieferanten führen könnte, selbst wenn die zugrunde liegende KI-Nachfrage stark bleibt.
Nvidia erzielte im Geschäftsjahr 2026 einen Umsatz von etwa 215,9 Milliarden US-Dollar, ein Anstieg von 65 % gegenüber dem Vorjahr.
Analysten erwarten eine weitere Umsatzausweitung, da Hyperscaler in KI-Rechenkapazitäten investieren.
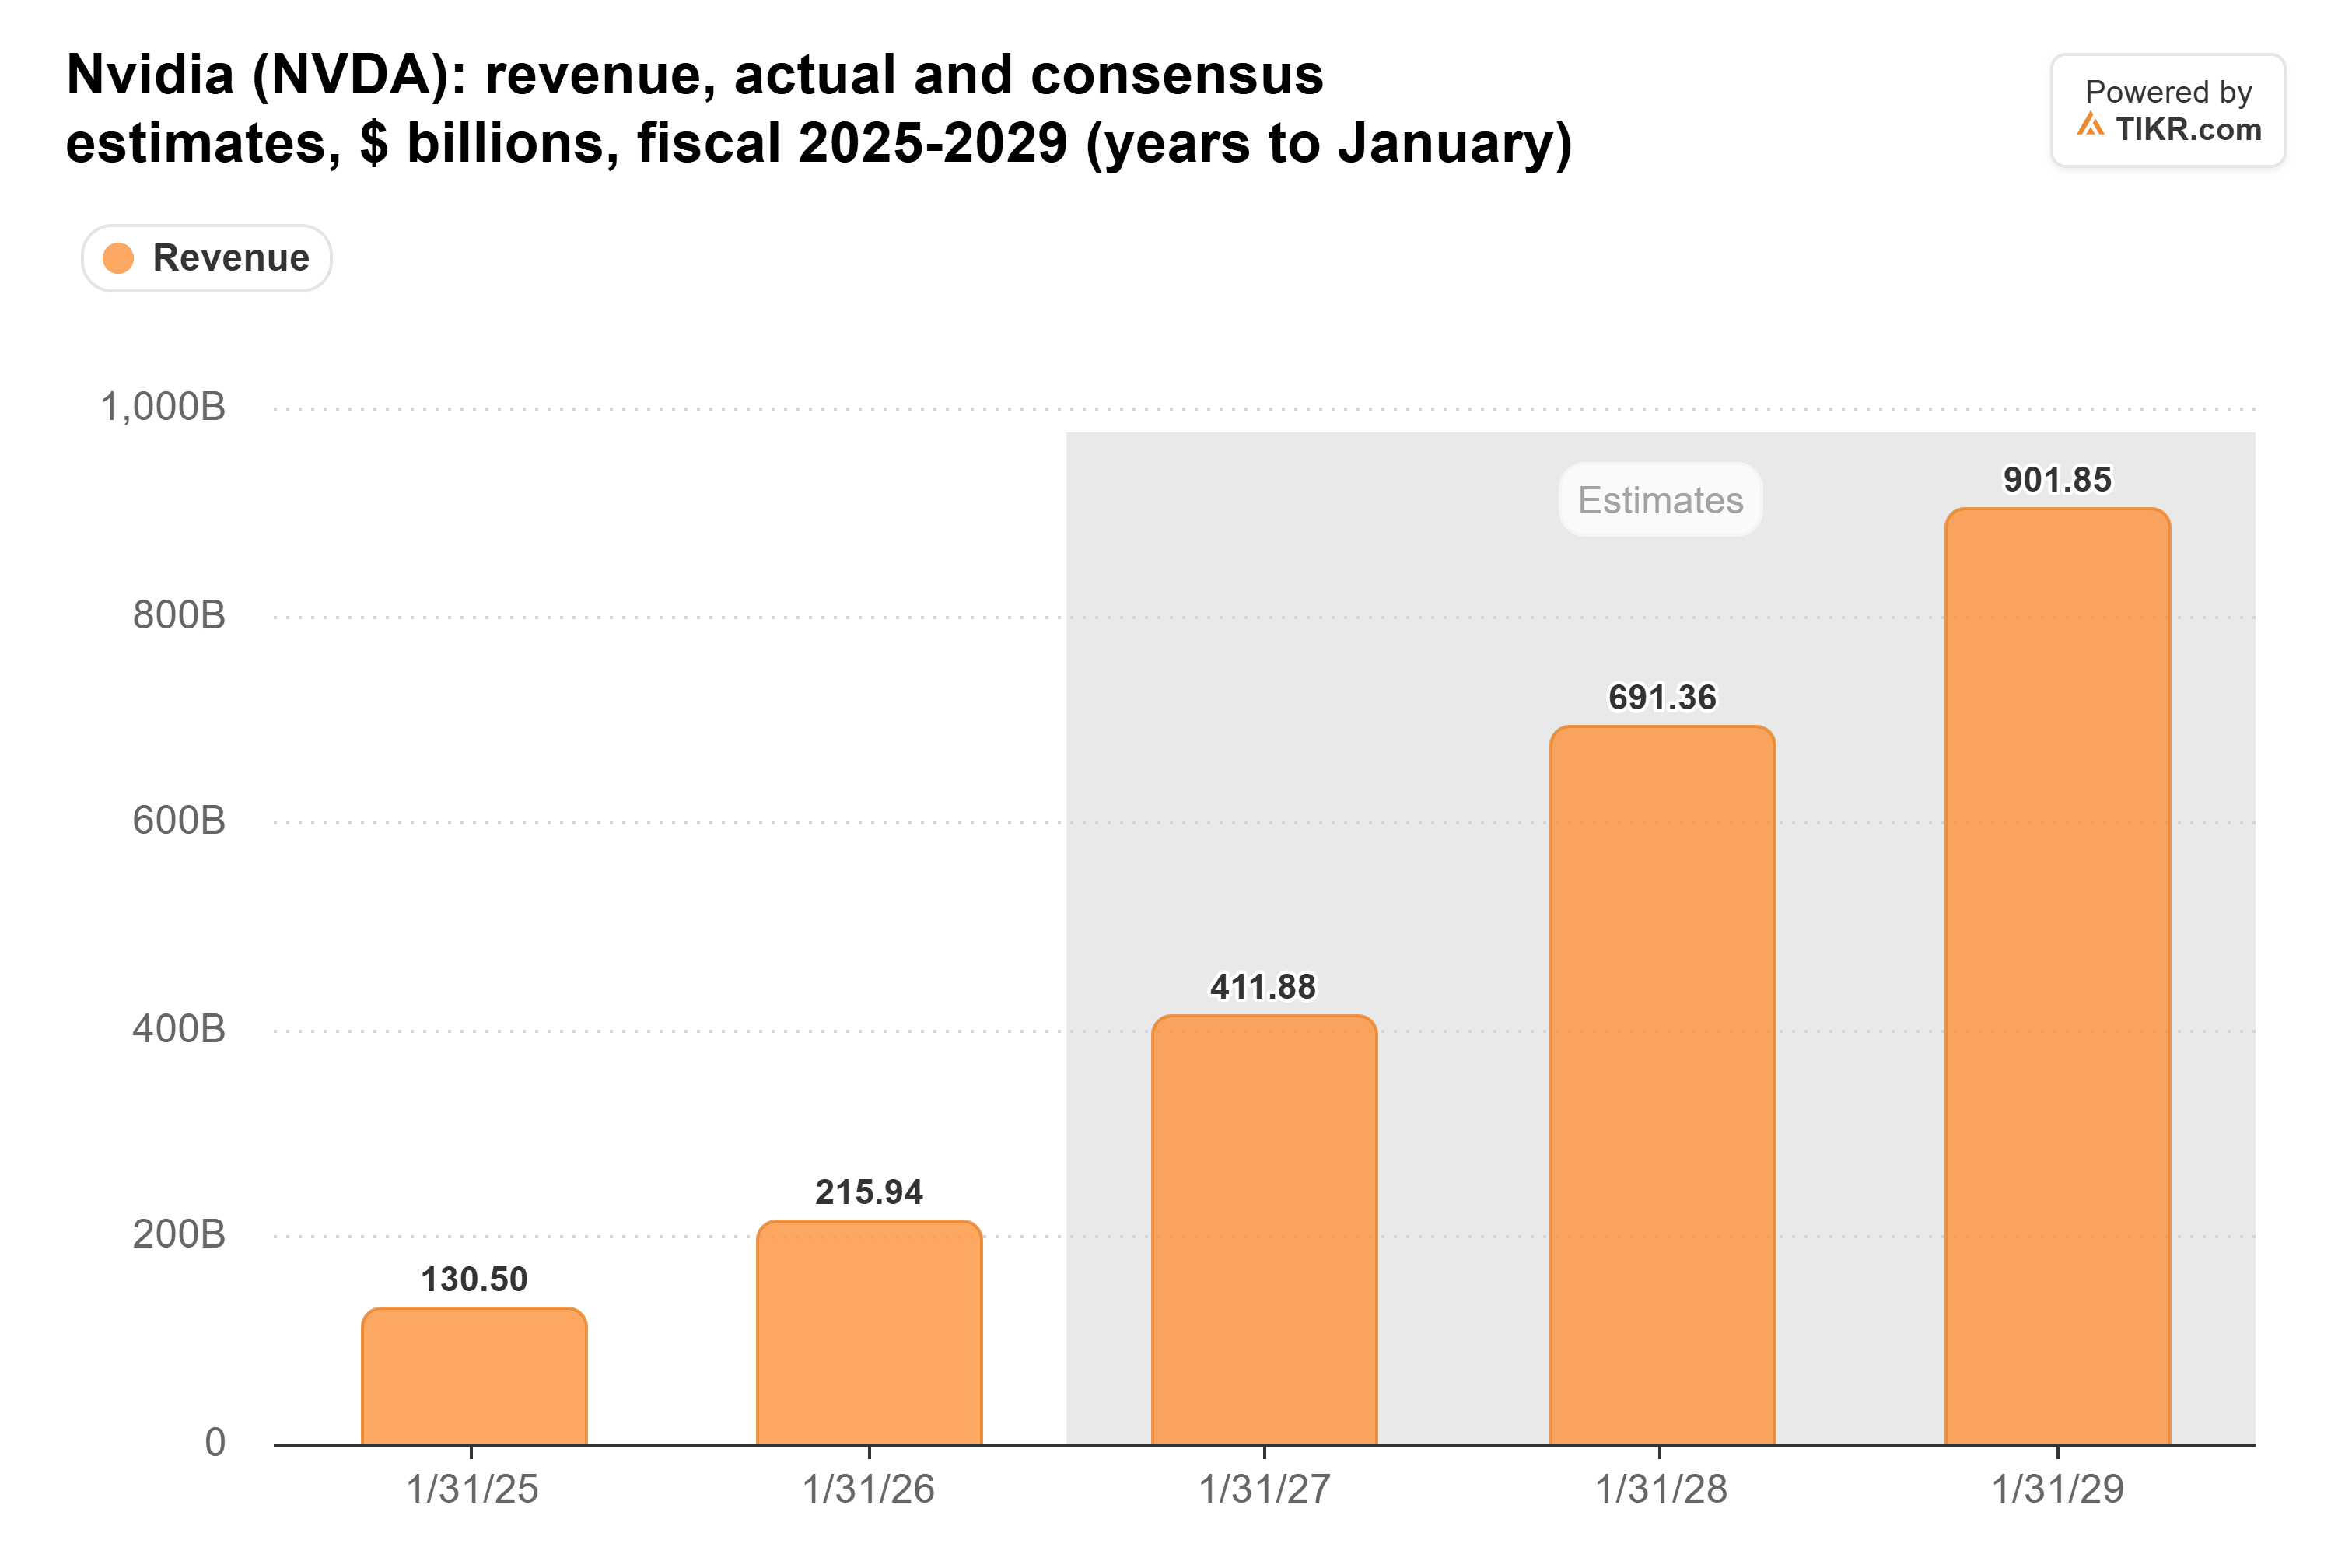
Diese Prognosen hängen davon ab, dass die erheblichen KI-Infrastrukturinvestitionen über mehrere Jahre hinweg anhalten.
Wenn US-Rechenzentren länger bis zur Betriebsbereitschaft brauchen, könnten einige Halbleiter- und Netzwerkgerätekäufe in spätere Berichtszeiträume verschoben werden.
Das schafft Unsicherheit über den Zeitpunkt des Umsatzwachstums von Nvidia, ohne seine langfristige Chance unbedingt zu untergraben.
Nvidia bedient auch Kunden weltweit.
Morgan Stanley erwartet, dass die globalen Rechenzentrumskapazitätserweiterungen im Jahr 2028 um etwa 9 % zunehmen werden, was darauf hindeutet, dass internationale Projekte den langsameren Bau in den USA teilweise ausgleichen könnten.
Nvidia bleibt zentral für den globalen KI-Infrastrukturausbau, aber verzögerte US-Bauarbeiten machen den Zeitpunkt zukünftiger Gerätebestellungen weniger vorhersehbar. Für dieses Investmentthema bevorzuge ich die bestehende Infrastruktur und finanzielle Flexibilität von Microsoft.
Microsoft ist die bessere Kaufoption, da KI-Bauverzögerungen die Ausgaben umgestalten
Ich würde Microsoft bei etwa 500 US-Dollar pro Aktie oder etwa dem 24-fachen des erwarteten Gewinns kaufen. Sein etabliertes Cloud-Geschäft, seine finanzielle Flexibilität und seine Fähigkeit, trotz Rechenzentrumsbauverzögerungen weiter zu investieren, stützen die Investmentthese. Das durchschnittliche Kursziel von Wall Street von etwa 636 US-Dollar impliziert ein Aufwärtspotenzial von etwa 27 % gegenüber diesem Einstiegskurs.
Amazon ist eine Halteposition bei etwa dem 26-fachen des erwarteten Gewinns. Das AWS-Wachstum bleibt stark, aber ich würde auf eine attraktivere Bewertung warten, bevor ich das Engagement in seine erheblichen Infrastrukturausgaben erhöhe.
Nvidia ist nicht meine bevorzugte Kaufoption für diese These der Bauverzögerungen. Eine langsamere Entwicklung könnte Gerätebestellungen in spätere Zeiträume verschieben, was den Zeitpunkt der Umsatzerlöse weniger vorhersehbar macht.
Das Hauptrisiko für die Investmentthese von Microsoft ist, dass die KI-Infrastrukturausgaben schneller wachsen als die zusätzlichen Gewinne und der freie Cashflow, den sie generiert.
Die Aussichten von Morgan Stanley deuten darauf hin, dass KI-Investitionen verzögert, nicht aber aufgegeben werden, was Microsoft zu meiner bevorzugten Aktie für Anleger macht, die sich einem verlängerten KI-Infrastrukturinvestitionszyklus aussetzen möchten.
Was ist Microsoft also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Microsoft wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


