Wichtigste Erkenntnisse
- NVIDIA notiert mit einem KGV von 14 für die nächsten zwölf Monate, dem niedrigsten Wert seit drei Jahren, nachdem Jensen Huang als CEO zurückgetreten ist.
- NVIDIAs KGV für die nächsten zwölf Monate war bereits bis zum 30. September auf das Niveau des S&P 500 gefallen und sank weiter während des Chip-Verkaufs im November und Huangs Abgang.
- Analysten erwarten weiterhin, dass der normalisierte Gewinn je Aktie (EPS) in diesem Geschäftsjahr um 95 % und im nächsten um 70 % wachsen wird, und diese Schätzungen haben sich kaum verändert.
- Das Hauptrisiko besteht darin, dass Analysten diese Schätzungen ohne ihn kürzen könnten, und NVIDIAs Bericht vom 17. November ist der erste Test.
NVIDIA (NVDA) gab am 12. November bekannt, dass Jensen Huang als CEO zurückgetreten ist, und die Wall Street streitet seither darüber, was er wert war.
Dan Ives von Yorkville Ives & Co. bezifferte es in CNBCs Closing Bell: „Jensen war im Grunde eine Billion Dollar für die Bewertung von NVIDIA wert.“
Josh Brown, CEO von Ritholtz Wealth Management, ist anderer Meinung. In The Compound and Friends sagte er: „Es gibt keinen Jensen-Aufschlag. Die Aktie war mit einer oder zwei Ausnahmen im Vergleich zu jeder anderen Tech-Aktie mit einem Abschlag bewertet.“ Die Bewertungszahlen stützen seinen Standpunkt größtenteils.
NVIDIAs Schätzungen haben sich nicht bewegt
NVIDIAs Geschäftsjahr endet im Januar. Analysten erwarten einen normalisierten Gewinn je Aktie (EPS) von 9,32 $ für das Jahr, das im Januar 2027 endet, ein Anstieg von 95 % gegenüber 4,77 $, und 15,85 $ im darauffolgenden Jahr, ein weiterer Anstieg um 70 %:
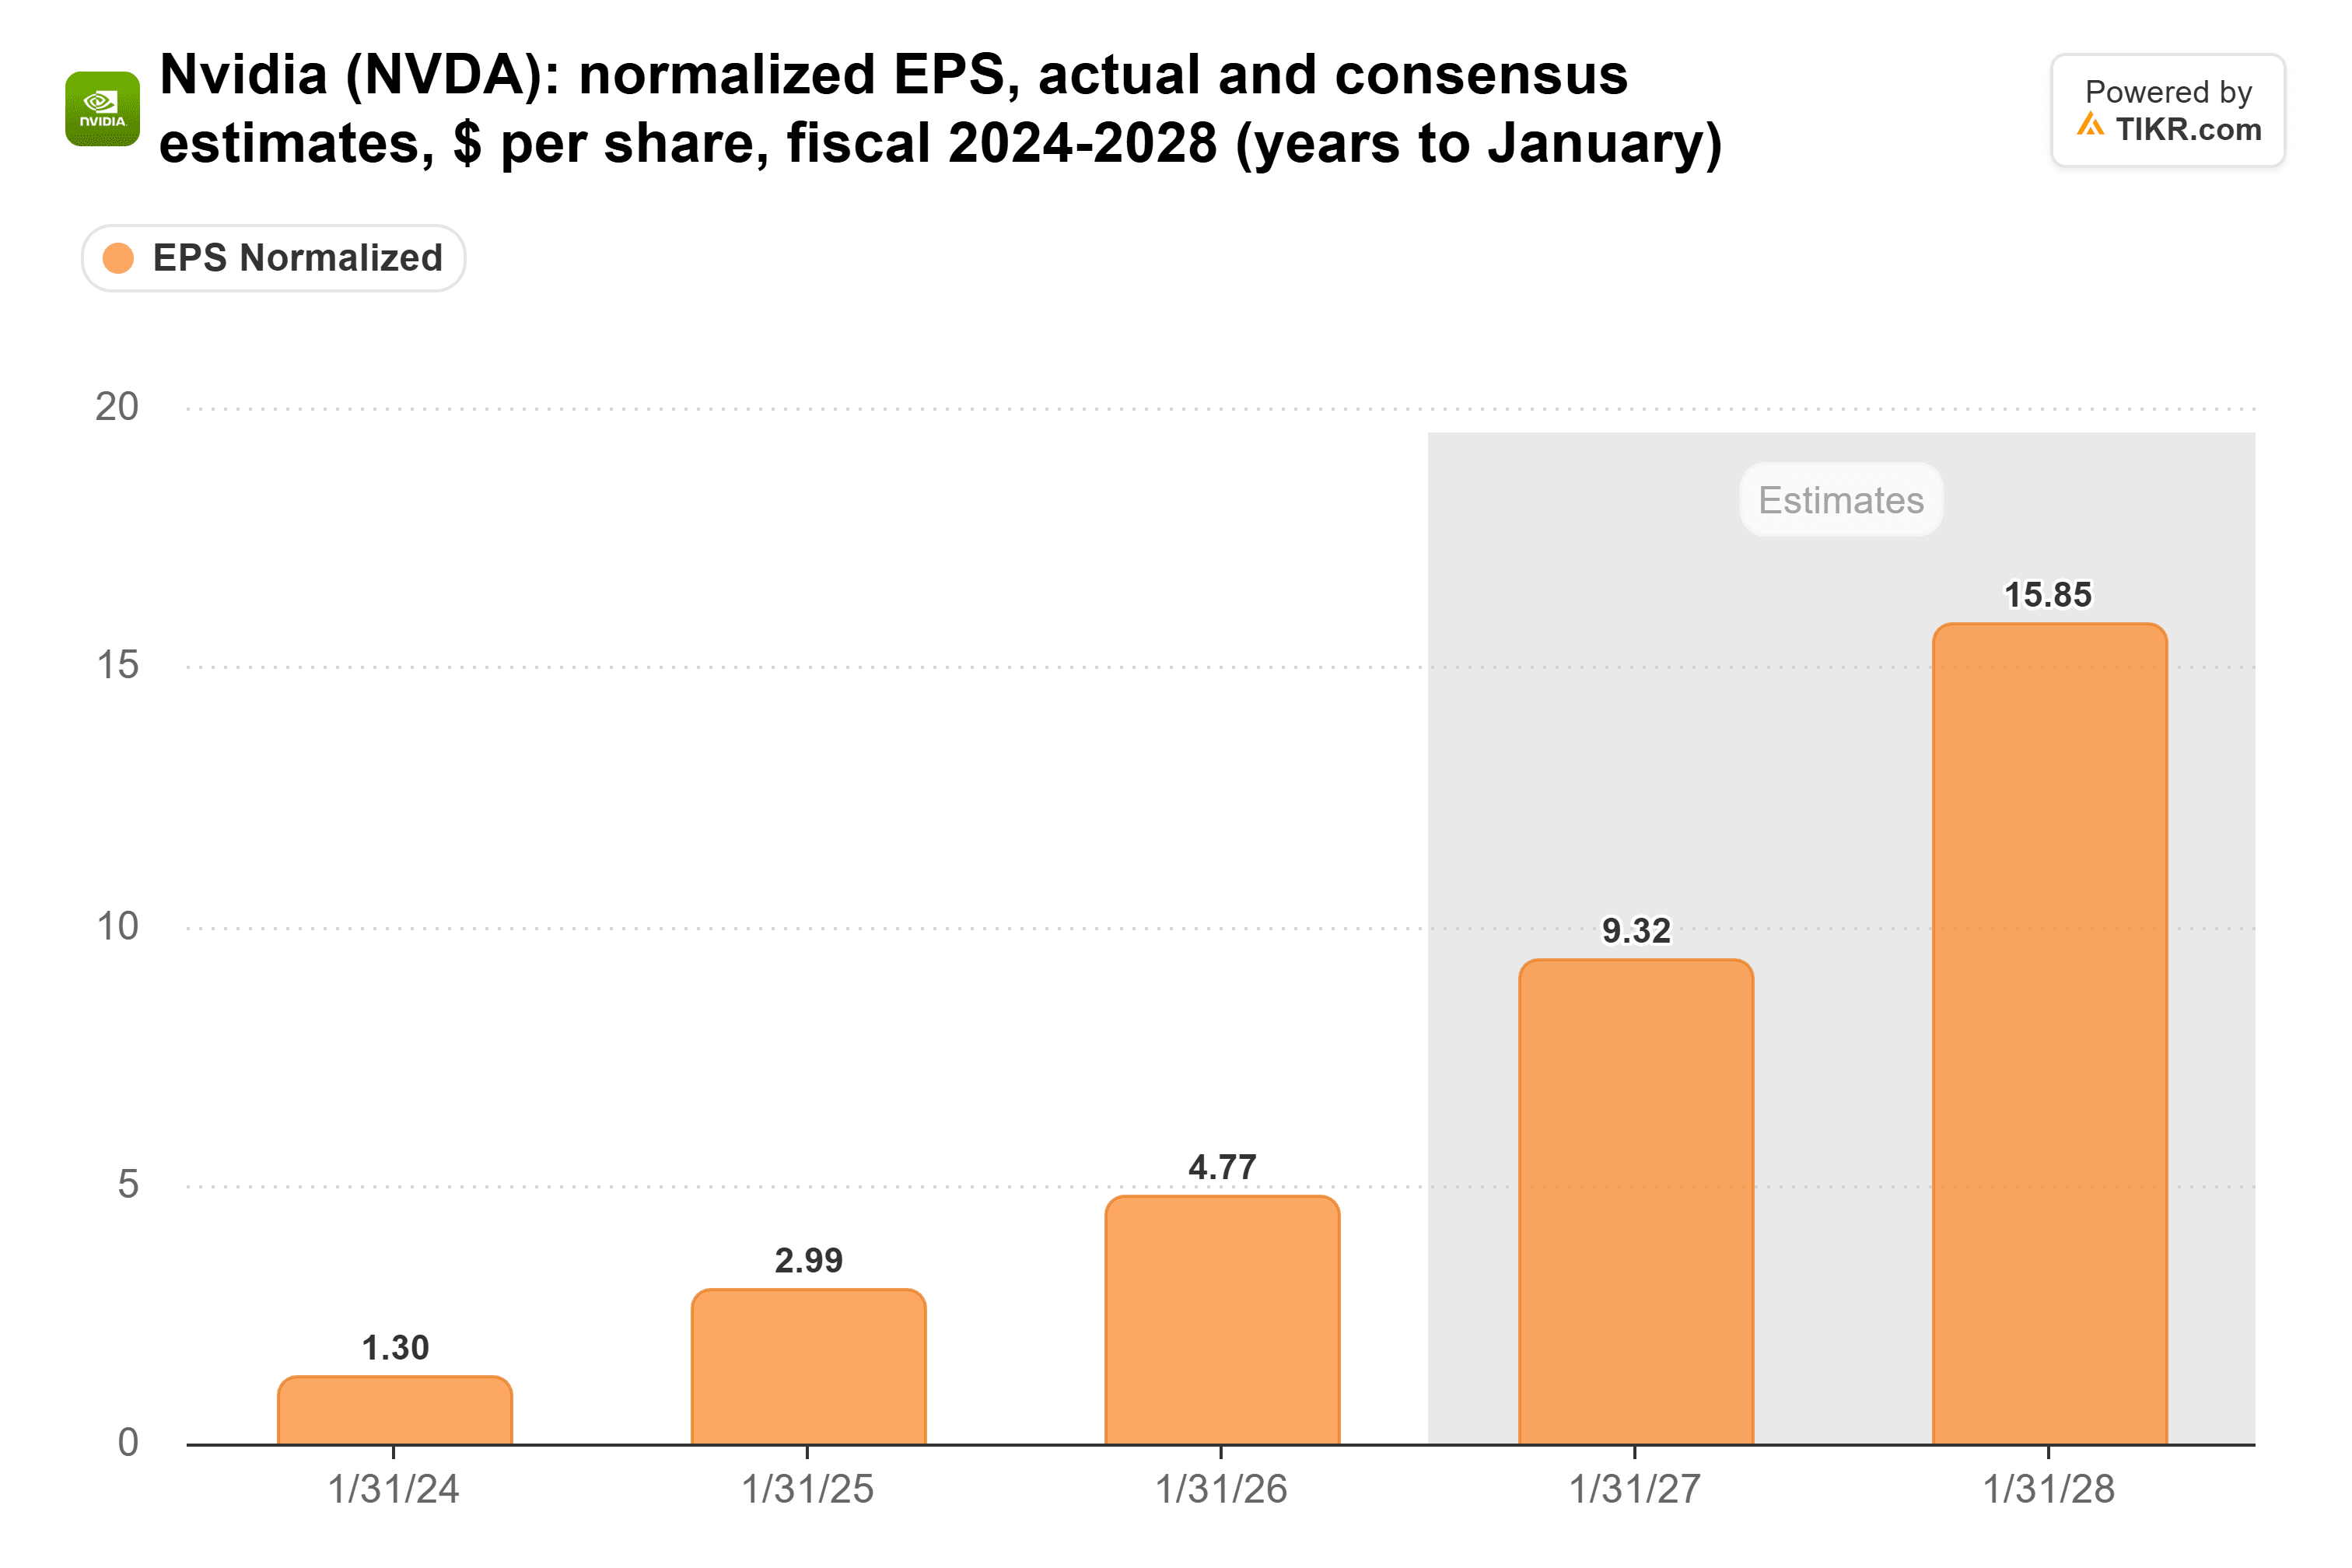
Der Konsens für das nächste Geschäftsjahr lag Ende Oktober bei 15,92 $ und am 12. November bei 15,85 $. Stacy Rasgon von Bernstein stufte seine Bewertung herab, als eines von sechs Unternehmen, die die Aktie bis zum 12. November herabstuften, ließ seine Gewinnprognosen jedoch unverändert.
TIKR verfolgt 61 Analysten zu Nvidia. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Nvidia zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich NVIDIAs Analystenbewertungen an
NVIDIA war bereits günstig, bevor Huang ging
NVIDIAs KGV für die nächsten zwölf Monate fiel von 47 im Juni 2024 auf 14 am 12. November, weniger als die Hälfte seines Dreijahresdurchschnitts von 30 und unter jedem Wert zum Quartalsende seit 2014:
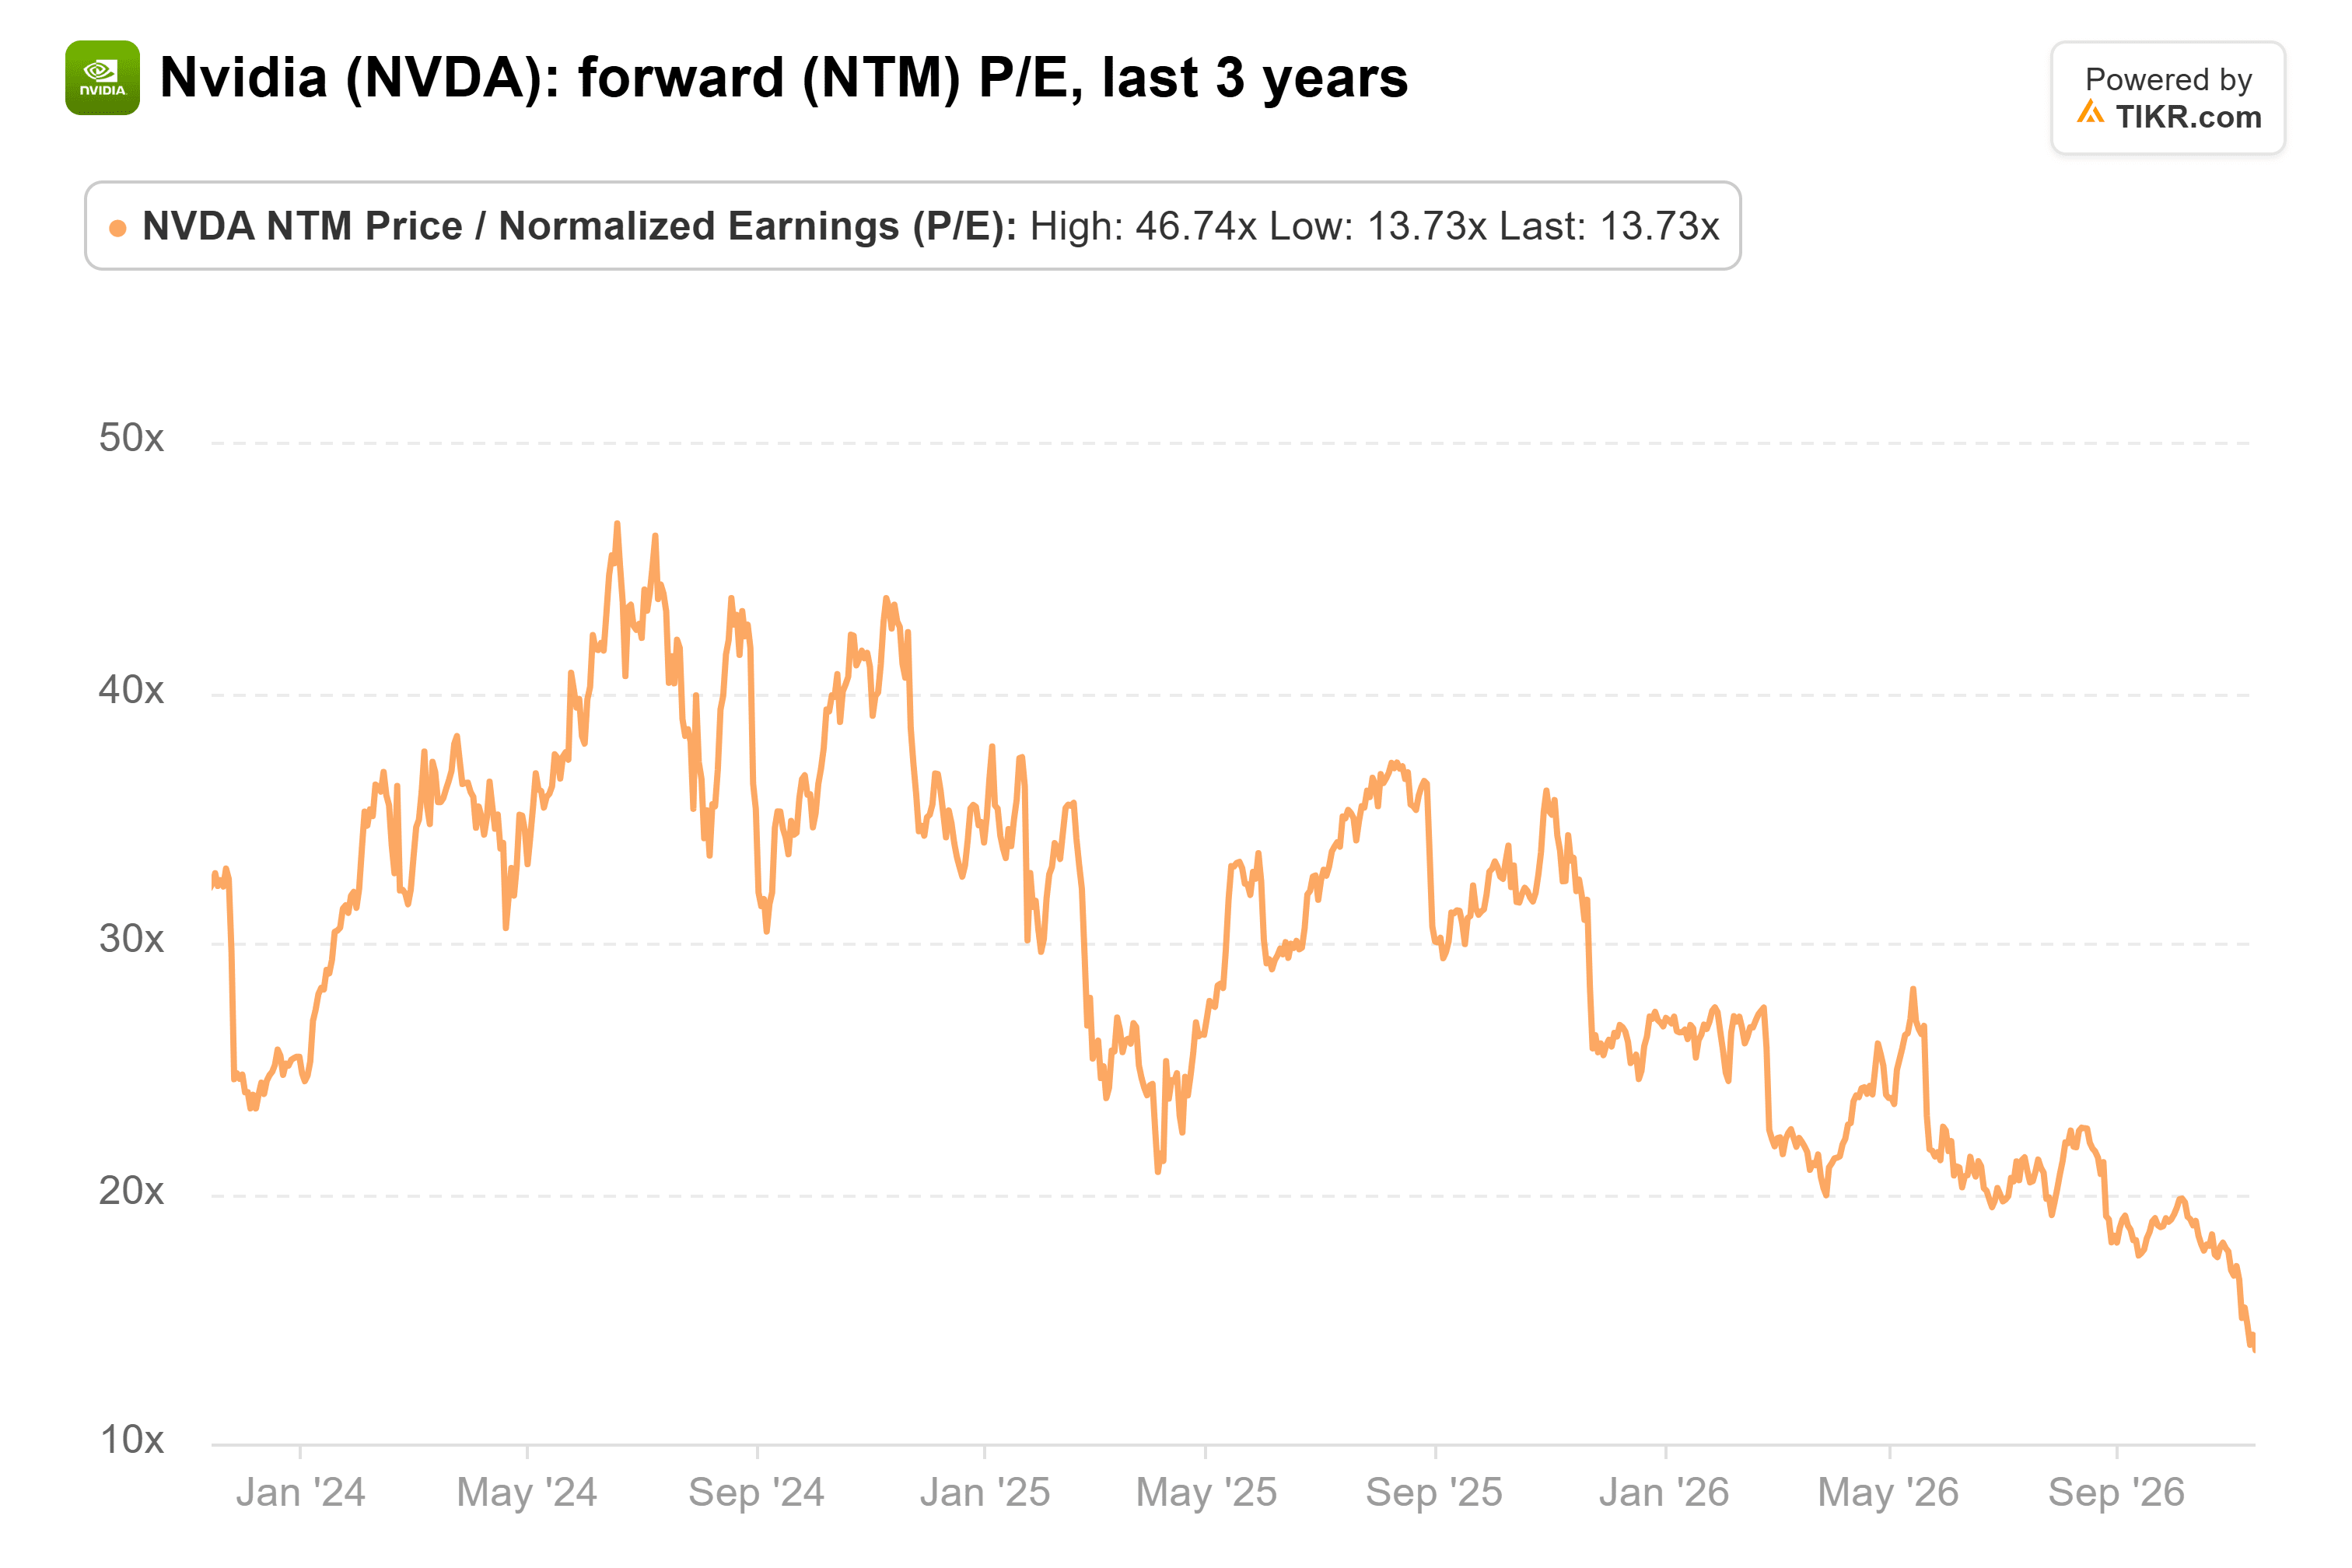
Brown ging in CNBCs Halftime Report sogar noch weiter und sagte, NVIDIA habe seit 24 Monaten unter dem Markt-KGV gehandelt. Das ist großzügig: Am 30. September entsprach NVIDIAs 19 nur dem 19 des S&P 500, laut FactSet.
Sein größerer Punkt bleibt jedoch bestehen. Bis zum 30. September zahlten Anleger das KGV des Index für ein Unternehmen, von dem erwartet wurde, dass es seine Gewinne fast verdoppeln würde, daher trug die Aktie keinen Aufschlag gegenüber dem Markt. Bei 14 liegt NVIDIA nun unter dem 17,7 des S&P 500 vom 5. November, dem niedrigsten Wert des Index seit mehr als drei Jahren.
Die Cashflows brauchen keinen berühmten CEO
Robert Schiffman, Senior Credit Analyst bei Bloomberg Intelligence, sagte im Bloomberg Intelligence Podcast: „Das ist ein AA-Kreditnehmer, von dem ich denke, dass sie 100 Milliarden Dollar Free Cash Flow im nächsten Jahr generieren würden, selbst wenn meine Mutter als CEO eingesetzt würde.“
NVIDIA generierte im Jahr, das im Januar 2026 endete, 96,7 Milliarden Dollar Free Cash Flow, und Analysten erwarten in diesem Geschäftsjahr 190 Milliarden Dollar und im nächsten 319 Milliarden Dollar:
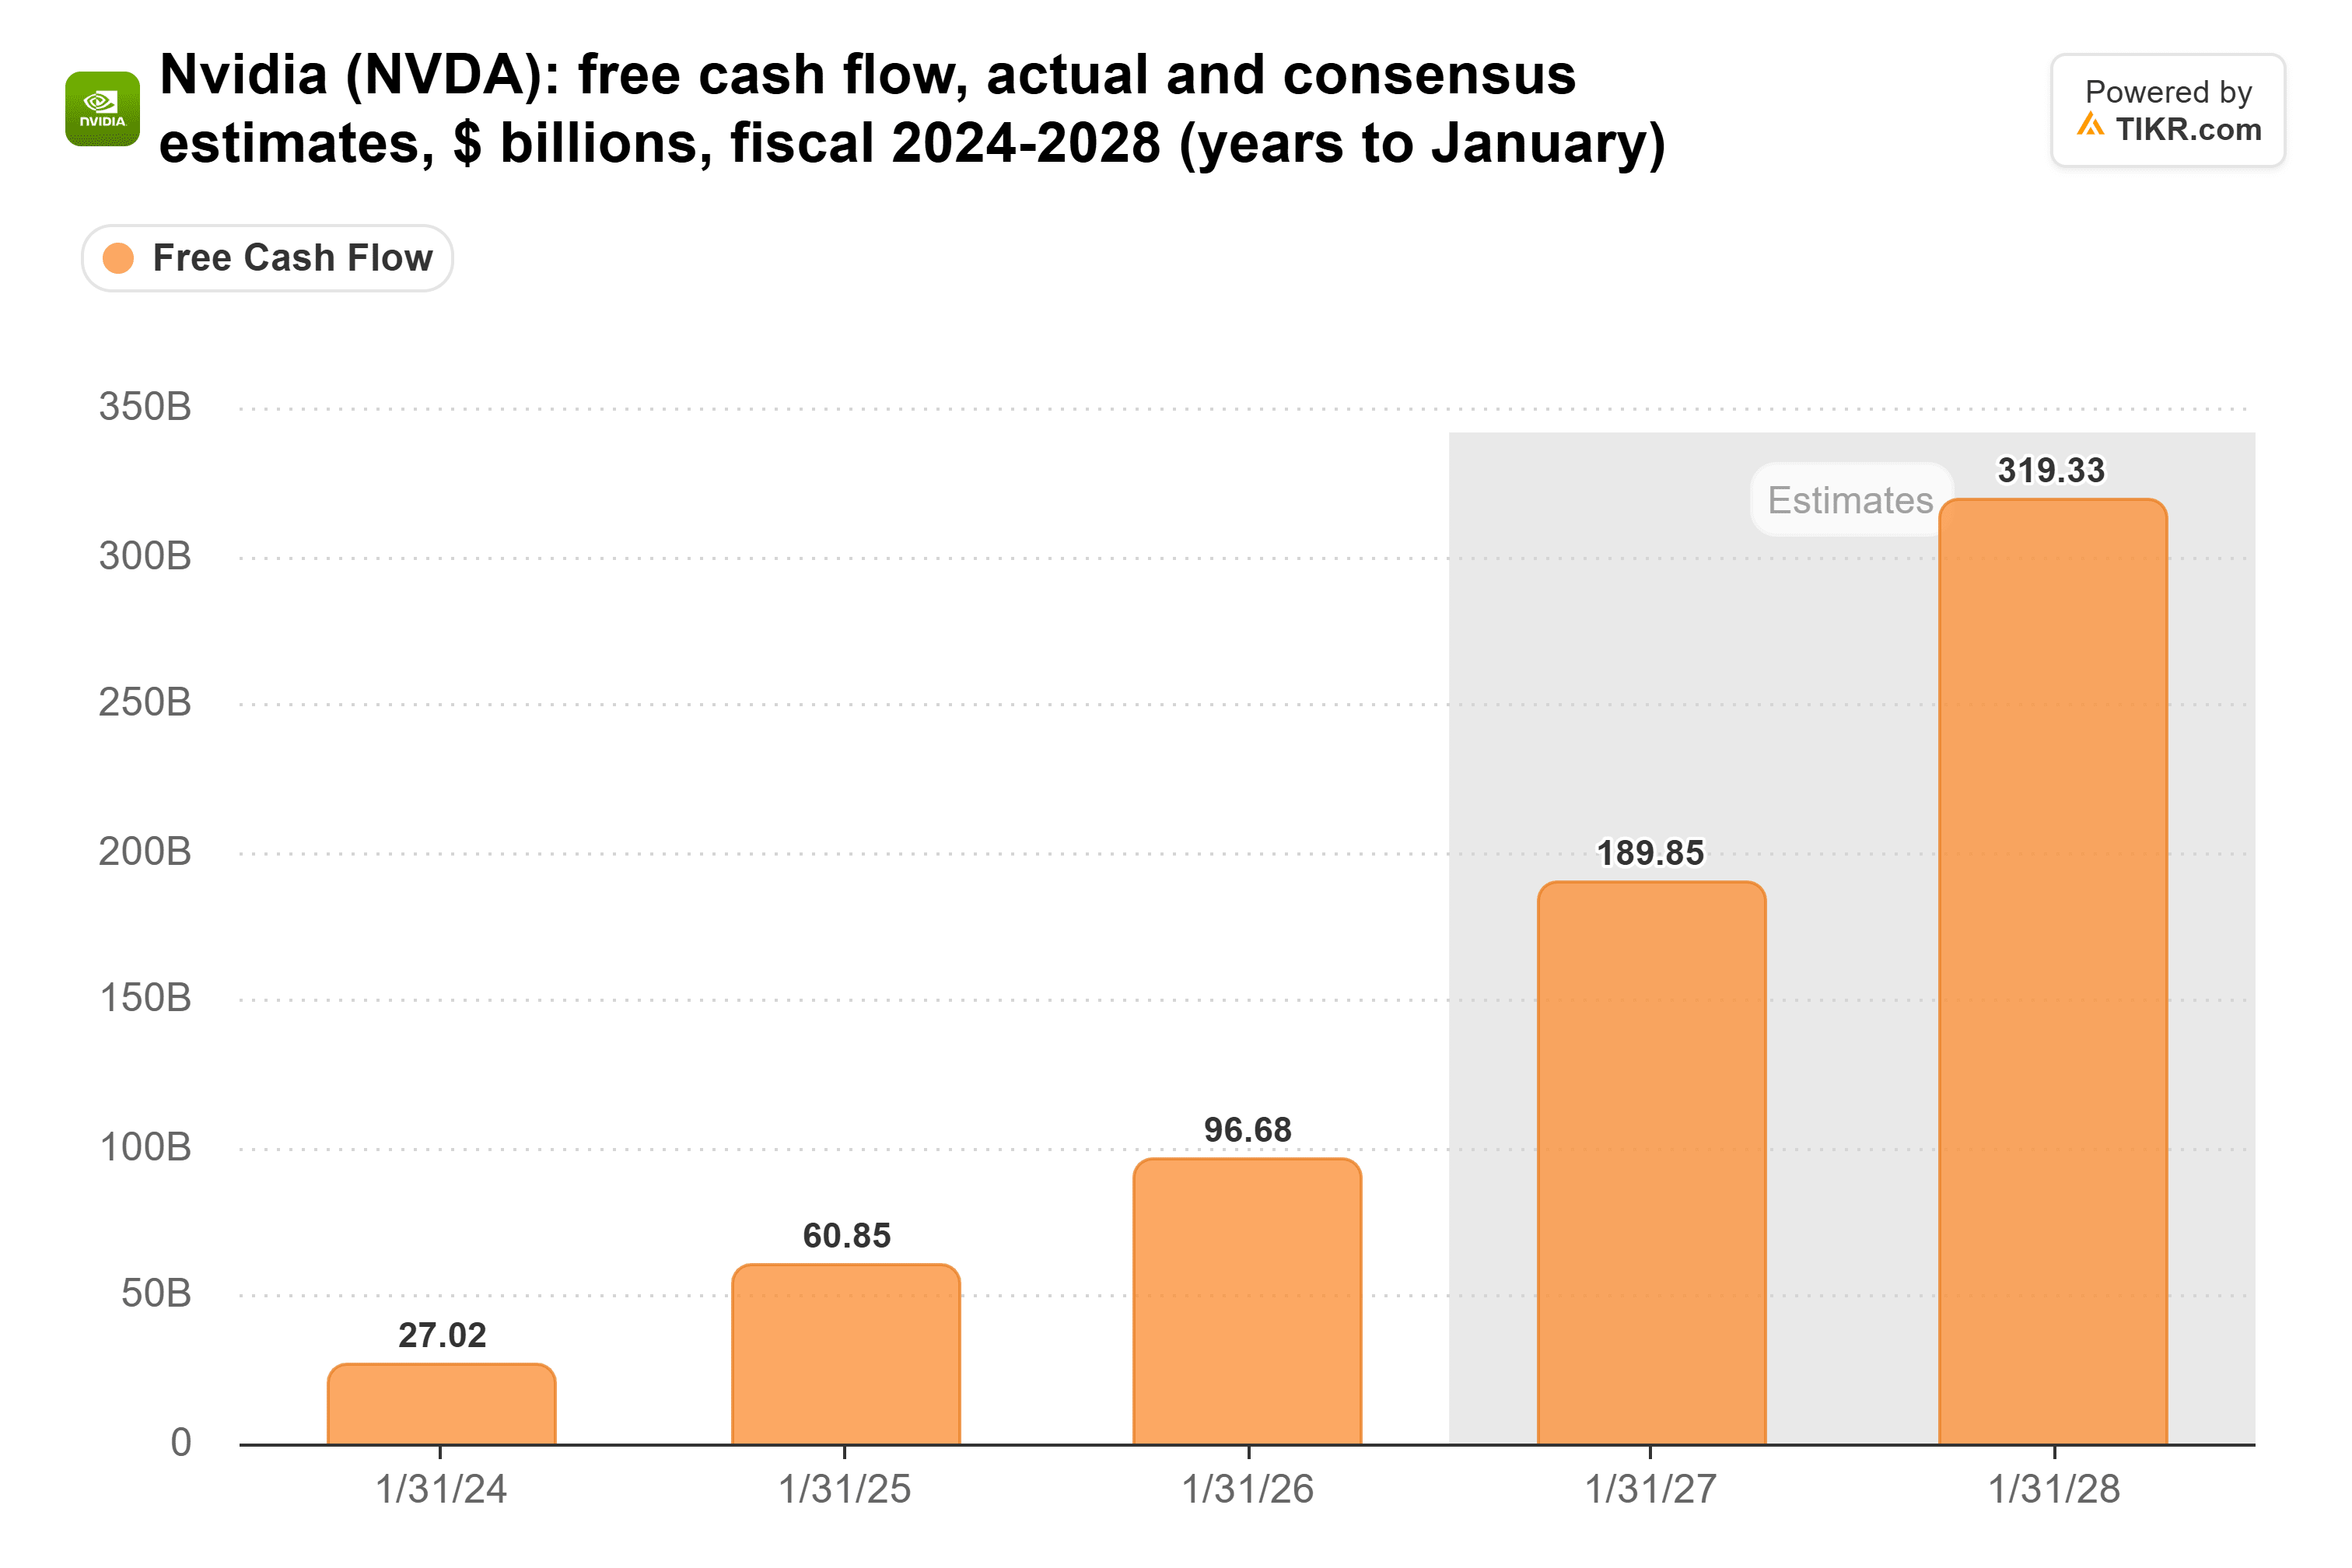
Schiffmans Untergrenze liegt etwa auf dem Niveau, das NVIDIA bereits im letzten Jahr erzielte, und beträgt weniger als ein Drittel der Schätzung für das nächste Jahr.
Ist die NVIDIA-Aktie jetzt zu günstig?
Ein niedriges KGV bedeutet normalerweise, dass Anleger daran zweifeln, dass die Gewinne von Dauer sind. Wenn Kunden Bestellungen zurückhalten, bis NVIDIA einen festen CEO benannt hat, werden die 15,85 $ nicht bei 15,85 $ bleiben, und 14 wird nicht so günstig aussehen, wie es scheint.
Browns Bewertungsargument hält stand. NVIDIAs KGV hatte sich bereits vor Huangs Abgang komprimiert und ist weiter gefallen, während die Gewinnschätzungen sich kaum bewegt haben. Bei 14 sieht das für mich zu günstig aus.
Der Test kommt am 17. November, wenn NVIDIA unter der interimistischen CEO Colette Kress gegen eine Umsatzprognose von 108,0 Milliarden Dollar, plus/minus 2 %, berichtet. Eine solide Aussicht lässt 14 äußerst günstig aussehen. Eine schwache Aussicht ist der Punkt, an dem Analysten endlich kürzen.
Was ist die NVIDIA-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was NVIDIA wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!