Die wichtigsten Punkte
- Die Versicherung der Schulden von Chipherstellern kostet jetzt mehr als die der Cloud-Giganten, die ihre Chips kaufen.
- Bill Dudley warnt, dass fallende Chippreise NVIDIA doppelt treffen würden: bei seinen Garantien und in seinen Ergebnissen.
- NVIDIAs eigene Schulden sind nicht das Problem. Das Unternehmen erzielte im letzten Geschäftsjahr einen freien Cashflow von $96,7 Milliarden.
- Das eigentliche Risiko sind $108,5 Milliarden an kundenbezogenen Garantien, und die Aktionäre tragen es zuerst.
Bondhändler haben die KI-Lieferkette neu bewertet, und die Chiphersteller sind dabei auf der falschen Seite gelandet. Die Versicherung der Schulden von NVIDIA (NVDA) und Broadcom (AVGO) kostet jetzt mehr als die von Microsoft (MSFT) und Alphabet (GOOG), den Cloud-Giganten, die ihre Chips kaufen.
Goldman Sachs bewertete einen Korb von Chipherstellern Anfang August auf etwa 80 Basispunkte, etwa 20 unter den Cloud-Unternehmen. Drei Monate später hatte sich der Korb auf etwa 160 verdoppelt und lag über ihnen. Der Beitrag von ZeroHedge auf X fasste es in drei Worten zusammen: „Das Risiko wandert.“
Ein Investor auf r/ValueInvesting nannte 53 Basispunkte für Microsoft, 88 für Alphabet, 128 für NVIDIA und 192 für Broadcom, was eine 5-Jahres-Ausfallwahrscheinlichkeit von 10,1 % für NVIDIA impliziert. Diese Preise stammen aus der Zeit vor NVIDIAs Ankündigung vom 12. November, dass Jensen Huang als CEO zurückgetreten ist.
Dudley sieht zwei Treffer für NVIDIA
Am 9. November bei Bloomberg Surveillance sagte Bill Dudley, ein Bloomberg-Opinion-Kolumnist und ehemaliger Präsident der New Yorker Fed, er sei sich nicht sicher, ob die Fed alle Risiken des KI-Booms sehen könne, und verwies auf NVIDIA:
„NVIDIA garantiert den Wert seiner Chips. Was passiert also, wenn der Wert seiner Chips sinkt? Nicht nur müssen sie das Geld aufbringen, um diese Garantien zu erfüllen, sondern … ihre Gewinne werden leiden, weil sie niedrigere Chippreise haben werden.“
Ein Rückgang der Chippreise, zwei Treffer.
NVIDIA kann seine eigenen Schulden bedienen
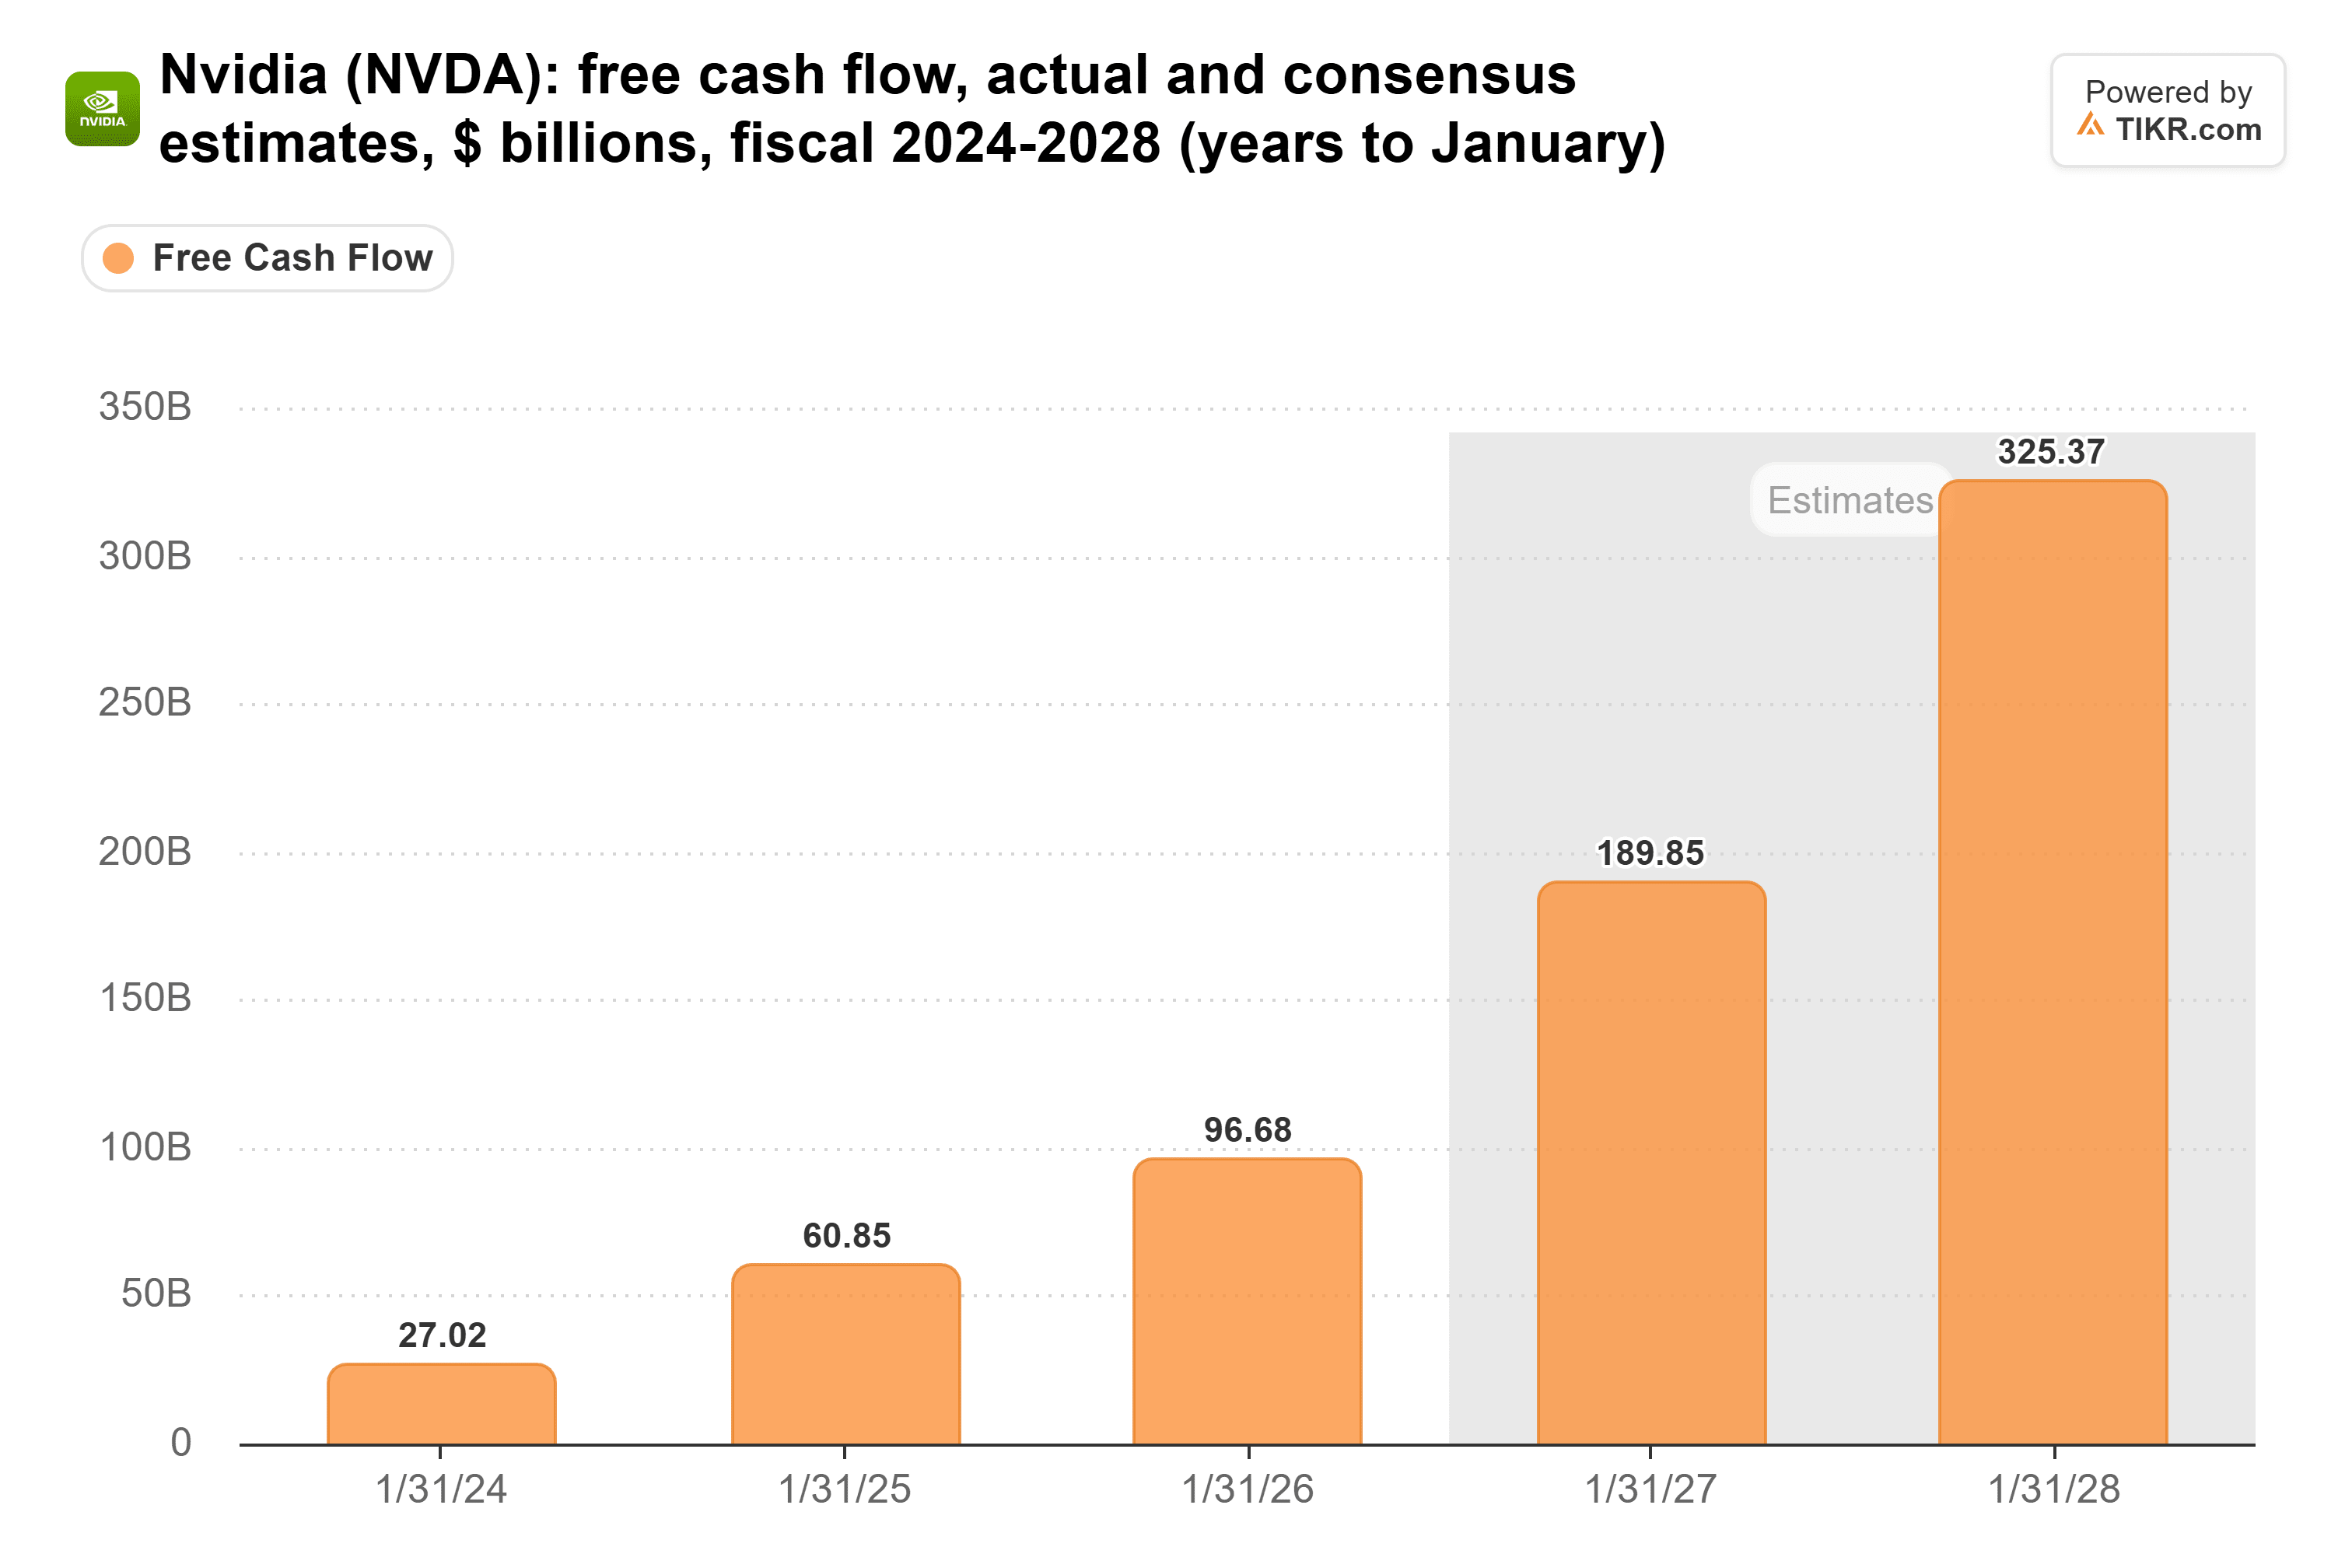
NVIDIA erzielte im Jahr bis Januar 2026 einen freien Cashflow von $96,7 Milliarden, und Analysten erwarten in diesem Geschäftsjahr etwa $190 Milliarden.
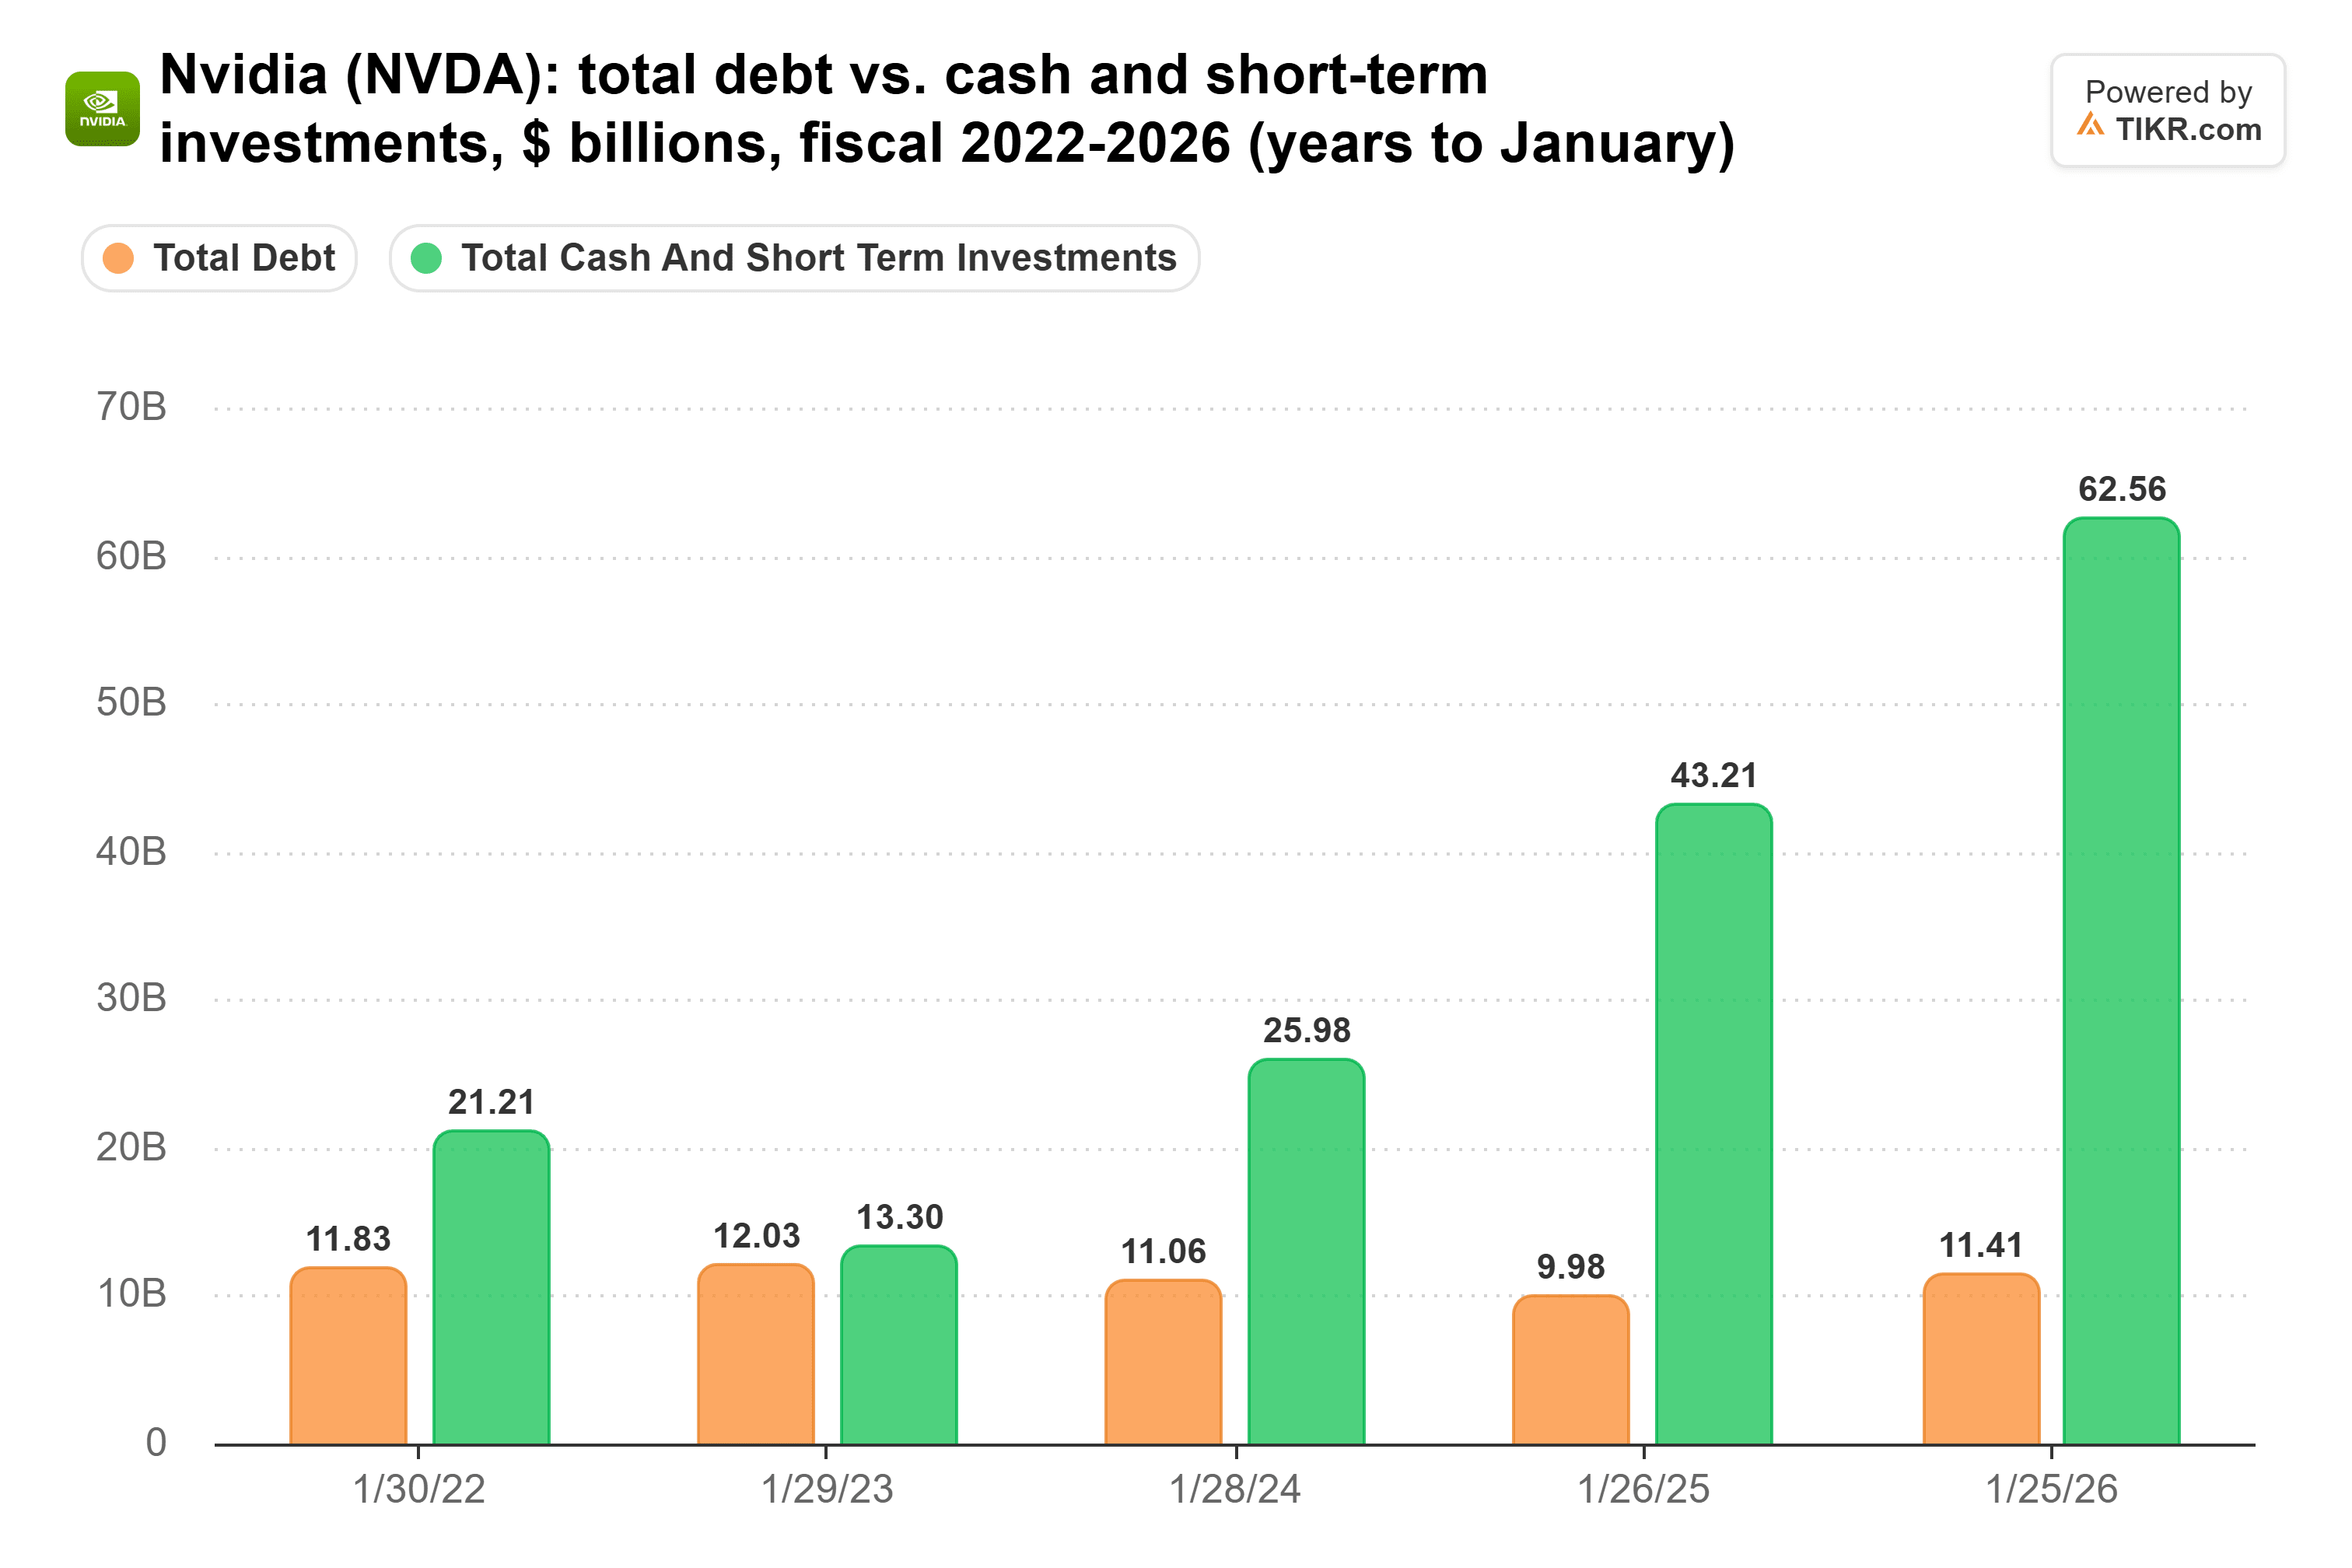
Am Ende dieses Geschäftsjahres hielt es $62,6 Milliarden an Bargeld und kurzfristigen Anlagen gegenüber $11,4 Milliarden Gesamtschulden.
Selbst nach dem Verkauf von $25,0 Milliarden an Anleihen im Juni hielt es am 26. Juli $56,6 Milliarden an Bargeld, Zahlungsmitteläquivalenten und marktfähigen Schuldtiteln gegenüber $33,4 Milliarden an Anleihen.
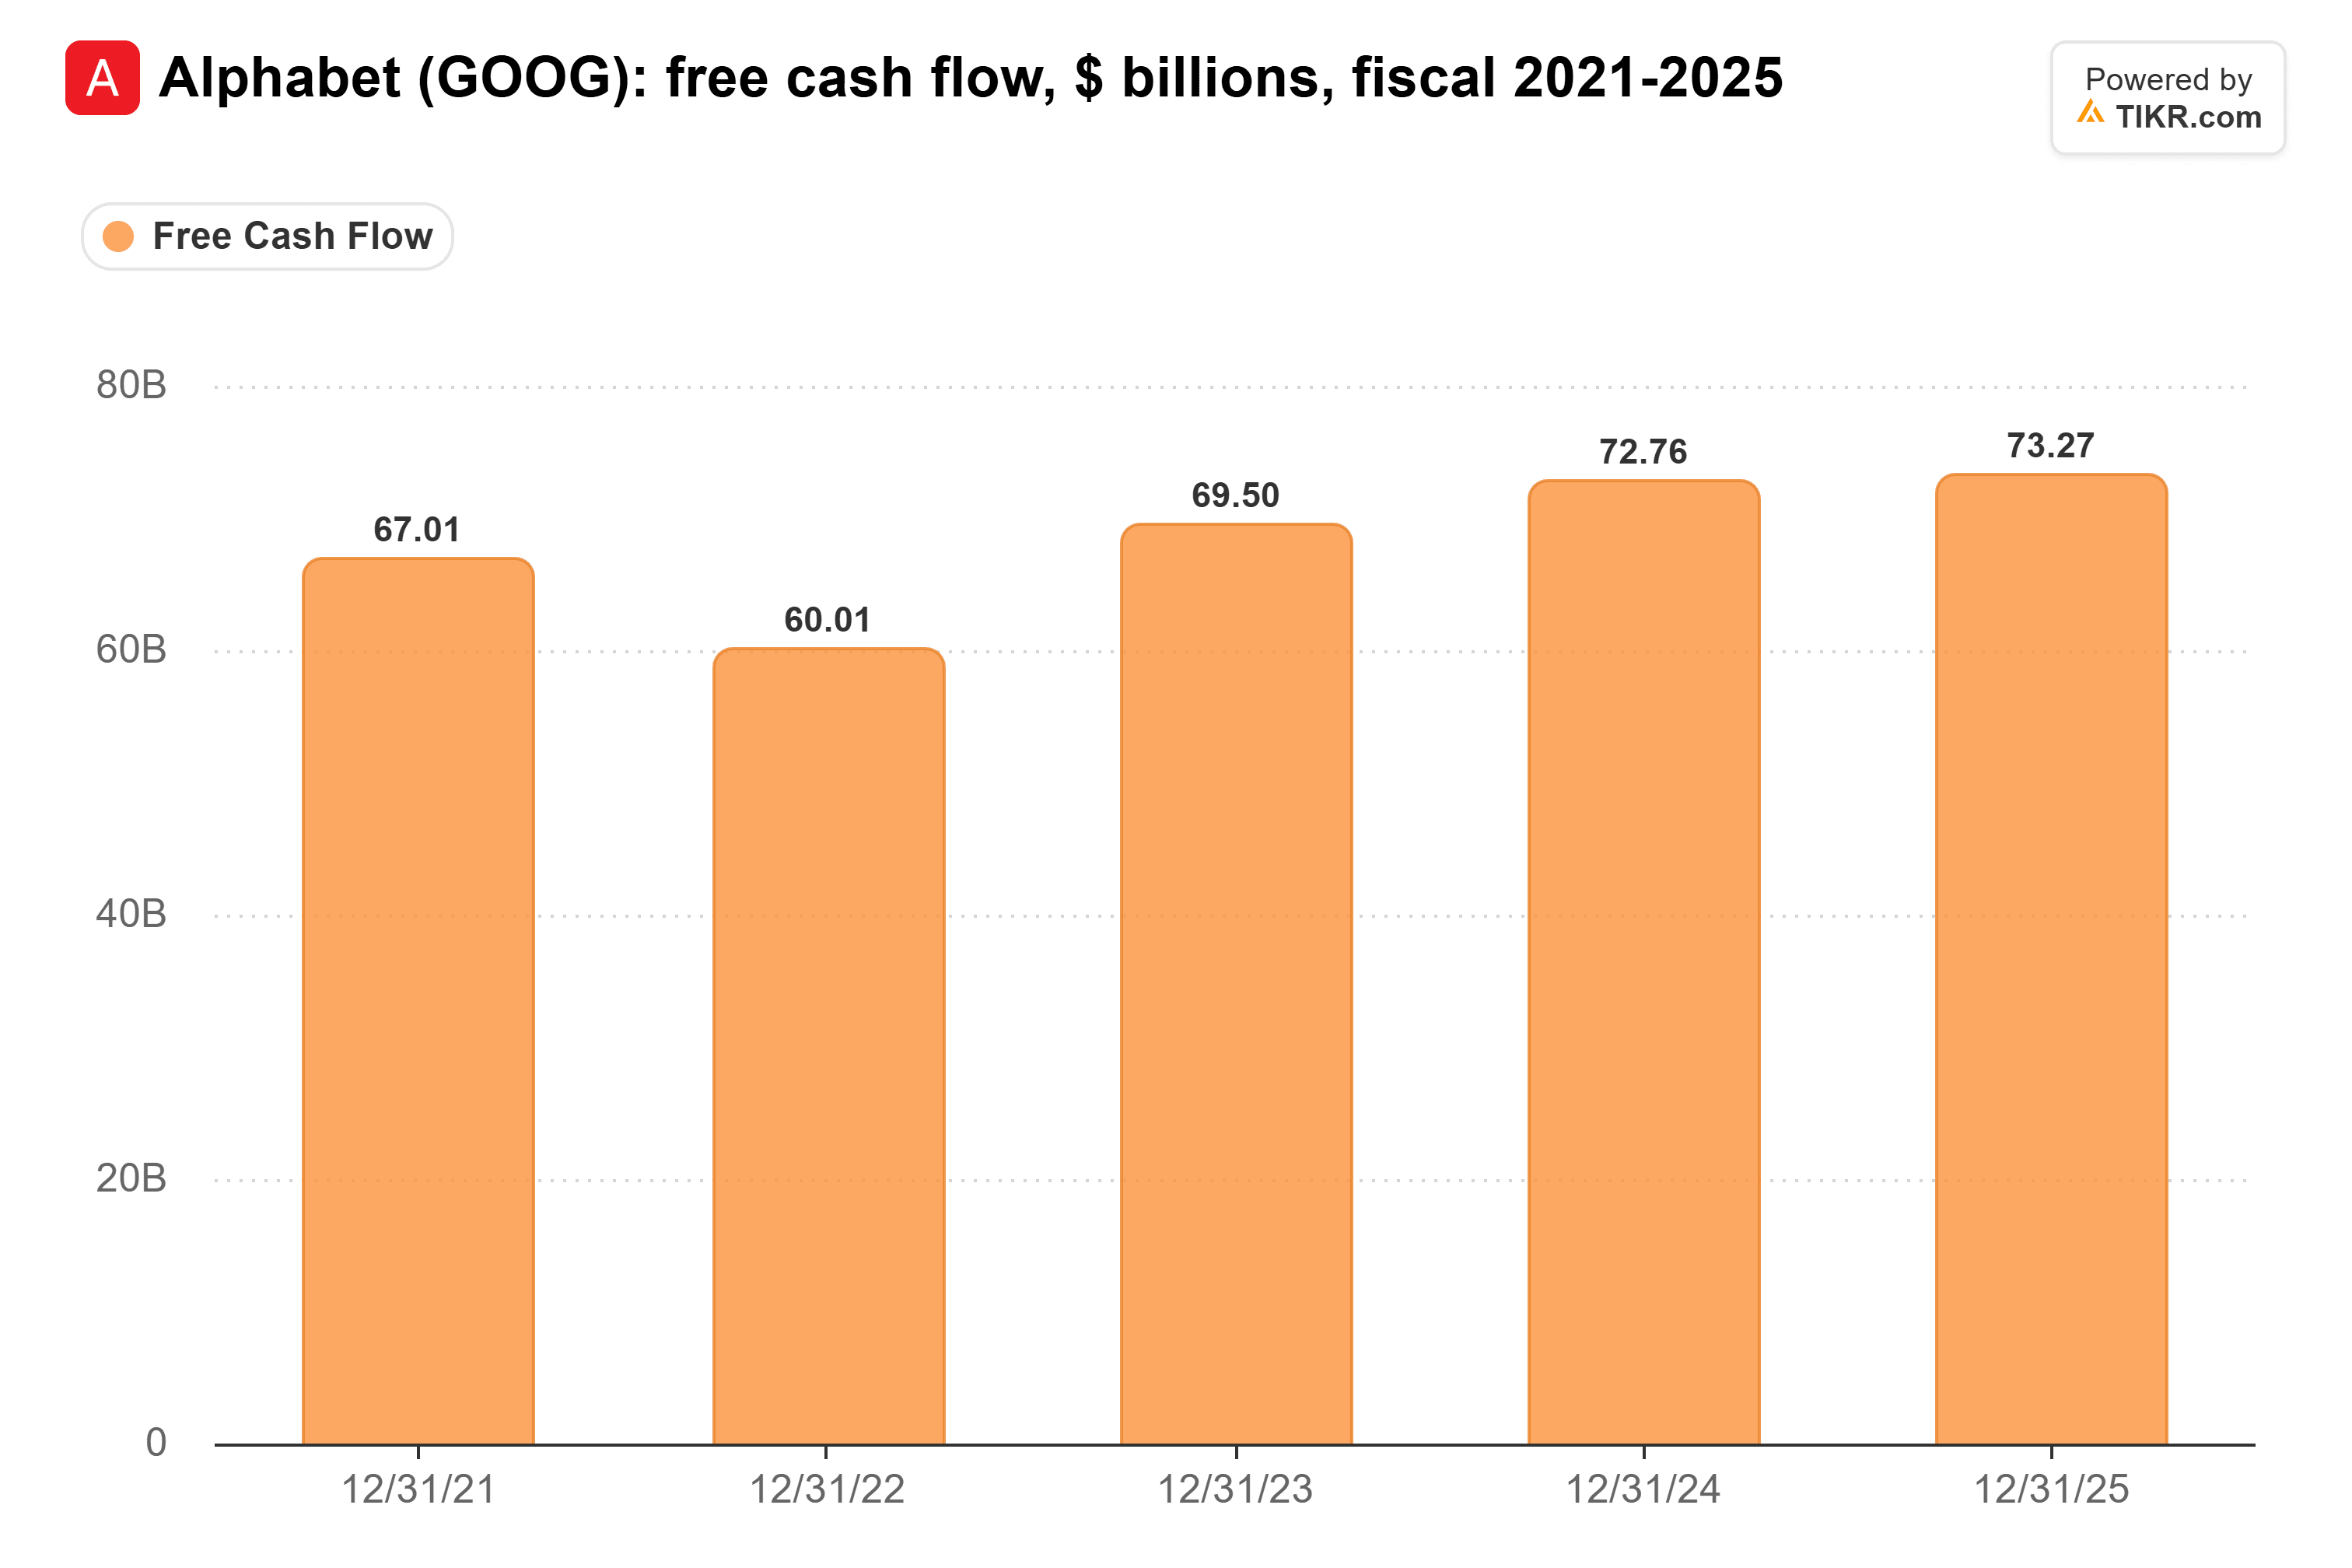
Alphabet, das von Swap-Händlern als das sicherere Kreditrisiko behandelt wird, erzielte 2025 einen freien Cashflow von $73,3 Milliarden, etwa drei Viertel von NVIDIAs Wert.
Verglichen mit diesen Zahlen erscheinen 10,1 % als Prognose viel zu hoch. Sie leiten sich vom Swap-Preis ab, gehen von einer 40%igen Erholungsquote aus und enthalten eine Risikoprämie.
TIKR verfolgt 62 Analysten zu NVIDIA. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für NVIDIA sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich NVIDIAs Analystenbewertungen an
NVIDIAs Kunden sind das Kreditrisiko
Goldman Sachs macht eine schnellere GPU-Abschreibung und die Finanzierung ihrer Kunden durch die Chiphersteller verantwortlich. NVIDIAs letztes 10-Q quantifiziert Letzteres: $108,5 Milliarden maximale Bruttogarantieexposure, einschließlich einer im August für OpenAIs Campus in Ohio unterzeichneten Obergrenze von $105,0 Milliarden. Diese greift nur bei bestimmten Mieterausfällen und wird ab dem Geschäftsjahr 2029 schrittweise aktiviert.
Kreditgeber bewerten, wessen Bonität die Chips absichert. IREN zahlt einen gemischten Satz von 6,0 % auf die GPU-Schulden im Zusammenhang mit seinem Microsoft-Vertrag, gegenüber einem festen Satz von 9,0 % auf seine nicht investmentfähige Finanzierung. NVIDIAs Ohio-Garantie basiert auf dieser Lücke: Sie endet, sobald OpenAI eine zufriedenstellende Bonitätsbewertung erhält. Das ist das Kundenrisiko, das Goldman Sachs hervorhebt.
Broadcom befindet sich in derselben Lage: Bloomberg berichtete im August, dass das Unternehmen den Großteil eines $35-Milliarden-Darlehenspakets zur Finanzierung von Käufen seiner Chips abgesichert habe.
Die Aktionäre tragen dieses Risiko zuerst
Der Anleihemarkt hat die Richtung richtig erkannt: Das Risiko ist zu den Unternehmen gewandert, die den Aufbau finanzieren. Aber NVIDIAs Anleihegläubiger würden es zuletzt spüren. Wenn ein von NVIDIA unterstütztes Labor seine Miete nicht zahlen kann oder die Chippreise fallen, treffen die Auswirkungen seine Gewinne und seinen freien Cashflow lange bevor seine Anleihen in Gefahr sind.
NVIDIAs Kreditwürdigkeit ist felsenfest. Seine Aktie ist eine andere Sache: Sie trägt jetzt zusätzlich zum Risiko eines Chipherstellers das eines Kreditgebers.
NVIDIA legt am 17. November seine Ergebnisse vor, die ersten unter der interimistischen CEO Colette Kress. Die durchschnittliche Forderungslaufzeit stieg im Juli-Quartel auf 60 Tage, gegenüber 45 zuvor, was NVIDIA auf längere Zahlungsziele für große investmentfähige Kunden zurückführte. Ein weiterer Anstieg oder eine neue Runde von Garantien würde diese Spreads wahrscheinlich weiter ausdehnen.
Was ist die NVIDIA-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was NVIDIA wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!