

Die wichtigsten Punkte
- Der ehemalige Finanzminister Jack Lew sagte diese Woche, dass "niemand zulassen kann, dass die Sozialversicherung um 22 Prozent gekürzt wird." Seine Zahl deckt sich mit der Prognose der Treuhänder für den Zeitpunkt, wenn der Rentenfonds Ende 2032 erschöpft ist.
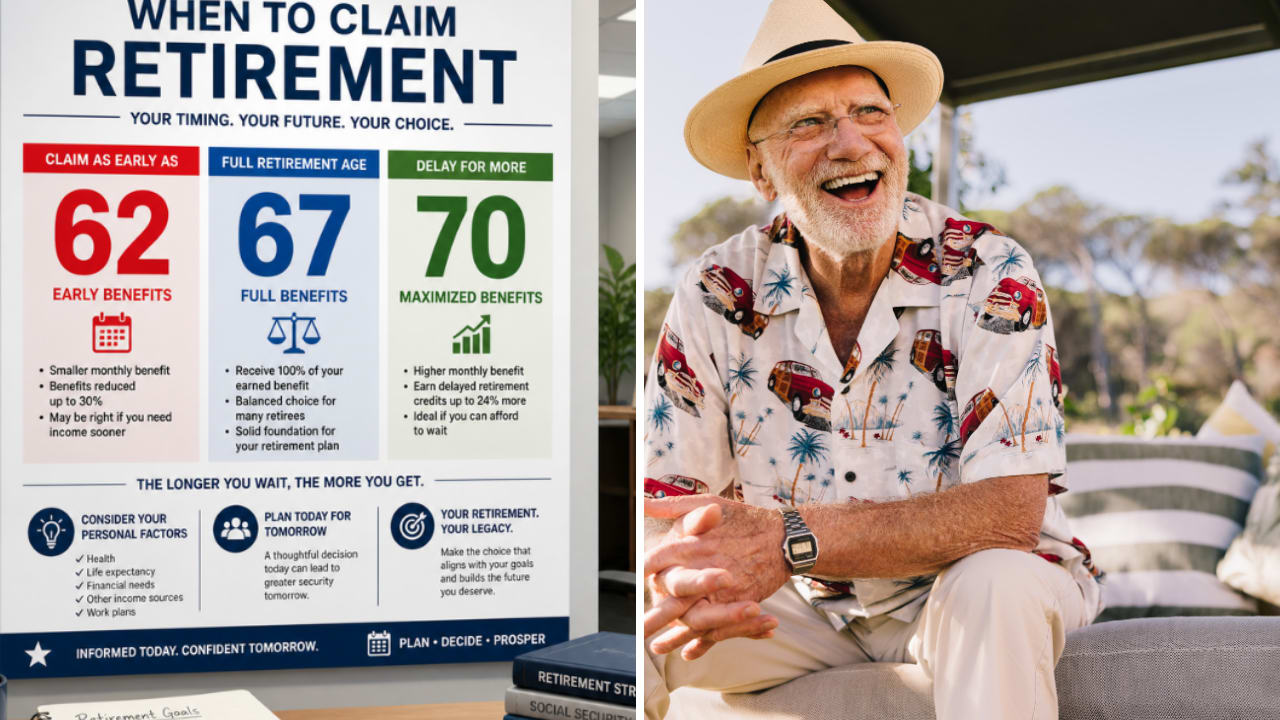
- Ein Arbeitnehmer mit einer vollen Altersrente von 2.000 US-Dollar würde im Alter von 62 Jahren 1.400 US-Dollar pro Monat erhalten, oder 2.480 US-Dollar, wenn er bis 70 wartet.
- Eine Kürzung um 22 % bei beiden Beträgen würde sie auf 1.092 US-Dollar bzw. 1.934,40 US-Dollar reduzieren, sodass das Warten bis 70 immer noch 842,40 US-Dollar mehr pro Monat einbringen würde.
- Eine Kürzung, die alle gleichermaßen trifft, verschiebt den Break-even-Punkt auf etwas über 80 Jahre, sodass die Angst vor einer Kürzung allein ein schwacher Grund ist, frühzeitig Leistungen zu beantragen.
Der ehemalige Finanzminister Jack Lew hatte diese Woche in CNBCs "Squawk on the Street" eine Warnung parat. Er sprach über die langfristigen Defizite des Landes und seine Ansicht, dass der Sozialversicherung innerhalb der sechsjährigen Amtszeit der gerade gewählten Senatoren das Geld ausgeht. Er sagte, die Sozialversicherung biete "die beste Gelegenheit, einige dieser langfristigen Haushaltsprobleme anzugehen, weil niemand zulassen kann, dass die Sozialversicherung um 22 Prozent gekürzt wird."
Wenn Sie Anfang 60 sind, kann eine solche Aussage den Eindruck erwecken, dass es die sichere Entscheidung ist, sofort Leistungen zu beantragen: Holen Sie sich das Geld, bevor es jemand kürzt. Aber ich habe die Zahlen durchgerechnet, und eine pauschale Kürzung würde das Warten bis 70 immer noch deutlich vorteilhaft machen.
Der Kongress hat noch nichts gekürzt
Diese 22 % sind Lews Zahl, und kein Gesetz legt sie fest. Sie deckt sich jedoch mit dem Bericht der Sozialversicherungstreuhänder von 2026. Der Bericht prognostiziert, dass der Rentenfonds Ende 2032 erschöpft sein wird, wonach die eingehenden Lohnsteuern nur noch etwa 78 % der geplanten Rentenleistungen decken würden. Lew selbst sagte, er sei nicht optimistisch, dass die nächsten zwei Jahre eine große langfristige Einigung bringen werden, hoffe aber, dass die Gesetzgeber Kompromisse auf dem Tisch halten.
Niemand weiß also, wie eine Lösung aussehen wird oder ob eine kommt, bevor das Geld knapp wird. Eine pauschale Kürzung um 22 % ist der von Lew genannte Worst Case, und die heutigen Regeln für die Beantragung zeigen uns, was sie für jede Wahl bedeuten würde.
6 sichere Dividendenaktien, die Rentnern Renditen von über 6 % zahlen
Es gibt heute über 100 Aktien, die jährliche Dividenden von über 6 % ausschütten.
Aber nach einer umfassenden Investmentprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon für Rentner wirklich sicher sind.
Sie gehören Ihnen kostenlos als Teil unseres neuen Investmentreports, auf den Sie hier direkt zugreifen können.
Zwei Wege, dieselben 2.000 US-Dollar
Nehmen wir einen hypothetischen Arbeitnehmer, der 1960 oder später geboren wurde und dessen volle Altersrente 2.000 US-Dollar pro Monat betragen würde. Für alle, die 1960 oder später geboren wurden, liegt das volle Rentenalter bei 67 Jahren, und Sie können bereits mit 62 Jahren Leistungen beziehen. Beantragen Sie sie mit 62, ist die Leistung lebenslang um 30 % reduziert. Warten Sie über 67 hinaus, erhöht sich die Leistung jedes Jahr um 8 % (2/3 von 1 % pro Monat) bis zum Alter von 70, wo die Erhöhung stoppt.
Mit 62 werden also aus den 2.000 US-Dollar unseres Arbeitnehmers 1.400 US-Dollar pro Monat. Mit 70 addieren drei Jahre mit 8 %-Zuschlägen 24 %, und es werden 2.480 US-Dollar. Nach den heutigen Regeln zahlt sich das Warten mit 1.080 US-Dollar mehr pro Monat aus.
Eine Kürzung verkleinert beide Schecks
Wenden wir nun Lews 22 %-Kürzung auf beide Beträge an:
| Monatliche Leistung | Heutige Regeln | Nach einer 22% Kürzung |
|---|---|---|
| Beantragt mit 62 | 1.400 US-Dollar | 1.092 US-Dollar |
| Beantragt mit 70 | 2.480 US-Dollar | 1.934,40 US-Dollar |
| Warten zahlt so viel mehr aus | 1.080 US-Dollar | 842,40 US-Dollar |
Die Differenz schrumpft um die gleichen 22 % wie die Beträge, und das Warten bis 70 zahlt immer noch 842,40 US-Dollar mehr pro Monat aus. Eine Kürzung würde in jedem Fall schmerzen, aber eine frühzeitige Beantragung würde immer noch den kleineren Scheck bedeuten.
Es ändert auch nichts daran, wann sich das Warten auszahlt. Mit 70 hat der frühzeitige Antragsteller acht Jahre lang Schecks erhalten: 134.400 US-Dollar bei 1.400 US-Dollar pro Monat nach heutigen Regeln oder 104.832 US-Dollar bei 1.092 US-Dollar nach einer Kürzung. Teilen Sie jede Summe durch ihre monatliche Differenz (1.080 US-Dollar bzw. 842,40 US-Dollar nach einer Kürzung). In beiden Fällen braucht der Arbeitnehmer, der gewartet hat, etwa 124 Monate oder ungefähr 10 Jahre und 4 Monate, um aufzuholen. Das ist etwas über 80 Jahre, mit oder ohne Kürzung. Wer länger lebt, kommt mit jedem weiteren Monat weiter voran.
Frühzeitige Beantragung verschafft einen Vorsprung
Wenn Sie vor Ende 2032 das Alter von 70 Jahren erreichen, würde eine Kürzung beide Schecks auf die gleiche Weise treffen, da beide Wege bereits Leistungen beziehen würden. Aber wenn Sie heute 62 sind, würde eine Kürzung nicht sofort eintreten. Eine Beantragung jetzt bedeutet etwa sechs Jahre volle Leistungen vor Ende 2032, während jemand, der bis 70 wartet, nur die kleineren, gekürzten Schecks erhalten würde. Dieser Vorsprung verschiebt den Break-even-Punkt nach hinten, berührt aber nicht die 842,40 US-Dollar pro Monat, die ab 70 weiterhin fließen.
Eine echte Lösung könnte auch anders ausfallen als eine pauschale Kürzung um 22 %. Die Gesetzgeber könnten bereits Leistungsbezieher verschonen und mehr von den Kosten auf spätere Antragsteller abwälzen, was für einen früheren Einstieg sprechen würde. Sie könnten genauso gut das Gegenteil tun oder das Problem mit höheren Einnahmen lösen und gar nichts kürzen. Nichts davon ist Gesetz, und ich würde nicht eine lebenslange, um 30 % kleinere Rente in Kauf nehmen, um auf eine Version davon zu wetten.
Angst ist ein schlechter Grund, mit 62 Leistungen zu beantragen
Ehrlich gesagt, wenn Sie ohne die Nachricht von einer Kürzung bis 70 warten würden, glaube ich nicht, dass Lews 22 % Ihre Meinung ändern sollten. Eine Kürzung, die alle gleichermaßen trifft, lässt den gleichen Break-even-Punkt und einen Scheck, der immer noch 842,40 US-Dollar pro Monat größer ist. Sie würden immer noch Ihre Gesundheit, Ihre Ersparnisse und Ihre Lebenserwartung abwägen, genau wie zuvor.
Natürlich könnte eine Lösung, die Menschen je nach Alter oder Beantragungszeitpunkt unterschiedlich behandelt, diese Antwort ändern. Behalten Sie also im Auge, was der neue Kongress tatsächlich vorschlägt, und den Treuhänderbericht im nächsten Jahr.
Genießen Sie Ihren Ruhestand mit diesen sicheren Dividendenrenditen von über 6 %
Dividenden können der Schlüssel zu enormem Wohlstand sein. Aber nur, wenn Sie die richtigen kaufen.
Die Wahl der richtigen Hochdividendenaktie kann den Unterschied zwischen einem Traumruhestand... und dem monatlichen Überleben bedeuten, während man auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien mit einer Rendite von über 6 % identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!



