Wichtige Erkenntnisse
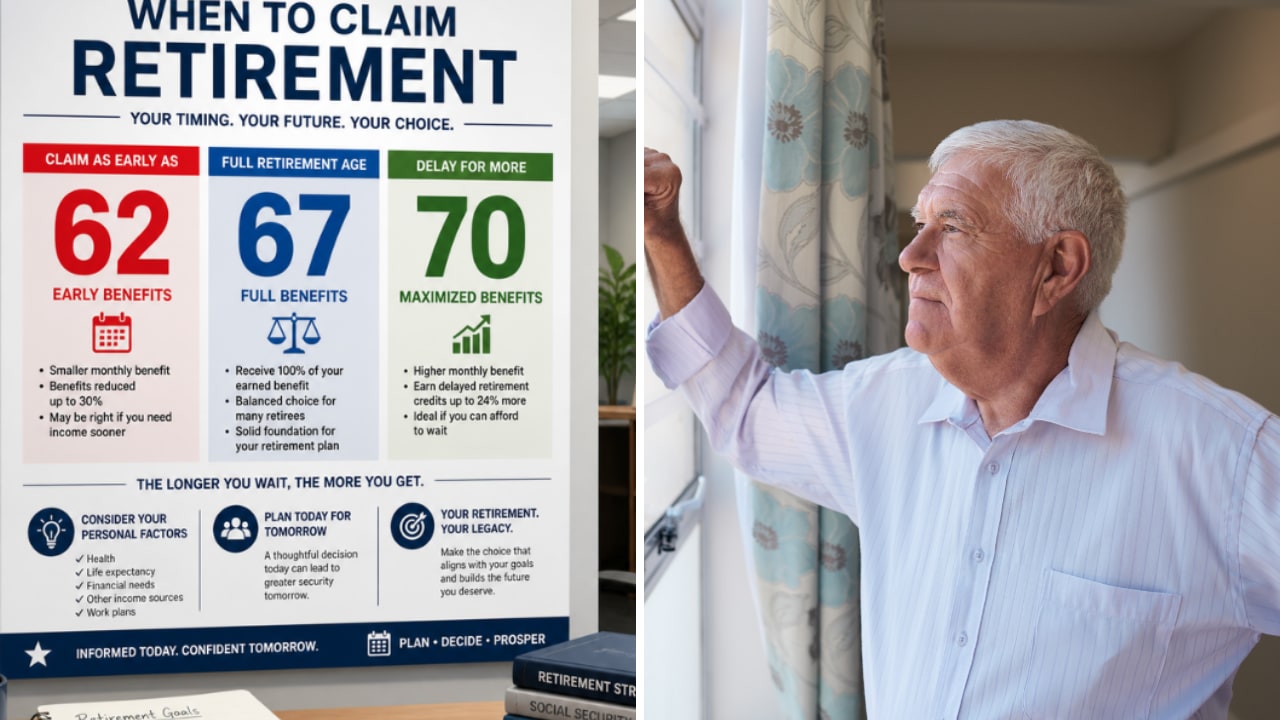
- Ein 58-jähriger Anrufer bei Jill on Money, der mit 62 in Rente gehen möchte, erwartet ab seinem vollen Rentenalter von 67 $2.400 pro Monat von der Sozialversicherung.
- Ein Bezug ab 62 würde diese Zahlung lebenslang um 30% kürzen, auf $1.680 pro Monat oder $8.640 weniger pro Jahr.
- Sich selbst die vollen $2.400 von 62 bis 67 aus Ersparnissen auszuzahlen, kostet $144.000. Seine $280.000 in Cash decken das fast doppelt, daher ist das Warten gut innerhalb seiner Reichweite.
- Das Warten bedeutet den Verzicht auf $100.800 an frühen Zahlungen, die die höhere monatliche Rate etwa im Alter von 79 Jahren wieder hereingeholt hat. Arbeiten bis 65 würde die Überbrückungssumme auf $57.600 reduzieren.
Wenn Sie mit 62 aufhören wollen zu arbeiten, aber auf Ihre volle Sozialversicherungszahlung mit 67 warten möchten, haben die fünf Jahre dazwischen einen Preis. Die gute Nachricht ist, dass sich dieser Preis leicht berechnen lässt, und ein Anrufer in dieser Woche bei Jill on Money hat ihn möglicherweise bereits gespart.
Ein 58-Jähriger mit Blick auf 62
Der Anrufer ist 58, verheiratet und verdient etwas über $200.000 pro Jahr. Er hat $750.000 in steuerbegünstigten 401(k)s und IRAs sowie $280.000 in Cash, die er über die Jahre angesammelt hat. Außerdem hat er $377.000 auf einem Geldmarktkonto aus dem Verkauf einer Eigentumswohnung in Florida im vergangenen Juni. Er beziffert die monatlichen Haushaltsausgaben auf $5.000 bis $6.000.
Er erzählte Jill Schlesinger, er habe immer gehofft, irgendwann um die 62 in Rente gehen zu können, obwohl er sich auch vorstellen könnte, bis 65 zu arbeiten. Sie fragte, was die Sozialversicherung ihm zum vollen Rentenalter zahlen würde. Er sagte, etwa $2.400 pro Monat, basierend auf der Zahl, die er sich Anfang letzten Jahres zuletzt angesehen habe.
6 sichere Dividendenaktien, die Rentnern Renditen von 6 %+ zahlen
Es gibt heute über 100 Aktien, die eine jährliche Dividende von 6 %+ ausschütten.
Aber nach einer umfangreichen Investmentprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon wirklich sicher für Rentner sind.
Sie gehören Ihnen kostenlos als Teil unseres neuen Investmentreports, den Sie hier abrufen können.
Bezug ab 62 kostet lebenslang 30 %
Für alle, die 1960 oder später geboren wurden, ist das volle Rentenalter 67, also auch für ihn. Er kann seine Leistung bereits ab 62 beziehen, aber ein Bezug dann kürzt sie um 30 %, und diese Kürzung gilt lebenslang. Bei seinen $2.400 bedeutet das eine Zahlung von $1.680 oder $720 weniger pro Monat, was $8.640 pro Jahr entspricht.
Wenn er also mit 62 aufhört, kann er entweder die kleinere Zahlung sofort nehmen oder auf die volle warten und bis zu ihrem Beginn von Ersparnissen leben. Schlesinger sagte ihm, das Warten sei der schwierige Teil: "Die Herausforderung für Sie ist, dass Sie in den Jahren zwischen 62 und dem vollen Rentenalter gezwungen wären, einen Teil Ihrer Ersparnisse aufzubrauchen."
Fünf Jahre volle Zahlungen kosten $144.000
Um sich selbst von 62 bis 67 die vollen $2.400 pro Monat auszuzahlen, bräuchte er 60 eigene Monatszahlungen, also $144.000. Diesen Betrag würde er als Überbrückung in einem separaten Topf zurücklegen, bis die Sozialversicherung übernimmt.
Wenn er stattdessen ab 62 bezieht, würde er in denselben fünf Jahren 60 Zahlungen von $1.680 erhalten, also $100.800. Das ist der Betrag, auf den er durch das Warten verzichtet. Ab 67 holt er ihn mit $720 pro Monat wieder herein. Teilt man $100.800 durch $720, dauert es 140 Monate, knapp 12 Jahre. Er kommt also finanziell besser weg, wenn er wartet und über etwa 79 Jahre alt wird.
Und die $144.000 ersetzen nur die Sozialversicherungszahlung. Bei Ausgaben von $5.000 bis $6.000 pro Monat muss der Rest des Budgets ab 62 aus seinen Ersparnissen bestritten werden, egal wie er die Leistung bezieht.
Sein Cash deckt die Überbrückung bereits ab
Seine $280.000 in Cash decken die $144.000 fast doppelt, ohne das Geld aus dem Wohnungsverkauf oder seine Rentenkonten anzutasten. Die Überbrückung aus Cash zu finanzieren hat einen weiteren Vorteil: Dieses Geld wurde bereits versteuert, während die $750.000 in seinen 401(k)s und IRAs es nicht wurden, wie Schlesinger anmerkte.
Wenn ich er wäre, würde ich die $144.000 abtrennen und auf die volle Zahlung warten. Über 79 Jahre alt zu werden, ist für einen 58-Jährigen, der sich selbst als gesund bezeichnet, eine vernünftige Annahme, und die zusätzlichen $720 pro Monat kommen so lange, wie er lebt.
Arbeiten bis 65 reduziert die Überbrückung auf $57.600
Schlesingers eigene Präferenz war, dass er noch ein paar Jahre weiterarbeitet: "Wenn Sie wirklich mit 62 aufhören wollen, ist der Plan nicht ganz so gut wie das Arbeiten bis 65." Wenn er mit 65 in Rente geht und ab 67 bezieht, schrumpft die Überbrückung auf 24 Zahlungen von $2.400, also $57.600, und er hat oben drauf noch drei weitere Sparjahre. Sie wies auch darauf hin, dass er mit 65 Anspruch auf Medicare hat. In jedem Fall ist seine Angabe von $2.400 eine Zahl, die er sich Anfang letzten Jahres angesehen hat, daher würde ich vor der Zurücklegung eines Dollars eine aktuelle Schätzung von der Sozialversicherung einholen.
Genießen Sie Ihren Ruhestand mit diesen sicheren Dividendenrenditen von 6 %+
Dividenden können der Schlüssel zu enormem Wohlstand sein. Aber nur, wenn man die richtigen kauft.
Die richtige Hochdividendenaktie auszuwählen kann den Unterschied zwischen einem Traumruhestand... und einem Leben von der Hand in den Mund ausmachen, in dem man jeden Monat auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien mit einer Rendite von 6 %+ identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Redaktionsteam gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse berücksichtigt möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!