Die wichtigsten Punkte
- Starbucks' Dividende für das Geschäftsjahr 2027, ein Aktienrückkauf von etwa 1 Milliarde US-Dollar und Investitionsausgaben von etwa 5 % des Umsatzes summieren sich auf etwa 5,8 Milliarden US-Dollar, gegenüber 5,0 Milliarden US-Dollar operativem Cashflow im Geschäftsjahr 2026.
- Starbucks kann die Lücke schließen, wenn es die prognostizierte non-GAAP-Operativmarge von 13,5 % bis 14,0 % erreicht, und die Analystenschätzung für den freien Cashflow von 4,11 Milliarden US-Dollar für das Geschäftsjahr 2027 deckt sowohl die Dividende als auch den Rückkauf.
- Der freie Cashflow des Geschäftsjahres 2026 deckte die Dividende hauptsächlich, weil die Investitionsausgaben um fast die Hälfte sanken, und diese Ausgaben steigen nun wieder.
- Der Bericht für das erste Quartal Ende Januar wird der erste Prüfstein sein, ob die Marge und der dahinterstehende Kundenverkehr in den USA im Plan liegen.
Starbucks (SBUX) wird im Geschäftsjahr 2027 wieder eigene Aktien zurückkaufen, und ein Investor hat zusammengerechnet, was das für die Liquidität bedeutet.
In einem Beitrag im r/dividends-Subreddit bezifferte er die Dividende, den Rückkauf und die Investitionsausgaben des kommenden Jahres auf etwa 5,8 Milliarden US-Dollar, gegenüber 5,0 Milliarden US-Dollar operativem Cashflow im Geschäftsjahr 2026. Dann stellte er die Frage: "Wie schließt es die Lücke?"
Eine berechtigte Frage. Starbucks' Antwort sind seine Margenprognosen, und das Unternehmen operiert bereits nahe an diesem Niveau.
Die 5,8 Milliarden US-Dollar summieren sich
Die Zahlen des Beitrags entsprechen den Prognosen für das Geschäftsjahr 2027, die Starbucks mit seinen Ergebnissen für das vierte Quartal am 29. Oktober und dem am 12. November eingereichten Jahresbericht veröffentlichte. Für das Geschäftsjahr 2027 plant Starbucks folgende Ausgaben:
- Etwa 2,9 Milliarden US-Dollar für die Dividende, bei 0,63 US-Dollar pro Quartal auf etwa 1,14 Milliarden Aktien
- Etwa 1 Milliarde US-Dollar für Aktienrückkäufe, die nach einer Pause wieder aufgenommen werden
- Etwa 1,9 Milliarden US-Dollar für Investitionsausgaben, prognostiziert auf etwa 5 % des Umsatzes
Die Investitionsausgaben sind der andere große Sprung. Sie sanken im Geschäftsjahr 2026 auf 1,26 Milliarden US-Dollar von 2,31 Milliarden US-Dollar im Vorjahr, und die 5 %-Prognose bringt sie wieder nach oben, während Starbucks die Umgestaltung seiner Filialen fortsetzt. Der Umsatz wird auch nicht viel helfen: Starbucks prognostiziert für das Geschäftsjahr 2027 einen Rückgang von etwa 1 %, wobei China das ganze Jahr über als lizenziertes Joint Venture geführt wird, selbst mit etwa 700 Millionen US-Dollar aus einer zusätzlichen 53. Woche.
TIKR verfolgt 36 Analysten zu Starbucks. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Starbucks zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Starbucks an
Die Margen müssen es tragen
Um die Dividende und den Rückkauf aus dem nach den Investitionsausgaben verbleibenden Betrag zu bezahlen, benötigt Starbucks etwa 3,9 Milliarden US-Dollar freien Cashflow. Analysten erwarten 4,11 Milliarden US-Dollar für das Geschäftsjahr 2027, gegenüber 3,72 Milliarden US-Dollar im Geschäftsjahr 2026, und 4,54 Milliarden US-Dollar für das Geschäftsjahr 2028:
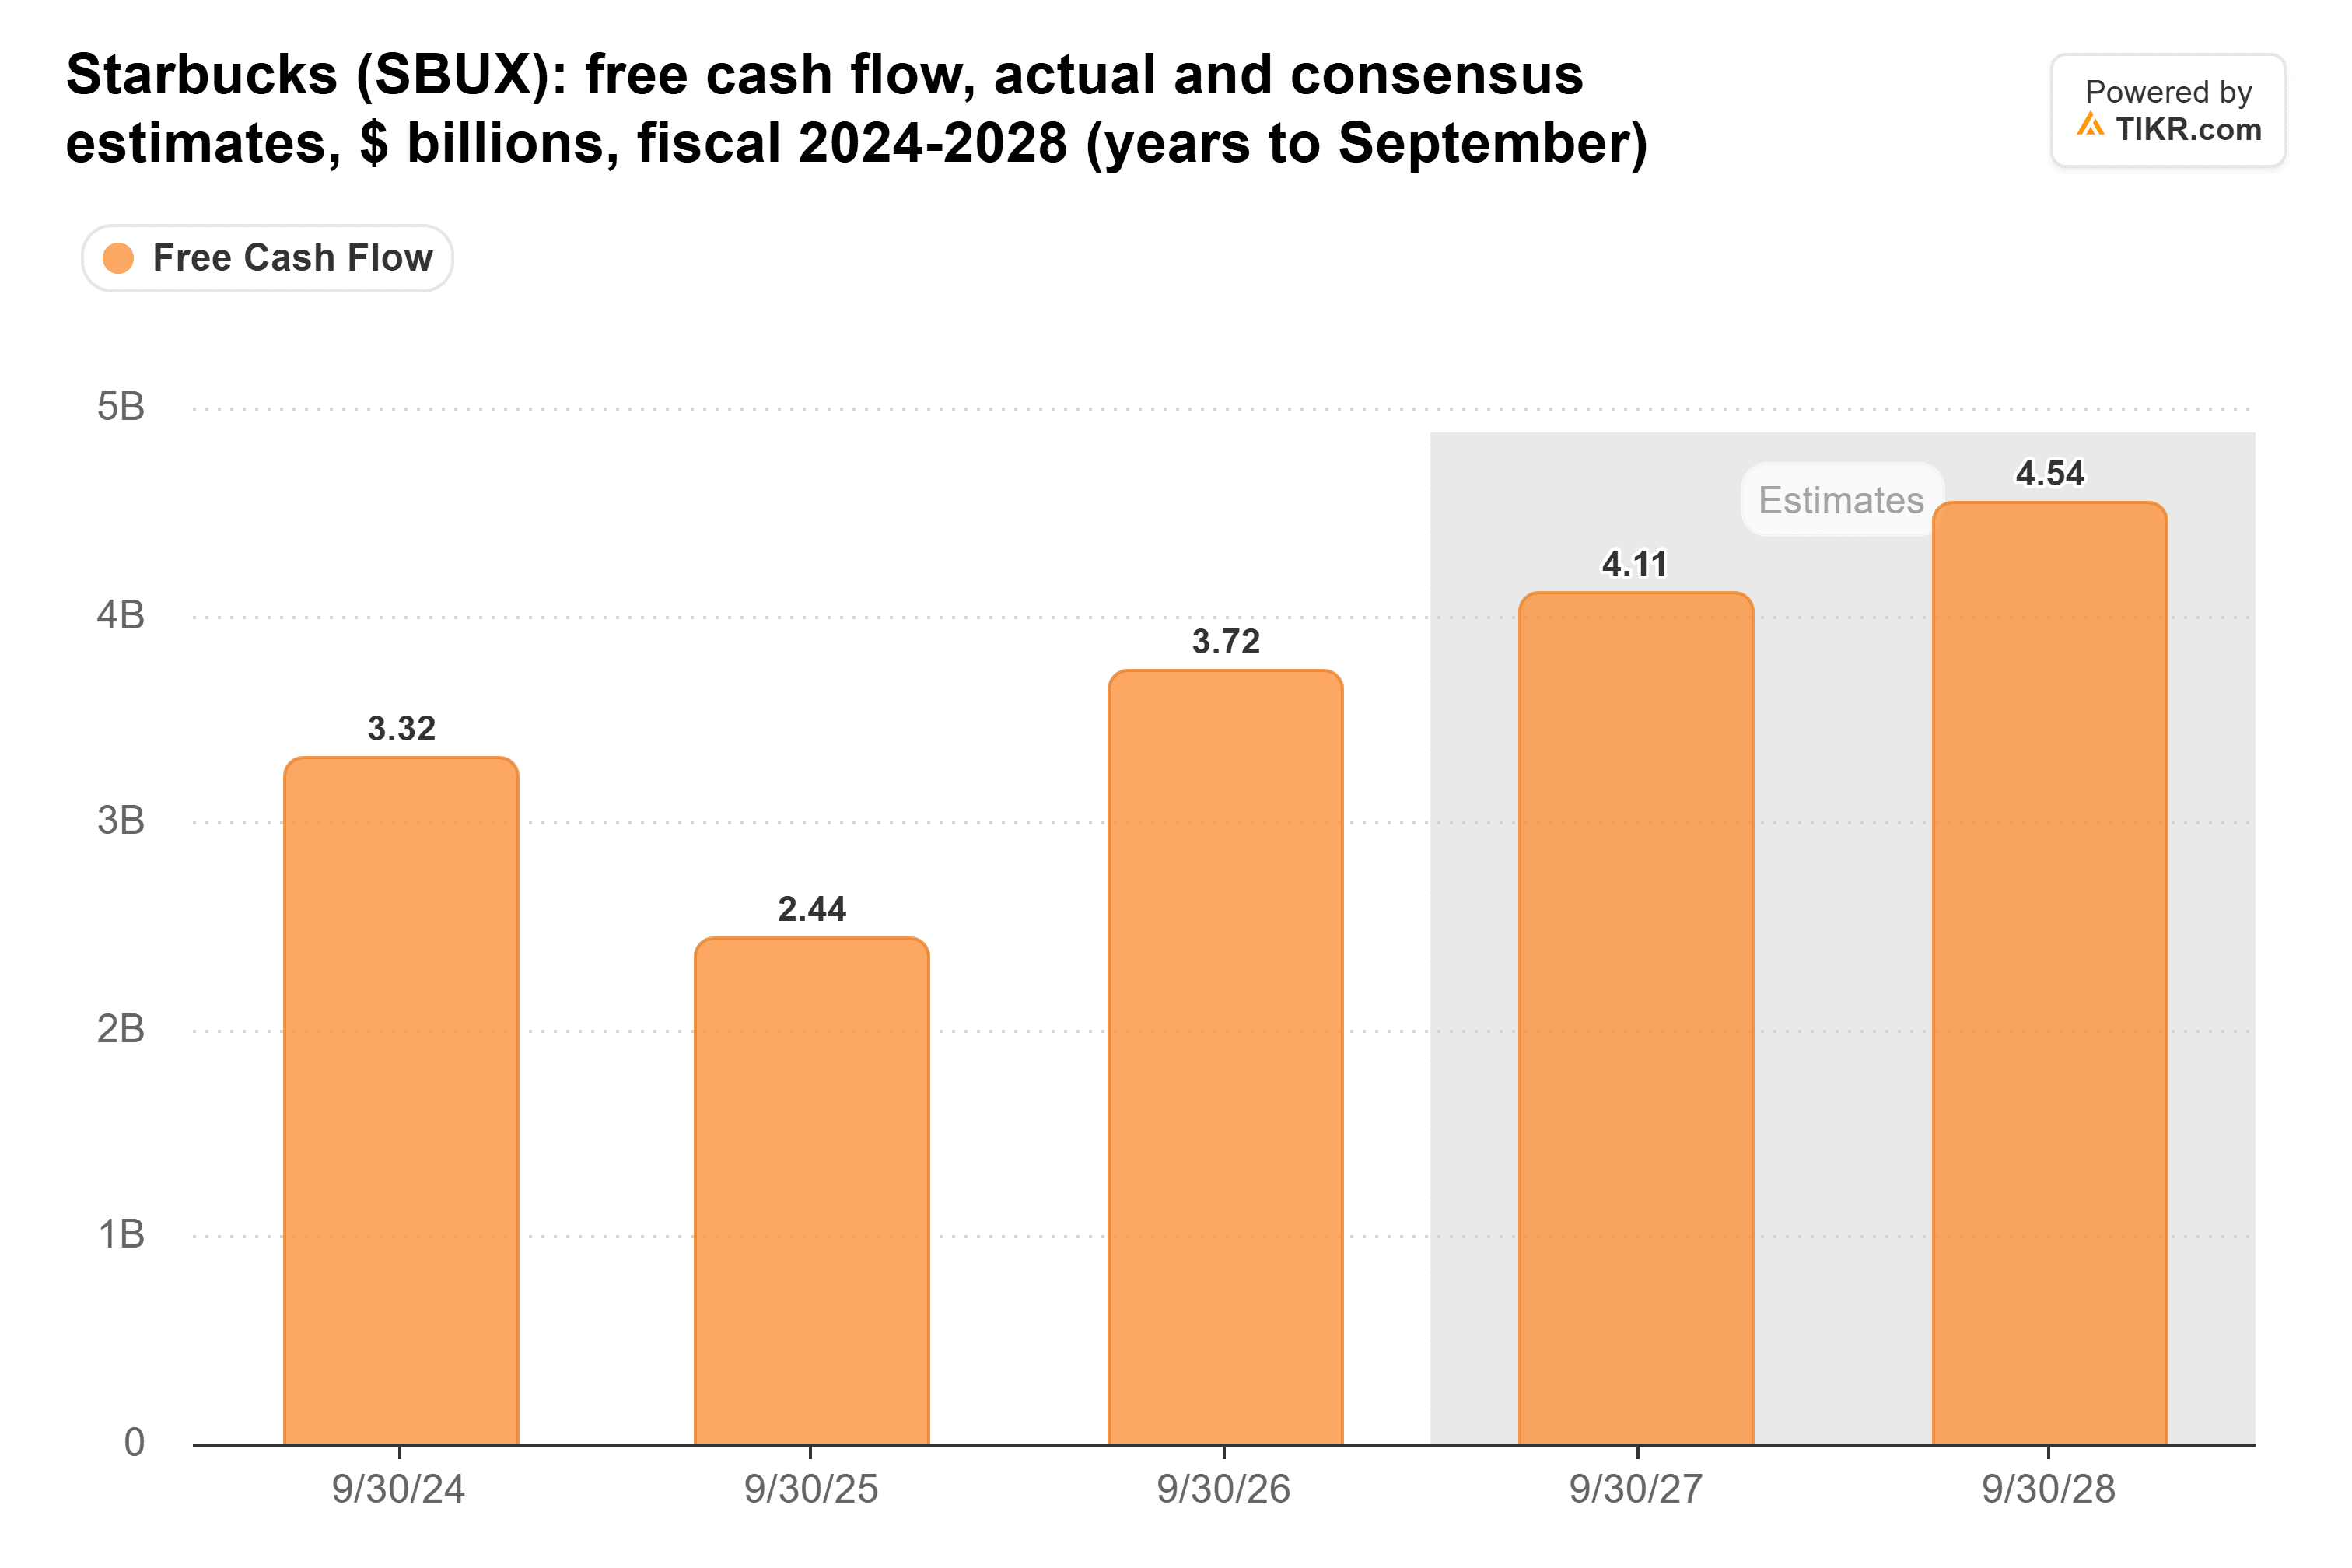
Das lässt im Geschäftsjahr 2027 etwa 200 Millionen US-Dollar Spielraum, also wenig Raum für ein Verfehlen.
Die Analysten setzen auf die Marge. Starbucks prognostiziert für das Geschäftsjahr 2027 eine non-GAAP-Operativmarge von 13,5 % bis 14,0 %, was am Mittelpunkt einem Anstieg von etwa 190 Basispunkten bei leicht niedrigerem Umsatz entspricht. Das zusätzliche Geld muss also aus einer höheren Ertragskraft pro Verkauf kommen. Das hat es bereits für ein Quartal geschafft: Seine non-GAAP-Operativmarge erreichte im vierten Geschäftsquartell 14,0 %, ein Plus von 4,6 Punkten gegenüber dem Vorjahr. Für das Geschäftsjahr 2027 prognostiziert Starbucks etwa dieses Niveau für ein ganzes Jahr.
Die Deckung im Geschäftsjahr 2026 kam von geringeren Ausgaben
Der freie Cashflow von Starbucks in Höhe von 3,72 Milliarden US-Dollar deckte im Geschäftsjahr 2026 2,82 Milliarden US-Dollar Dividenden. Ein Jahr zuvor deckte der freie Cashflow von 2,44 Milliarden US-Dollar die Dividenden von 2,77 Milliarden US-Dollar nicht:
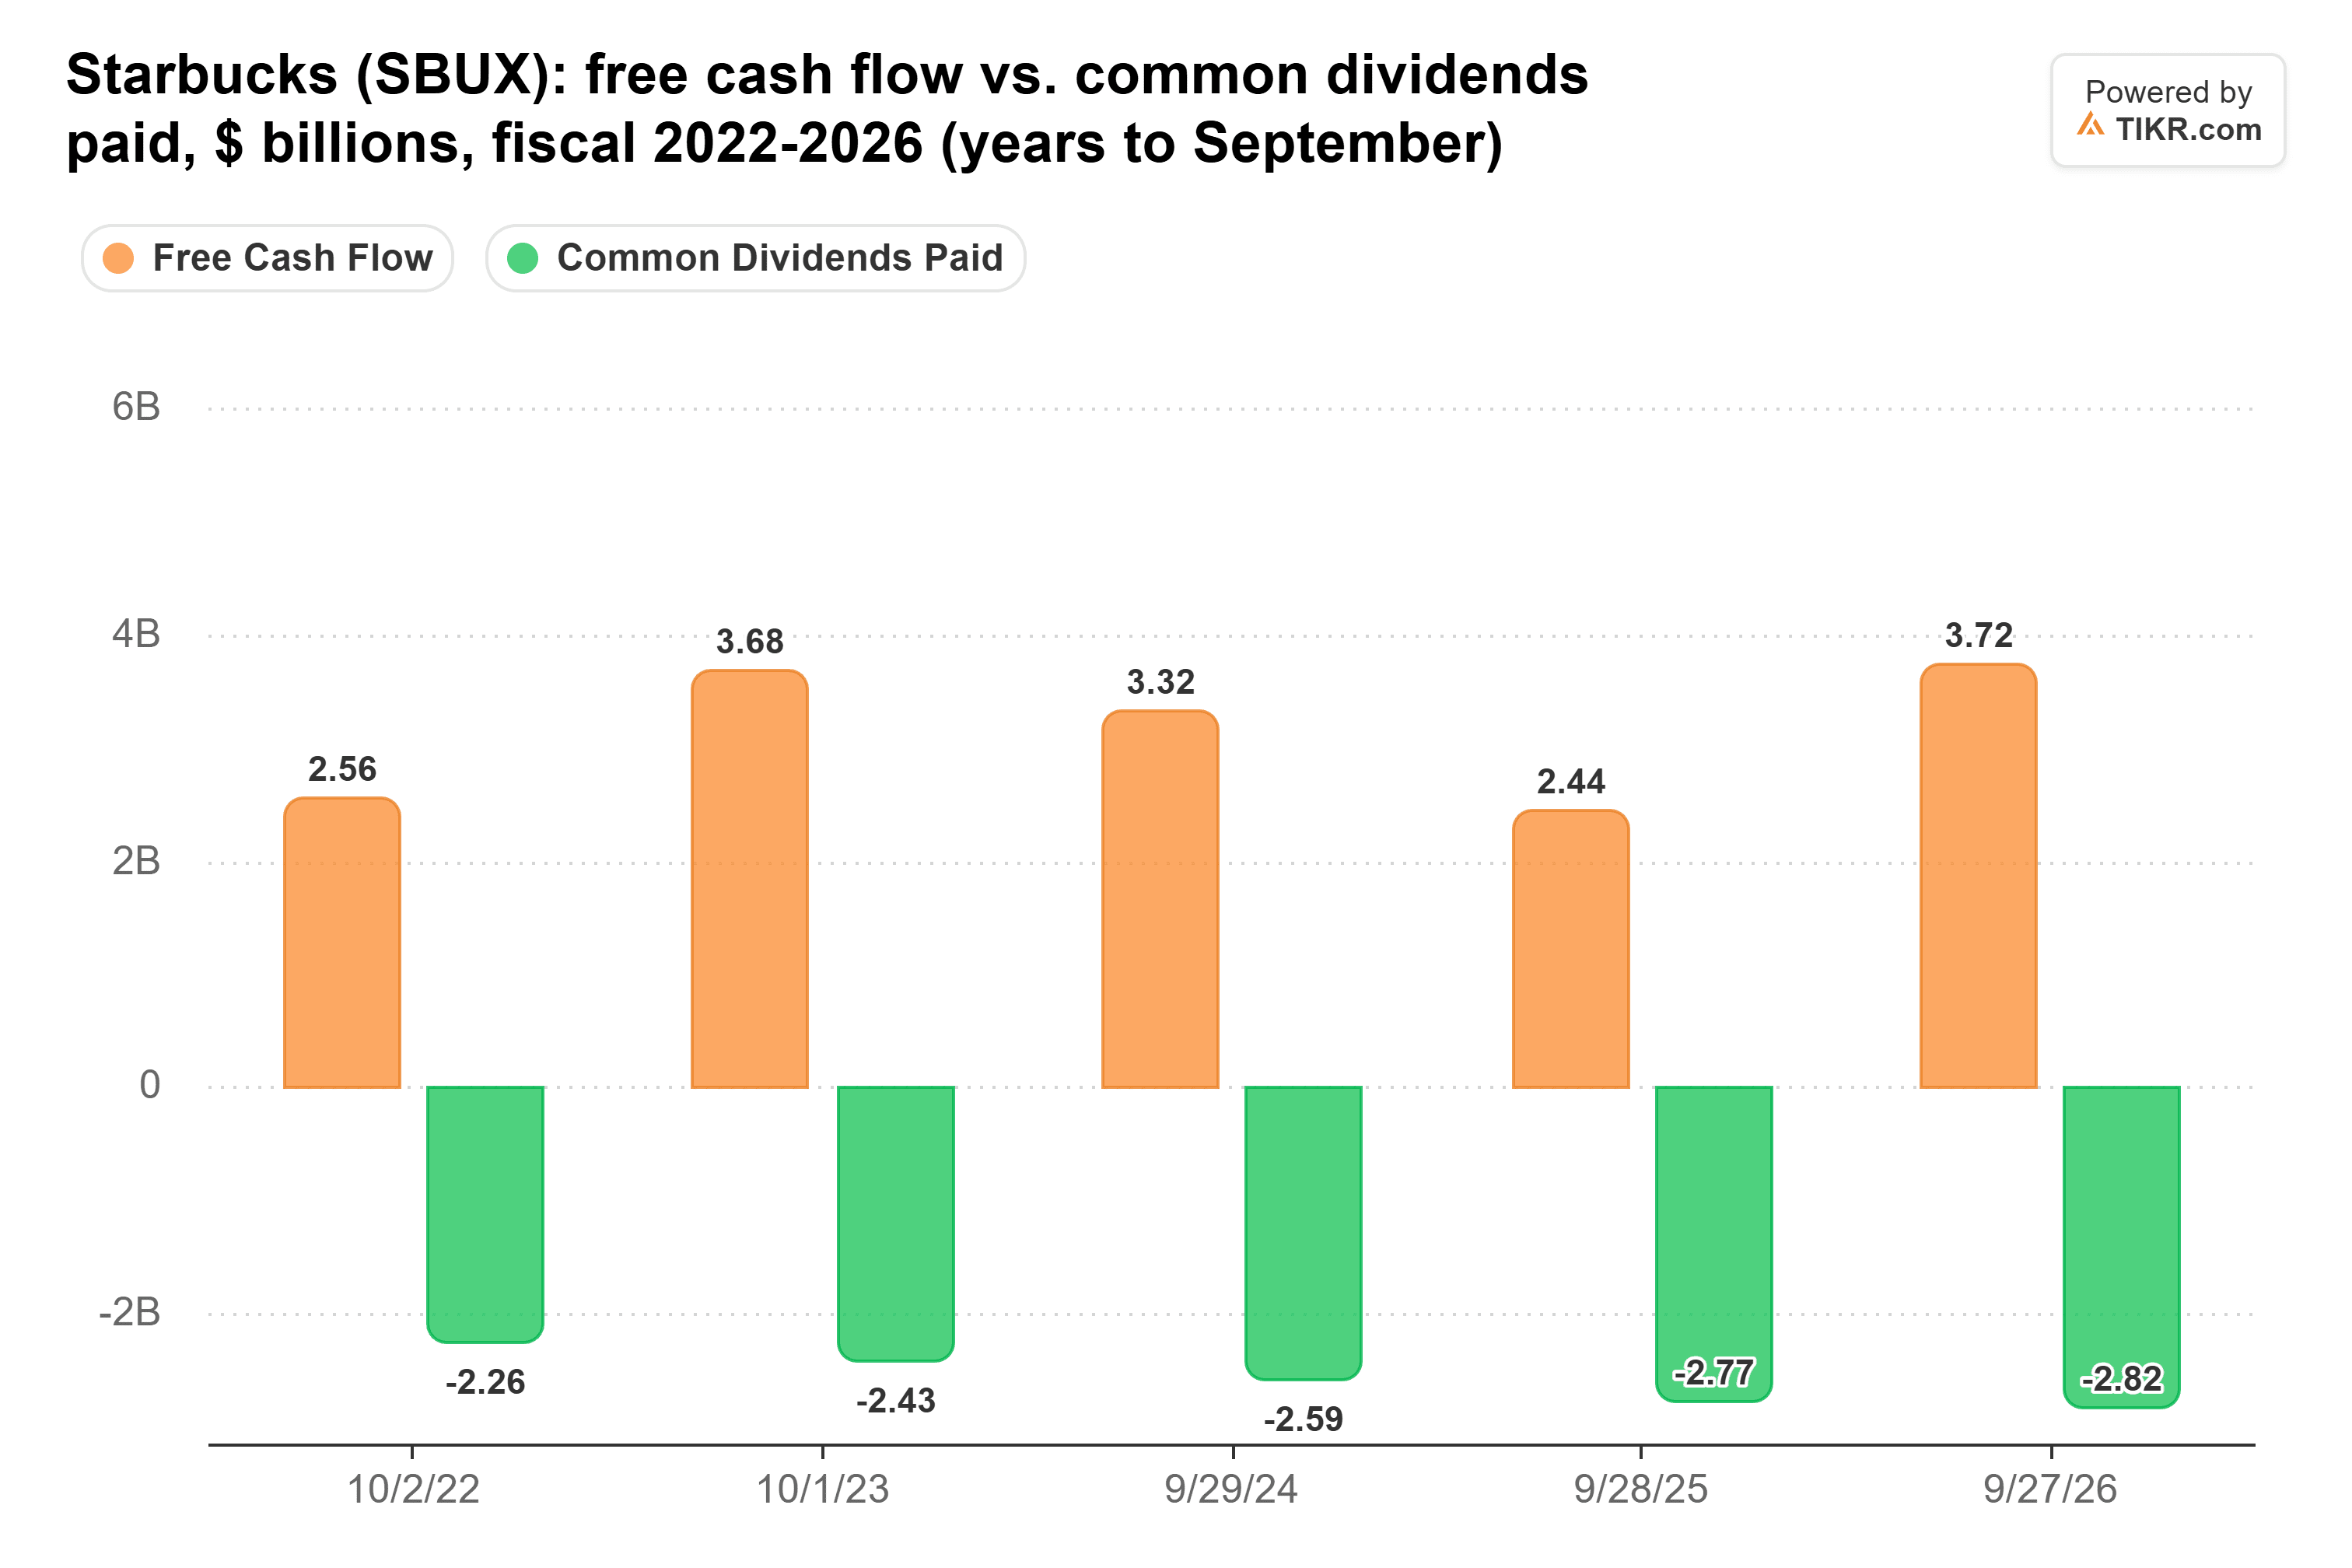
Der größte Teil des Anstiegs des freien Cashflows um 1,28 Milliarden US-Dollar kam von geringeren Investitionsausgaben, die um etwa 1,05 Milliarden US-Dollar sanken.
Zieht man von den 5,0 Milliarden US-Dollar operativem Cashflow des Geschäftsjahres 2026 das Investitionsbudget des nächsten Jahres von etwa 1,9 Milliarden US-Dollar ab, sinkt der freie Cashflow auf etwa 3,1 Milliarden US-Dollar. Das zahlt immer noch die 2,9 Milliarden US-Dollar Dividende, lässt aber nur etwa 200 Millionen US-Dollar für einen 1-Milliarden-US-Dollar-Rückkauf übrig. Bezogen auf den Gewinn ist die Dividende gedeckt: 2,52 US-Dollar pro Jahr gegenüber einer prognostizierten non-GAAP-EPS von 3,15-3,25. Der Rückkauf ist es, der die Marge benötigt.
Der Cash-Bestand deckt ein Jahr
Starbucks beendete das Geschäftsjahr 2026 mit 3,86 Milliarden US-Dollar an Bargeld und kurzfristigen Anlagen, genug, um eine Lücke von 800 Millionen US-Dollar im Geschäftsjahr 2027 zu decken. Der Beitragsverfasser merkt auch an, dass nichts von seinem 3,0-Milliarden-US-Dollar-Commercial-Paper-Programm in Anspruch genommen wurde. Eine sich wiederholende Lücke ist jedoch schwieriger, da dieser Cash-Bestand einer Gesamtverschuldung von 22,4 Milliarden US-Dollar gegenübersteht, einschließlich Leasingverpflichtungen:
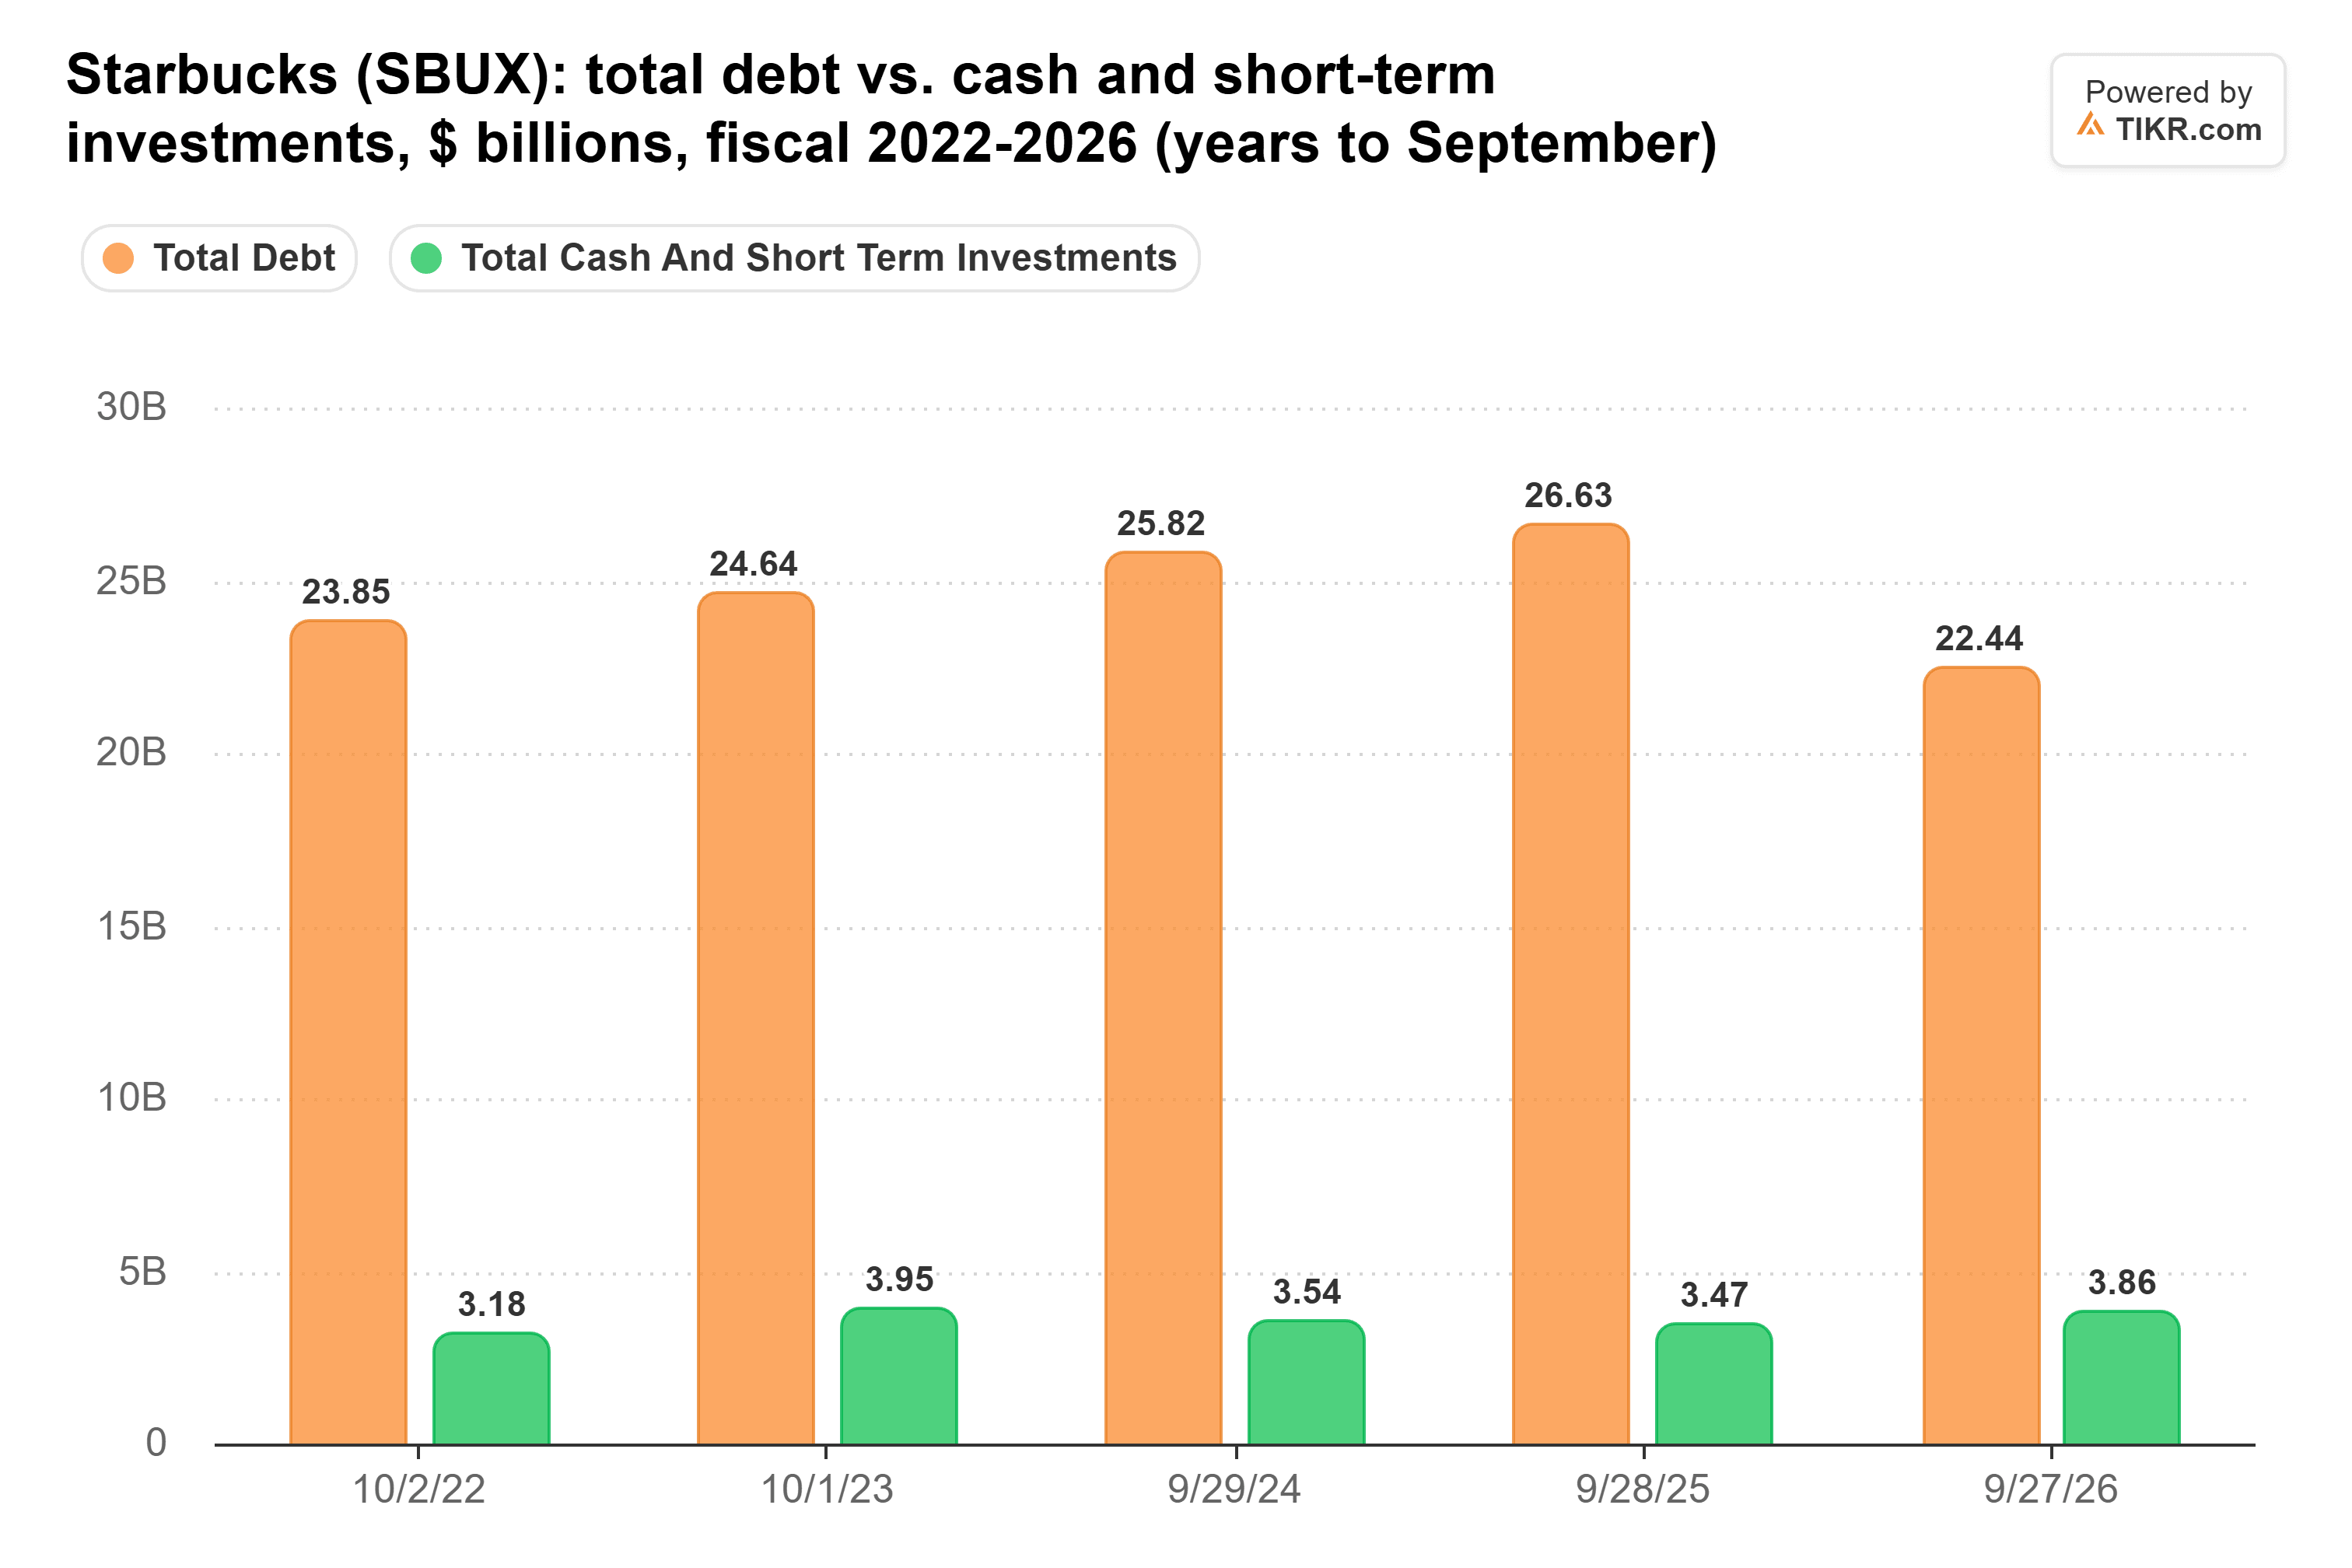
Die Gesamtverschuldung sank im Geschäftsjahr 2026 um 4,2 Milliarden US-Dollar. Das war dasselbe Jahr, in dem Starbucks etwa 3,1 Milliarden US-Dollar Bruttocash für 60 % seines China-Einzelhandelsgeschäfts einnahm und einen Teil davon nutzte, um etwa 1,8 Milliarden US-Dollar Schulden zurückzuzahlen. Dieses Geld kommt nicht wieder, und eine Kreditaufnahme zur Finanzierung von Rückkäufen würde einen Teil der Rückzahlung ein Jahr später rückgängig machen. Im Telefonat zum vierten Quartal nannte Starbucks die Beibehaltung seiner Investment-Grade-Bilanz unter seinen Kapitalprioritäten, und das Management bezifferte die Verschuldungsquote nach der Rückzahlung im dritten Quartal auf das 2,9-fache.
Der Kundenverkehr ist der Haken
Starbucks kann die Lücke ohne neue Schulden schließen, indem es für ein ganzes Jahr das tut, was es gerade für ein Quartal getan hat. Wenn die Marge zu niedrig ausfällt, ist der Rückkauf die wahrscheinlichere Maßnahme, die schrumpft, da die Dividende durch Gewinne gedeckt ist und Bargeld eine kurzfristige Unterdeckung für ein Jahr absorbieren kann. Der Haken ist der Kundenverkehr. Im vierten Quartal stiegen die Transaktionen in den USA nur um 2,4 %, nach 4,2 % im dritten Quartal, während ein Anstieg des durchschnittlichen Tickets um 5,2 % den größten Teil eines US-Comp von 7,7 % antrieb. Die Ergebnisse für das erste Quartal, vorläufig für den 27. Januar geplant, werden mit einem US-Comp von 4 % aus dem Vorjahr verglichen, sodass sie der erste echte Prüfstein dafür sind, ob die Marge für das Geschäftsjahr 2027 im Plan liegt.
Was ist die Starbucks-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Starbucks wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!