Die wichtigsten Punkte
- Die vergleichbaren Umsätze von Home Depot stiegen im dritten Quartal um 2,2 %, der höchste Wert seit vier Jahren, während das Unternehmen CFO Richard McPhail zu seinem nächsten CEO ernannte.
- McPhail sagt, dass das gesamte Wachstum auf Marktanteilsgewinne in einem Wohnungsmarkt zurückzuführen ist, der viel schwächer ist, als das Unternehmen erwartet hatte.
- Die vergleichbaren Umsätze liegen immer noch unter den etwa 3 %, die Home Depot benötigt, bevor seine Kosten langsamer wachsen als seine Umsätze, und seine Prognose für die operative Marge rutschte an das untere Ende seiner Spanne.
- Bei etwa dem 22-fachen der zukünftigen Gewinne notiert die Aktie zu ihrem Fünfjahresdurchschnitt, und Jim Cramers Kursziel von 500 $ hängt von einer Erholung des Wohnungsmarktes ab.
Home Depot (HD) ernannte am 17. November CFO Richard McPhail zu seinem nächsten CEO. Während der Telefonkonferenz zum dritten Quartal an diesem Tag argumentierte er, dass Home Depot weiter wachsen könne, ohne jegliche Unterstützung durch den Wohnungsmarkt.
Analyst Simeon Gutman, der auf die Verkäufe von Bestandsimmobilien nahe einem 16-Jahres-Tief hinwies, fragte, wie Home Depot dies aufrechterhalten könne, wenn die Umschlaghäufigkeit auf dem Wohnungsmarkt gedrückt bleibe.
McPhails Antwort begann mit dem Wohnungsmarkt: „Die Umschlaghäufigkeit auf dem Wohnungsmarkt hat sich seit 4 Jahren nicht mehr bewegt. Und doch, wenn man sich die Entwicklung unserer vergleichbaren Umsätze ansieht, 9 positive Quartale in Folge.“
Dann: „Das alles kommt von Marktanteilsgewinnen.“
CNBCs Jim Cramer fand die Darstellung überzeugend genug, um ein Kursziel von 500 $ pro Aktie auszurufen.
Die Marktanteilsgewinne scheinen real zu sein
McPhail bezeichnete den vergleichbaren Umsatz von 2,2 % als „unser höchstes vergleichbares Umsatzwachstum seit 4 Jahren“, und die Umsätze stiegen um 4,9 % auf 43,4 Mrd. $.
Er räumt auch ein, dass sich der Markt verschlechtert: „Wir denken, dass der Markt jetzt viel schwächer ist, als wir zu Beginn des Jahres erwartet hatten.“ Trotzdem erwartet Home Depot nun für dieses Jahr ein Umsatzwachstum von etwa 4,5 %, mit vergleichbaren Umsätzen von etwa 1,4 % und einem angepassten Gewinn pro Aktie (EPS) von etwa 2 %. Zu wachsen, während sich dein Markt abschwächt, ist so deutliches Zeichen für Marktanteilsgewinne, wie man es nur bekommen kann.
Analysten erwarten, dass das Gewinnwachstum nach diesem Jahr anziehen wird:
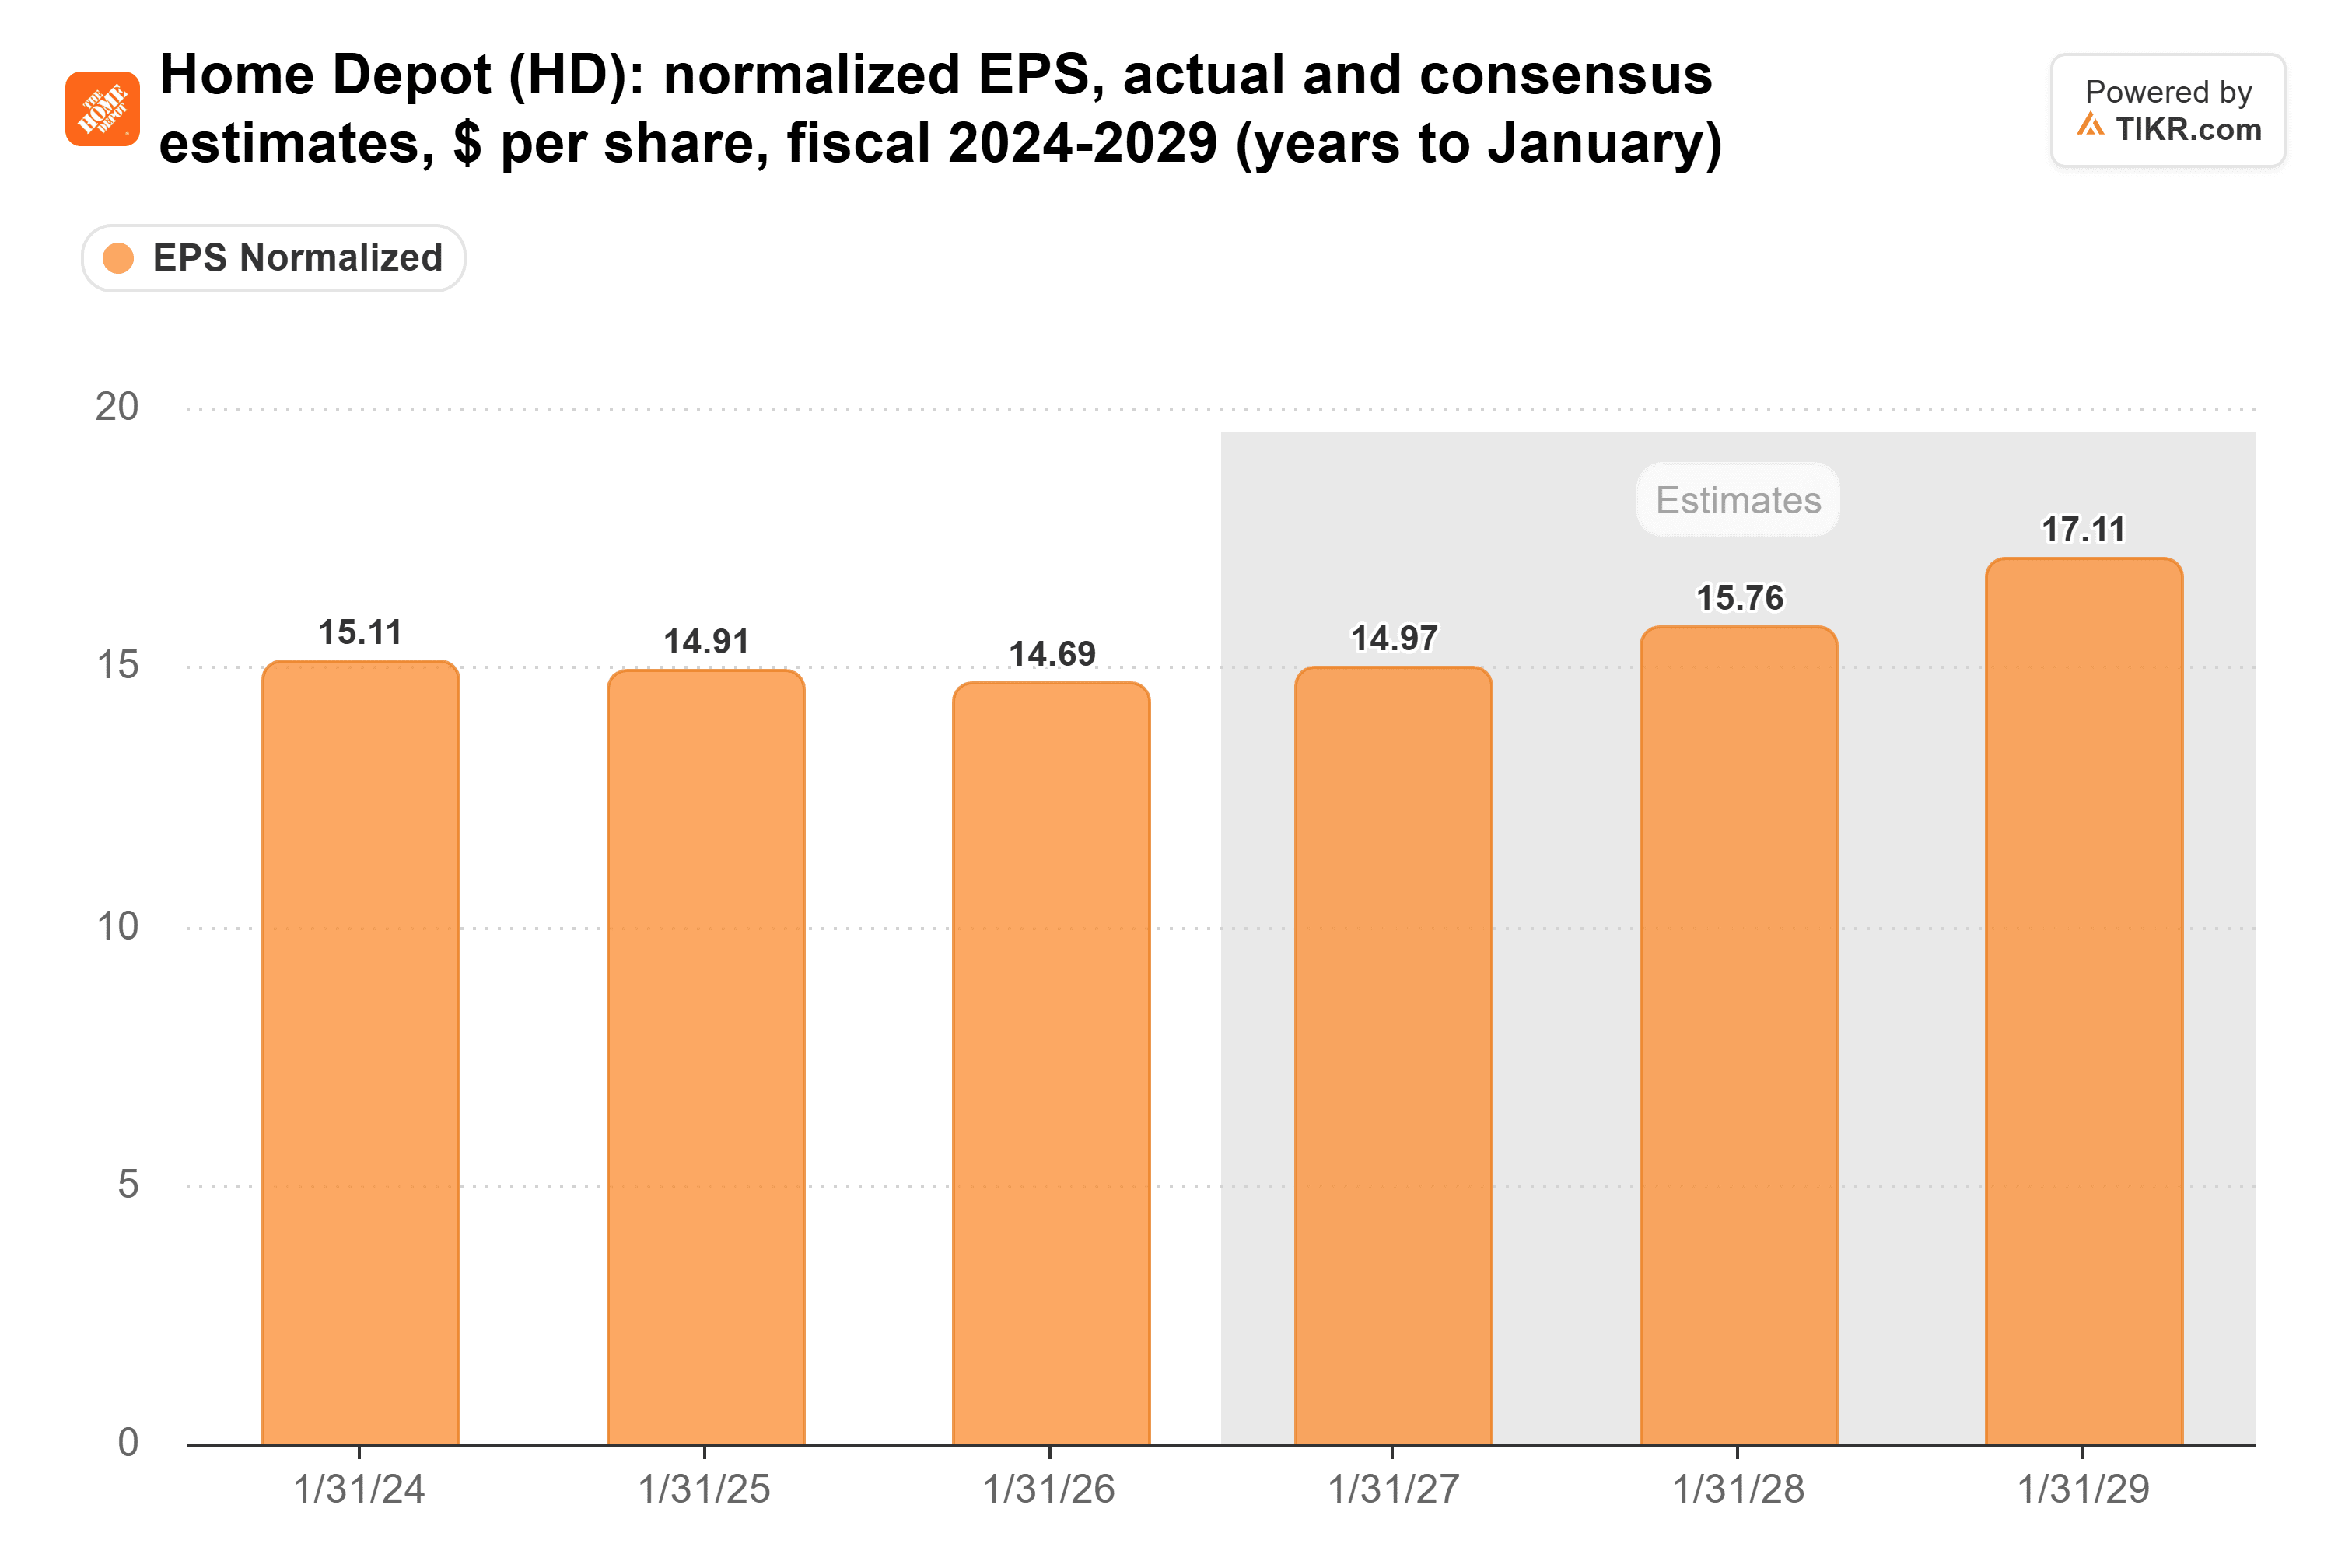
Von den 14,97 $ in diesem Geschäftsjahr steigen die Schätzungen für das Geschäftsjahr 2027 um etwa 5 % und für das Geschäftsjahr 2028 um 9 %. Sie sind jedoch schon weit zurückgegangen. Ende September 2025 erwarteten Analysten 17,74 $ für das Geschäftsjahr 2027, gegenüber 15,76 $ heute.
TIKR verfolgt 36 Analysten zu Home Depot. Wie viele sagen „Kaufen“?
Sieh dir die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Home Depot zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort an. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sieh dir die Analystenempfehlungen für Home Depot an
Immer noch unter 3 %
Die Umsätze sind weiter gestiegen, während die Umschlaghäufigkeit auf dem Wohnungsmarkt stagnierte:
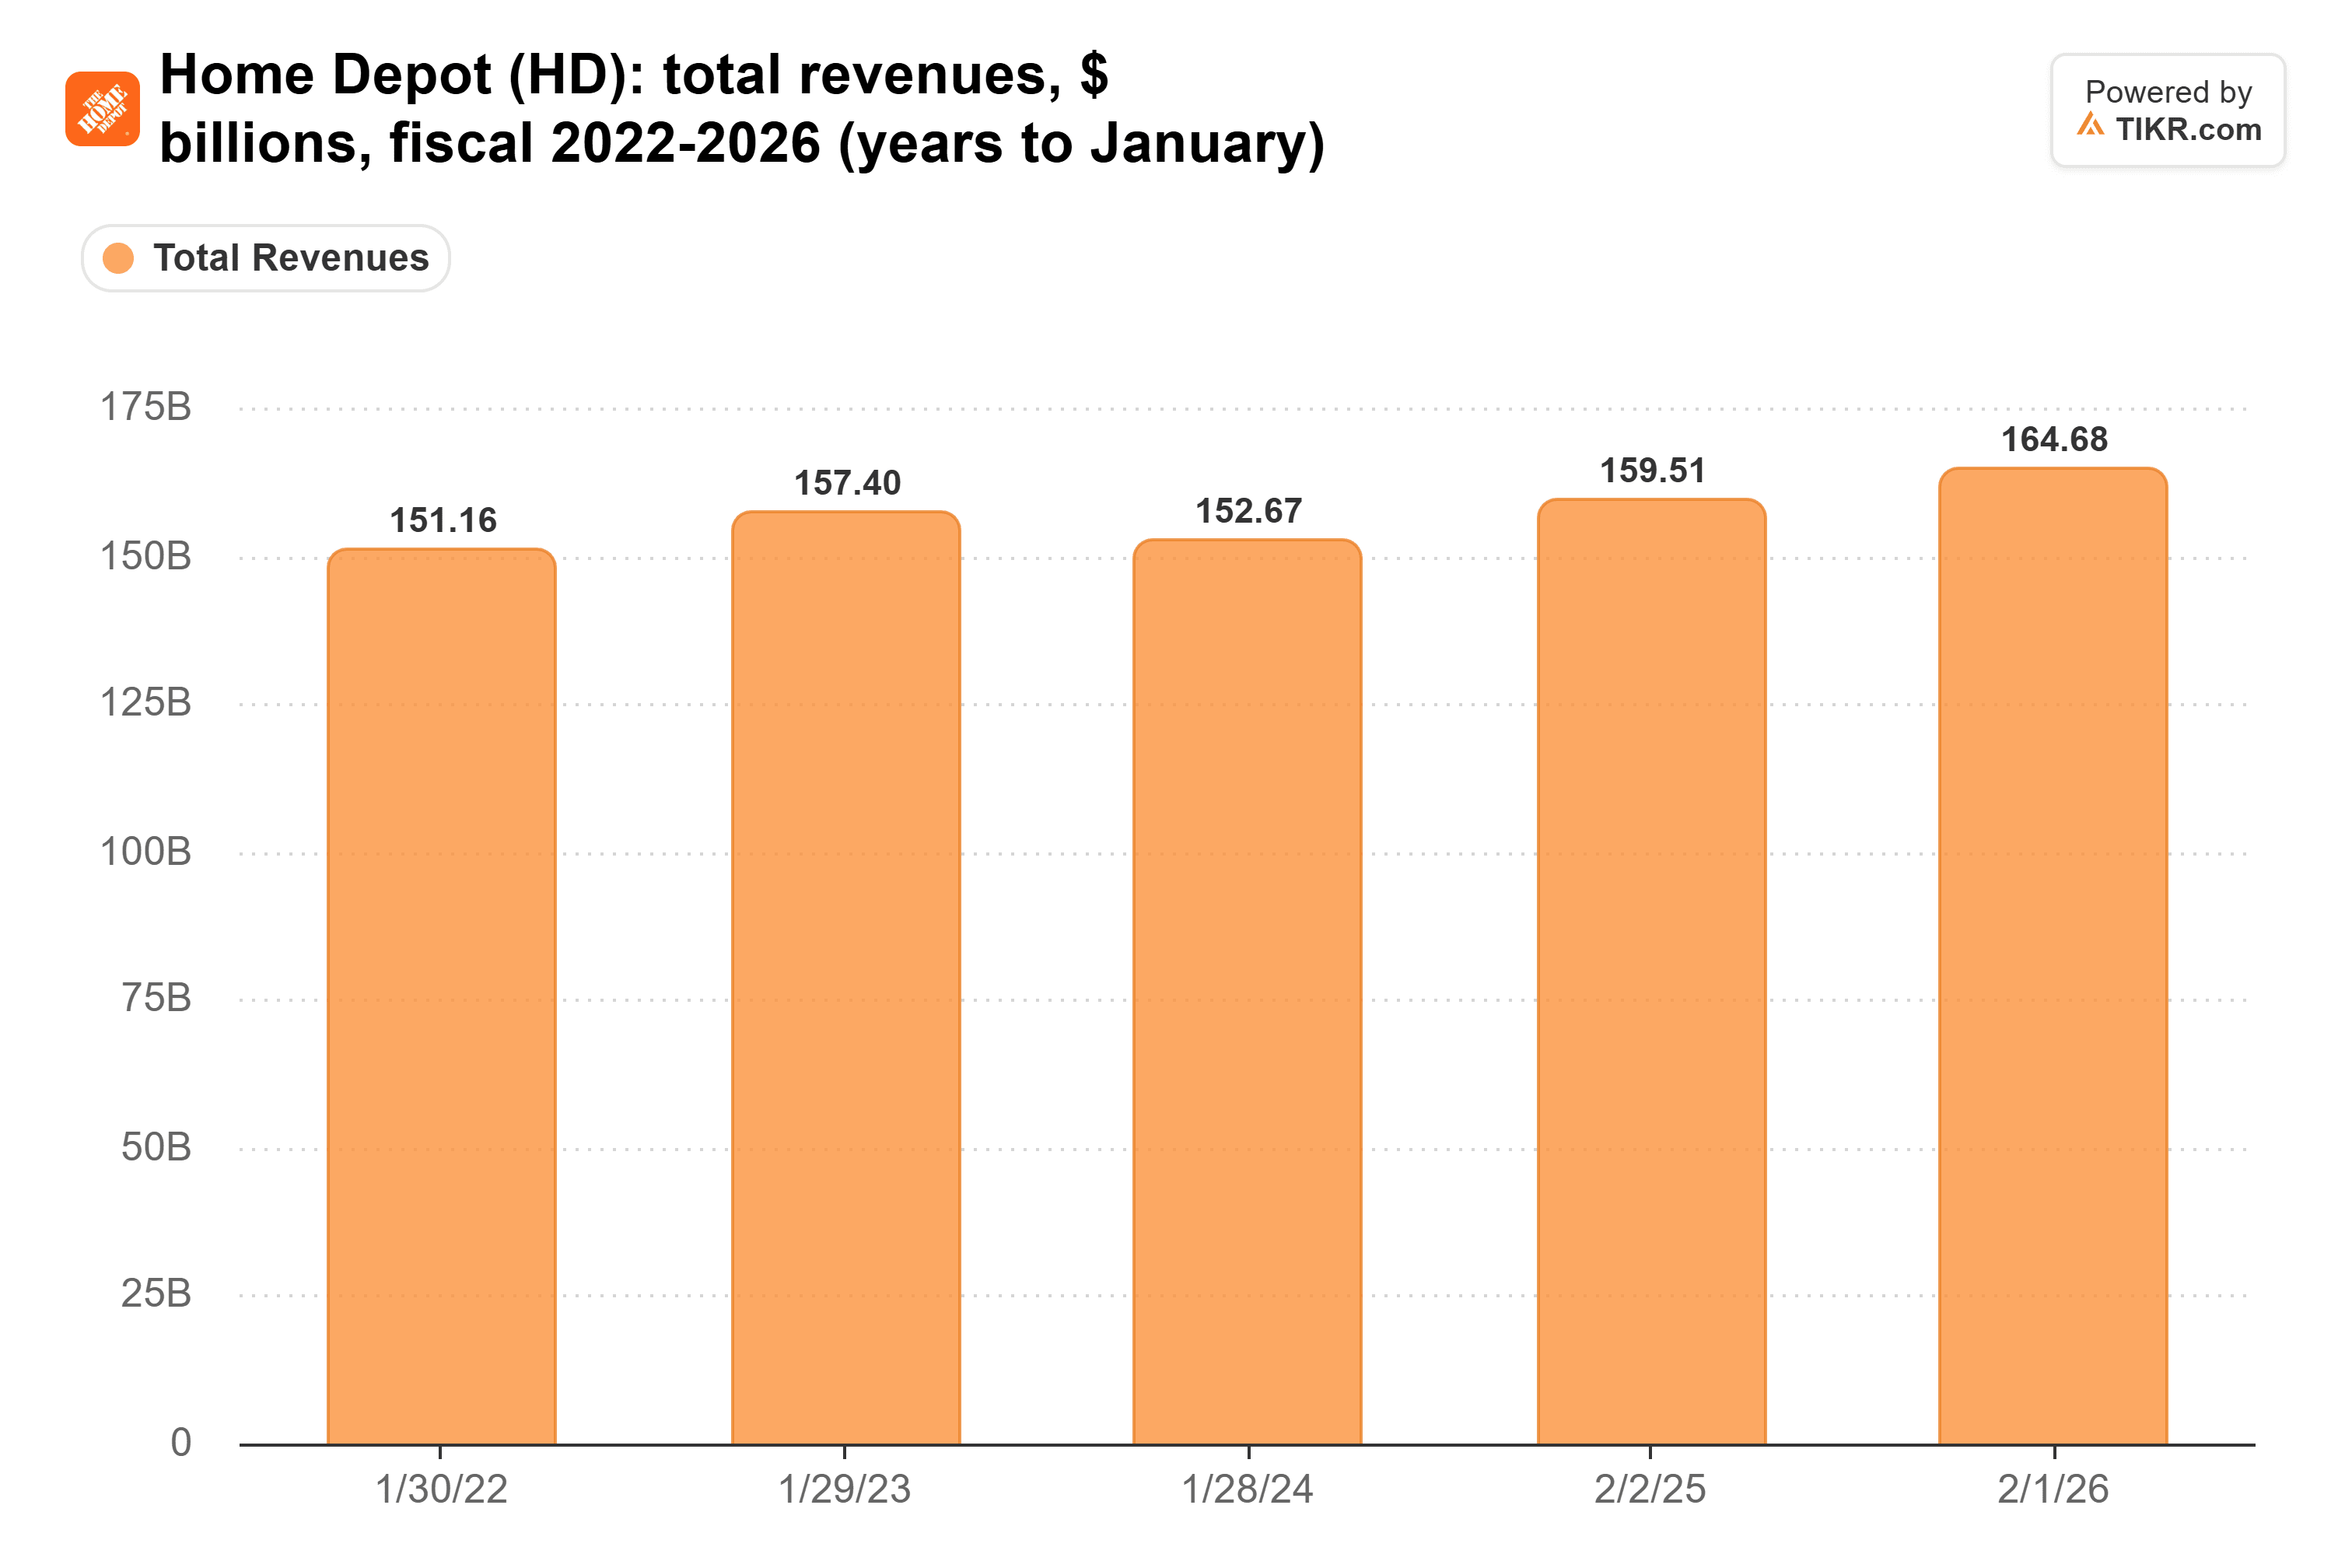
Ein Großteil des Anstiegs seit 2024 kam vom Kauf von SRS im Juni 2024 und GMS im September 2025. Das Segment, das die Home-Depot-Filialen umfasst, erzielte im Jahr bis zum 1. Februar 2026 einen Umsatz von 152,0 Mrd. $, gegenüber 152,7 Mrd. $ zwei Jahre zuvor.
Das ist wichtig für die Margen. Als Truists Scot Ciccarelli fragte, ob Home Depot seine Gewinne steigern könne, wenn die vergleichbaren Umsätze im niedrigen einstelligen Bereich bleiben, sagte McPhail: „Ich denke, es ist angesichts des derzeitigen Inflationsniveaus immer noch angemessen, einen vergleichbaren Umsatz von 3 % als diesen Drehpunkt für den operativen Kostendegressionseffekt zu betrachten.“
Unterhalb dieser Grenze wachsen die Kosten schneller als die Umsätze. Die operative Marge im dritten Quartal sank auf 12,6 % von 12,9 %, und Home Depot erwartet nun für das Jahr eine angepasste operative Marge von etwa 12,8 %, am unteren Ende seiner früheren Spanne. McPhail machte die Produktmischung und Übernahmen dafür verantwortlich.
500 $ benötigen eine Erholung des Wohnungsmarktes
In der Folge von Mad Money am 17. November bezeichnete Cramer Home Depot als einen der größten Gewinner, wann immer der Wohnungsmarkt zurückkommt. „Diese 339-$-Aktie wird direkt auf 500 $ steigen. Das wird sie einfach tun“, sagte er.
Die Aktie notiert heute etwa zu ihrem üblichen KGV:
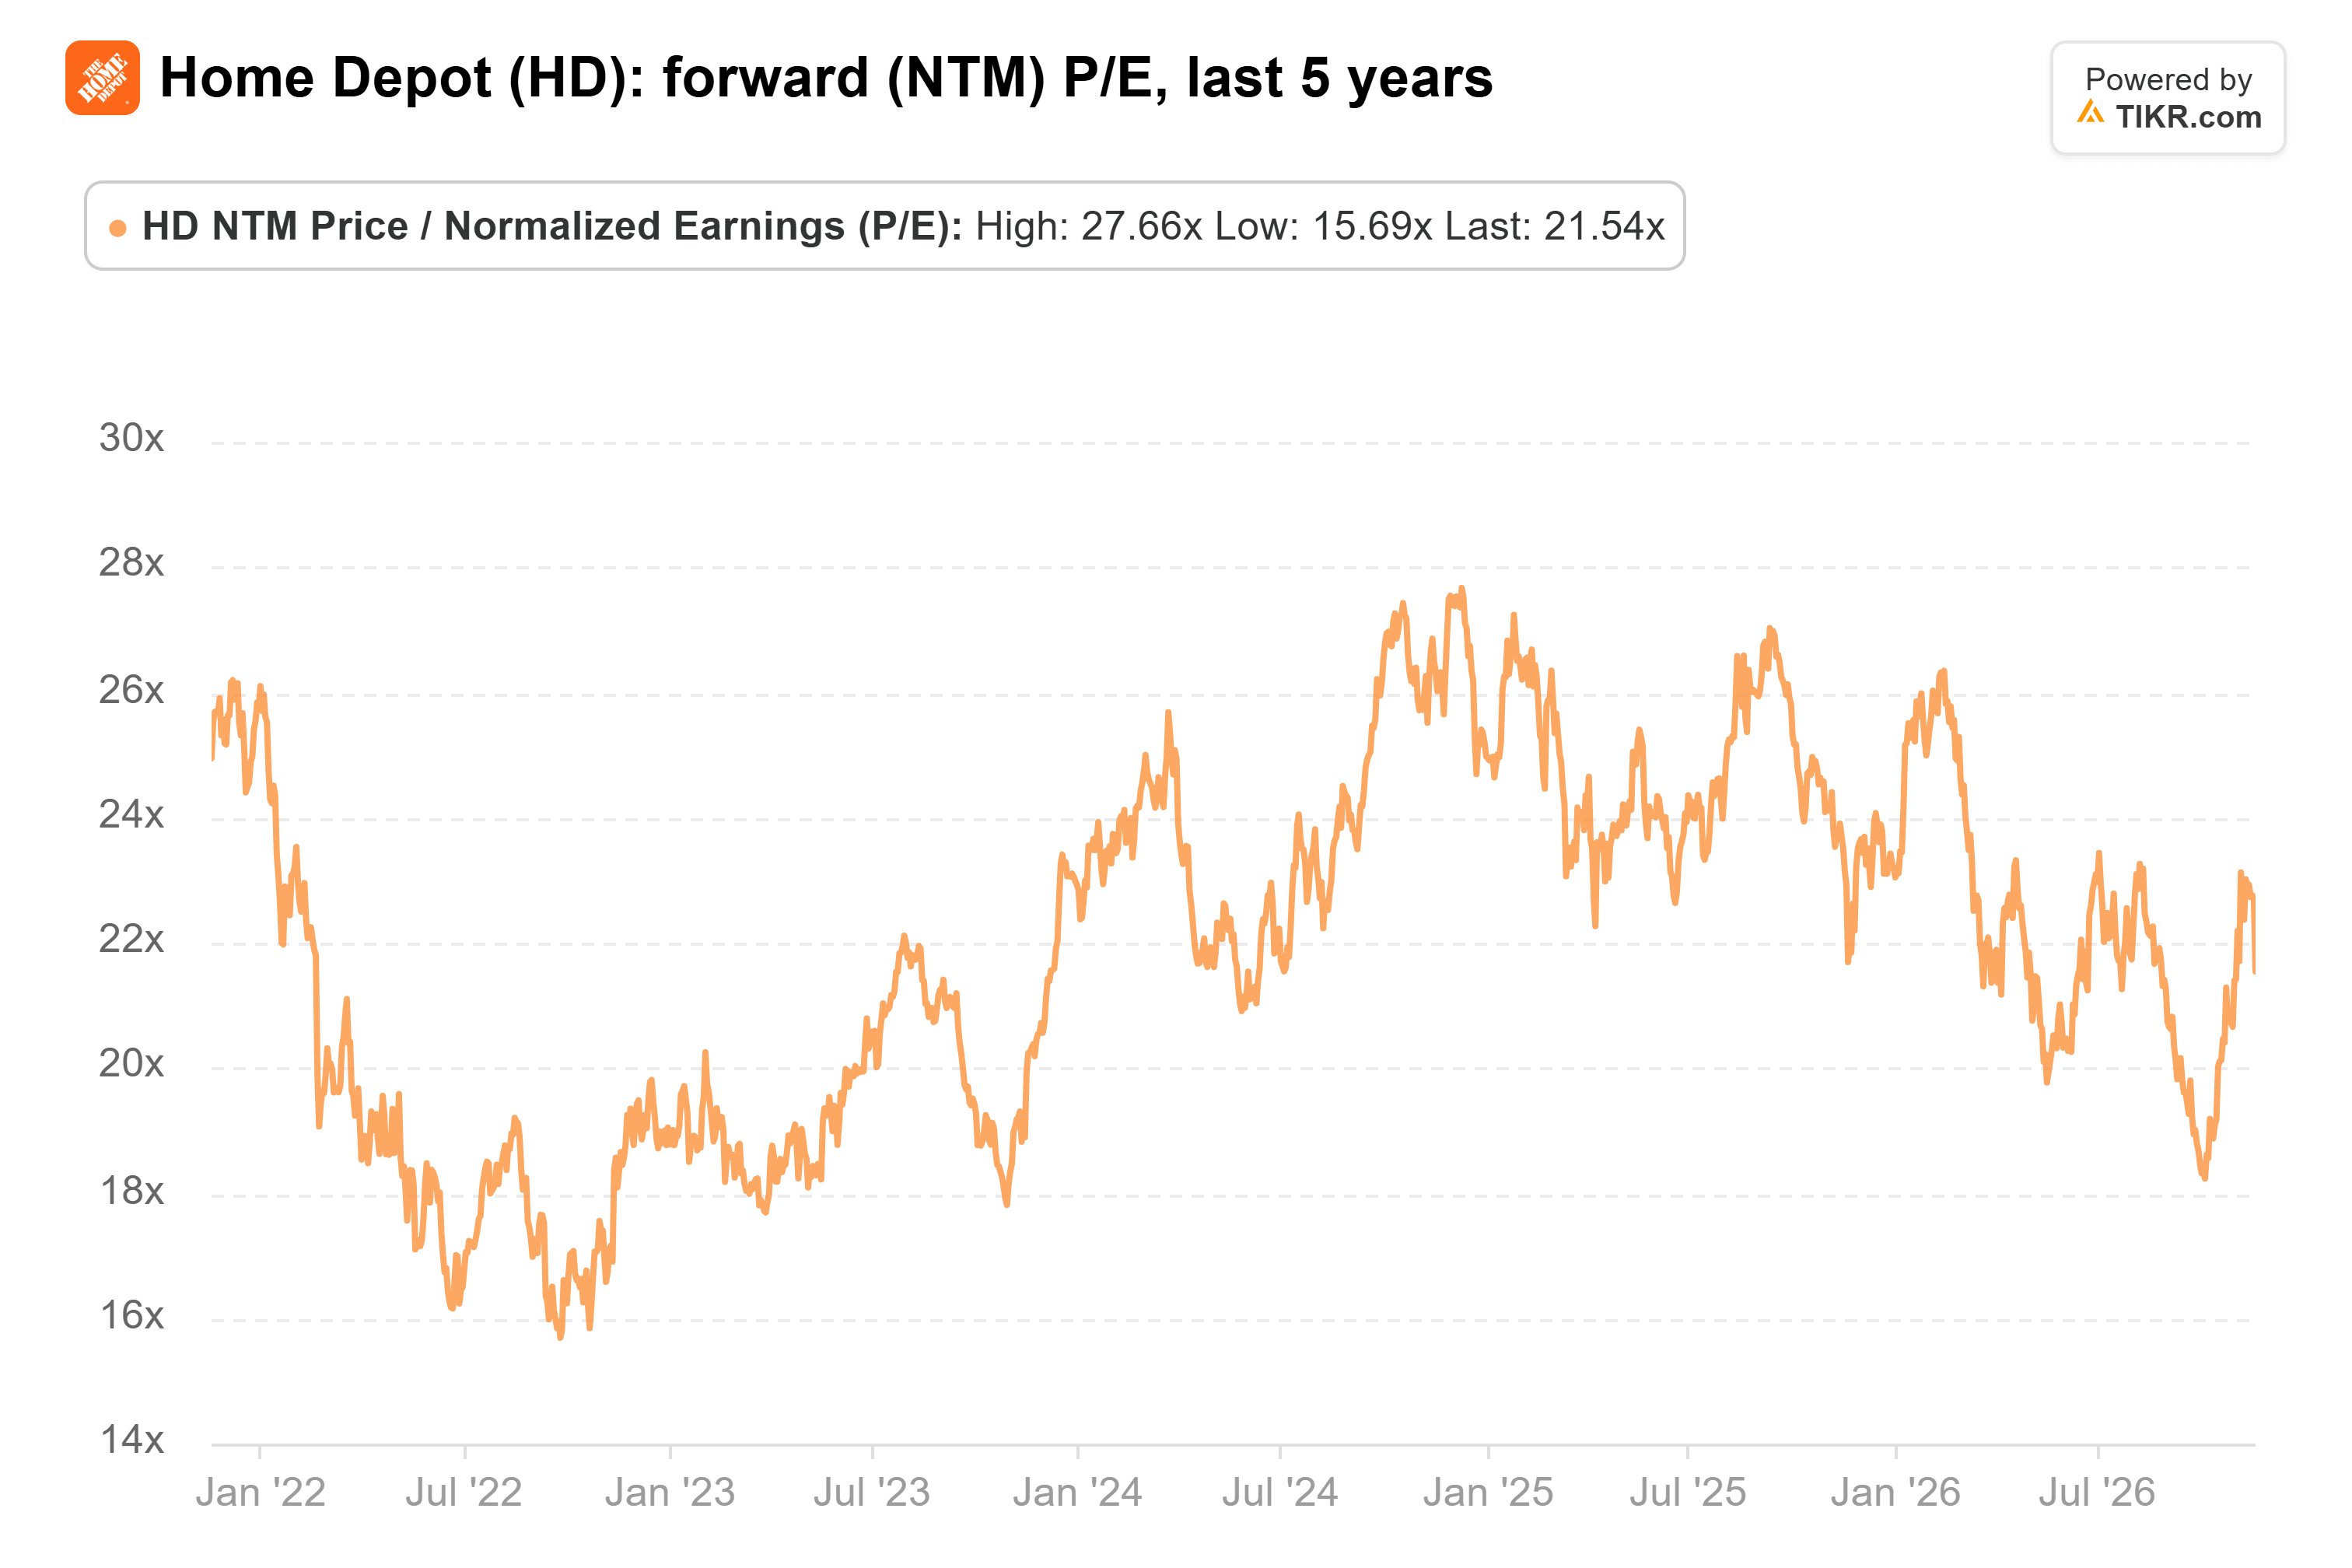
Das entspricht dem 22-fachen der zukünftigen Gewinne, seinem Fünfjahresdurchschnitt, und deutlich unter dem 28-fachen, das es im Dezember 2024 erreichte.
500 $ liegen etwa 47 % über den 339 $, die Cramer nannte. Bei diesem durchschnittlichen KGV von 22x bräuchte die Aktie etwa 23 $ Gewinn pro Aktie, um 500 $ zu erreichen. Die fünf Analysten, die das Geschäftsjahr 2029 schätzen, erwarten 18,26 $. Mit diesen Zahlen benötigt 500 $ ein KGV nahe 27x, nahe dem Fünfjahreshoch der Aktie.
So wie ich es sehe, ermöglichen Marktanteilsgewinne es Home Depot, seine Gewinne mit einer mittleren einstelligen Rate zu steigern, während der Wohnungsmarkt eingefroren bleibt, und bei seinem durchschnittlichen KGV ist das in etwa das, wofür die Aktie bewertet ist. Eine Erholung des Wohnungsmarktes ist das Aufwärtspotenzial, auf das Cramer setzt.
Der nächste Test kommt im Februar mit dem Quartalsbericht von Home Depot für das vierte Quartal und dem Ausblick für das Geschäftsjahr 2027, dem ersten unter McPhail. Wenn das Management vergleichbare Umsätze nahe 3 % prognostiziert, kann Home Depot seine Marge allein durch Marktanteilsgewinne steigern. Wenn es einen Gewinn pro Aktie unter den 15,76 $ prognostiziert, die Analysten erwarten, wartet es immer noch auf den Wohnungsmarkt.
Was ist die Aktie von Home Depot also tatsächlich wert?
Mit TIKR kannst du den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Gib einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sieh, was Home Depot wert sein könnte. Beginne mit den Konsensschätzungen von Wall Street oder passe die Eingaben an, um deine eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachte, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!