


Wichtige Erkenntnisse
- Home Depot veröffentlicht die Ergebnisse für das dritte Fiskalquartal am Dienstag, den 17. November, vor Börsenbeginn, wenige Tage nachdem Stifel Lowe's auf "Sell" herabgestuft und Home Depot als besser positioniert bezeichnet hat.
- Home Depot führt bei vergleichbaren Umsätzen und der Gewinnmargen-Prognose für das Gesamtjahr, aber seine eigene operative Marge ist über drei Jahre gesunken, und sein zweites Quartal stützte sich auf 685 Millionen Dollar an Zollrückerstattungen.
- Masco, Stanley Black & Decker und Floor & Decor haben bereits berichtet und deuten auf starke Werkzeugnachfrage, schwache Farben und immer noch schwache Bodenbelagsprojekte hin.
- Bei einem KGV von 23 für die nächsten zwölf Monate, über seinem Fünfjahresdurchschnitt von 22, ist die Führungsposition bereits im Kurs eingepreist. Daher muss das Quartal eine operative Marge auf oder über dem Niveau des Vorjahres von 12,9 % ohne Hilfe durch Rückerstattungen liefern.
Home Depot (HD) veröffentlicht seine Ergebnisse für das dritte Fiskalquartal am Dienstag, den 17. November, vor Börsenbeginn und geht dabei als Marktführer im Heimwerkerbereich in die Berichtssaison. Am Freitag, den 13. November, stufte Stifel Lowe's (LOW) von "Hold" auf "Sell" herab, und Analyst W. Andrew Carter sagte, Home Depot sei besser positioniert, mit einer stärkeren Plattform für professionelle Auftragnehmer.
Diese Führungsposition ist bei den Umsätzen deutlich zu sehen. Am Dienstag muss sie sich bei der Marge zeigen, wo Home Depot nachgelassen hat.
Drei mit seinen Geschäftsbereichen verbundene Unternehmen haben bereits berichtet: die Lieferanten Masco (MAS) und Stanley Black & Decker (SWK) sowie der Bodenbelagskonkurrent Floor & Decor (FND).
Home Depots Führung zeigt sich in der Prognose
In ihren zweiten Quartalen stiegen die vergleichbaren Umsätze von Home Depot um 1,7 % gegenüber 0,2 % bei Lowe's, und seine Transaktionen gingen um 1,0 % gegenüber 2,1 % zurück. Für das Fiskaljahr 2026 prognostiziert Home Depot vergleichbare Umsätze von unverändert bis zu 2 % und eine bereinigte operative Marge von 12,8 % bis 13,0 %. Lowe's erwartet nun unveränderte vergleichbare Umsätze und eine bereinigte Marge von 11,6 %, jeweils am unteren Ende der früheren Spannen.
Aber nichts davon hat sich bisher in Gewinnwachstum niedergeschlagen. Analysten erwarten für Home Depot einen normalisierten Gewinn je Aktie von 15,01 $ in diesem Fiskaljahr, ein Plus von 2 % gegenüber den 14,69 $ des Vorjahres und immer noch unter den 15,11 $ aus dem Fiskaljahr 2023:
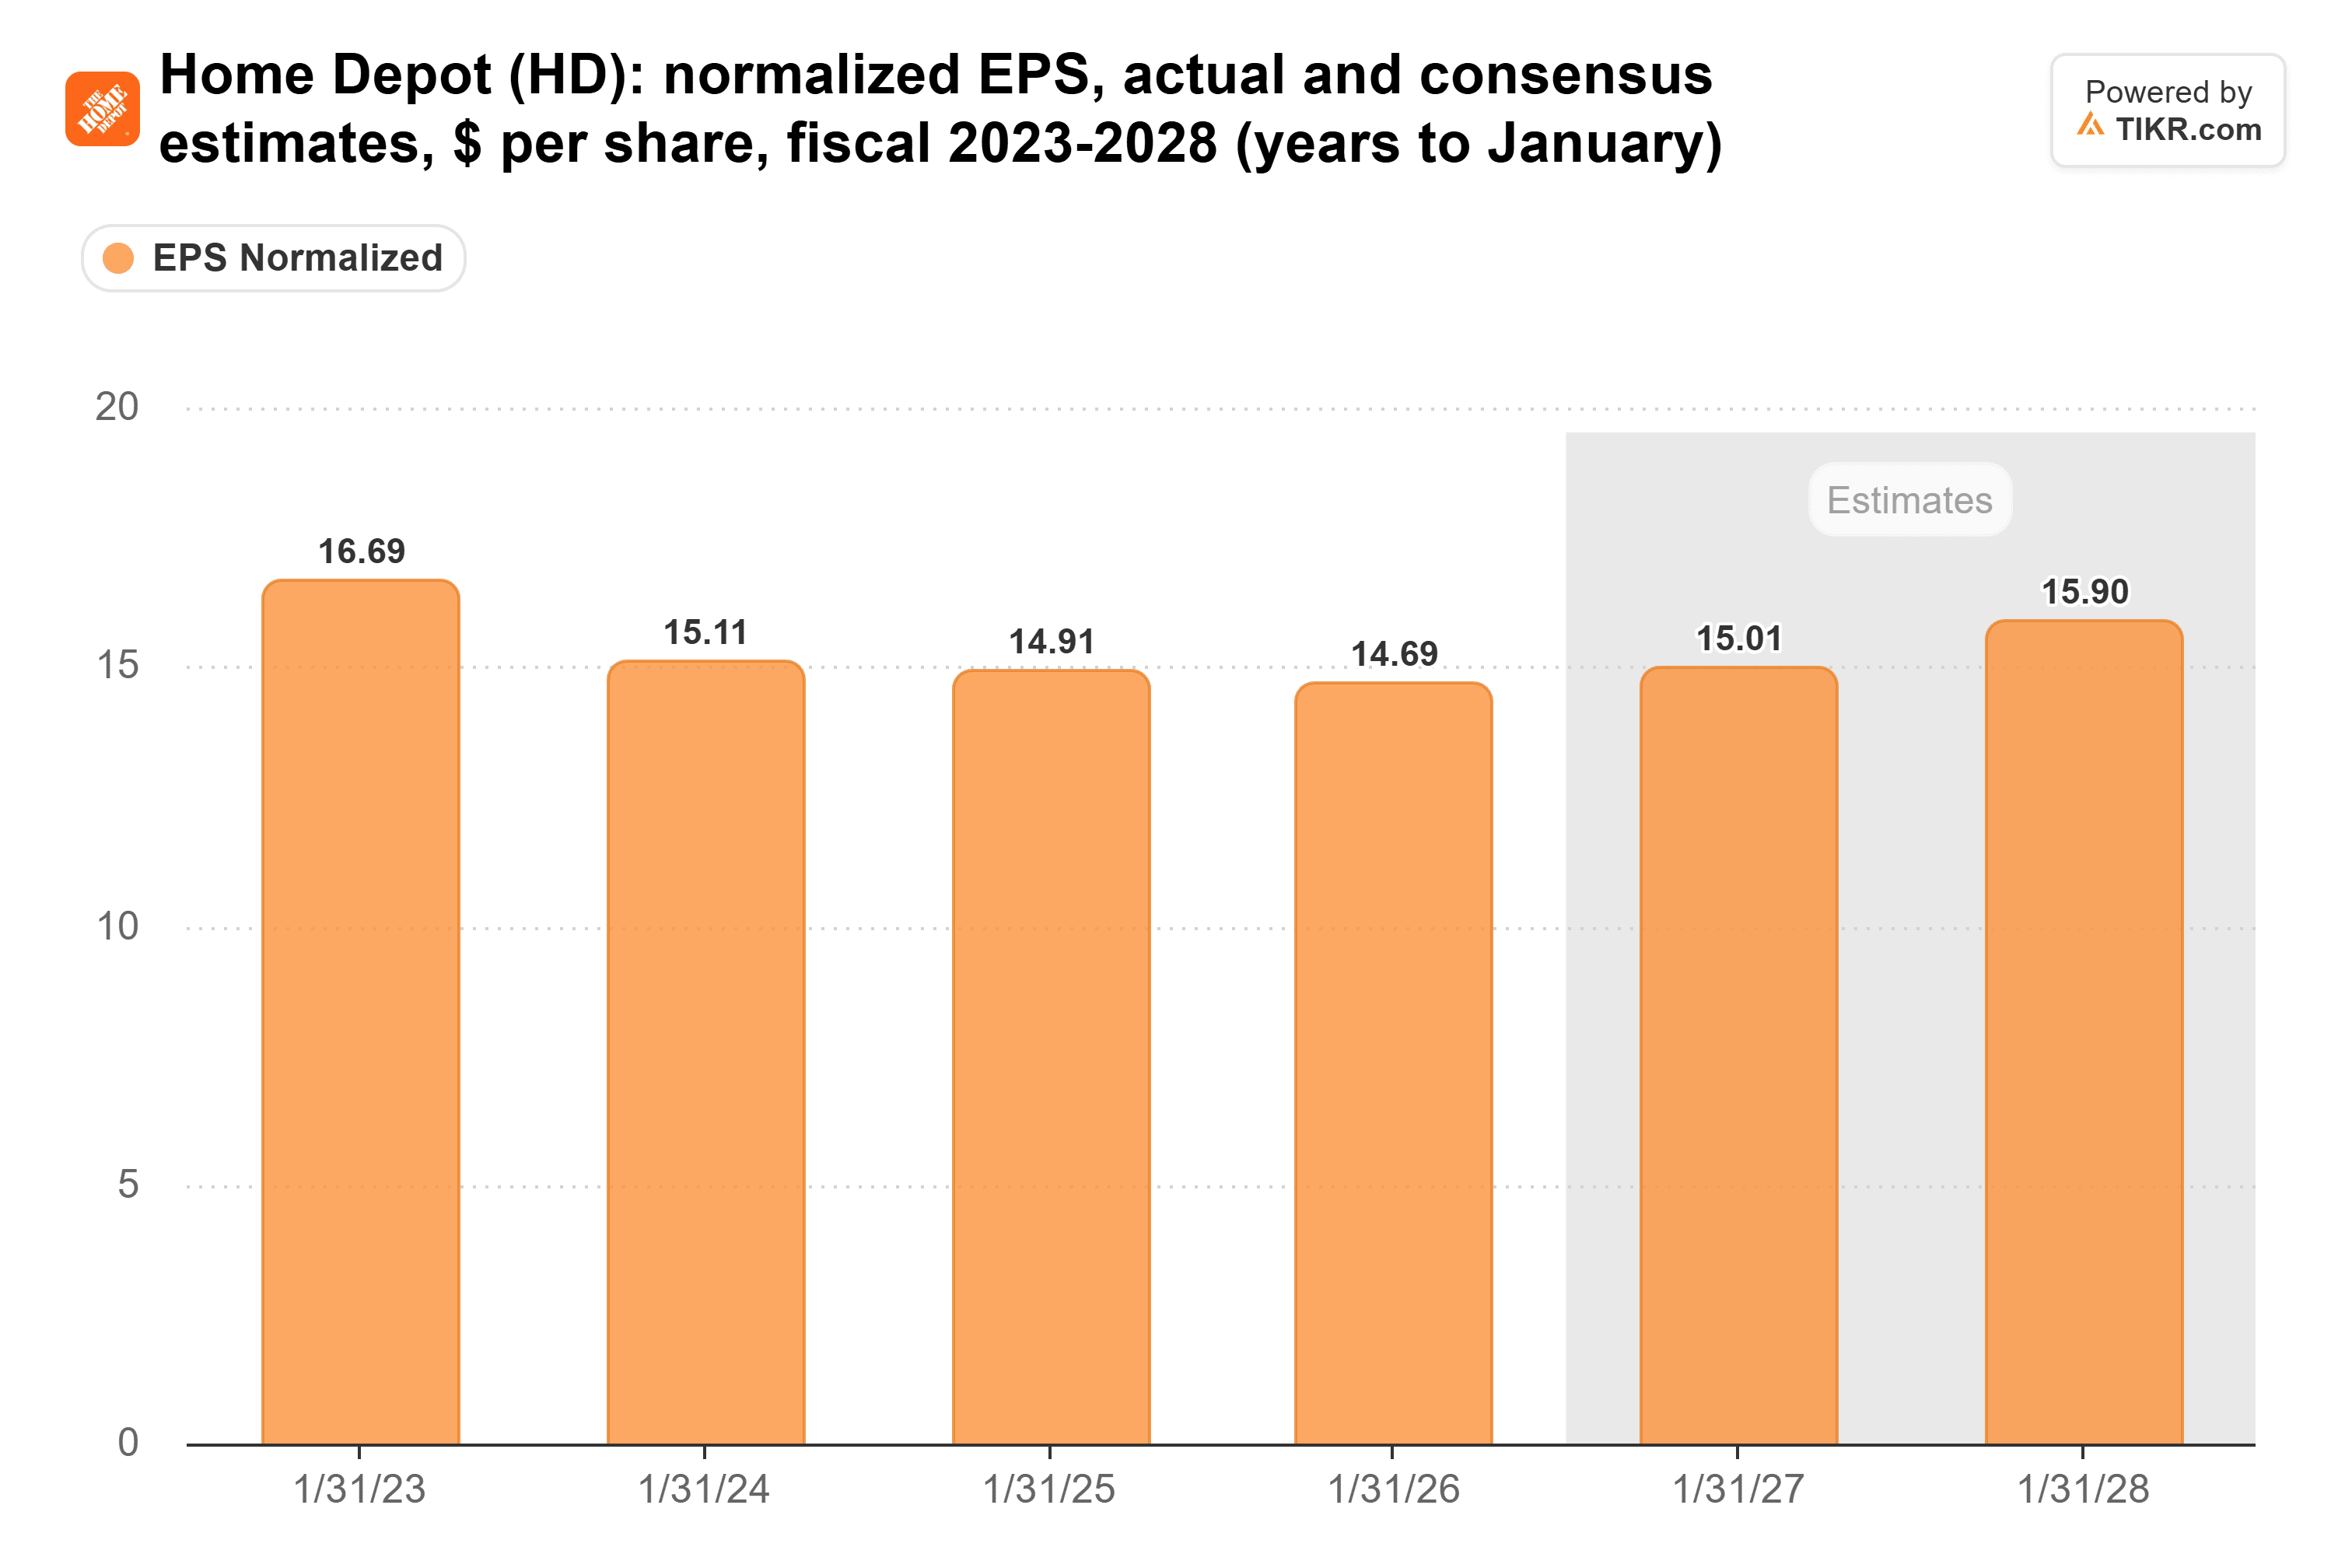
Und die Aussichten für die kommenden Jahre sind gesunken. Ende September 2025 erwarteten Analysten 17,74 $ für das Fiskaljahr 2027. Jetzt erwarten sie 15,90 $.
TIKR verfolgt 36 Analysten zu Home Depot. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Home Depot zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Home Depot ansehen
Die Marge muss aufhören zu rutschen
Nach den Zahlen von TIKR fiel die operative Marge von Home Depot im dritten Quartal von 14,3 % im Fiskaljahr 2023 auf 13,5 % im Fiskaljahr 2024 und 12,9 % im Fiskaljahr 2025. Der Rest der letzten drei Jahre zeigt den gleichen Abwärtstrend:
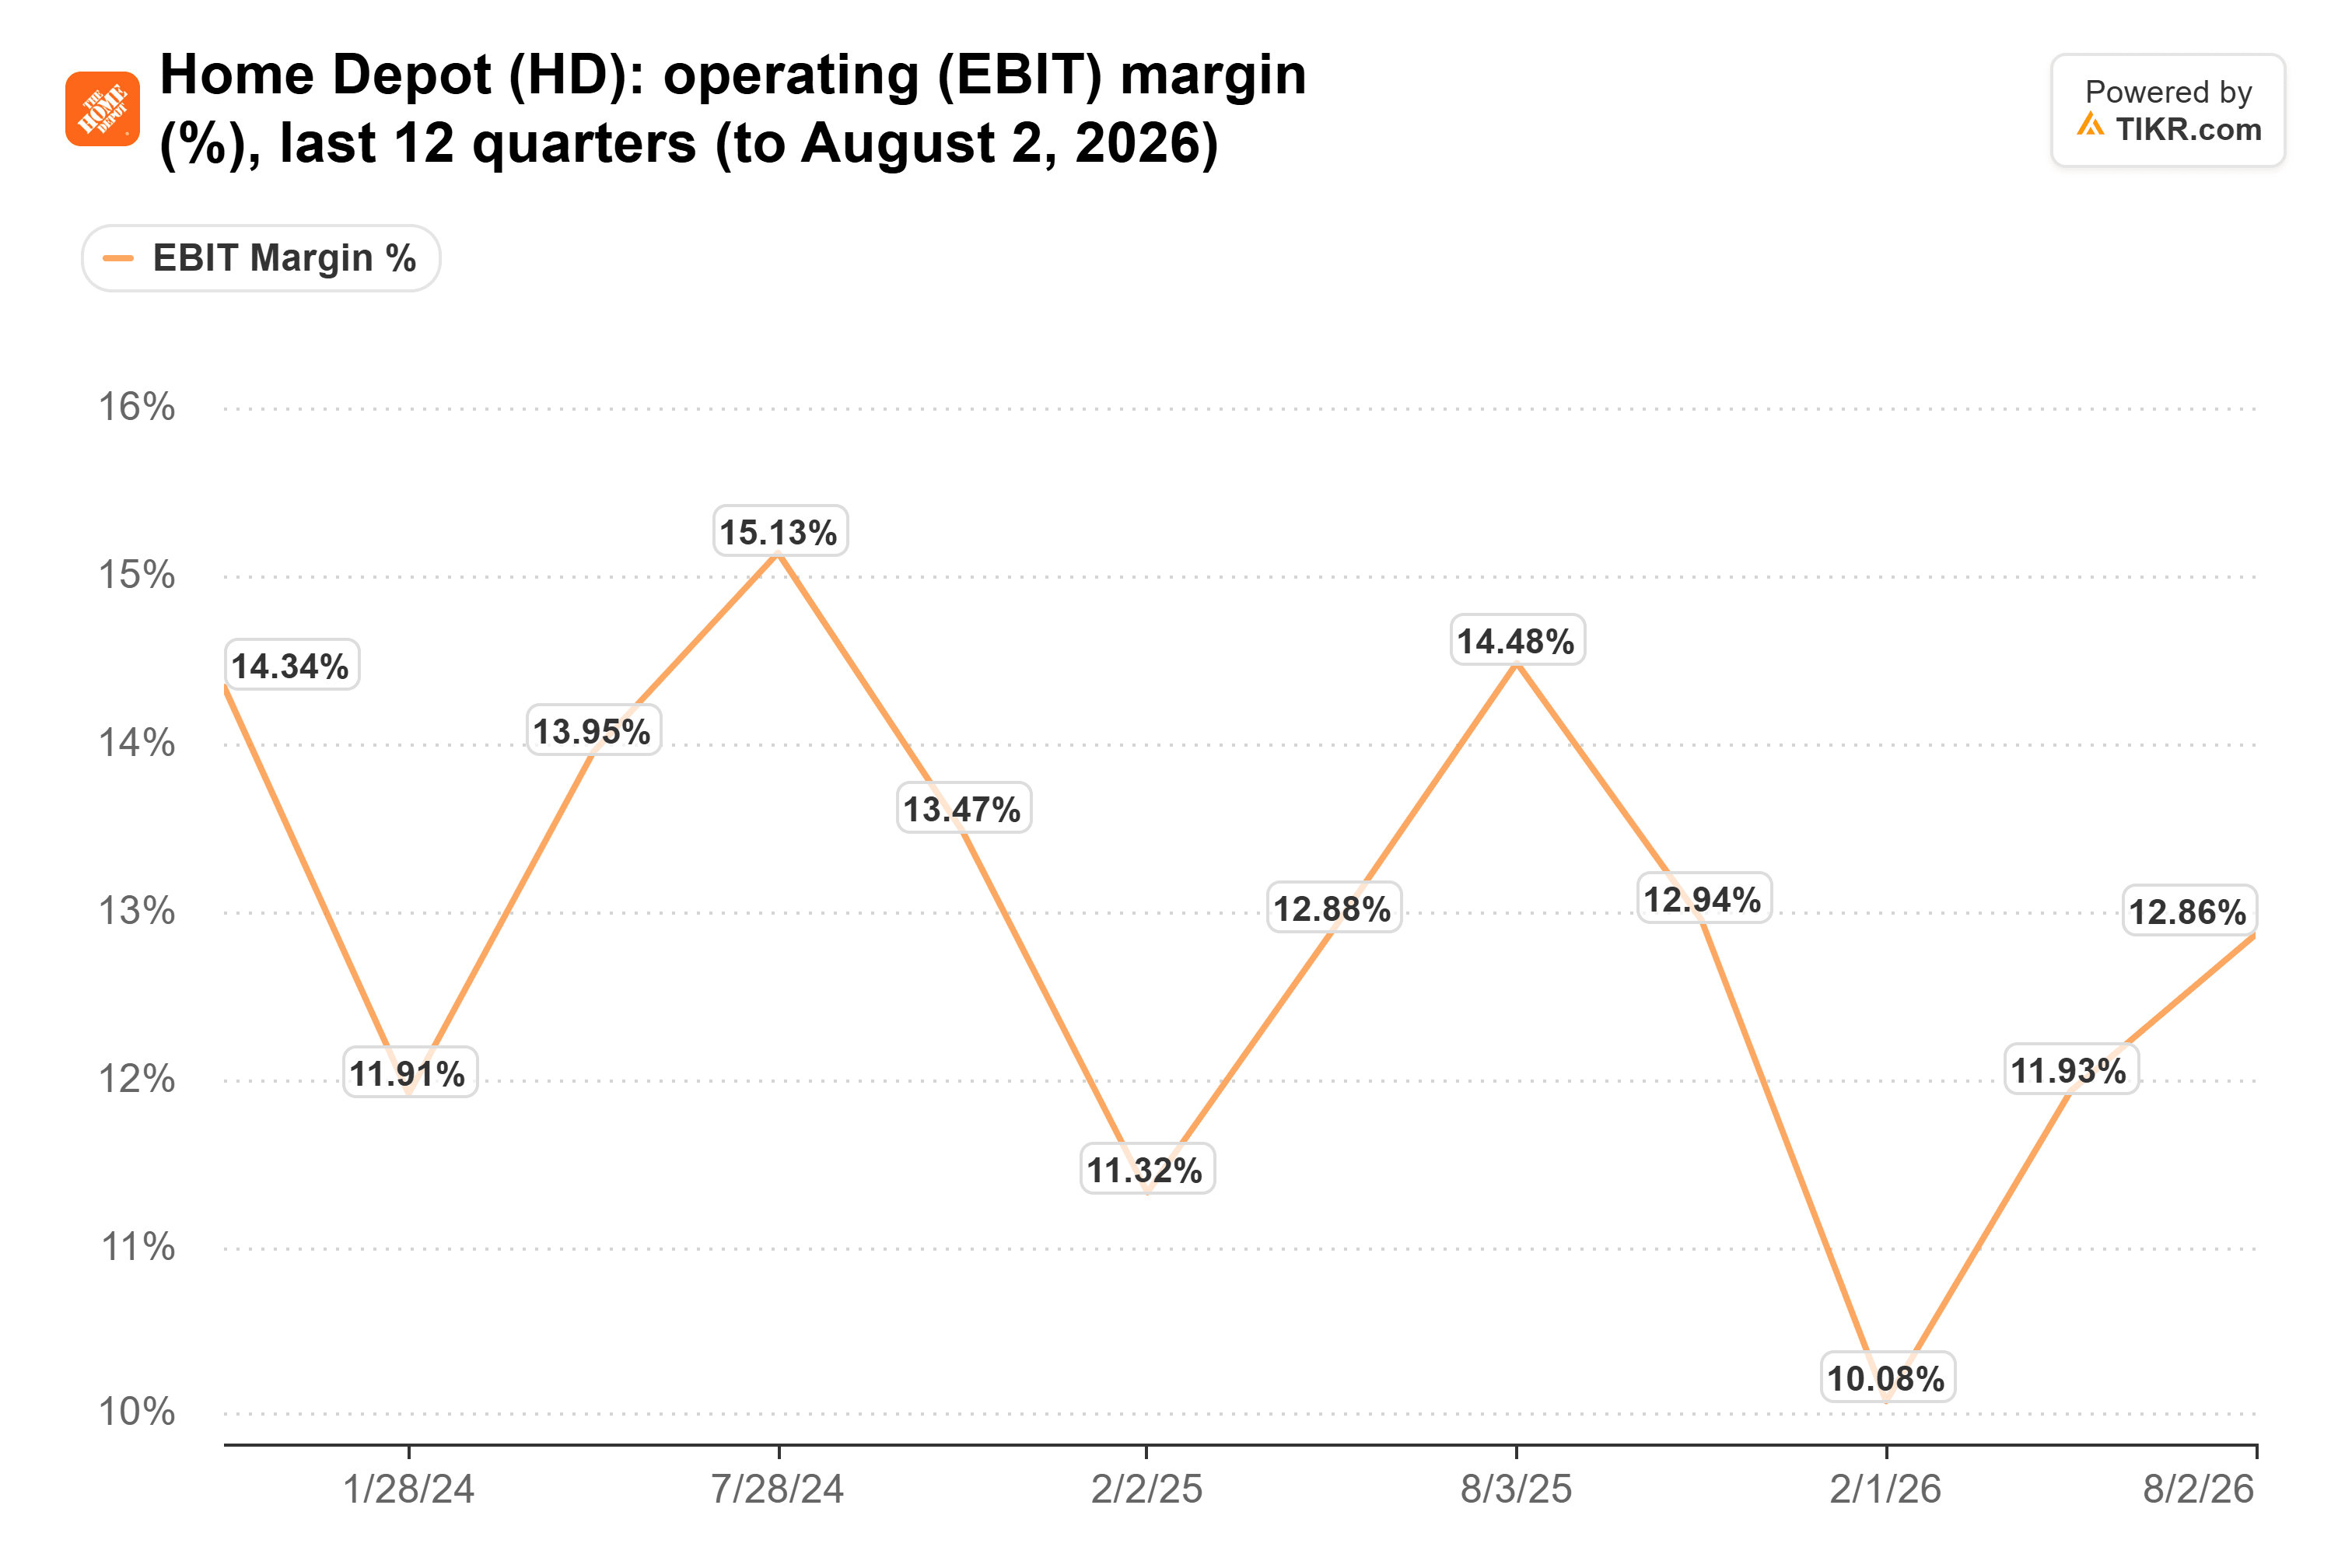
Das zweite Quartal sah auf dem Papier besser aus. Home Depot meldete eine operative Marge von 14,3 %, nahe an 14,5 % im Vorjahresquartal, aber das schloss 685 Millionen Dollar an Zollrückerstattungen (von 730 Millionen Dollar erhalten) ein, und TIKRs 12,9 % schließen sie aus. Lowe's verbuchte in seinem eigenen zweiten Quartal etwa 80 Millionen Dollar an Rückerstattungen. Nimmt man sie bei beiden heraus, war die Marge von Lowe's etwa einen halben Prozentpunkt höher als die von Home Depot.
Das ist kaum eine sich vergrößernde Führung.
Heimwerkeraktien werden normalerweise anhand vergleichbarer Umsätze und der Prognose für das Gesamtjahr gehandelt, aber in diesem Quartal kommt es auf die Marge an. Das Management hat gesagt, dass die Kosten erst dann Hebelwirkung entfalten, wenn das Wachstum über etwa 3 % liegt, und es prognostiziert vergleichbare Umsätze von unverändert bis zu 2 %. Die Marge hält also nur, wenn die Ausgaben es auch tun, und die SG&A-Kosten im Kerngeschäftsbereich Einzelhandel stiegen im zweiten Quartal um 5,3 % bei einem Segmentumsatzplus von 1,5 %. Für den Dienstag braucht Home Depot eine operative Marge im dritten Quartal auf oder über dem Niveau des Vorjahres von 12,9 % nach TIKR-Basis, und es muss die Spanne von 12,8 % bis 13,0 % halten.
Werkzeuge verkaufen sich, Bodenbeläge immer noch nicht
Das Quartal von Masco lief bis zum 30. September und überschneidet sich daher größtenteils mit dem von Home Depot. Die Umsätze in seinem Farbensegment, Heimat der Marke Behr, blieben gegenüber dem Vorjahr unverändert, und CEO Jon Nudi sagte: "Wir erwarten, dass die Nachfragesituation kurzfristig weiterhin herausfordernd bleibt." Behr wird über Home Depot verkauft, daher könnten Farben auch bei Home Depot ein Schwachpunkt sein.
Stanley Black & Decker hatte bessere Nachrichten. Das Volumen in seinem Segment Werkzeuge & Outdoor stieg im dritten Quartal um 7 %, und CEO Chris Nelson führte dies auf "anhaltende Stärke in den US-Einzelhandels- sowie gewerblichen und industriellen Kanälen" zurück. Das passt zu Home Depots Aussage im August, als es den Anstieg der Großtransaktionen um 2,4 % teilweise auf einzelne große Einkäufe wie Kühlschränke, tragbare Elektrowerkzeuge und Terrassenmöbel zurückführte. Die Bruttomarge von Stanley profitierte auch von etwa 430 Basispunkten durch Nettorückerstattungen von Zöllen. Das ist ein weiterer Grund, die Margen dieser Saison ohne die Rückerstattungen zu betrachten.
Floor & Decor zeigt, dass die großen Projekte noch warten. Seine vergleichbaren Umsätze fielen im Quartal bis zum 24. September um 1,4 %, und es prognostiziert für das Gesamtjahr einen Rückgang von 2,0 % bis 3,5 %. Dennoch stieg seine operative Marge um 30 Basispunkte auf 6,4 %. Wenn ein Bodenbelagsspezialist seine Marge ausweiten kann, während die vergleichbaren Umsätze fallen, sollte Home Depot mit immer noch positiven vergleichbaren Umsätzen in der Lage sein, seine Position zu halten.
Der Preis geht bereits davon aus, dass die Führung hält
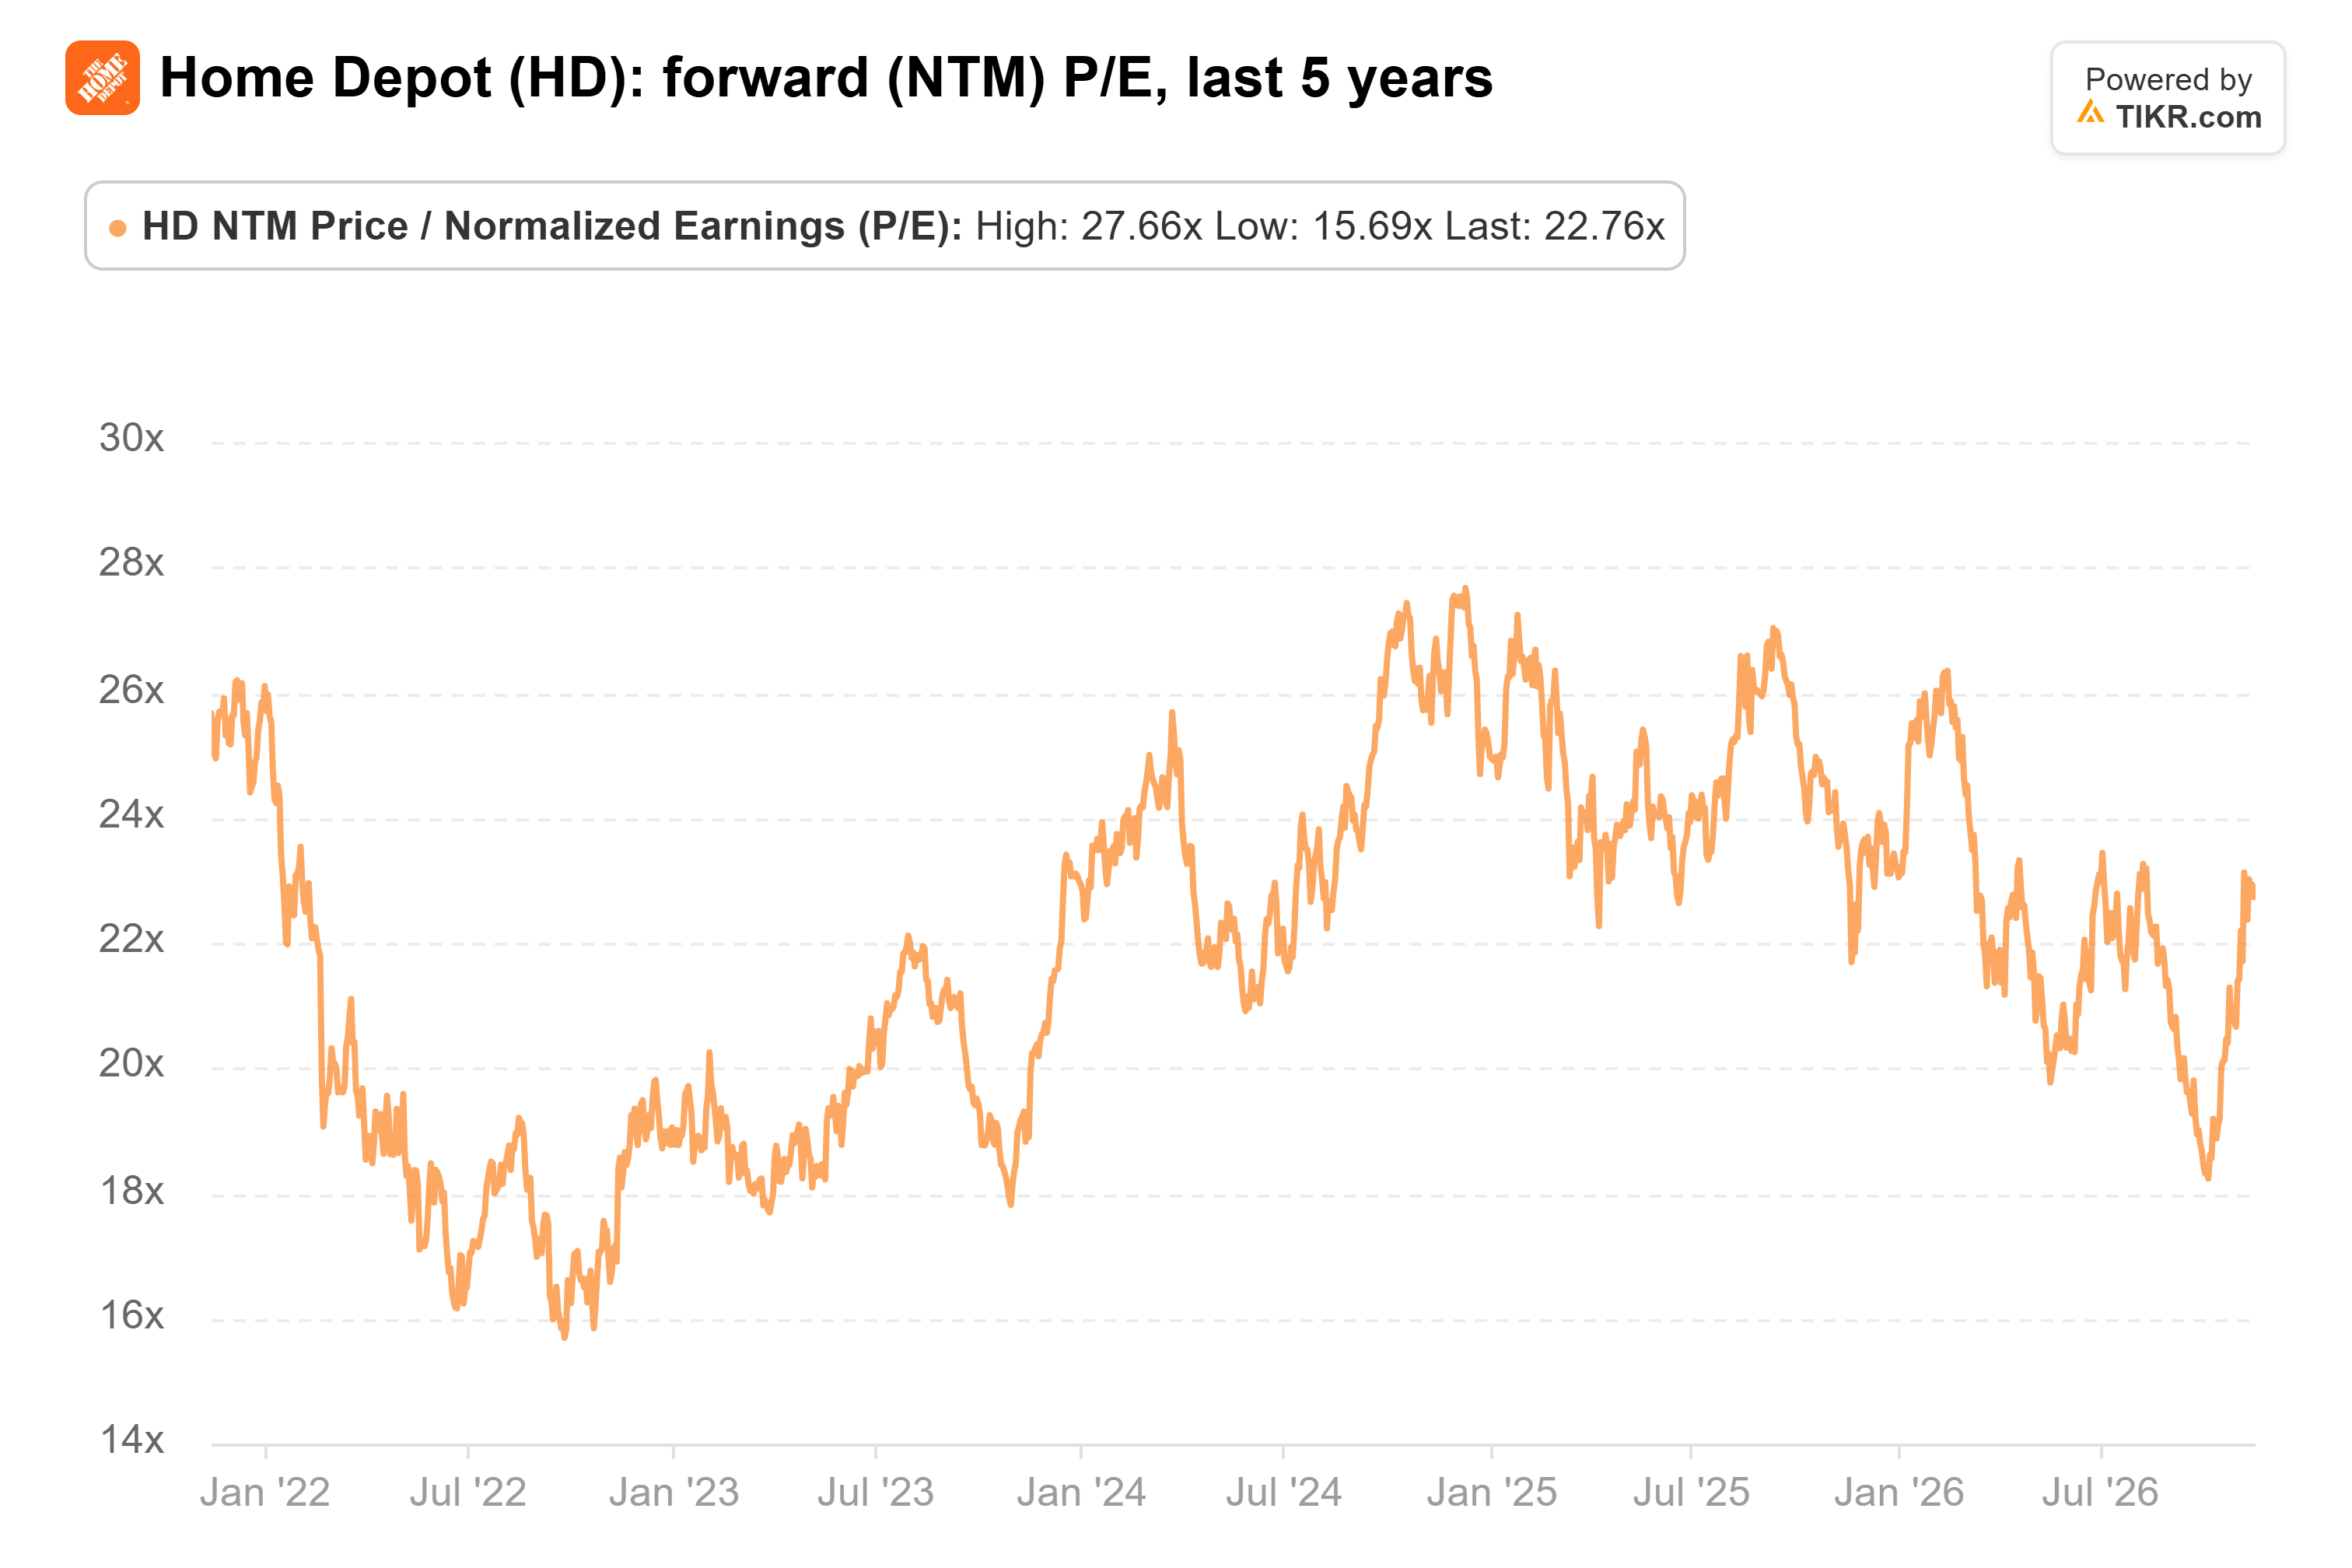
Nach einem Kursanstieg aufgrund von Hoffnungen auf den Wohnungsmarkt nach den Zwischenwahlen notiert Home Depot mit einem KGV von 23 für die nächsten zwölf Monate. Das liegt über seinem Fünfjahresdurchschnitt von 22 und ist gegenüber 18 Ende September gestiegen:
Stifels Carter hält beide Aktien für überbewertet. Er erwartet, dass die Nachfrage in der zweiten Hälfte des Jahres 2026 nachlässt und die operativen Margen in den Fiskaljahren 2027 und 2028 unter Druck geraten – genau die Linie, die Home Depot jetzt verteidigen muss.
Home Depot sieht wie das bessere Unternehmen aus, und bei einem KGV von 23 ist das dem Markt bereits bekannt. Diese Bewertung, bei einem für dieses Jahr erwarteten Gewinnwachstum von 2 %, ist eine Wette auf die Erholung, die Analysten für die Fiskaljahre 2027 und 2028 sehen. Home Depot kommt nur dorthin, wenn die Marge aufhört zu fallen. Wenn die operative Marge am Dienstag ohne Hilfe durch Rückerstattungen auf oder über 12,9 % bleibt, ist die Führung dort real, wo es zählt. Wenn sie erneut rutscht, hat das KGV Raum, einen Teil seines Anstiegs wieder abzugeben.
Lowe's berichtet am nächsten Morgen, Mittwoch, den 18. November, was beide Margen innerhalb eines Tages direkt vergleichbar macht. Die Aussichten von Home Depot für das Fiskaljahr 2027 im Februar sind der größere Test.
Was ist die Home Depot-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Home Depot wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Unternehmen widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Investitionsdaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!


