Die wichtigsten Punkte
- Von den 456 großen Fonds, die ihre 13F-Meldungen für das am 30. September geendete Quartal eingereicht haben, kauften 13 Salesforce, darunter der Fonds von George Soros und Coatue, und 20 verkauften.
- Coatues neue Position von 1,84 Milliarden US-Dollar ist größer als die Reduzierungen aller 20 Verkäufer zusammen, und 8 dieser Verkäufer kauften im selben Quartal ExxonMobil.
- Salesforce notiert bei etwa dem 15-fachen der erwarteten Gewinne, etwa die Hälfte seines Fünfjahresdurchschnitts, und Analysten erwarten, dass sein Gewinn pro Aktie weiter wächst.
- Die Käufer scheinen recht zu haben. Der Bericht von Salesforce für das dritte Quartal Anfang Dezember wird zeigen, ob das organische Wachstum von 6 % anzieht.
Große Fonds sind sich bei Salesforce (CRM) uneinig. Von den 456, die ihre 13F-Meldungen für das am 30. September geendete Quartal eingereicht haben (Fonds, die Leser kennen, oder solche, die US-Aktien im Wert von 1 Milliarde US-Dollar oder mehr halten, wobei Quant- und Indexfonds ausgeschlossen sind), kauften 13 entweder eine Position auf oder erhöhten sie um 20 % oder mehr, und 20 stiegen aus oder reduzierten ihre Position um 20 % oder mehr.
Insgesamt hielten 50 dieser Fonds Salesforce am Ende des Quartals. Und 8 der 20 Verkäufer kauften im selben Quartal ExxonMobil (XOM). ExxonMobil ist eine günstigere Aktie, aber Analysten erwarten, dass seine Gewinne schrumpfen.
Coatues Wette wiegt alle Verkäufe auf
Philippe Laffonts Hedgefonds Coatue, dessen Firma 92,71 Milliarden US-Dollar verwaltet, eröffnete laut seiner am 16. November eingereichten 13F-Meldung für das am 30. September geendete Quartal eine Salesforce-Position von 8,03 Millionen Aktien im Wert von 1,84 Milliarden US-Dollar zu den Quartalsendpreisen. Das sind 3,4 % seiner 13F-Aktien und seine zwölftgrößte Position. Soros Fund Management kaufte deutlich weniger. Seine am 13. November eingereichte 13F-Meldung, die US-Aktien im Wert von 6,48 Milliarden US-Dollar ausweist, zeigt eine neue Position von 65.193 Aktien im Wert von 15 Millionen US-Dollar, seine 87.-größte Position mit 0,2 %. Auch Chris Davis' Davis Advisors, Lee Ainslies Maverick Capital und Whale Rock Capital eröffneten neue Positionen. Die Reduzierungen aller 20 Verkäufer summieren sich zu den Quartalsendpreisen auf weniger als ein Drittel von Coatues Kauf.
TIKR verfolgt 56 Analysten zu Salesforce. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Salesforce zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Salesforce ansehen
Der größte Verkäufer ist immer noch ein großer Halter
Darlington Partners Capital Management, dessen Firma 3,28 Milliarden US-Dollar verwaltet, machte den größten Verkauf. Es verkaufte 49 % seiner Aktien, von 1,56 Millionen auf 796.852, im Wert von etwa 176 Millionen US-Dollar. Dennoch war Salesforce am 30. September immer noch seine siebtgrößte Position, mit 8,3 % seiner 13F-Aktien. ARGA Investment Management (verwaltet 24,57 Milliarden US-Dollar) reduzierte seine Position um 94 %, etwa 94 Millionen US-Dollar wert. Mondrian Investment Partners (verwaltet 49,31 Milliarden US-Dollar) reduzierte seine Position um 47 %, etwa 71 Millionen US-Dollar wert.
Mondrian ist auch einer der 8 Verkäufer, die ExxonMobil kauften. Es eröffnete eine Position von 335.547 Aktien im Wert von 55 Millionen US-Dollar, 1,0 % seiner 13F-Aktien. Bei etwa dem 12-fachen der erwarteten Gewinne ist ExxonMobil günstiger. Aber Analysten erwarten, dass sein normalisierter Gewinn pro Aktie jedes Jahr von 2026 bis 2029 fallen wird, nach einem Jahr, in dem der Krieg mit Iran die Ölpreise in die Höhe trieb. Sein durchschnittliches Analystenziel von 184 US-Dollar liegt nur 10 % über seinem Aktienkurs. Bisher hat sich ExxonMobil seit Quartalsende besser entwickelt: Es ist seit dem 30. September um 3 % gestiegen, während Salesforce um 6 % gefallen ist.
Bei 15x ist Salesforce günstig
Es wird erwartet, dass die Gewinne von Salesforce weiter wachsen. Sein normalisierter Gewinn pro Aktie betrug 12,52 US-Dollar im am Januar 2026 geendeten Jahr, und Analysten erwarten 16,75 US-Dollar für das am Januar 2027 endende Jahr und 18,46 US-Dollar für das am Januar 2029 endende Jahr:
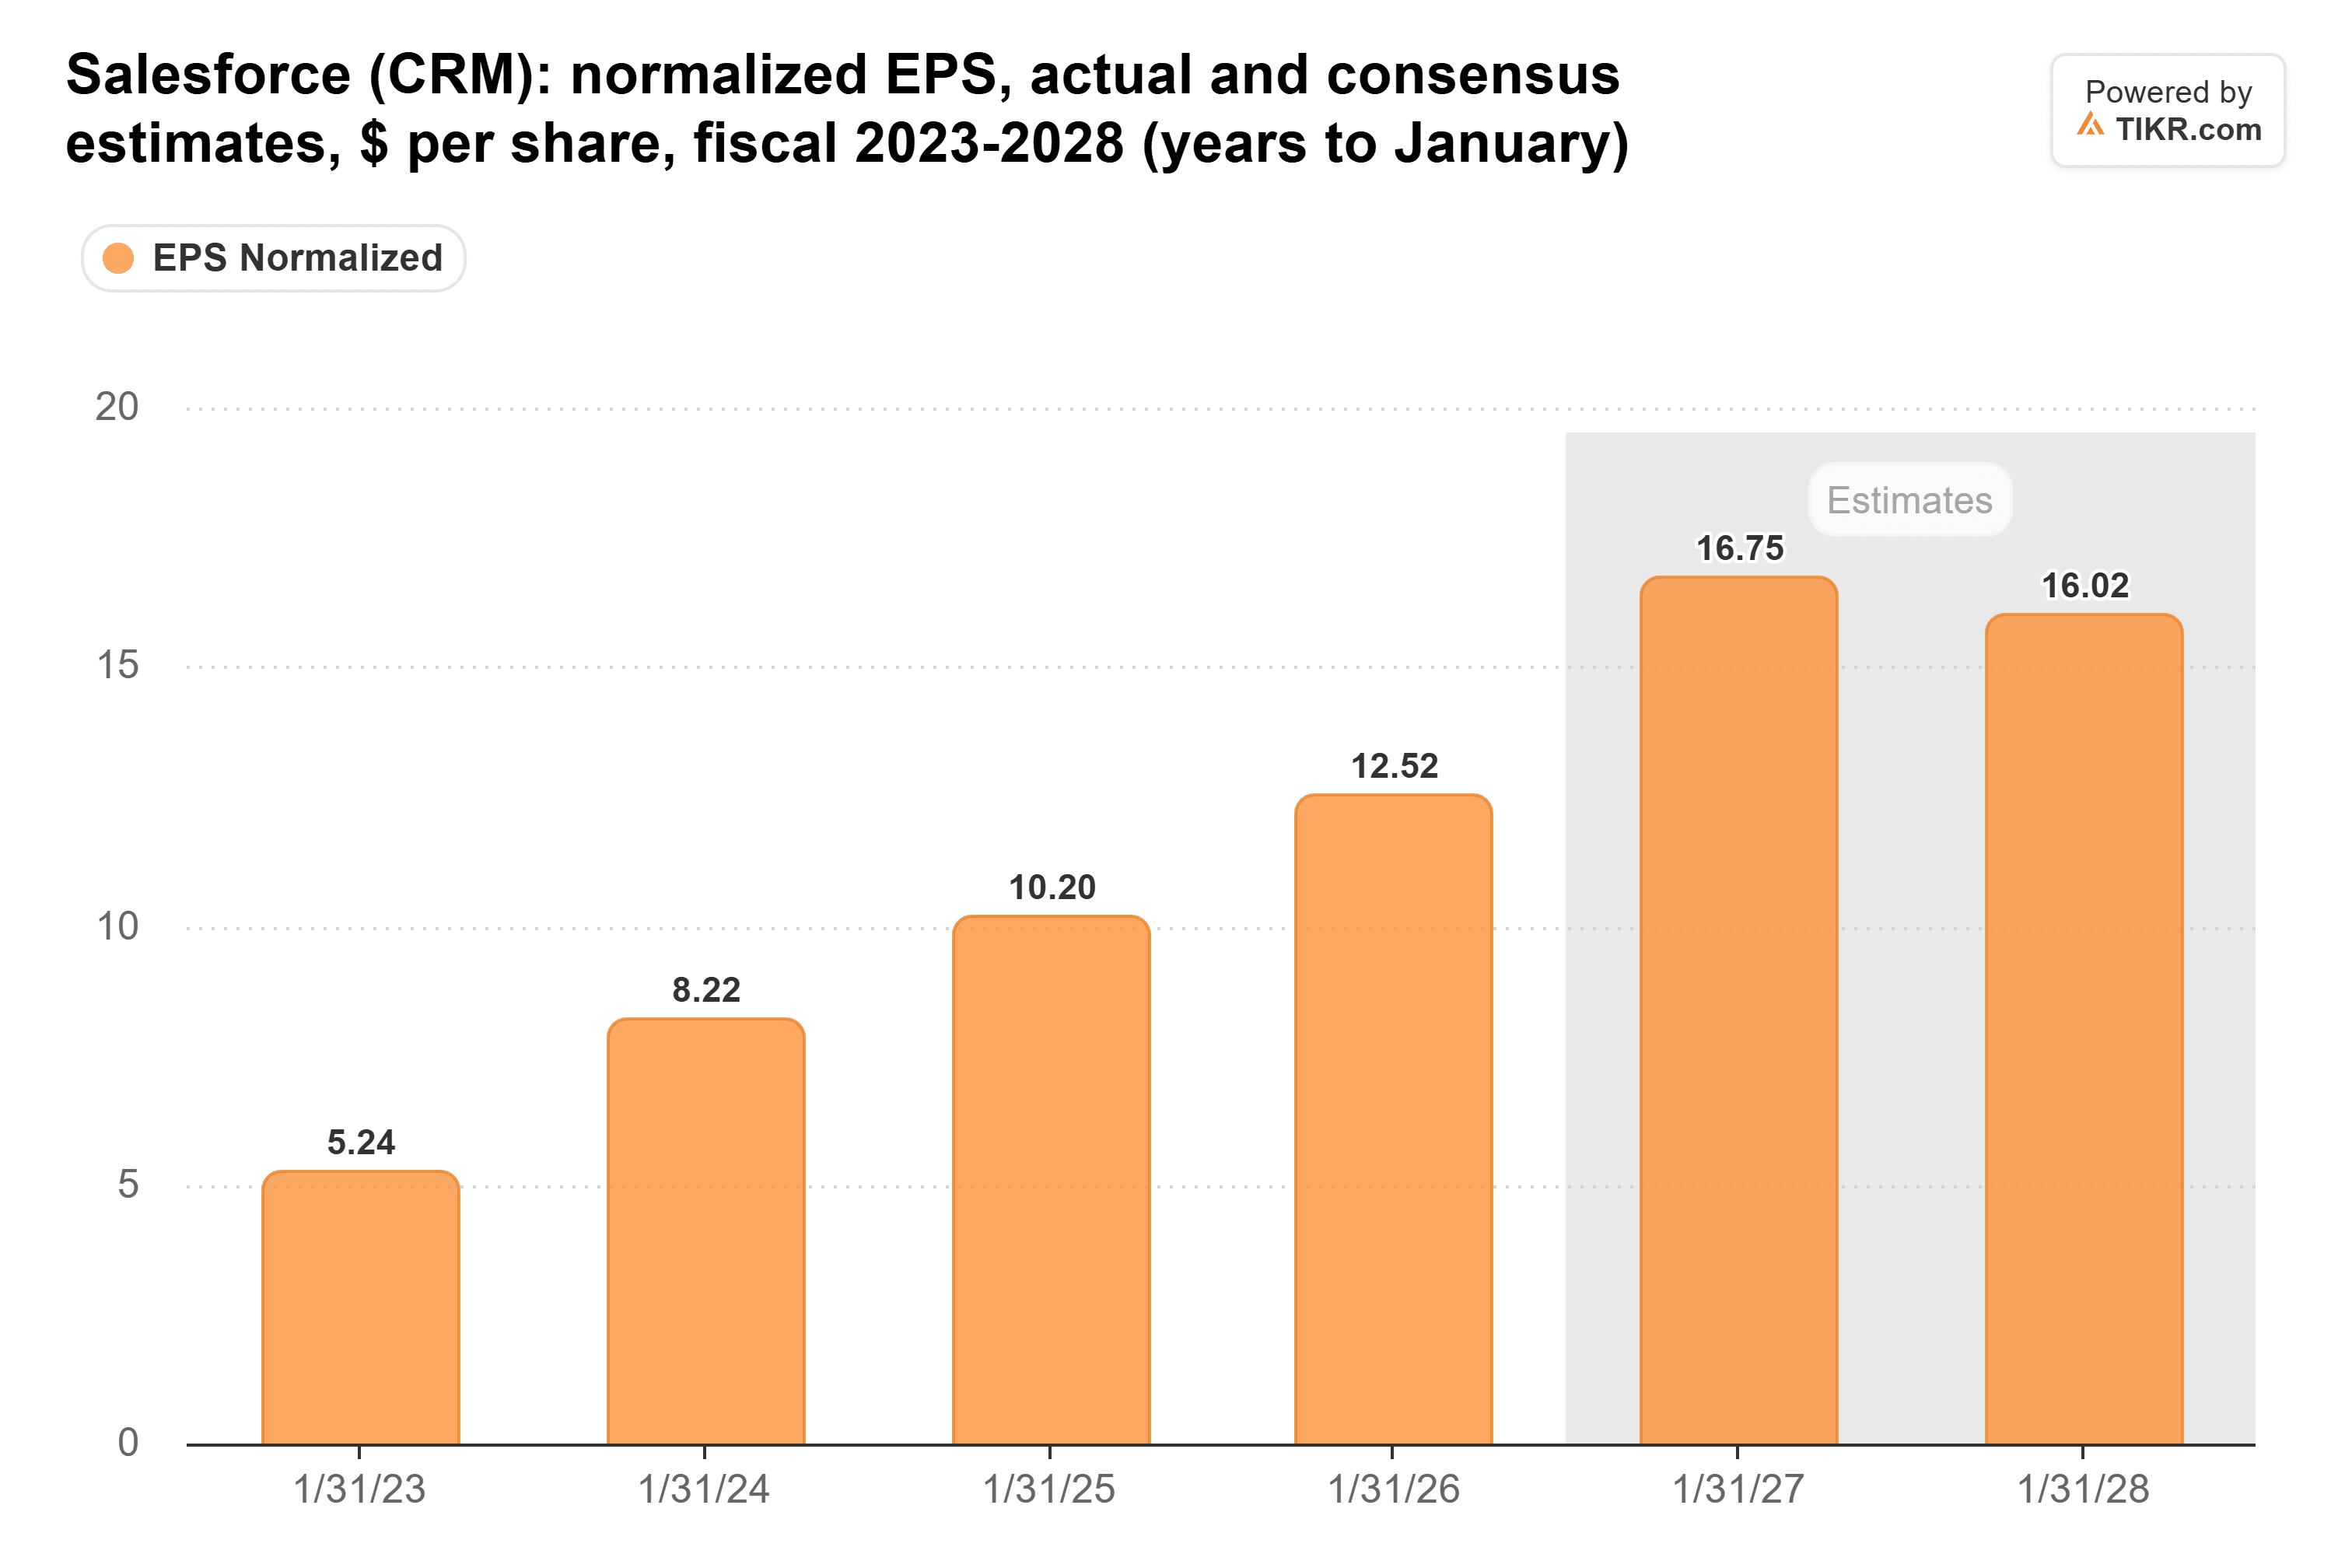
Der Einbruch dazwischen kommt von den diesjährigen Gewinnen aus den Investitionen von Salesforce, hauptsächlich seiner Beteiligung an Anthropic. Zieht man die Gewinne aus dem ersten Halbjahr heraus, liegen die von Analysten für das am Januar 2028 endende Jahr erwarteten 16,02 US-Dollar 17 % über den Prognosen des Managements für dieses Jahr.
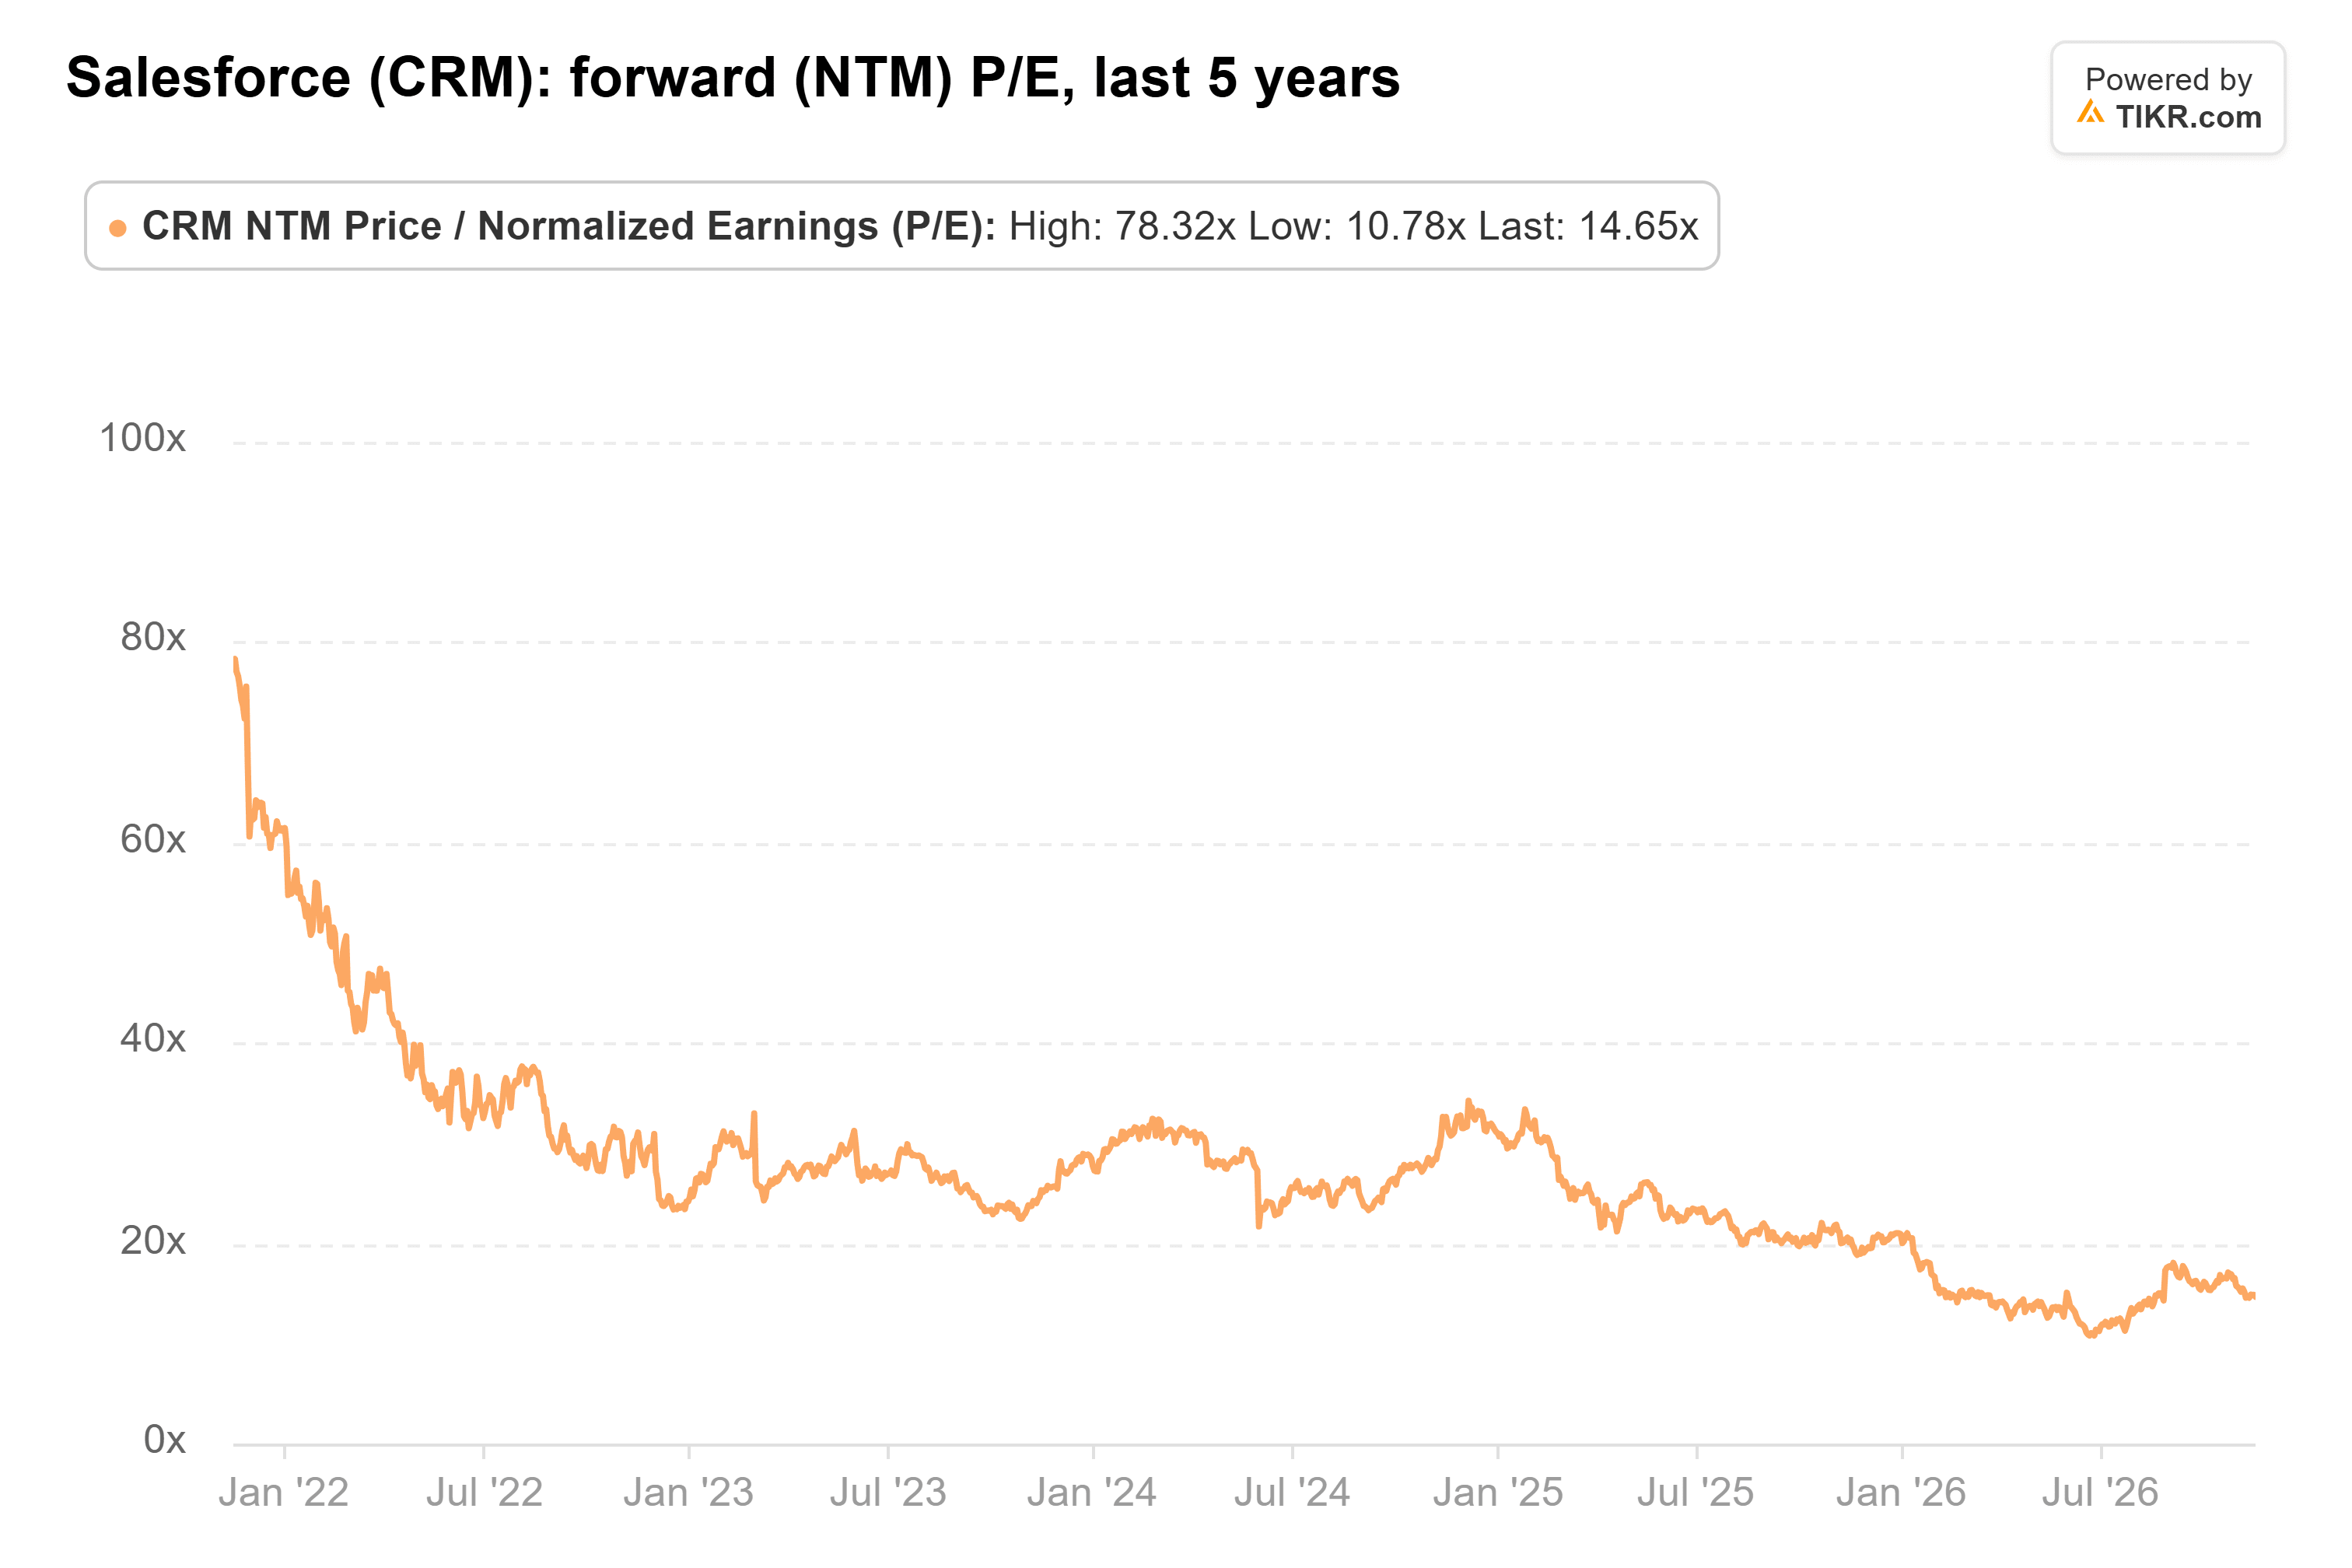
Trotzdem zahlen Anleger für diese Gewinne weit weniger als früher. Salesforce notiert beim 15-fachen der erwarteten Gewinne. Sein Fünfjahresdurchschnitt liegt bei 27x, und er erreichte im Juni ein Tief von 11x:
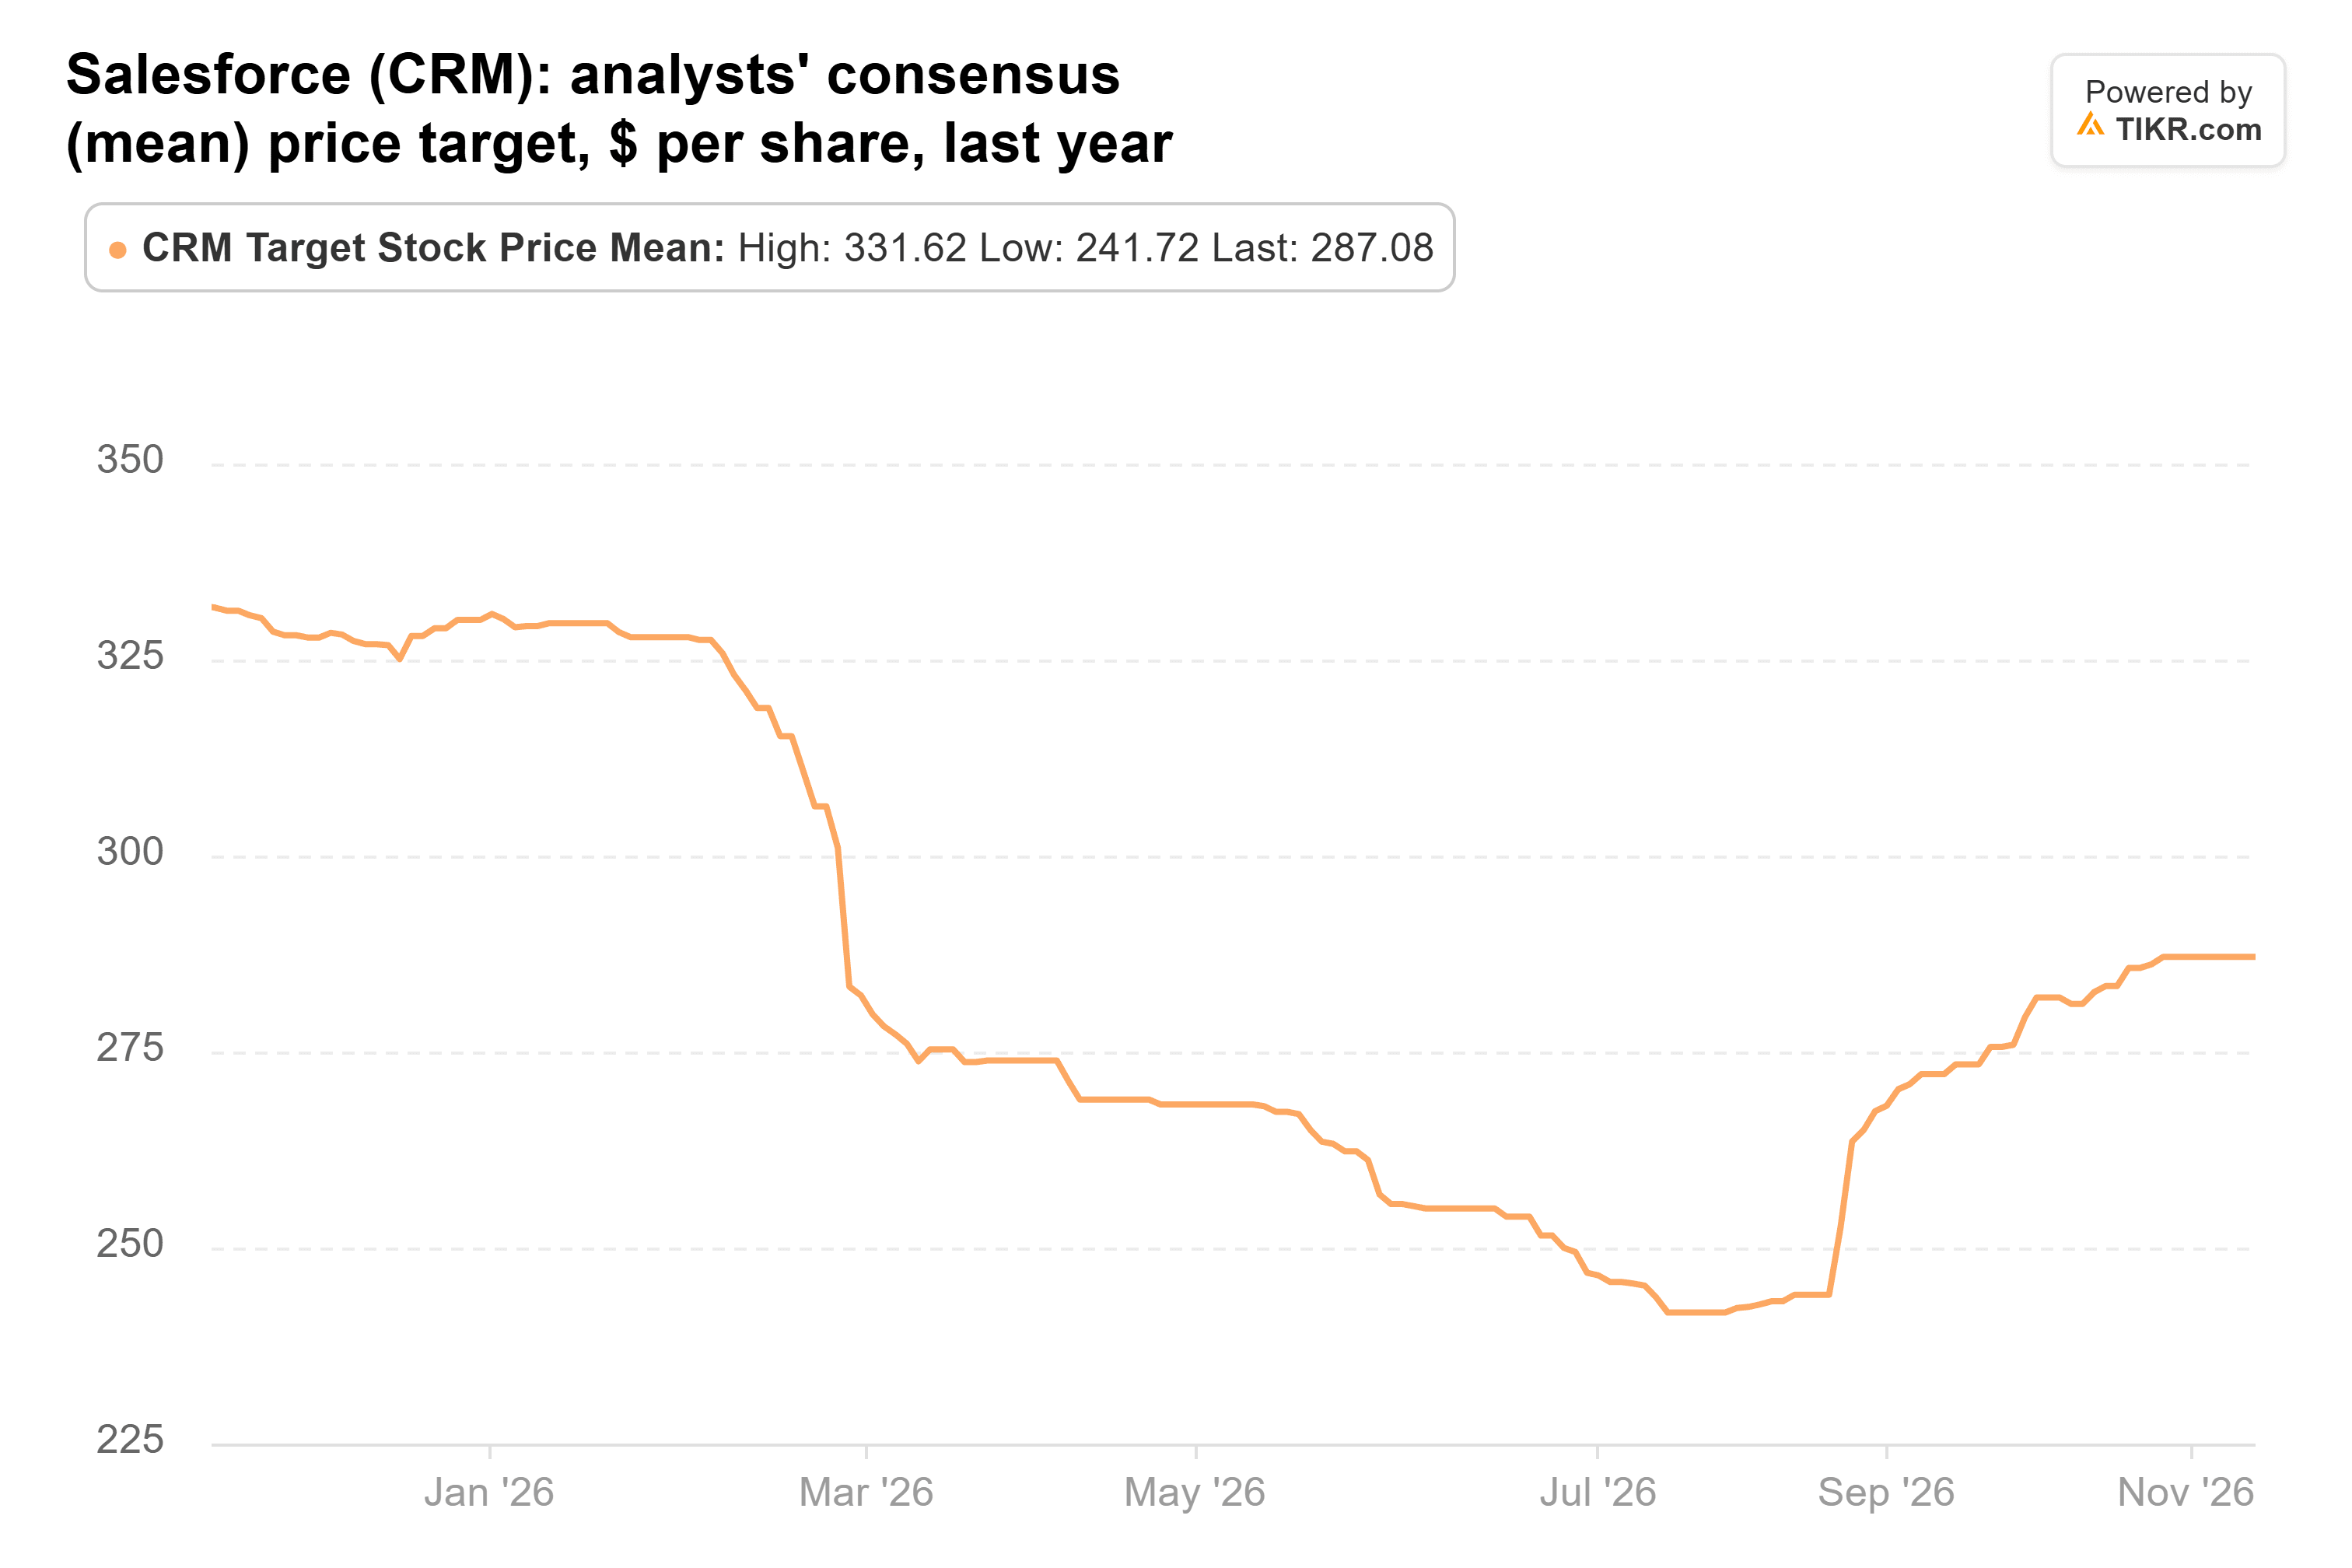
Die 56 Analysten, die die Aktie begleiten, haben ein durchschnittliches Kursziel von 287 US-Dollar, 34 % über dem aktuellen Kurs. Dieses Ziel hat sich von einem Tief von 242 US-Dollar im Juli erholt, liegt aber immer noch unter den 332 US-Dollar von vor einem Jahr:
Die Käufer scheinen recht zu haben
Die Verkäufer haben gute Gründe zur Sorge. Der Umsatz stieg im zweiten Quartal des Geschäftsjahres 2027 um 11 %, aber nur um 6 % ohne die Übernahme von Informatica. Die Schulden stiegen von 14,5 Milliarden US-Dollar am 31. Januar auf 39,5 Milliarden US-Dollar am 31. Juli, um einen Aktienrückkauf von 25 Milliarden US-Dollar zu finanzieren, und S&P senkte das Rating von Salesforce am 4. November von A+ auf A und verwies auf seine Deals und Aktionärsrenditen.
Aber bei einem KGV von 15 für Gewinne, von denen Analysten Wachstum erwarten, ist in der Aktie bereits viel von diesem Zweifel eingepreist. Das niedrigere KGV von ExxonMobil kommt mit Gewinnen, von denen Analysten einen Rückgang erwarten. Ich würde mich auf die Seite der Käufer stellen, und Coatues große Wette scheint die bessere Entscheidung zu sein.
Der Bericht von Salesforce für das dritte Quartal Anfang Dezember ist der nächste Test. Das Management erwartet ein Umsatzwachstum von 11 % bis 12 %, wovon etwas mehr als 4 Prozentpunkte auf Informatica entfallen, was das organische Wachstum über die 6 % des zweiten Quartals heben würde. Bleibt das Wachstum bei etwa 6 %, hätten die Verkäufer die bessere Entscheidung getroffen. Die nächsten 13F-Meldungen der Fonds, die Mitte Februar fällig sind, werden zeigen, welche Seite hinzugekauft hat.
Was ist die Salesforce-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Salesforce wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!