Die wichtigsten Punkte
- Meta Platforms (META) könnte zusätzlichen Cashflow-Druck erfahren, wenn die Demokraten während der Schuldenobergrenzen-Verhandlungen 2027 versuchen, Steuerabschreibungen für Rechenzentrumsausrüstung einzuschränken.
- Microsoft (MSFT) verzeichnete im Geschäftsjahr 2026 Kapitalausgaben von rund 116 Milliarden US-Dollar, fast das Fünffache der Ausgaben im Geschäftsjahr 2022.
- Alphabet (GOOG) verzeichnete laut TIKR im dritten Quartal einen negativen Free Cash Flow von 9,07 Milliarden US-Dollar, während Amazon (AMZN) für 2026 mit Cash-Kapitalausgaben von rund 220 Milliarden US-Dollar rechnet.
- Metas aggressive KI-Investitionen und negative Kreditperspektive machen potenzielle Steueränderungen besonders relevant, obwohl die Demokraten noch keinen offiziellen Vorschlag zur Abschaffung der Abschreibung angekündigt haben.
Was ist passiert?
Der Sieg der Demokraten bei den Zwischenwahlen am 3. November hat ein neues potenzielles Risiko für Technologieunternehmen eingeführt, die Milliarden von Dollar in KI-Infrastruktur investieren.
Da die Demokraten ab Januar beide Kammern des Kongresses kontrollieren werden, richtet sich die Aufmerksamkeit darauf, ob die nächsten Verhandlungen über die bundesstaatliche Schuldenobergrenze wertvolle Steuerabschreibungen für Rechenzentrumsausrüstung gefährden könnten.
Daniel Clifton, ein Politikstratege bei Baird Strategas, deutete in der Folge vom 6. November von The Compound and Friends an, dass die Demokraten die Schuldenobergrenze als Hebel nutzen könnten, um Präsident Donald Trump unter Druck zu setzen, die 100%ige Sofortabschreibung für qualifizierende Rechenzentrumsausrüstung abzuschaffen.
Clifton sagte voraus, dass die Demokraten versuchen würden, "die 100-prozentige Sofortabschreibung von Kapitalausrüstung für Rechenzentren abzuschaffen".
Die Demokraten haben jedoch noch keinen solchen Vorschlag offiziell angekündigt, was bedeutet, dass Cliftons Kommentare ein mögliches politisches Szenario darstellen und keine bestätigte Gesetzgebung.
Der Zeitpunkt könnte dennoch bedeutsam sein.
Die bundesstaatliche Schuldenobergrenze liegt nach einer Erhöhung um 5 Billionen US-Dollar gemäß dem Haushaltsgesetz von 2025 bei etwa 41,1 Billionen US-Dollar.
In seiner Bewertung vom Juni 2026 prognostizierte das Bipartisan Policy Center, dass die Regierung ihre Kreditgrenze zwischen dem späten Winter und dem Hochsommer 2027 erreichen könnte.
Die Barreserven des Finanzministeriums und außerordentliche Maßnahmen könnten das X-Datum verzögern, den Zeitpunkt, an dem die Regierung ihren finanziellen Verpflichtungen nicht mehr vollständig nachkommen kann, obwohl der Zeitpunkt ungewiss bleibt.
Gemäß der am 4. Juli 2025 unterzeichneten Gesetzgebung können Unternehmen die vollen Kosten für qualifizierende Ausrüstung, die nach dem 19. Januar 2025 erworben und in Betrieb genommen wird, sofort absetzen, wie BDO erläutert.
Für KI-Infrastrukturunternehmen können berechtigte Server und Netzwerkausrüstung für diese Sofortabschreibungen qualifizieren, während Rechenzentrumsgebäude im Allgemeinen nicht dazu gehören.
Eine Reduzierung der Sofortabschreibung würde die Abschreibungen auf zukünftige Jahre verteilen, anstatt sie notwendigerweise abzuschaffen, was die Cash-Steuern kurzfristig erhöhen könnte.
Das ist wichtig, weil die größten Technologieunternehmen bereits beispiellose Summen in KI-Infrastruktur investieren.
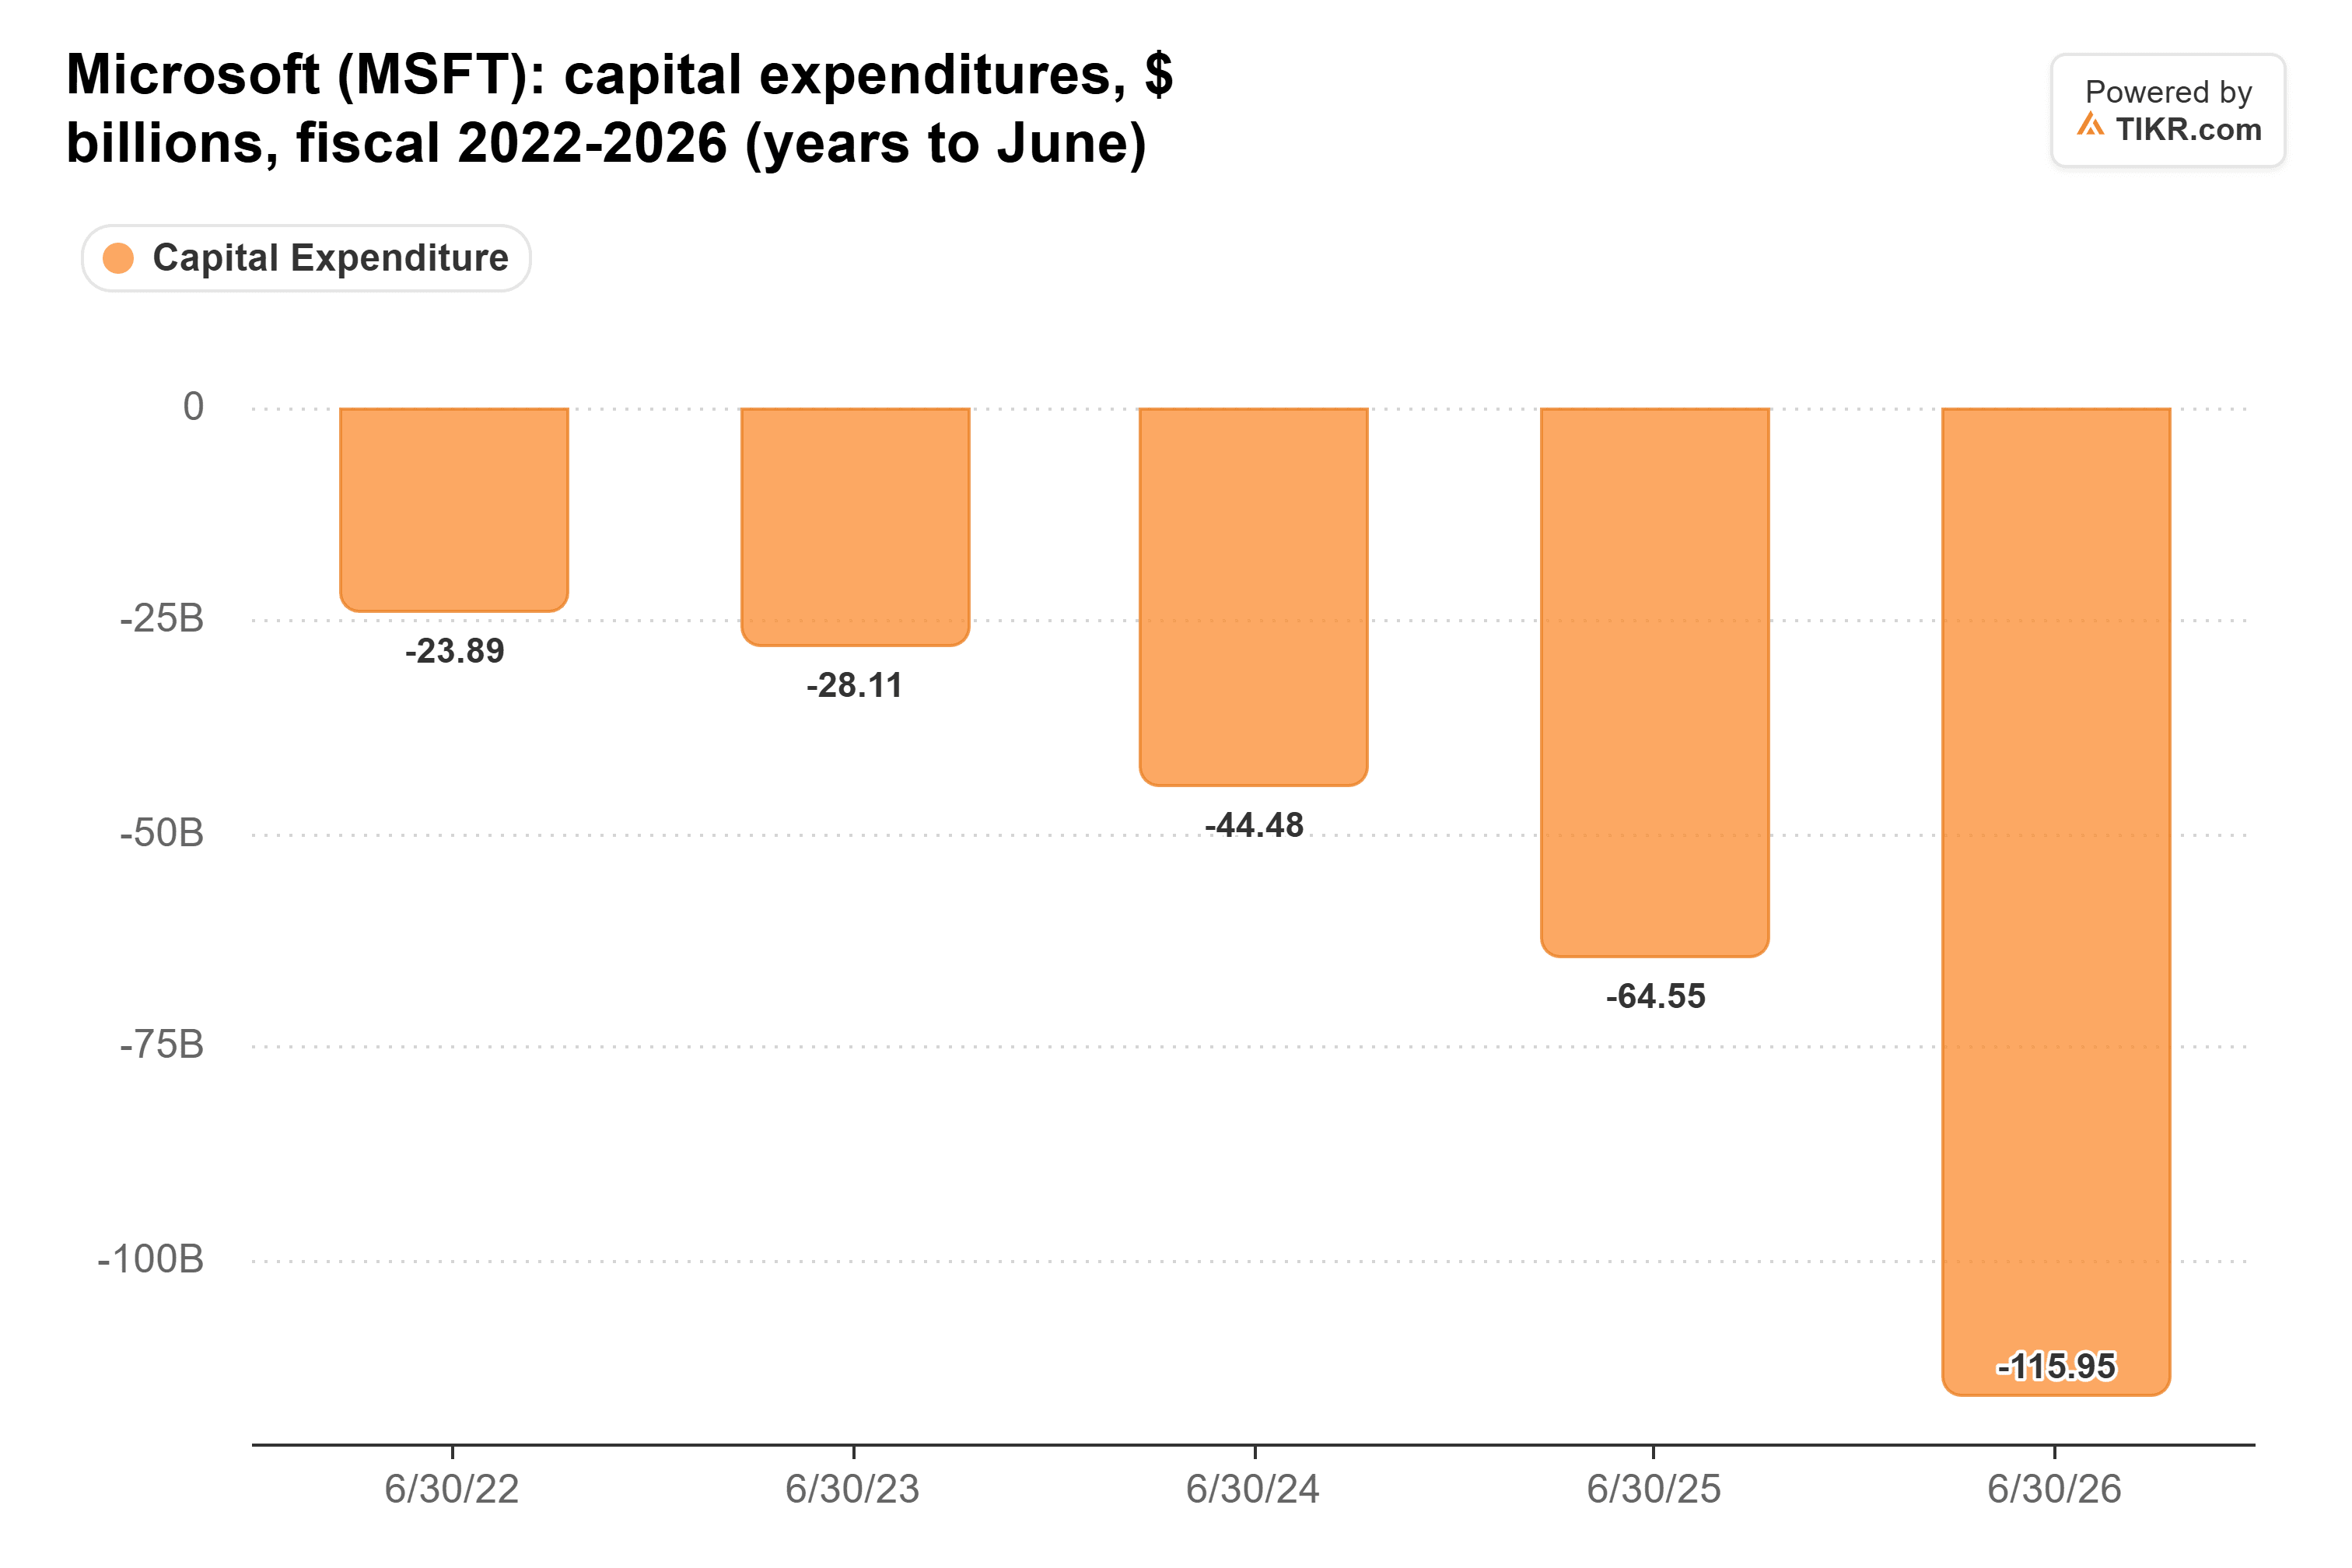
Die Kapitalausgaben von Microsoft stiegen laut TIKR-Daten von etwa 23,9 Milliarden US-Dollar im Geschäftsjahr 2022 auf 116 Milliarden US-Dollar im Geschäftsjahr 2026, was einem nahezu fünffachen Wachstum entspricht.
Da die Infrastrukturinvestitionen zunehmen, könnte der Verlust von Sofortabschreibungen den für zukünftige Ausrüstungskäufe erforderlichen Cashbedarf erhöhen, abhängig davon, wie viel der Ausgaben qualifiziert.
Warum der Free Cash Flow von Big Tech unter zusätzlichem Druck stehen könnte
Die steigenden Ausgaben für KI-Infrastruktur belasten den Free Cash Flow von Big Tech bereits erheblich, was eine potenzielle Steueränderung besonders wichtig macht.
In der Folge vom 4. November von Animal Spirits hob Ben Carlson von Ritholtz Wealth Management ein Diagramm hervor, das zeigt, dass der kombinierte Free Cash Flow von Amazon, Alphabet, Meta und Microsoft negativ geworden war.
Der Trend zeigt sich besonders deutlich in den jüngsten Finanzergebnissen von Meta.
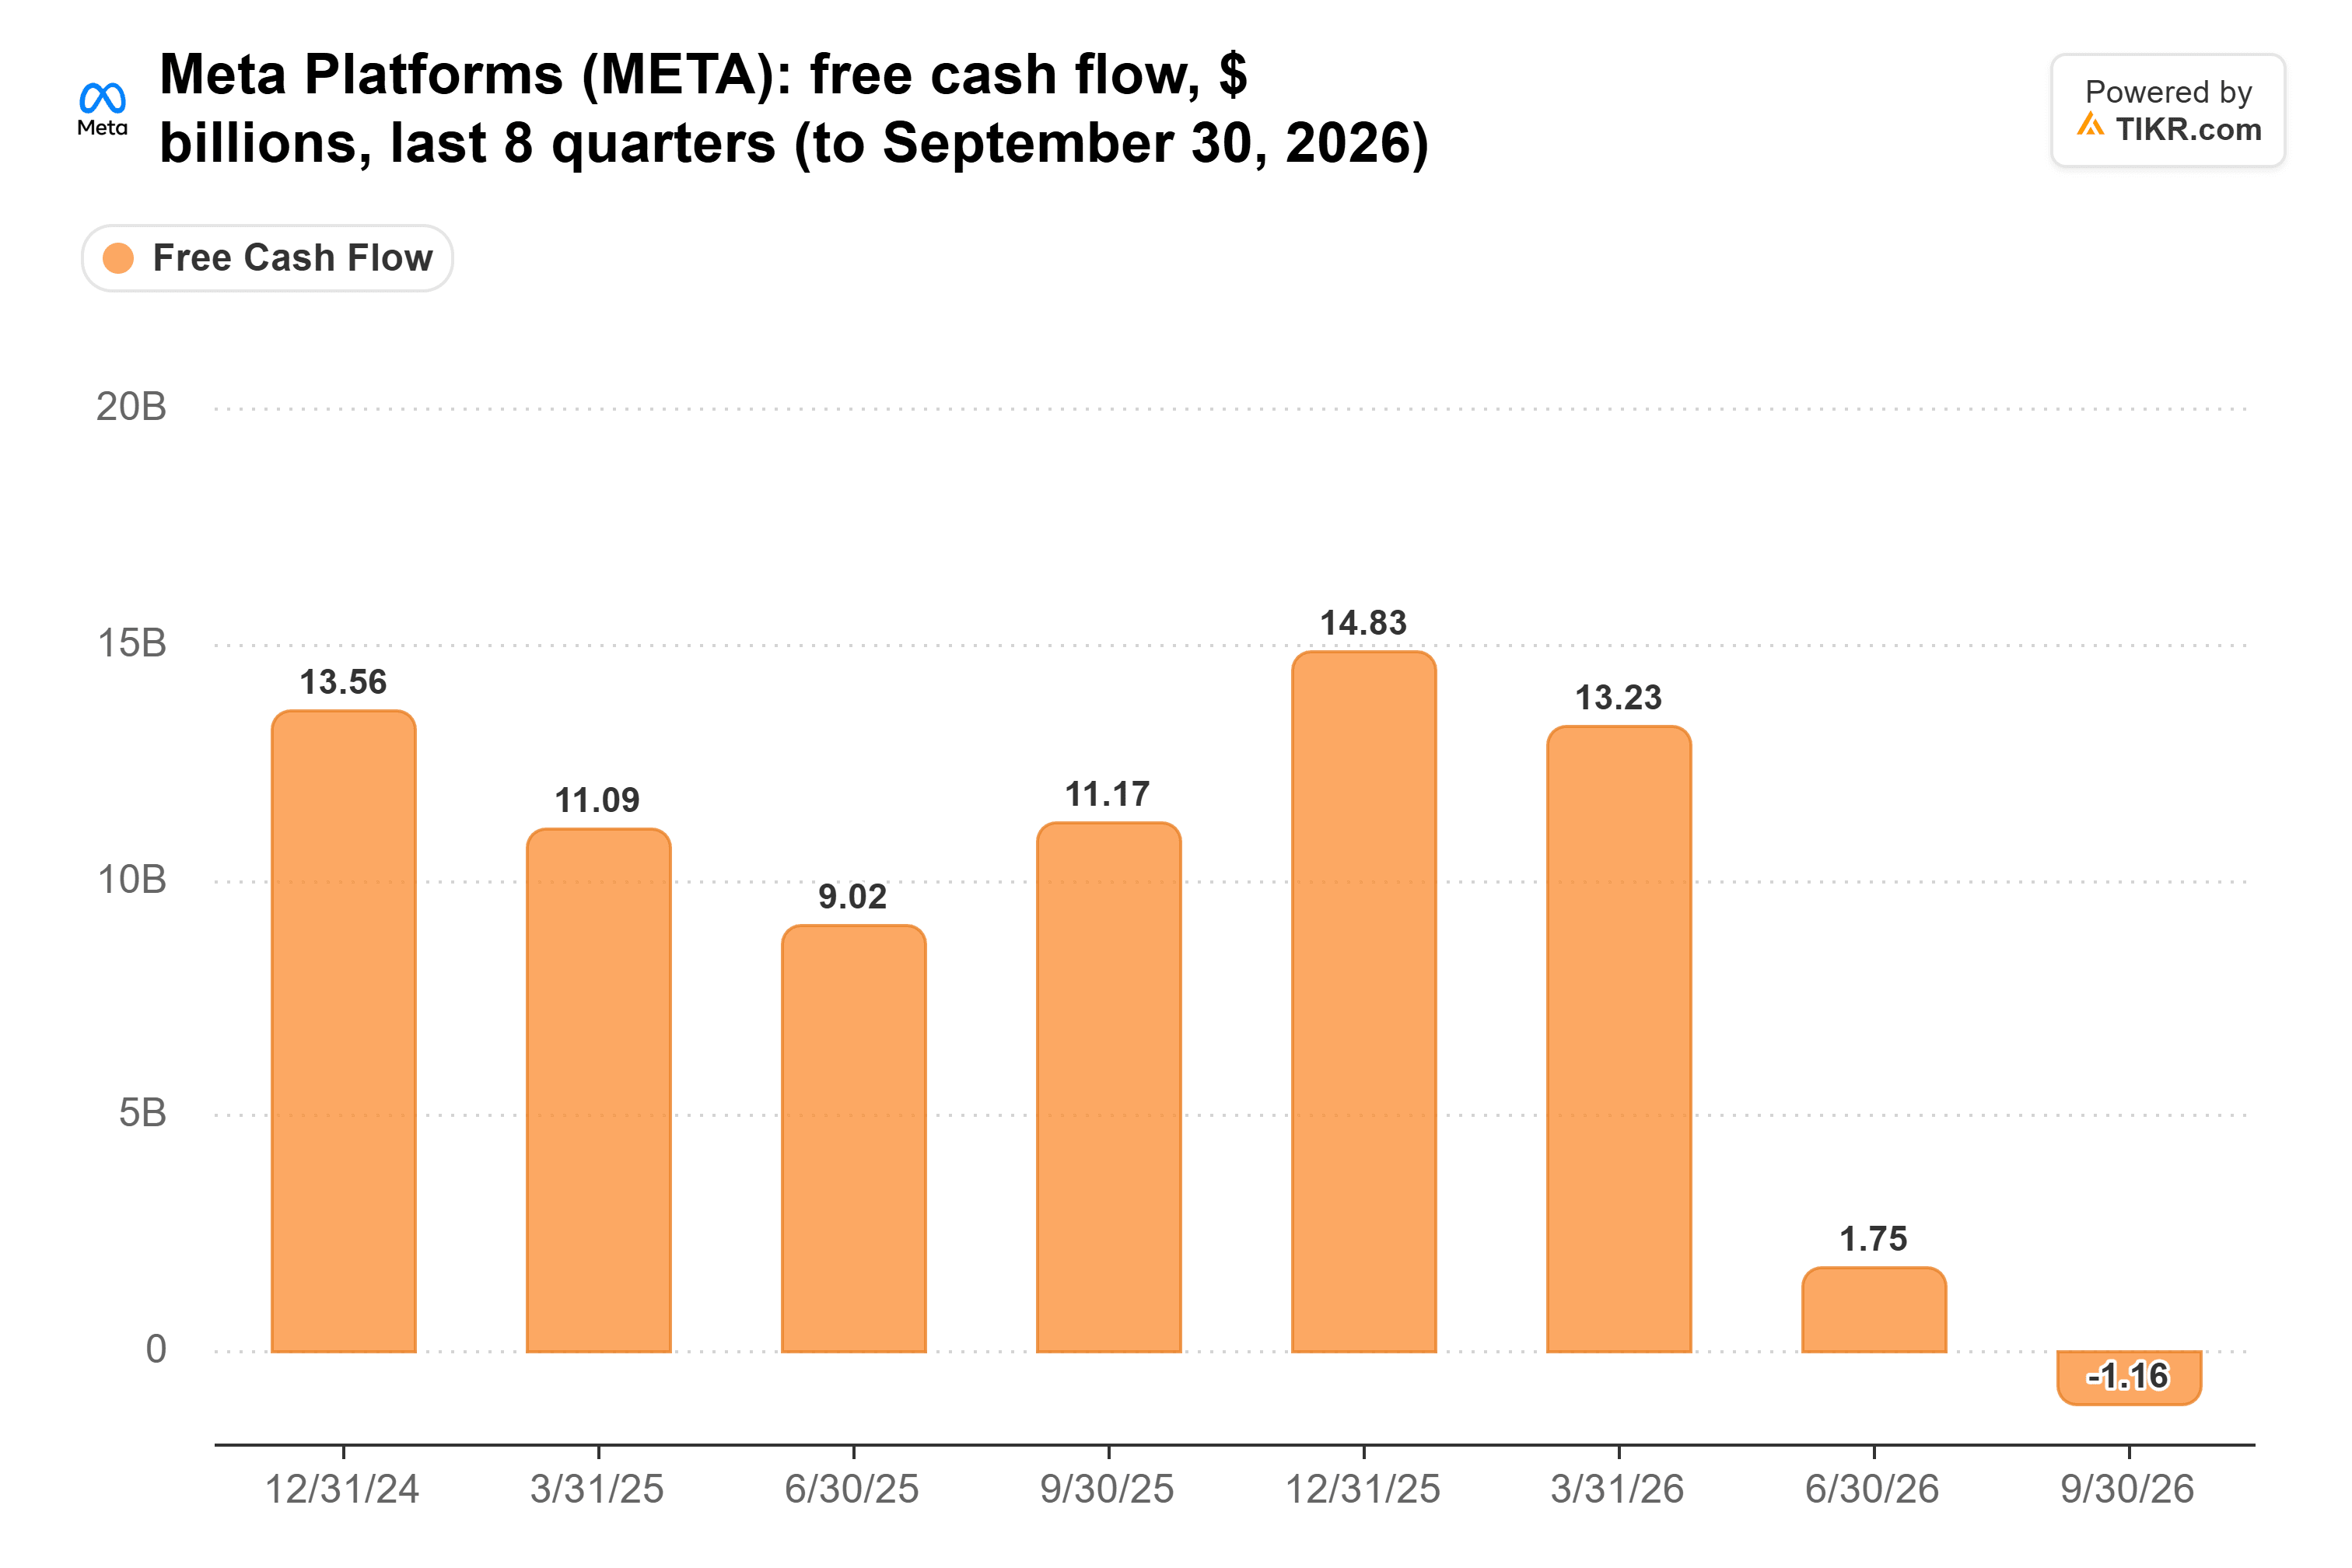
Laut TIKR-Daten sank der vierteljährliche Free Cash Flow von Meta von etwa 14,8 Milliarden US-Dollar im vierten Quartal 2025 auf minus 1,16 Milliarden US-Dollar im dritten Quartal 2026.
Die Ergebnisveröffentlichung von Meta für das dritte Quartal meldete separat einen negativen Free Cash Flow von 2,12 Milliarden US-Dollar gemäß der Definition des Unternehmens.
Beide Zahlen verdeutlichen den Druck, den die steigenden KI-Infrastrukturausgaben auf die Cash-Generierung von Meta ausüben, obwohl TIKR und das Unternehmen unterschiedliche Free-Cash-Flow-Beträge für das Quartal melden.
Unterdessen hielt Meta zum 30. September etwa 82,45 Milliarden US-Dollar an Bargeld und marktgängigen Wertpapieren gegenüber etwa 83,7 Milliarden US-Dollar an Schulden.
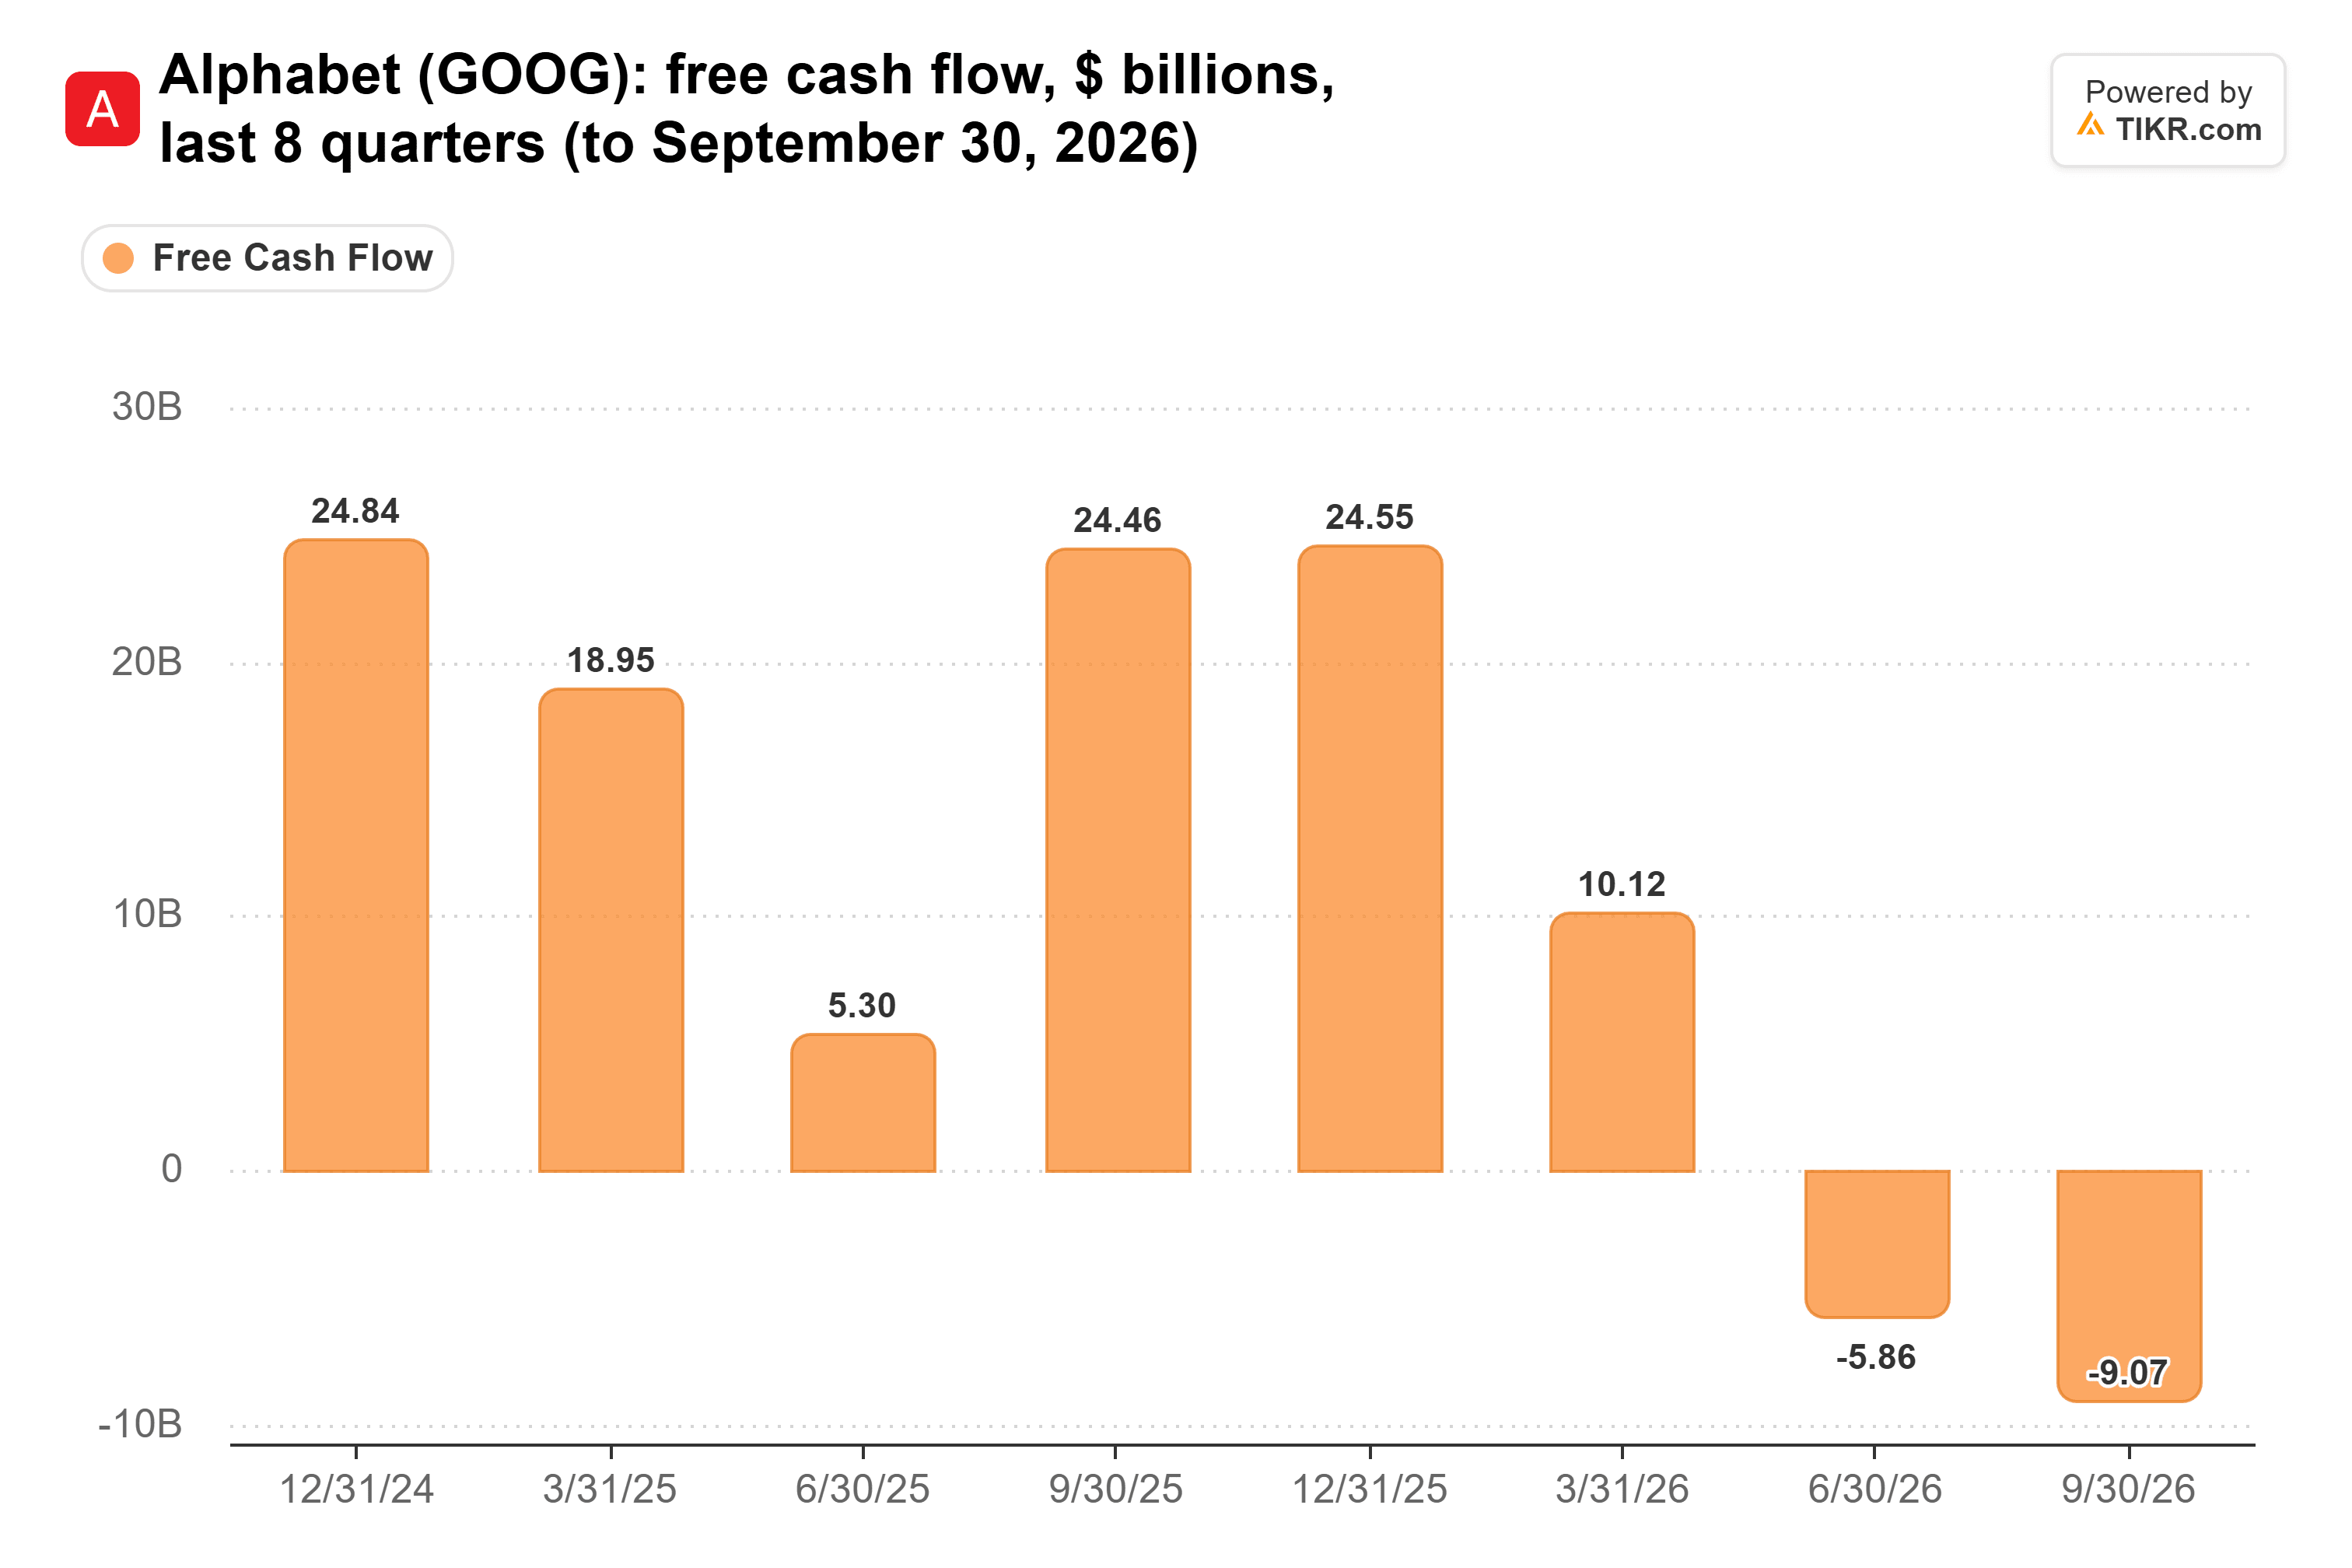
Der vierteljährliche Free Cash Flow von Alphabet sank laut TIKR von etwa 24,6 Milliarden US-Dollar im vierten Quartal 2025 auf minus 9,07 Milliarden US-Dollar im dritten Quartal 2026.
Amazon steht unter ähnlichem Druck.
Laut seinen Ergebnissen für das dritte Quartal erwartet Amazon für 2026 Cash-Kapitalausgaben von etwa 220 Milliarden US-Dollar.
Sein Free Cash Flow der letzten zwölf Monate sank auf minus 42,4 Milliarden US-Dollar, verglichen mit positiven 14,8 Milliarden US-Dollar ein Jahr zuvor, was hauptsächlich auf höhere Investitionen in Sachanlagen im Zusammenhang mit KI zurückzuführen ist.
Diese Unternehmen haben jedoch unterschiedliche Möglichkeiten, ihre Infrastruktur zu monetarisieren.
Microsoft, Amazon und Alphabet betreiben große Cloud-Geschäfte, die Rechenleistung an Kunden verkaufen. Meta ist hauptsächlich auf Werbung angewiesen und betreibt kein vergleichbares Cloud-Geschäft für Dritte.
Das macht Metas Fähigkeit, Renditen aus seinen KI-Investitionen zu erzielen, besonders wichtig.
Was dies für Meta und andere KI-Aktien bedeutet
Die größte Unsicherheit besteht darin, ob die Demokraten ihr potenzielles Verhandlungsgewicht in tatsächliche Steuergesetzgebung umsetzen können.
Präsident Trump behält sein Vetorecht, und jede Vereinbarung könnte bestehende Abschreibungen für Ausrüstung beibehalten und die Vorteile für zukünftige Käufe schrittweise reduzieren.
Die finanzielle Auswirkung würde auch davon abhängen, wie die Gesetzgebung bestehende Vermögenswerte, zukünftige Ausrüstungskäufe und Abschreibungspläne behandelt.
Selbst wenn Abschreibungen über mehrere Jahre verfügbar bleiben, könnte eine langsamere Abschreibung den Free Cash Flow kurzfristig schwächen, während Technologieunternehmen weiterhin die Infrastrukturerweiterung finanzieren.
Für Meta könnten die Einsätze besonders hoch sein.
Das Unternehmen erwartet laut seiner jüngsten Ergebnisveröffentlichung für 2026 Kapitalausgaben von 135 bis 145 Milliarden US-Dollar, da es weiterhin in KI-Infrastruktur und Rechenkapazität investiert.
Am 30. Oktober revidierte S&P Global Ratings die Kreditperspektive von Meta auf negativ und verwies auf die Unsicherheit angesichts hoher Kapitalausgaben und des zukünftigen freien operativen Cashflows.
Eine ungünstige Steueränderung könnte eine weitere Belastungsschicht hinzufügen, wenn Meta seine aggressiven Investitionspläne beibehält.
Einschränkungen beim Bau neuer Rechenzentren könnten jedoch auch Unternehmen mit erheblicher bestehender Rechenkapazität zugutekommen, wenn ein eingeschränktes Angebot diese Kapazität wertvoller macht.
Microsoft, Alphabet und Amazon könnten durch ihre etablierten Cloud-Geschäfte besser positioniert sein, um dieses Szenario zu nutzen.
Meta steht vor einer anderen Herausforderung, da seine Fähigkeit, Renditen zu erzielen, stark davon abhängt, KI zu nutzen, um die Werbeleistung, das Engagement und zukünftige Produkte zu stärken.
Meta scheint besonders empfindlich auf die potenzielle politische Änderung zu reagieren, obwohl das es nicht automatisch zur unattraktivsten Aktie macht.
Seine langfristige Bewertung wird davon abhängen, ob das Werbewachstum und die KI-Monetarisierung die steigenden Infrastrukturkosten ausgleichen und einen stärkeren zukünftigen Free Cash Flow unterstützen können.
Bis die politischen Entscheidungsträger konkrete Gesetzgebung vorlegen, bleibt die vorgeschlagene Steueränderung ein zu beobachtendes Risiko und kein bestätigter finanzieller Gegenwind.
Die nächsten Entwicklungen, die zu beobachten sind, sind die fiskalischen Prioritäten des neu gewählten Kongresses, die Verhandlungen zur Schuldenobergrenze 2027 und aktualisierte Prognosen zu den KI-Kapitalausgaben der großen Technologieunternehmen.
Was ist die Meta-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Meta wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!