


Wichtigste Erkenntnisse
- NVIDIA (NVDA) fiel innerhalb von fünf Handelstagen um etwa 12,7 % und schloss am 13. November bei 162,85 $, nachdem Jensen Huang als CEO zurückgetreten war, was Bedenken hinsichtlich der Führung des Unternehmens und der Wachstumsaussichten aufkommen ließ.
- Dan Ives von Yorkville Ives & Co. bewertete NVIDIA ohne Huang mit 225 $ pro Aktie, was einem potenziellen Aufwärtspotenzial von etwa 38 % gegenüber dem letzten Schlusskurs entspricht, verglichen mit seiner Bewertung von 300 $ mit Huang.
- NVIDIA wurde vor der Rücktrittsankündigung mit etwa dem 14-fachen der zukünftigen Gewinne gehandelt, verglichen mit seinem 10-Jahres-Durchschnitt von etwa dem 37-fachen, während der Konsens für den normalisierten Gewinn pro Aktie im Geschäftsjahr 2029 auf 21,34 $ prognostiziert wird.
- NVIDIA verfügte zum 28. September über etwa 235 Mrd. $ verbleibende Mittel aus seinem Aktienrückkaufprogramm, während der bevorstehende Quartalsbericht am 17. November prüfen wird, ob die Wachstumsaussichten intakt bleiben.
Was ist passiert?
NVIDIA (NVDA) schloss am Freitag, den 13. November, bei 162,85 $ und setzte damit seinen fünftägigen Rückgang auf etwa 12,7 % fort, nachdem Gründer Jensen Huang als CEO zurückgetreten war, nachdem Berichte über sein persönliches Verhalten und mögliche nationale Sicherheitsimplikationen aufgetaucht waren.
Laut der Ankündigung von NVIDIA vom 12. November trat Huang mit sofortiger Wirkung als Präsident, CEO und Vorstandsmitglied zurück. Finanzvorstand Colette Kress wurde zur interimistischen CEO ernannt, während der langjährige Direktor Harvey Jones zum ersten Vorsitzenden des Unternehmens ernannt wurde.
Die Aktie fiel am 12. November auf bis zu 148,80 $, bevor sie einen Teil ihrer Verluste wieder wettmachte. Der Führungswechsel veranlasste Anleger, die zentrale Rolle von Huang in NVIDIAs KI-Strategie, Kundenbeziehungen und langfristigen Wachstumsaussichten neu zu bewerten.
Dan Ives von Yorkville Ives & Co. schätzte, dass NVIDIA ohne Huang 225 $ pro Aktie wert sei, verglichen mit 300 $, wenn er CEO geblieben wäre.
In seiner Bewertung vom 12. November argumentierte Ives, dass NVIDIAs führende Position bei KI-Chips trotz der Führungsunsicherheit intakt bleiben würde.
Die Differenz von 75 $ zwischen seinen Schätzungen unterstreicht den erheblichen Aufschlag, den er auf die Führungsqualitäten von Huang und seine Beziehungen zu wichtigen KI-Kunden legte.
Zum Schlusskurs vom Freitag impliziert die niedrigere Bewertung von 225 $ ein potenzielles Aufwärtspotenzial von etwa 38 %, obwohl eine Analystenschätzung keine Garantie für die künftige Aktienperformance darstellt.
Das operative Geschäft von NVIDIA trat den Übergang mit erheblicher Wachstumsdynamik an.
Das Unternehmen meldete für das zweite Quartal des Geschäftsjahres 2027 einen Umsatz von 96,2 Mrd. $, ein Plus von 106 % im Jahresvergleich, während der Umsatz im Rechenzentrumsgeschäft um 117 % auf 89 Mrd. $ stieg.
Diese Ergebnisse demonstrieren NVIDIAs Größenordnung in der KI-Infrastruktur, obwohl sie vor dem Führungswechsel liegen.
Die zentrale Frage für Aktionäre ist, ob NVIDIA diese Dynamik ohne den Manager aufrechterhalten kann, der half, seine dominante Position im beschleunigten Computing zu etablieren.
Ist die NVIDIA-Aktie unter- oder überbewertet?
NVIDIA erscheint im Vergleich zu seinen historischen Gewinnmultiplikatoren und bestehenden Wall-Street-Prognosen unterbewertet, obwohl der Führungswechsel erhebliche Unsicherheit mit sich bringt.
Laut TIKR-Daten bis zum 11. November wurde NVIDIA mit etwa dem 14-fachen der zukünftigen Gewinne gehandelt, verglichen mit seinem 10-Jahres-Durchschnitt von etwa dem 37-fachen und einem historischen Höchststand von 71-fach.
Der Konsens für den normalisierten Gewinn pro Aktie wird für das Geschäftsjahr 2028 auf 15,91 $ und für das Geschäftsjahr 2029 auf 21,34 $ prognostiziert, basierend auf Schätzungen, die vor Huangs Rücktritt verfügbar waren.

Diese Projektionen deuten darauf hin, dass Analysten ein erhebliches Gewinnwachstum erwarten, gestützt durch fortgesetzte Investitionen in KI-Infrastruktur und die Nachfrage nach NVIDIAs beschleunigten Computing-Plattformen.
Diese Schätzungen müssen jedoch möglicherweise überarbeitet werden, da Anleger die finanziellen Auswirkungen des Führungswechsels bewerten.
Ives' Bewertung von 225 $ entspricht etwa dem 14-fachen des prognostizierten normalisierten Gewinns pro Aktie von NVIDIA für das Geschäftsjahr 2028 von 15,91 $. Diese Berechnung verwendet jedoch einen anderen Gewinnzeitraum als das historische KGV-Diagramm, daher sind die Multiplikatoren nicht direkt vergleichbar.

Die Kompression von NVIDIAs Bewertungsmultiplikator deutet darauf hin, dass Anleger einen größeren Abschlag für Managementunsicherheit, potenzielle regulatorische Beschränkungen und Bedenken hinsichtlich der künftigen Umsetzung verlangen.
Wichtig ist, dass das historische 14-fache die Daten vom 11. November widerspiegelt, vor der vollen Marktreaktion, und nicht eine neu berechnete Bewertung vom 13. November.
NVIDIAs umfangreiches Aktienrückkaufprogramm könnte eine weitere Stütze bieten.
Im September kündigte NVIDIA eine zusätzliche Rückkaufermächtigung von 150 Mrd. $ an, wodurch der verbleibende genehmigte Betrag zum 28. September auf etwa 235 Mrd. $ erhöht wurde.
Unter Verwendung des Saldos der September-Genehmigung als veranschaulichendes Beispiel könnten 235 Mrd. $ theoretisch etwa 1,44 Milliarden Aktien zu 162,85 $ pro Aktie zurückkaufen, was etwa 6 % der gewichteten durchschnittlichen verwässerten Aktienzahl von NVIDIA im Geschäftsjahr 2026 von etwa 24,5 Milliarden entspricht.
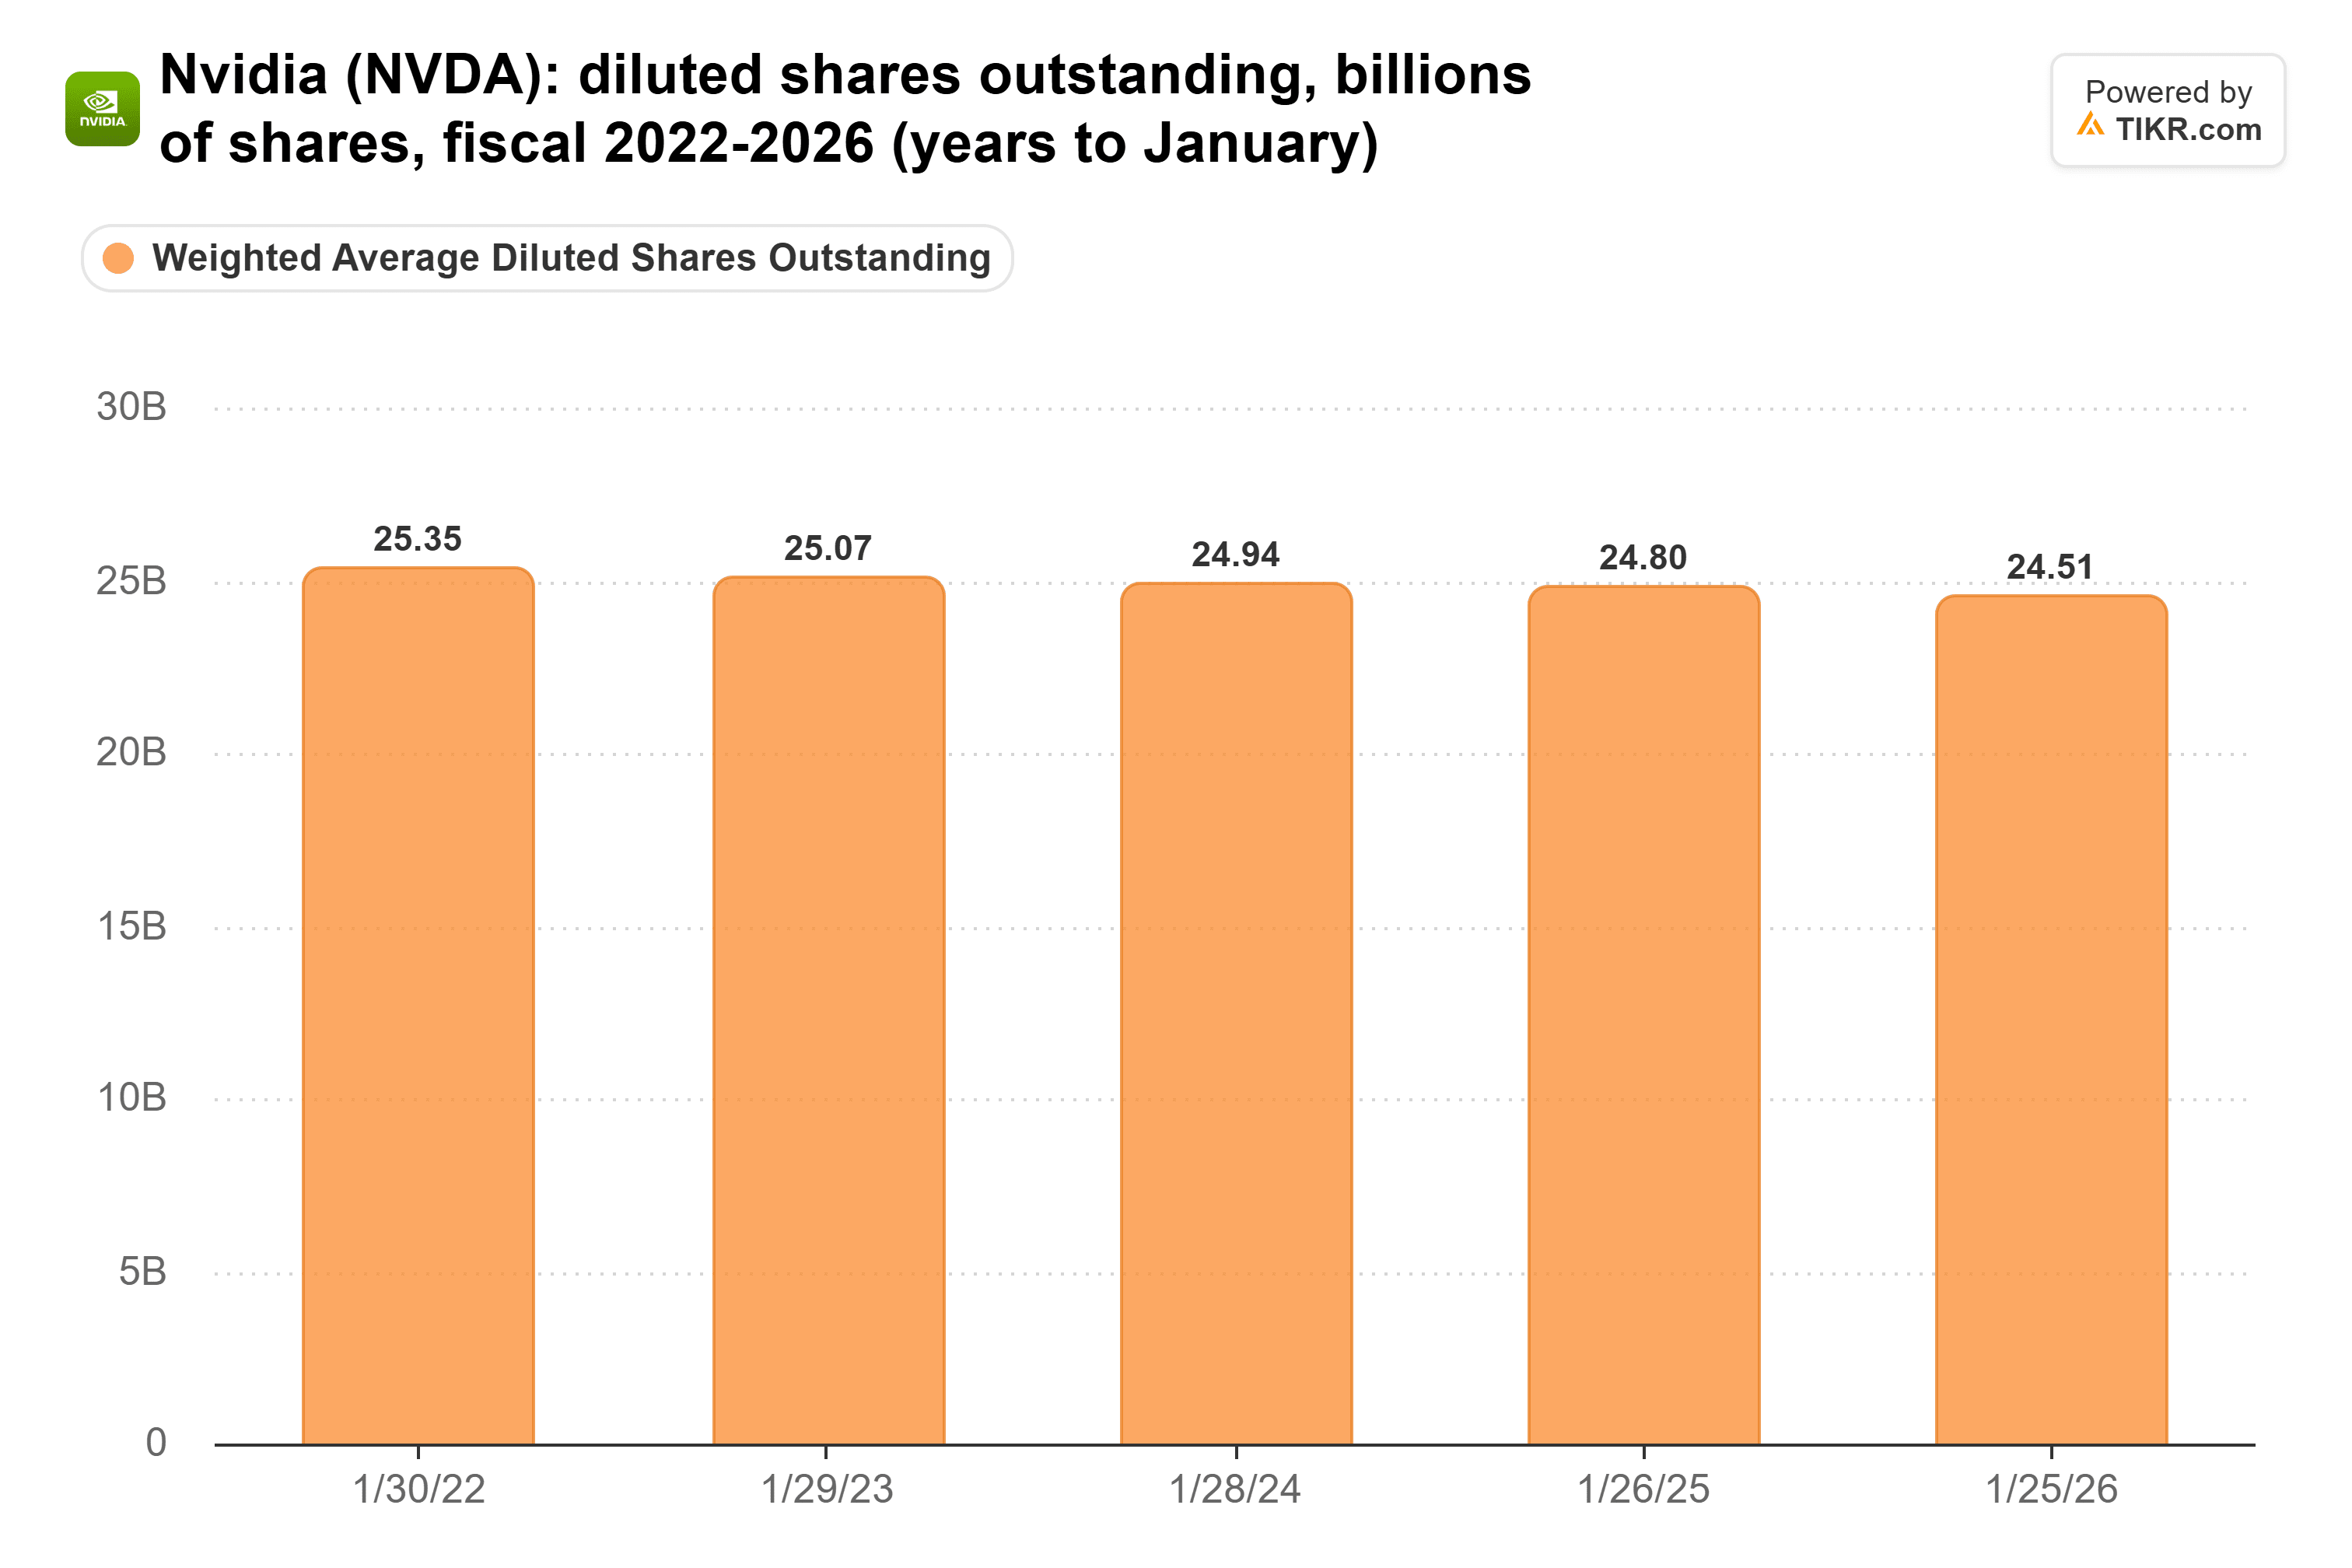
Dies ist keine Prognose für tatsächliche Rückkäufe. Der ausgegebene Betrag und die zurückgezogenen Aktien hängen von der verbleibenden Ermächtigung, verfügbaren Mitteln, künftigen Aktienkursen und den Kapitalallokationsprioritäten des Managements ab.
Eine geringere Aktienzahl könnte den Gewinn pro Aktie im Laufe der Zeit stützen, insbesondere wenn NVIDIA sein erwartetes Gewinnwachstum aufrechterhält.
Der Quartalsbericht des Unternehmens am 17. November wird eine unmittelbarere Bewährungsprobe darstellen.
NVIDIA hatte zuvor für das dritte Quartal des Geschäftsjahres einen Umsatz von etwa 108 Mrd. $ prognostiziert, plus/minus 2 %, nach seiner Leistung von 96,2 Mrd. $ im zweiten Quartal.
Kress, die seit 2013 als Finanzvorstand tätig ist, bietet während des Übergangs Kontinuität im Management.
In der Ankündigung von NVIDIA vom 12. November erklärte der neue Vorstandsvorsitzende Harvey Jones: "Der Vorstand hat volles Vertrauen in Colette und das Führungsteam."
Dennoch könnten potenzielle Exportbeschränkungen, regulatorische Untersuchungen und Unsicherheiten bezüglich der Ernennung eines festen CEO von NVIDIA das Umsatzwachstum und das Anlegervertrauen beeinträchtigen.
Bei 162,85 $ erscheint NVIDIA im Vergleich zu seinen historischen Gewinnmultiplikatoren unterbewertet, wobei Ives' Bewertung von 225 $ ein potenzielles Aufwärtspotenzial von etwa 38 % nahelegt.
In den nächsten 12 Monaten könnten fortgesetzte Investitionen in KI-Infrastruktur, Gewinnwachstum und Aktienrückkäufe eine Erholung von NVIDIAs Bewertung stützen.
Schwächere Prognosen oder zusätzliche regulatorische Rückschläge könnten Analysten jedoch veranlassen, die Gewinnprognosen zu senken, wodurch der scheinbar günstige Multiplikator der Aktie weniger attraktiv wird.
Der Quartalsbericht vom 17. November wird daher entscheidend sein, um zu bestimmen, ob NVIDIAs jüngster Rückgang eine Bewertungschance oder eine umfassendere Neubewertung seiner Wachstumsaussichten darstellt.
Was ist die NVIDIA-Aktie also tatsächlich wert?
Mit TIKR können Sie den künftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was NVIDIA wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!





