Die wichtigsten Erkenntnisse
- Qualcomms Handy-Chip-Umsatz sank um 26 % auf 5,14 Mrd. USD und verfehlte die Schätzungen, während der Automobil-Umsatz um 89 % auf einen Rekordwert von 1,99 Mrd. USD stieg.
- CEO Cristiano Amon sagte gegenüber Reuters, dass das Wachstum außerhalb des Handygeschäfts Apple "vollständig ersetzen" sollte, wobei die Prognose für das Geschäftsjahr 2027 keine weiteren Apple-Chip-Verkäufe mehr vorsieht.
- Steigende Kosten drückten die Vorsteuer-Marge des Chip-Segments auf 24 % (von 29 %), und Bernstein bezeichnete die Margenaussichten als "mies".
- Qualcomms nächster Bericht sollte zeigen, ob der Umsatz im Rechenzentrumsgeschäft 650 Mio. USD übersteigt und ob Preiserhöhungen die Margen zu heben beginnen.
Qualcomm (QCOM) hat gerade ein Quartal vorgelegt, das beide seiner Zukunftsaussichten gleichzeitig zeigte. Die Verkäufe von Handy-Chips schrumpften um mehr als ein Viertel, während die Verkäufe von Auto-Chips sich nahezu verdoppelten.
Die Anleger konzentrierten sich auf die Handys. Die Aktie fiel am 4. November im außerbörslichen Handel um mehr als 6 %, nachdem der Handy-Umsatz die Schätzungen verfehlte, teilweise weil Apple (AAPL) weiterhin auf eigene Modems umstellt.
Die Gegenbewegungen werden jedoch größer. Amazon (AMZN) kann im Rahmen eines Deals vom September KI-Chips für Rechenzentren von Qualcomm im Wert von bis zu 60 Mrd. USD kaufen. Am Tag der Ergebnisveröffentlichung wählte auch SpaceX (SPCX) Qualcomm als Lieferanten für Funkausrüstung für sein geplantes Starlink-Mobilfunknetz ab 2027 aus.
In einem Interview mit Reuters sagte CEO Cristiano Amon, dass die Prognose für das erste Quartal keine weiteren Apple-Verkäufe beinhaltet. "Wir erwarten, dass der Umsatz außerhalb des Handygeschäfts Apple vollständig ersetzen wird", sagte er.
Handys fielen, während Autos zulegten
Der bereinigte Umsatz fiel um 7 % auf 10,44 Mrd. USD und übertraf damit die von Analysten erwarteten 10,11 Mrd. USD. Das bereinigte Ergebnis je Aktie (EPS) lag bei 2,17 USD, einen Cent über den Schätzungen, aber 28 % niedriger als vor einem Jahr.
Die Aufteilung innerhalb des Chipgeschäfts erzählte die wahre Geschichte:
- Handys: 5,14 Mrd. USD, minus 26 % und unter der Schätzung von 5,25 Mrd. USD
- Automobil: 1,99 Mrd. USD, plus 89 % für ein erstes Quartal mit 2 Mrd. USD
- IoT (Internet der Dinge): 1,89 Mrd. USD, plus 4 %
Der Speicher erklärt den größten Teil des Schadens. Explodierende Speicherkosten trieben die Handy-Preise in die Höhe, und die weltweiten Smartphone-Auslieferungen fielen im Quartal um 20 % auf ein 14-Jahres-Tief. Der Rückgang bei Qualcomms Handygeschäft war noch steiler, weil die Apple-Aufträge schwinden.
So schnell ändert sich die Mischung...
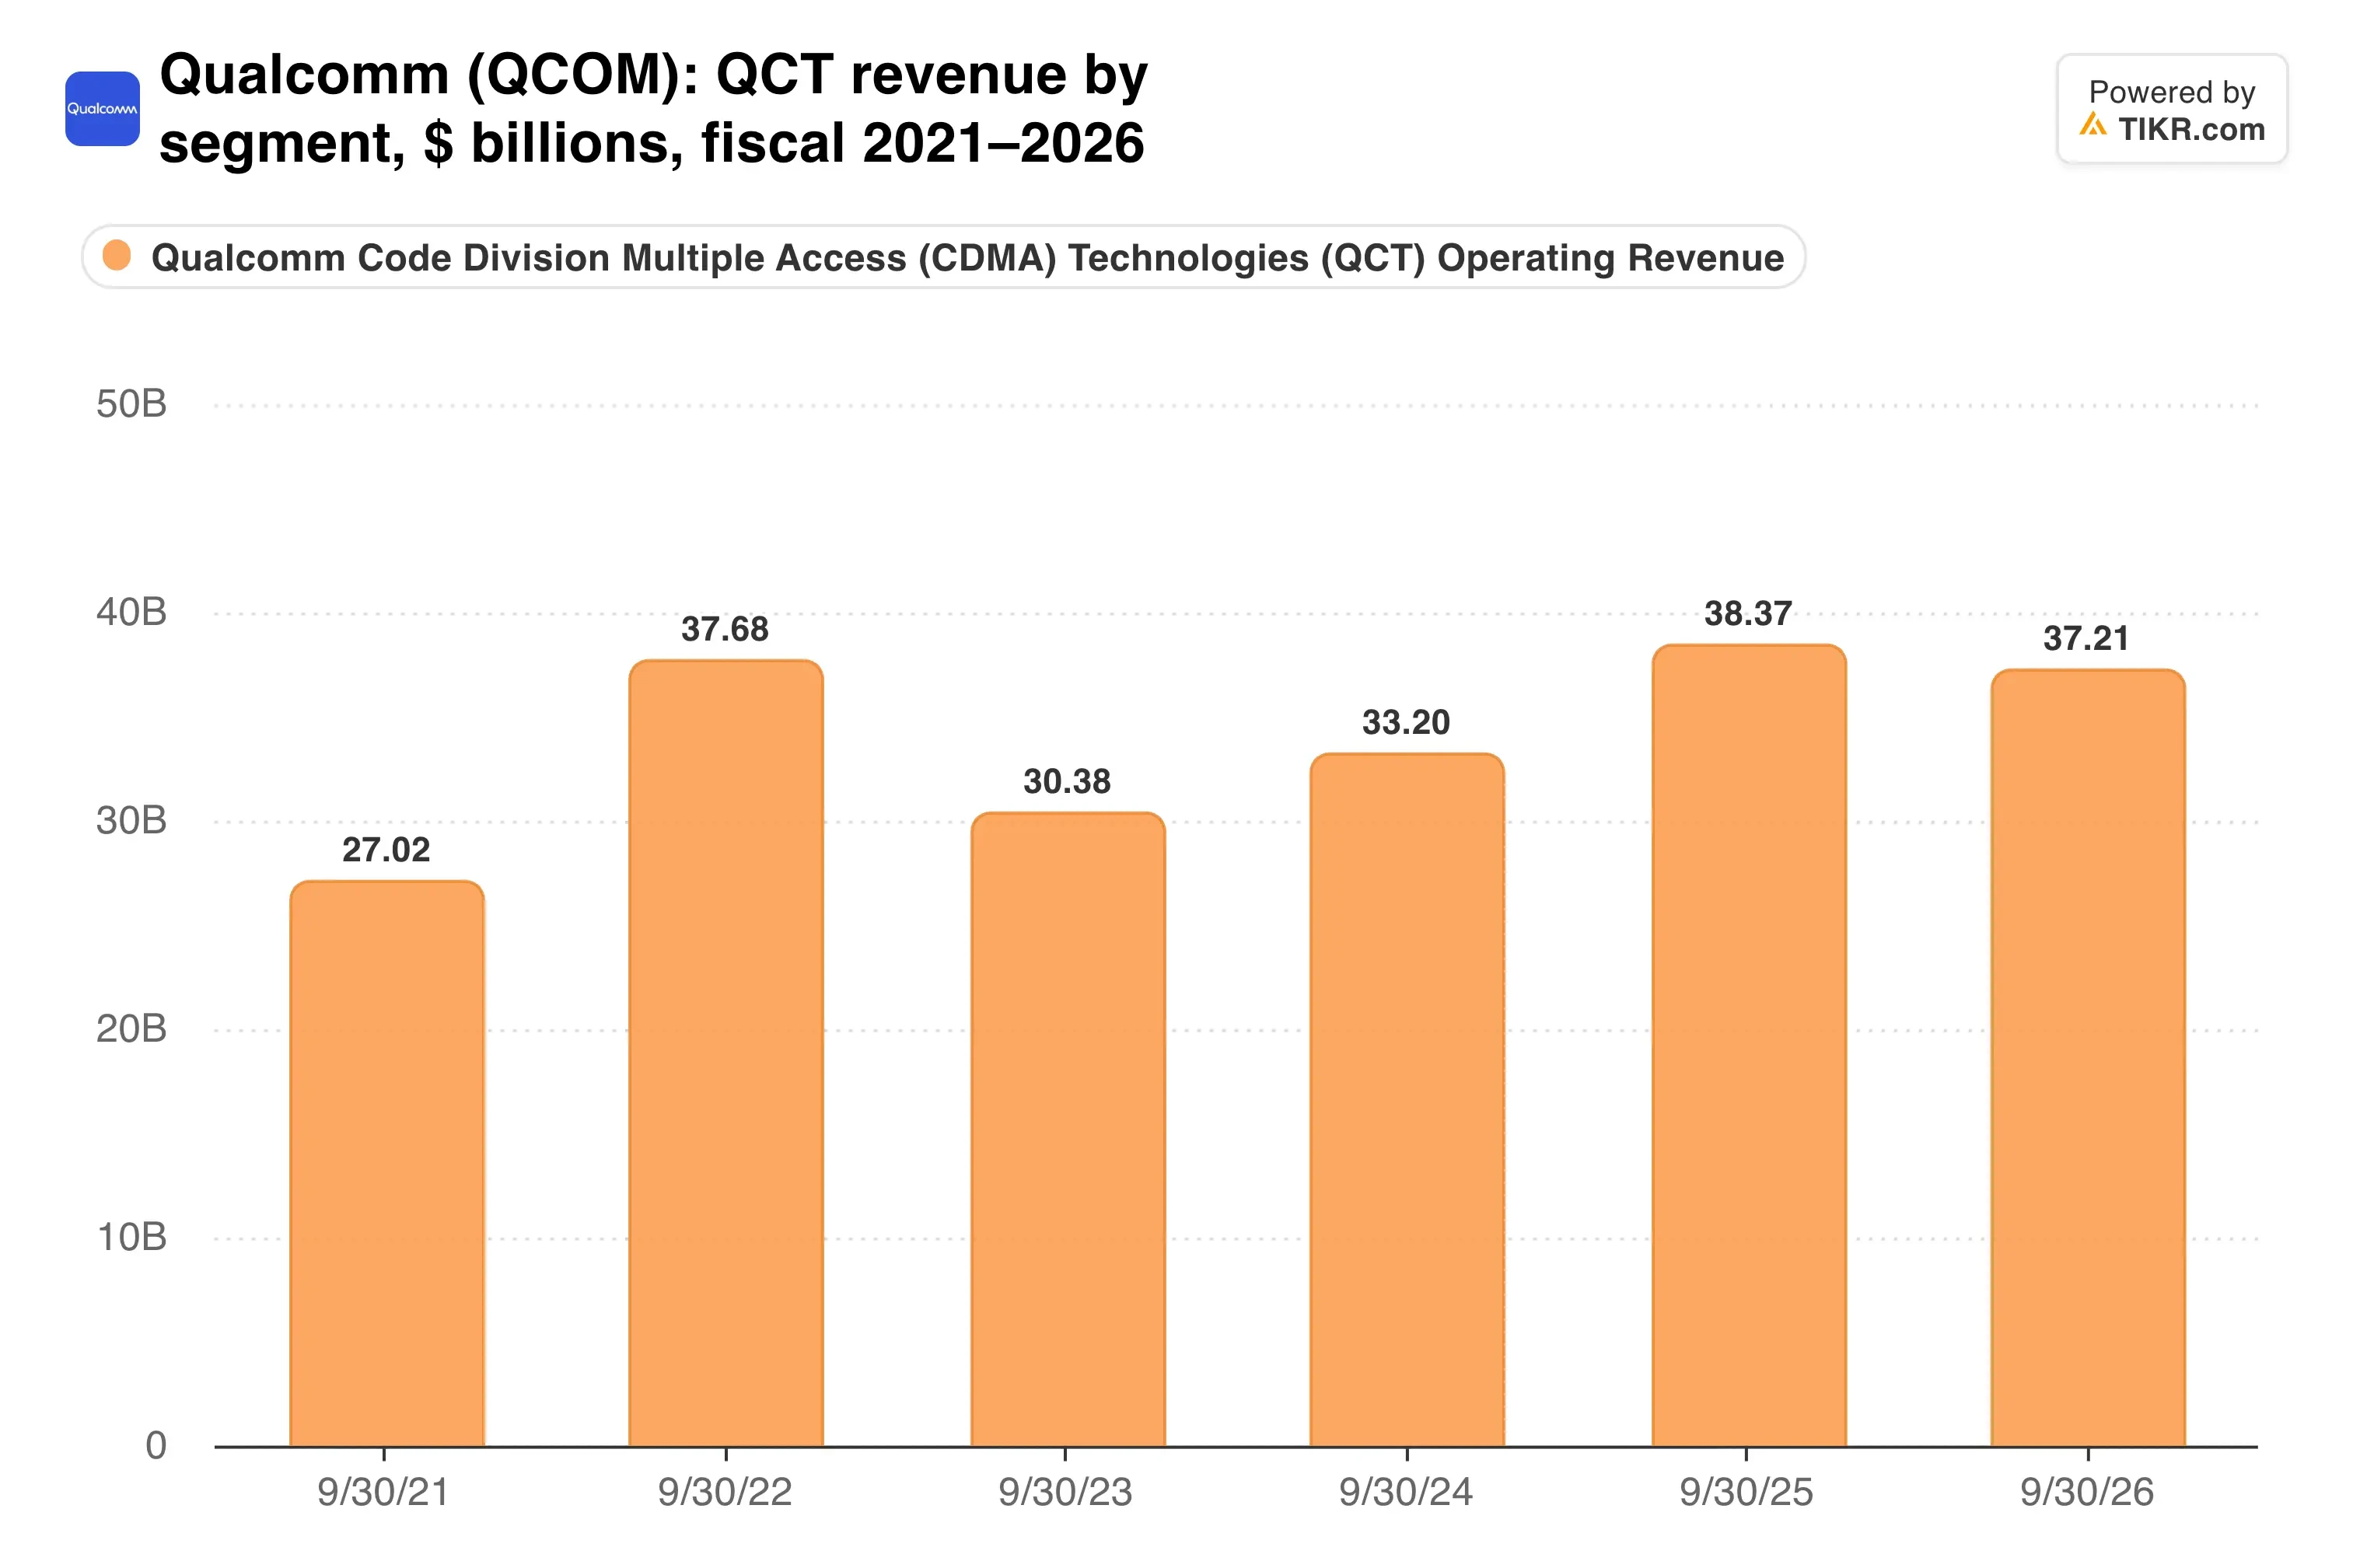
Im Geschäftsjahr 2026 machten Automobil und IoT etwa 35 % des Chip-Umsatzes aus, gegenüber etwa 28 % im Vorjahr.
Rechenzentren werden zum entscheidenden Faktor
Im Geschäftsjahr 2027 wird der Plan auf die Probe gestellt. Qualcomm erwartet im Dezember-Quartal mehr als 650 Mio. USD Umsatz im Rechenzentrumsgeschäft, mehr als die von Analysten anvisierten 539 Mio. USD. Das Unternehmen bekräftigte sein Ziel von 5 Mrd. USD für das Gesamtjahr.
Amazon verankert diesen Aufwärtstrend. Qualcomm liefert kundenspezifische KI-Chips (Inference Silicon) und optische Konnektivität an AWS, und Amazons Optionsscheine auf bis zu 25 Millionen Qualcomm-Aktien werden mit den Käufen fällig.
All dies aufzubauen kostet jetzt Geld. Zeigen sich die Ausgaben bereits?
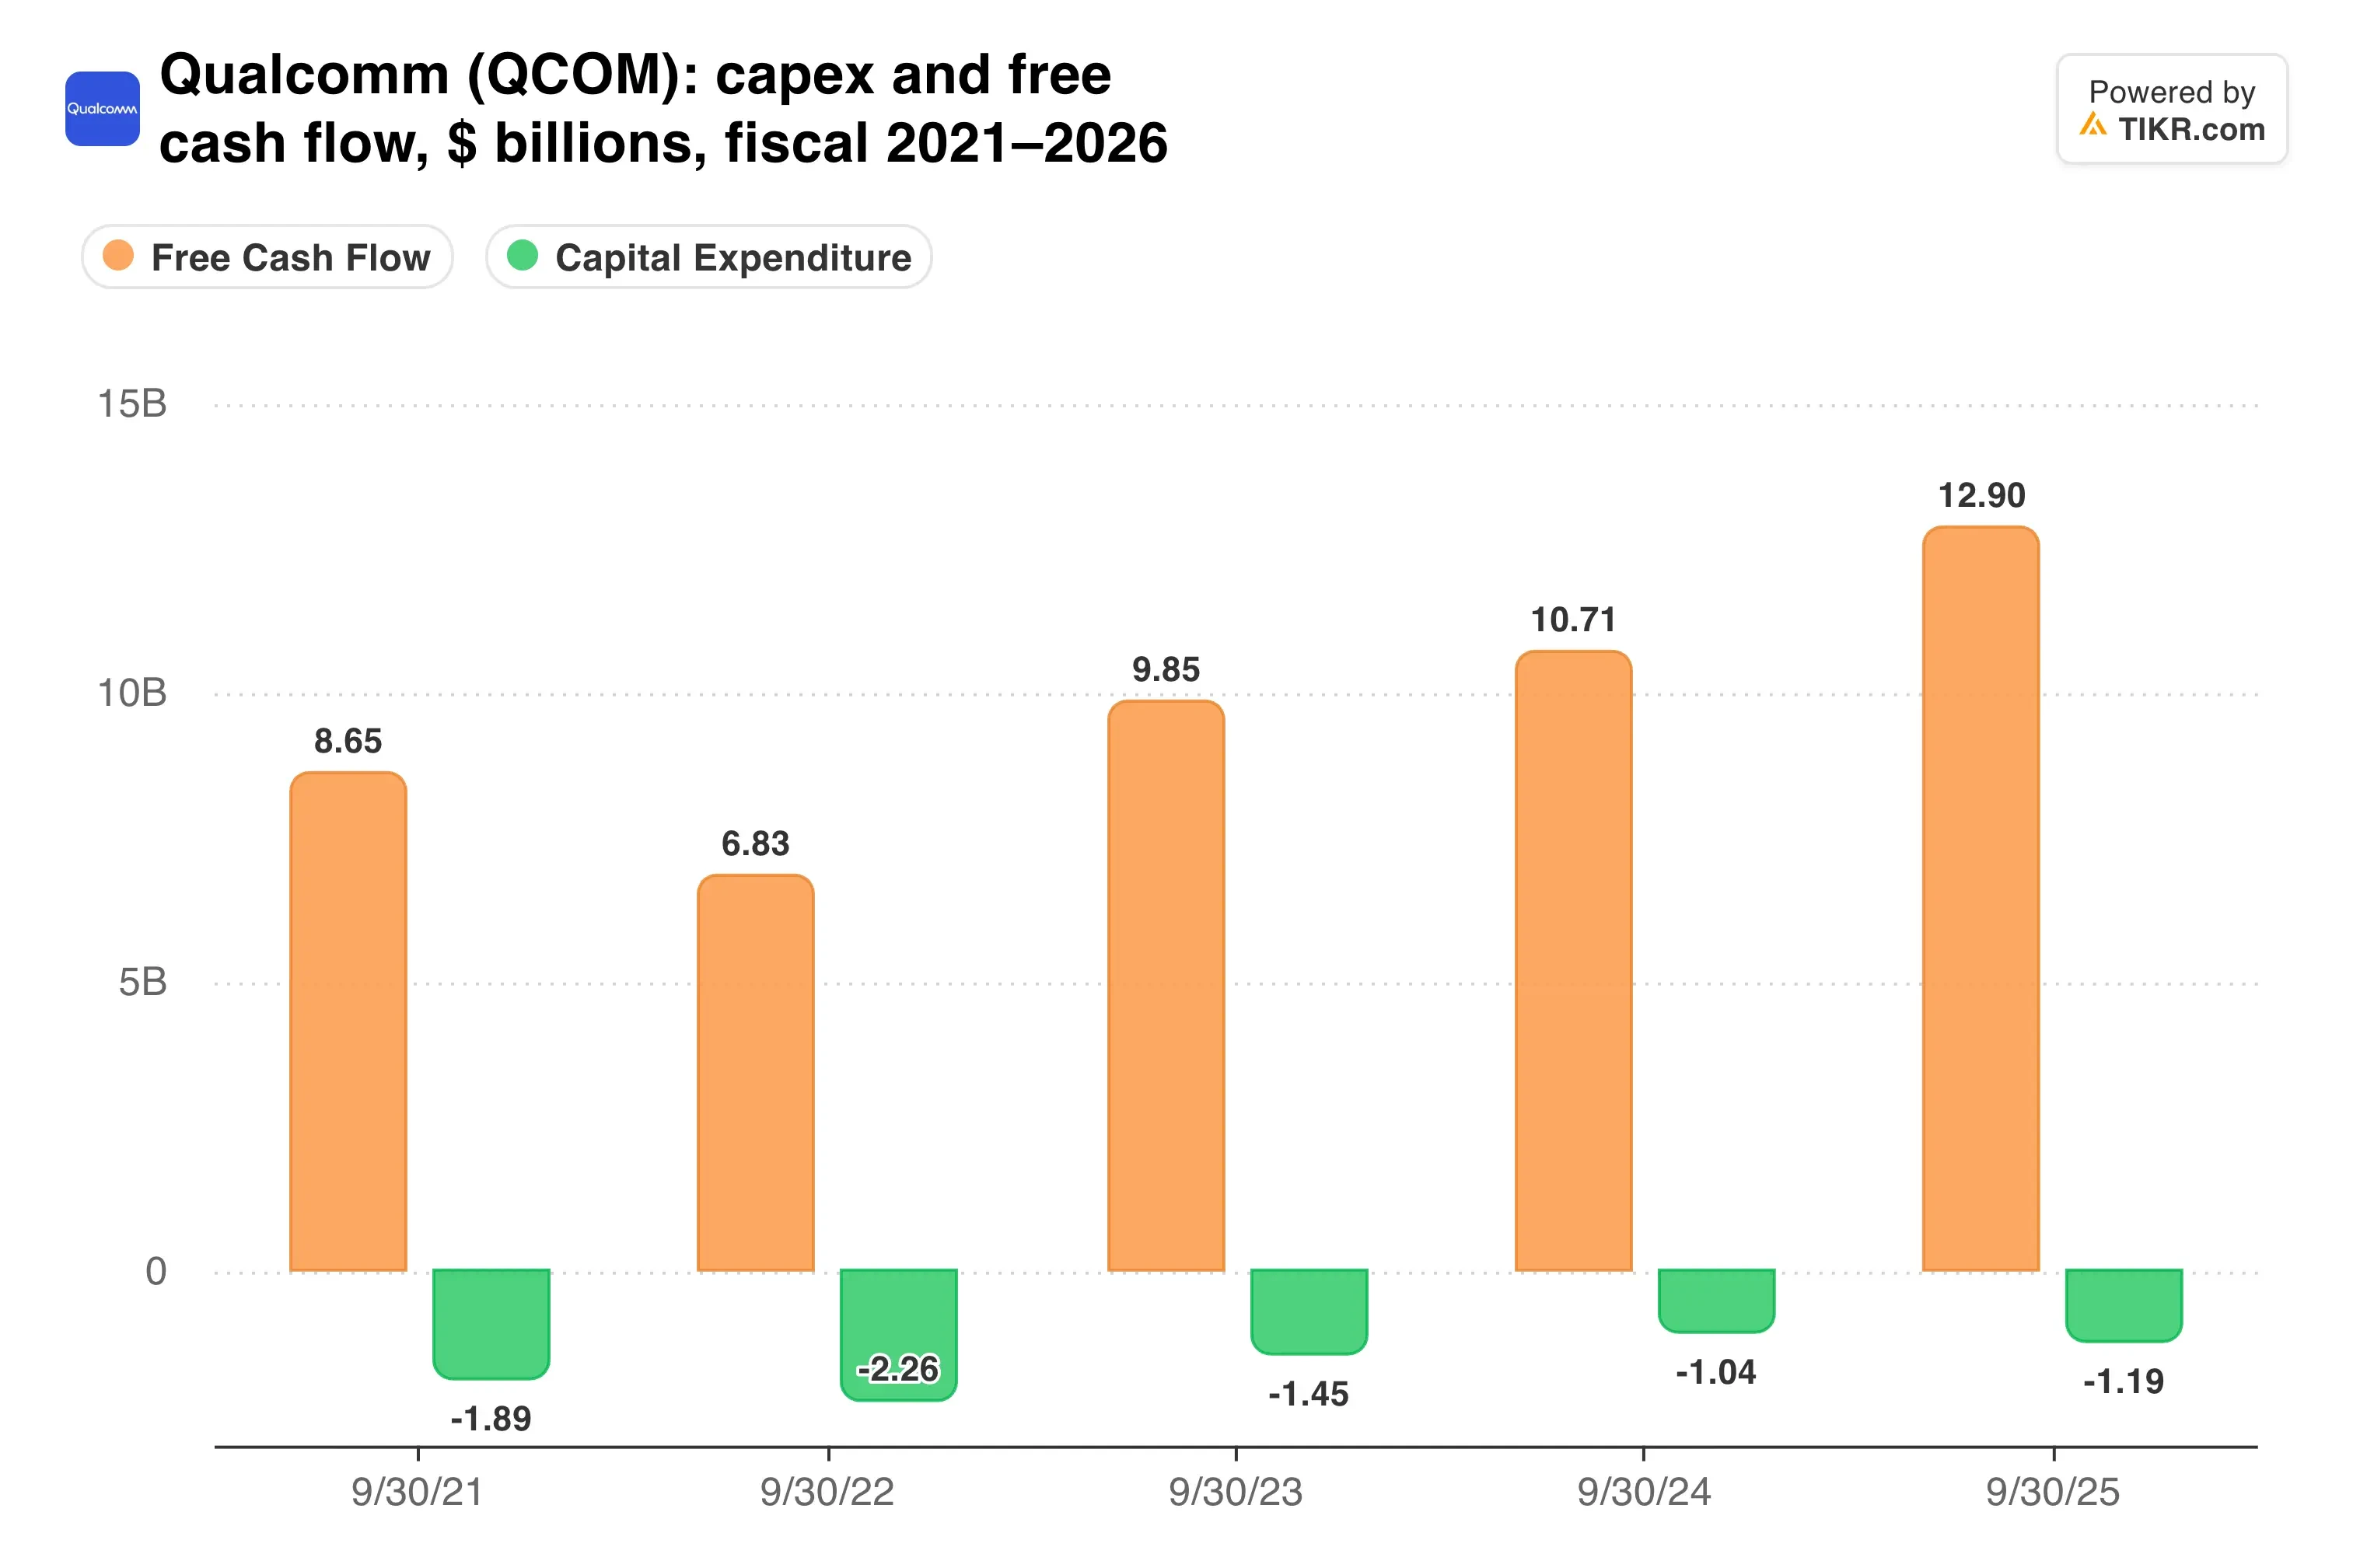
Die Investitionsausgaben (Capex) mehr als verdoppelten sich im Geschäftsjahr 2026 auf 2,49 Mrd. USD. Unterdessen fiel der operative Cashflow auf 11,15 Mrd. USD, sodass der freie Cashflow um etwa ein Drittel sank.
Aktienrückkäufe und Dividenden beliefen sich dennoch auf insgesamt 11,7 Mrd. USD, deutlich über dem freien Cashflow.
TIKR verfolgt 37 Analysten zu Qualcomm. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Qualcomm zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Qualcomm an
Zuerst müssen sich die Margen erholen
Der Umsatz im ersten Quartal von 10,4 Mrd. bis 11,2 Mrd. USD hat einen Mittelpunkt über dem Konsens von 10,48 Mrd. USD. Doch der Mittelpunkt des EPS von 2,25 USD landete knapp unter der Schätzung von 2,27 USD.
Die Kosten erklären die Lücke. Wafer, Verpackung und Speicher wurden alle teurer, und die Vorsteuer-Marge des Chip-Segments sank auf 24 % gegenüber 29 % vor einem Jahr. Bernstein-Analyst Stacy Rasgon sagte gegenüber Reuters, die "Margenaussichten sind mies".
Preiserhöhungen sollten helfen. CFO Akash Palkhiwala erwartet, dass die Basismarge bis zum März-Quartal wieder bei 48 % bis 50 % liegt.
Die Gewinnkraft hat sich auf ein niedrigeres Niveau zurückgesetzt, und der Wiederaufbau wird Zeit brauchen:
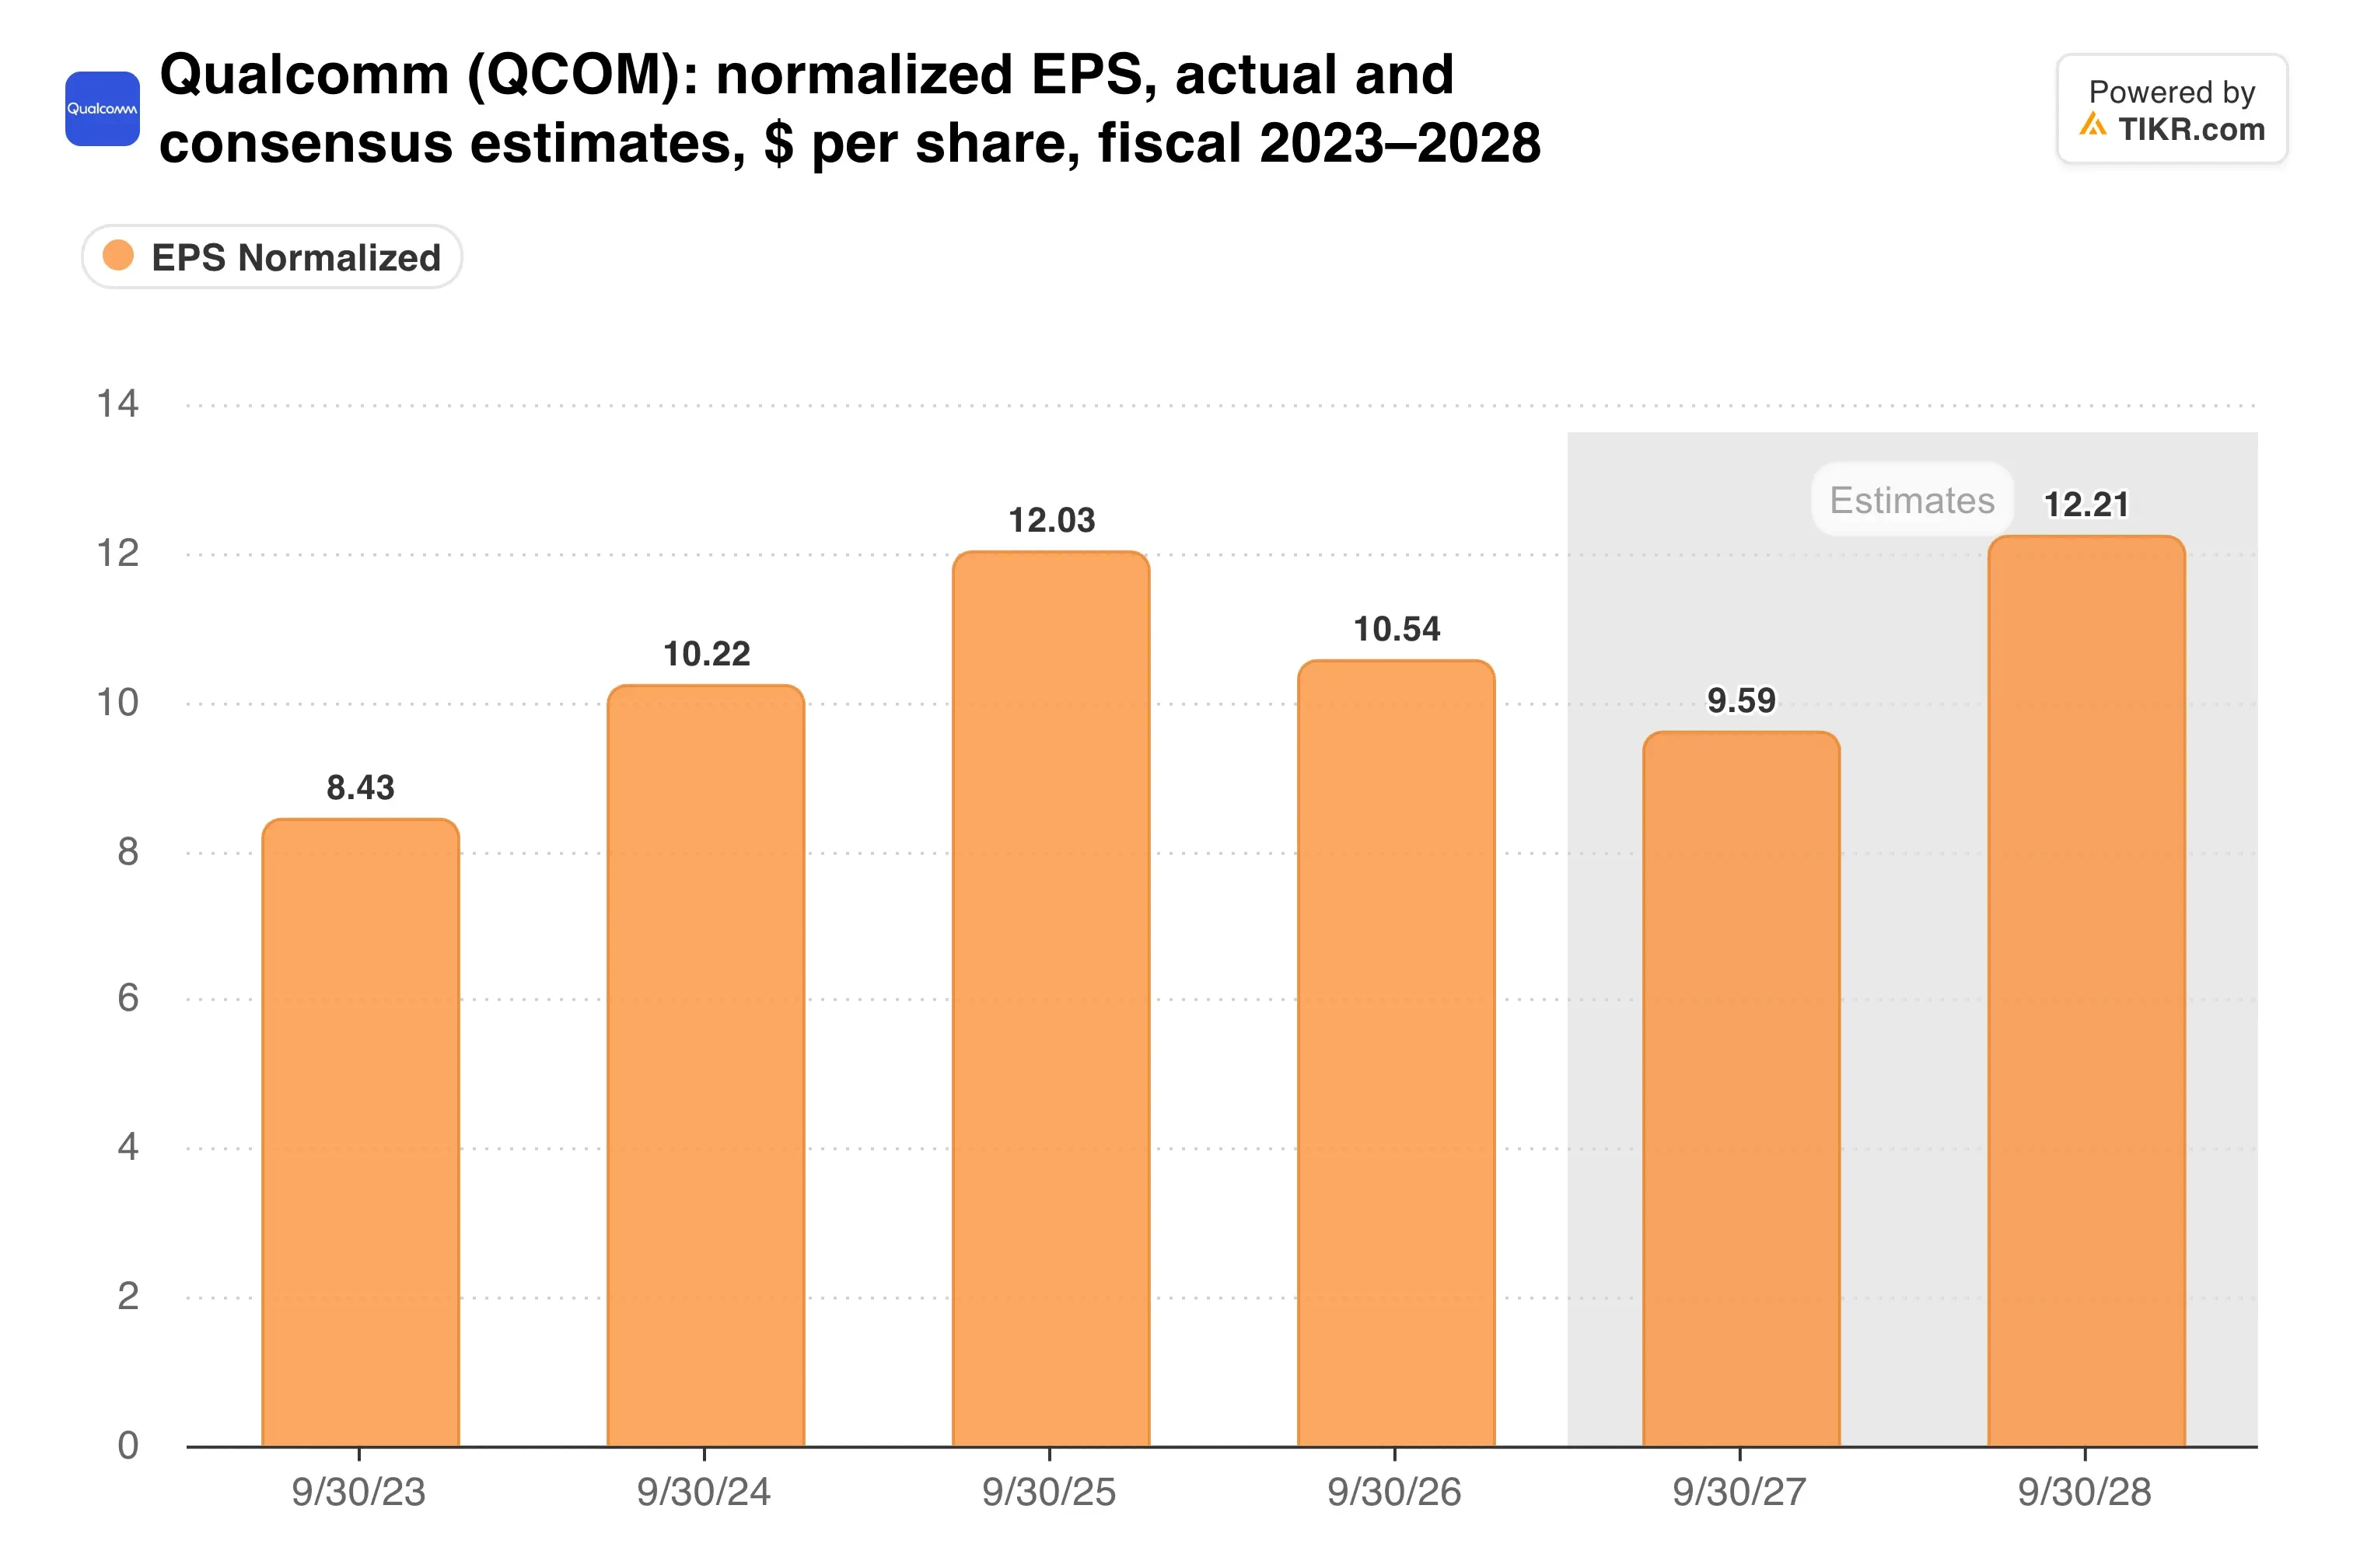
Das bereinigte EPS fiel im Geschäftsjahr 2026 um 12 % auf 10,54 USD, sodass jede Erholung davon abhängt, dass die neuen Märkte anziehen.
Meine Einschätzung: Die Diversifizierung ist real. Das Automobilgeschäft wuchs im vergangenen Jahr um 52 % auf 6 Mrd. USD, und Amazon gibt der Rechenzentrums-Story einen glaubwürdigen Anker. Aber Qualcomm bezahlt diese Zukunft heute mit Marge und Cash, während Handys im Geschäftsjahr 2026 immer noch 65 % des Chip-Umsatzes ausmachten. Ich würde die Umsatzzahl im Rechenzentrumsgeschäft sehen wollen, bevor ich diesen Kursrutsch als Geschenk bezeichne.
Der Bericht für das erste Geschäftsquartal, der Anfang Februar erwartet wird, ist der nächste Kontrollpunkt. Er wird zeigen, ob der Umsatz im Rechenzentrumsgeschäft 650 Mio. USD übersteigt und ob Preiserhöhungen die Margen anheben.
Was ist die Qualcomm-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Qualcomm wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!