Die wichtigsten Punkte
- Ein Fonds mit 9,2 Milliarden US-Dollar in US-Aktien hat im dritten Quartal alle seine Anteile an Edwards Lifesciences, PepsiCo und ServiceNow verkauft, was etwa einem Zehntel seines Portfolios zum 30. Juni entsprach.
- Edwards ist seit dem 30. September um 17 % gestiegen, nachdem das Unternehmen seine Umsatzprognose erhöht hat, sodass nur noch 7 % bis zum durchschnittlichen Analystenziel verbleiben.
- Die sinkenden Snack-Margen und Gewinnschätzungen von PepsiCo stützen den Verkauf, und das durchschnittliche Analystenziel liegt unter dem Aktienkurs.
- Der Verkauf von ServiceNow ist am schwersten zu rechtfertigen, da Analysten ein Aufwärtspotenzial von 55 % sehen und die Aktie bei etwa dem 22-fachen der zukünftigen Gewinne notiert.
Ein Fonds mit 9,2 Milliarden US-Dollar in US-Aktien hat im letzten Quartal drei große Namen aus seinem Portfolio entfernt: Edwards Lifesciences (EW), PepsiCo (PEP) und ServiceNow (NOW).
Das 13F des Wellcome Trust für das am 30. September endende Quartal, eingereicht am 12. November, listet 23 US-Aktien und keine dieser drei. Zum 30. Juni waren sie zusammen fast 930 Millionen US-Dollar wert, etwa ein Zehntel des Fonds.
Edwards lief ohne ihn weiter
Edwards war der größte der drei: 4,80 Millionen Aktien im Wert von 434 Millionen US-Dollar zum 30. Juni, 4,8 % des Fonds. Die Aktie ist seit dem 30. September um 17 % gestiegen und liegt innerhalb von 1 % ihres 52-Wochen-Hochs.
Das Unternehmen hat sich diesen Lauf verdient. Der Umsatz im dritten Quartal wuchs um 11,2 % bei konstanten Währungen auf 1,72 Milliarden US-Dollar, seine Mitral- und Trikuspidalgeräte legten um 44 % auf 207 Millionen US-Dollar zu, und das Management erhöhte seine Prognose für das Umsatzwachstum im Gesamtjahr auf etwa 11,5 %, von zuvor 10 % bis 11 %.
Das Konsens-Kursziel der Analysten ist das ganze Jahr über gestiegen:
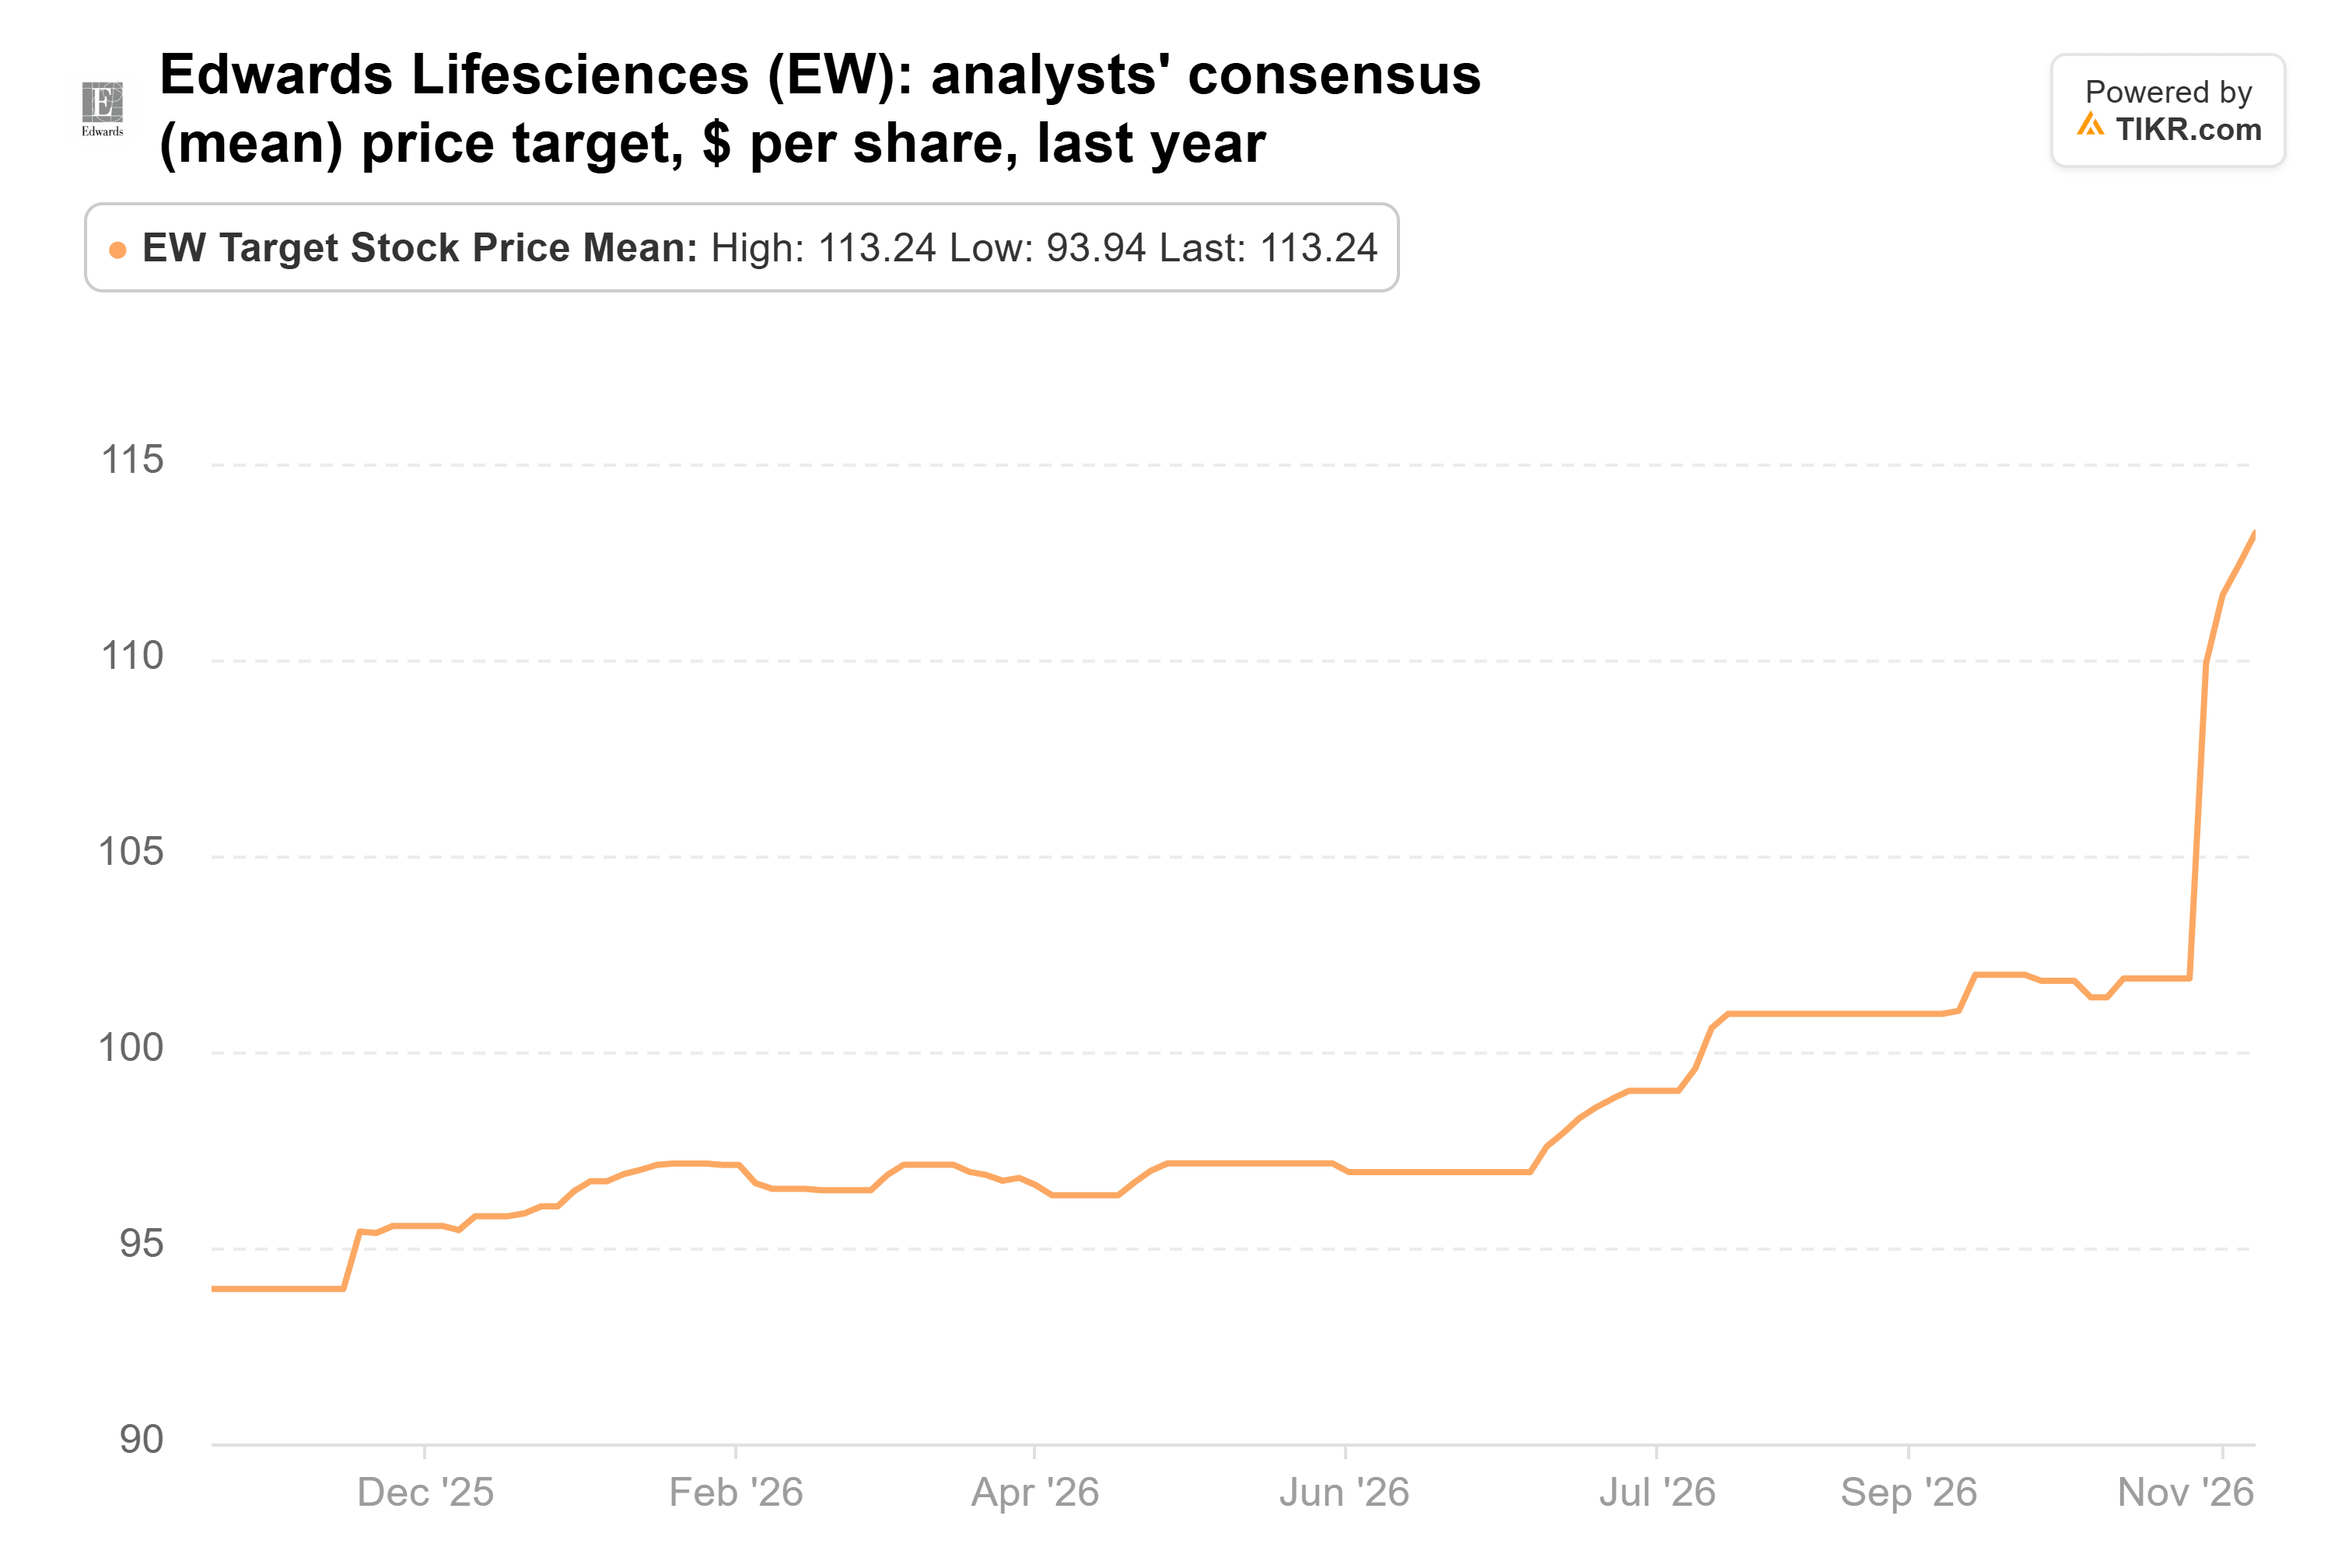
Bei 113 US-Dollar, gegenüber 94 US-Dollar vor einem Jahr, liegt sie immer noch nur 7 % über dem Aktienkurs. Da Edwards bei etwa dem 33-fachen der zukünftigen Gewinne notiert, würde ich sie zu diesem Preis nicht nachkaufen.
TIKR verfolgt 30 Analysten zu Edwards Lifesciences. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Edwards Lifesciences sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Edwards Lifesciences ansehen
PepsiCos Snack-Problem ist nicht verschwunden
PepsiCo ist eine langsamere Geschichte. Der Trust hielt 2,00 Millionen Aktien im Wert von 271 Millionen US-Dollar zum 30. Juni, 3,0 % des Fonds. Die Aktie ist seit dem 30. September um 5 % gestiegen und liegt immer noch 17 % unter ihrem 52-Wochen-Hoch.
Das Problem ist Frito-Lay. Die Kernbetriebsmarge von PepsiCo Foods North America fiel im dritten Quartal auf 21,2 %, gegenüber 24,1 % im Vorjahreszeitraum, nachdem das Unternehmen im Februar die Preise für Lay's, Doritos und andere Marken um bis zu 15 % gesenkt hatte. PepsiCo senkte seine Prognose für 2026 am 8. Oktober, und der Konsens für den Kern-Gewinn pro Aktie im Geschäftsjahr 2027 fiel zwischen dem 30. Juni und dem 22. Oktober um 5,1 % auf 8,64 US-Dollar.
Das Konsens-Kursziel ist den Schätzungen seit seinem Höchststand im Mai gefolgt:
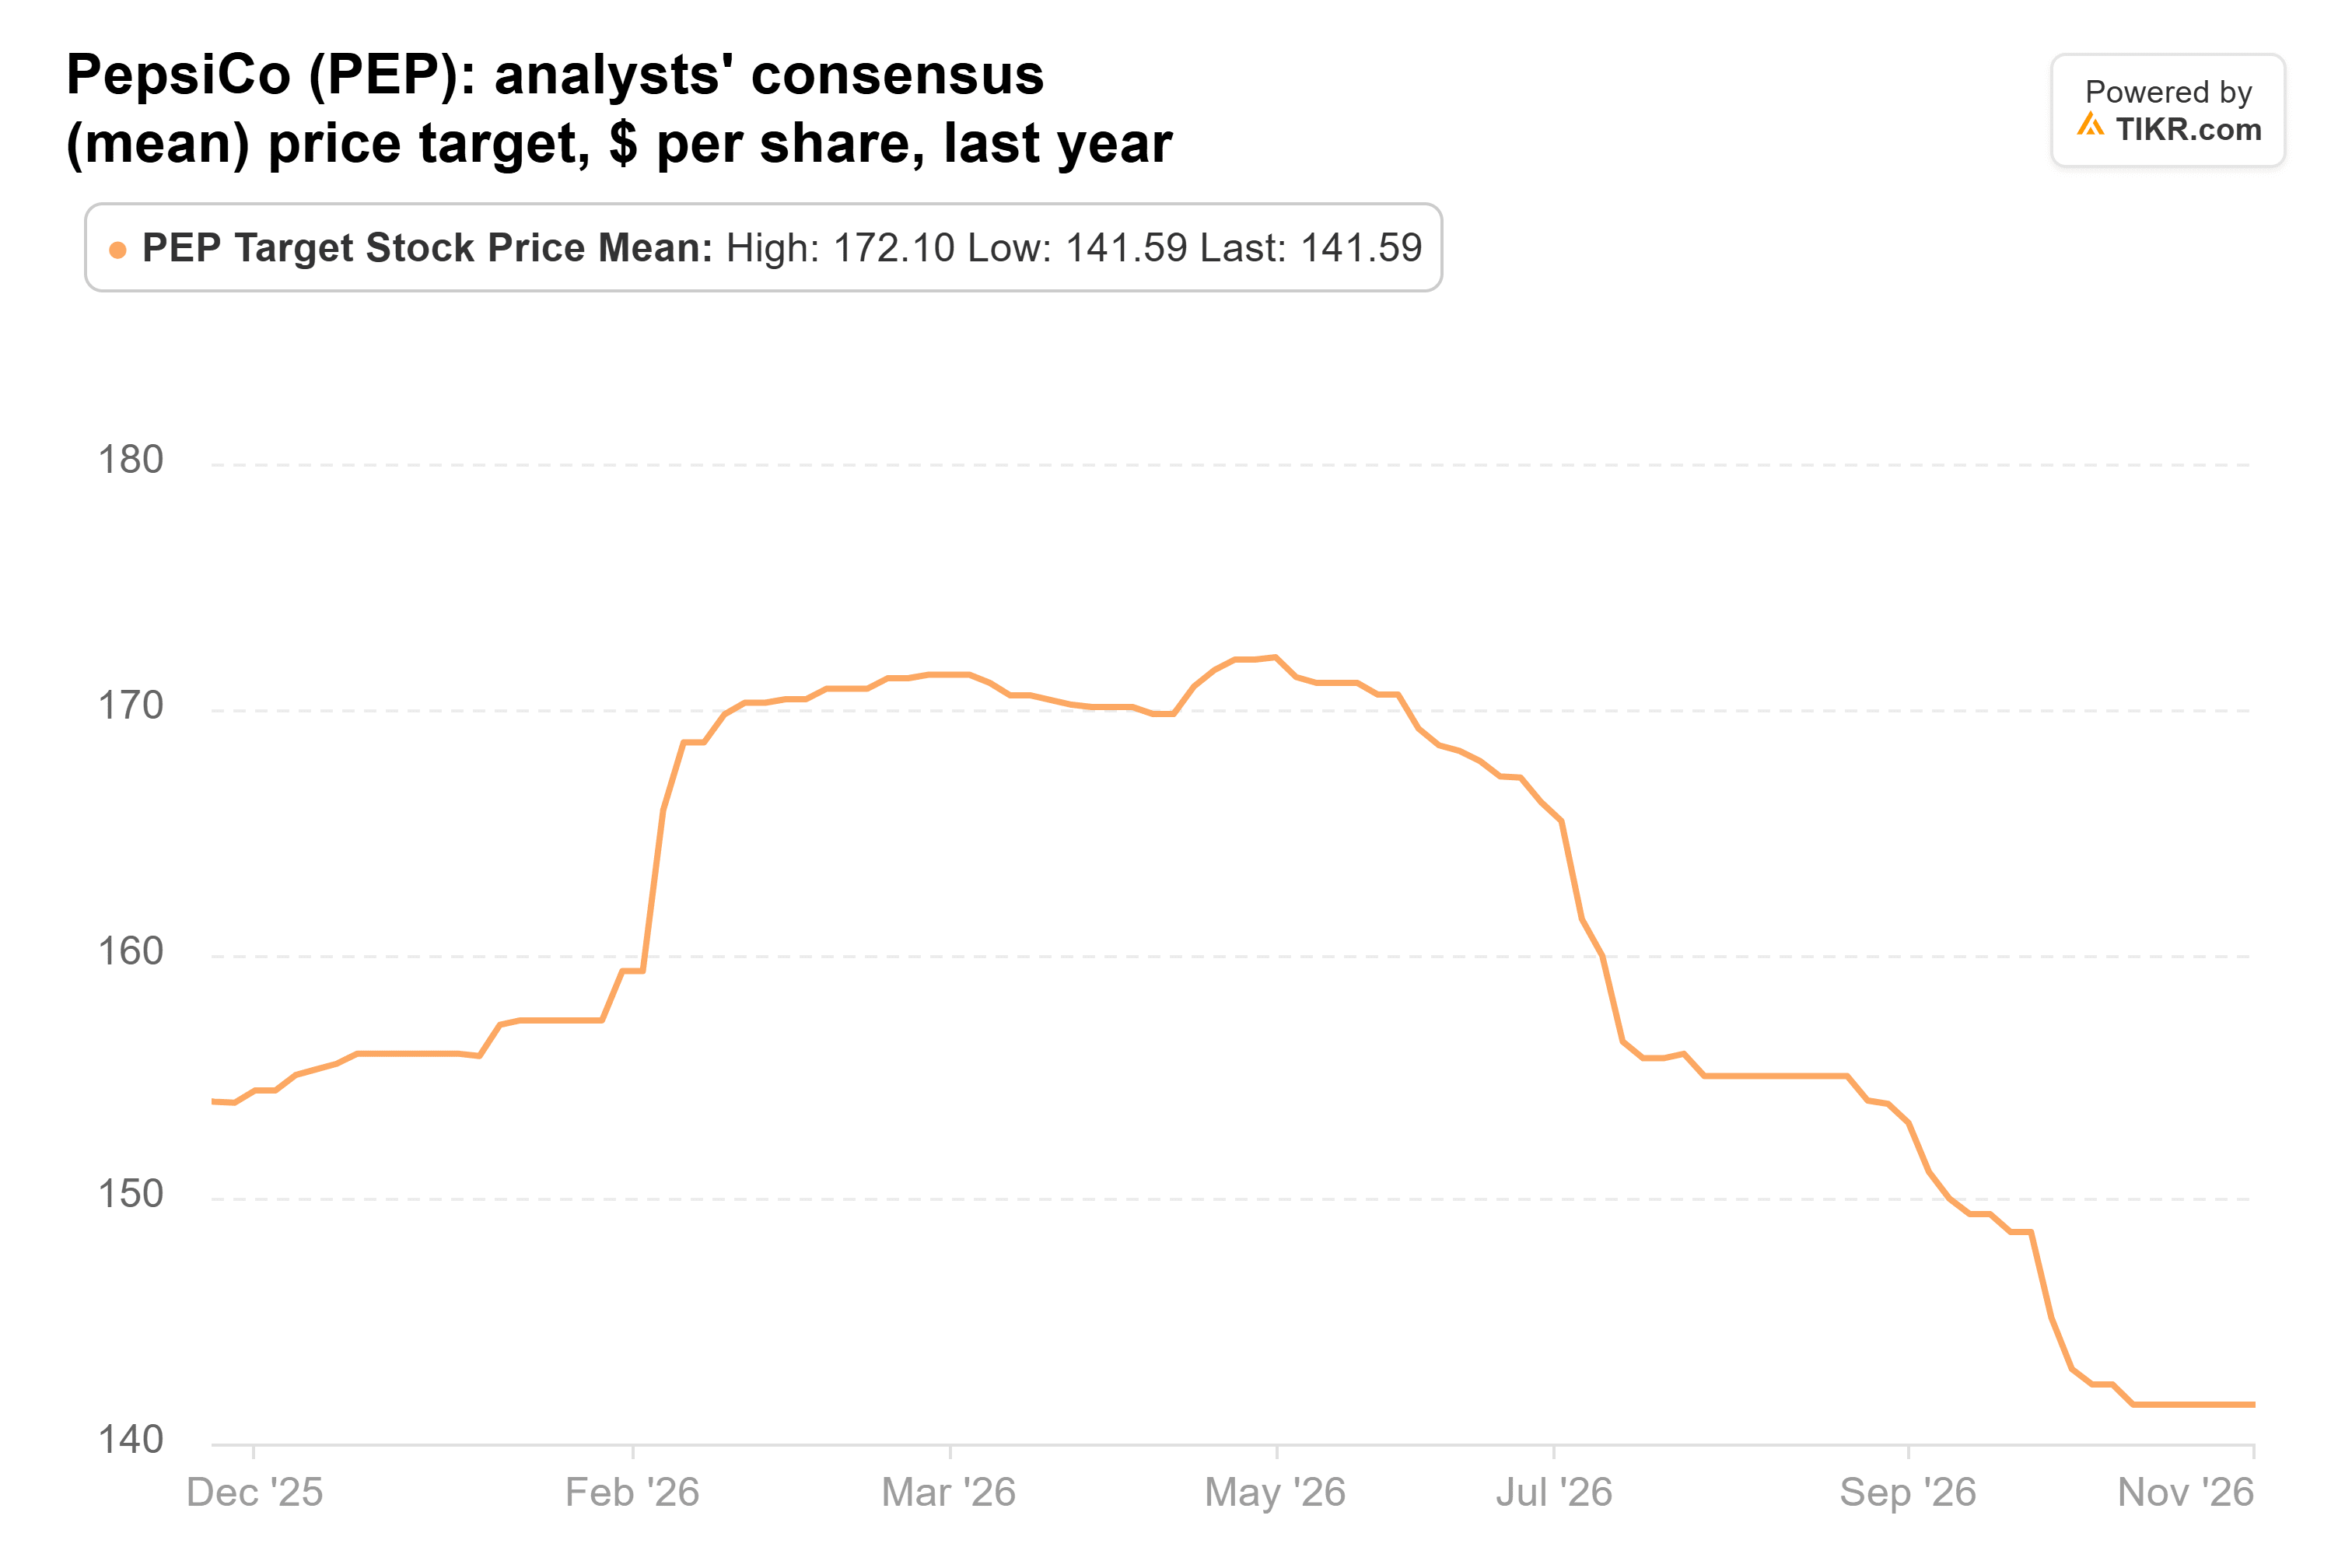
Bei 142 US-Dollar liegt es nun knapp unter dem Aktienkurs. PepsiCo wirkt günstig bewertet bei etwa dem 17-fachen der zukünftigen Gewinne, gegenüber einem 5-Jahres-Durchschnitt von etwa 21. Und die Dividenden machten über die 12 Monate bis zum 5. September ein handhabbares Maß von 75 % des freien Cashflows aus, sodass seine 54 aufeinanderfolgenden Jahre mit Dividendenerhöhungen nicht gefährdet erscheinen. Aber da die Schätzungen immer noch fallen, würde ich eine Trendwende bei der Snack-Marge sehen wollen, bevor ich kaufe.
ServiceNow ist bereits abgeschrieben worden
ServiceNow ist der gegenteilige Fall: eine Aktie, die bereits stark gefallen ist. Der Trust hielt 2,25 Millionen Aktien im Wert von 223 Millionen US-Dollar zum 30. Juni, 2,5 % des Fonds. Die Aktie ist seit dem 30. September um 1 % gestiegen, liegt aber 42 % unter ihrem 52-Wochen-Hoch.
Das dritte Quartal war durchwachsen. Das cRPO wuchs bei konstanten Währungen um 21 %, über der Prognose von 20 %, und das Management erhöhte sein Ziel für den jährlichen Vertragswert aus KI für 2026 auf 1,7 Milliarden US-Dollar, von zuvor 1,5 Milliarden US-Dollar. Aber es prognostizierte das cRPO für das vierte Quartal auf 18,5 %, und der CFO sagte, vorzeitige Vertragsverlängerungen, die in das dritte Quartal vorgezogen wurden, hätten etwa die Hälfte des besseren als erwarteten Ergebnisses ausgemacht. Analysten senkten ihre Gewinnschätzungen für 2027 auf 4,80 US-Dollar von 5,01 US-Dollar in den 30 Tagen bis zum 3. November, obwohl der CFO Befürchtungen zurückwies, dass KI das Geschäft stören werde.
Das Konsens-Kursziel fiel im vergangenen Jahr stark, bevor es etwas Boden zurückgewann:
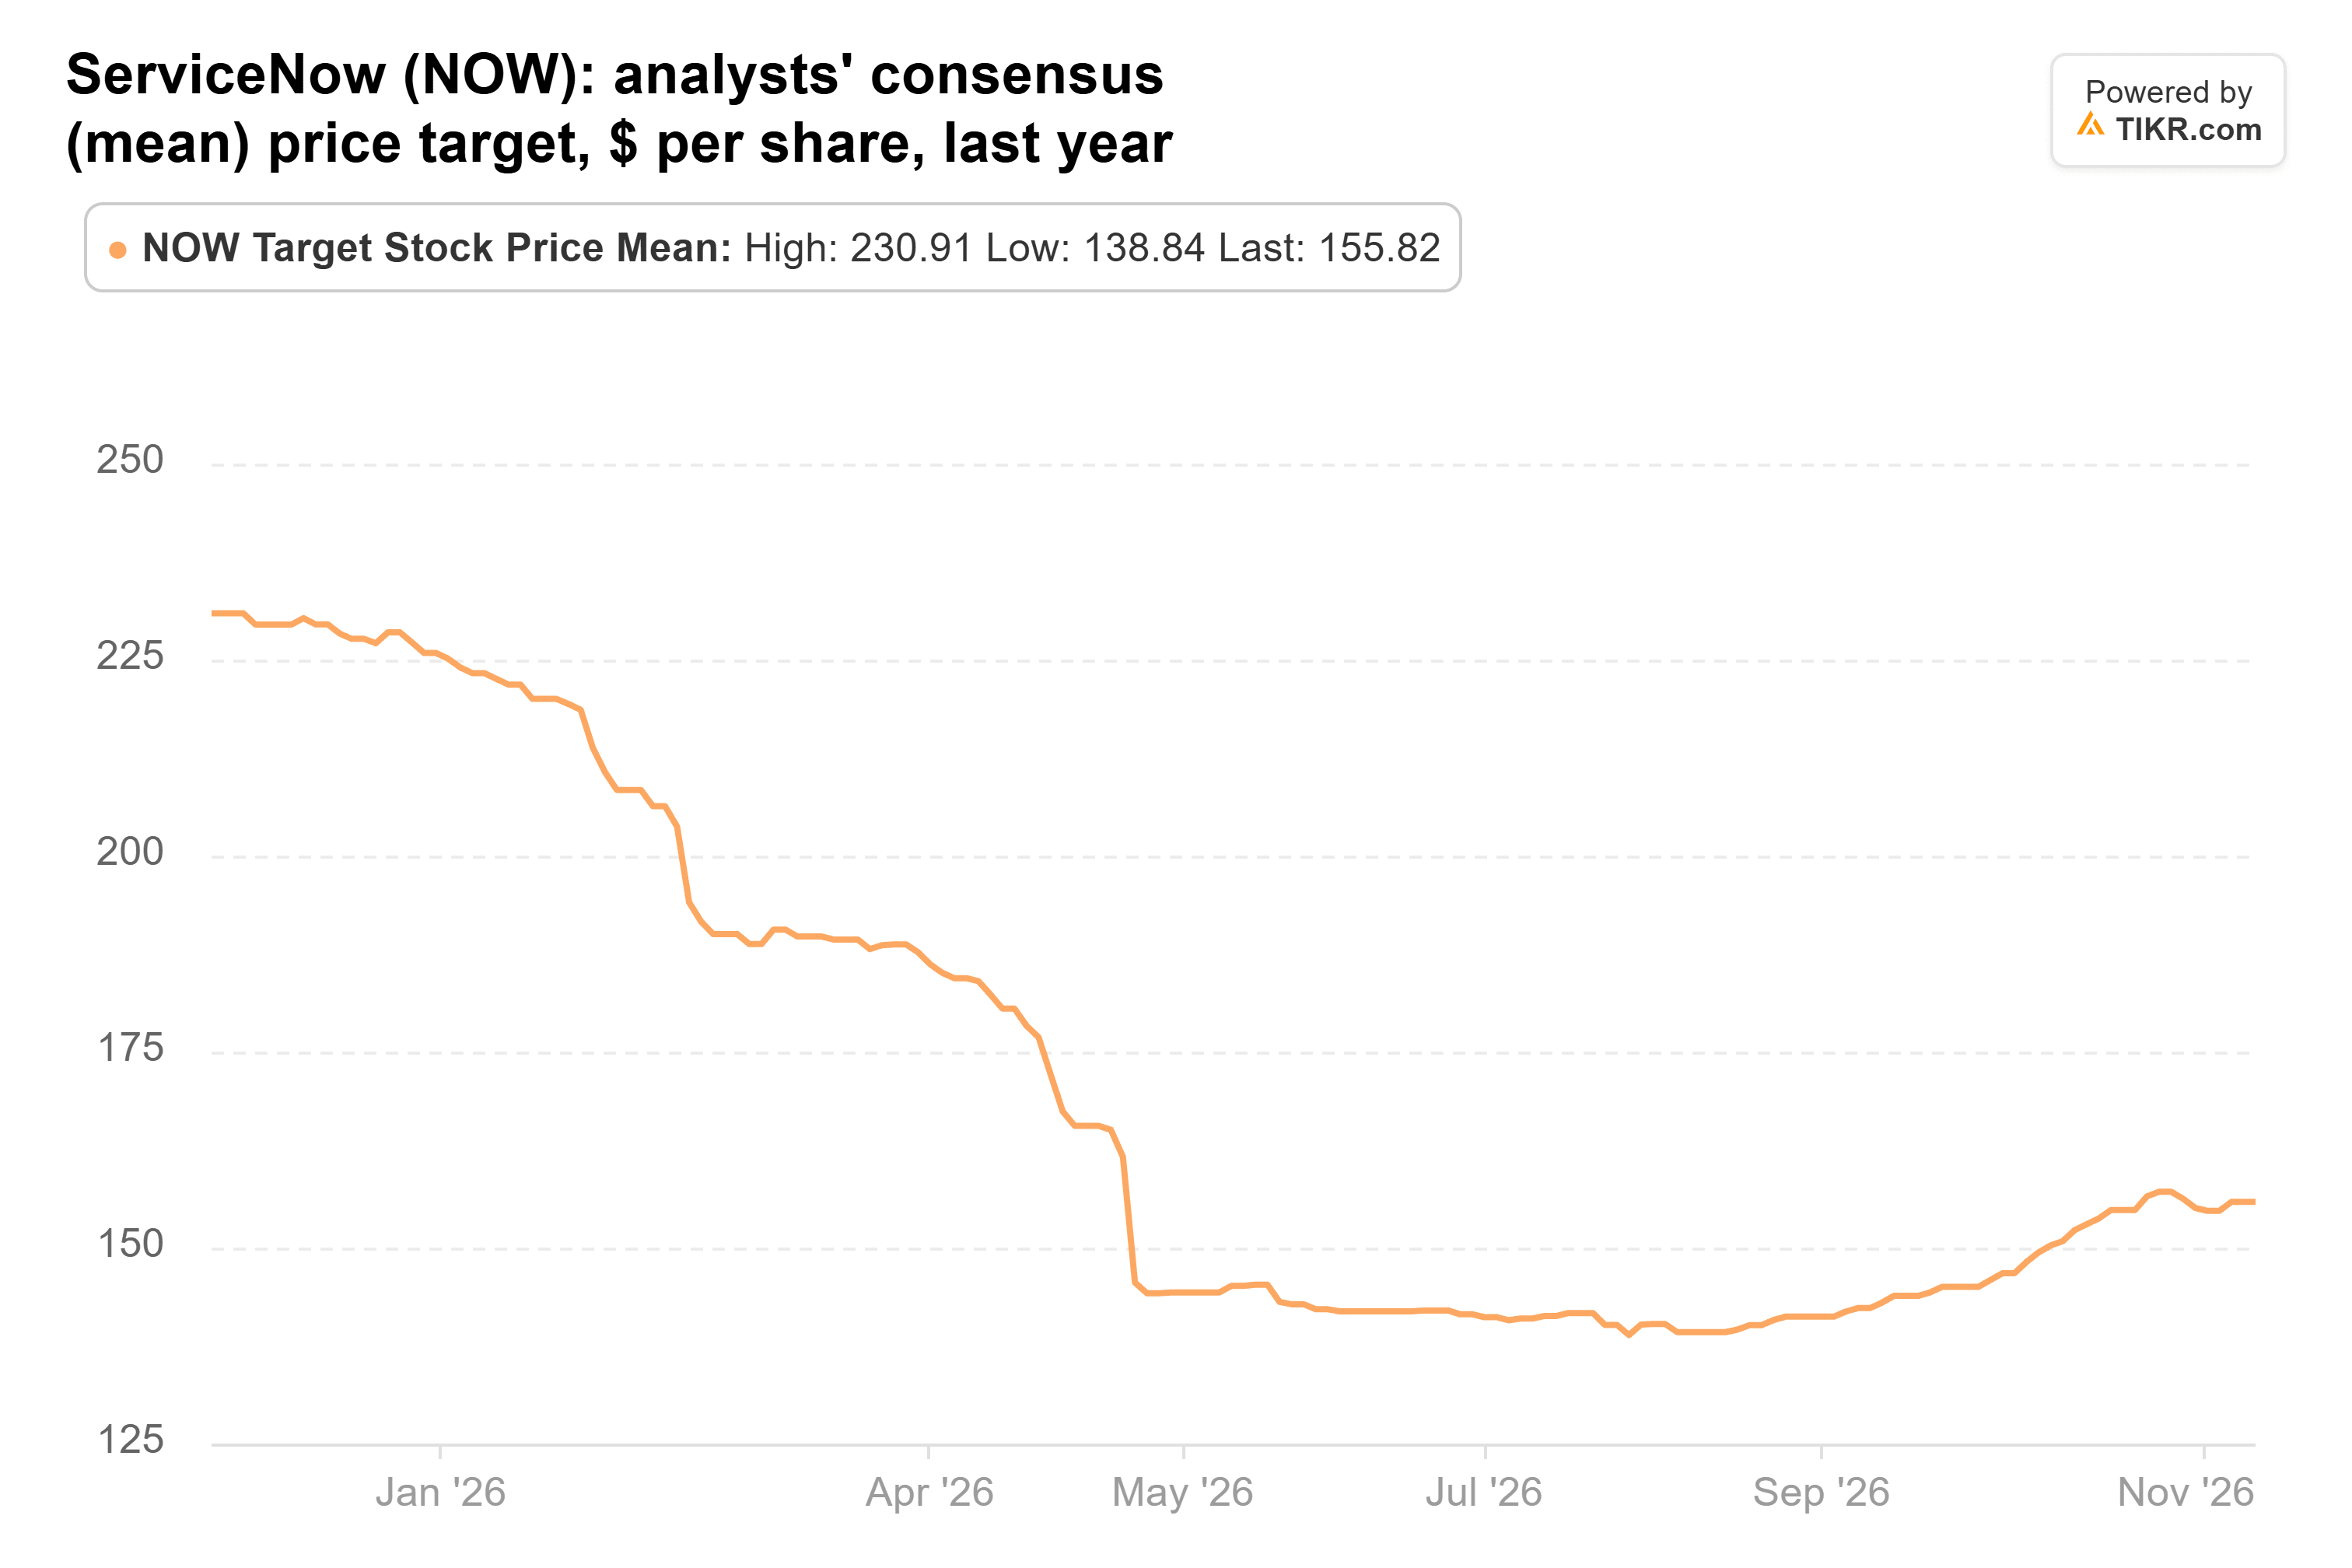
Es liegt jetzt bei 156 US-Dollar, gegenüber 231 US-Dollar vor einem Jahr und einem Julitief von 139 US-Dollar, und das ist 55 % über dem Aktienkurs. Die 49 Analystenziele reichen von 72 US-Dollar bis 266 US-Dollar, sodass die Wall Street alles andere als einig ist. Bei etwa dem 22-fachen der zukünftigen Gewinne, gegenüber einem durchschnittlichen Quartalsendwert der letzten fünf Jahre von 53, bepreist die Aktie bereits viel Skepsis.
Die, die ich zurückkaufen würde
Von den dreien stützen die Zahlen den Verkauf von PepsiCo am besten: Seine Schätzungen fallen immer noch, und das durchschnittliche Analystenziel liegt unter dem Kurs. Auch der Verkauf von Edwards erscheint nach einem 17 %igen Lauf, der wenig Spielraum bis zum durchschnittlichen Ziel lässt, vernünftig.
Wenn ich eine der drei zurückkaufen müsste, wäre es ServiceNow. Das Wachstum verlangsamt sich und die Schätzungen rutschen, aber die Aktie notiert bei weniger als der Hälfte ihres durchschnittlichen Multiples der letzten fünf Jahre, während Analysten ein Aufwärtspotenzial von 55 % sehen. Das Risiko ist, dass das Wachstum ohne Übernahmen weiter abrutscht und die Schätzungen mitfallen.
Die nächsten Tests kommen Anfang nächsten Jahres: der Bericht von ServiceNow für das vierte Quartal und die ersten Prognosen für 2027 Ende Januar, die Aussichten von PepsiCo für 2027 im Februar und der nächste 13F des Trusts, der bis Mitte Februar fällig ist.
Was ist die Edwards Lifesciences-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Edwards Lifesciences wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Edwards Lifesciences kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!