Wichtige Erkenntnisse
- Ein Fonds mit einem Volumen von 3,2 Milliarden US-Dollar, Blue Whale Capital, hat im dritten Quartal laut seiner aktuellen 13F-Meldung alle seine Aktien von AppLovin, Honeywell International und Honeywell Aerospace verkauft.
- Alle drei waren kleine Positionen, während der Fonds seine Positionen bei Applied Materials und Lumentum, seinen Nummer-2- und Nummer-3-Beteiligungen, aufgestockt hat.
- Die Wall Street hat ihr Kursziel für Honeywell Aerospace seit Juni um mehr als ein Drittel gesenkt – die stärkste Begründung für einen der drei Verkäufe.
- AppLovin ist der Verkauf, den ich hinterfragen würde, da die Gewinnschätzungen steigen und die Aktie unter ihrem Fünfjahresdurchschnittskurs gehandelt wird.
Blue Whale Capital hat sich im dritten Quartal von drei Aktien getrennt. Die 13F-Meldung des Fonds für das am 30. September endende Quartal, die am 13. November eingereicht wurde, zeigt keine verbleibenden Aktien mehr von AppLovin (APP), Honeywell International (HON) oder Honeywell Aerospace (HONA).
Keine davon war eine große Wette. Die 13F-Positionen von Blue Whale umfassen US-Aktien im Wert von 3,21 Milliarden US-Dollar in 24 Positionen, und Ende Juni machte AppLovin 2,7 % des Fonds aus und jede Honeywell-Position 2,3 %. Dieselbe Meldung zeigt 30 % mehr Aktien von Applied Materials (AMAT) und 68 % mehr Aktien von Lumentum (LITE) als im Juni, seinen Nummer-2- und Nummer-3-Beteiligungen zum 30. September.
Die Schätzungen für AppLovin steigen weiter
AppLovin ist seit dem 30. September um 21 % gefallen, aber das Geschäft wächst immer noch schnell. Das Unternehmen übertraf die Erwartungen im dritten Quartal und prognostizierte für das vierte Quartal einen Umsatz von 2,365 bis 2,395 Milliarden US-Dollar, ein Plus von 43 % bis 44 % gegenüber dem Vorjahreszeitraum. Analysten erwarten nun für 2026 einen Gewinn pro Aktie von 17,35 US-Dollar, gegenüber 16,59 US-Dollar Ende Oktober.
Das durchschnittliche Kursziel der Analysten ist von etwa 715 US-Dollar vor einem Jahr auf etwa 450 US-Dollar gesunken:
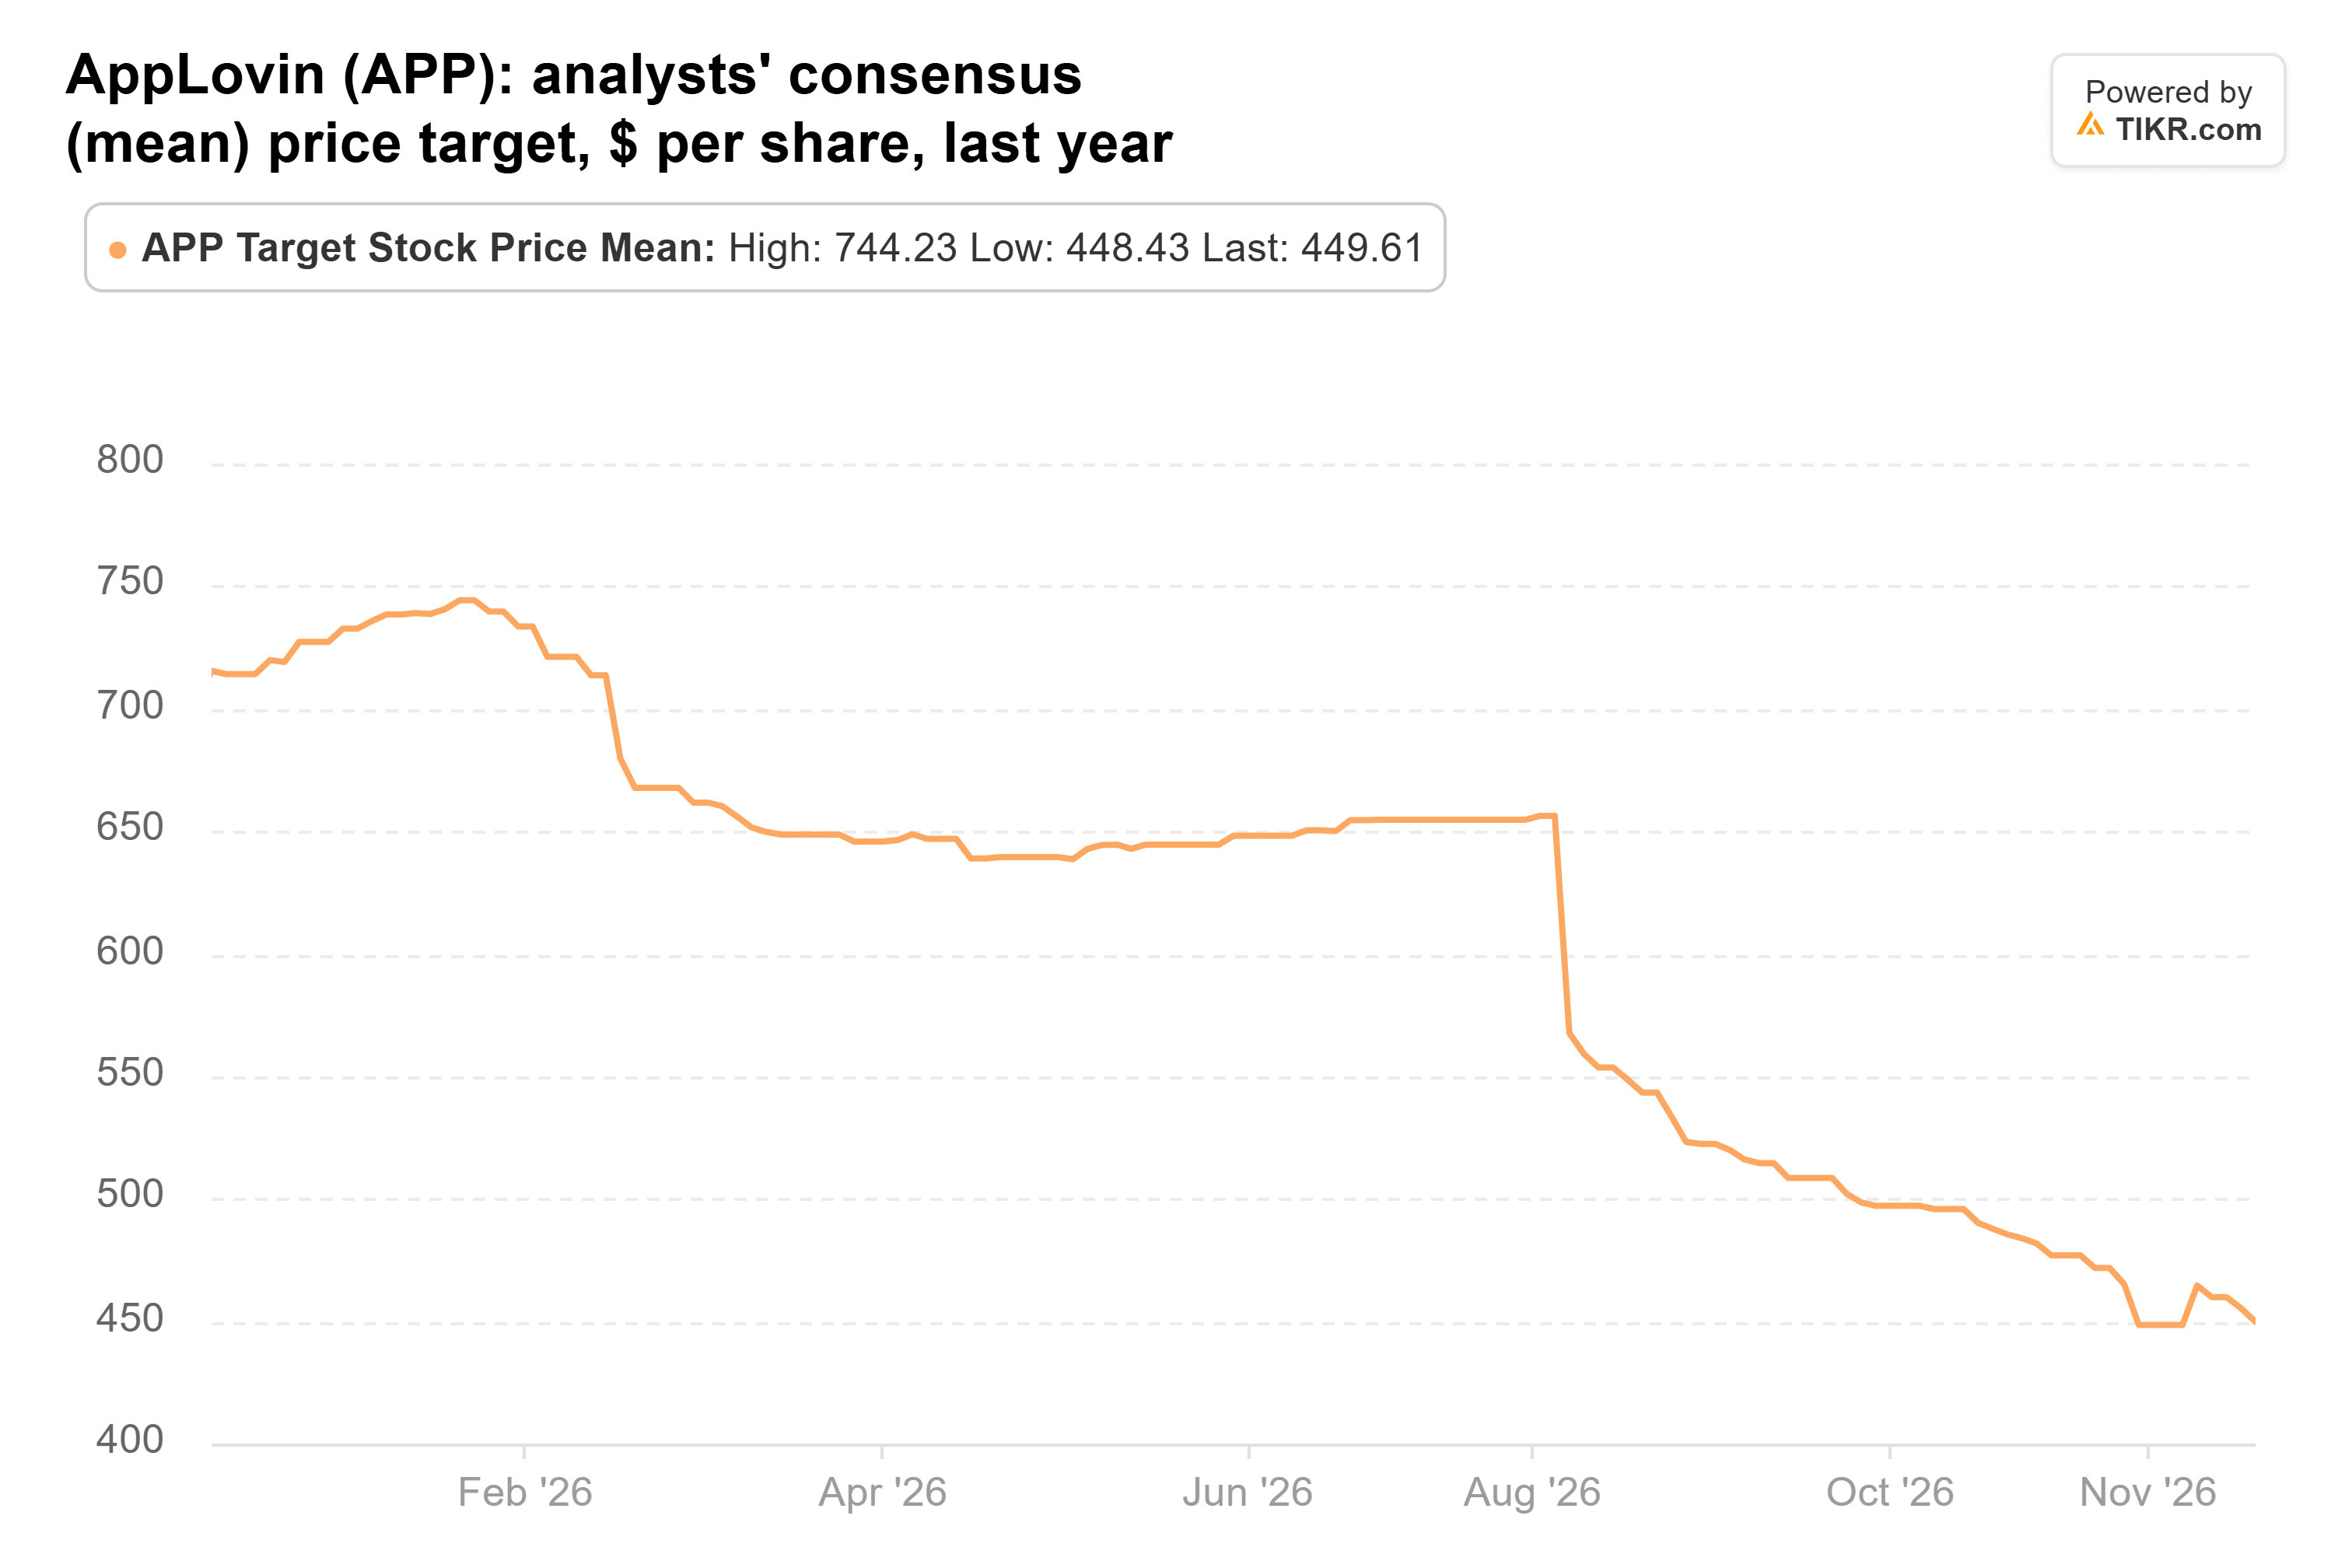
Dieser Durchschnitt liegt nur 10 % über dem letzten Schlusskurs. Aber AppLovin wird mit etwa dem 21-fachen des erwarteten Gewinns gehandelt, unter seinem Fünfjahresdurchschnitt von etwa dem 25-fachen, und das erscheint günstig für ein Unternehmen, das immer noch mit über 40 % wächst.
TIKR verfolgt 32 Analysten zu AppLovin. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für AppLovin zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für AppLovin ansehen
Die Aussichten für Honeywell haben sich verbessert
Honeywell International ist das, was nach der Ausgliederung von Honeywell Aerospace am 29. Juni übrig geblieben ist, und seine Aktie ist seit dem 30. September nur um 0,6 % gefallen. Der Quartalsbericht für das dritte Quartal im Oktober zeigte einen organischen Umsatzanstieg von 7 % und einen bereinigten Gewinn pro Aktie von 2,27 US-Dollar, ein Plus von 34 %, und das Management erhöhte seine Prognose für den bereinigten Jahresgewinn pro Aktie auf 8,40 bis 8,45 US-Dollar. Das durchschnittliche Kursziel der Analysten ist von etwa 230 US-Dollar Ende Juni auf etwa 254 US-Dollar gestiegen:
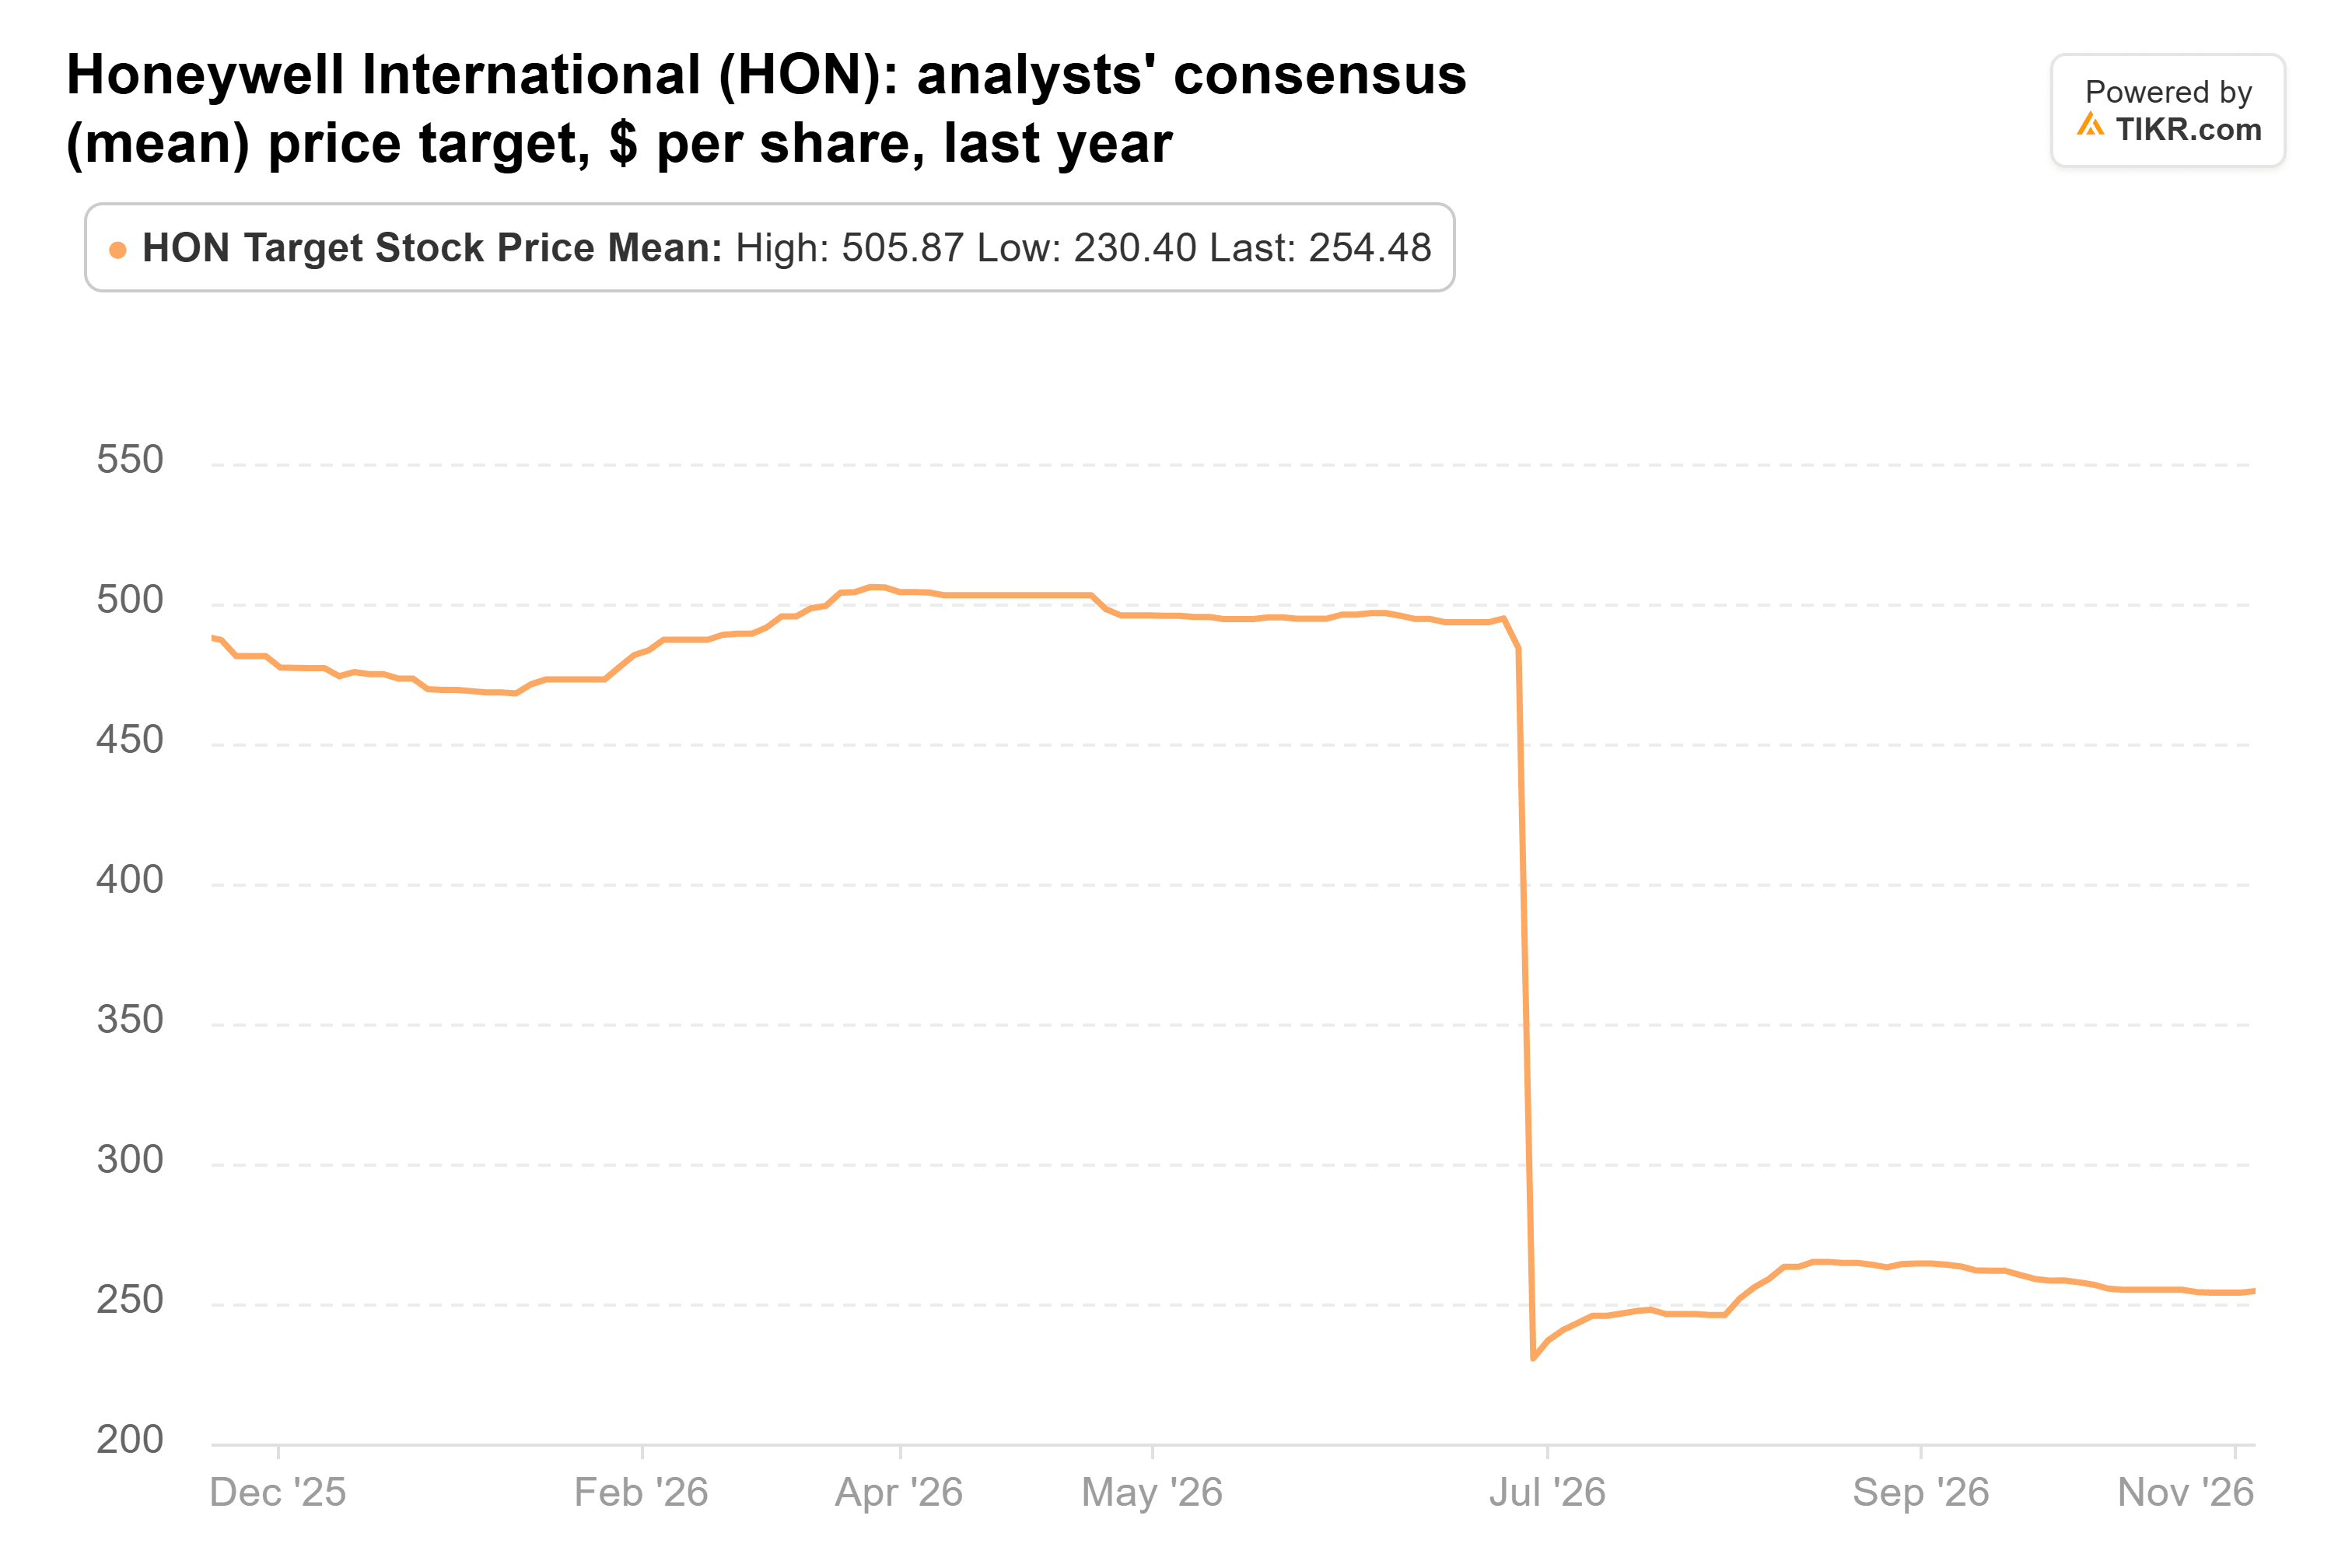
(Die erste Hälfte des Diagramms zeigt das gesamte Unternehmen vor der Ausgliederung, weshalb sich das Kursziel im Juni halbiert.)
Dieses Ziel liegt 14 % über dem letzten Schlusskurs. Aber bei etwa dem 23-fachen des erwarteten Gewinns ist Honeywell voll bewertet für ein Unternehmen, das für dieses Jahr ein organisches Wachstum von 4 % bis 5 % prognostiziert, daher glaube ich nicht, dass Blue Whale hier viel aufgegeben hat.
Honeywell Aerospace kann nicht schnell genug produzieren
Honeywell Aerospace hatte einen holprigen Start in die Eigenständigkeit. Die Aktie ist seit dem 30. September um 25 % gefallen und liegt 45 % unter ihrem 52-Wochen-Hoch, und sie fiel um 11 %, nachdem der Quartalsbericht für das dritte Quartal veröffentlicht wurde, obwohl das Quartal die eigenen Erwartungen des Unternehmens übertraf. Der Umsatz stieg organisch um 2 % auf 4,6 Milliarden US-Dollar, das Management erhöhte seine Prognose für den bereinigten Jahresgewinn pro Aktie, und der Vorstand erklärte eine erste Dividende von 0,40 US-Dollar pro Quartal. Das Problem ist die Lieferkette: Das 10-Q sagt, dass einige Zulieferer immer noch unter Fachkräftemangel, Kapazitätsengpässen und Teilenknappheit leiden, und das Management sagte im Telefonat, dass es nicht alle Aufträge für das dritte Quartal erfüllen konnte.
Analysten haben ihr durchschnittliches Kursziel von 300 US-Dollar Ende Juni auf etwa 193 US-Dollar gesenkt:
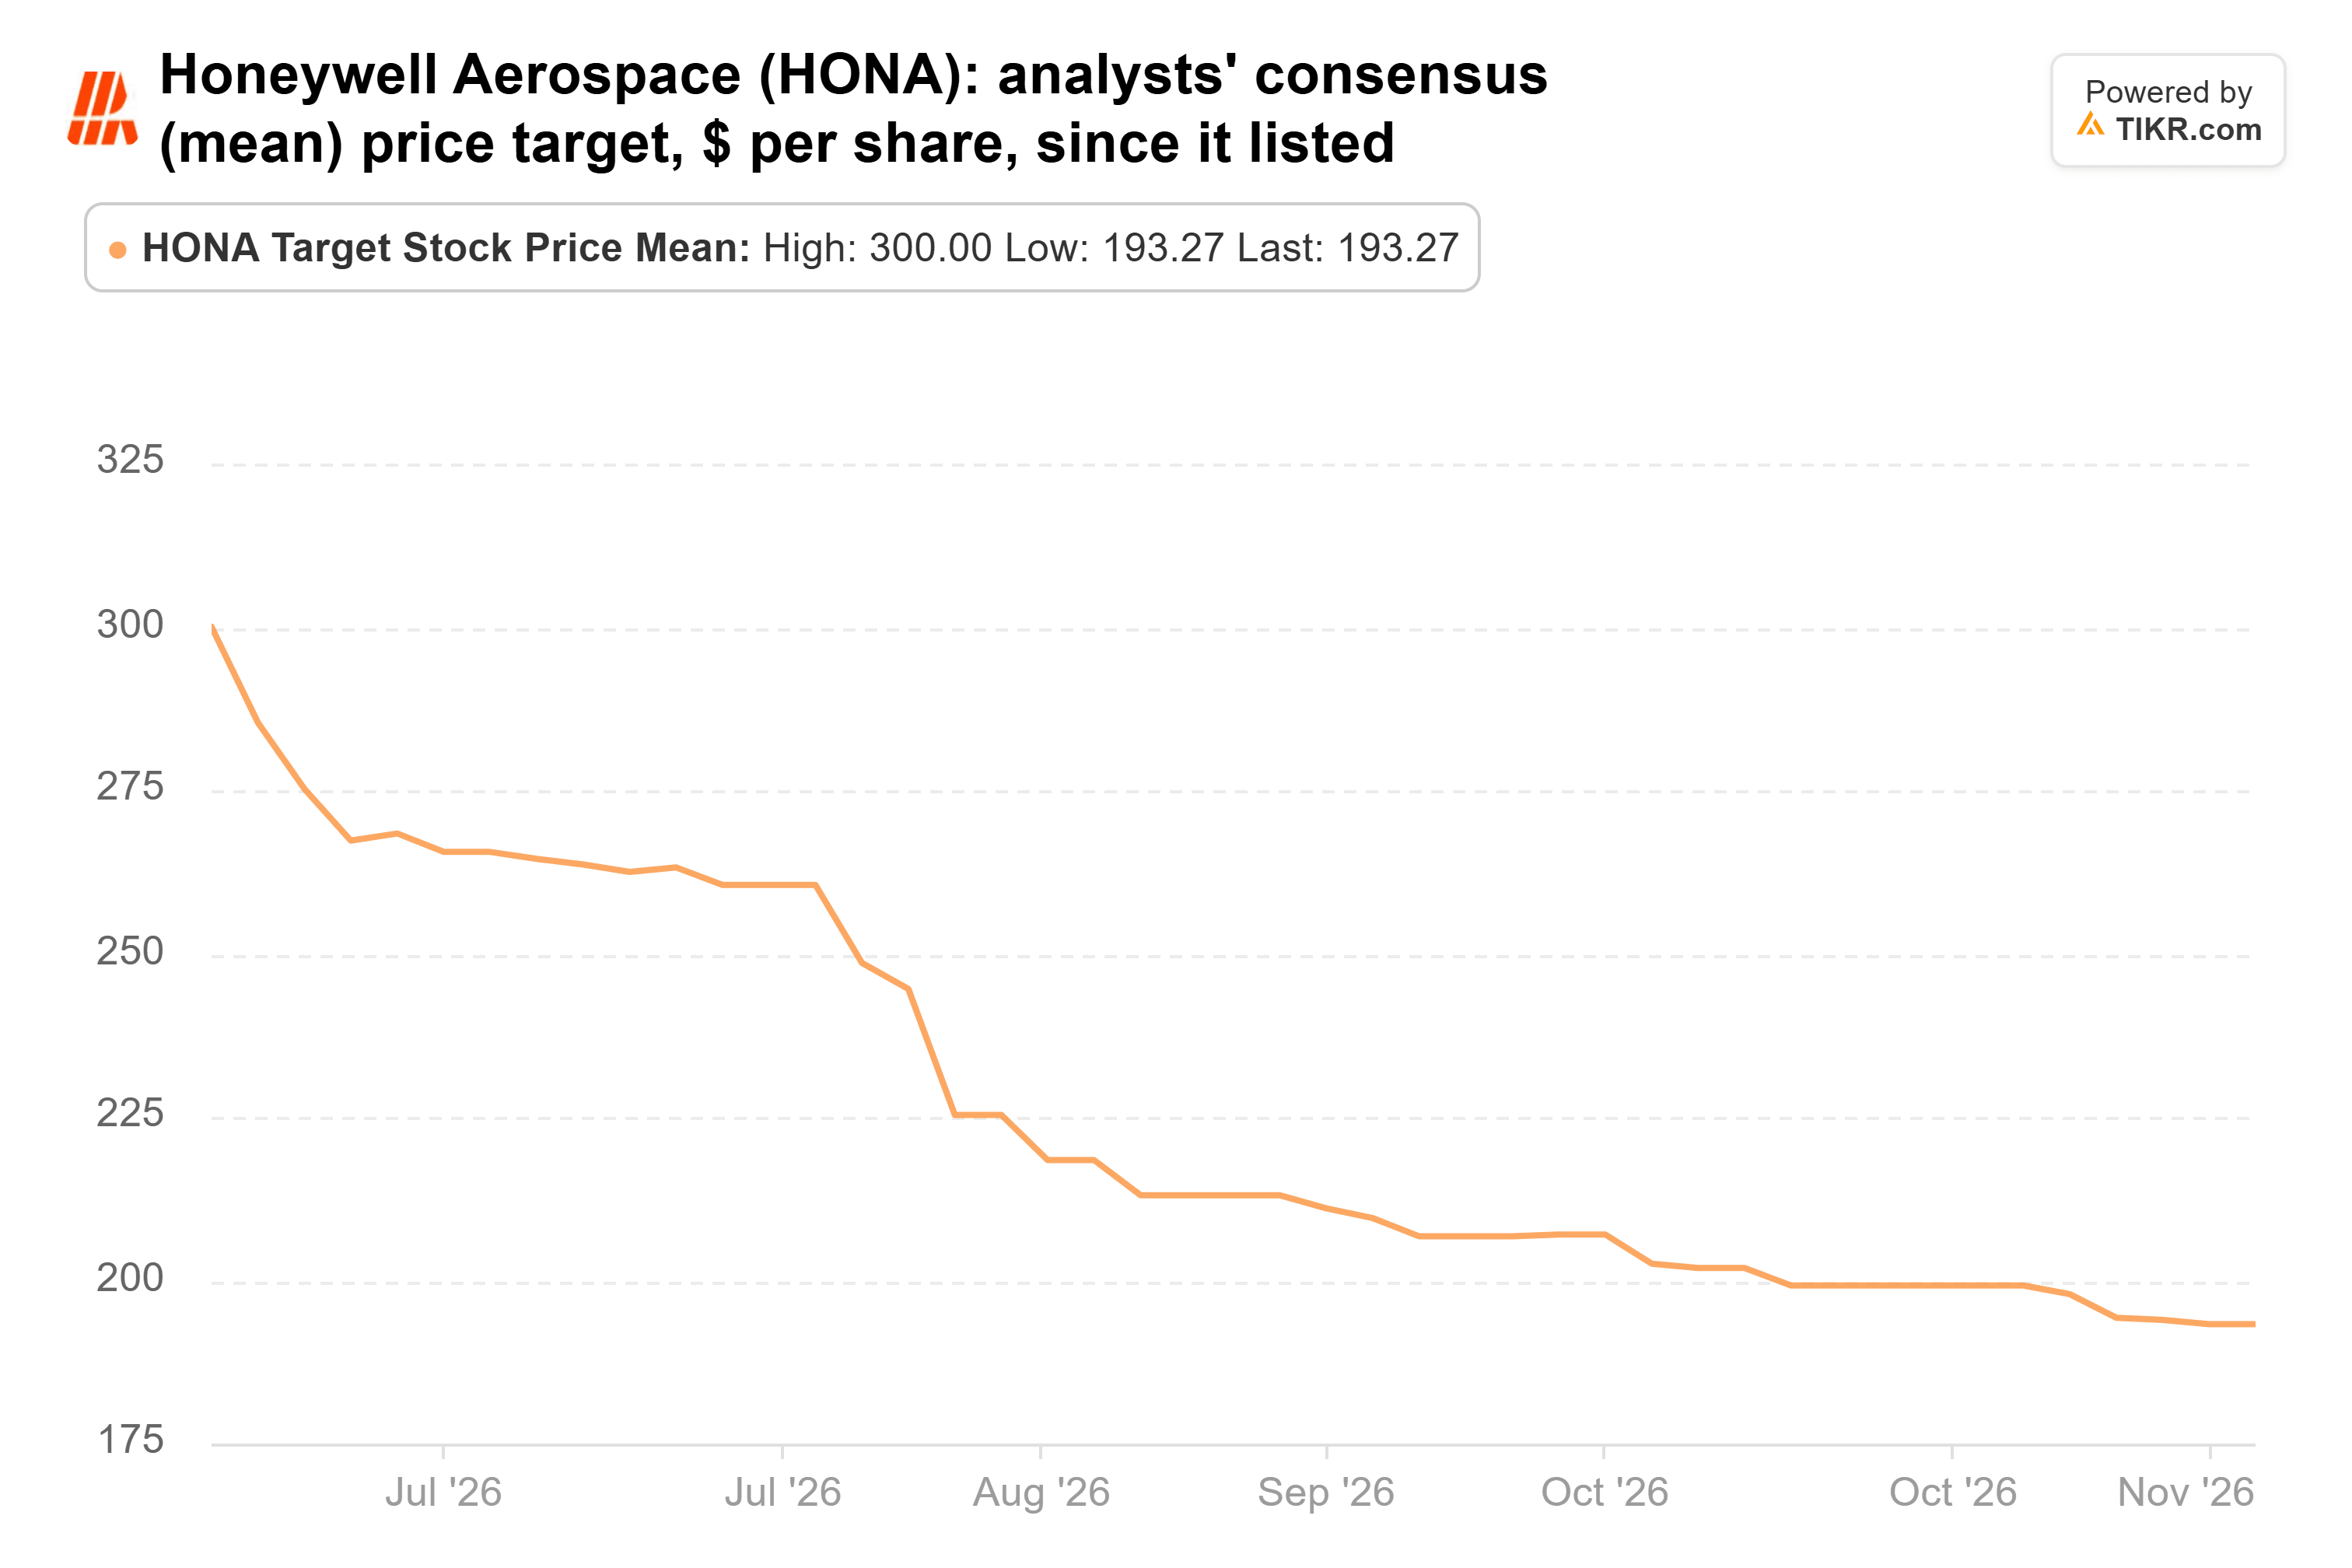
Das liegt immer noch 17 % über dem letzten Schlusskurs, bei etwa dem 20-fachen des erwarteten Gewinns. Aber eine Analystengemeinschaft, die ihre Kursziele für ein Unternehmen, das nicht alles liefern kann, was seine Kunden wollen, weiterhin senkt, ist der klarste Grund für einen Verkauf der drei.
AppLovin ist der Verkauf, den ich hinterfragen würde
Die drei Verkäufe waren klein im Vergleich zu den Positionen, die Blue Whale aufgebaut hat. Applied Materials und Lumentum, die zum 30. September 12,4 % bzw. 9,4 % des Fonds ausmachten, sind seitdem um 28 % bzw. 39 % gefallen.
Von den drei verkauften Positionen ist AppLovin diejenige, die ich zurückhaben möchte: Das Unternehmen wächst am schnellsten, und die Aktie ist günstiger als üblich. Das Risiko ist eines, das sein CEO selbst angesprochen hat: Die Gewinne werden nicht nach einem perfekten Quartalsplan eintreffen, daher kann ein Quartal wie das zweite, in dem der Umsatz gegenüber dem ersten Quartal nur um 4,4 % wuchs, erneut vorkommen.
Der Quartalsbericht von AppLovin für das vierte Quartal sollte im Februar vorliegen, und die nächste 13F-Meldung von Blue Whale ist Mitte Februar fällig. Diese Meldung wird zeigen, ob der Fonds Abstand gehalten hat.
Was ist die AppLovin-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was AppLovin wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!