核心要点
- 雪佛龙将在2027年将勘探支出提高约50%,从今年的15亿美元预算增至约20口勘探井,而2024年为10口。
- 其在委内瑞拉的合资企业计划投入70亿美元总投资,目标在2031年前将产量从每日28万桶提升至60万桶,管理层预估总成本低于每桶20美元。
- 2026年第二季度自由现金流达到181亿美元,而第一季度为负15.5亿美元,股票回购规模仍维持在100亿至200亿美元的目标区间内。
- 股票交易价格为5.90倍NTM EV/EBITDA,低于6.07倍的平均值;NTM市值与自由现金流之比为9.23倍,低于11.27倍的平均值,股价接近214.71美元的52周高点。
勘探支出攀升,而股票回购保持稳定。在2027年预算落地前,先看看雪佛龙的现金实际流向何处。在TIKR上免费追踪CVX的自由现金流和资本支出 →
隐藏在雪佛龙效率故事背后的支出转向
9月8日,在纽约举行的巴克莱能源大会上,首席财务官Eimear Bonner用六个字总结了雪佛龙的一年:"比以往任何时候都更大、更好、更强。"当时股价距离其214.71美元的52周高点仅差两美元。
支撑这一说法的论据是收获论。30亿美元的结构性成本削减提前六个月完成,其中70%来自效率提升而非裁员。赫斯公司收购带来的15亿美元协同效应也已提前实现。二叠纪盆地产量在支出降至35亿美元以下后,稳定在每日约100万桶附近,全年有机资本支出指引维持在180亿至190亿美元区间的低端。
十一天后,《金融时报》报道了一则与此论调不符的消息。雪佛龙勘探副总裁Kevin McLachlan表示,勘探支出将在明年从今年的15亿美元基础上增加约50%,2027年计划钻探约20口勘探井外加五到六口评估井,而2024年为10口。
原因在于储量基础。雪佛龙在2025年底拥有约106亿桶油当量的探明储量,而当年年底日产量超过400万桶,这意味着其储量寿命大约为七年。该年158%的储量替代率来自收购赫斯,而非钻井。
勘探只是其中一部分。委内瑞拉新的财政条款,包括稳定性条款和国际仲裁权,为合资企业70亿美元的总投资扫清了道路,目标是达到每日60万桶的产量。伊拉克正在就西古尔纳2号油田、纳西里耶油田和一条管道进行独家谈判。与微软签订的2.67吉瓦的"基尔比项目"合同将于今年做出最终投资决定。
雪佛龙的181亿美元季度业绩只是首付款
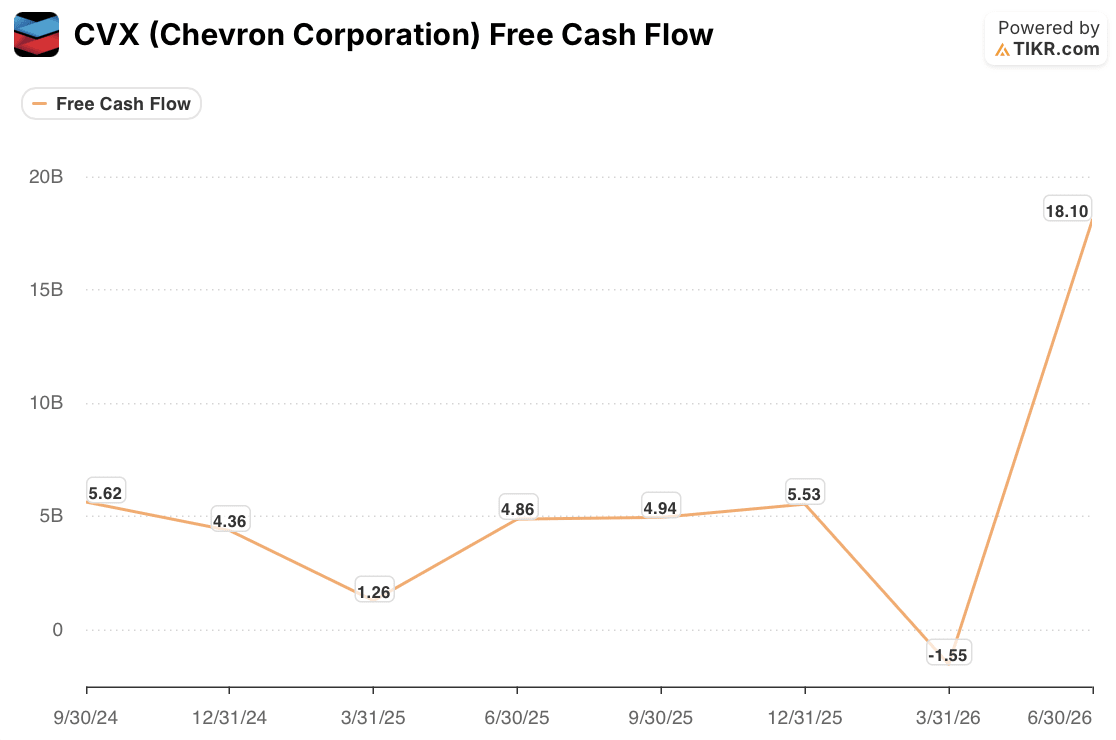
这个数字是两年窗口期内最大值的近三倍,部分原因是技术性的。第一季度包含了营运资本增加和公司在发布业绩前已预警的时点效应,其中29亿美元的营运资本在第二季度得到释放。伊朗战争后布伦特原油价格突破100美元则贡献了其余部分。
资金的去向才是关键。雪佛龙在该季度偿还了超过80亿美元的债务,将净债务与经营现金流之比降至0.6倍,同时保持了原有的回购速度。
Bonner给出的理由是价格波动:"我们通常不喜欢在波动时期调整回购速度。"她还表示,剩余回报最终会到来,"这不是会不会的问题,而是何时的问题。"这两点可能都成立,但事件的先后顺序仍然透露出特定的信息。股息和股票回购仍照常进行,大约60亿美元。剩余的资金则流向了债权人,这发生在委内瑞拉条款敲定前六周。
这181亿美元的波动季度在九十天内重塑了资产负债表。查看其中有多少是营运资本变动,多少是真实的盈利能力。在TIKR上免费分析雪佛龙的现金流量表 →
市场实际在为哪些因素买单
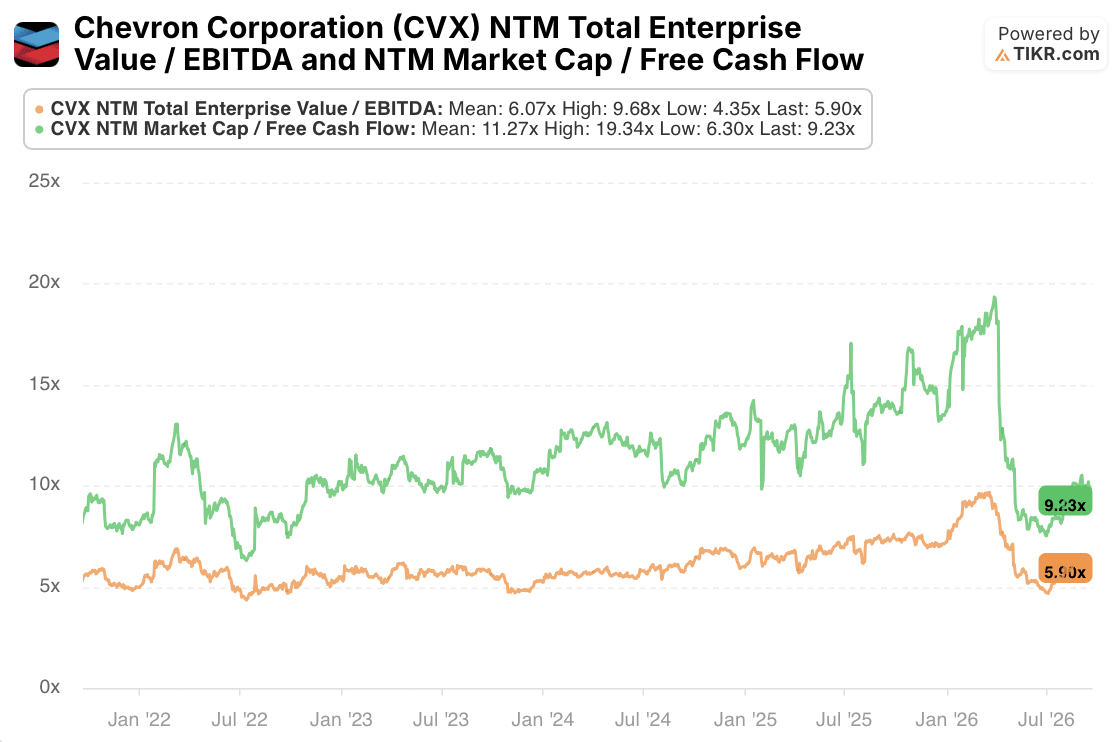
一只距离52周高点仅差两美元的股票,其交易价格通常不会低于自身的历史平均值。但雪佛龙却如此。远期分母可以部分解释这一现象,因为随着原油价格上涨,共识预期上调,这从技术角度压缩了2月份峰值以来的两个估值倍数。剩下的部分则表明,市场在为雪佛龙当前生产的桶数定价,而非为其正在花钱寻找的未来桶数定价。
这就是投资问题的核心所在。如果委内瑞拉产量以低于20美元的成本向每日60万桶迈进,并且2027年的计划通过钻井而非支票簿来替代储量,那么今天的估值倍数并未为这些前景支付任何溢价。如果原油价格恢复正常,而资本支出攀升至长期区间210亿美元的上限,那么推动此次估值重估的"收获"逻辑将变得薄弱,而那些稳定性条款也将受到考验——该国政府今年已经重新制定过一次规则。
有三项披露信息比任何宏观预测更能解决这个问题:2027年的资本预算以及勘探支出是否达到指引的增幅;回购速度,这是管理层是否仍将现金视为盈余的最清晰信号;以及委内瑞拉债务回收在2027年初完成,这将使占经营现金流1%至2%的份额转变为一项按权益法核算、但带有国家风险的增长性资产。
5.90倍的远期EV/EBITDA是否便宜,取决于原油接下来的走势。在TIKR上免费将该倍数与雪佛龙自身历史及共识预期进行对比测试 →
你应该投资雪佛龙公司吗?
唯一真正了解的方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的机构级财务数据。
调出CVX股票,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表,将雪佛龙公司与您关注的所有其他股票一起追踪。无需信用卡。只需您做出决策所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入哪些股票,以便跟随聪明资金。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 翻开的石头越多……发现的机会就越多。使用TIKR搜索超过10万只全球股票、全球顶级投资者持仓等更多信息。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!