

核心要点
- 沃尔玛将于11月19日公布第三季度业绩,此前该公司已将近29亿美元的关税退款用于超过11,000项降价。
- 首席执行官约翰·弗纳表示,沃尔玛正在"大力投资于价格,因为客户需要我们这样做",尽管美国同店销售额增速已放缓至六年低点。
- 塔吉特将其9.94亿美元的退款计入利润率,而沃尔玛则押注长期来看,更低的价格将赢得市场份额。
- 11月19日的报告需要显示沃尔玛美国同店销售额有所改善,且营业利润增长符合2%至4%的指引区间。
沃尔玛 (WMT) 将于11月19日开盘前公布第三季度业绩。管理层已预先提醒投资者不要对利润增长抱有过高期望。
这是有意为之。沃尔玛上季度获得了近29亿美元的关税退款,并将其大部分投入降价,为沃尔玛美国业务超过11,000项降价提供了资金。
塔吉特 (TGT) 对其获得的退款采取了不同的处理方式。它在第二季度计入了9.94亿美元的关税退款,营业利润因此几乎翻倍,达到26亿美元。
投资者起初并不喜欢沃尔玛的做法。其股价在8月20日下跌了约10%,创下自2022年5月以来最大的单日跌幅。但自8月下旬以来,股价已强劲反弹,因此11月的财报再次承载了市场的真实预期。
受退款粉饰的一季
沃尔玛截至7月31日的第二季度,表面上看表现强劲:
- 营收增长5.9%,达到1879亿美元,按固定汇率计算增长5.1%。
- 调整后每股收益为0.81美元,超过0.74美元的普遍预期。
- 营业利润跃升28.8%,达到93.8亿美元。
然而,退款在其中起到了很大作用。它们为17.4%的调整后营业利润增长贡献了750个基点的净增长。剔除退款影响,内生增长仍处于7%至10%指引区间的高端。
这使得季度利润线显得波动很大……
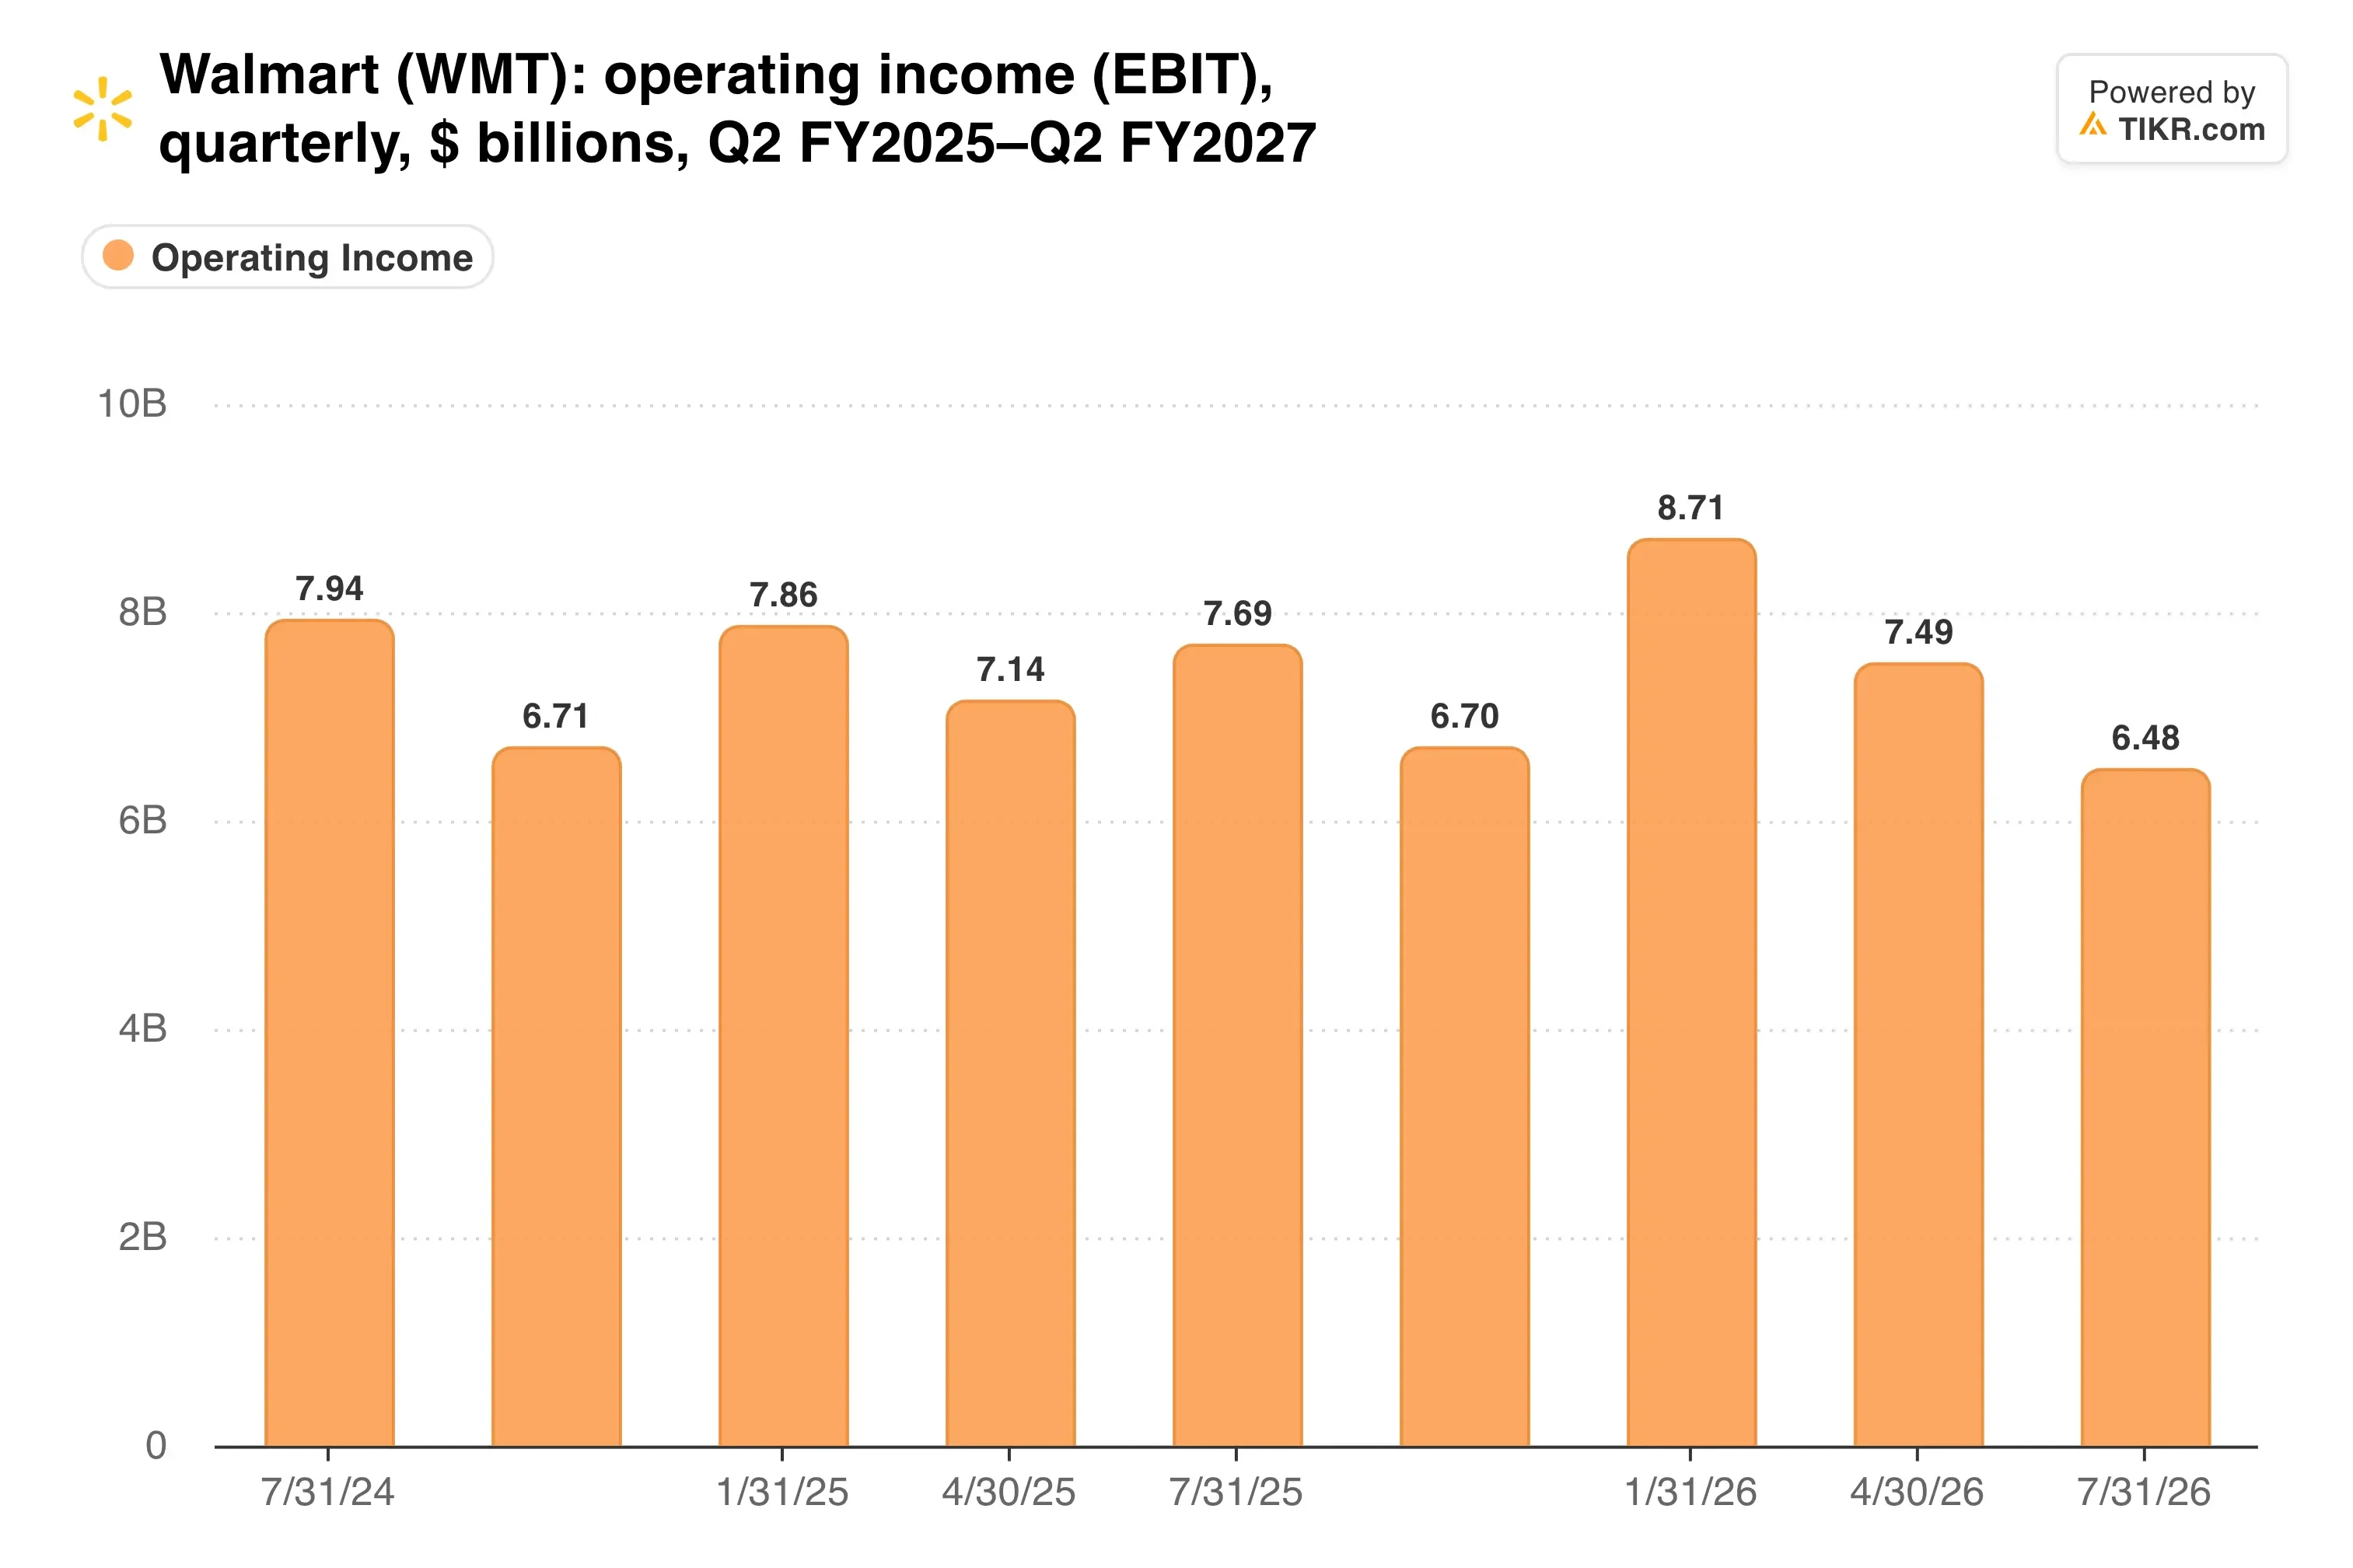
第三季度将失去这一提振。沃尔玛给出的调整后每股收益指引为0.62至0.64美元,与去年同期0.62美元的收益大致持平。
将意外之财用于争夺份额
首席执行官约翰·弗纳将降价描述为一场长期博弈。在8月的财报电话会议上,他表示沃尔玛正在"大力投资于价格,因为客户需要我们这样做。"
客流量数据说明了原因。沃尔玛美国同店销售额增长2.6%,为六年来最慢增速,交易量增长1.5%。仅药品定价规则就从该数据中削减了125个基点。
与此同时,塔吉特的同店销售额增长了3.8%,客流量增长了3.6%。其毛利率达到33.7%,其中退款贡献了3.7个百分点。
那么,谁的利润率实际上保持得更好?
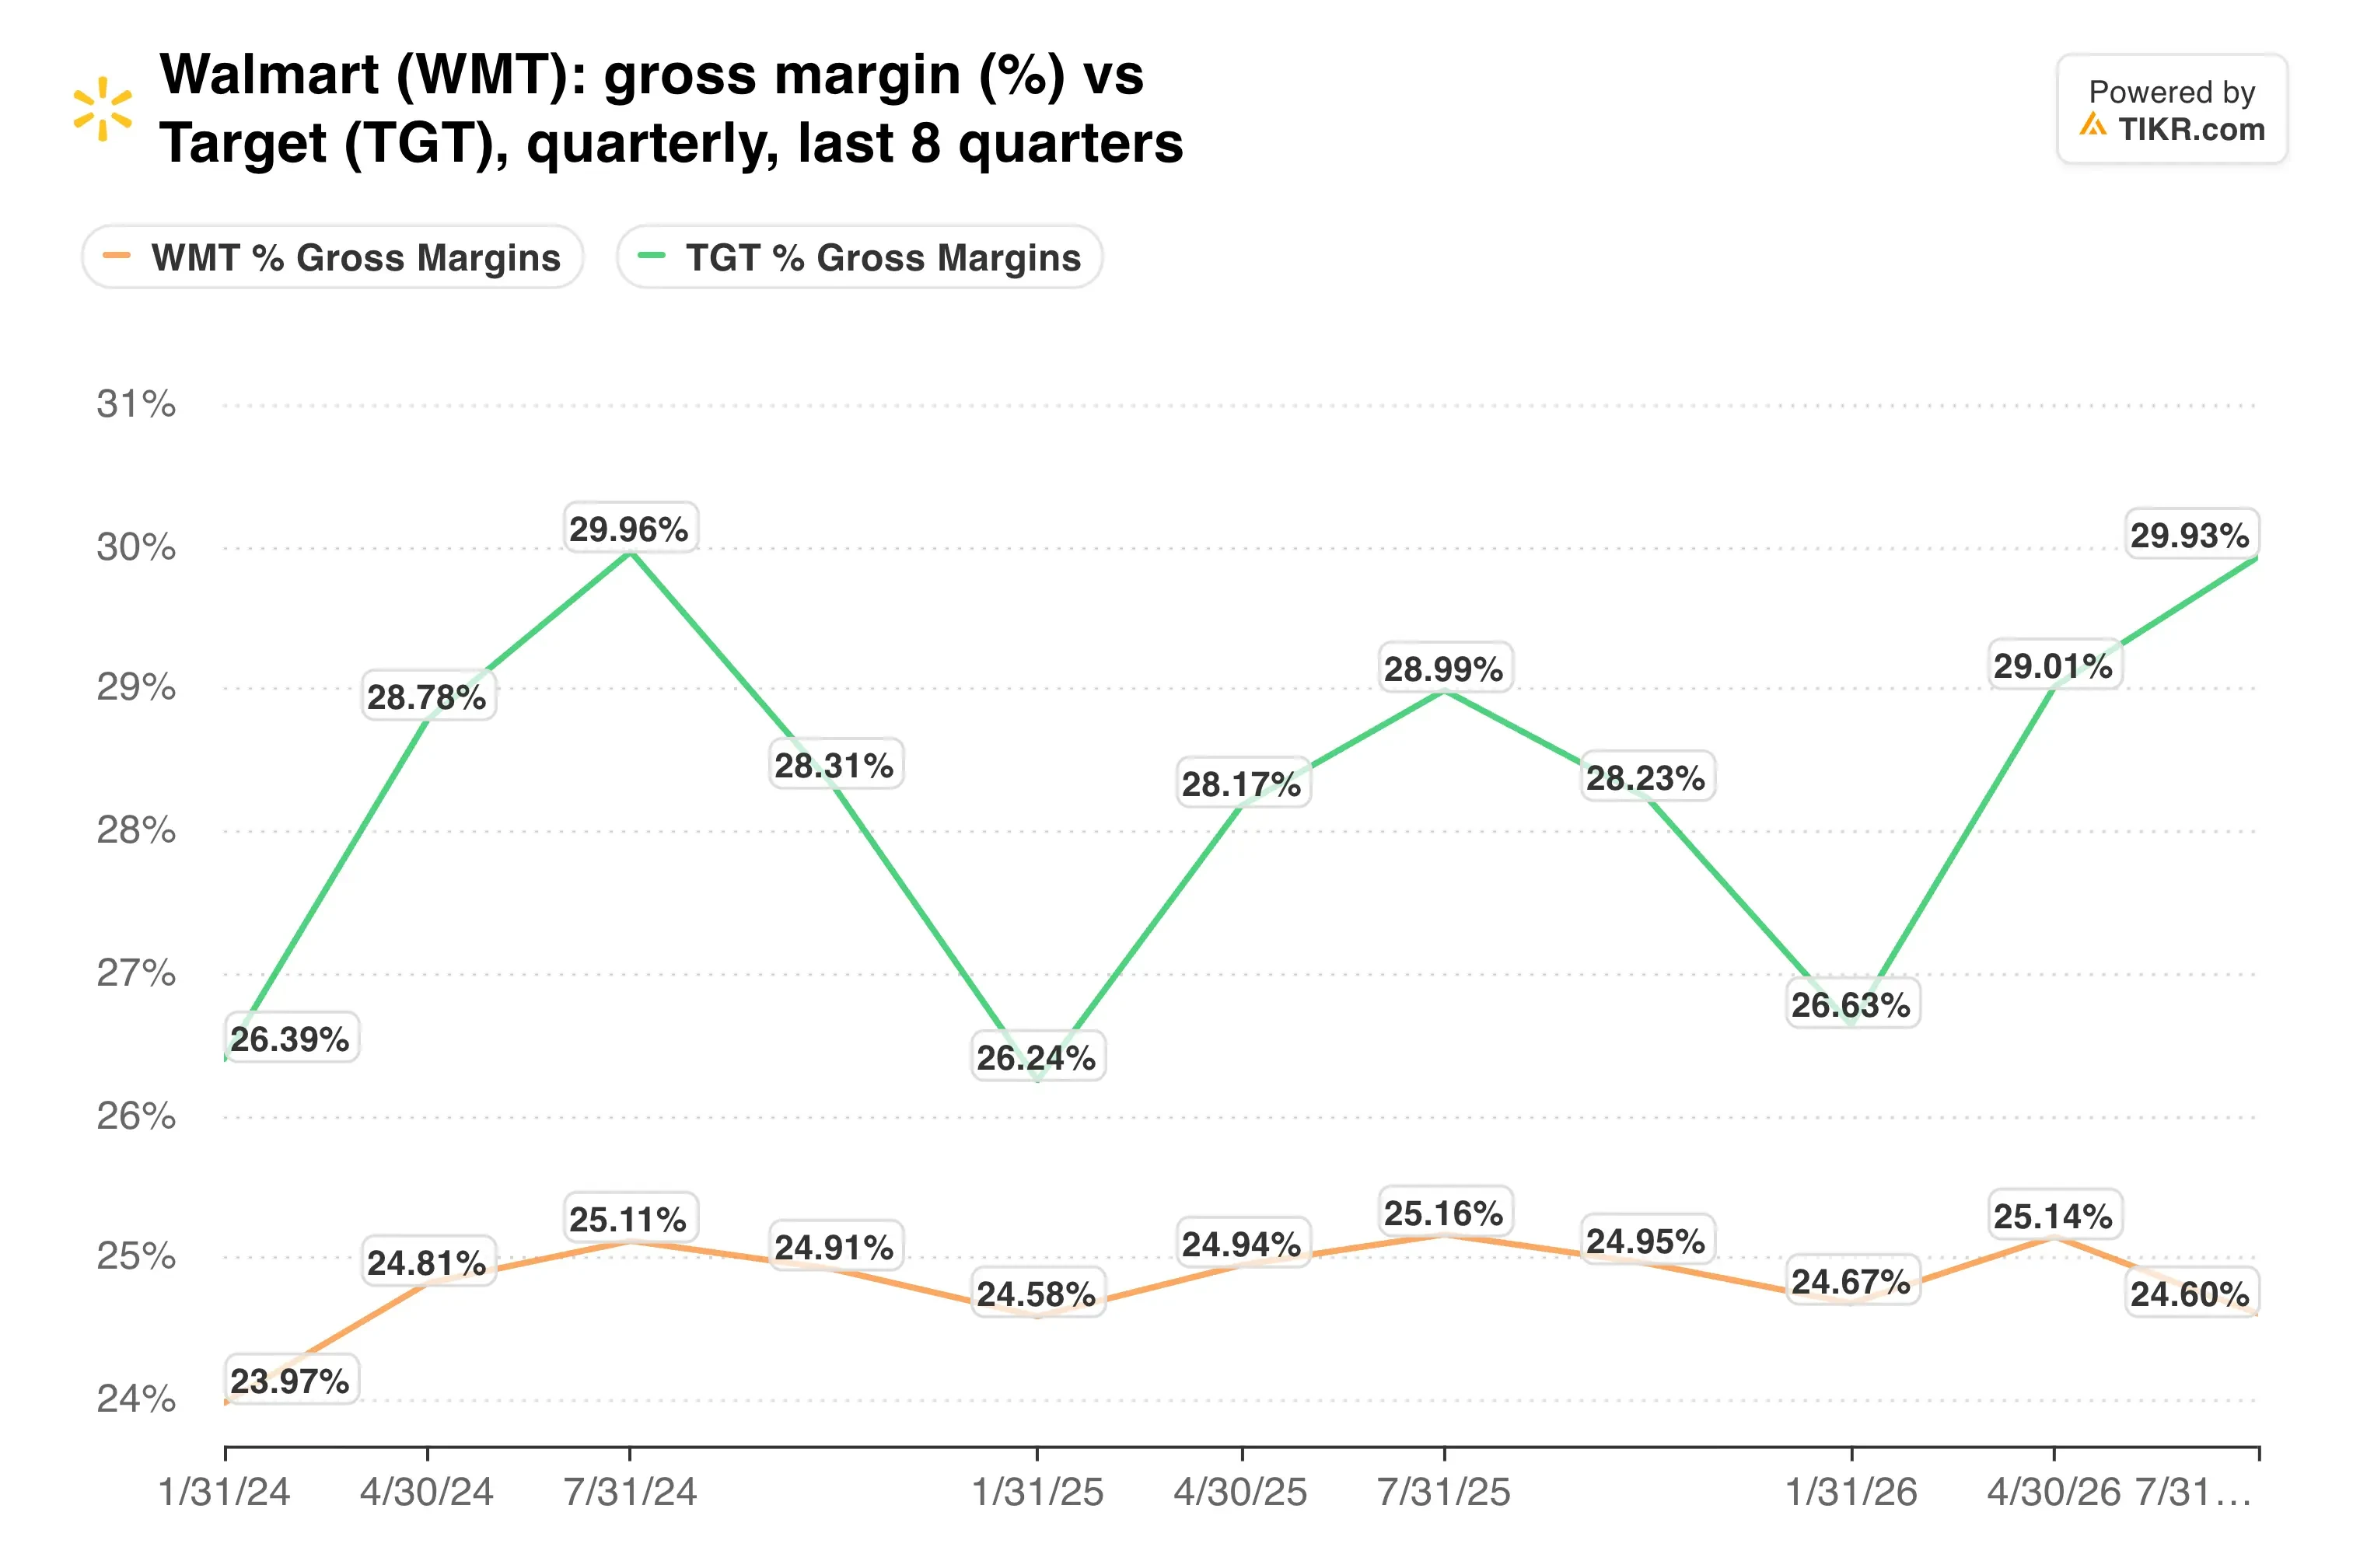
沃尔玛拥有塔吉特在这个规模上所缺乏的缓冲垫。全球广告业务增长了38%,会员费收入增长了17%,因此,在货架价格下降的同时,更高利润率的收入持续增长。
TIKR追踪了44位分析师对沃尔玛的看法。有多少人给出"买入"评级?
在一个地方查看沃尔玛的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看沃尔玛的分析师评级
需要加速的溢价
这种业务组合是投资者愿意为沃尔玛支付溢价的原因。该股的市盈率约为整体市场的两倍,这一水平假设利润增长将持续超越销售增长。
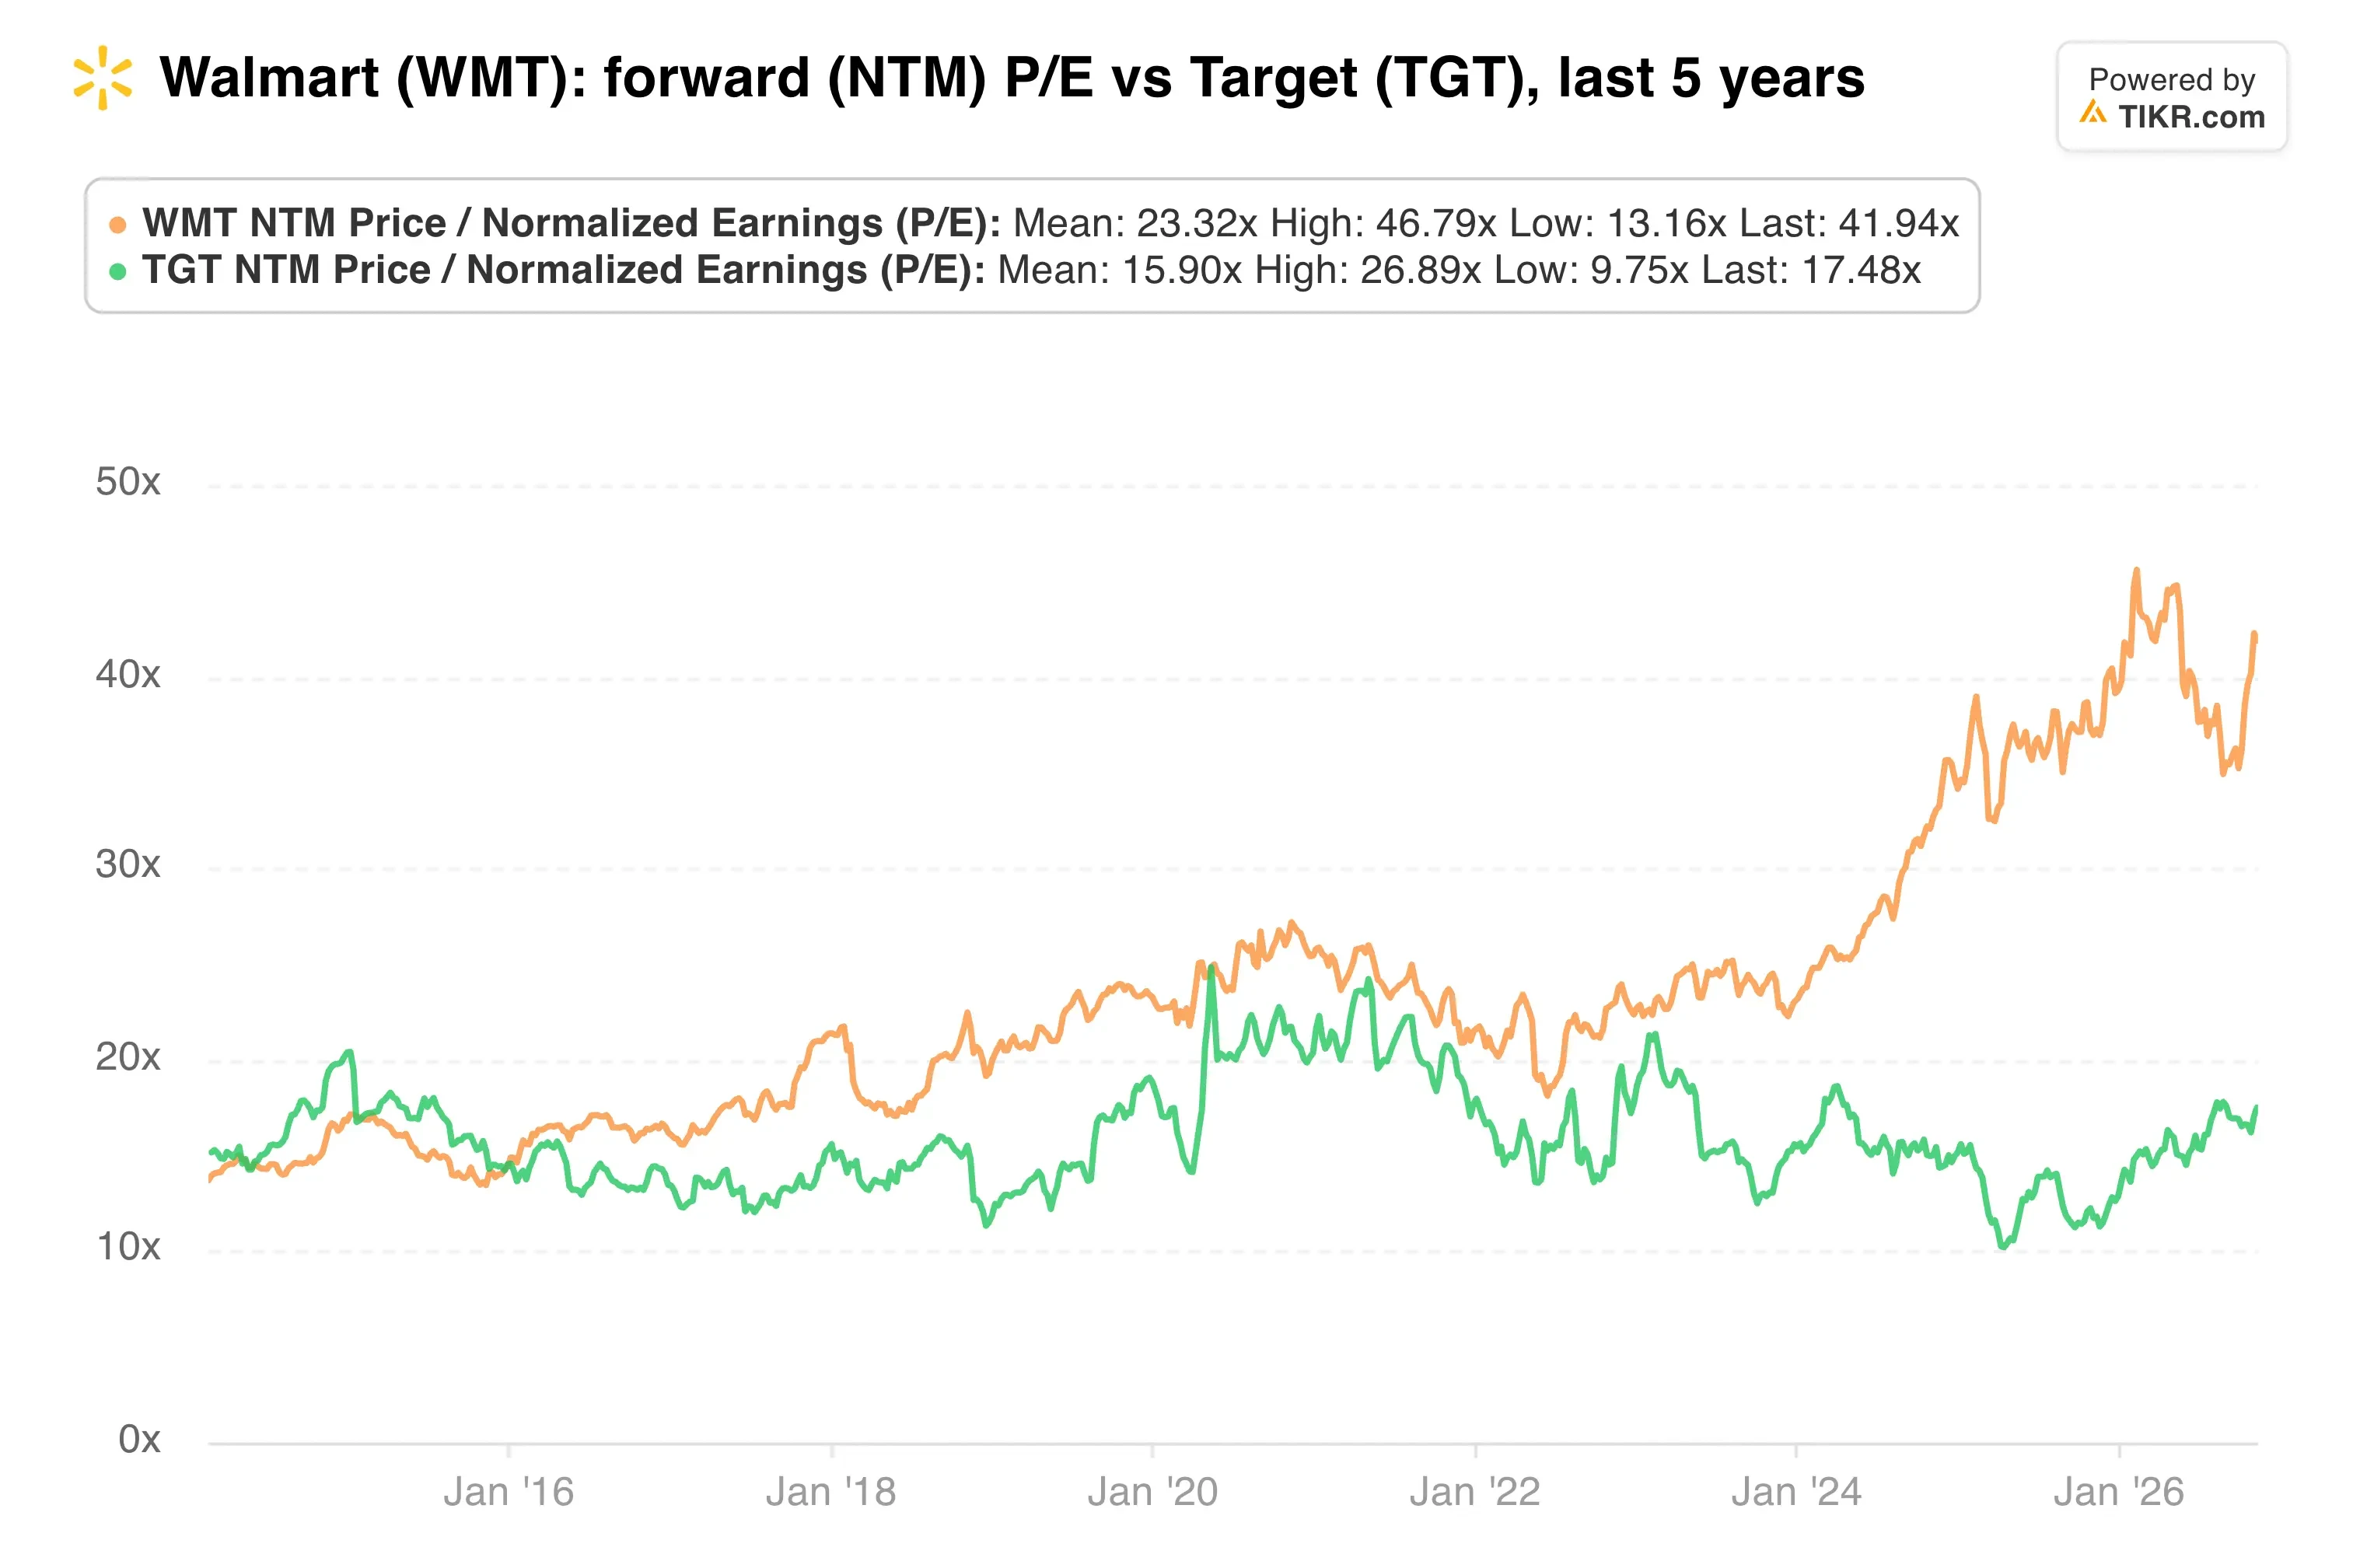
然而,近期的指引较为温和。第三季度销售额按固定汇率计算预计仅增长3%至3.75%,因为Flipkart的"Big Billion Days"活动的时间安排将削减超过100个基点。燃料也带来压力,因为管理层预计本财年将产生超过20亿美元的额外燃料成本。
全年指引仍为销售额增长4%至5%,调整后每股收益为2.80至2.87美元。在降价的同时实现这一区间,将证明其商业模式是有效的。
我的看法是:将退款用于降价是正确的长期决策,因为市场份额比一次性的意外之财更持久。然而,股价已经反映了大部分这种回报。在目前这个水平上增持,我需要看到客流量改善的证据。
11月19日的报告就是证据出现的地方。首先关注沃尔玛美国同店销售额,因为管理层预计降价将提振该数据。然后检查营业利润增长是否符合2%至4%的指引。
那么沃尔玛股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到沃尔玛可能的价值。可以从华尔街的共识预测开始,或者调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!



