


核心要点
- 埃克森美孚与委内瑞拉及PDVSA签署了一份不具约束力的谅解备忘录,以勘探上游项目,这距离委内瑞拉没收其资产已近二十年。
- 第三季度调整后炼油业务收益跃升至91亿美元,因此埃克森美孚的炼油厂收益超过了其油田。
- 埃克森美孚2027年200亿美元的股票回购计划依赖于与中东和俄罗斯供应中断相关的炼油业繁荣,但这种繁荣可能会消退。
- 预计在1月下旬或2月初发布的第四季度财报将显示炼油业的意外之财有多少能持续下去。
埃克森美孚 (XOM) 周一与委内瑞拉政府及PDVSA签署了一份不具约束力的谅解备忘录,以勘探上游机会。这是自近二十年前委内瑞拉在乌戈·查韦斯领导下没收其资产以来,埃克森美孚重返该国的第一步。
雪佛龙 (CVX) 已经先行一步。其第三季度业绩因一项会计变更而包含了一个月的委内瑞拉产量,调整后收益达到104亿美元。
这个时机很合理。埃克森美孚刚刚公布了一个季度业绩,其炼油厂收益超过了油田,而这些现金支撑着其2027年200亿美元的股票回购计划。
那么,委内瑞拉是一个真正的增长选择,还是主要是做给华盛顿看的一个姿态?
一份附带条件的备忘录
该协议目前并未对埃克森美孚做出任何承诺。未来仍需要达成最终的合资企业或产量分成合同,并且埃克森美孚尚未公布其正在研究的油田。
相反,该公司明确列出了其条件。任何未来的投资都需要稳定的政策、清晰的法规、强有力的投资保护和有竞争力的回报。
对于一个曾经没收过埃克森美孚资产的国家来说,这是一个很高的门槛。尽管如此,这笔交易还是为特朗普总统带来了一场胜利,因为他一直推动美国公司引领委内瑞拉的石油复兴。
埃克森美孚有资本保持耐心。第三季度收益较上年同期增长了一倍多……
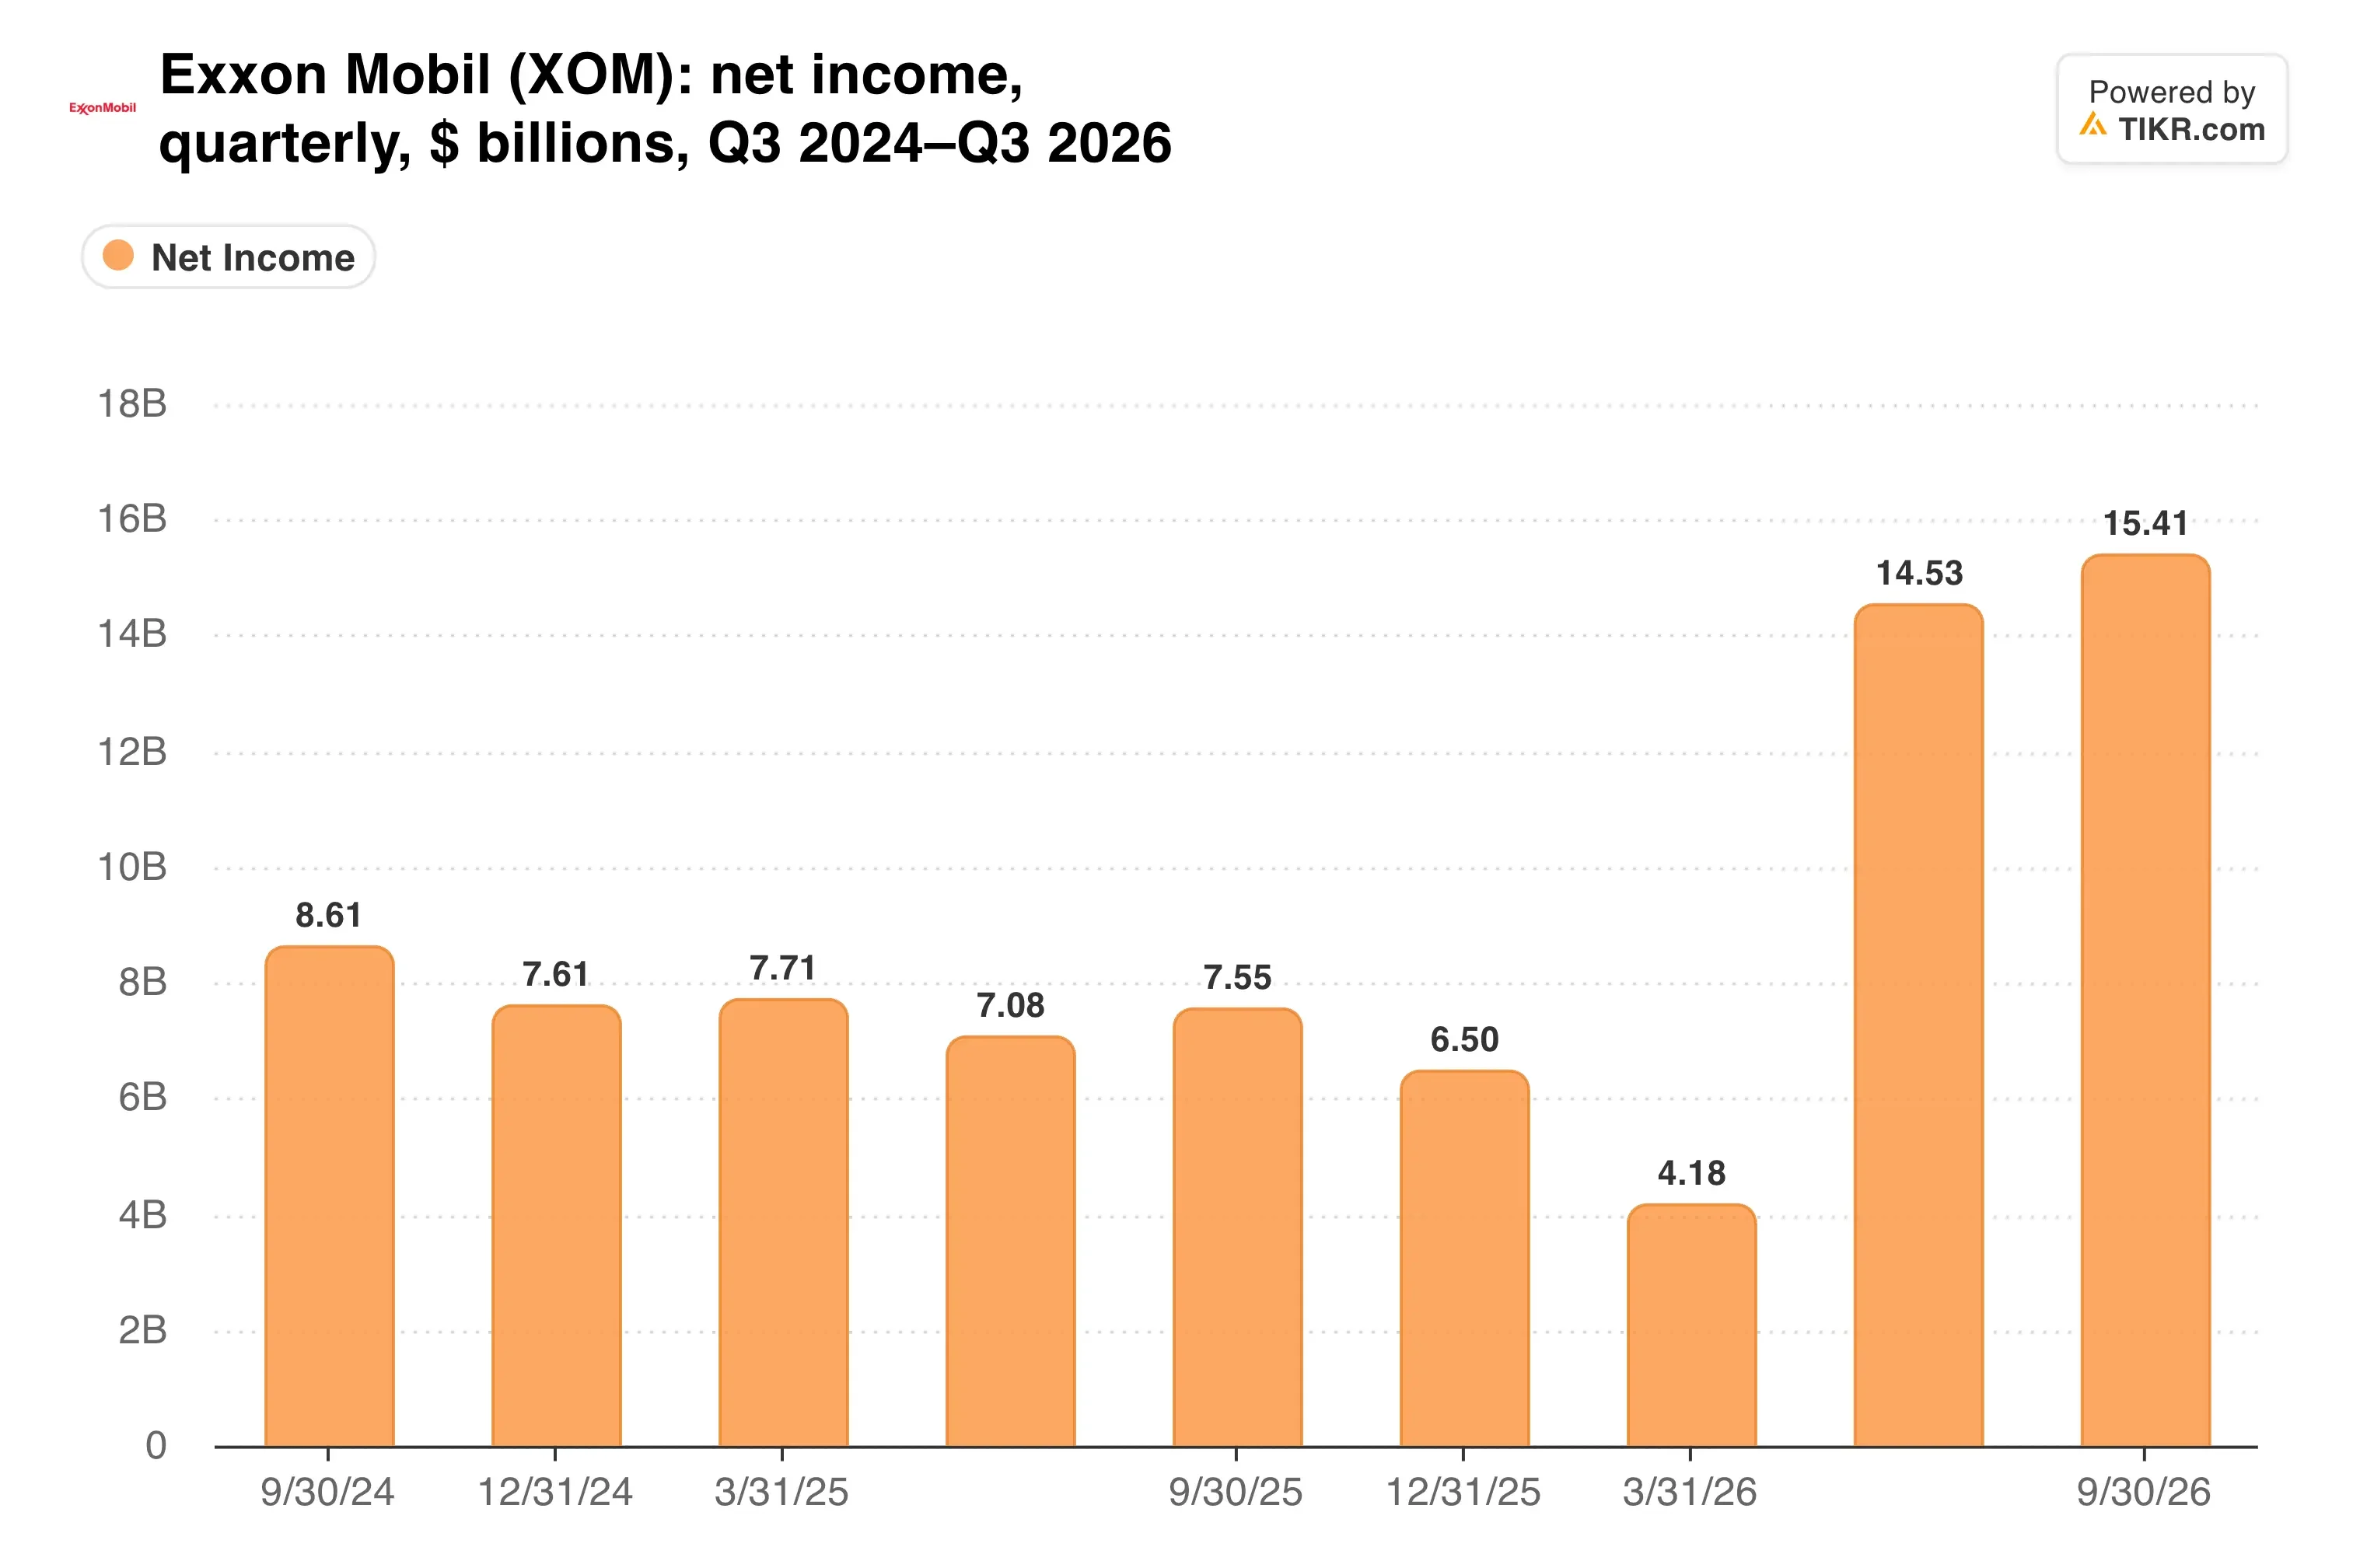
报告收益达到154亿美元,合每股3.72美元,而去年同期为75亿美元。营收增长32.7%,达到1132亿美元。
炼油业务贡献了主要力量
调整后能源产品收益从第二季度的41亿美元跃升至91亿美元。与此同时,上游收益下降20%至73亿美元,原因是原油价格回落以及圭亚那权益效应加速。
达伦·伍兹在CNBC上阐述了这一转变。这位首席执行官表示:“坦率地说,柴油是关键的压力点,因为它对经济增长至关重要。”
对俄罗斯和中东炼油厂的袭击收紧了燃料供应,而埃克森美孚的墨西哥湾沿岸工厂以100%的利用率运行。那么,这与它最接近的竞争对手相比如何呢?
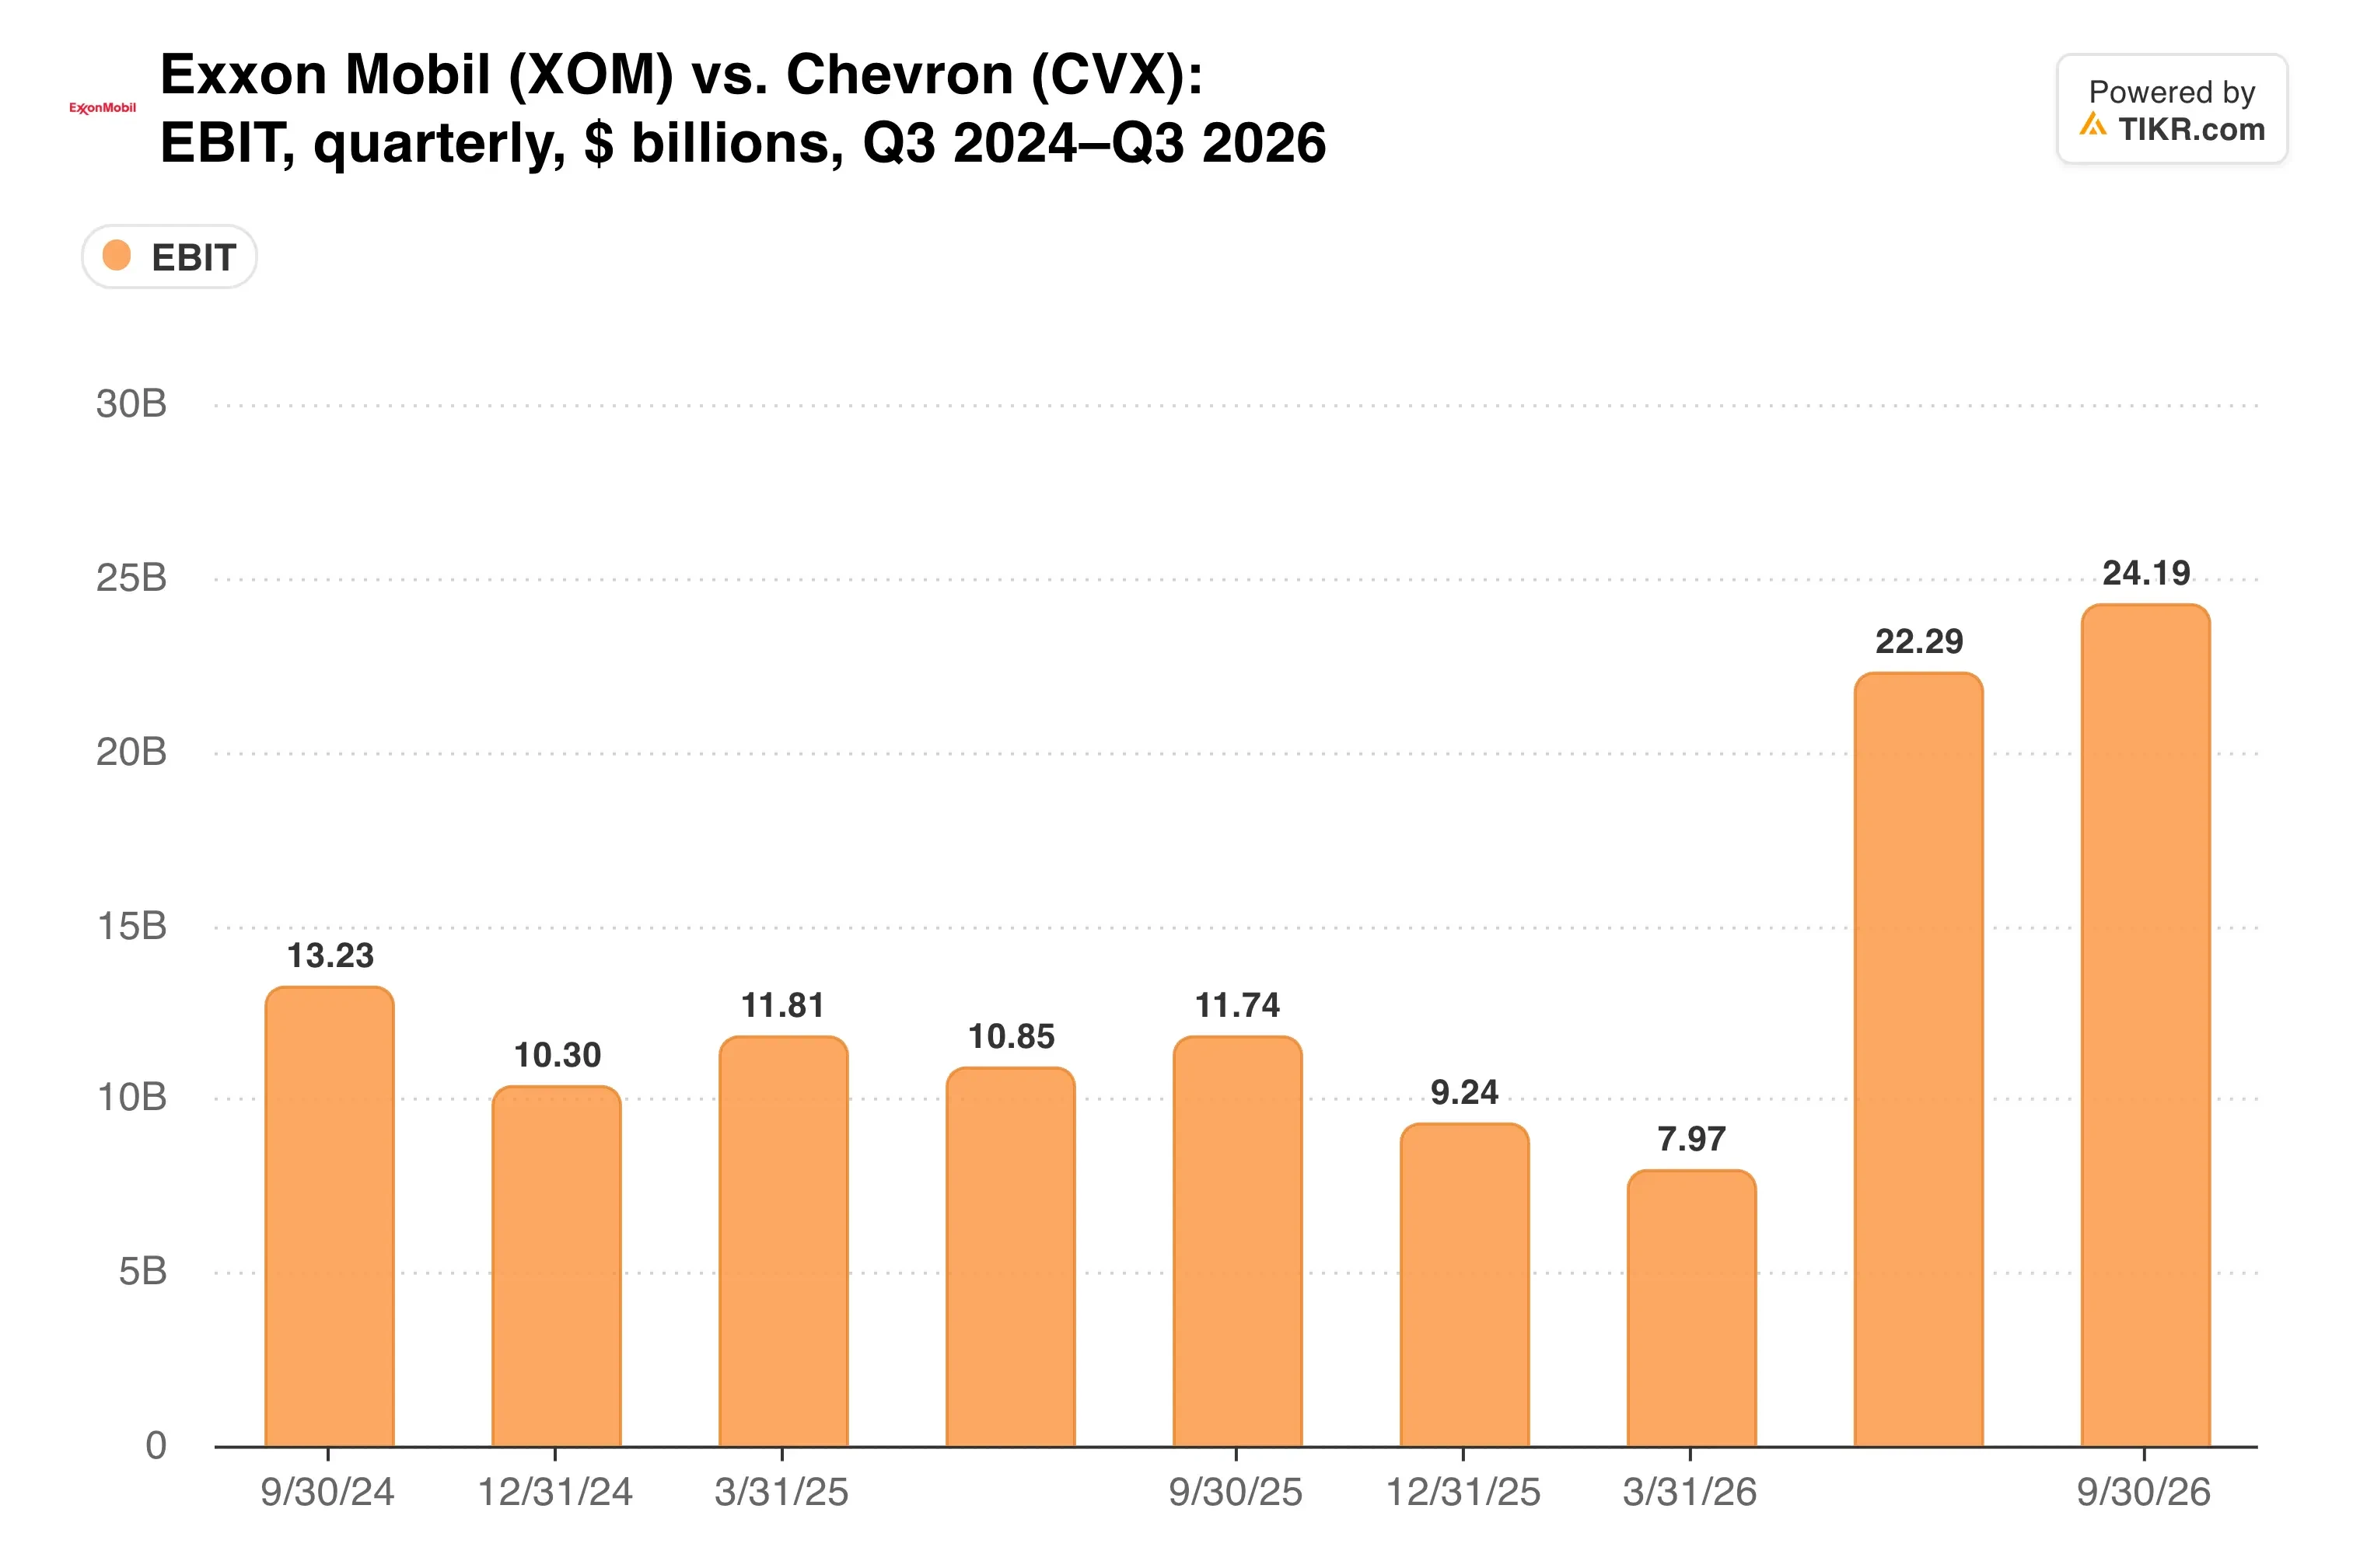
雪佛龙的下游收益从一年前的11亿美元增至49亿美元。然而,埃克森美孚报告的72亿美元炼油利润大约高出45%。
两家巨头都受益于同样的柴油供应紧张,但埃克森美孚长达十年的炼油厂升级使其拥有更多可供销售的桶数。
TIKR追踪了25位分析师对埃克森美孚的看法。有多少人给出“买入”评级?
在一个地方查看埃克森美孚的买入、持有和卖出评级的完整细分,以及华尔街的营收和收益预估。超过50万投资者使用TIKR来研究像这样的股票。查看埃克森美孚的分析师评级
股票回购依赖于柴油
现金流是繁荣最明显的体现。经营现金流达到257亿美元,自由现金流达到191亿美元。
埃克森美孚在当季回报了94亿美元,其中包括51亿美元的股票回购。该公司还将股息提高了3.9%至1.07美元,并且今年已将净债务削减了近110亿美元。
这使得2027年的计划至少在目前看起来资金充足……
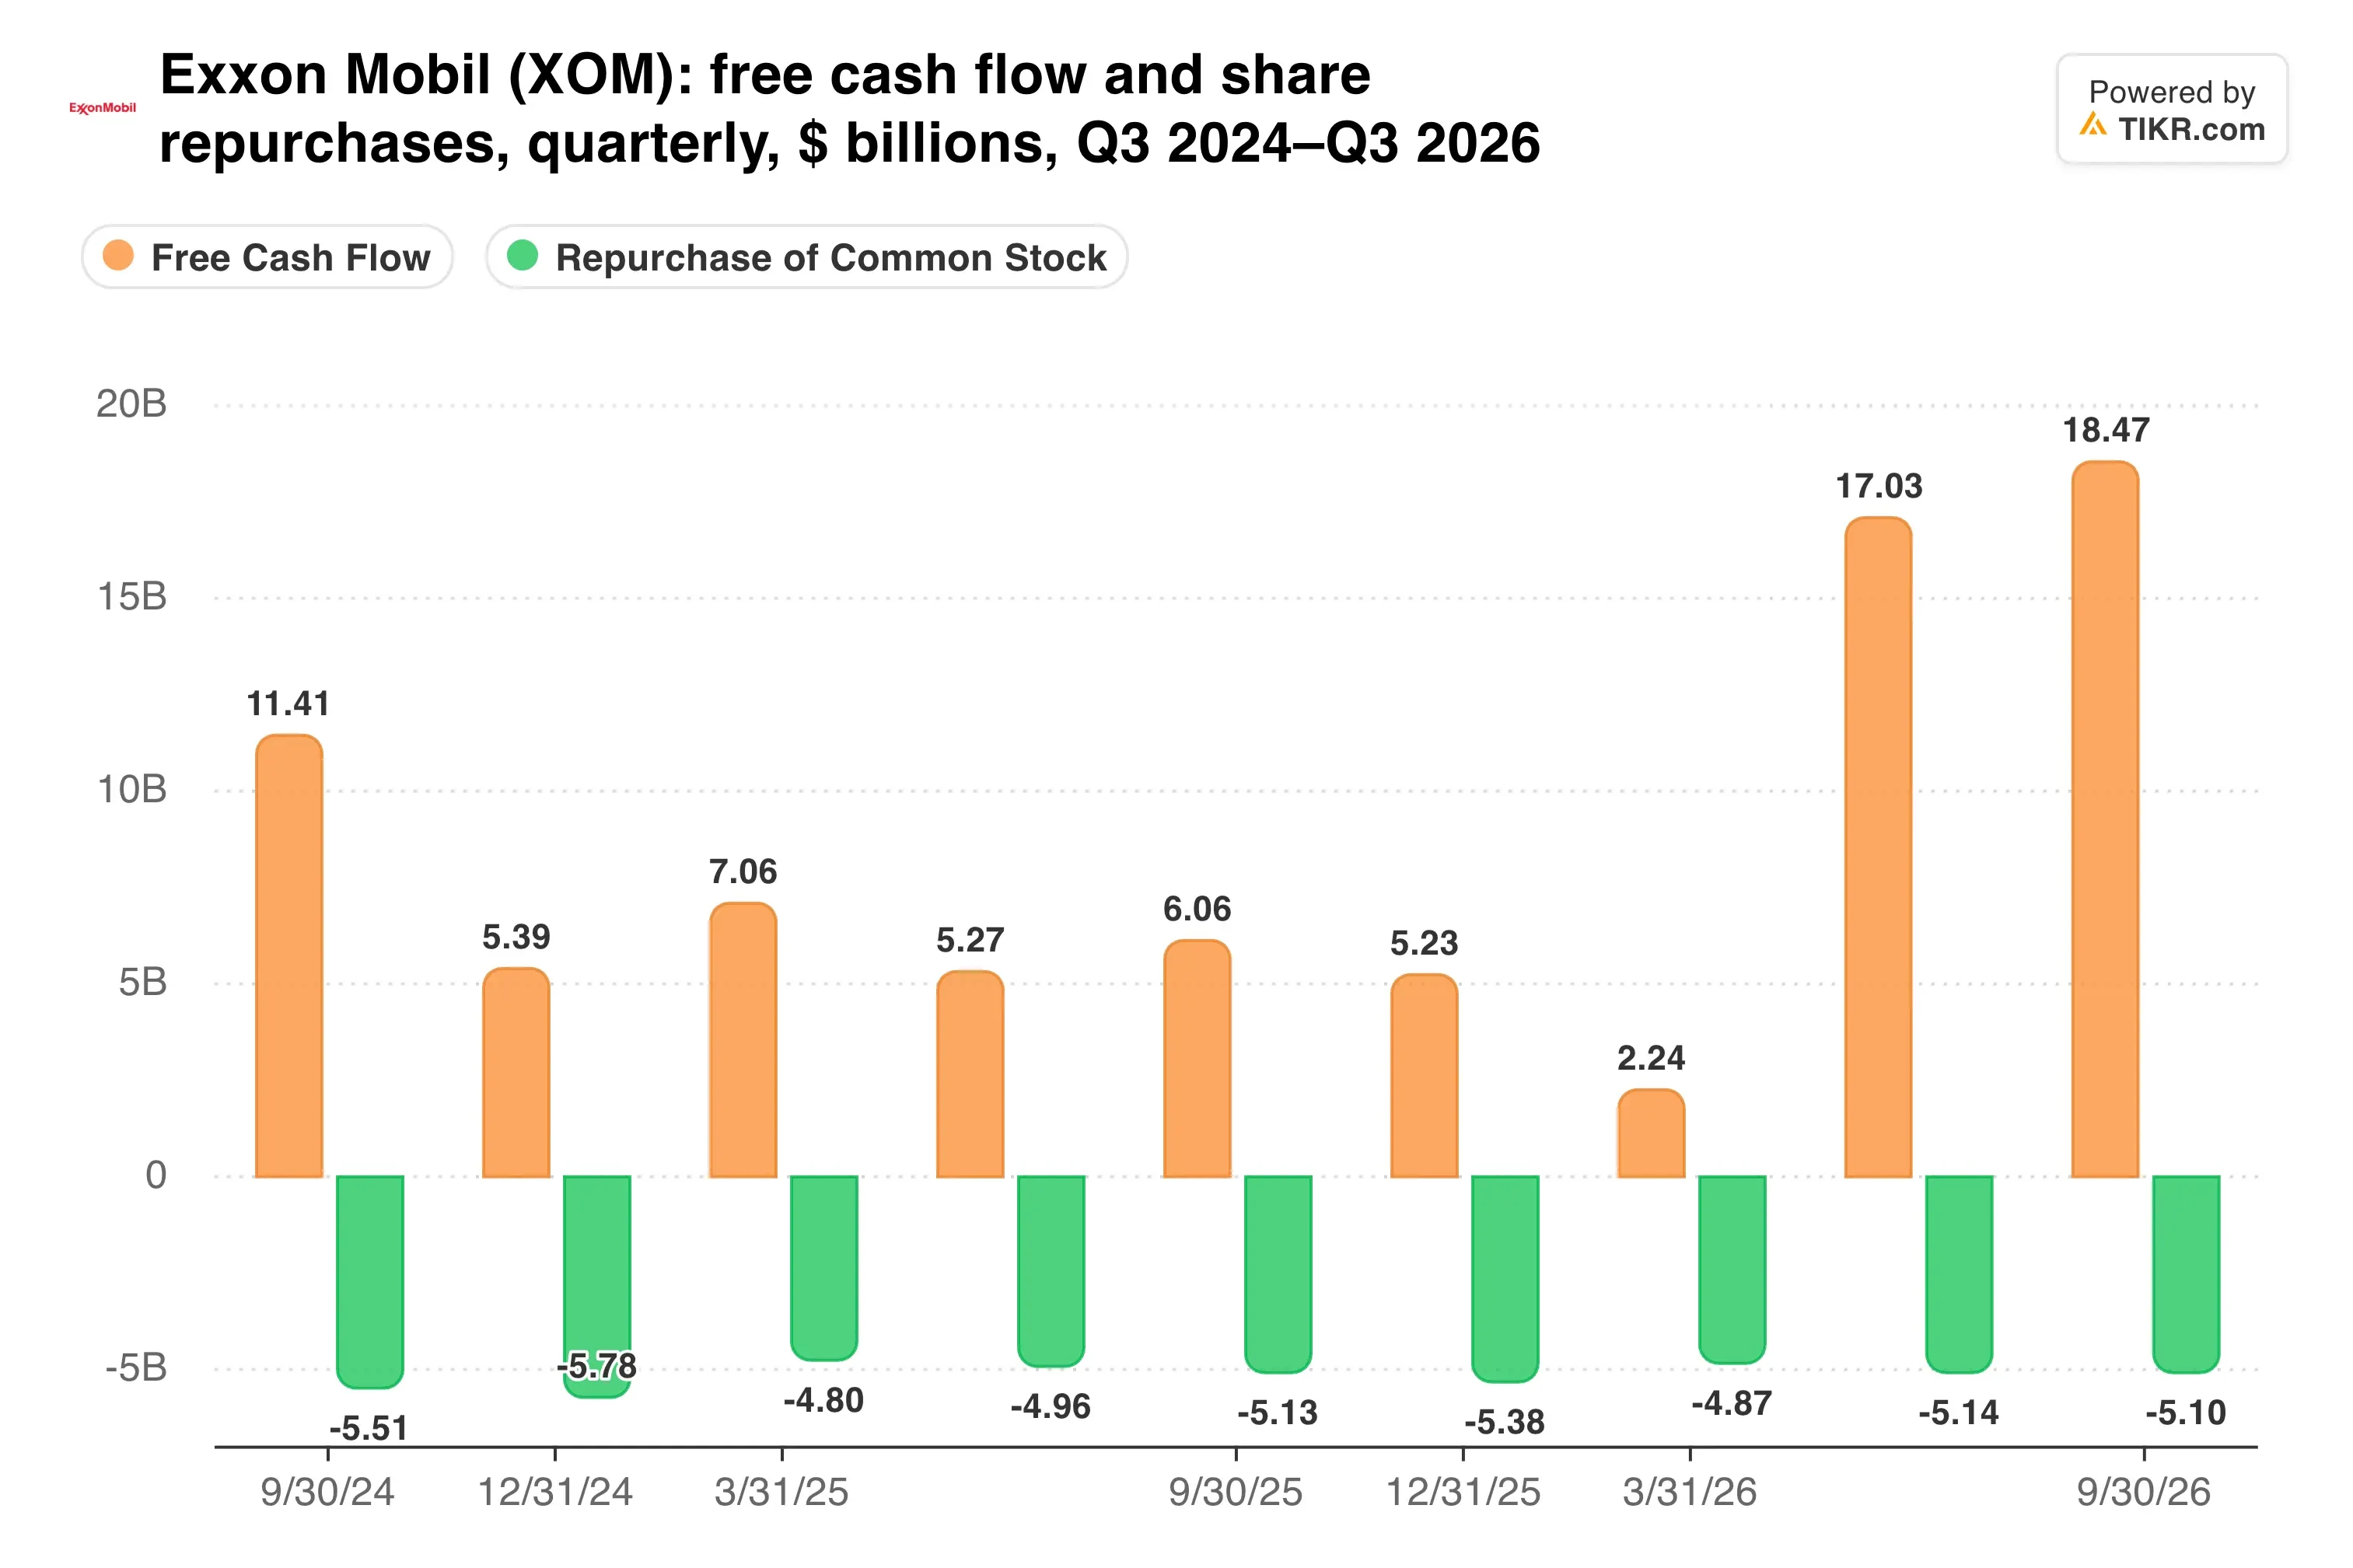
伍兹认为这些收益是结构性的,并指出自2019年以来已节省了169亿美元的成本。然而,200亿美元的股票回购计划是以合理的市场条件为前提的,中东局势的缓和可能会迅速挤压柴油利润率。
我的看法:埃克森美孚在炼油业务上的押注正在获得回报,伍兹因长达十年的升级而值得称赞。尽管如此,本季度的业绩美化了业务。委内瑞拉目前看起来像是一个廉价的期权,但在合同签署之前,我不会计入任何产量。
预计在1月下旬或2月初发布的第四季度财报是下一个考验。它将显示随着燃料市场降温,炼油业的意外之财有多少能持续下去。
那么埃克森美孚股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到埃克森美孚可能的价值。从华尔街的共识预估开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非旨在提供TIKR或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预估来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!



