核心要点
- 在9月中旬的AI股普跌中,GE Vernova的股价也随之下滑,但华尔街给出的目标价在今年每个季度都在攀升,导致其9月18日的收盘价较分析师平均目标价低约32%,这是过去15个月数据中最大的差距。
- 过去两个季度的净利润剧烈波动,主要源于一次性项目,而非运营因素。2026年第一季度的47.5亿美元净利润中,包含了与收购Prolec GE相关的45亿美元税前收益;而衡量核心盈利能力的更稳定指标EBITDA,则持续攀升至2026年第二季度的12.5亿美元。
- GEV的远期市盈率已压缩至约44.7倍,接近其12个月低点,远低于56.3倍的平均水平,尽管同期股价上涨了约78%。是盈利预期在追赶股价,而非相反。
- 管理层表示,目前合同中的116吉瓦燃气轮机产能中,仅有约20%来自数据中心,这为GE Vernova核心的电力业务提供了缓冲,使其免受AI投资者突然担忧的超大规模企业支出放缓的影响。
亲眼看看GE Vernova不断上升的华尔街目标价与其下跌的股价之间的对比。在TIKR上免费追踪GEV的目标价历史 →
GE Vernova股票被卷入了一场它本不完全属于的AI抛售潮
9月14日,在行业领袖警告快速模型开发的风险后,全球AI相关股票下跌。GE Vernova当天跌幅约7.4%,与芯片制造商和纯粹的AI基础设施公司一同被归为一类,而纳斯达克100指数则跌至六周低点。两天后,一份关于对冲基金持仓的Hazeltree报告将GEV与CoreWeave、Nebius和Super Micro Computer一同归入“AI主题”做空篮子,这是其连续第十个月位列北美大型股中被做空最多的股票之一。Hazeltree的解读很直接:“在报告基本面没有恶化的情况下,抛售似乎反映了资金面的问题,而非对标的业务实力的看法。”
这种说法值得对照GE Vernova实际销售的产品来检验。在其2026年第二季度财报电话会议上,管理层表示,数据中心仅占目前合同中116吉瓦燃气轮机产能的约20%,这些产能分布在26个国家的约100个客户中。另外80%是传统的公用事业和工业需求,与超大规模企业的资本支出预算无关。GEV在空头篮子中看起来像一只AI股票。但其订单簿显示,它更接近于一家拥有AI助推器的多元化电力基础设施公司。
GE Vernova的净利润头条夸大了真实情况
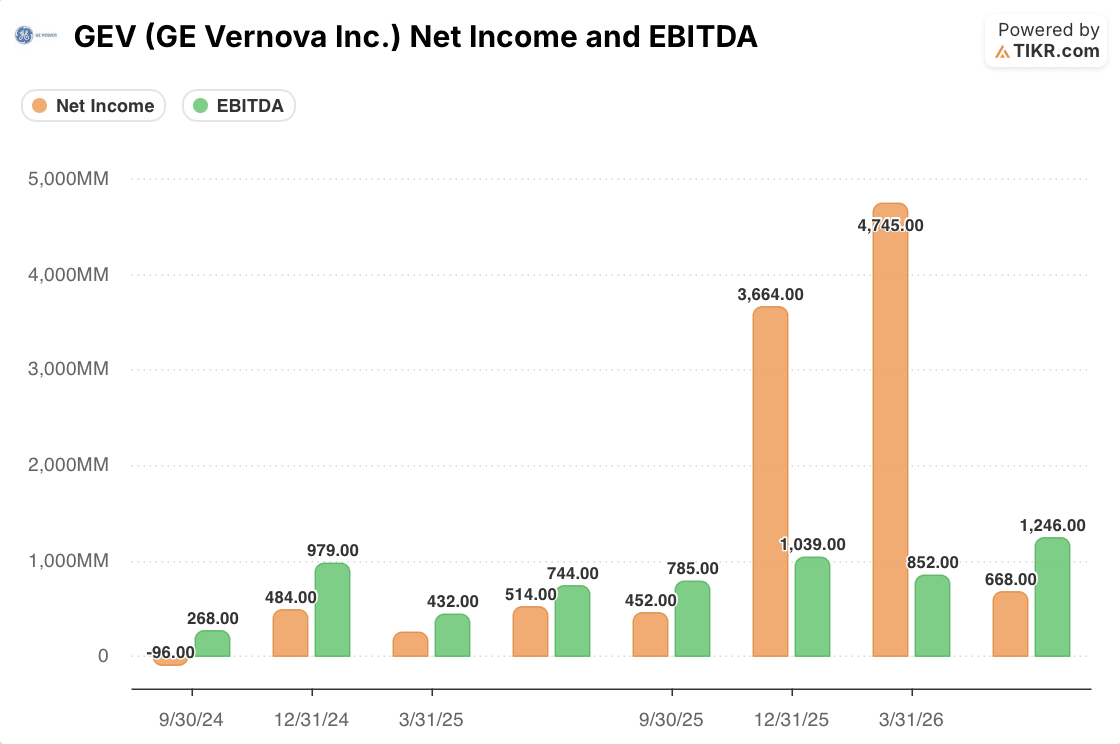
过去两个季度使得GEV的标题利润数字难以直接采信。净利润在2025年第四季度跃升至36.6亿美元,在2026年第一季度跃升至47.5亿美元,这两个数字都与同期10.4亿美元和8.52亿美元的EBITDA极不相称。管理层直接披露了第一季度飙升的原因:与2月完成的Prolec GE变压器收购相关的45亿美元税前并购收益。在所审查的材料中,没有关于2025年第四季度飙升的可比披露,但相同的模式——净利润远超EBITDA——在两个季度都出现了,这足以将GEV的过往净利润数据视为噪音而非代表性指标。
到2026年第二季度,情况恢复正常:净利润为6.68亿美元,EBITDA为12.5亿美元,这种关系看起来才又像一家工业设备公司。该EBITDA数字较一年前的7.44亿美元大幅增长,增幅约三分之二,而部门利润率在7月的电话会议上也显著扩大:电力业务EBITDA利润率达到18.8%,上升了320个基点;电气化业务达到18.4%,上升了700个基点。同期净利润同比增长了30%,这可能反映了Prolec整合过程中更高的折旧、利息和税费。运营趋势是真实且改善的。只是这不是股价下跌前两个季度的净利润头条所显示的情况。
调出GE Vernova的部门EBITDA利润率与其同期的净利润进行对比。在TIKR上免费查看GEV的利润表 →
GE Vernova的估值和华尔街目标价所传达的、而股价未传达的信息
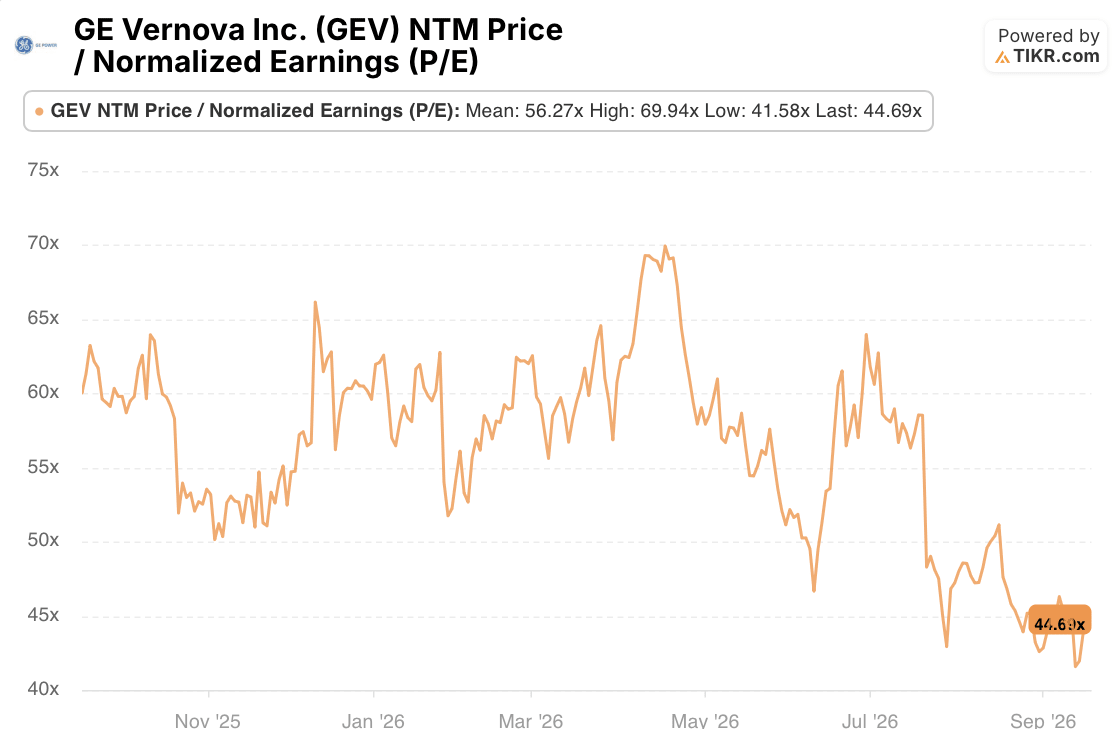
如果9月的抛售反映了对GEV盈利能力的真正怀疑,那么投资者为这些盈利支付的估值倍数应该上升,而不是下降。但事实恰恰相反。GEV的NTM(未来十二个月)市盈率目前约为44.7倍,接近12个月低点,远低于其56.3倍的平均水平,此前在春季曾接近70倍。在同一年的时间里,股价从$529上涨了约78%至$940。估值倍数下降而股价上涨只意味着一件事:共识远期盈利预期的增长速度超过了股价本身。
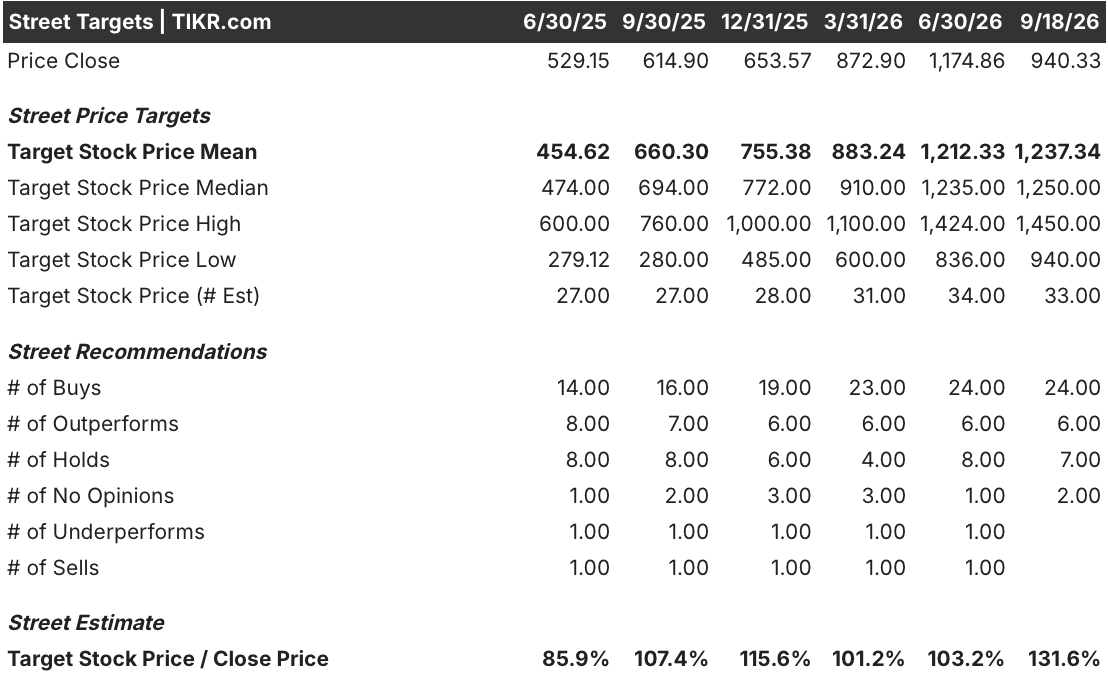
华尔街目标价也讲述了类似但更详细的故事。自2025年中期以来,平均目标价每个季度都在上升,从$454.62升至9月18日的$1,237.34,尽管股价本身从6月30日的峰值$1,174.86下跌。在此期间,给出“买入”评级的分析师从14位增加到24位,截至9月18日,在覆盖的33位分析师中,GEV没有“卖出”或“逊于大盘”评级,而就在6月还各有一位。截至9月18日,平均目标价与实际收盘价之间的差距为131.6%,是过去15个月中最大的。
这并不意味着GEV在绝对意义上便宜。44.7倍的远期市盈率对于一家工业设备制造商来说仍然偏高,看涨的理由依赖于尚未完全兑现的执行风险:电气化业务数据中心的订单运行率预计在下半年将放缓(此前上半年几乎翻倍),陆上风电订单因关税和许可不确定性而保持疲软,而管理层在9月的评论中预计“2027年初”达到的2000亿美元积压订单里程碑,仍然取决于槽位预留协议能否按时转化为确定订单。
对GE Vernova的真正考验不在9月,而在1月的财报电话会议
此处的证据表明,9月的下跌是市场情绪驱动的对“AI股票”作为一个类别的重新定价,而非对GE Vernova自身数据的重新评估。EBITDA和部门利润率持续扩大,Prolec的收益扭曲了净利润但未触及运营指标,华尔街目标价在股价下跌的同一时期也在上升而非下降。这与那些基本面确实因AI资本支出担忧而出现裂痕的公司情况有显著不同。
未解决的风险在于时机,而非方向。管理层已承诺在1月的财报电话会议上公布其2026年设备利润率在积压订单中的变化以及2027年的初步指引,这是检验积压订单转化速度能否维持的最清晰测试。投资者还应关注2026年第四季度的净利润是否会重复2025年第四季度出现的、与EBITDA脱节的异常模式。如果出现,那次电话会议的标题利润数字也需要像这次一样保持同样的审慎态度。
亲自判断GE Vernova的积压订单转化能否达到管理层2027年初的目标。在TIKR上免费查看GEV的最新指引 →
你应该投资GE Vernova Inc.吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的机构级财务数据。
调出GEV股票,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表,追踪GE Vernova Inc.以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入的股票,以便跟随聪明钱。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 翻开的石头越多…您发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等更多信息。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!