赛默飞世尔股票的关键统计数据
- 52 周区间: 385 美元至 644 美元
- 当前价格: 473 美元
- 市场平均目标价: 603 美元
- 最高目标价:750 美元
- 分析师共识: 18 位买入,5 位跑赢大盘,4 位持有
- TIKR 目标模型(2030 年 12 月):725 美元
赛默飞世尔股票第一季度业绩超出预期,并上调了业绩指引,但今年以来仍下跌 11

赛默飞世尔科技公司(TMO)2026年第一季度实现营收110.1亿美元,超过了市场预期的108.5亿美元,同时将全年调整后每股收益指引从之前的24.22美元至24.80美元上调至24.64美元至25.12美元。
调整后每股收益为 5.44 美元,比一致预期的 5.24 美元高出 0.20 美元。
公司最大的业务部门--实验室产品和生物制药服务增长了约 7%,达到约 60.4 亿美元,其中临床研究业务连续两个季度实现强劲的收入和授权增长。
生物生产业务实现了首席执行官马克-卡斯帕(Marc Casper)所说的 "惊人的一季",有机增长超过了大多数同行的报告。
卡斯帕在2026 年第一季度的财报电话会议 上,对该公司股票的走势与标题不同的原因进行了最犀利的描述:"我所知道的是,我们的团队正全神贯注地利用所有杠杆来抵消它。我相信,如果它相对温和,我们将全部抵消,这将全部通过底线流出。
公司还完成了对 Clario 公司的收购,这是一个以约 90 亿美元收购的临床试验终点数据平台,该公司在入主的第一周就为公司带来了 3000 万美元的收入和 0.01 美元的调整后每股收益;管理层称这一收购将立即增加公司的收入,并有望在全年为公司带来 0.32 美元的调整后每股收益。
赛默飞同意以约 10.8 亿美元的价格将其微生物业务出售给私募股权公司 Astorg,这反映了积极的投资组合管理而非困境。
由于管理层承认美国学术界和政府的需求在 2026 年不会恢复到正常水平,再加上与中东冲突相关的通胀风险,该公司股价在财报发布当天下跌了约 8%。
赛默飞在 5 月份举行的 2026 年投资者日上强化了这一长远目标:管理层的长期目标是有机收入年复合增长率达到 7%,近期目标是到 2027 年实现 3% 至 6% 的有机增长,然后在 2028 年及以后恢复到正常水平。
查看华尔街在市场其他股票纷纷上调评级之前上调股票评级的准确时间--使用 TIKR 免费实时跟踪分析师评级变化 → 为什么 25 位分析师仍然看好某只股票?
尽管面临学术逆风,为何 25 位分析师仍买入 TMO 股票?

赛默飞第一季度调整后的每股收益为 5.44 美元,比管理层之前的预期高出 0.14 美元,其中 0.13 美元来自运营业绩,0.01 美元来自克拉里奥。
前瞻性的每股收益轨迹让人深信不疑:一致预计 2026 年第二季度调整后的每股收益约为 5.72 美元,同比增长约 7%,第三季度约为 6.37 美元,第四季度约为 7.34 美元,隐含的全年退出率表明下半年会有明显的加速。
曲线的陡峭化并非推测。它反映了下半年即将上线的签约制药服务能力、管理层认为领先于内生增长的临床研究积压工作,以及在第一季度出现的销售天数减少的不利因素,而这一不利因素在第四季度会发生逆转。
与此同时,TMO 对第二季度收入的一致预期约为 120 亿美元,同比增长约 8%,随着销售日不利因素的消除和制药服务组合开始改善,EBITDA 利润率预计将从第一季度的 24.6% 增至第二季度的 25%左右。
杰富瑞(Jefferies)直言不讳地指出:"潜在需求增长疲软,终端市场状况尚未出现明显的拐点迹象。"该公司 3% 至 4% 的有机增长指导区间能否实现,一直是市场关注的焦点。
摩根大通持有同样的 "增持 "评级,目标价约为 600 美元,但承认终端市场的改善 "似乎比最初希望的更为渐进",然后补充说,TMO "有能力在复苏期间获得份额"。
摩根士丹利(Morgan Stanley)也增持了该股,目标价约为 670 美元,并指出该股的业绩几乎无法保证其实现指导目标的能力,越来越依赖于下半年更强劲的表现。
汇丰银行(HSBC)则反其道而行之,将该股评级下调至持有,目标价降至 540 美元左右,这是近几周唯一一次大幅下调该股评级。
与目前约 473 美元的价格相比,约 603 美元的街市均价意味着约 27% 的上涨空间;街市最高价为 750 美元,如果复苏论调超预期,意味着约 58% 的上涨空间。
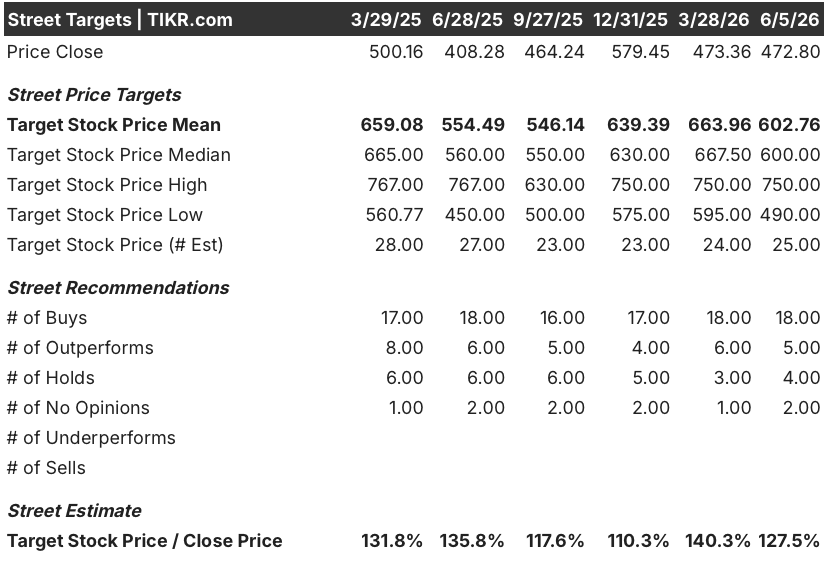
25位分析师提交了目标股价,其中18位买入,5位跑赢大盘,4位持有,这一分布反映了一种共识,即不利因素是真实存在的,但已被定价,而盈利后8%的抛售超出了基本面的变化。
赛默飞世尔的股票价值被低估了,这是市场自己的计算结果:该公司股价比分析师平均目标价低 27%,每股收益曲线在下半年加速上升,而该公司的业绩刚刚超过预期并上调了业绩指引,这代表了数据不支持的定价差距。
2026 年赛默飞股票价值是否被低估?TIKR 的 725 美元中值股票说是的
TIKR 的基本情况估值显示,到 2030 年 12 月,赛默飞世尔科技的股价约为 725 美元,这意味着从目前约 473 美元的价格来看,总回报率约为 53%,即 4.6 年的年化回报率约为 10%。
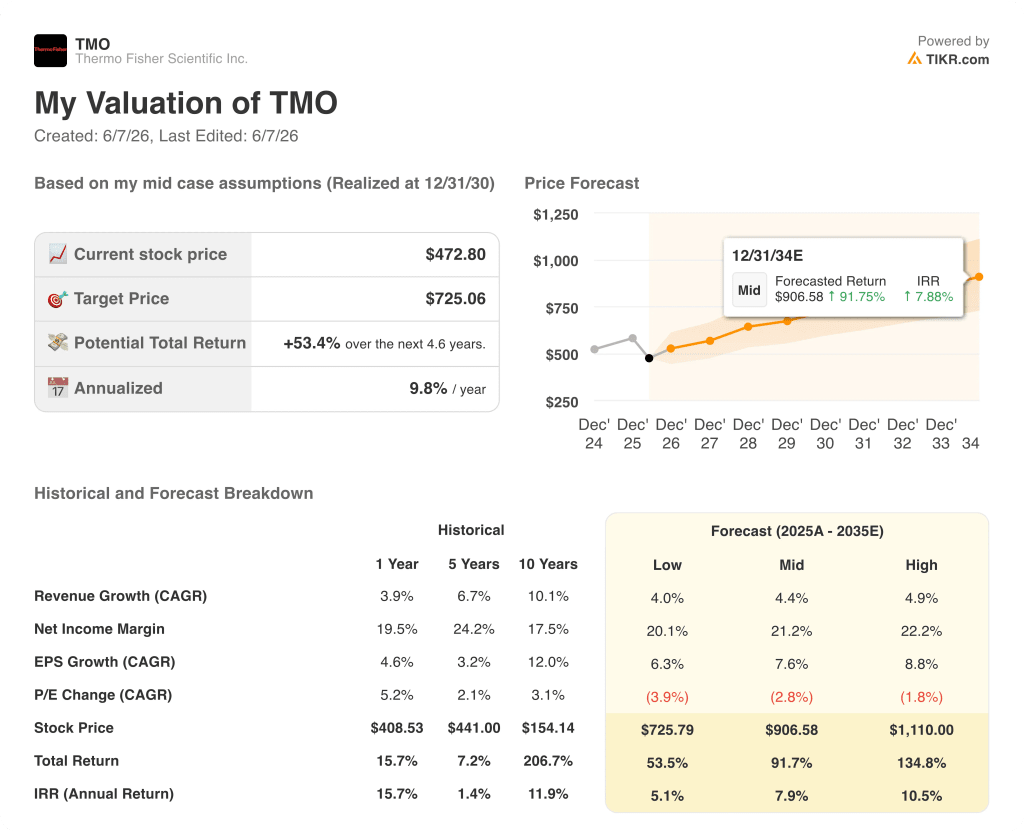
该模型的中值假设收入年复合增长率约为 4.4%,净利润率约为 21%,每股收益年增长率约为 8%,反映了逐步但持久的复苏,与管理层自己提出的 2027 年以后 7% 的有机增长的长期指导相一致。
低估值假设的收入年均复合增长率约为 4%,净利润率约为 20%,到同一日期,TMO 的价格约为 726 美元,总回报率约为 53%,年化回报率约为 5%,这意味着在目前的入市水平上,与中估值假设相比,下行空间非常有限。
假设收入年均复合增长率约为 5%,净利润率约为 22%,在学术和政府终端市场正常化、中国制药/生物技术加速发展以及 2027 年和 2028 年美国重新定位合同转化为生物生产收入的推动下,高位情况意味着股价接近 1110 美元,总回报率约为 135%,年化收益率约为 11%。
在任何情况下,关键条件都是制药/生物技术占收入的比例保持在 57% 以上,并交付管理层已售出的下半年制药服务加速合同。如果这些产能上线,并且临床研究授权能以积压的速度转化为收入,那么在中期情况下,学术或政府需求根本不会复苏。
华尔街的好点子不会隐藏太久。使用 TIKR 免费捕捉数千只股票的分析师升级、盈利超预期和营收惊喜 → TMO 的目标股价是多少?
TMO 股票的目标价格是多少?
目前,赛默飞世尔科技公司股票的市场平均目标价约为 603 美元,最高目标价为 750 美元。在25位分析师中,18位给予买入评级,5位给予 "跑赢大盘 "评级,4位给予 "持有 "评级。TIKR的中位估值模型将2030年12月的目标股价定为725美元左右。
赛默飞世尔科技公司股票现在是否值得买入?
大多数华尔街分析师将赛默飞世尔股票评级为买入,认为其在2026年下半年的每股收益将加速增长,临床研究积压工作强劲,生物生产业务的增长速度领先于同行。主要风险在于终端市场的逐步改善是否足以实现管理层全年指导中的下半年有机增长。
你应该投资赛默飞世尔科技公司吗?
要想知道答案,唯一的办法就是亲自查看相关数据。TIKR 可让您免费访问与机构质量相同的财务数据,专业分析师正是利用这些数据来回答这个问题。
调出赛默飞世尔科技公司的股票,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和盈利的预期、估值倍数随时间的变化情况,以及目标价格是否呈上升或下降趋势。
您可以建立一个免费的观察列表,跟踪赛默飞世尔科技以及您关注的其他所有股票。无需信用卡。只需您自己决定所需的数据。
免费使用专业工具分析 TIKR 上的 TMO 股票 → 免费使用专业工具分析 TIKR 上的 TMO 股票 → 免费使用专业工具分析 TIKR 上的 TMO 股票。