核心要点
- 在公司上调2026年营收展望的次日早晨,Stifel将其对CoreWeave的目标价从120美元下调至60美元,并维持其"持有"评级。
- 第三季度营收同比增长168%至36.6亿美元,但8.46亿美元的净利息支出约为运营利润(2.07亿美元)的四倍。
- Stifel的60美元目标价意味着约1.4倍的远期市销率,远低于该股过去一年3.5倍的平均水平。
- 利息账单和即将到来的股权稀释似乎已被市场消化,因此此次下调并非卖出理由,不过买入可以等到运营利润更接近覆盖利息支出时再考虑。
CoreWeave (CRWV) 在今日上调其2026年营收展望后,股价上涨了26%。尽管如此,Stifel还是将其目标价下调了一半。
分析师Ruben Roy于11月11日维持其"持有"评级,并将目标价从120美元下调至60美元,仅比该股61.25美元的股价低2%。即使在今日上涨之后,股价仍比其52周高点低56%。
营收飙升,利息账单也随之飙升
第三季度营收同比增长168%至36.6亿美元,截至9月30日的积压订单达到约1325亿美元。但净利息支出为8.46亿美元,约为该季度2.07亿美元运营利润的四倍,净亏损从1.1亿美元扩大至7.09亿美元。第四季度利息支出指引甚至更高,在10.5亿至11.5亿美元之间,全年资本支出预计为370亿至390亿美元。
CoreWeave的债务(租赁除外)在九个月内翻了一倍多,达到469亿美元。该季度还出售了约42亿美元的可转换票据,并设立了一项计划,将出售最多3500万股新股,约占其总股本的6%。首席执行官Michael Intrator在新闻稿中表示,增长"得到了多种资金来源的支持,包括由客户合同支持的融资、运营现金流,以及仅在未来三个月内预计就将获得的约90亿美元的客户预付款和定金。"他还在电话会议中排除了新的无担保债务。
TIKR追踪了42位分析师对CoreWeave的看法。有多少人给出"买入"评级?
在一个地方查看CoreWeave的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看CoreWeave的分析师评级
60美元是否太低了?
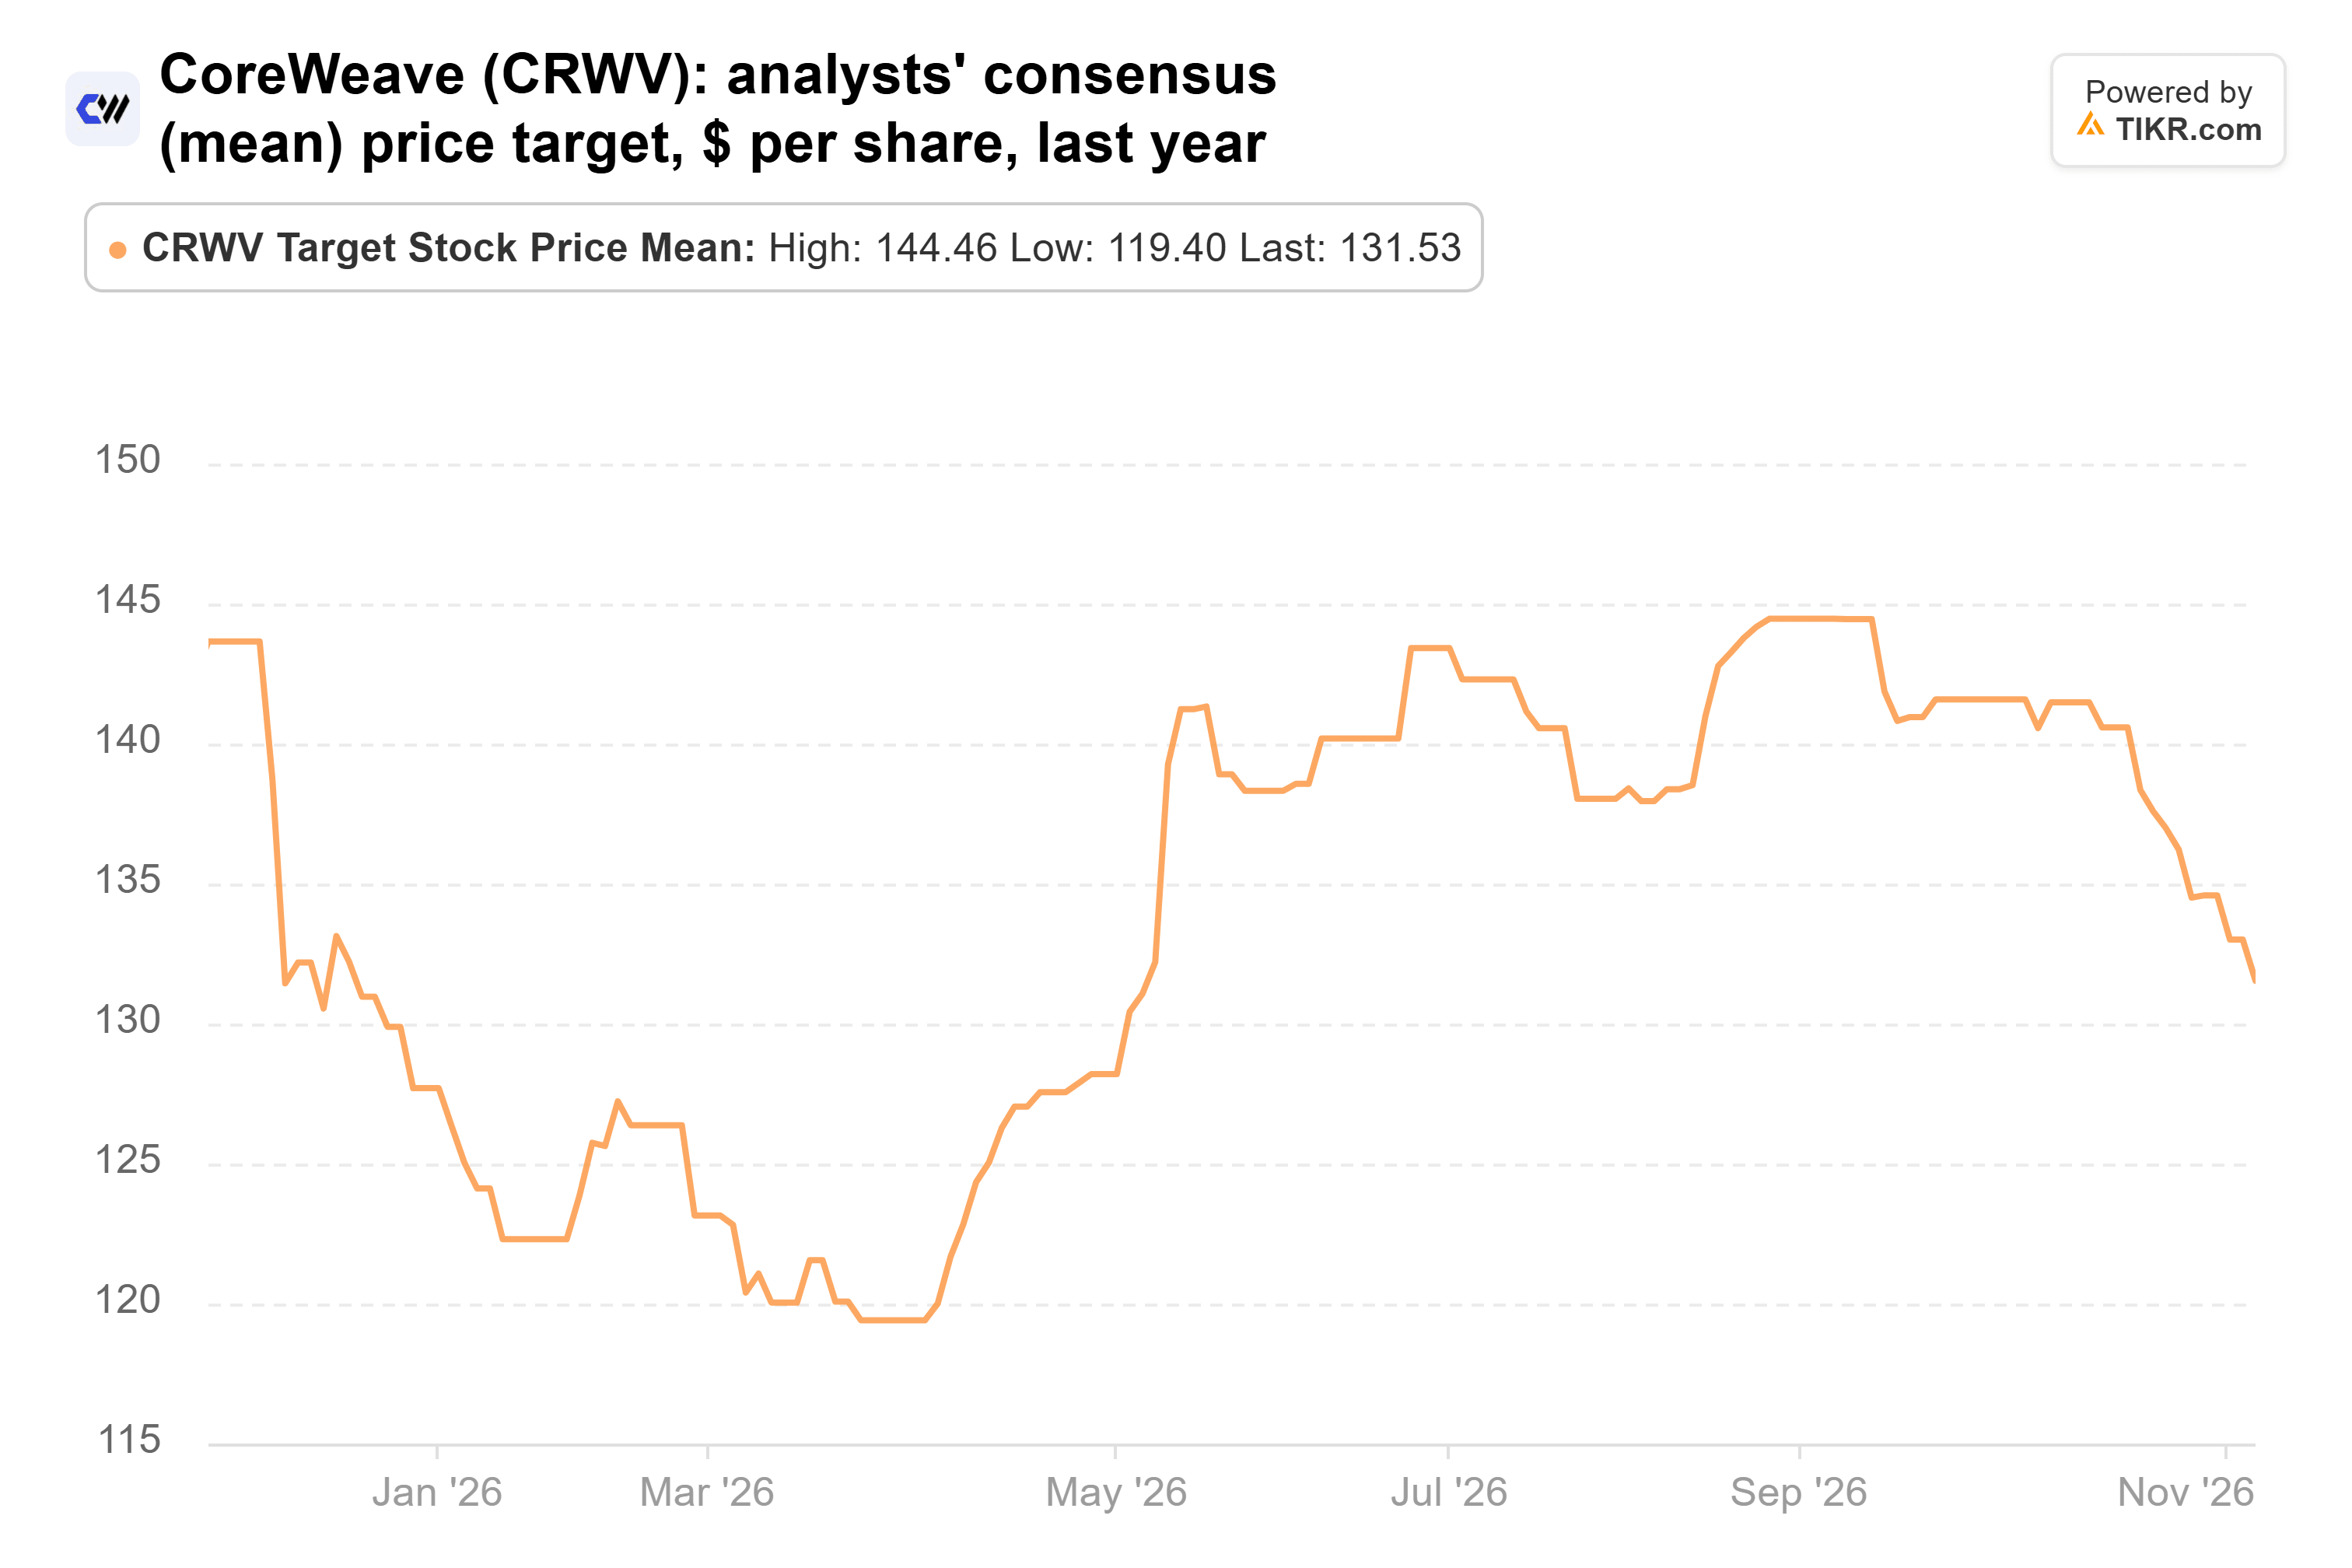
Stifel今早并非孤例:Jefferies将其目标价从150美元下调至90美元,Mizuho则从88美元下调至68美元。华尔街的平均目标价在过去一年也有所下滑,从144美元降至132美元:
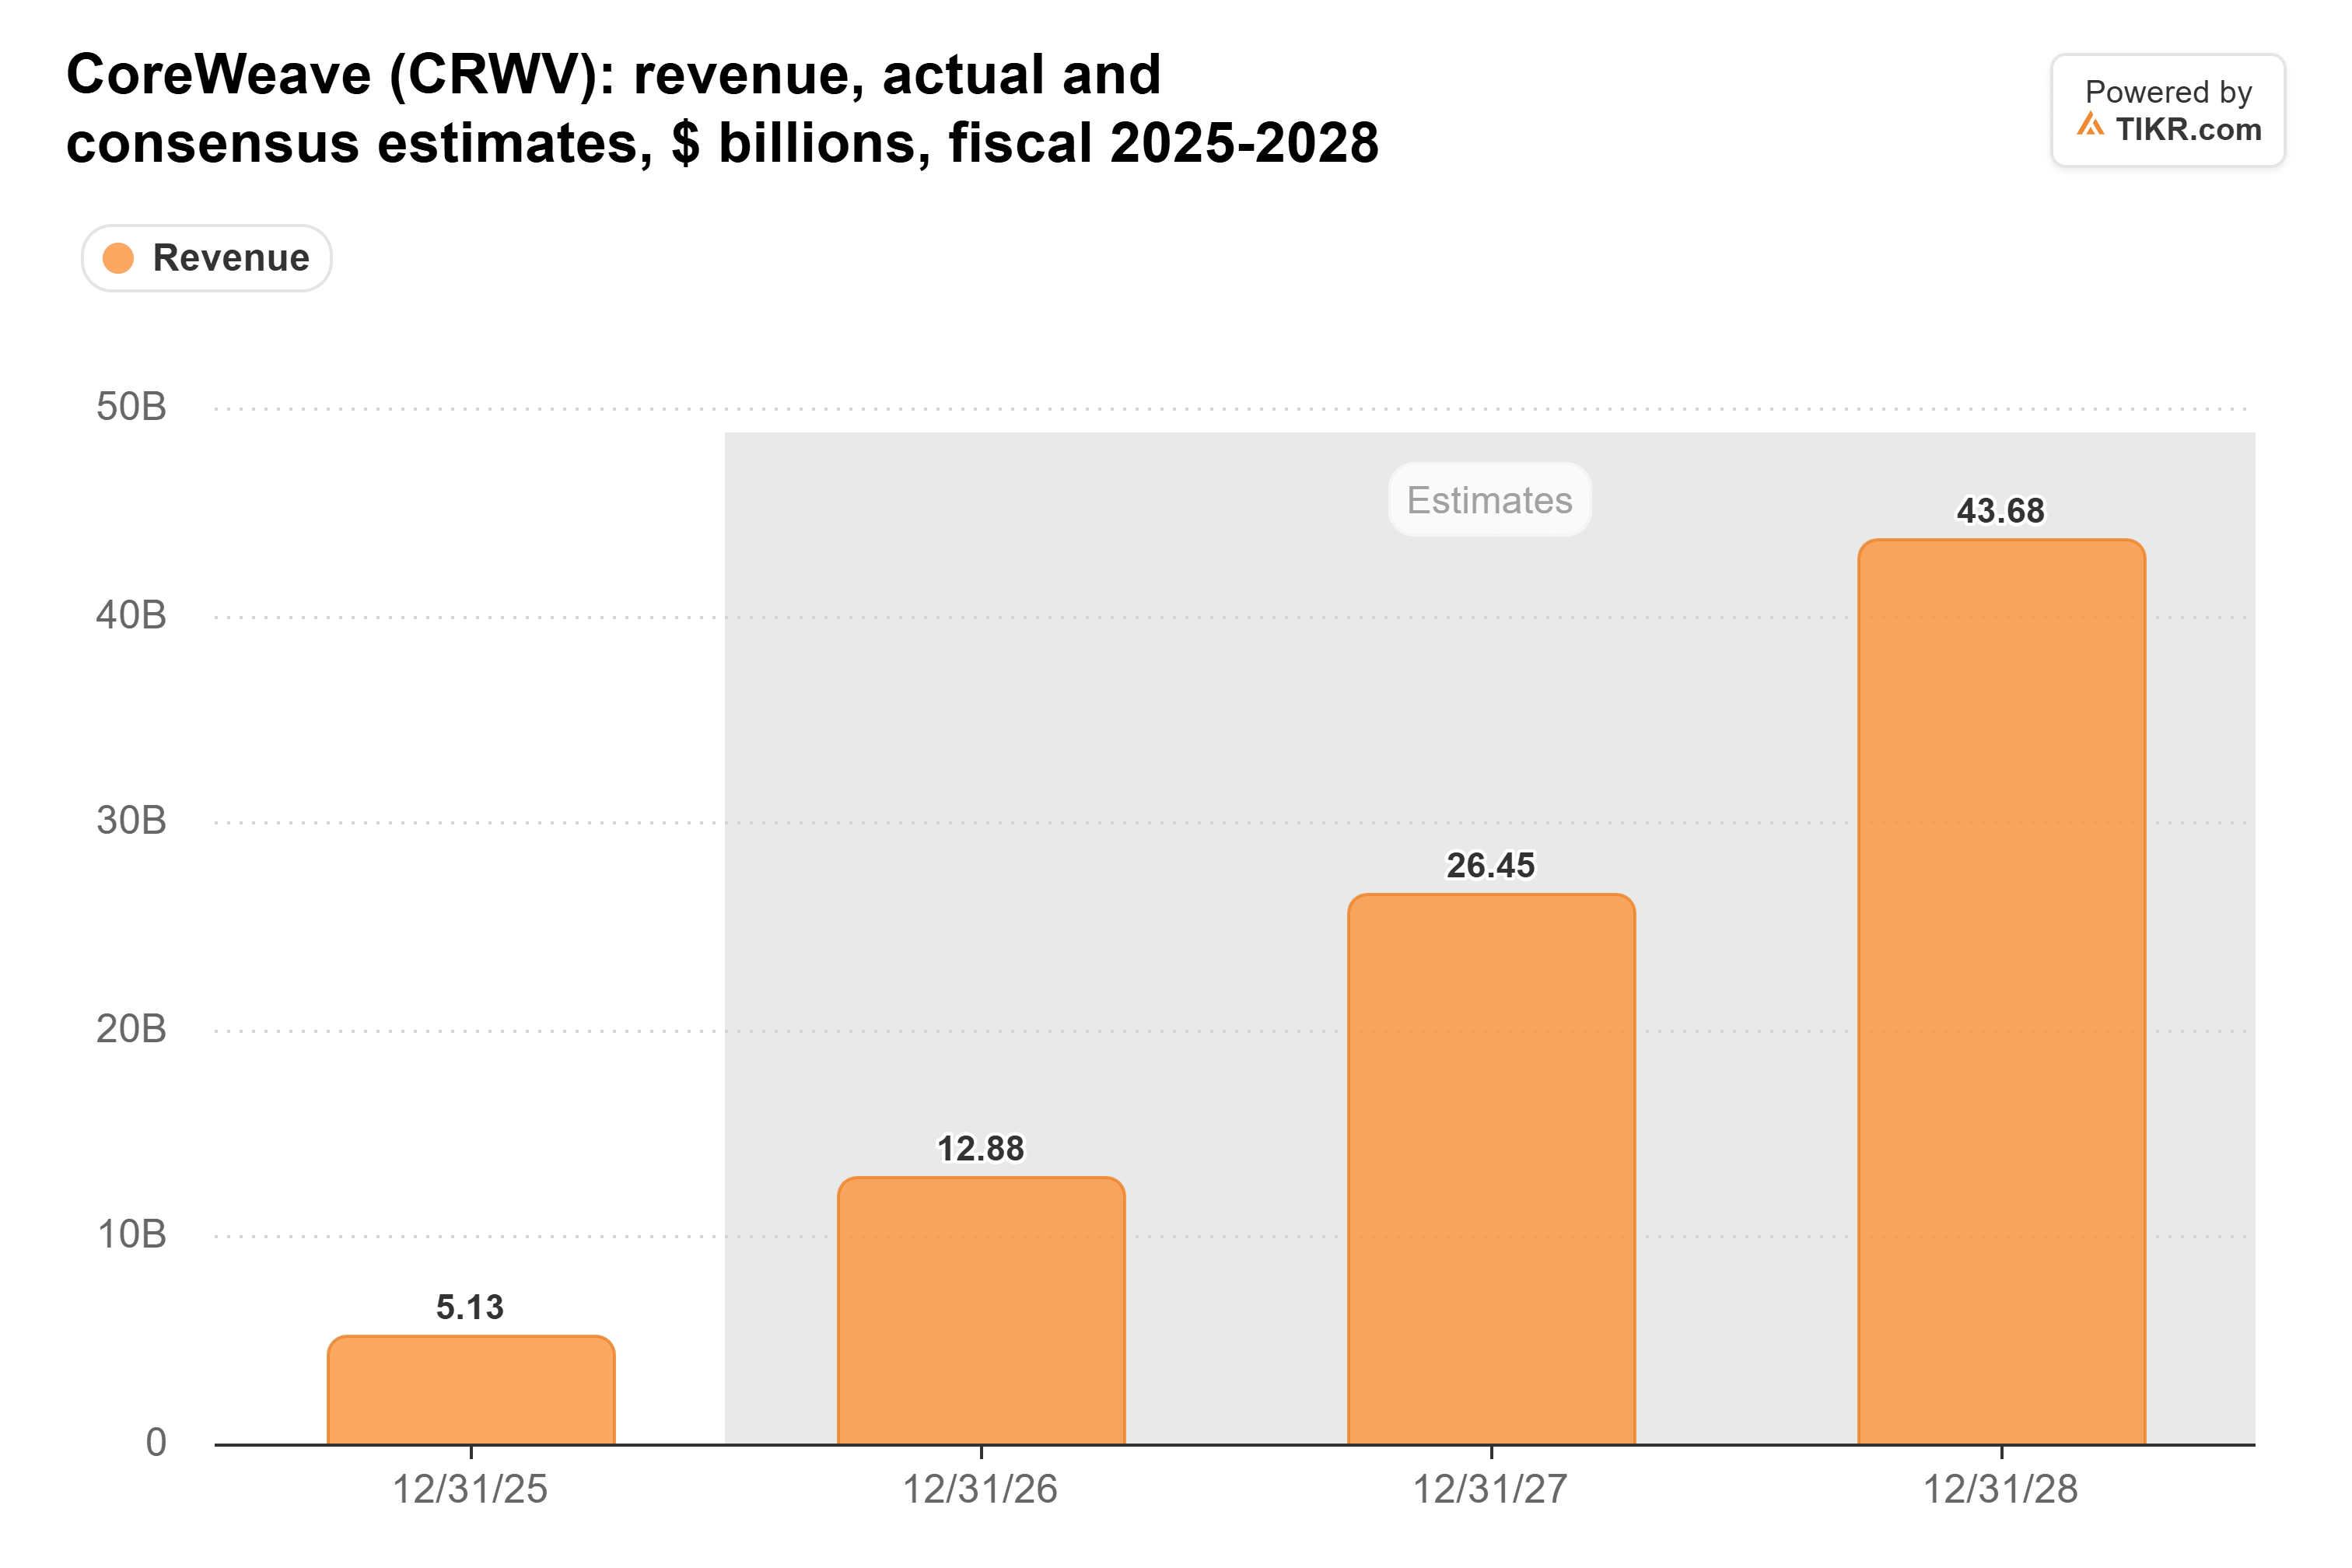
分析师仍预计营收将再次大致翻倍,从今年的129亿美元增至2027年的265亿美元:
但他们对2027年每股亏损的预期已从三个月前的3.90美元扩大至4.70美元。市场已经为此下调了该股的估值。其远期市销率在财报发布前已降至1.2倍,为过去一年最低,而其平均值为3.5倍:
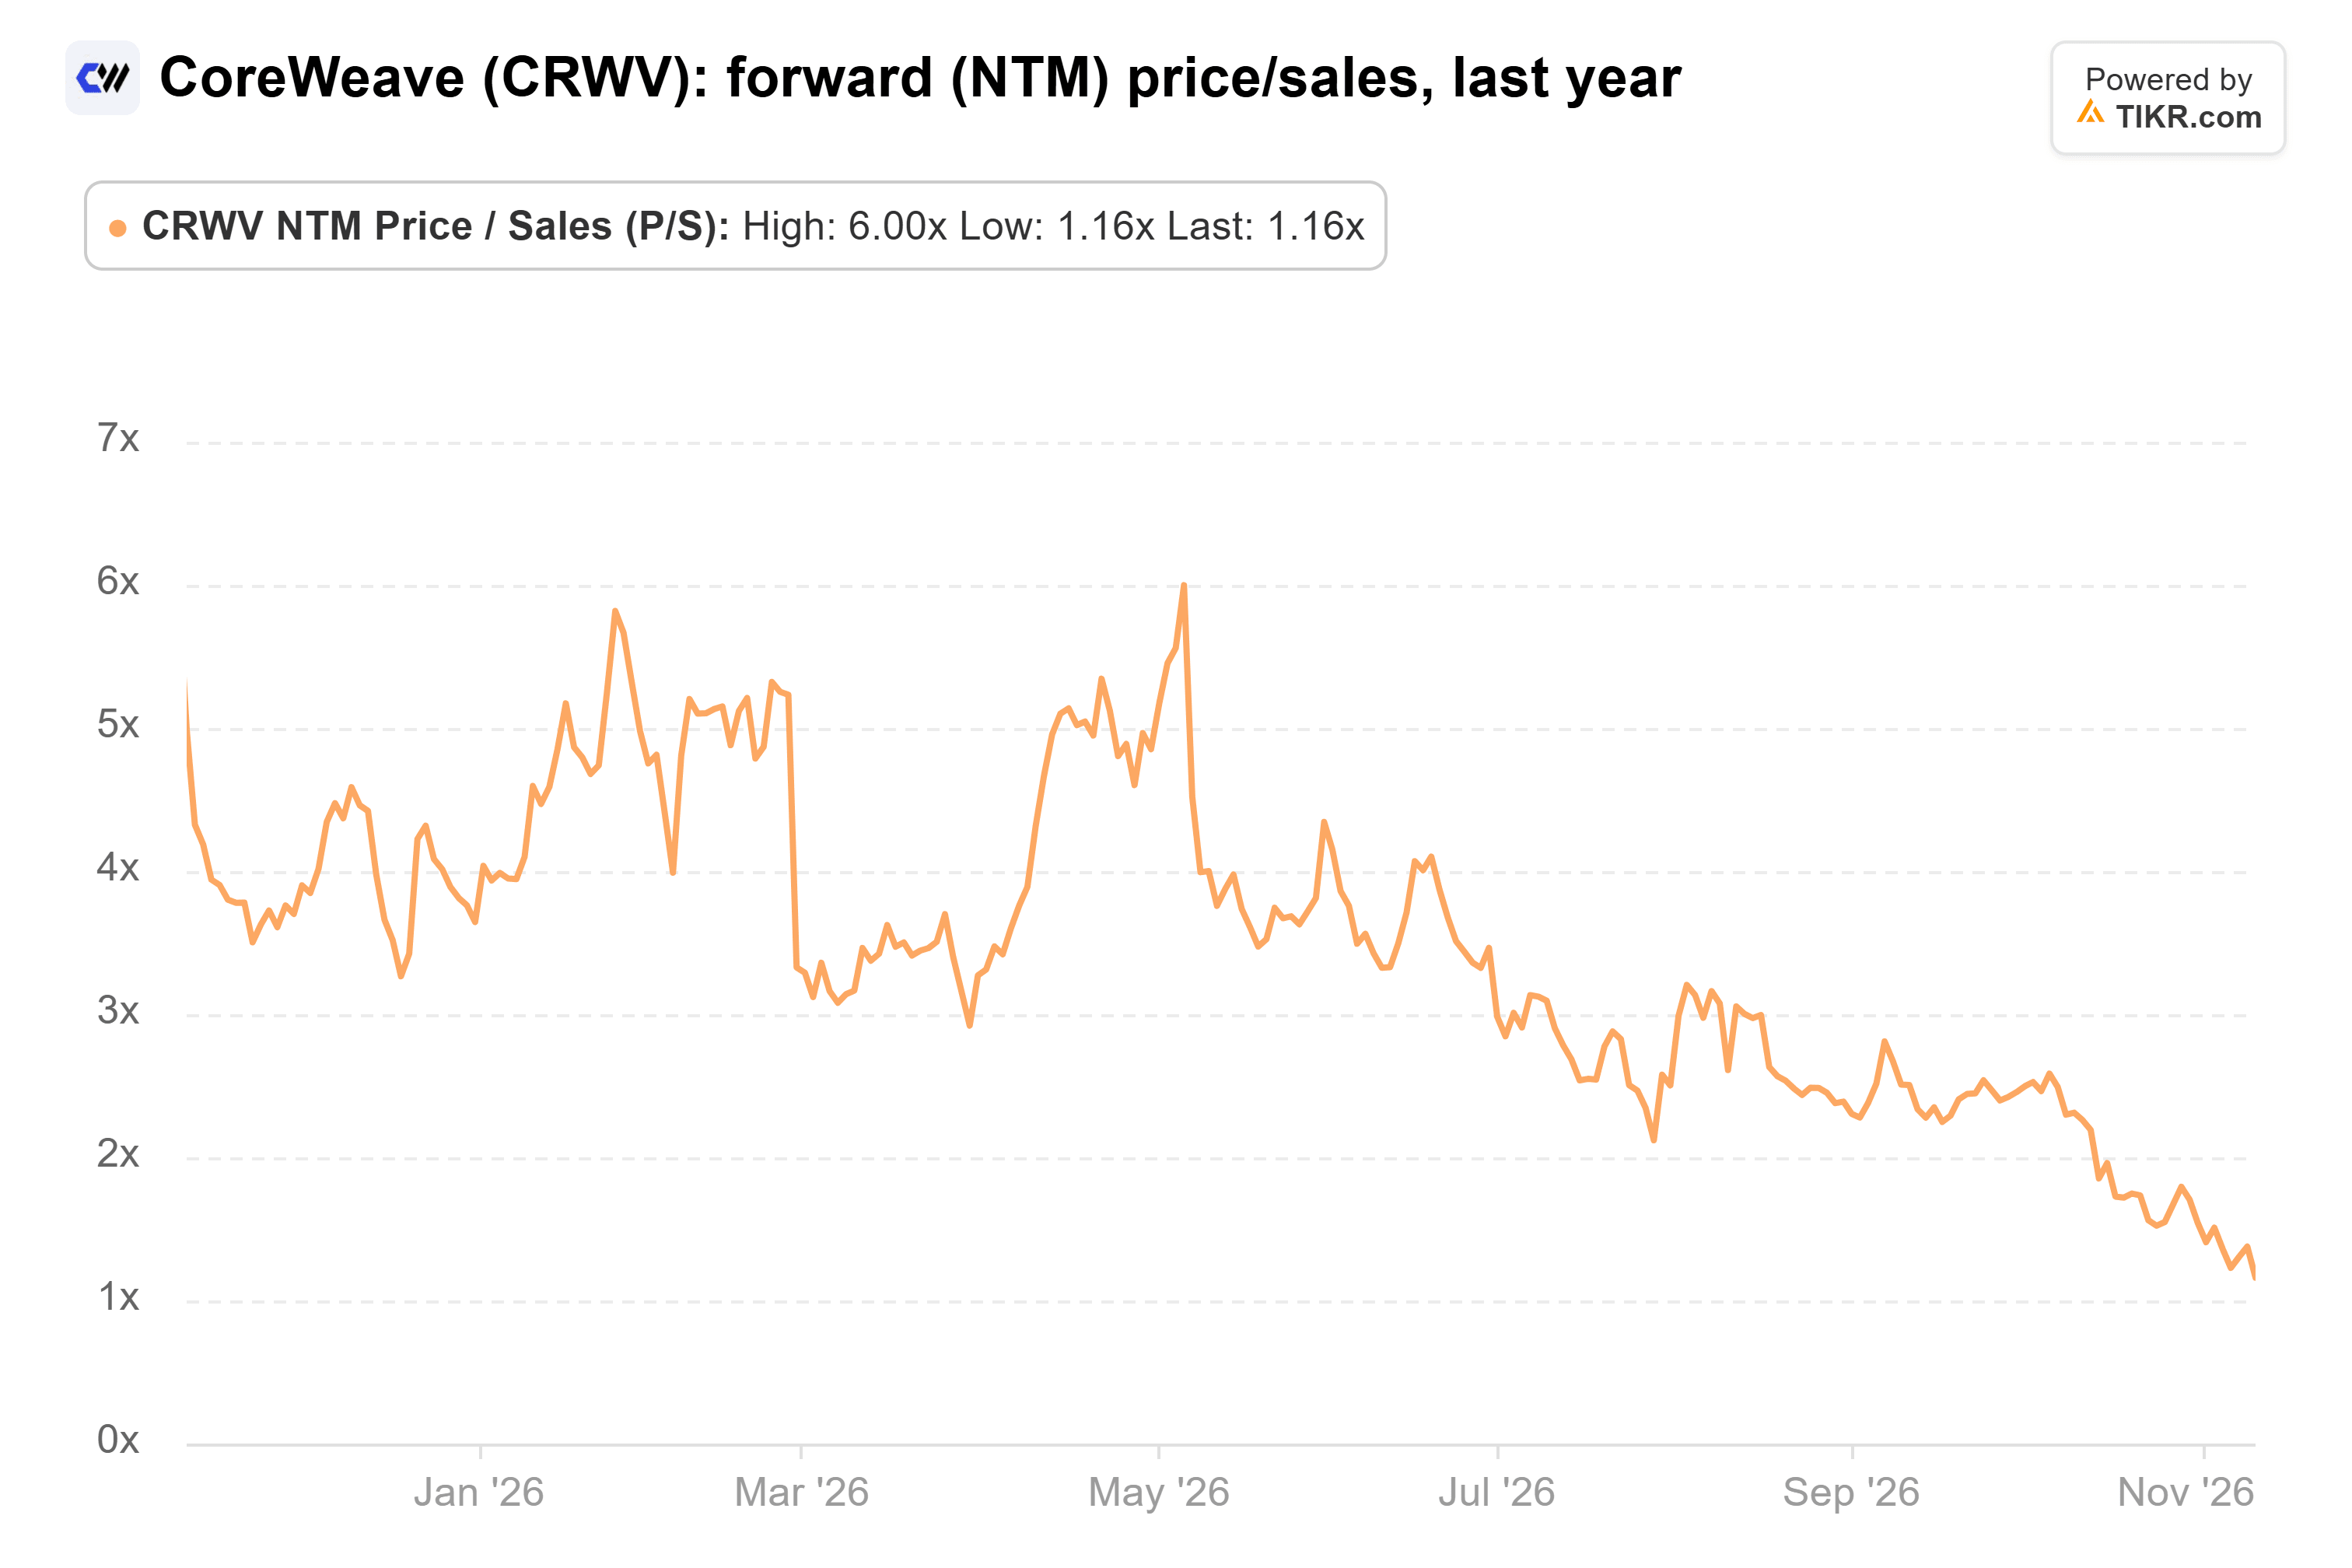
Stifel的60美元目标价换算成远期市销率约为1.4倍,接近该股今日上涨后的交易水平。
我不会因此次下调而卖出
风险显而易见:CoreWeave支付的利息远高于其运营所得,并且新股发行即将到来。但Stifel已将其目标价调整至该股当前的交易水平附近,而且该股在财报发布前已触及年内最低估值倍数。我的解读是,利息账单和股权稀释已经被市场消化。在约1.4倍市销率且拥有1325亿美元积压订单的情况下,我会选择持有,并等到运营利润开始接近覆盖利息支出时再考虑买入。
将于明年初发布的第四季度财报将显示这一差距是否在缩小。CoreWeave下一次融资的价格也将提供线索。
那么CoreWeave股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到CoreWeave可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!