

核心要点
- 纳微半导体 (NVTS) 股价在10月29日至11月5日期间下跌近15%,随后于11月11日反弹至约10.28美元。
- 英伟达 (NVDA) 正与纳微半导体合作,为下一代人工智能基础设施开发800伏至12伏的电源传输板。
- 纳微半导体第三季度营收为1400万美元,同比增长38%,同时第四季度营收指引超出预期。
- 管理层预计人工智能基础设施收入将在2027年增长两倍,但持续的亏损和较高的估值仍是重要风险。
发生了什么?
纳微半导体 (NVTS) 股价在2026年10月29日至11月5日期间下跌约15%,尽管其公布的季度业绩强于预期。
该公司正与 英伟达 (NVDA) 合作开发面向人工智能数据中心的高级电源传输技术,使纳微半导体得以接触到对更高效人工智能基础设施日益增长的需求。
然而,股价随后从11月5日的7.86美元反弹至11月11日的大约10.28美元,凸显了财报发布后显著的波动性。
根据其 第三季度财报,纳微半导体报告营收为1400万美元,同比增长38%,并超过了1317万美元的普遍预期。
管理层还给出了第四季度营收指引,约为1600万美元,上下浮动50万美元,高于分析师1512万美元的预期。
这一业绩标志着该公司自2024年以来首次实现同比增长,反映了其从移动和低端消费市场向更高功率应用转型的进展。
非美国通用会计准则毛利率从一年前的38.7%提升至40%,反映出高功率市场贡献增强。
尽管业绩令人鼓舞,但投资者仍担心日益增长的人工智能需求是否能转化为持续的收入增长和盈利能力。
纳微半导体股票是被低估还是被高估了?
纳微半导体的长期投资机会越来越依赖于为人工智能数据中心和电力基础设施提供先进的功率半导体。
在 第三季度财报电话会议 上,首席执行官 Chris Allexandre 表示,其人工智能基础设施业务“有望在2027年日历年度增长两倍”。
管理层预计,到年底,人工智能基础设施市场(包括人工智能数据中心以及电网和能源基础设施)将占总收入的40%以上,这得到了延续至2027年中期的积压订单的支持。
纳微半导体与 英伟达的合作 可能巩固其在需要更高功率效率和密度的下一代人工智能系统中的地位。
然而,原生800伏解决方案预计将在2027年底和2028年初成为更有意义的收入机会。
根据TIKR 11月2日的普遍预期,分析师预计2026年营收约为4770万美元,到2028年将增至1.16亿美元。
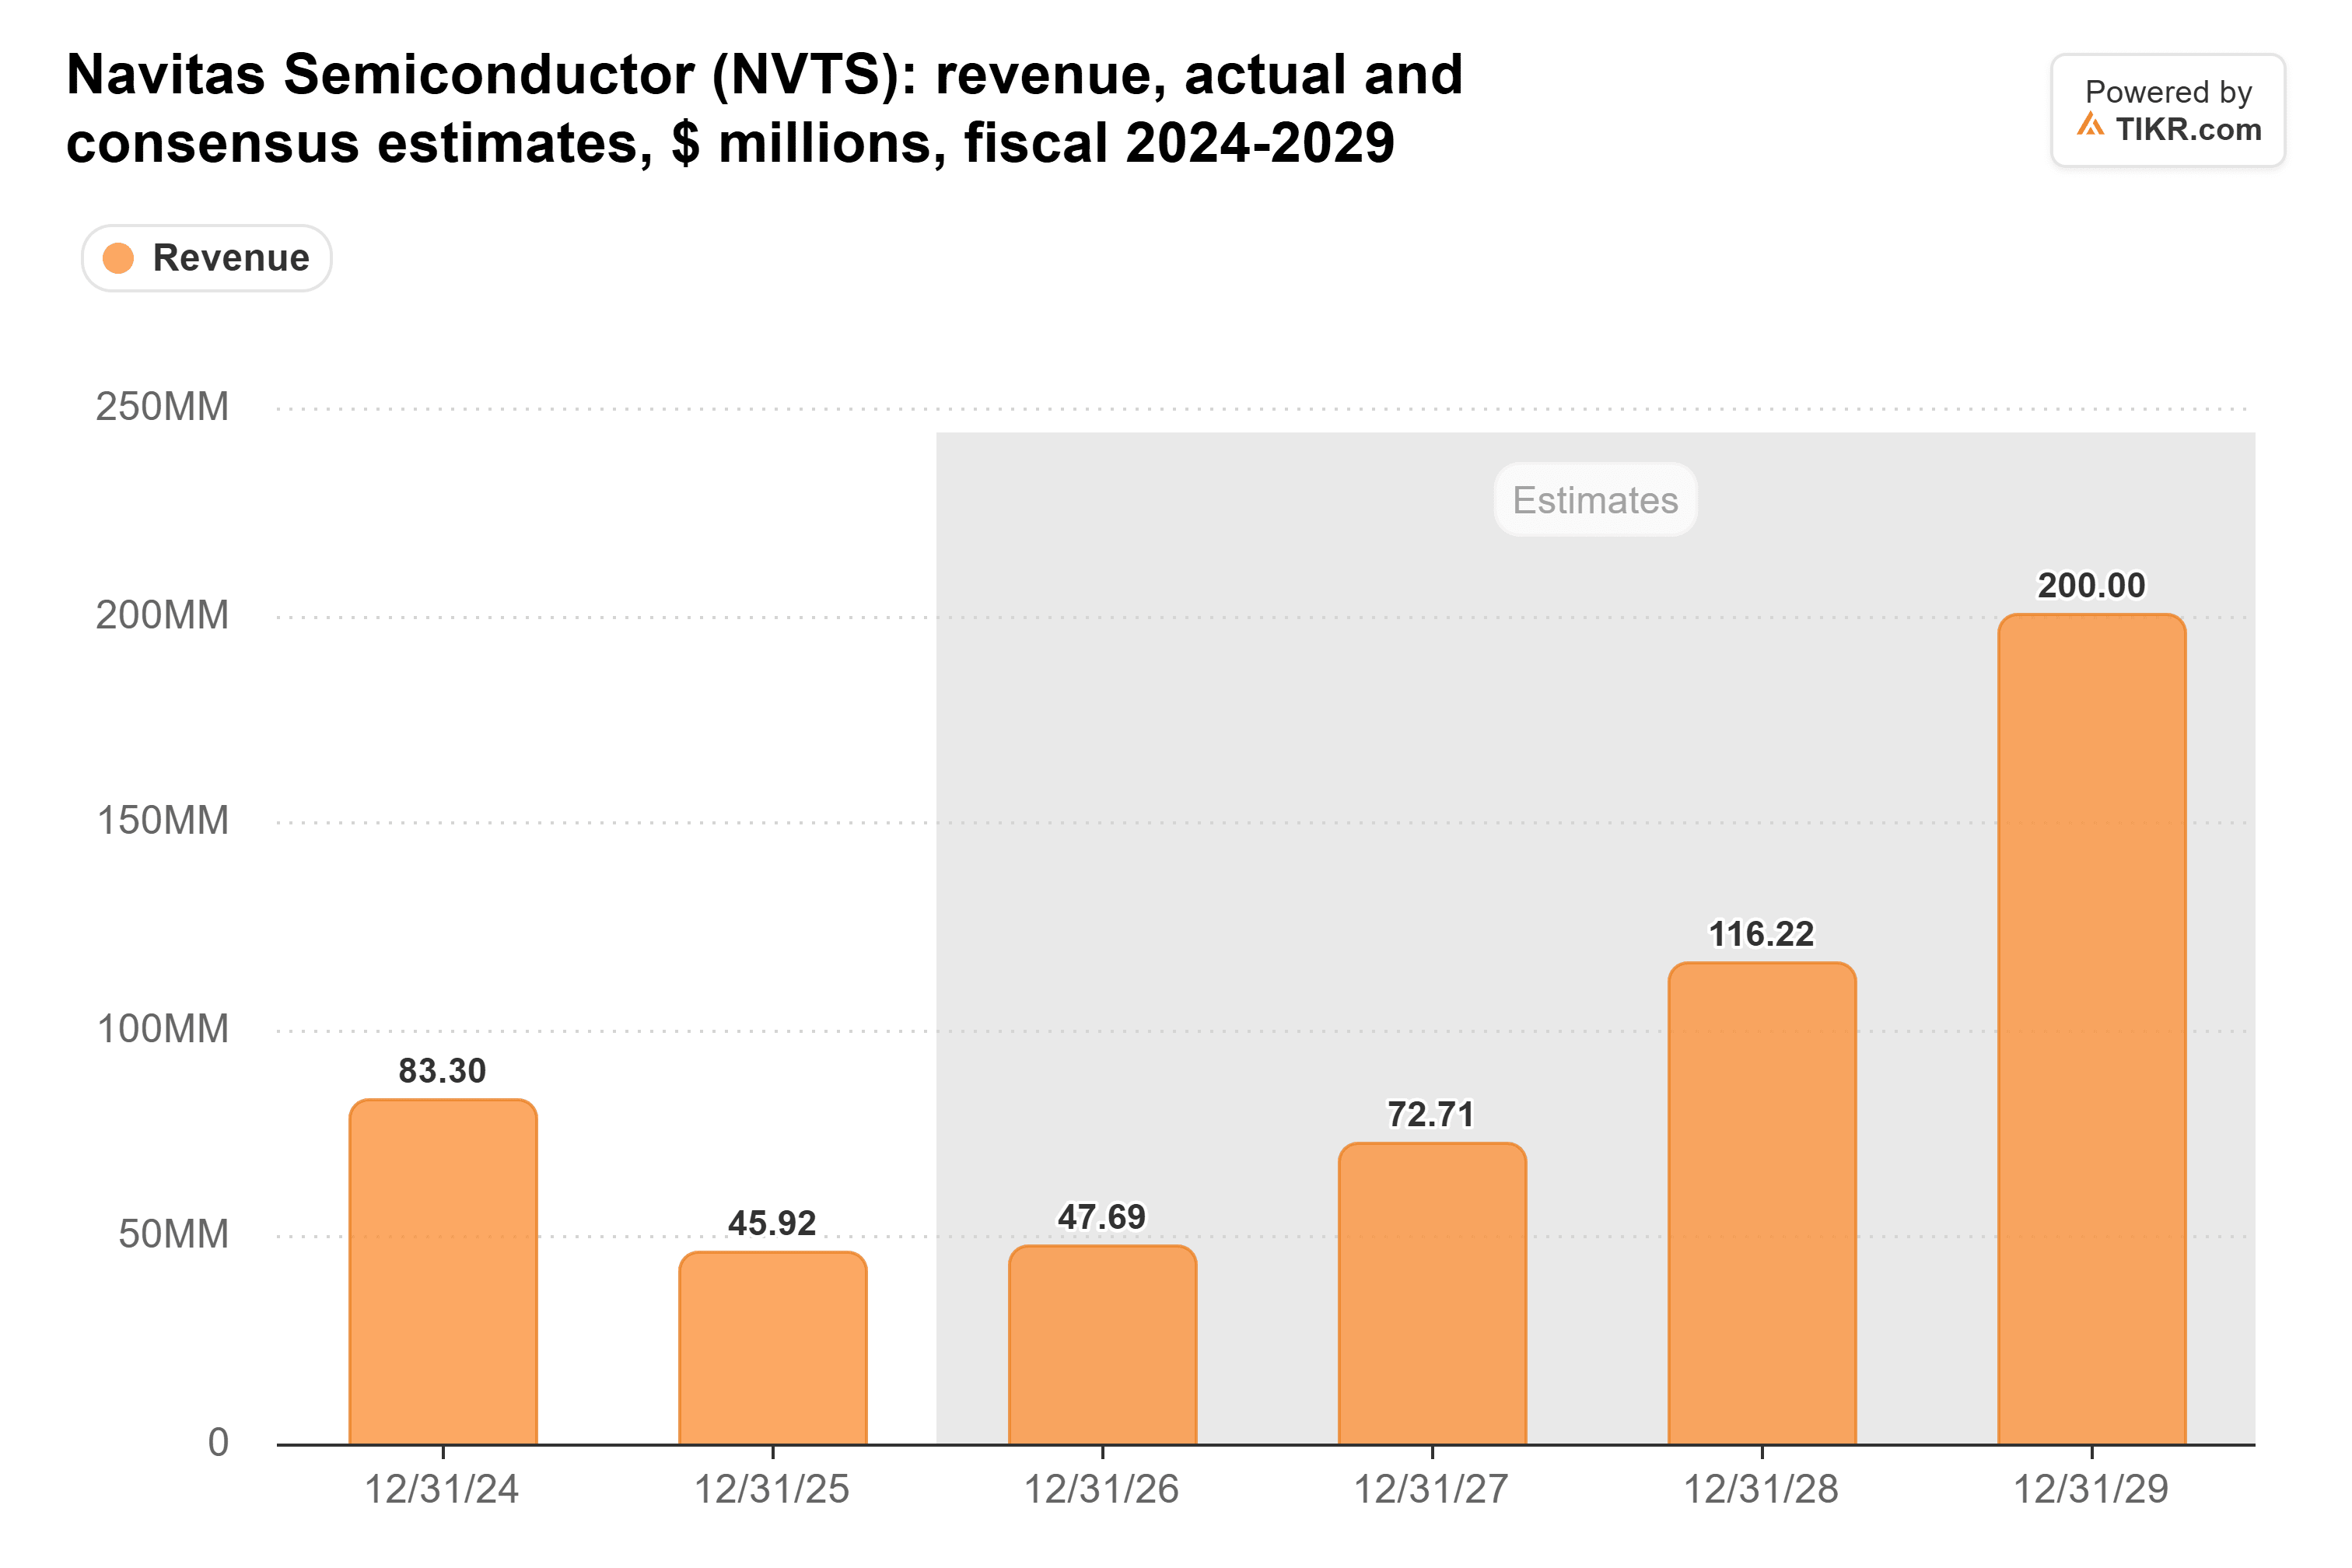
纳微半导体随后给出的2026年全年营收指引约为4910万美元,超出了此前的预期。
尽管如此,盈利能力仍然面临挑战。
第四季度非美国通用会计准则运营费用预计约为2500万美元(包括Claros),而预期营收仅为1600万美元。
这种支出差距表明,仅靠销售增长可能不会立即转化为盈利能力。
估值是另一个令人担忧的问题。
根据TIKR的数据,截至11月2日收盘,纳微半导体的交易价格约为远期销售额的34倍,高于其约31倍的三年平均水平。
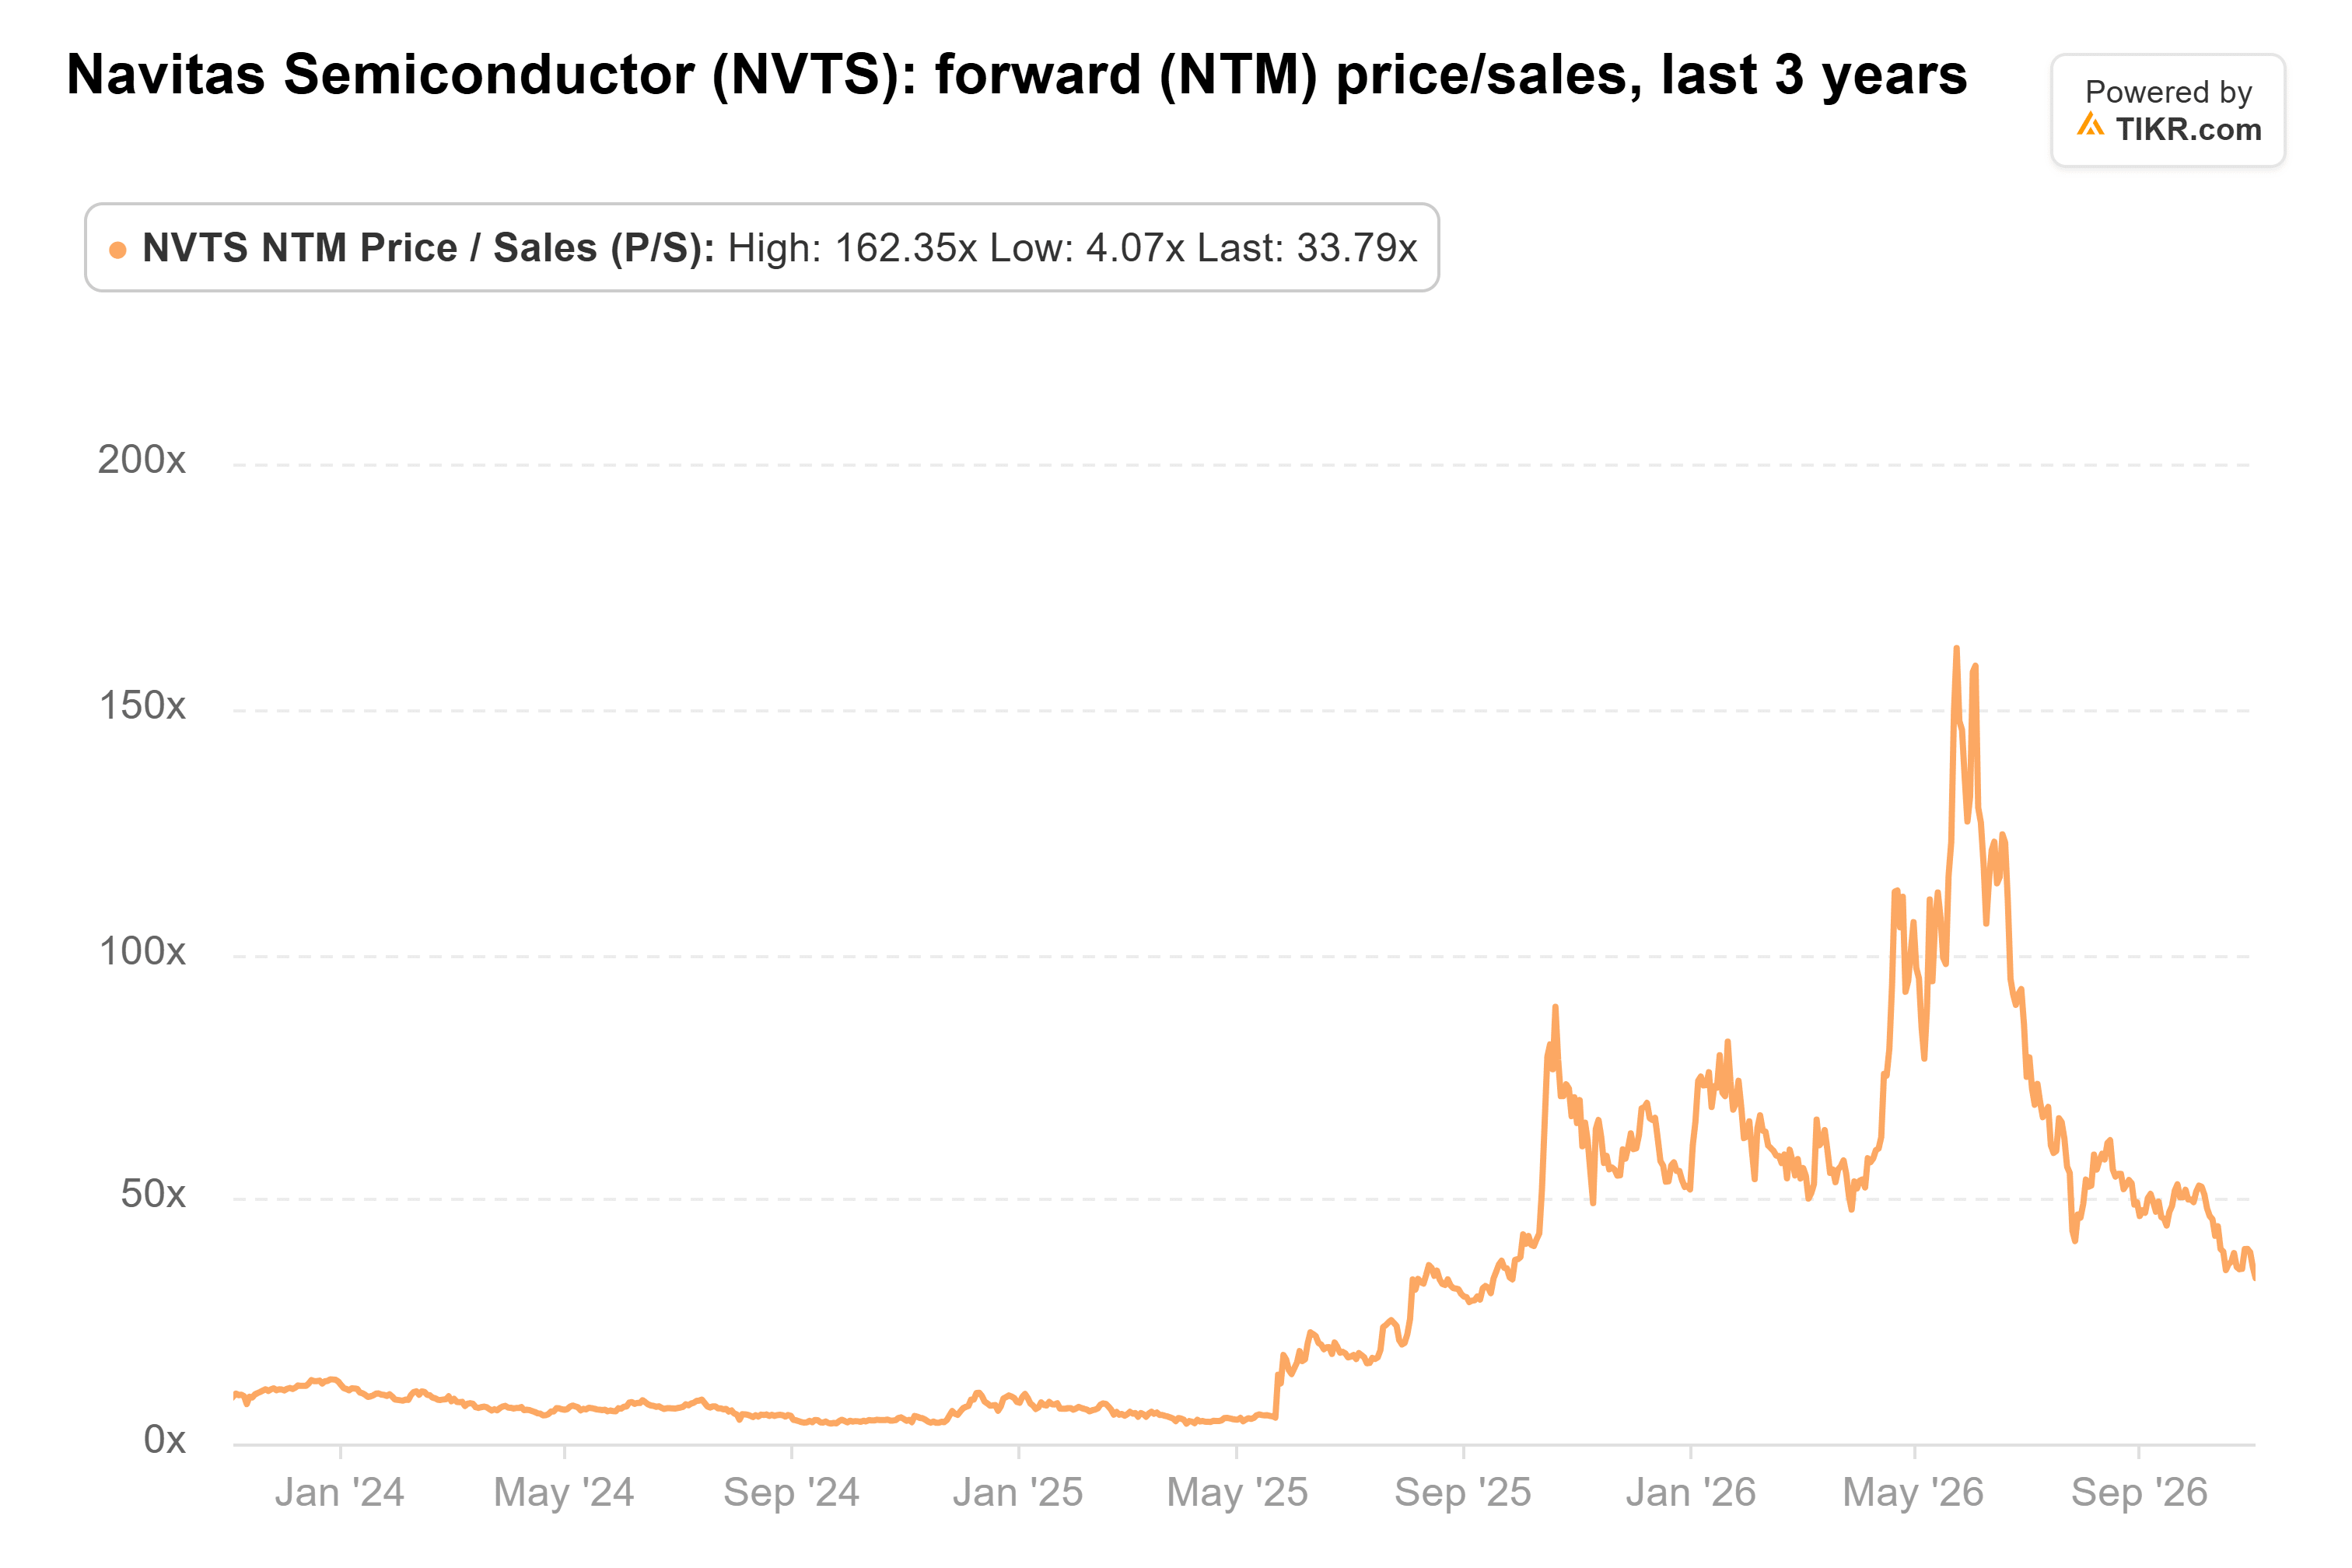
尽管这些历史倍数出现在随后的股价反弹之前,但它们说明了在财报发布前,纳微半导体的估值已经反映了巨大的增长预期。
相对于其历史销售倍数,该股票显得昂贵,特别是考虑到持续的亏损以及围绕有意义的800伏收入的不确定性。
在未来12个月内,加速的人工智能基础设施订单、改善的毛利率以及更高功率半导体的销售可能会加强其增长前景。
然而,运营费用、部署延迟以及积压订单转化速度较慢仍然是重要的风险。
纳微半导体在人工智能基础设施领域拥有广阔的前景,但其估值几乎没有留下失望的余地。下一个考验是其不断增长的积压订单能否转化为更强的收入和迈向盈利能力的实质性进展。
那么纳微半导体股票的实际价值是多少?
TIKR 让您能在不到一分钟的时间内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到纳微半导体的潜在价值。可以从华尔街的普遍预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是购买或出售任何股票的建议。我们的内容是基于 TIKR Terminal 的投资数据和分析师的预测创建的。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!



