核心要点
- 在已提交截至9月30日季度13F报告的460家大型基金中,有12家买入了西部数据,其中包括斯坦利·德鲁肯米勒的Duquesne家族办公室;另有14家卖出,其中包括肯·费希尔的Fisher Investments。
- 不过,卖方的资金变动规模远大于买方,尽管费希尔本人的减持幅度很小。此外,有两家卖方增持了Palo Alto Networks和戴尔。
- 自9月30日以来,西部数据股价已下跌43%,而分析师预计其每股收益将从2026财年到2028财年增长近三倍。
- 以约9倍远期市盈率计算,只要硬盘价格保持坚挺,数据似乎站在买方一边。
西部数据 (WDC) 在上个季度让大型基金的意见几乎平分秋色,而该股自那以来已下跌43%。
在已提交截至9月30日季度13F报告的460家大型基金中(读者熟知的基金,或持有10亿美元及以上美国股票,量化基金和指数基金除外),有12家买入了西部数据,即开仓或增持20%及以上;另有14家清仓或减持20%及以上。还有23家在季度末持有该股。
这些基金在其他股票上也有所动作:斯坦利·德鲁肯米勒削减了其Palo Alto Networks (PANW)的持仓,而肯·费希尔则增持了该股;此外,西部数据的最大卖方开仓了戴尔 (DELL)。
德鲁肯米勒带来名气,布鲁克菲尔德带来资金
根据其11月16日提交的13F报告,德鲁肯米勒的Duquesne家族办公室开仓了80,960股,按9月30日价值计算为3700万美元。这占其13F持有的41.5亿美元美国股票的0.9%。布鲁克菲尔德公司是资金规模最大的买家,其13F持有804.5亿美元美国股票,新开仓215,000股,价值约9800万美元。Blue Sparrow的13F持有83.1亿美元,开仓了价值约7100万美元的头寸;而丰禾基金管理公司(其13F持有20.6亿美元)将其持股增加了四倍多,达到138,361股,占其13F股票的3.0%。
TIKR追踪了26位分析师对西部数据的评级。有多少人给出“买入”评级?
在一个地方查看西部数据的买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预测。超过50万投资者使用TIKR来研究此类股票。查看西部数据的分析师评级
卖方资金变动规模远大于买方
卖方最大的三笔交易,每一笔都远超最大的买单。WT资产管理公司(其13F持有61.8亿美元美国股票)清仓了全部784,212股,该持仓在6月30日价值5.01亿美元,占其当时13F股票的9.9%。管理着116.7亿美元的Jericho Capital清仓了价值4.12亿美元的持仓,管理着129.7亿美元的Whale Rock Capital清仓了价值2.56亿美元的持仓,两者均按6月底价值计算。
肯·费希尔的减持幅度微乎其微。根据其11月6日提交的13F报告,管理着3866.7亿美元的Fisher Investments将其持仓削减了22%,约合85.9万美元的股票。这与Lee Ainslie的Maverick Capital和Larry Robbins的Glenview Capital各自的买入规模相当。
13F报告无法说明任何人在何时交易或以何种价格交易。但截至9月30日买方持有的股票,其价值自那以来已损失了43%。
两家卖方增持了Palo Alto和戴尔
Duquesne将其Palo Alto持仓削减了74%,至30,000股,价值1200万美元;而费希尔则增持了41%,至814万股,价值32.4亿美元,使其成为买入Palo Alto的15家大型基金之一。Palo Alto在11月18日将其2027财年调整后每股收益指引从4.16-4.19美元上调至4.26-4.30美元,但其稀释后股本数较一年前增加了18%。该股交易价格约为79倍远期市盈率。
WT资产管理公司开仓了价值7800万美元的戴尔头寸,而西部数据的买家Blue Sparrow则将戴尔作为其第五大持仓。戴尔自9月30日以来已下跌48%,交易价格约为10倍远期市盈率。其较低等级的客户融资应收账款从1月份的18亿美元增至7月底的44亿美元。
数据是否支持买方?
西部数据的2027财年第一季度业绩表现强劲。收入同比增长55%至43.8亿美元,非公认会计准则毛利率从43.9%跃升至58.1%,非公认会计准则每股收益增长161%至4.64美元。在10月22日的新闻稿中,首席财务官Kris Sennesael将业绩归功于“强劲的艾字节增长和改善的定价”,并将第二季度非公认会计准则每股收益指引中值定为5.80美元。
分析师预计每股收益将从2026财年的10.22美元增长近三倍,至2028财年的40.40美元:
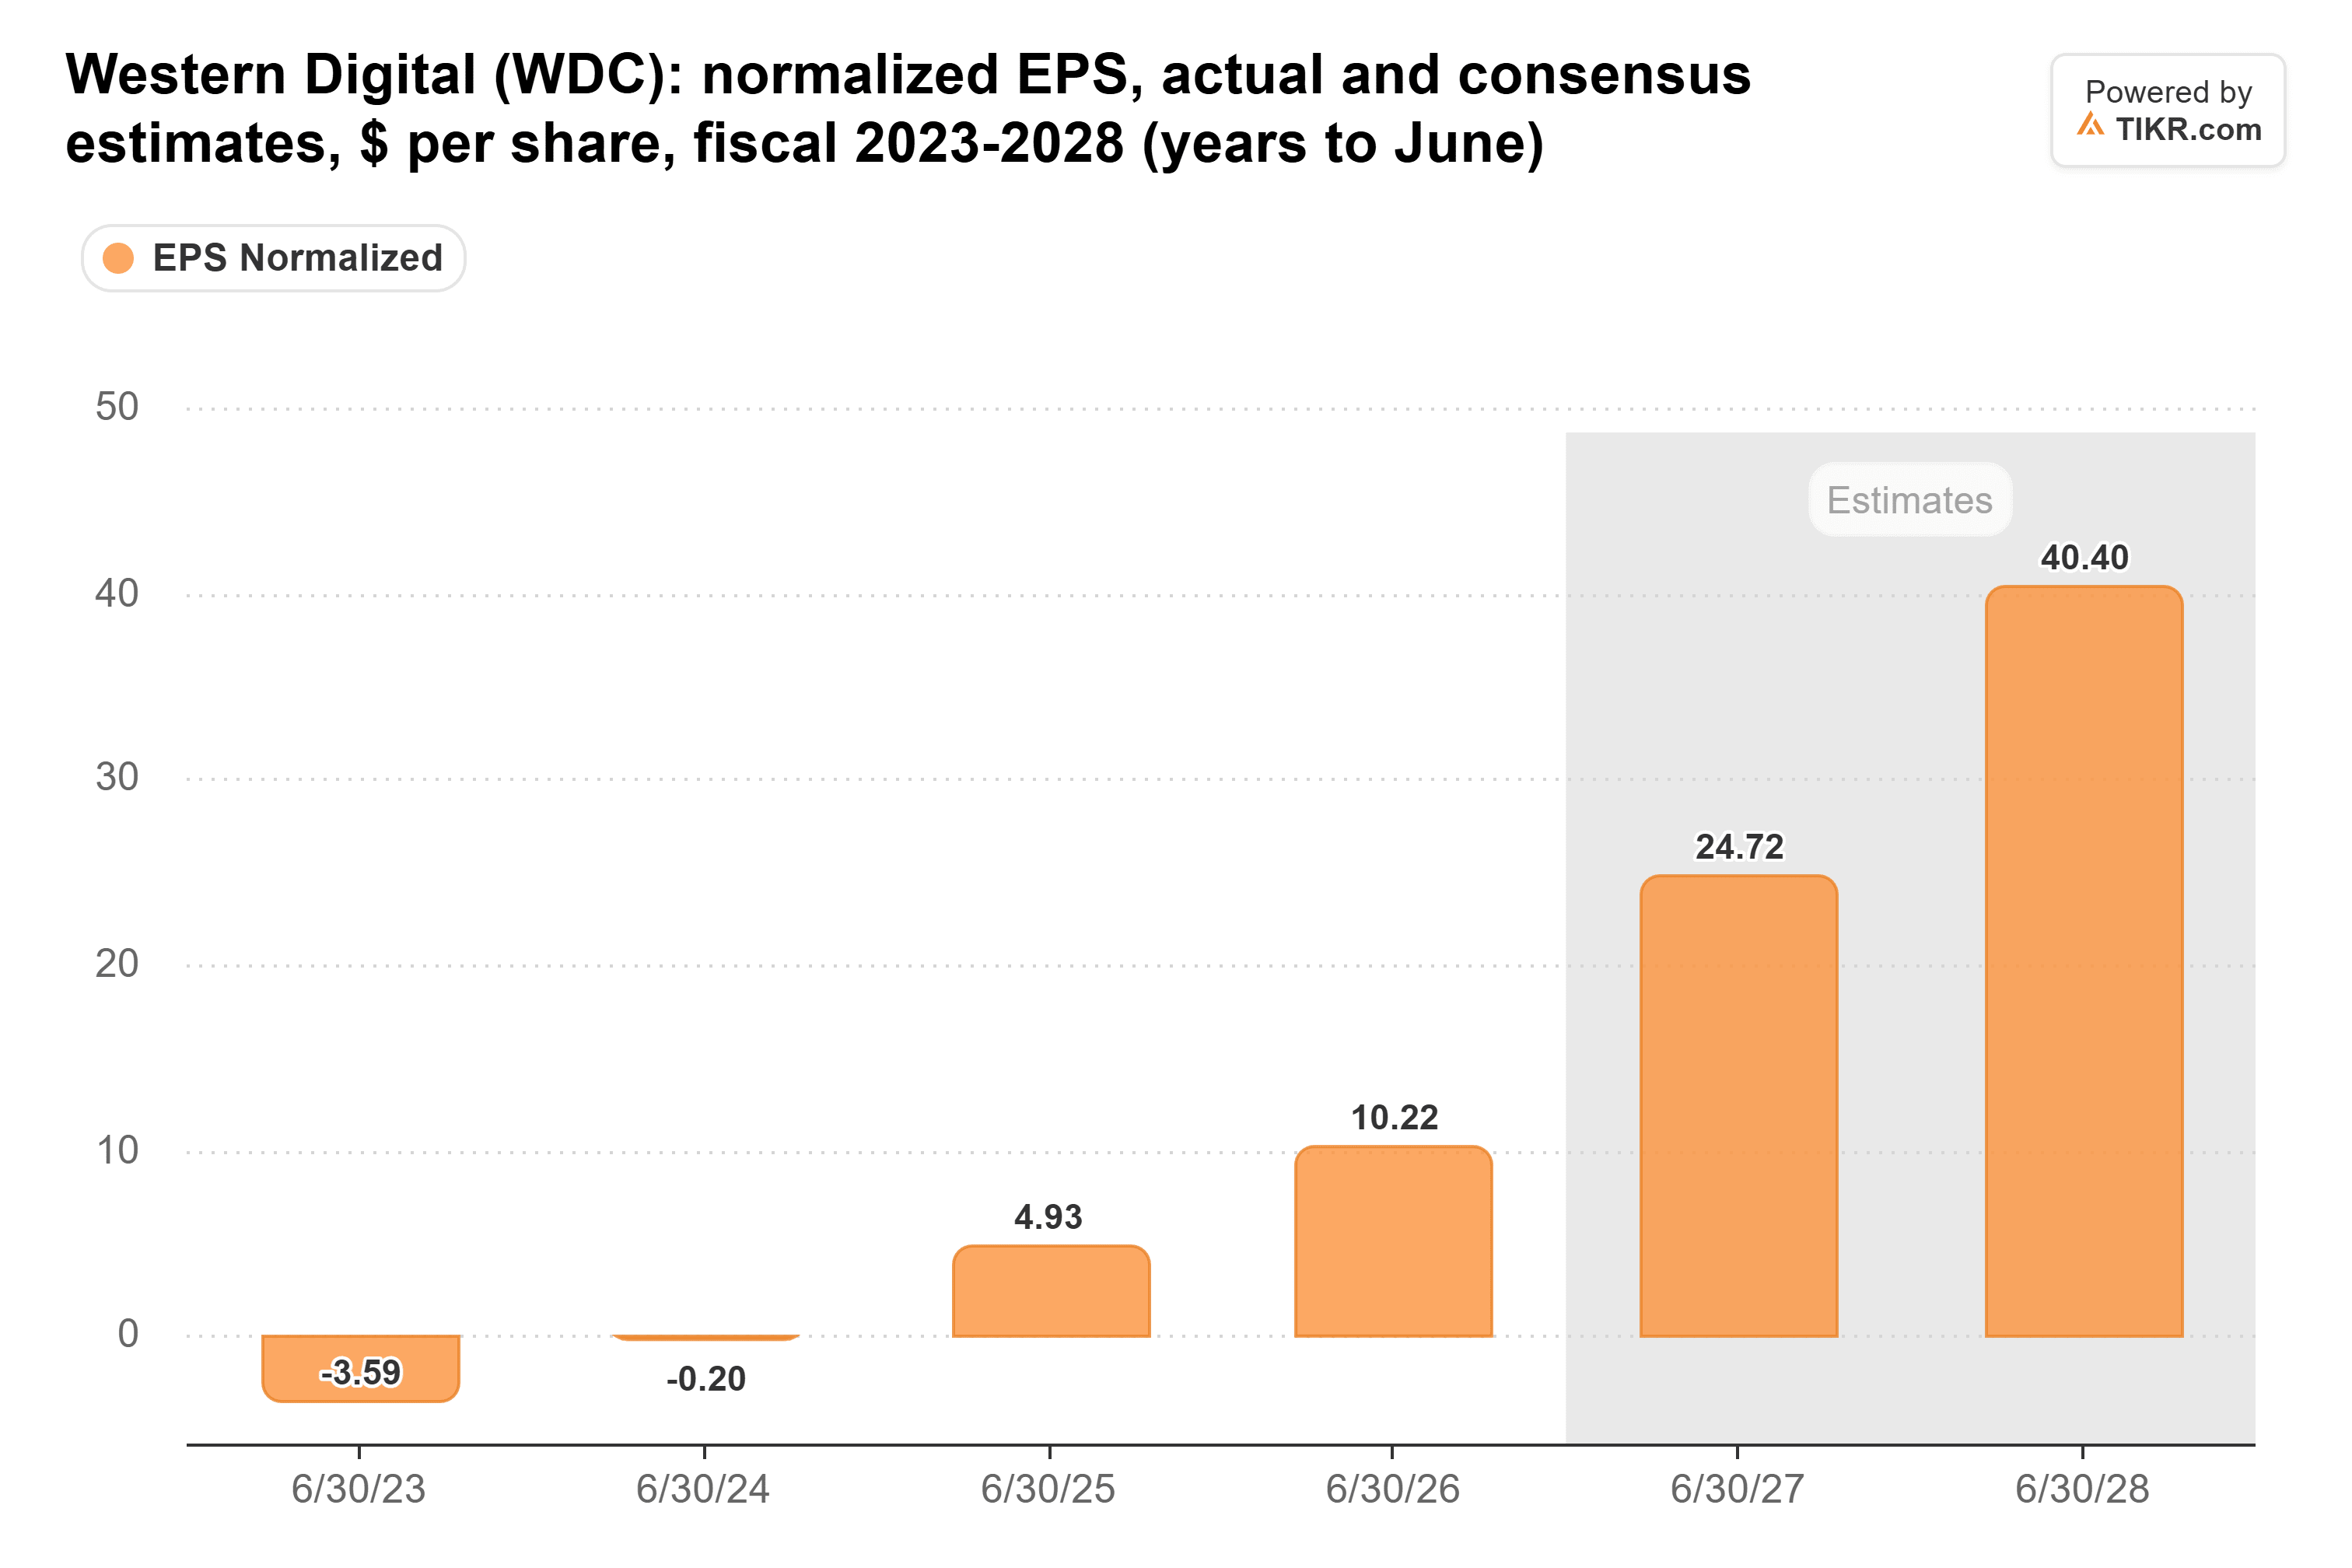
剔除第一季度的4.64美元和第二季度指引的5.80美元,2027财年的24.72美元需要下半年贡献约14.28美元,即每季度约7美元。
然而,该股交易价格约为9倍远期市盈率,此前在11月初因大选后对内存价格的担忧以及一家闪存制造商的谨慎展望而下跌。分析师的平均目标价仅从10月高点小幅回落:
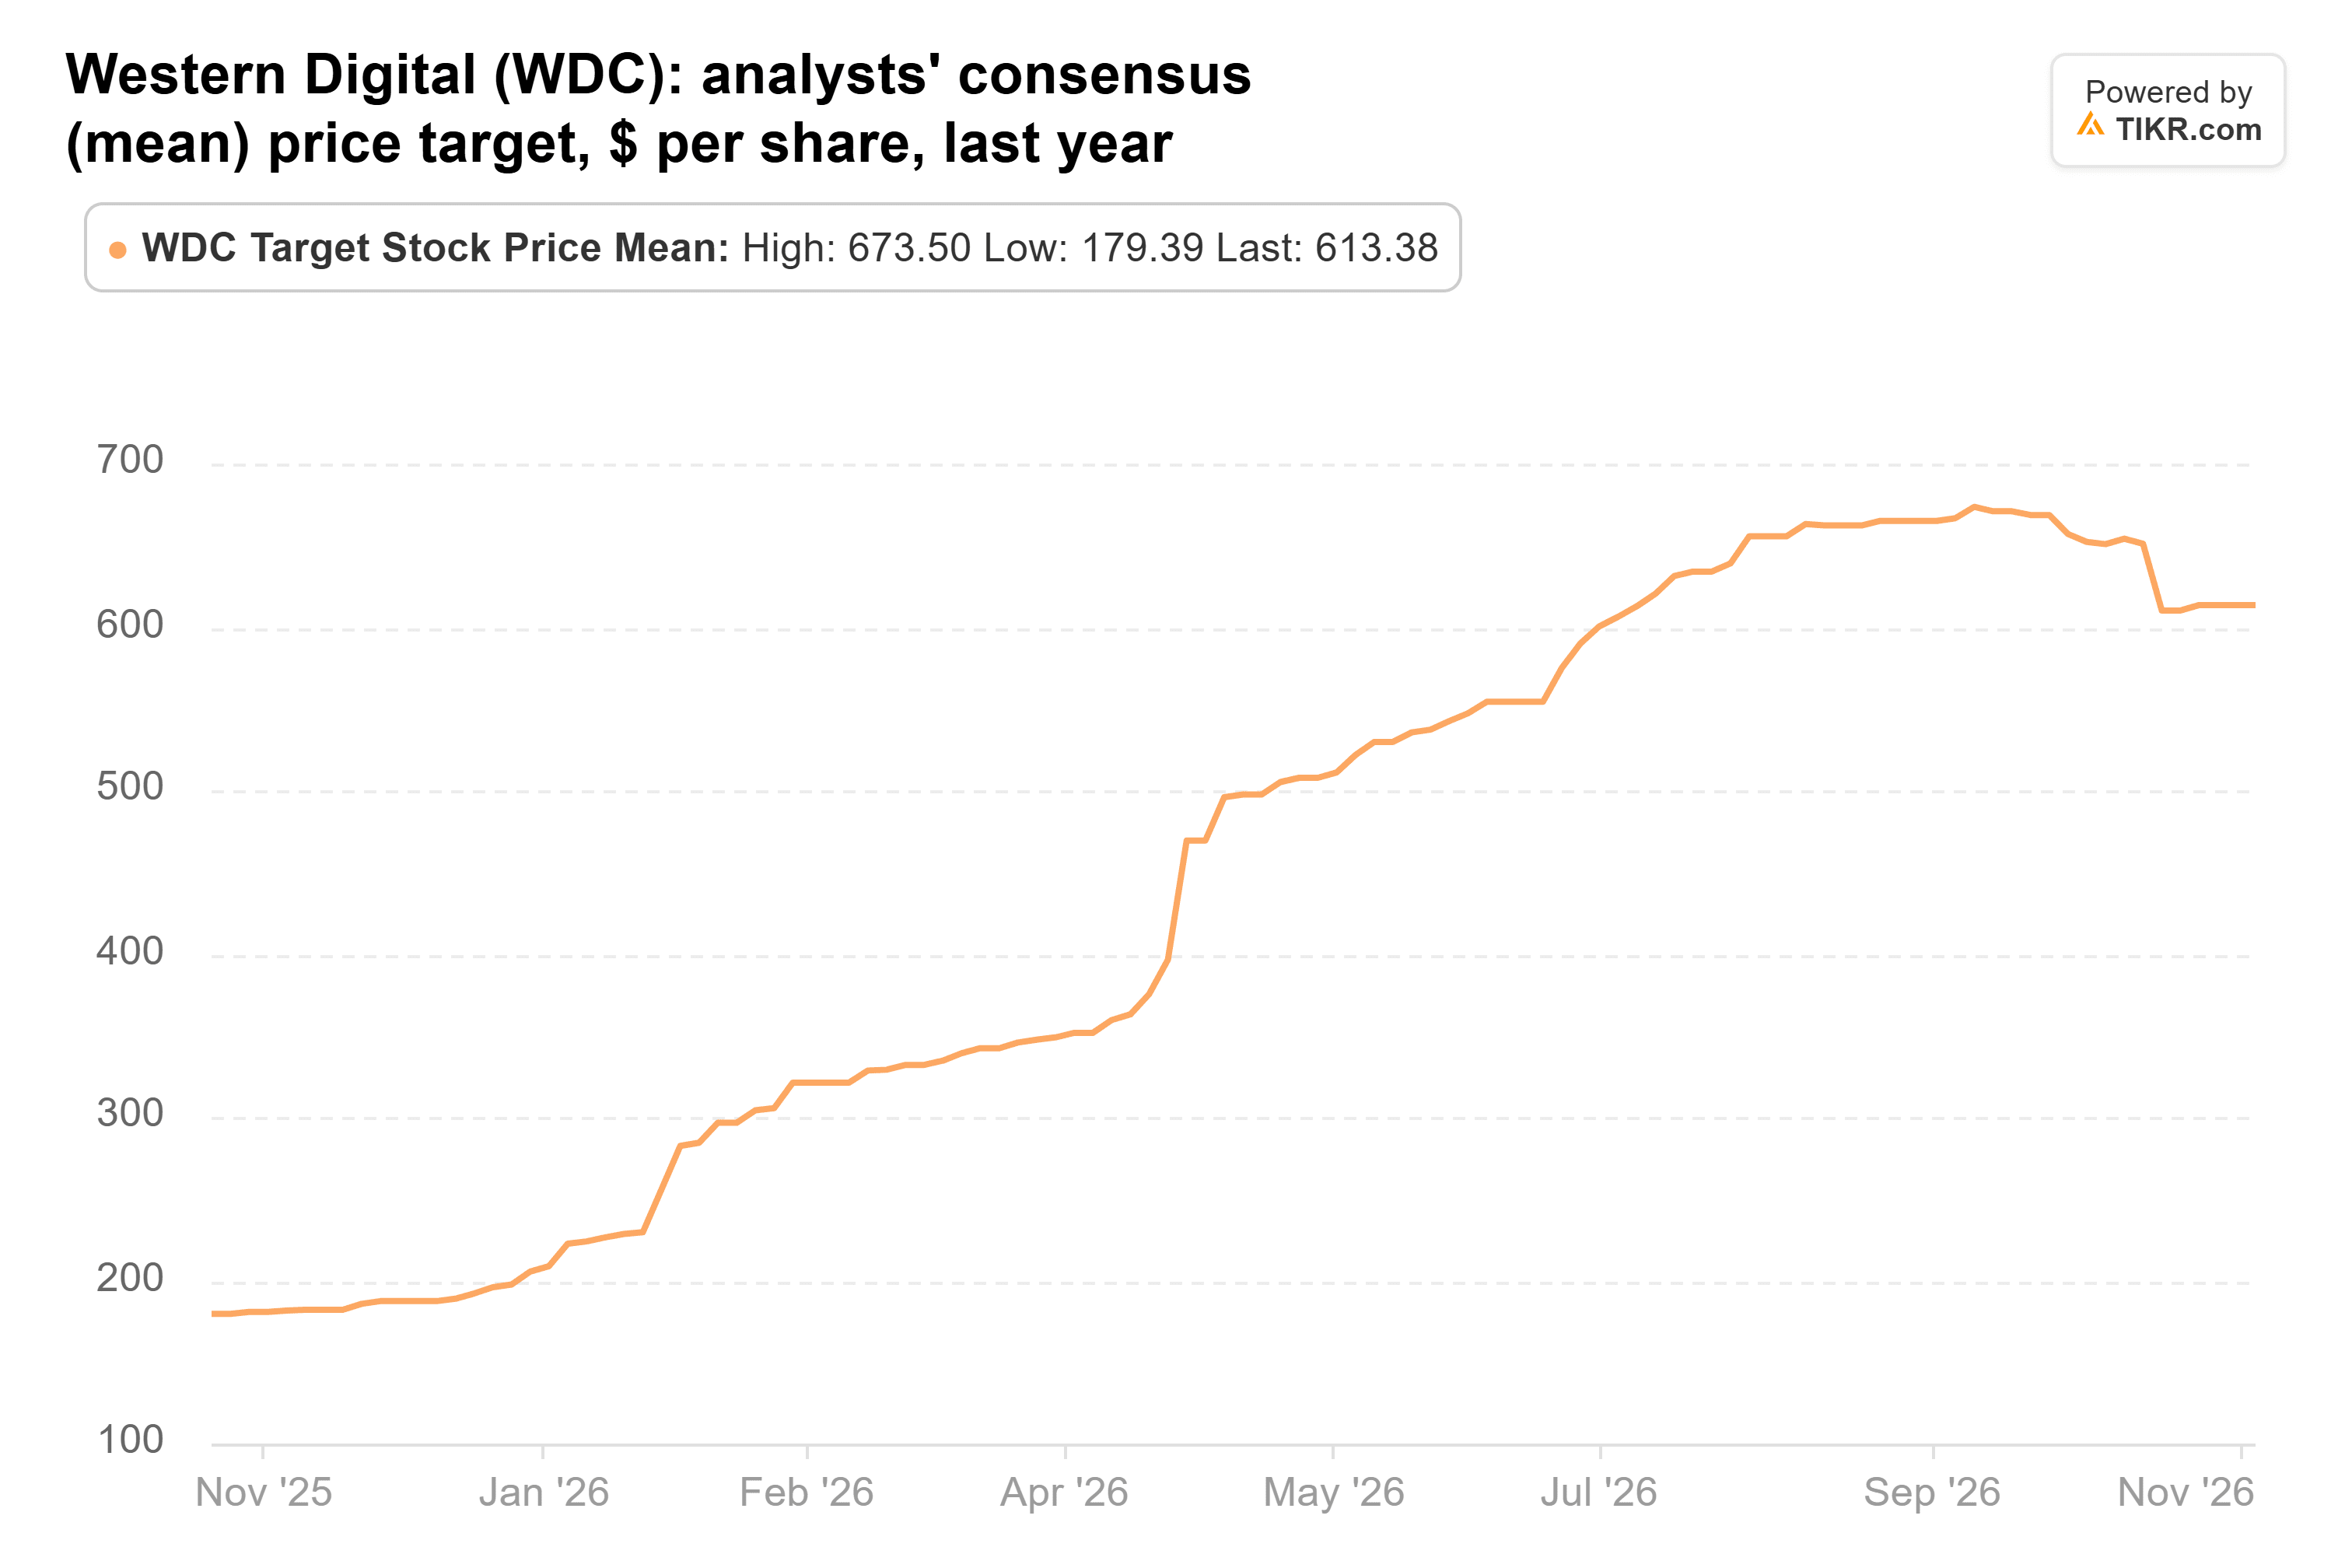
在613美元的水平,它比当前股价高出135%,即使是最低的405美元目标价也远高于当前股价。
买方占据更有利位置
以9倍远期市盈率计算,市场对西部数据的定价仿佛其盈利已经见顶。这是卖方的最佳假设:西部数据的利润率因定价上涨而提升,而定价转向的速度可能快于预测的调整。
但以当前价格而言,我会站在买方一边。西部数据刚刚超出预期,单季度产生了13.8亿美元的自由现金流,并给出了更高的指引。即使2028财年的盈利远低于40.40美元的共识预期,该股仍然便宜。
2027财年第二季度财报(可能在1月下旬发布)是下一个考验:非公认会计准则每股收益接近5.80美元的指引,毛利率达到或高于60%至61%的指引区间,将使共识预测的路径保持正轨。而下一批13F报告(将于2月中旬到期)将显示德鲁肯米勒是否仍然持有。
那么西部数据股票的实际价值是多少?
TIKR让您能在不到一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到西部数据可能的价值。从华尔街共识预测开始,或调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!