


核心要点
- Rapport Therapeutics 股价今日上涨 4%,因其药物 RAP-219 在针对双相躁狂症的二期临床试验中,在躁狂评定量表上比安慰剂高出 3.1 分。
- 双相躁狂症为 RAP-219 提供了除癫痫之外的第二次机会,这使得 Rapport 即使在今日上涨后仍具有更高价值。
- 需要注意的点包括:相对于安慰剂的优势有限、药物组患者激越发生率更高(16.7% vs. 9.4%),以及提前终止治疗的患者比例约为安慰剂组的两倍。
- Rapport 计划在 2027 年第一季度与 FDA 会面,并在下半年启动两项三期临床试验,其现金预计可支撑至 2029 年下半年。
Rapport Therapeutics (RAPP) 股价今早上涨 4%,因其主打药物 RAP-219 在针对双相躁狂症的二期临床试验中达到了主要终点。(开盘前涨幅更大。)
具体情况
该试验向 253 名处于躁狂发作期的成人患者给予 RAP-219 或安慰剂,为期三周:
- RAP-219 将杨氏躁狂评定量表(由临床医生进行的 60 分量表)的分数降低了 15.4 分。安慰剂组降低了 12.3 分,因此药物的优势为 3.1 分(p=0.045)。
- 它也达到了次要终点,即临床医生对躁狂严重程度的总体评估(p=0.024)。
- 所有副作用均为轻度或中度,且无严重副作用。
最后一点是其卖点。首席执行官 Abraham N. Ceesay 表示,副作用会导致患者停药并复发,而“RAP-219 凭借数十年来首个治疗双相躁狂症的新作用机制,有潜力打破这一循环。”
并非十拿九稳
在富国银行对安全性提出质疑并认为该股上行空间将受限后,股价回吐了早盘的大部分涨幅。
激越问题尤为突出:RAP-219 组中有 16.7% 的患者报告了激越,而安慰剂组为 9.4%(研究者判断大多数病例与药物无关)。此外,RAP-219 组有 24.6% 的患者提前终止治疗,而安慰剂组为 11.8%。对于一款以患者能够坚持用药为卖点的药物来说,这一点很重要。
疗效也相对有限。在其躁狂症试验之一中,Vraylar 在三周内于同一量表上比安慰剂高出约 6 分。(试验不同、患者不同,但仍有参考价值。)
当然,RAP-219 的优势每周都在扩大,从第一周的 0.9 分增加到第三周的 3.1 分,并且 Rapport 计划在三期试验中测试更高剂量。
后续计划
Rapport 计划在 2027 年第一季度与 FDA 会面,并在下半年启动两项三期临床试验。
截至 6 月底,该公司拥有 4.361 亿美元现金及短期投资,预计可支撑至 2029 年下半年……
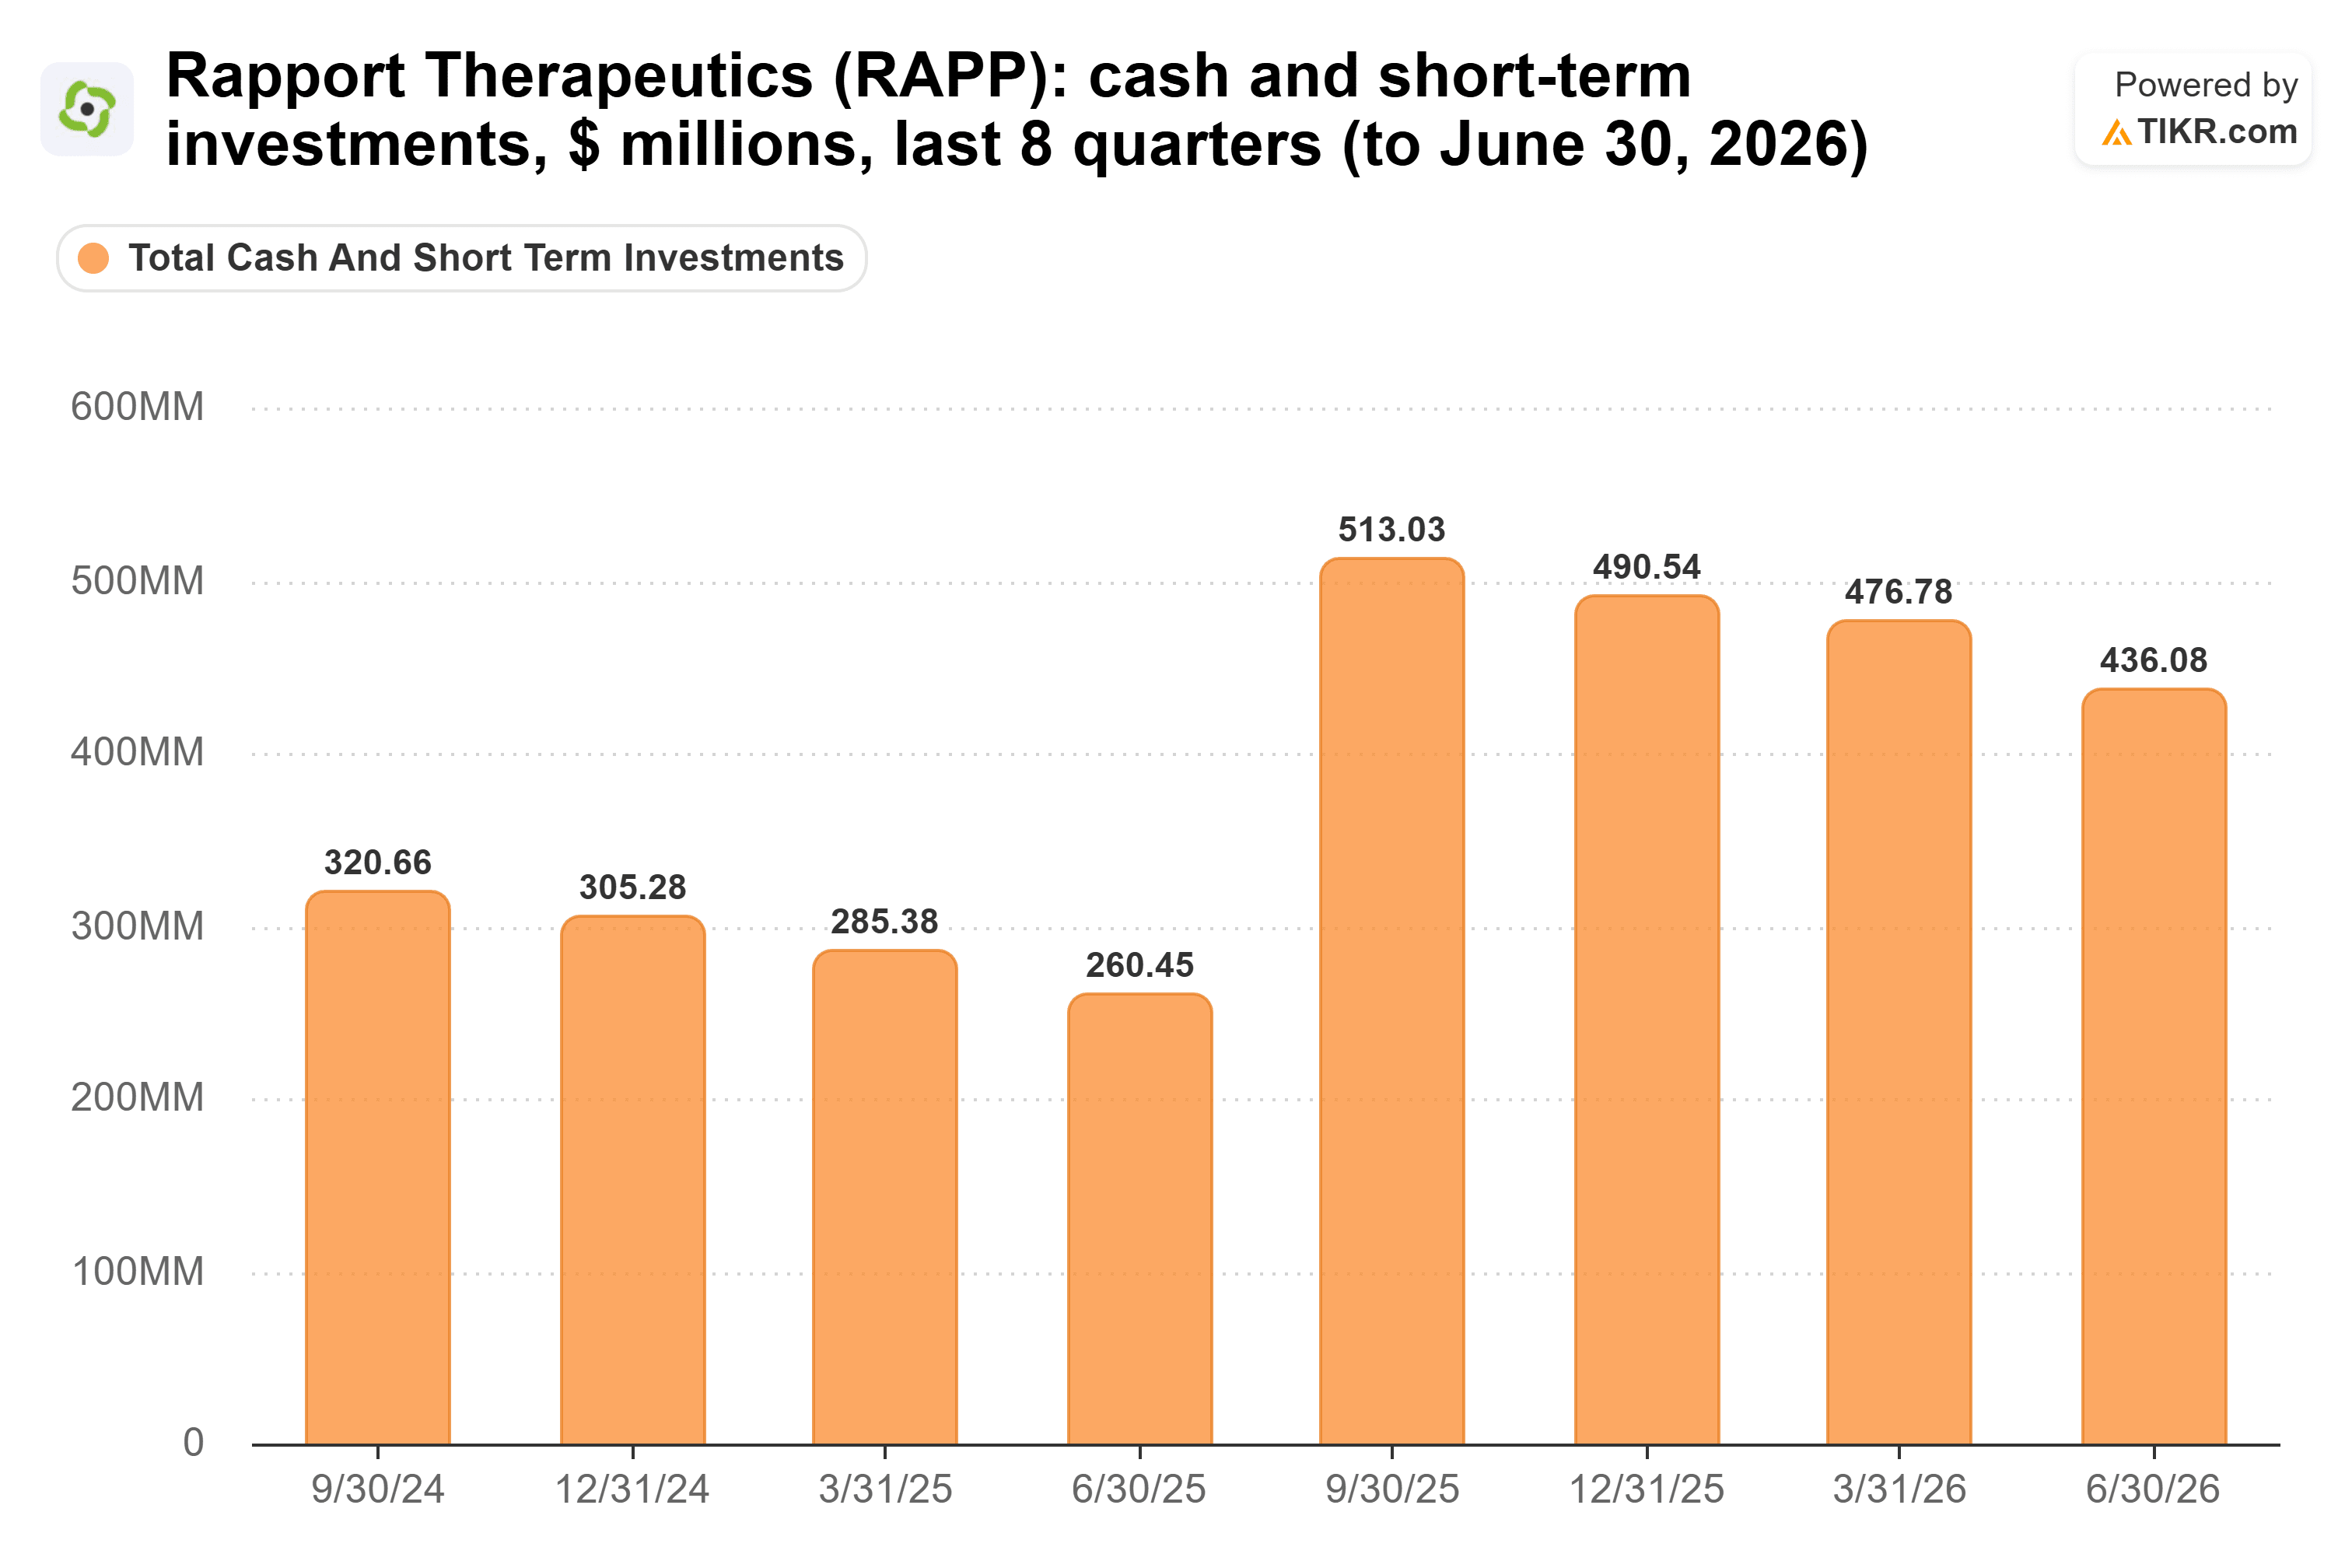
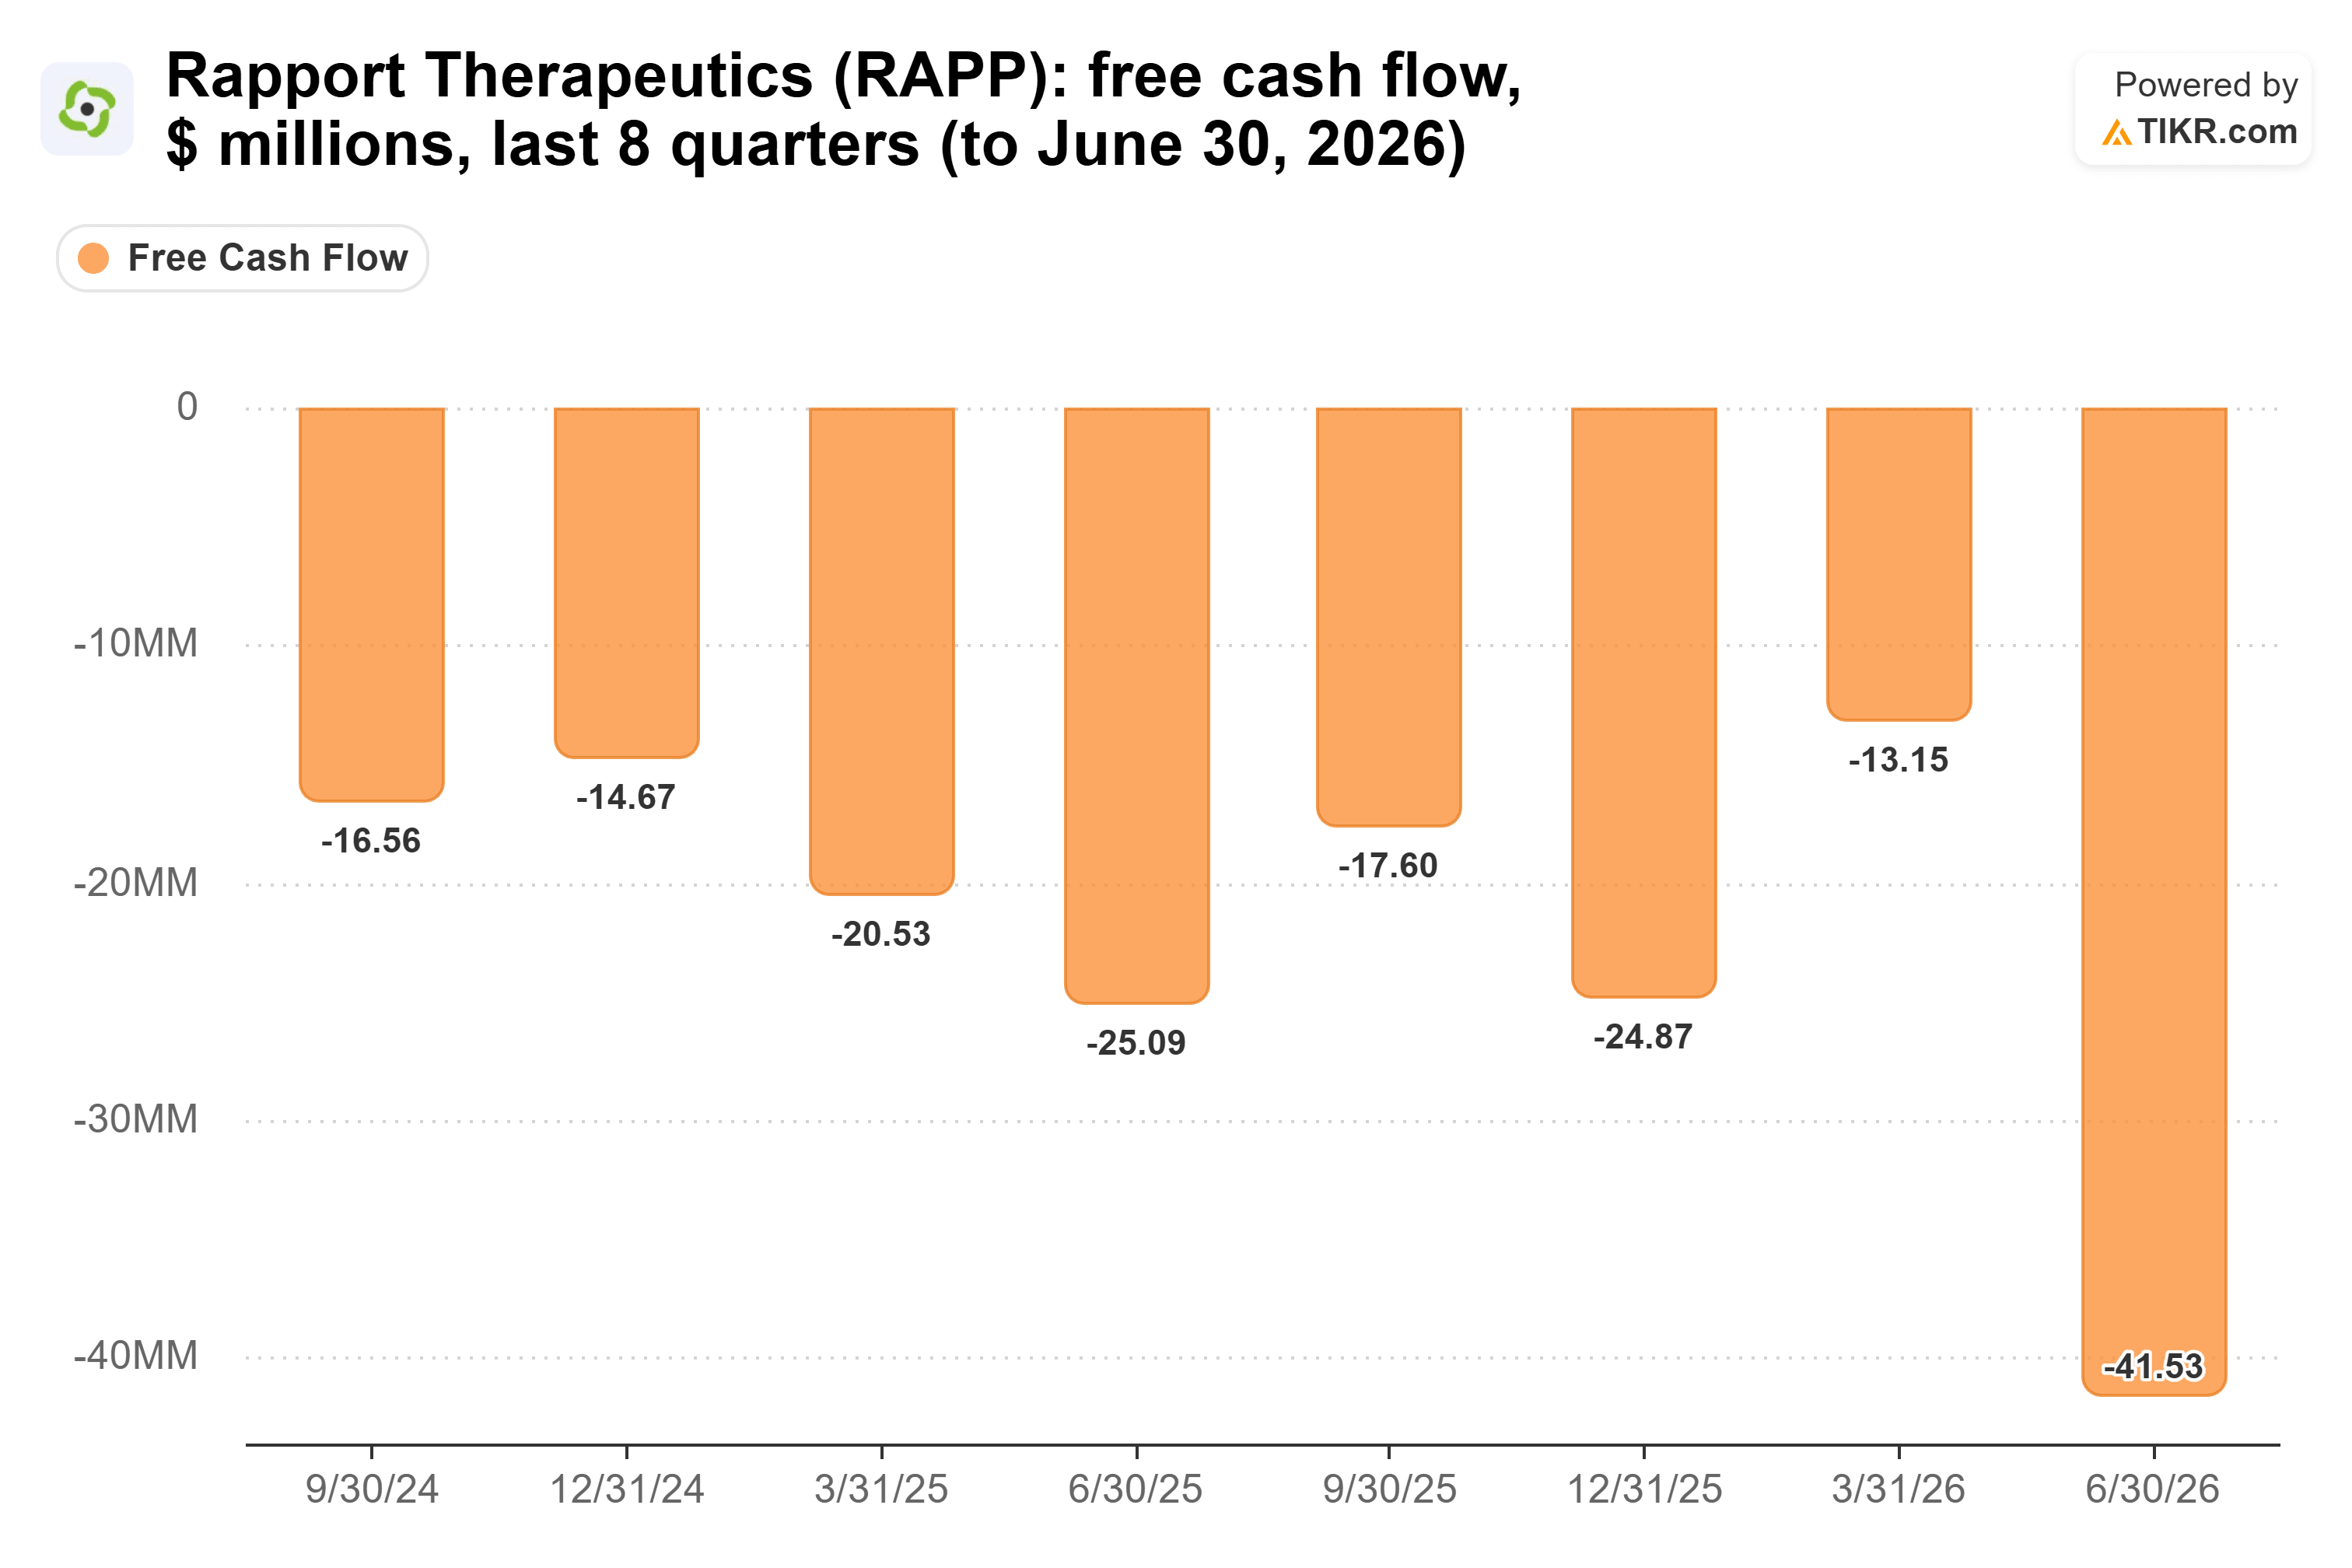
……尽管其在 6 月当季消耗了 4150 万美元的自由现金流,为两年来最高:
我的看法:双相躁狂症为 RAP-219 提供了除癫痫(其已进入三期试验)之外的第二次机会,我认为这使得 Rapport 即使在今日小幅上涨后仍具有更高价值。我只是希望在更高剂量下能看到相对于安慰剂更显著的优势。
那么 Rapport Therapeutics 股票的实际价值是多少?
TIKR 让你能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Rapport Therapeutics 可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!


