高通公司 (QCOM) 股价周一(10月5日)上午交易于约183美元,美国东部时间上午11:09下跌0.8%。此前,高通与华为宣布达成一项涵盖5G、计算、人工智能和网络的多年度专利许可协议。高通还将收购华为的某些美国专利,具体取决于监管部门的批准。
这是一个专利许可密集的周一。同一天,高通在特拉华州与Arm对簿公堂,寻求停止向Arm支付最多五年的专利使用费。
高通从华为交易中获得什么
据路透社报道,这是首份包含5G的华为-高通许可协议。两家公司均未披露财务条款或支付方。高通执行副总裁John Han表示,该协议"再次确认了业界对高通5G技术领导地位以及高通5G标准必要专利许可计划成功的认可。"

时机很重要,因为许可业务近期表现疲软。高通QTL许可部门在6月季度带来了12.8亿美元收入,这是过去八个季度中的最低水平,低于去年同期的13.2亿美元。这也是高通利润率最高的业务,上一季度EBT利润率达到69%。
QCOM估值模型:利润率下降,增长保持
我运行了一个中性情景模型:营收年增长10.1%,净利润率26.5%,每股收益年增长14.0%,市盈率每年微增0.9%。这比去年13.3%的营收增长要慢,利润率也低于去年的29.6%。我设定了更低的利润率,因为首席财务官Akash Palkhiwala在2026财年第三季度财报电话会议上表示,定制数据中心芯片"将对QCT的加权平均毛利率产生1.5%至2%的拖累。"
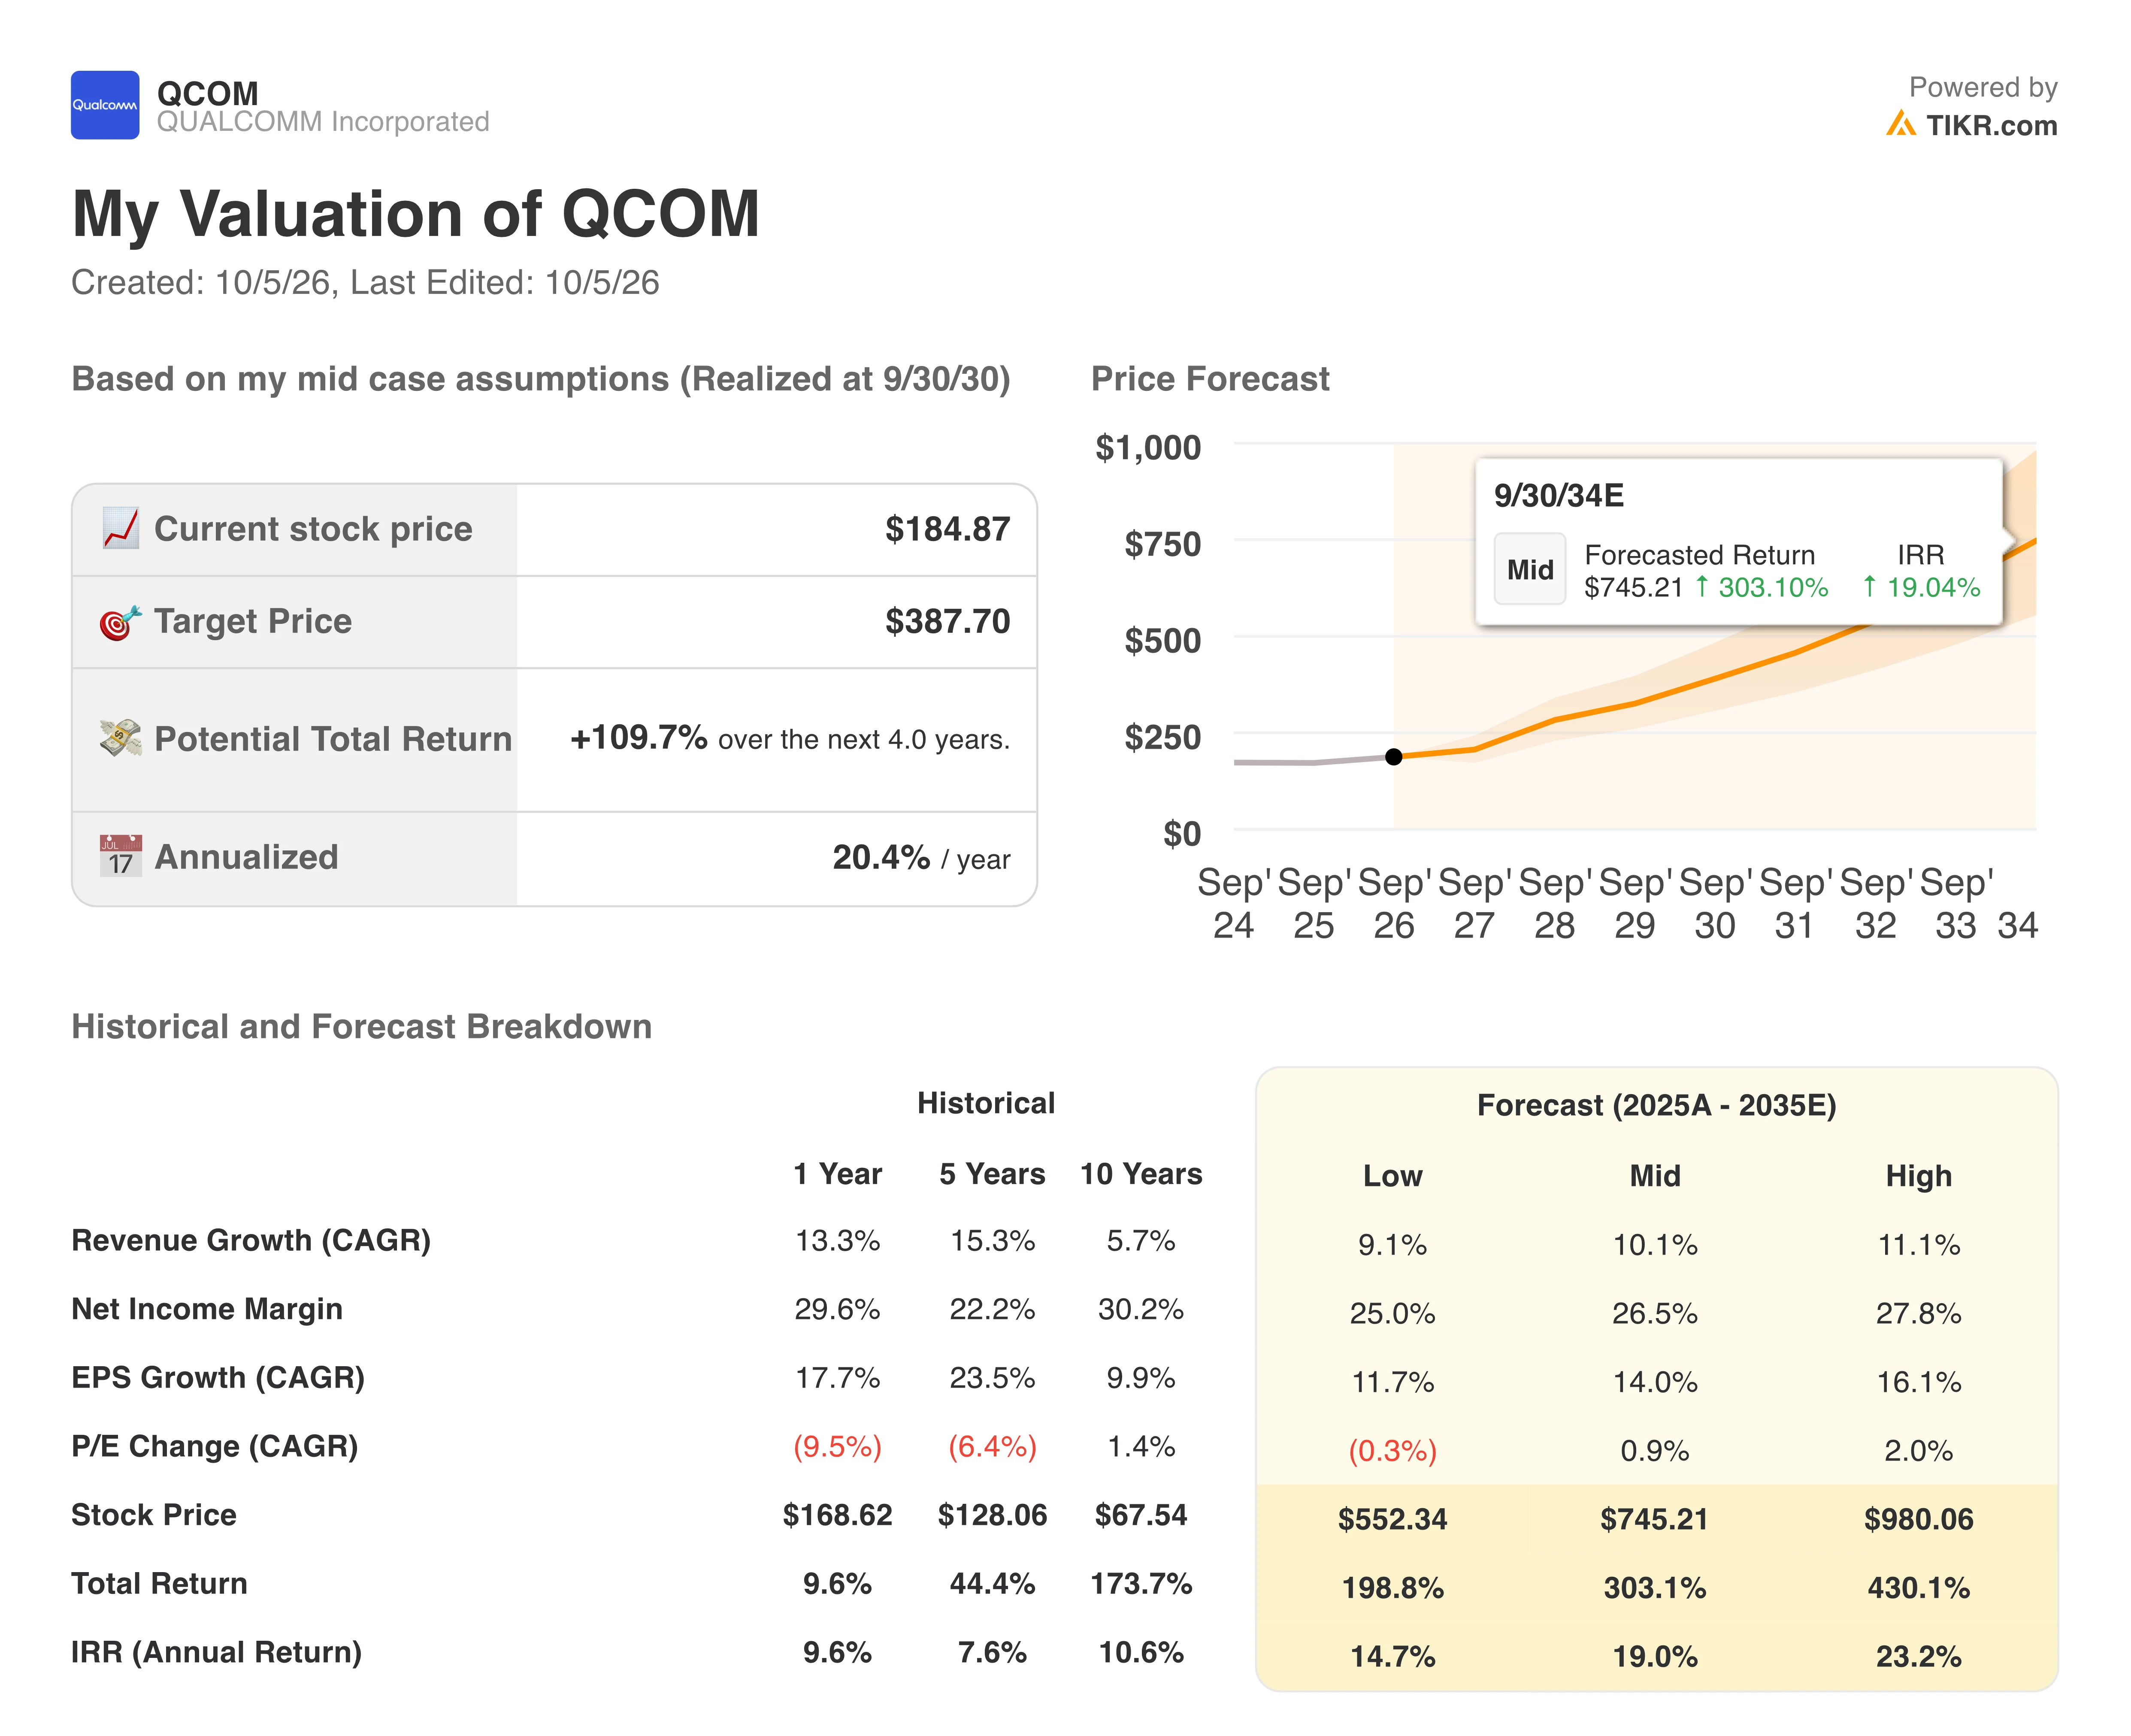
该模型得出2030年9月30日的目标价为388美元。这意味着从184.87美元起,4.0年内的总回报率为109.7%,即年化20.4%。股价大约翻了一番。
作为参考,高通的目标是在2029财年实现150亿美元的数据中心收入,大约是QTL过去四个季度收入的2.6倍。华为交易属于高利润率业务一侧。数据中心业务的加速扩张是该模型所依赖的增长点,因此需关注高通预计在12月季度首次实现的定制芯片收入。
不同意我的假设?在TIKR上免费构建你自己的QCOM模型,只需60秒。 点击此处了解更多。
那么,高通股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到QCOM股票可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!