


核心要点
- 据报道,OpenAI预计到年底将达到或超过700亿美元的年化收入,而投资者Gavin Baker认为,如果增长来自市场份额的抢占,将损害对AI基础设施的需求。
- Baker表示,开放权重(open-weight)模型生成的token与前沿(frontier)模型消耗相同的云计算资源,但能为云服务商带来更高的利润率,因为OpenAI和Anthropic有议价能力来压低价格。
- 微软贡献了CoreWeave 2025年约67%的收入,且CoreWeave主要锁定在长期合同中,而Nebius则利用短期合同来提高价格。
- 分析师预计Nebius的收入将从2025财年的5.3亿美元攀升至2028财年的230亿美元,而CoreWeave的下一个毛利率是需要关注的关键数字。
如果你持有亚马逊(AMZN)、微软(MSFT)或CoreWeave(CRWV)的股票,OpenAI的最新数据看起来可能是个好消息。
ChatGPT的制造商预计到年底将达到或超过700亿美元的年化收入,高于9月底的大约500亿美元,彭博社在10月9日报道。这使得700亿美元成为一个目标而非结果:一天前,英国《金融时报》报道称,OpenAI已告知投资者其年化收入(run rate)正接近500亿美元,远低于9月下旬流传的700亿美元数字。
更多的OpenAI业务应该意味着从云服务商那里租用更多的计算资源。对吗?
Atreides Management的Gavin Baker持有“一个更极端的观点”。上周五,他在X上发帖:
“我认为,OpenAI和Anthropic的加速增长,如果部分来自市场份额的抢占,将对AI基础设施需求产生净负面影响。”
对于任何将这两家最大的AI实验室视为云服务商最佳客户的人来说,这是一个剧情转折。
相同的计算资源,更丰厚的利润率
Baker从成本说起。用他的话说,“在计算和能源成本方面,生成一个token的生产成本是相同的,无论它是一个开放权重的token还是一个封闭的前沿模型token。”
变化的是谁在买单。正如他所言:
“鉴于Anthropic和OpenAI的议价能力和规模,开放权重的token是云服务商和新云服务商利润率最高的token。”
简而言之,OpenAI和Anthropic购买的计算资源足以让一家云服务商在价格上对抗另一家。而一家在租用GPU上运行开放权重模型的初创公司则做不到。
而这些客户正在涌入。根据Social Capital的数据,在9月的最后一周,DeepSeek模型在OpenRouter上处理的token数量超过了OpenAI、Google、Anthropic和xAI模型的总和。
Crusoe的首席执行官Chase Lochmiller在其托管推理业务中也看到了同样的分化。他在10月3日告诉20VC:“人们在闭源前沿模型上花的钱比在开源模型上多,但他们在开源模型上生成的token比闭源模型多。”
Baker之前也提出过类似的观点。在8月的一条推文中,他预测闭源前沿模型的token最终将占据“60-90%的经济价值,但只占token总量的15%到25%”。对于云服务商来说,token就是工作量,因此这是一个未来,其大部分业务量将来自议价能力不强的客户。
CoreWeave的数据说明了什么
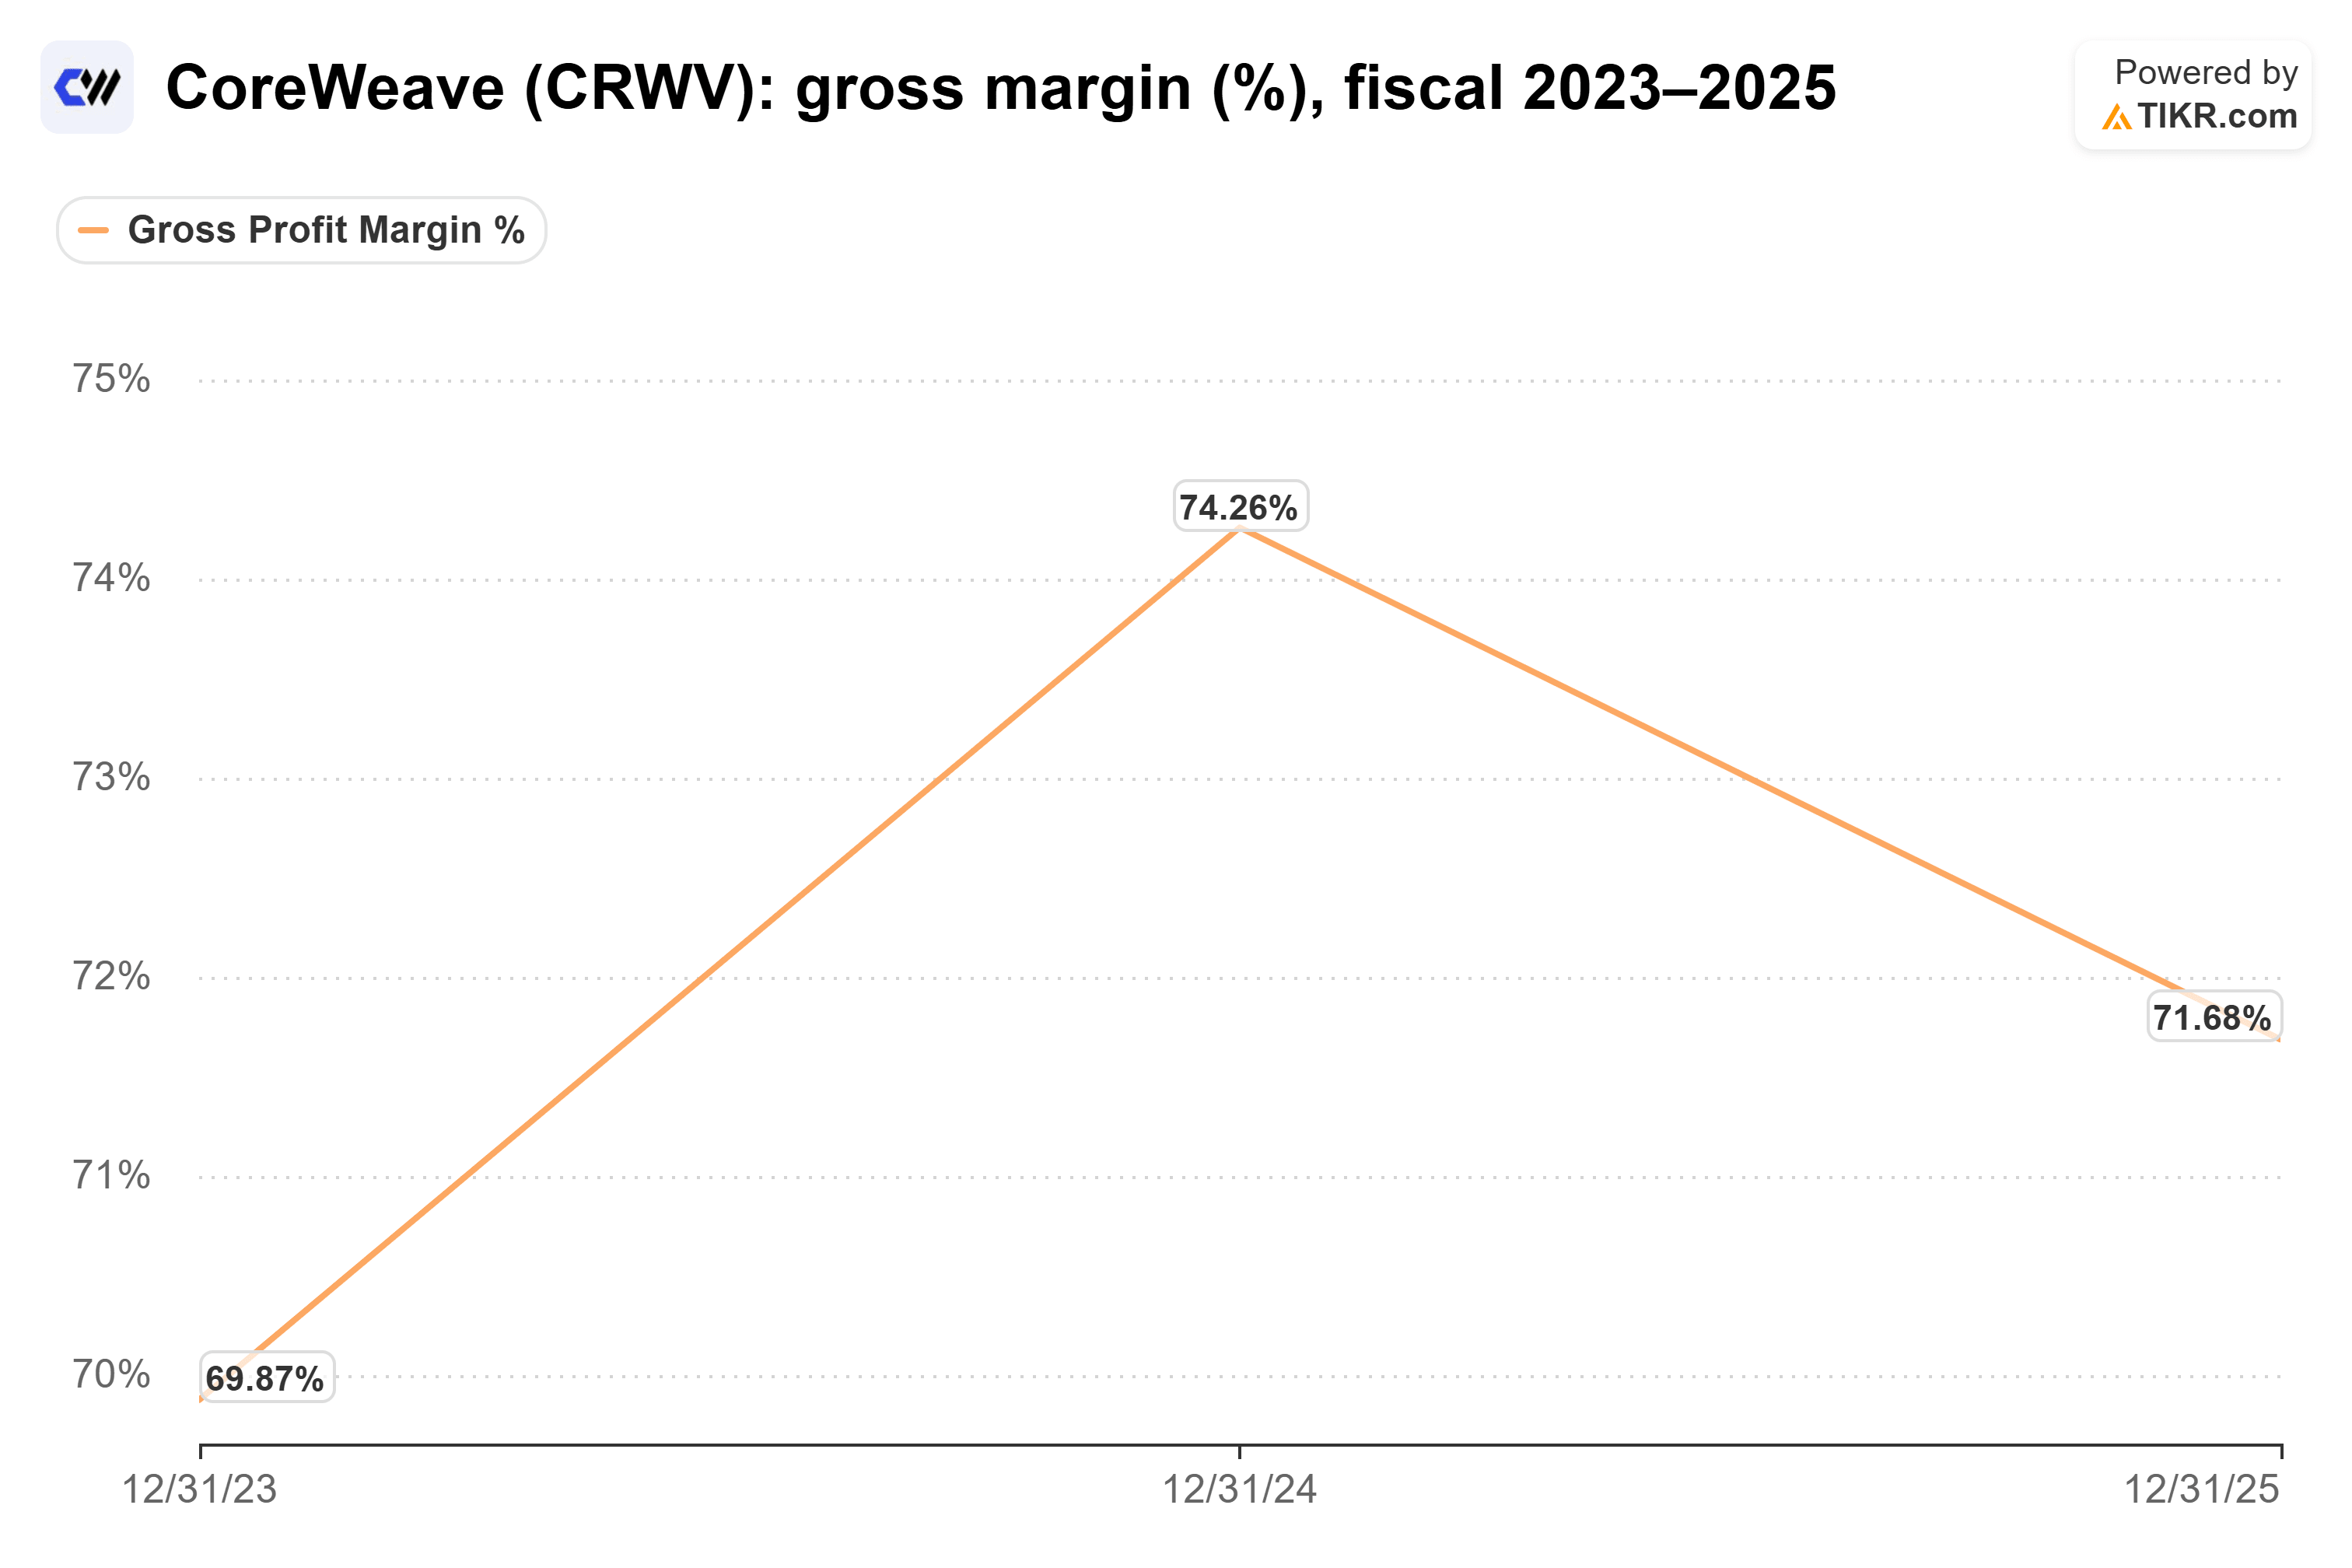
CoreWeave是最清晰的测试案例,因为它展示了一个占主导地位的买家是什么样子。根据CoreWeave的年报,微软贡献了CoreWeave 2025年约67%的收入,高于2024年的62%。在同一时期,CoreWeave的毛利率从74.3%下滑至71.7%。
该文件并未将这一下滑归因于微软的议价能力,且71.7%的毛利率未计入服务器和网络设备的折旧。此后客户集中度有所下降:在2026年第二季度,CoreWeave的最大客户占其收入的36%。
这就是微软的转折点所在。它运营着Azure,这是应该随着开放权重需求扩散而受益的大型云服务商之一。它同时也是对CoreWeave拥有议价能力的大买家,这使其在Baker的论点中处于双方的位置。
为何Nebius看起来处境更佳
Nebius(NBIS)则形成对比。SemiAnalysis的Dylan Patel在Big Technology播客中指出,Nebius在SemiAnalysis的ClusterMax评级中拥有“顶级云服务商中最短的平均合同期限”,并补充道:
“Nebius已经能够转身并真正提高价格,并利用这一点。”
他说,CoreWeave将自己锁定在主要是长期合同中,因此无法充分利用这一点。
Patel谈论的是合同期限。尽管如此,短期合同正是让云服务商能够捕获Baker所描述定价能力的因素。如果来自较小客户的需求持续攀升,Nebius可以在数月而非数年内重新定价。
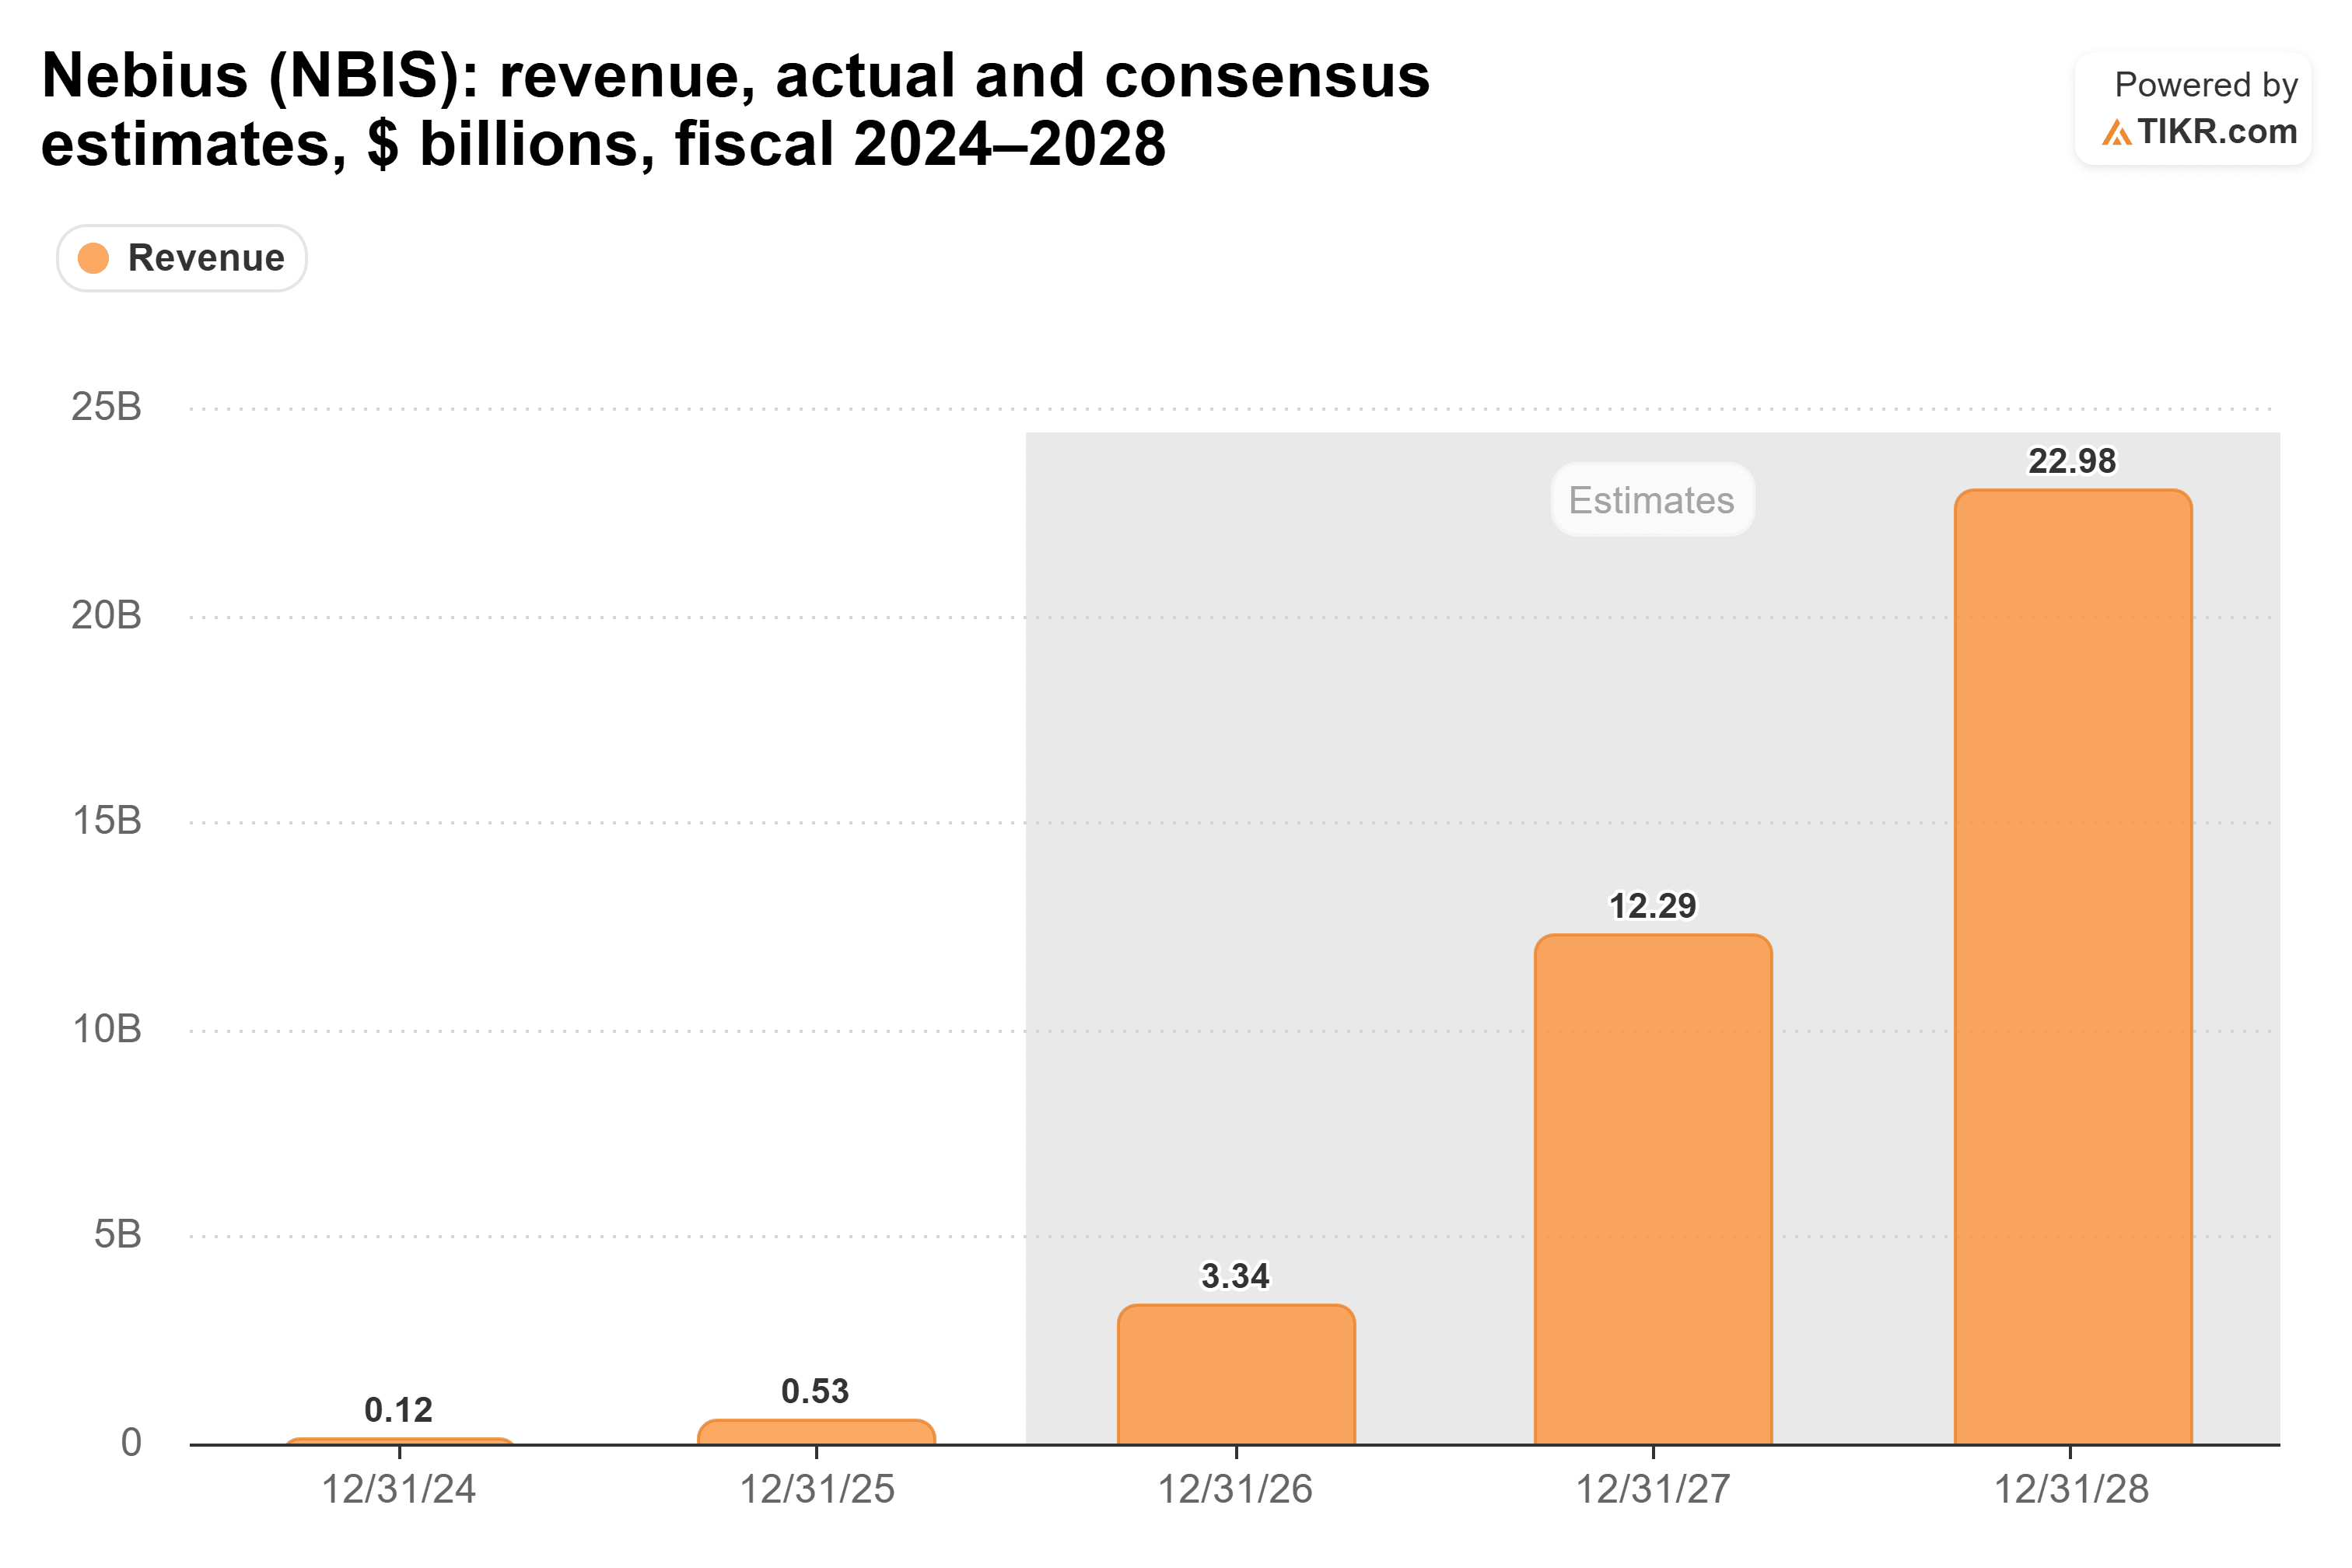
分析师预计Nebius的收入将从2025财年的5.3亿美元增长到今年的33.4亿美元,大约增长六倍,并在2028财年达到230亿美元。
这些是预期,要实现它们还需要很多事情顺利发展。但市场已经预期这家公司会随着其定价能力的增强而成长。
亚马逊的角色

亚马逊的案例关乎规模。其公司整体的营业利润率已经从2021财年的5.3%翻倍以上,达到2025财年的11.2%。
这个利润率涵盖的范围远不止AI,包括零售和广告等,因此它本身不能证明Baker的观点。它展示的是一个已经能将更多销售收入转化为利润的业务。来自无法强硬谈判的客户的更多token将推动其向同一方向发展。
实验室仍然签下最大的支票
反对Baker观点最有力的论据是,开放权重模型压低了所有人的token价格。如果这挤压了OpenAI和Anthropic的收入,那么它们向这些相同云服务商做出的巨大计算资源承诺也可能随之缩水,并且速度可能快于开放权重业务量对它们的替代。
Baker的回复是:“整个供应链都受益于开放权重模型。”当另一位用户指出实验室将利润重新投入训练时,他回答道:“训练最终将渐近至计算需求中一个无关紧要的百分比。”
这是在押注推理业务量将超过其他一切。然而,今天,CoreWeave仍然依赖其最大的买家,而一个达到700亿美元收入的OpenAI将把更多的市场控制权交回实验室手中。
结论
Baker的逻辑是成立的。当没有一个客户能够设定其价格时,云服务商的利润最高,而开放权重的激增带来的正是更多这样的客户。
Nebius较短的合同提供了重新定价的机会,但它也与微软和Meta签订了重要的多年协议。CoreWeave较长的合同限制了现有业务的重新定价,尽管它也报告了新业务的价格上涨。这些披露并未确定哪家公司将从开放权重需求中受益最多或最快。
在一个网关上一周的DeepSeek数据还不是一个趋势。CoreWeave的下一次财报可能会提供关于定价和成本的线索,但仅凭较低的毛利率并不能确定其最大买家带来的压力,也无法揭示开放权重工作负载的盈利能力。
想亲自查看这些趋势吗?CoreWeave的毛利率、亚马逊的营业利润率和Nebius的共识收入预期,在TIKR上只需点击几下即可获得,还有您关注的任何股票的相同历史数据。免费开始使用。
那么Nebius的股票实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Nebius可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


