核心要点
- 在9月通胀报告引发人工智能和芯片股抛售后,Ouster 股价在过去一个月下跌了34%。
- Ouster 本月自身的消息是积极的:与 Forterra 达成一项国防里程碑,并推出了一款新的机器人产品。这次下跌更多反映了市场情绪,而非公司基本面。
- 分析师预计今年营收将增长约31%,达到2.22亿美元,尽管 Ouster 仍在消耗现金:预计2025年自由现金流为负6490万美元。
- 第三季度业绩将于11月3日盘后公布,对于能够承受大幅波动的投资者而言,该股看起来值得买入。
Ouster (OUST) 股价在过去一个月下跌了34%,远高于同期纳斯达克100指数9%的跌幅。
这几乎完全是由于一份强劲的通胀报告以及人工智能和芯片股的暴跌所致。与此同时,该公司持续发布利好消息。
归咎于通胀报告
抛售在10月14日加剧。9月份消费者价格指数同比为3.7%,高于经济学家预期的3.6%,且较8月份的3.4%有所上升。这提高了美联储加息的可能性,人工智能硬件股首当其冲:英伟达、AMD 和 CoreWeave 当天均大幅下跌。
利率上升使得人工智能建设的融资成本更高,芯片股在10月15日继续下跌。10月30日,在英特尔股价暴跌且亚马逊业绩不及预期后,芯片股再次下滑。
Ouster 持续赢得业务
10月1日,就在股价开始下跌之前,Ouster 与 Seneca 合作,将其 Rev8 彩色激光雷达应用于 Seneca 的自主无人机,用于野火响应。
10月21日,Ouster 宣布 Forterra 的 Lancer 自主地面车辆使用其传感器,已在乌克兰完成了1,426次任务和88次伤员撤离。这样的战场记录应有助于 Ouster 赢得更多国防合同。
10月27日,Ouster 旗下公司 Stereolabs 推出了其 ZED Box 2 系列边缘人工智能计算机,用于生产机器人。
查看 Ouster 的分析师评级(免费):
在一个地方查看 Ouster 的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用 TIKR 来研究像这样的股票。查看 Ouster 的分析师评级
为何 Ouster 跌幅更大
公司业务增长迅速。第二季度营收增长56%至5500万美元,分析师预计未来还有更多增长空间:

共识预测今年营收为2.22亿美元,2027年为2.99亿美元,增长率分别约为31%和35%。Ouster 本月发布的任何消息都没有给分析师提供下调这些数字的理由。
但 Ouster 仍在亏损并消耗现金,因此其大部分价值取决于数年后的利润。当利率看起来可能上升时,这些未来利润的现值就会降低,投资者会首先抛售像 Ouster 这样的股票。
较高点腰斩,但仍不便宜
即使在下跌之后,该股在2026年仍上涨了35%,但较其6月30日的高点低了53%。其远期市销率显示了市场热情还剩多少:
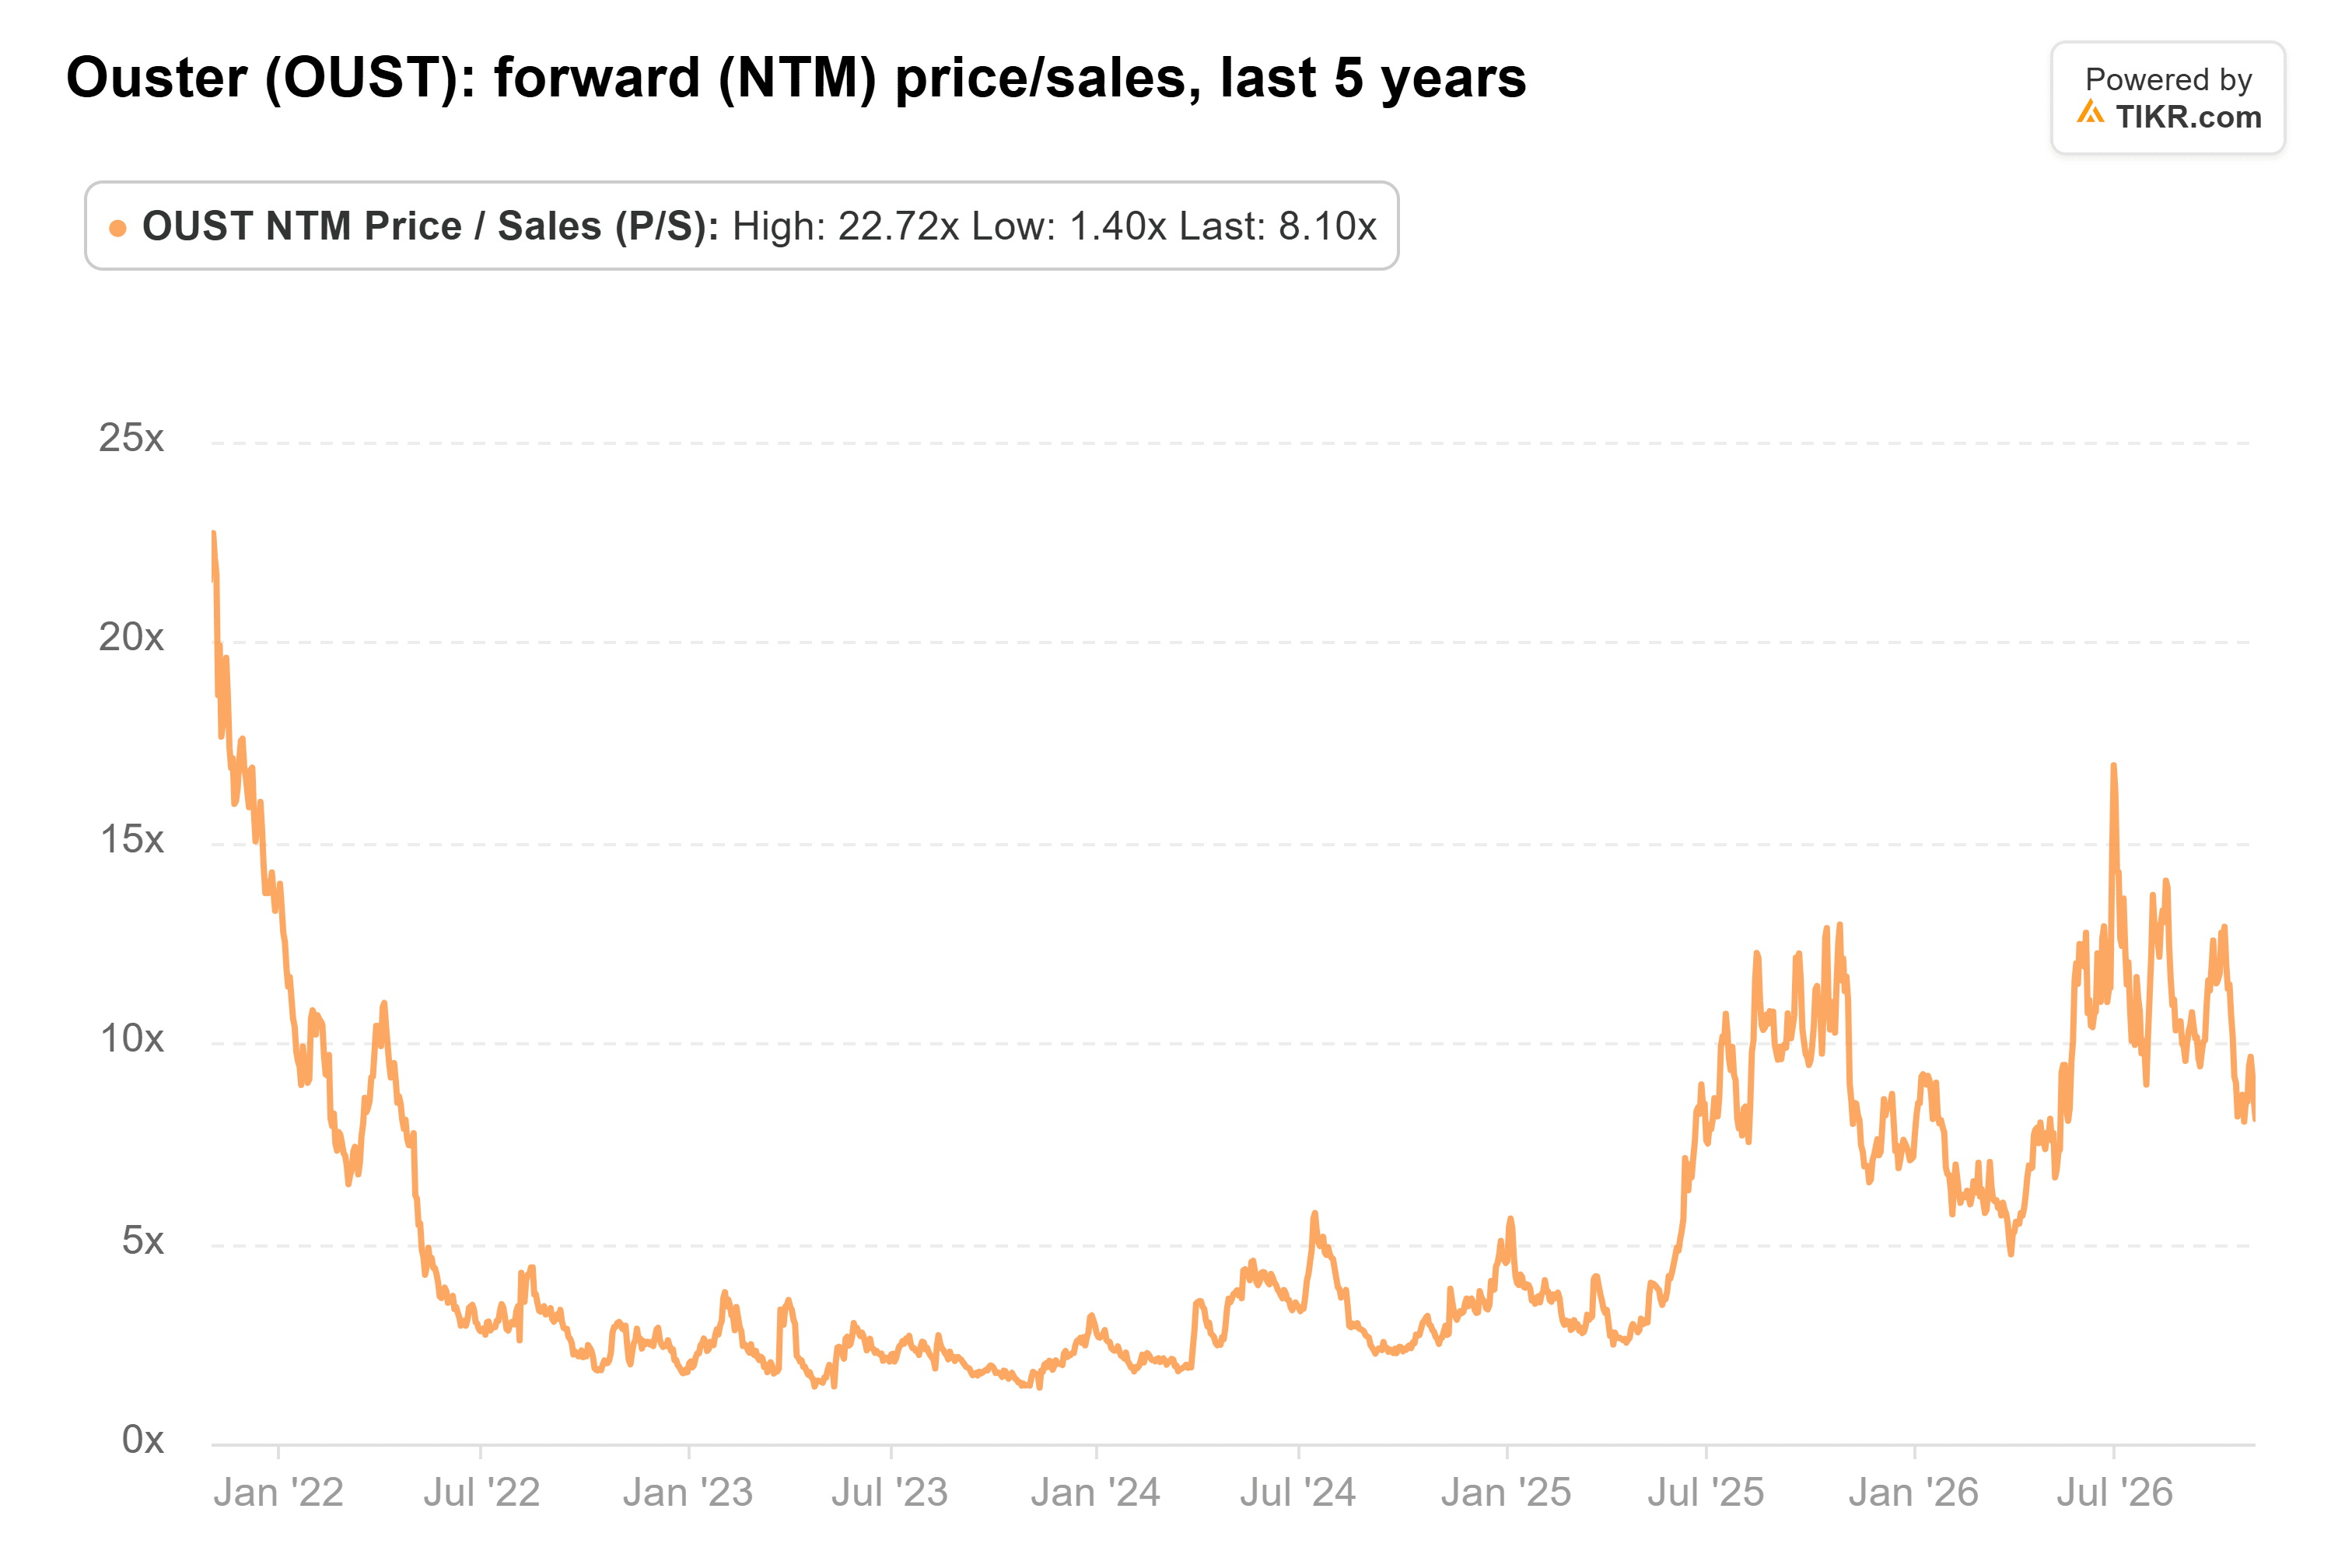
在8.1倍的市销率下,Ouster 的交易价格远低于其2021年11月23倍的峰值,但高于其5年平均水平5.5倍。覆盖该股的6位分析师给出的59美元共识目标价,大约是周一收盘价的两倍。
关注周二的现金消耗
Ouster 将于周二,即11月3日盘后公布第三季度业绩。营收与共识预期的对比很重要,毛利率以及任何关于 Rev8 和国防需求的消息也很重要。但现金消耗可能最为关键:
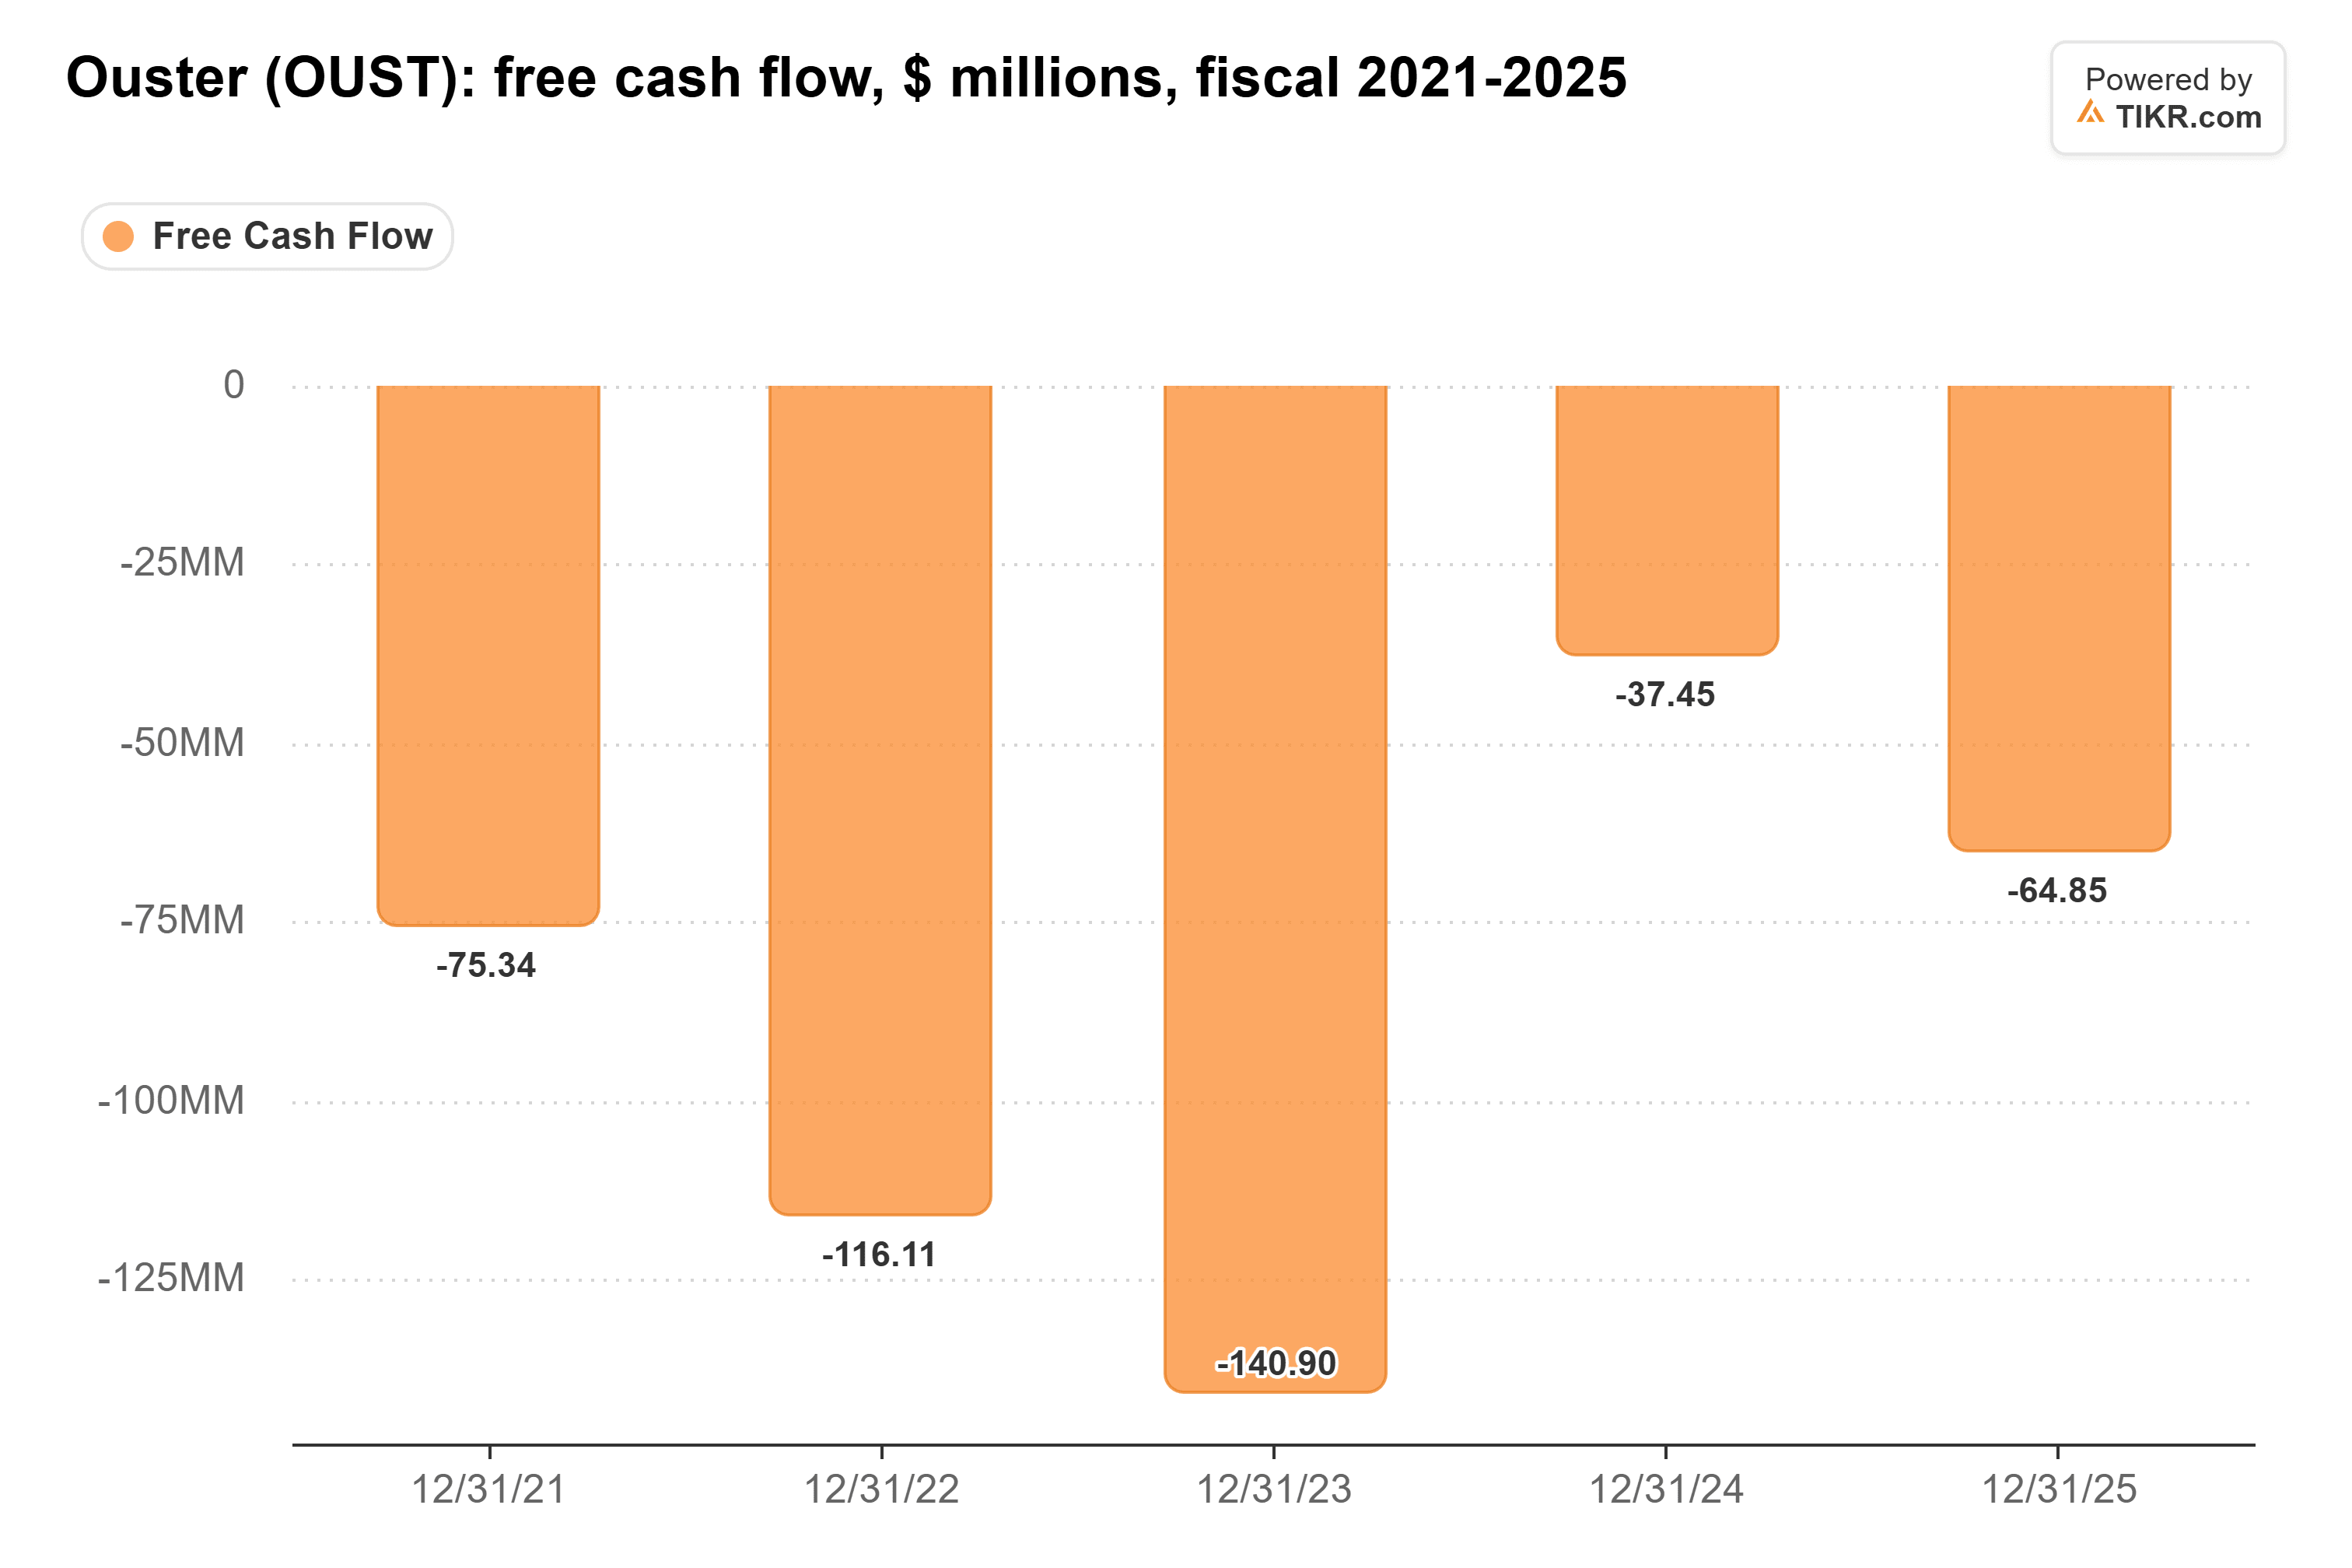
Ouster 在2025年消耗了6490万美元的自由现金流,高于2024年消耗的3750万美元,但不到2023年1.41亿美元的一半。如果本季度消耗再次减少且增长保持稳定,将大有裨益。
我会谨慎加仓
我的结论是:在增长预测保持不变且股价约为远期销售额8倍的情况下,只要你能承受大幅波动,我更倾向于买入 Ouster 而非卖出。
当然,人工智能股的抛售可能尚未结束。另一份强劲的通胀报告或芯片股又一个艰难的一周,无论周二的季度业绩如何,都可能将 Ouster 股价拉得更低。
那么 Ouster 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Ouster 可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!