甲骨文股票的关键数据
- 当前价格: $148.56
- 目标价(中值): ~$489
- 华尔街目标价: ~$238
- 潜在总回报率: ~229%
- 年化内部收益率: ~29% / 年
现已上线:使用TIKR全新估值模型,发现您最喜爱股票的潜在上涨空间(免费) >>>
发生了什么?
甲骨文公司 (ORCL) 刚刚做了一件对于一家股价已腰斩的公司来说不寻常的事。它公布了有史以来最强劲的增长,却眼睁睁看着信贷市场以公开的怀疑态度做出反应。根据路透社转载的《金融时报》报道,与"木星项目"(甲骨文计划为其AI云租赁的新墨西哥州数据中心)相关的约180亿美元杠杆贷款,被包括桑坦德银行和杰富瑞在内的银团报价在面值的89至91美分之间。这是为建设园区而筹集的**项目融资债务**,并非甲骨文公司债券,但甲骨文是支撑其经济性的承租方。健康的项目贷款交易价格通常接近面值,因此如此大的折扣表明市场要求更大的安全垫。
9月10日,甲骨文报告了第一财季营收193亿美元,同比增长30%,其中云基础设施收入增长121%。业务正在加速,而信贷市场却在同一时刻退缩,基本面究竟支持哪一个,将由以下数据决定。
积压订单终于开始转化的季度
甲骨文的故事一直是一个承诺:积压订单的增长速度超过任何人的模型预测,但只有部分转化为收入。第一季度将这种转化推向了更高的档位。云基础设施收入达到74亿美元,同比增长121%(上一季度增长93%),并且总收入在财年第一季度首次实现环比增长。
根据TIKR的"业绩超预期与不及预期"数据,各项利润指标均超预期。调整后每股收益为1.92美元,高于1.74美元的预期,超出幅度超过10%。息税折旧摊销前利润113亿美元超出预期6%,净利润58亿美元超出预期12%。剩余履约义务(甲骨文已签约但尚未交付的合同工作量)增至6640亿美元,同比增加2090亿美元,管理层目前预计其中约有一半将在未来36个月内转化为销售收入。甲骨文在本季度交付了850兆瓦的新增容量和超过30万个GPU,几乎是第四季度速度的三倍,而整体利用率保持在97.9%。
信贷市场正在定价的现金缺口
甲骨文在第一季度资本支出达285亿美元,导致自由现金流为负54亿美元,而去年同期为负3.62亿美元。根据TIKR数据,净债务接近1320亿美元。在本季度,甲骨文完成了200亿美元的**市价发行**股票销售,这是在连续两个季度暗示客户预付款将承担大部分资金负担之后采取的稀释性举措。
债务通过特殊目的结构担保,这并不意味着项目失败。但这确实意味着买家要求更多的保护。据报道,"木星项目"在许可、电力和多纳安娜县的当地反对意见方面至少落后了七个月,标普在7月将甲骨文评级下调至BBB-,仅比高收益级高一个等级。对于180亿美元的融资额度,9到11个百分点的折扣意味着市场已经在计入大约16亿至20亿美元的潜在损失。
管理层直接谈到了该地点。"就建设而言,数据中心绝对按计划进行,"联席首席执行官克莱·马古尔克谈到新墨西哥州时表示,并补充说"这两个地点都不会对我们2027财年的收入或盈利**指引**产生任何影响。"他的观点很重要,因为它将融资头条与实际交付时间表分离开来,而收入实际上取决于后者。他还反驳了笼罩在资金故事背后的折旧担忧:第一季度到期续约的GPU(其中大部分已使用四年或更久)以比先前合同高出20%的溢价续约或转售。如果老化的AI硬件能保持这样的定价能力,那么关于使用寿命的看跌论点就会减弱。
6640亿美元积压订单中约有3000亿美元与OpenAI相关,据《金融时报》引述,OpenAI自身的预测显示,从2026年到2030年,其累计自由现金流将为负2780亿美元左右。甲骨文的经济效益取决于为一个支出快于收入增长的客户提供服务。马古尔克在电话会议上辩称,甲骨文自身的资本应与其增长脱钩,因为预付款和自带硬件交易将现金负担转移给了供应商和客户。这种模式是新的,而贷款折扣正是市场要求先看到它奏效。
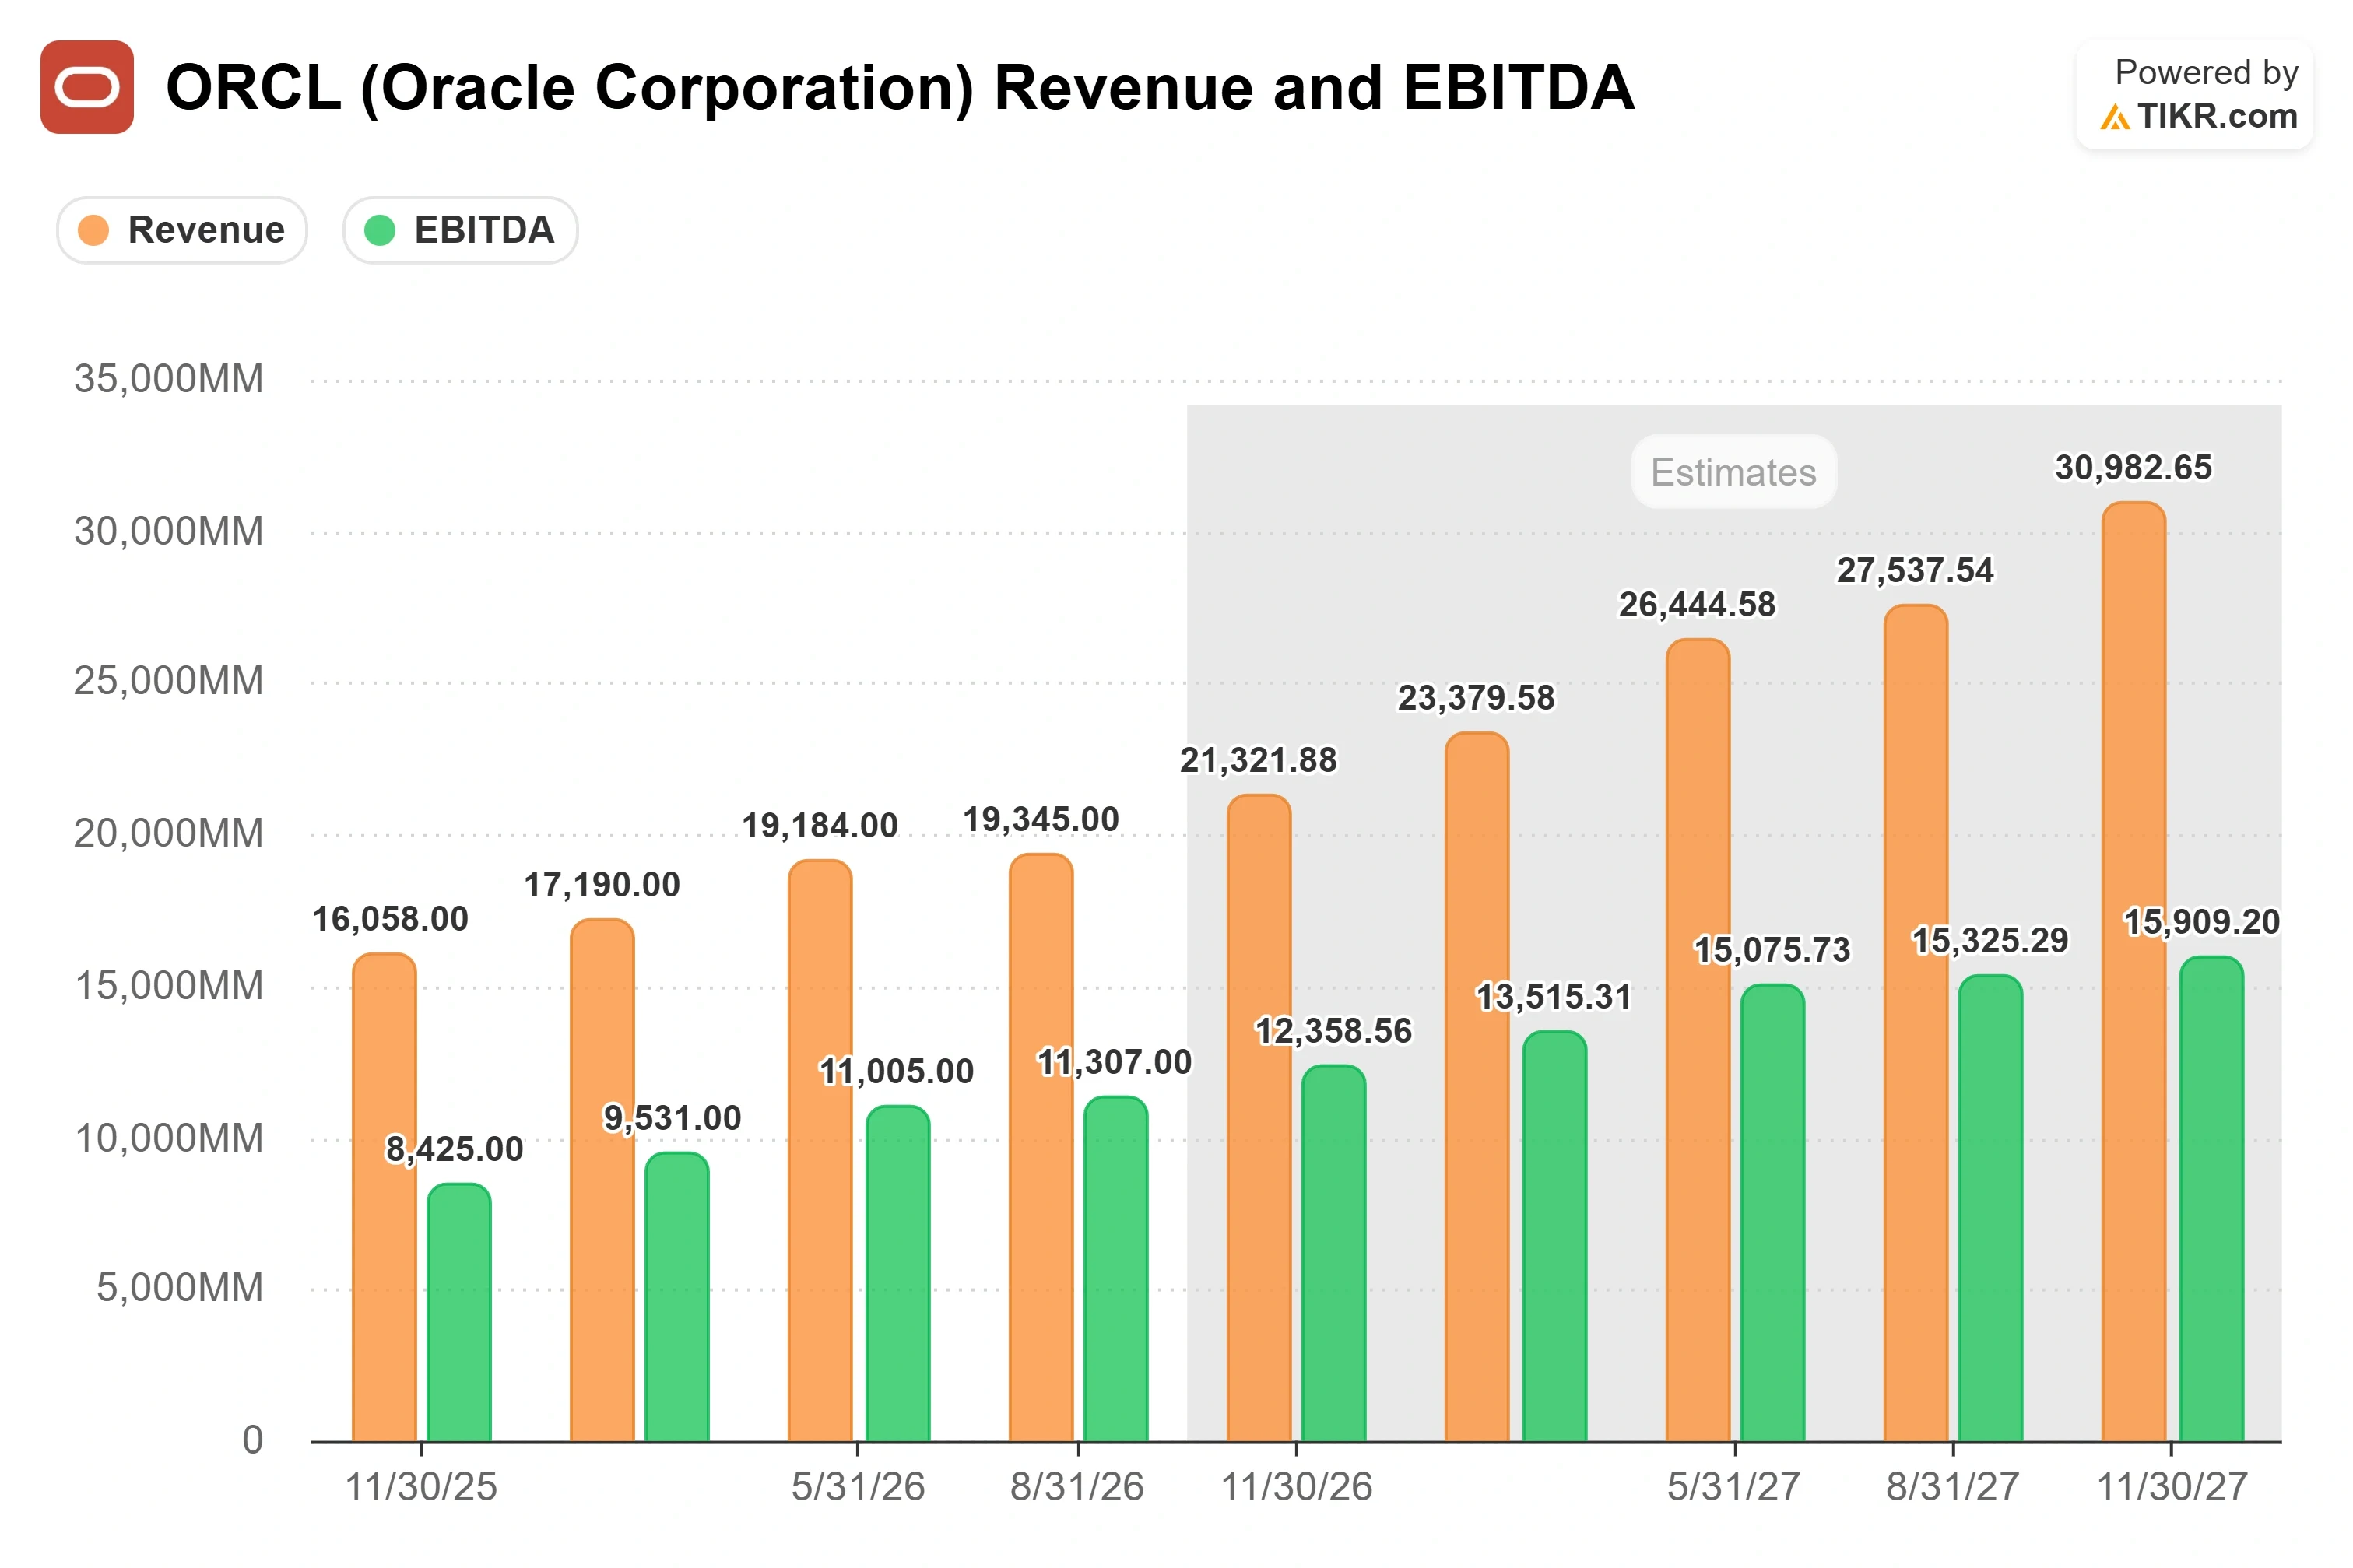
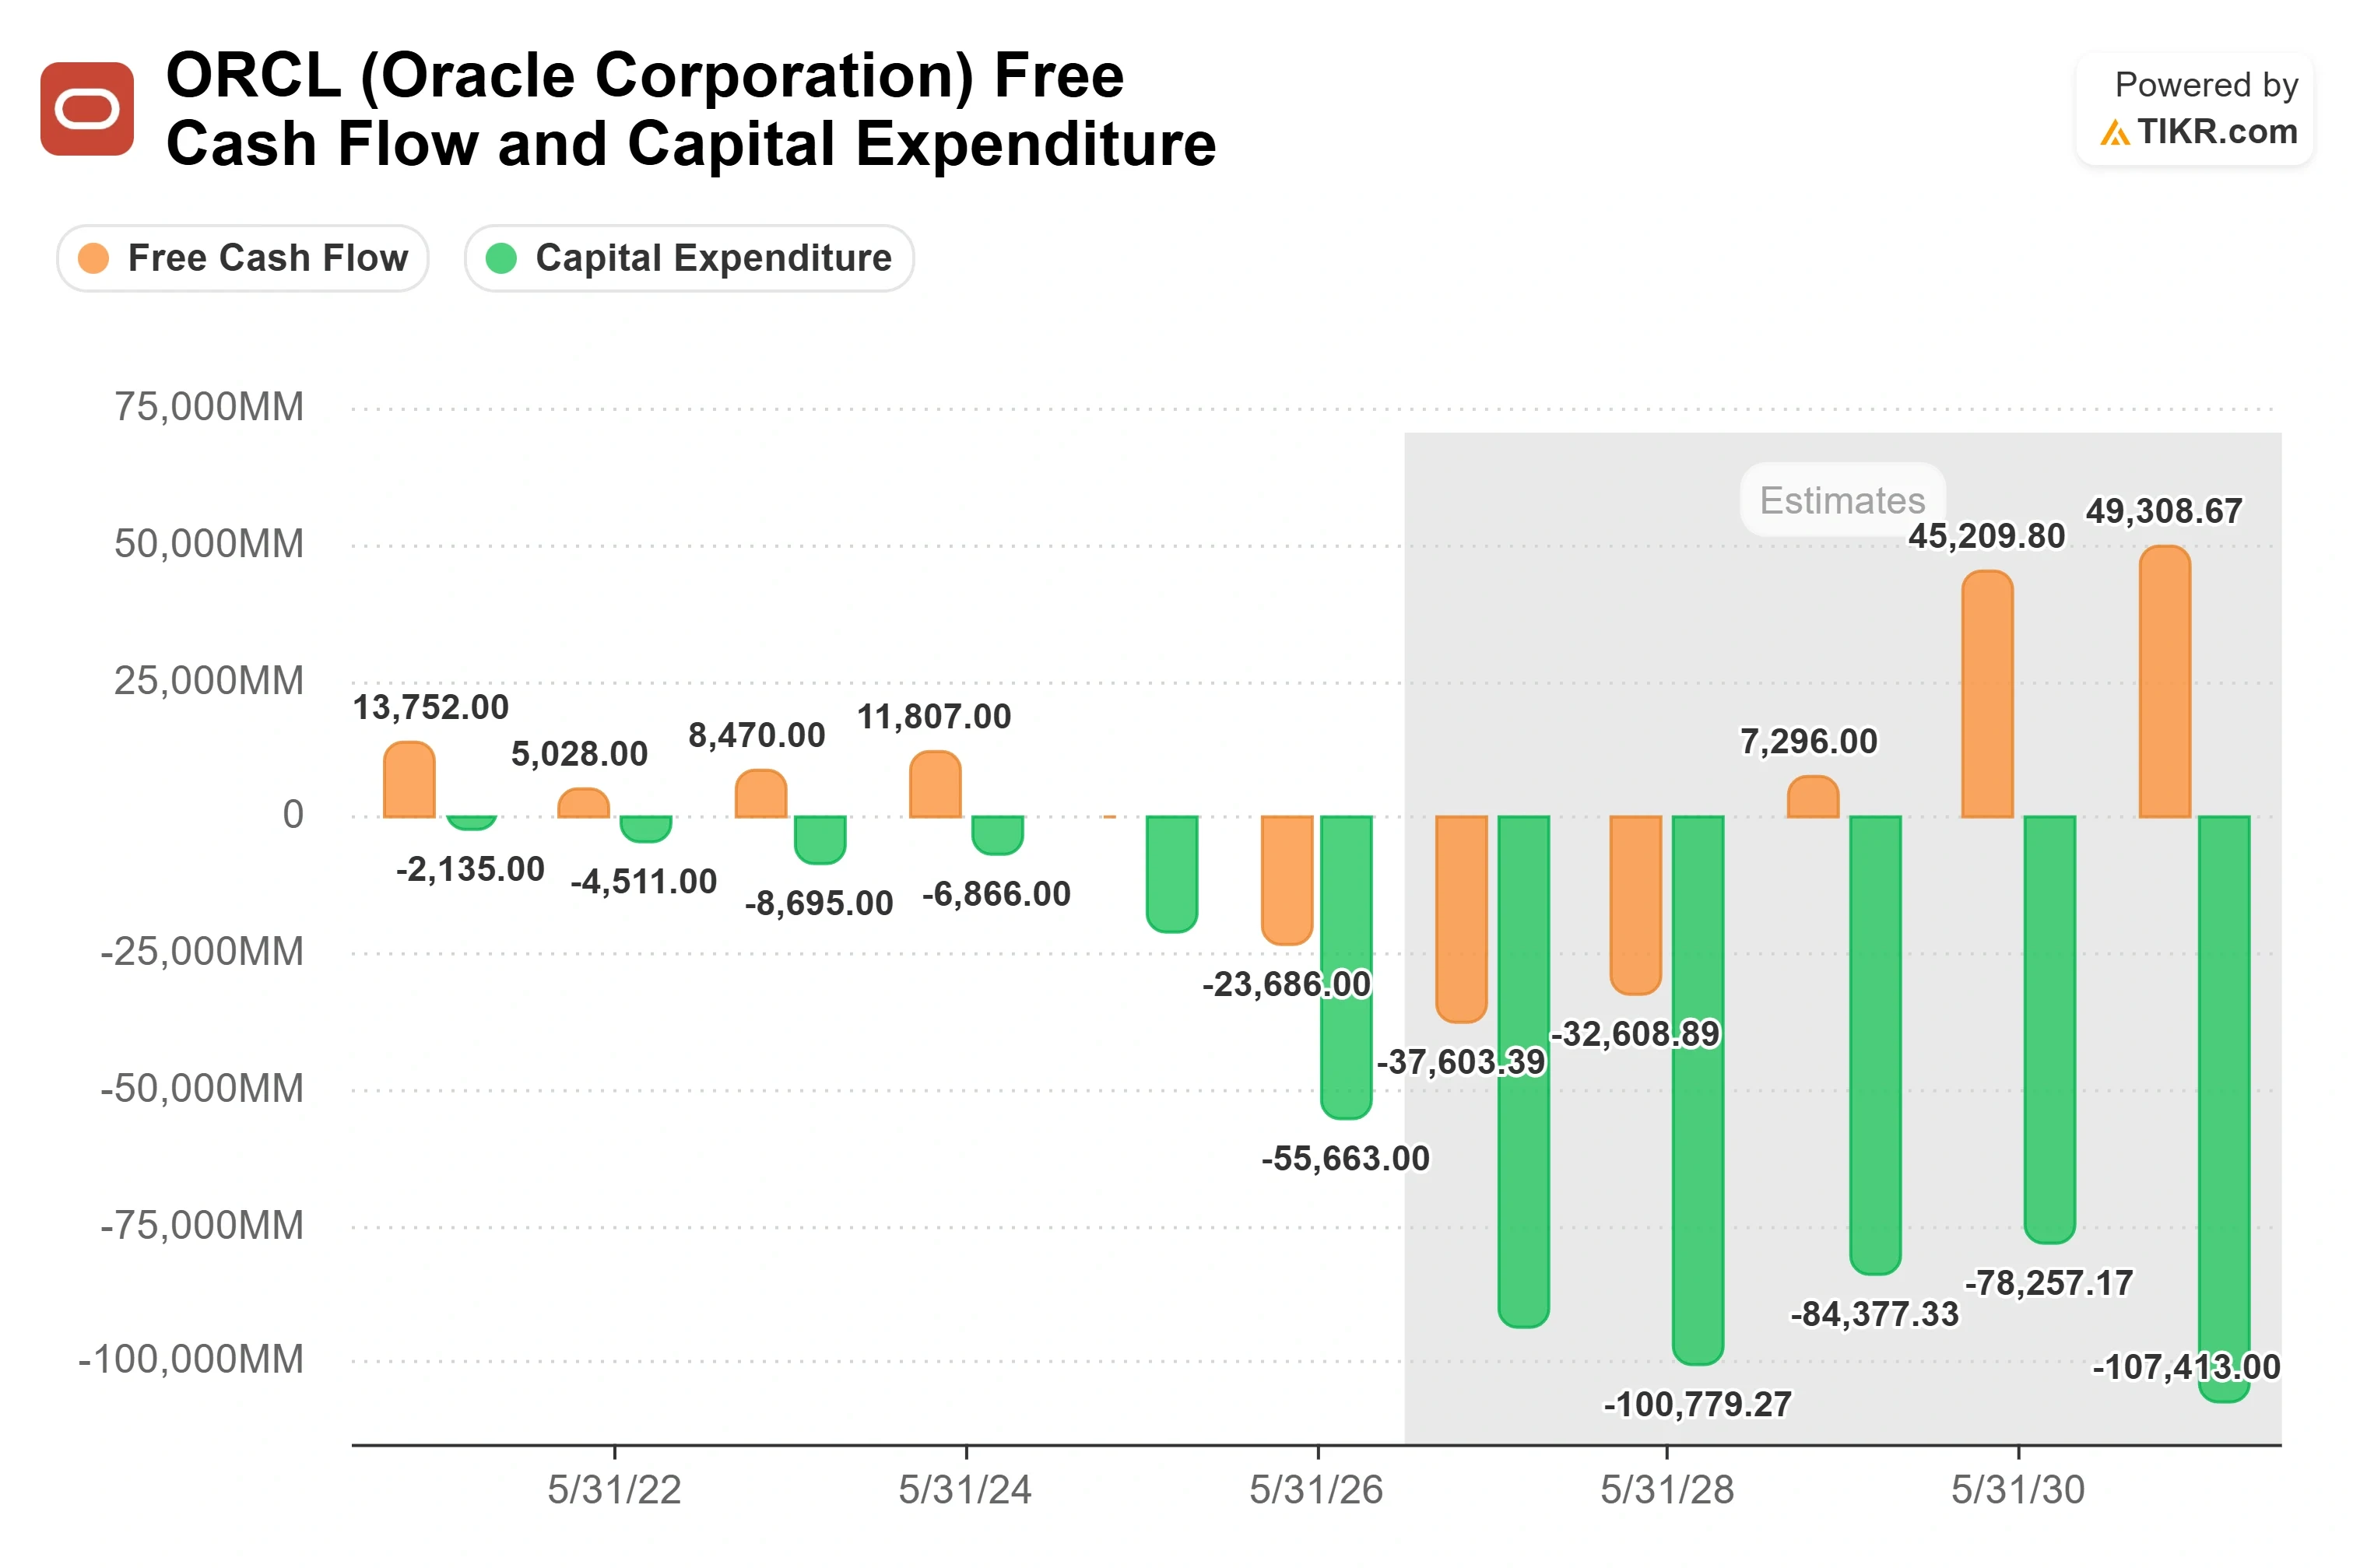
与这种风险相对的是重置后的估值。根据TIKR的"竞争对手"页面,甲骨文交易价格约为**未来12个月市盈率**的17.5倍和**未来12个月企业价值/息税折旧摊销前利润**的10.4倍。就远期盈利而言,Salesforce的交易倍数为15.9倍,ServiceNow为30.2倍,因此甲骨文处于这对组合的低端,同时增长速度比两者都快。就现金流倍数而言,Salesforce的企业价值/息税折旧摊销前利润倍数为11.9倍,ServiceNow为21.0倍,均高于甲骨文的10.4倍。对增长更快的公司应用更低的倍数,只有在融资风险非常严重的情况下才是合理的,而这正是模型必须回答的问题。
TIKR 高级模型分析
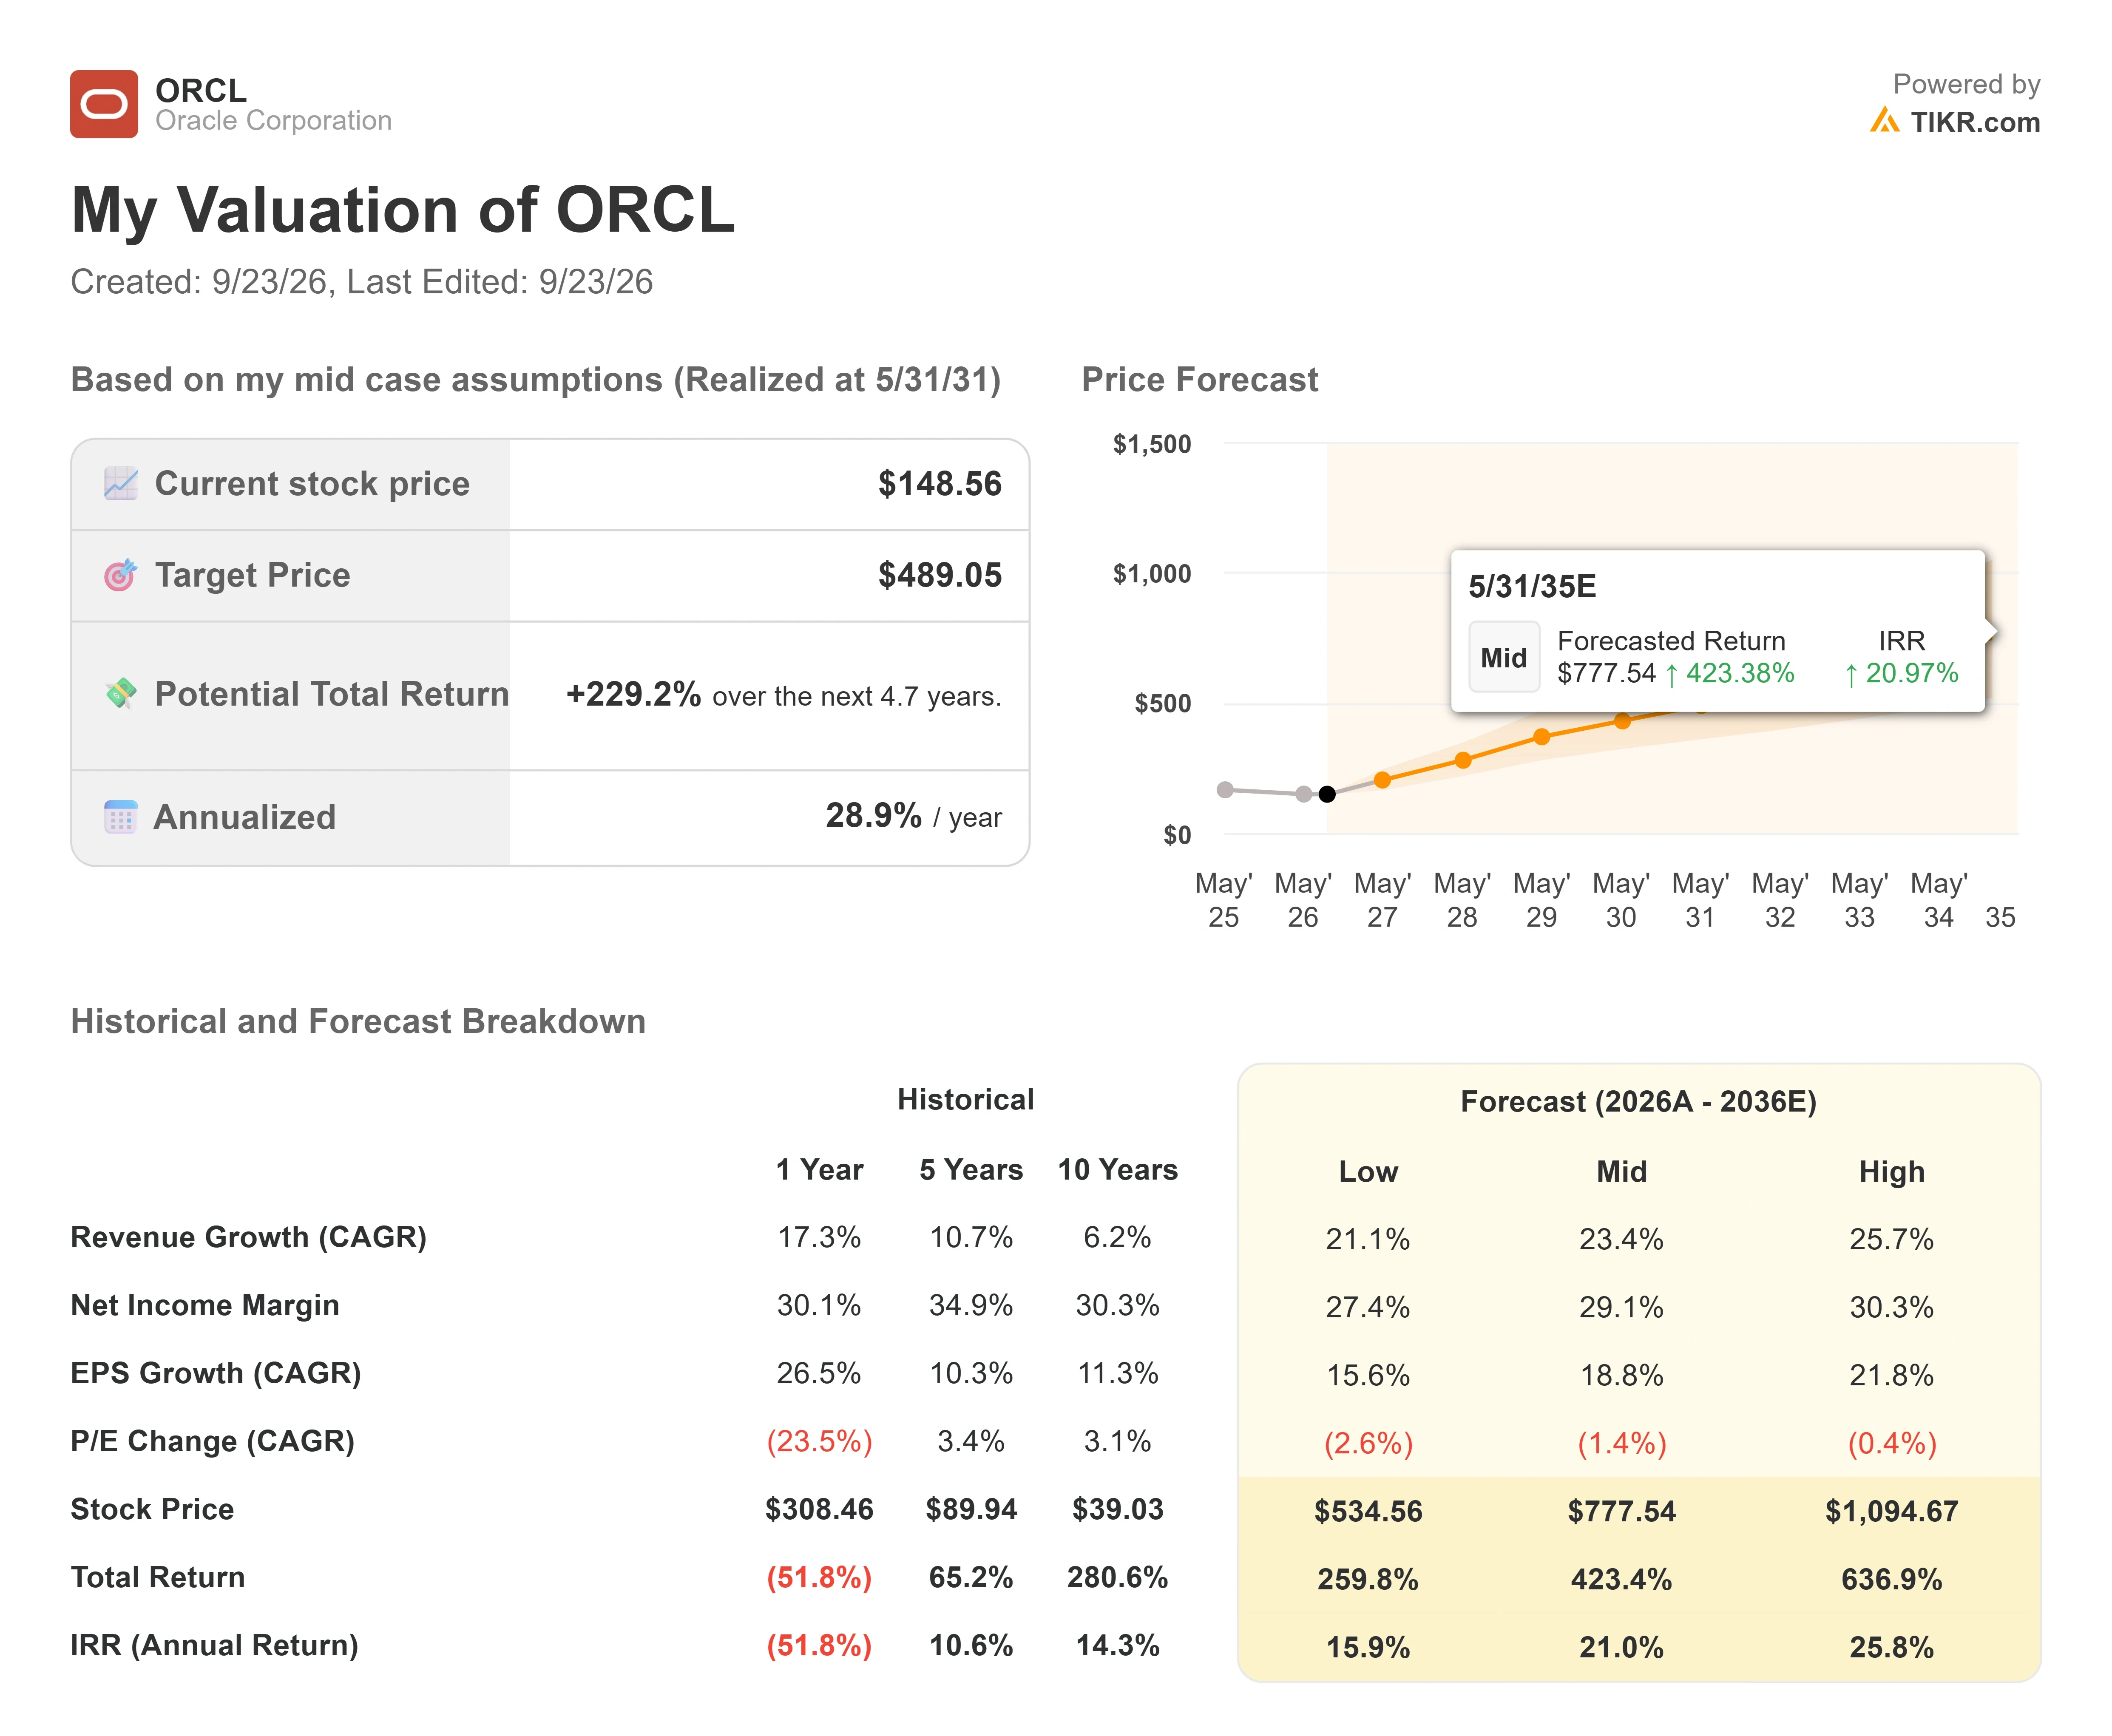
- 当前价格: $148.56
- 目标价(中值): ~$489
- 潜在总回报率: ~229%
- 年化内部收益率: ~29% / 年
查看分析师对甲骨文股票的增长预测和价格目标(免费!) >>>
TIKR估值模型在此使用了中值情景(三种情景的中间值),而非上限值。它指向未来约4.7年内的公允价值接近489美元,总回报率约为229%,年化回报率接近29%。这远高于华尔街约238美元的平均目标价,因此该模型比共识观点做出了更激进的判断,并依赖于积压订单按计划转化。
两个收入驱动力支撑着这一目标:云基础设施(中值情景假设随着剩余履约义务转化,其收入**复合年增长率**约为23%)和多云数据库业务(第一季度同比增长353%)。利润率驱动力是运营杠杆,非公认会计准则运营利润率保持在42%左右,模型预测的净利润率约为29%。主要风险是贷款折扣所揭示的风险:如果集中客户将其容量提取推迟一年或更长时间,自由现金流的恢复就会推迟,估值倍数将保持受压状态。上行空间在于建设按合同转化,以及股票因其增长而重新估值。
结论
下一个真正的考验是"木星项目"贷款是回升至面值附近还是进一步下滑,因为这个价格是市场对甲骨文资金链评级最清晰的实时解读。请关注这一点,直到甲骨文10月的投资者日,届时管理层承诺将提供更多关于资本支出路径和自由现金流转正时间表的细节。如果贷款复苏,并且甲骨文为该转折点附上一个可信的日期,那么业务与股价之间的差距将开始缩小。如果折扣加深,现金赤字扩大且没有明确时间表,那么基本面将继续加速,而市场却拒绝信任其股票。甲骨文是罕见的损益表和信贷市场讲述着两个不同故事的公司,读者的任务就是判断哪一个会先被证明是正确的。
查看亿万富翁投资者正在买入哪些股票,以便您能通过TIKR跟随聪明钱。
你应该投资甲骨文吗?
真正了解的唯一方法就是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的机构级财务数据。
调出甲骨文,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和盈利的预期、估值倍数随时间的变化情况,以及价格目标是呈上升还是下降趋势。
您可以建立一个免费的观察列表,跟踪甲骨文以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入 哪些股票,以便跟随聪明钱。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR终端投资数据和分析师预测创建内容。我们的分析可能未包含近期公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!