核心要点
- OpenAI第三季度运营亏损(包含股权激励)约为135亿美元(调整后为109亿美元),其最新一轮融资据报已达到150亿美元,仅为原定目标的一半。
- 标普指出,OpenAI的积压订单约占甲骨文的一半,因此甲骨文的增长在很大程度上依赖于一个需要不断融资的客户。
- 以OpenAI九月的年化收入(run-rate)计算,其在甲骨文积压订单中的份额相当于其超过六年的收入,而甲骨文正在借款建设支撑这些订单的产能。
- CoreWeave已披露的OpenAI合同在其积压订单中占比要小得多。甲骨文12月中旬的报告将显示其新合同是否来自其他客户。
甲骨文 (ORCL) 面临客户问题。
标普在7月份表示,OpenAI约占甲骨文积压订单的一半。而OpenAI的最新数据显示其烧钱速度有多快。
根据《华尔街日报》记者Berber Jin 在X上发布的数据,其第三季度运营亏损(包含股权激励)约为135亿美元。根据《华尔街日报》最初报道的调整后基准,亏损为109亿美元。OpenAI于11月6日完成了最新一轮融资中的首笔110亿美元。
AI批评者Ed Zitron 说得更直白:OpenAI“只能勉强凑到110亿美元,大约是其度过本季度所需资金的一半。”
CNBC在11月12日报道,该轮融资此后已达到150亿美元,约为OpenAI最初计划筹集300亿美元的一半。根据不同的衡量标准,这大约能覆盖一到一个半季度的运营亏损。
CoreWeave (CRWV) 也向OpenAI出租计算能力。但甲骨文将其未来的更大赌注押在了OpenAI能够持续融资上。
TIKR追踪了42位分析师对甲骨文的看法。有多少人给出“买入”评级?
在一个地方查看甲骨文的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看甲骨文的分析师评级
一半的积压订单相当于OpenAI超过六年的收入
截至5月底(标普做出估算时的最新数据),甲骨文的剩余履约义务为6380亿美元。OpenAI占其中的一半,约为3190亿美元。OpenAI首席财务官Sarah Friar周二告诉雅虎财经的Deirdre Bosa,该公司9月底的年化收入(run-rate)约为500亿美元。将3190亿美元除以500亿美元,仅OpenAI对甲骨文的承诺就相当于以该速度计算超过六年的收入。
这对一个客户来说要求很高。
此后积压订单有所增长,截至8月底达到6640亿美元。甲骨文预计其中只有13%会在未来12个月内转化为收入,因此OpenAI需要持续支付多年。CoreWeave已披露的与OpenAI的合同总额高达224亿美元,约占其9月底约1325亿美元积压订单的六分之一,尽管上个季度双方再次扩大了合作关系但未公布具体数字。如果OpenAI有一天无法支付,CoreWeave将失去一个大客户,而甲骨文将失去约一半的积压订单。
甲骨文正在预先支付建设成本
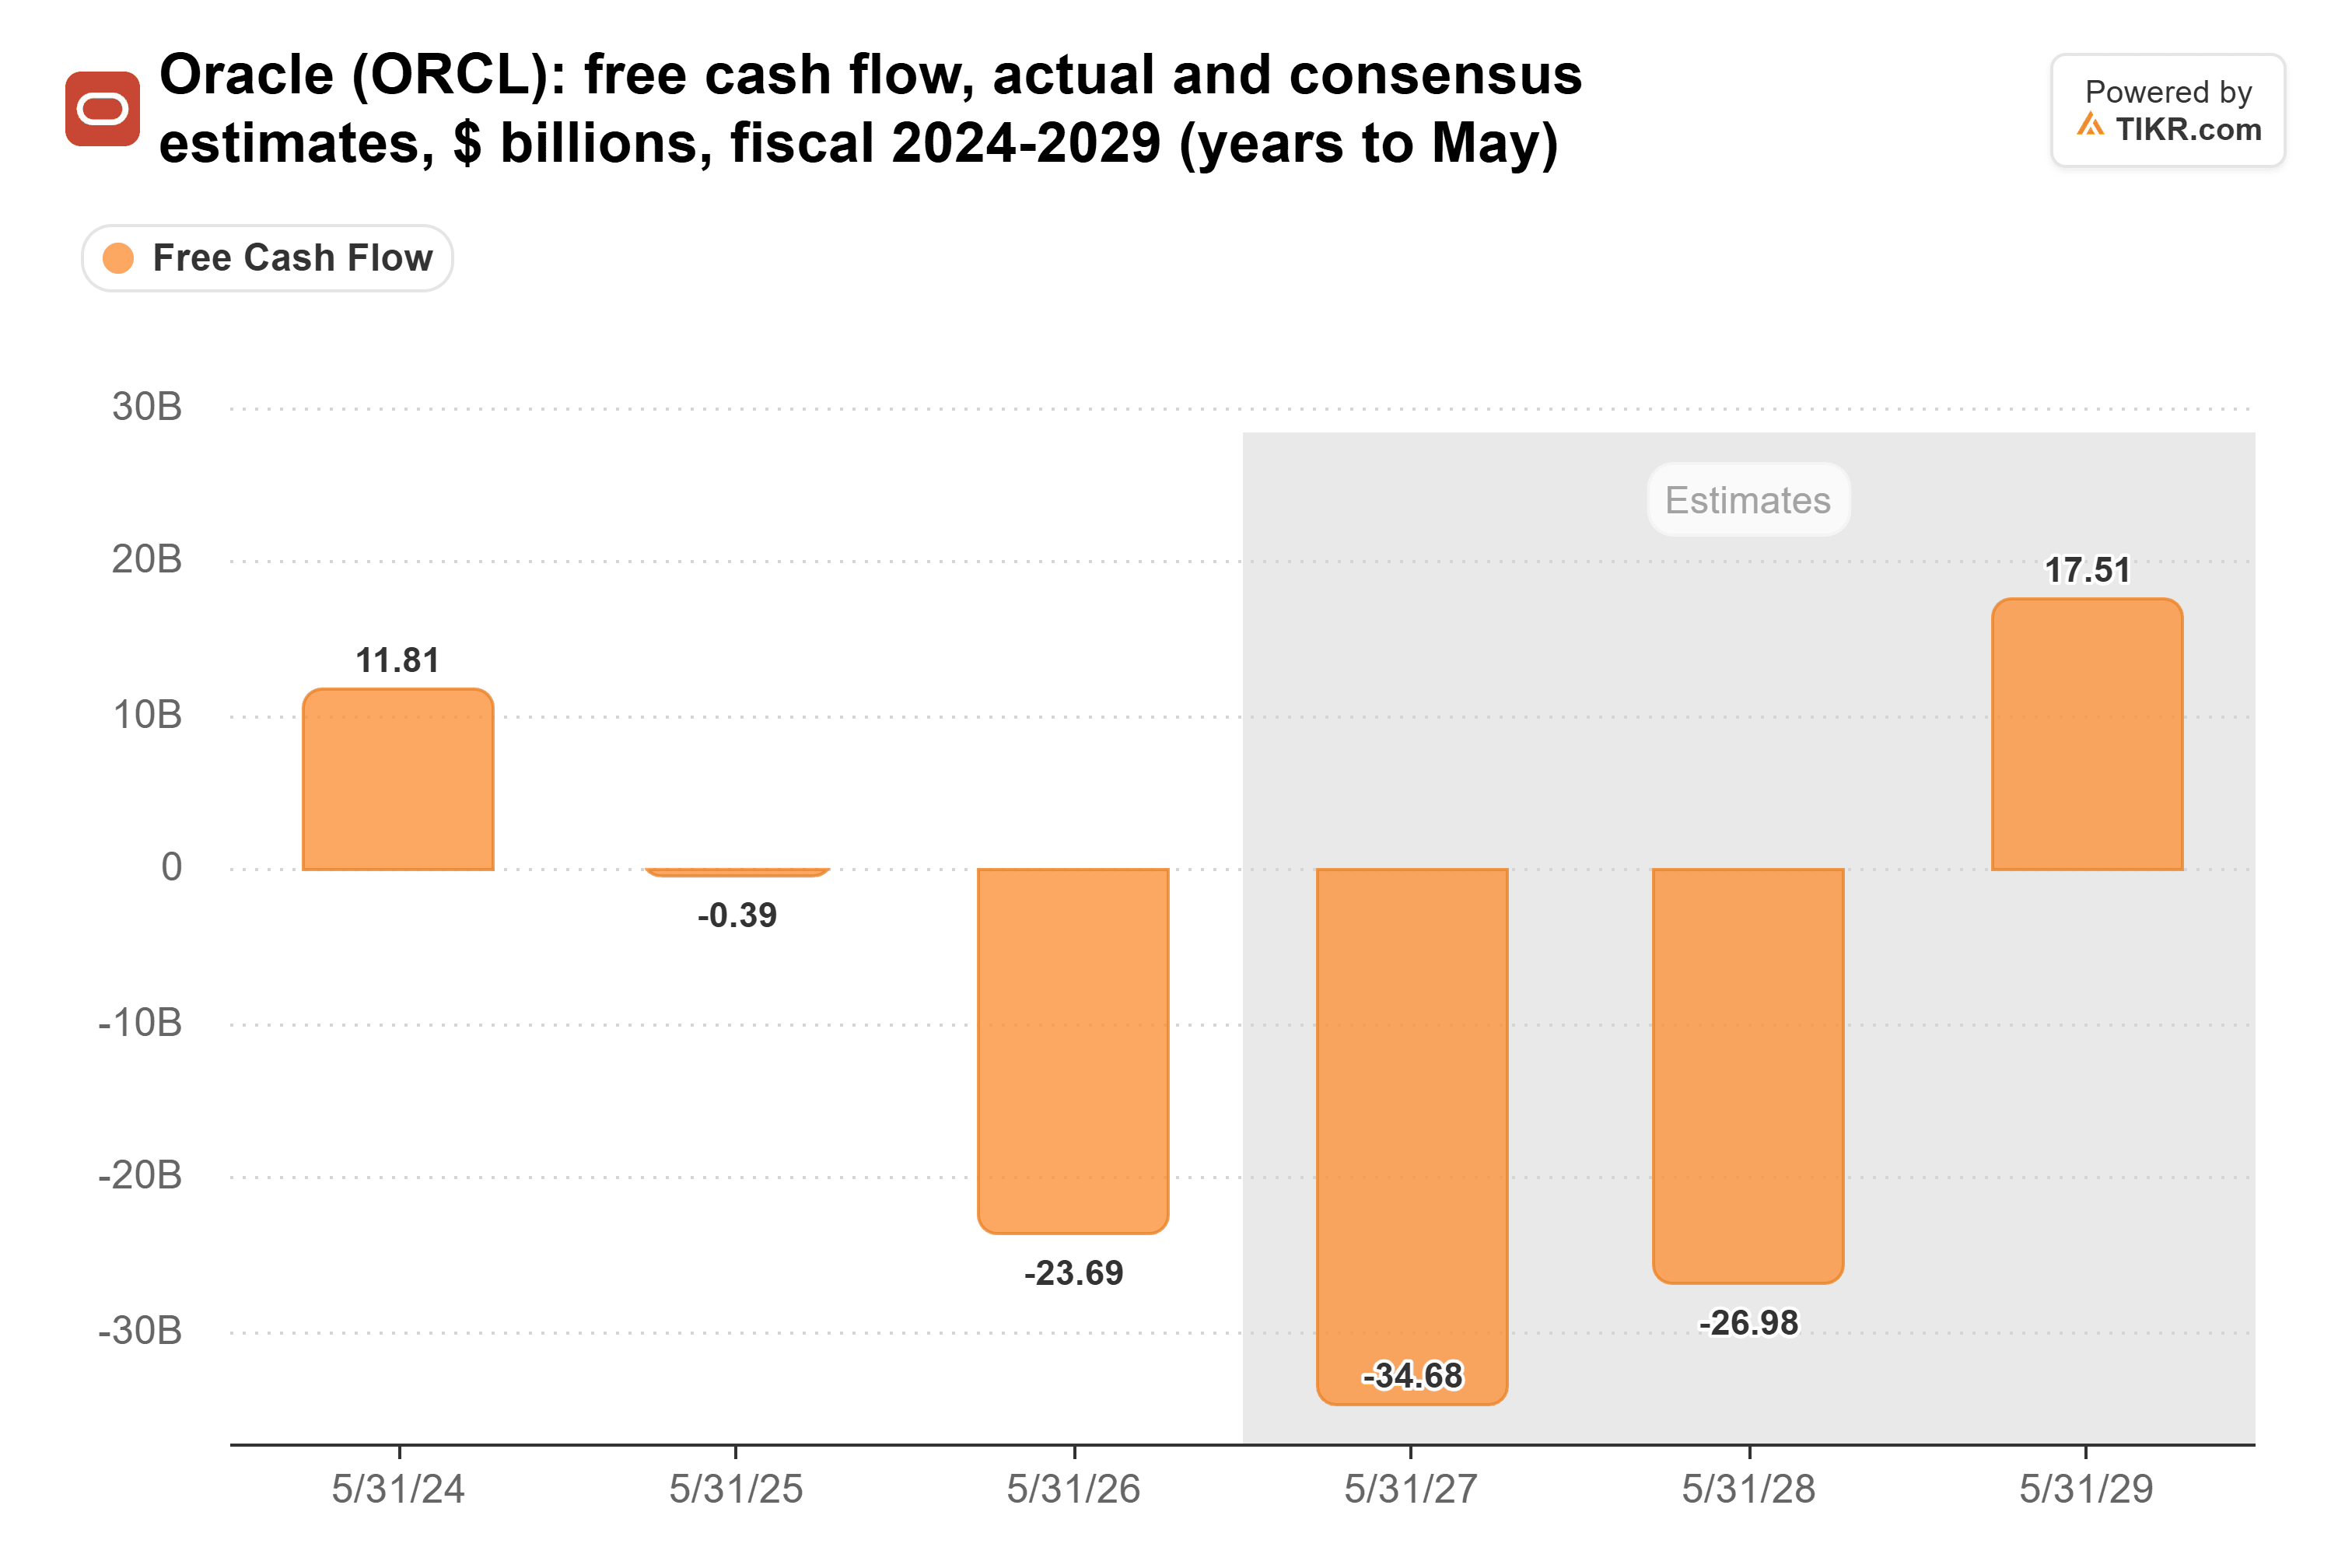
甲骨文正在这些合同产生收入之前建设支撑这些合同的数据中心,这导致其自由现金流远低于零。2026财年(截至5月)自由现金流为负237亿美元,分析师预计2027财年为负347亿美元,之后在2029财年转为正值:
甲骨文已借款来填补缺口。包含租赁在内的总债务自2022财年以来已增加了一倍多:
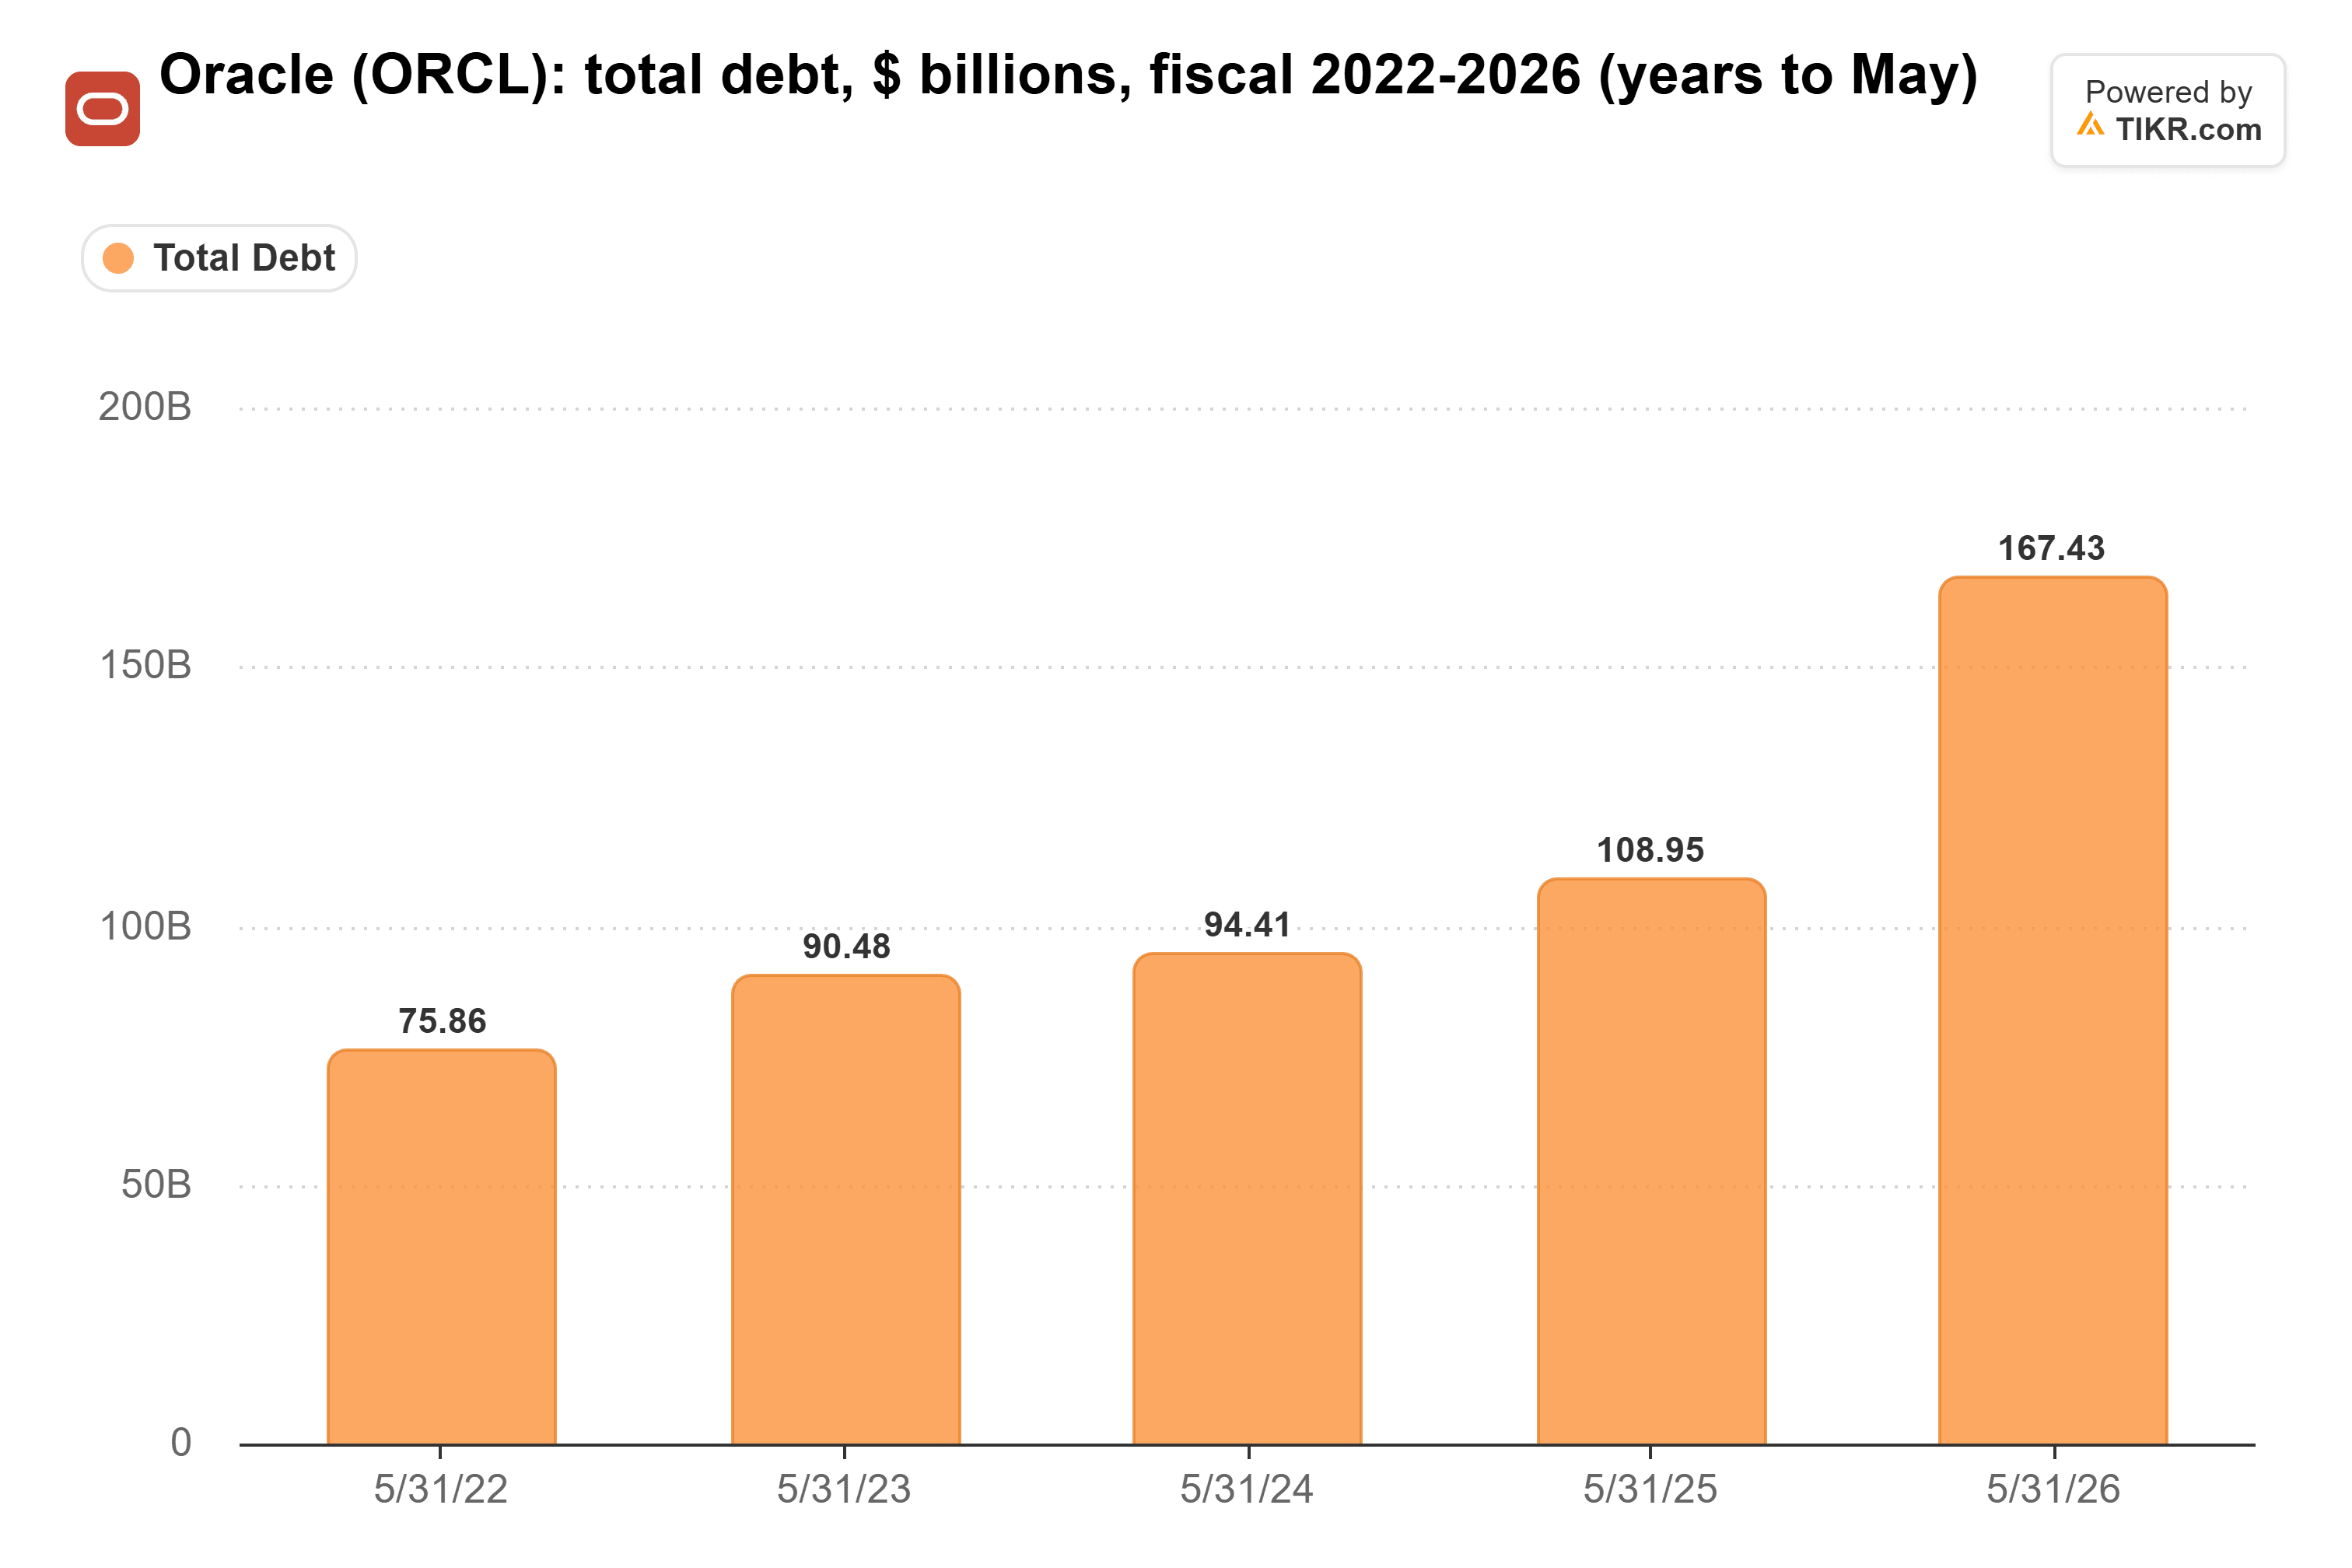
截至8月底,该数字甚至更高,达到1691亿美元。随后甲骨文在11月初又出售了100亿美元票据,票面利率为7%至8.65%,同时发行了约100亿美元新股。标普已将甲骨文评级为BBB-,仅比垃圾级高一级。
OpenAI的增长为甲骨文争取了时间
尽管如此,OpenAI增长迅速。Friar表示,第三季度收入较第二季度增长近50%,达到100亿美元,其企业业务翻了一番。
甲骨文也找到了自带资金的客户。2025年10月,管理层表示在30天内与四家客户(均非OpenAI)签署了650亿美元的合同。到5月,甲骨文750亿美元的合同条款是客户预付款或自备硬件。仅8月当季,客户预付款就为运营现金流增加了114亿美元。
甲骨文和OpenAI一样需要OpenAI的下一次融资
一个季度收入增长近50%的公司很可能会找到更多资金。但OpenAI的最新一轮融资仅能覆盖大约一到一个半季度的运营亏损,因此它可能很快会再次寻求融资。据报道,它也在考虑更小的数据中心计划。它现在进行的每一轮融资也支撑着甲骨文的积压订单,而甲骨文则继续借款建设。在积压订单主要由其他客户推动增长之前,其约一半最好被解读为对OpenAI融资能力的押注。
甲骨文定于12月中旬发布的第二季度报告将显示积压订单增长了多少,以及如果管理层说明的话,是哪些客户签署了合同。
那么甲骨文股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到甲骨文可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!