核心要点
- 在股价下跌期间,奥本海默(Oppenheimer)维持了对CoreWeave的"跑赢大盘"评级和150美元的目标价,这比该股11月12日的收盘价高出165%。
- 在其债券遭到抛售、英伟达(NVIDIA)CEO在董事会调查中辞职、以及利息支出持续超过营业利润之后,CoreWeave的股价已较5月高点下跌了59%。
- 若达到150美元,CoreWeave的股价将相当于分析师对其未来十二个月预期销售额的3.6倍,接近其过去一年的平均水平。
- 营收预测的逻辑成立,但股东只有在债权人之后才能获得偿付。下一笔贷款的利率以及即将到来的客户预付款将显示150美元的目标价是否能够实现。
CoreWeave (CRWV) 的股价已较5月高点下跌了59%,而奥本海默(Oppenheimer)仍然认为其股价可以翻倍以上。分析师帕拉姆·辛格(Param Singh)在整个抛售过程中一直维持其"跑赢大盘"评级和150美元的目标价,这比该股11月12日56.60美元的收盘价高出165%。
债权人首先感到不安
10月14日,CoreWeave的2032年到期、票面利率9.625%的债券价格跌破面值的80美分,收益率接近15%。
随后在11月8日,英伟达 (NVDA) 董事会就涉及CEO黄仁勋(Jensen Huang)的报道展开调查,其辞职于11月12日宣布。CFO科莱特·克雷斯(Colette Kress)目前担任临时CEO。这引发了投资者的疑问:CoreWeave对英伟达的依赖程度有多深? 英伟达在今年1月向CoreWeave投资了20亿美元,并持有63亿美元的订单,用于承接CoreWeave客户未使用的任何算力容量。
11月10日发布的第三季度财报超出了其营收指引,但8.46亿美元的净利息支出是3.79亿美元调整后营业利润的两倍多。该股在11月11日仍上涨了24.71%,随后在11月12日因黄仁勋离职的消息打击了AI云股票而回吐了6.86%。
奥本海默认为债券市场判断错误
在10月27日的一份报告中,辛格估计CoreWeave的可回收资产约为830亿美元,而预估债务约为420亿美元,其他负债约为370亿美元。他的结论是:即使在极端清算情况下,无担保债券持有人也能收回全部本金。
他还将一份有效期至2029年的A100合同解读为一个信号,表明CoreWeave的服务器盈利年限约为九年,而其账目假设的年限为六年。
TIKR追踪了41位分析师对CoreWeave的看法。有多少人给出"买入"评级?
在一个地方查看CoreWeave的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看CoreWeave的分析师评级
150美元的目标价合理吗?
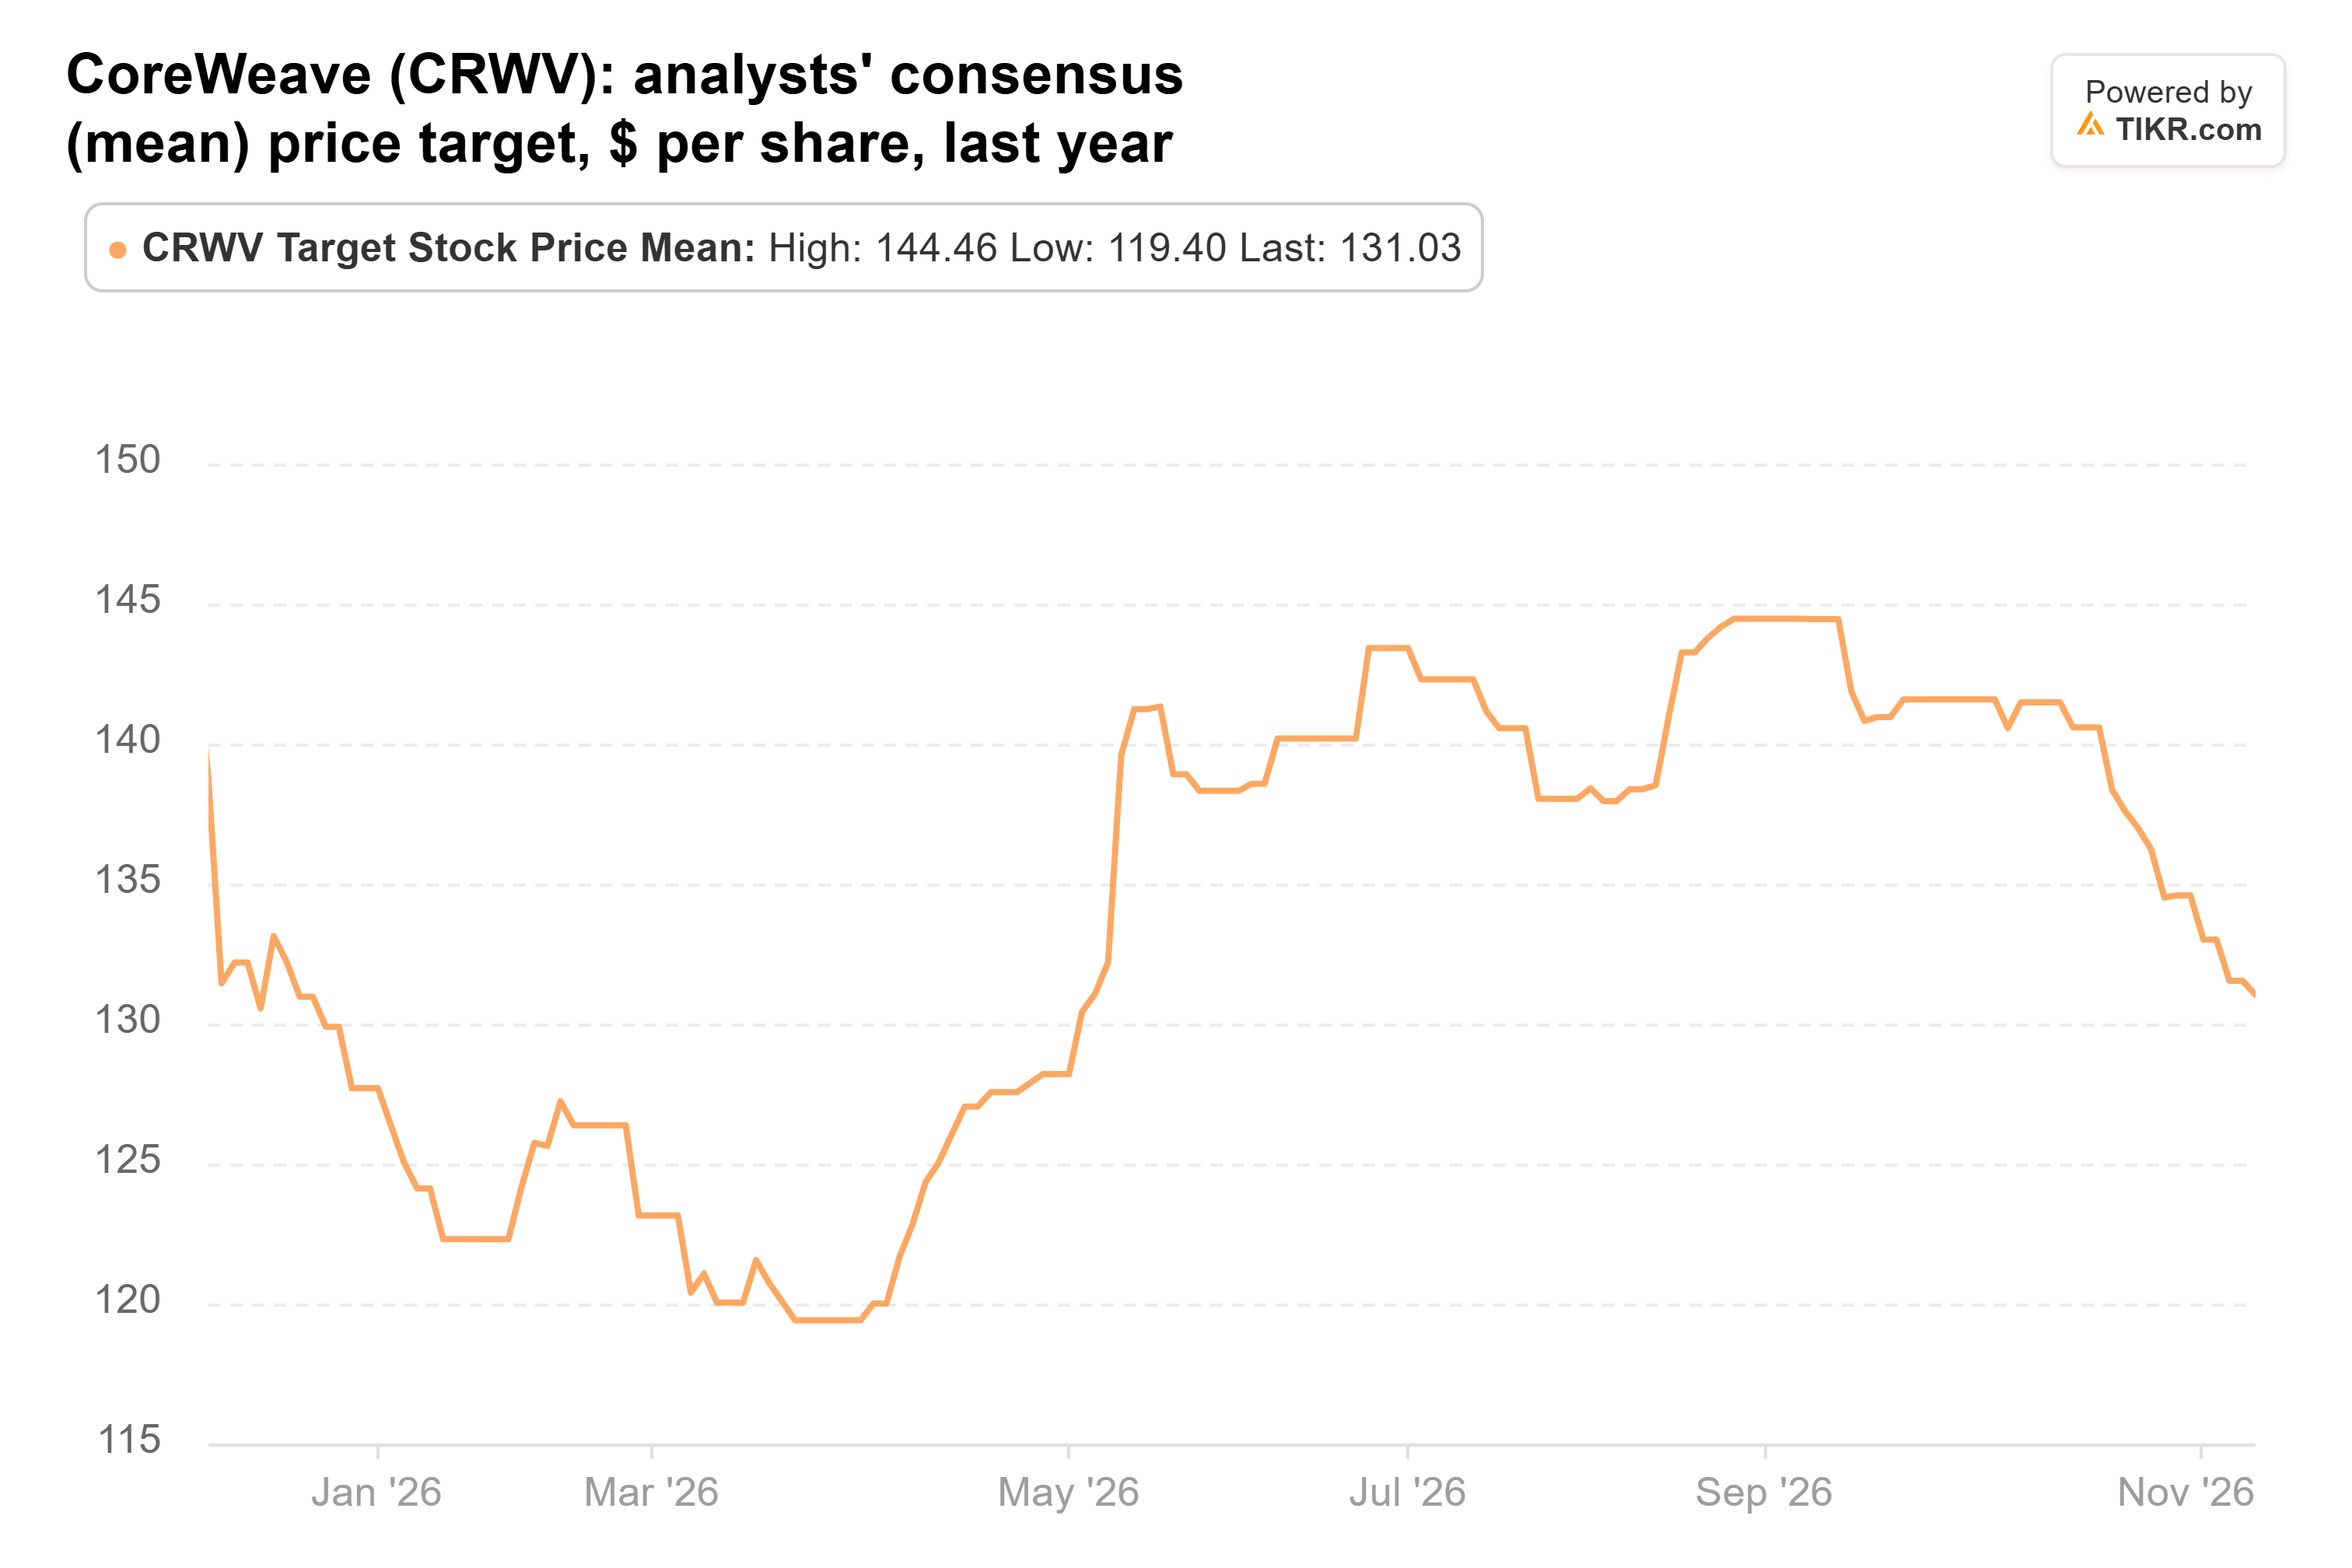
华尔街对此不太确定。11月11日的共识目标价为131美元,低于8月的144美元,并且有几家公司在财报发布后下调了目标价:
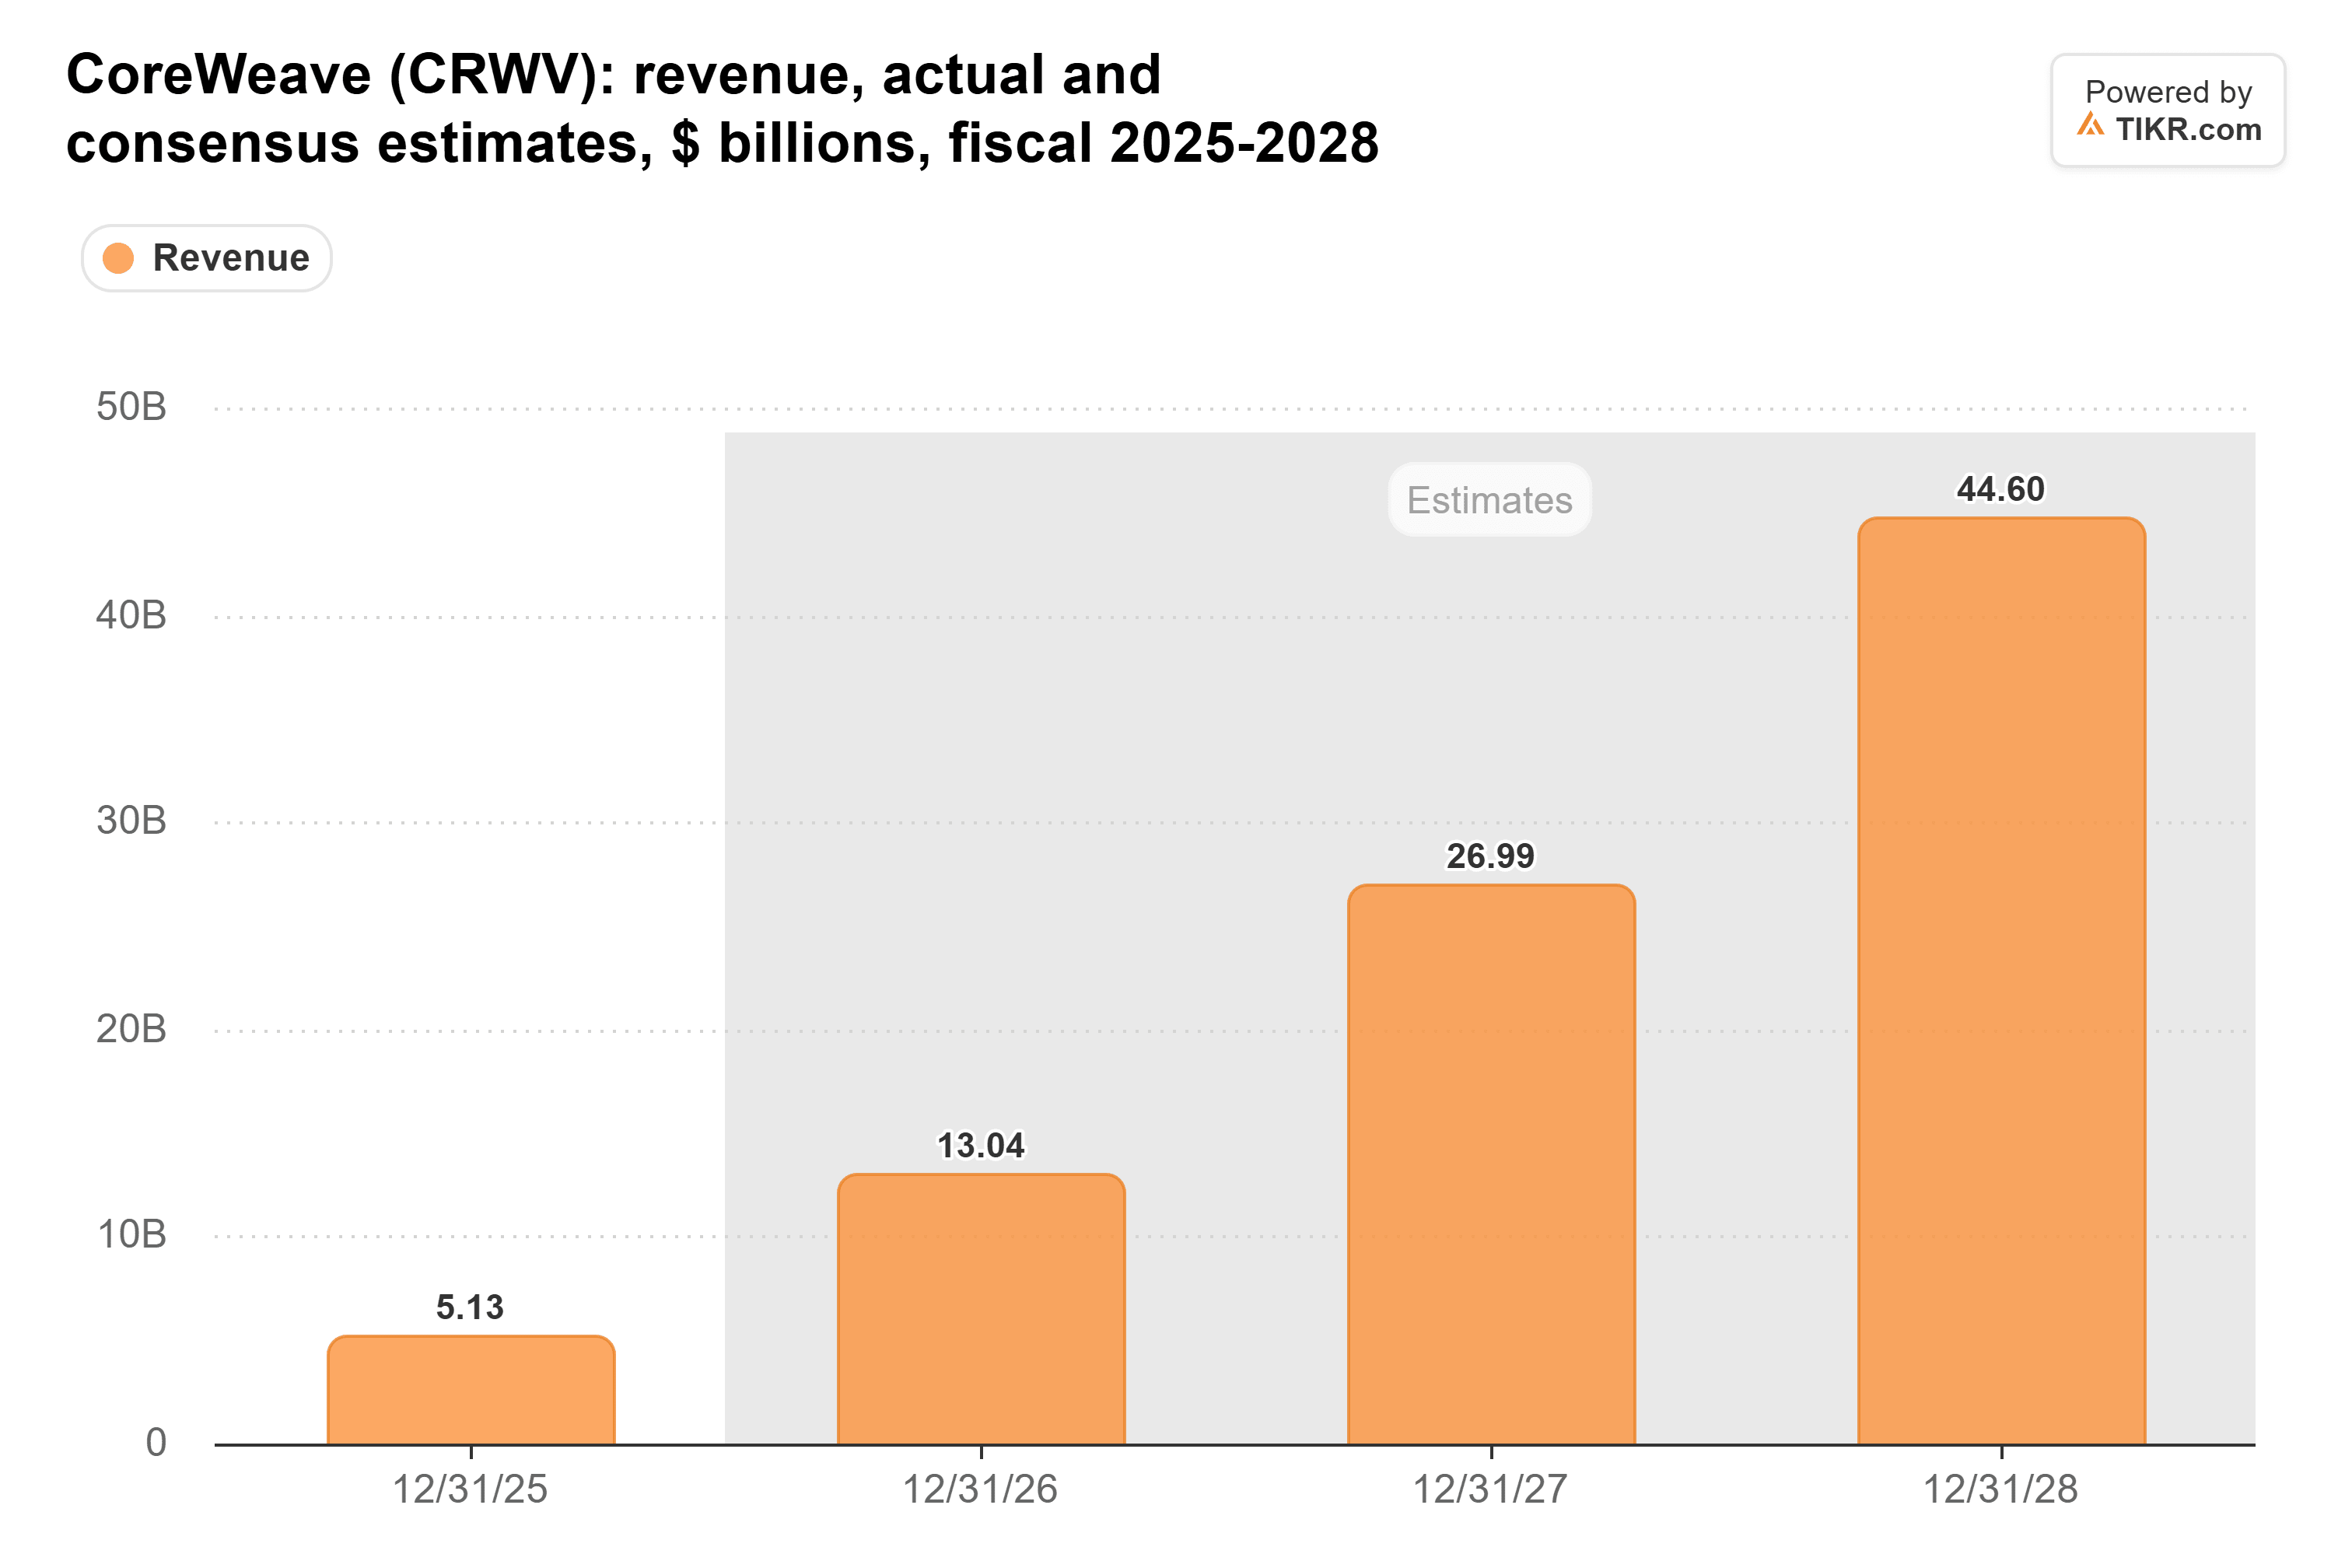
分析师预计营收将从2025年的51.3亿美元增长到2028年的446亿美元:
他们仍然预计2027年GAAP每股亏损约为4.60美元,比三个月前的预期更差。
该股目前的交易价格是分析师对其未来十二个月预期销售额的1.3倍,而过去一年的平均值为3.5倍:
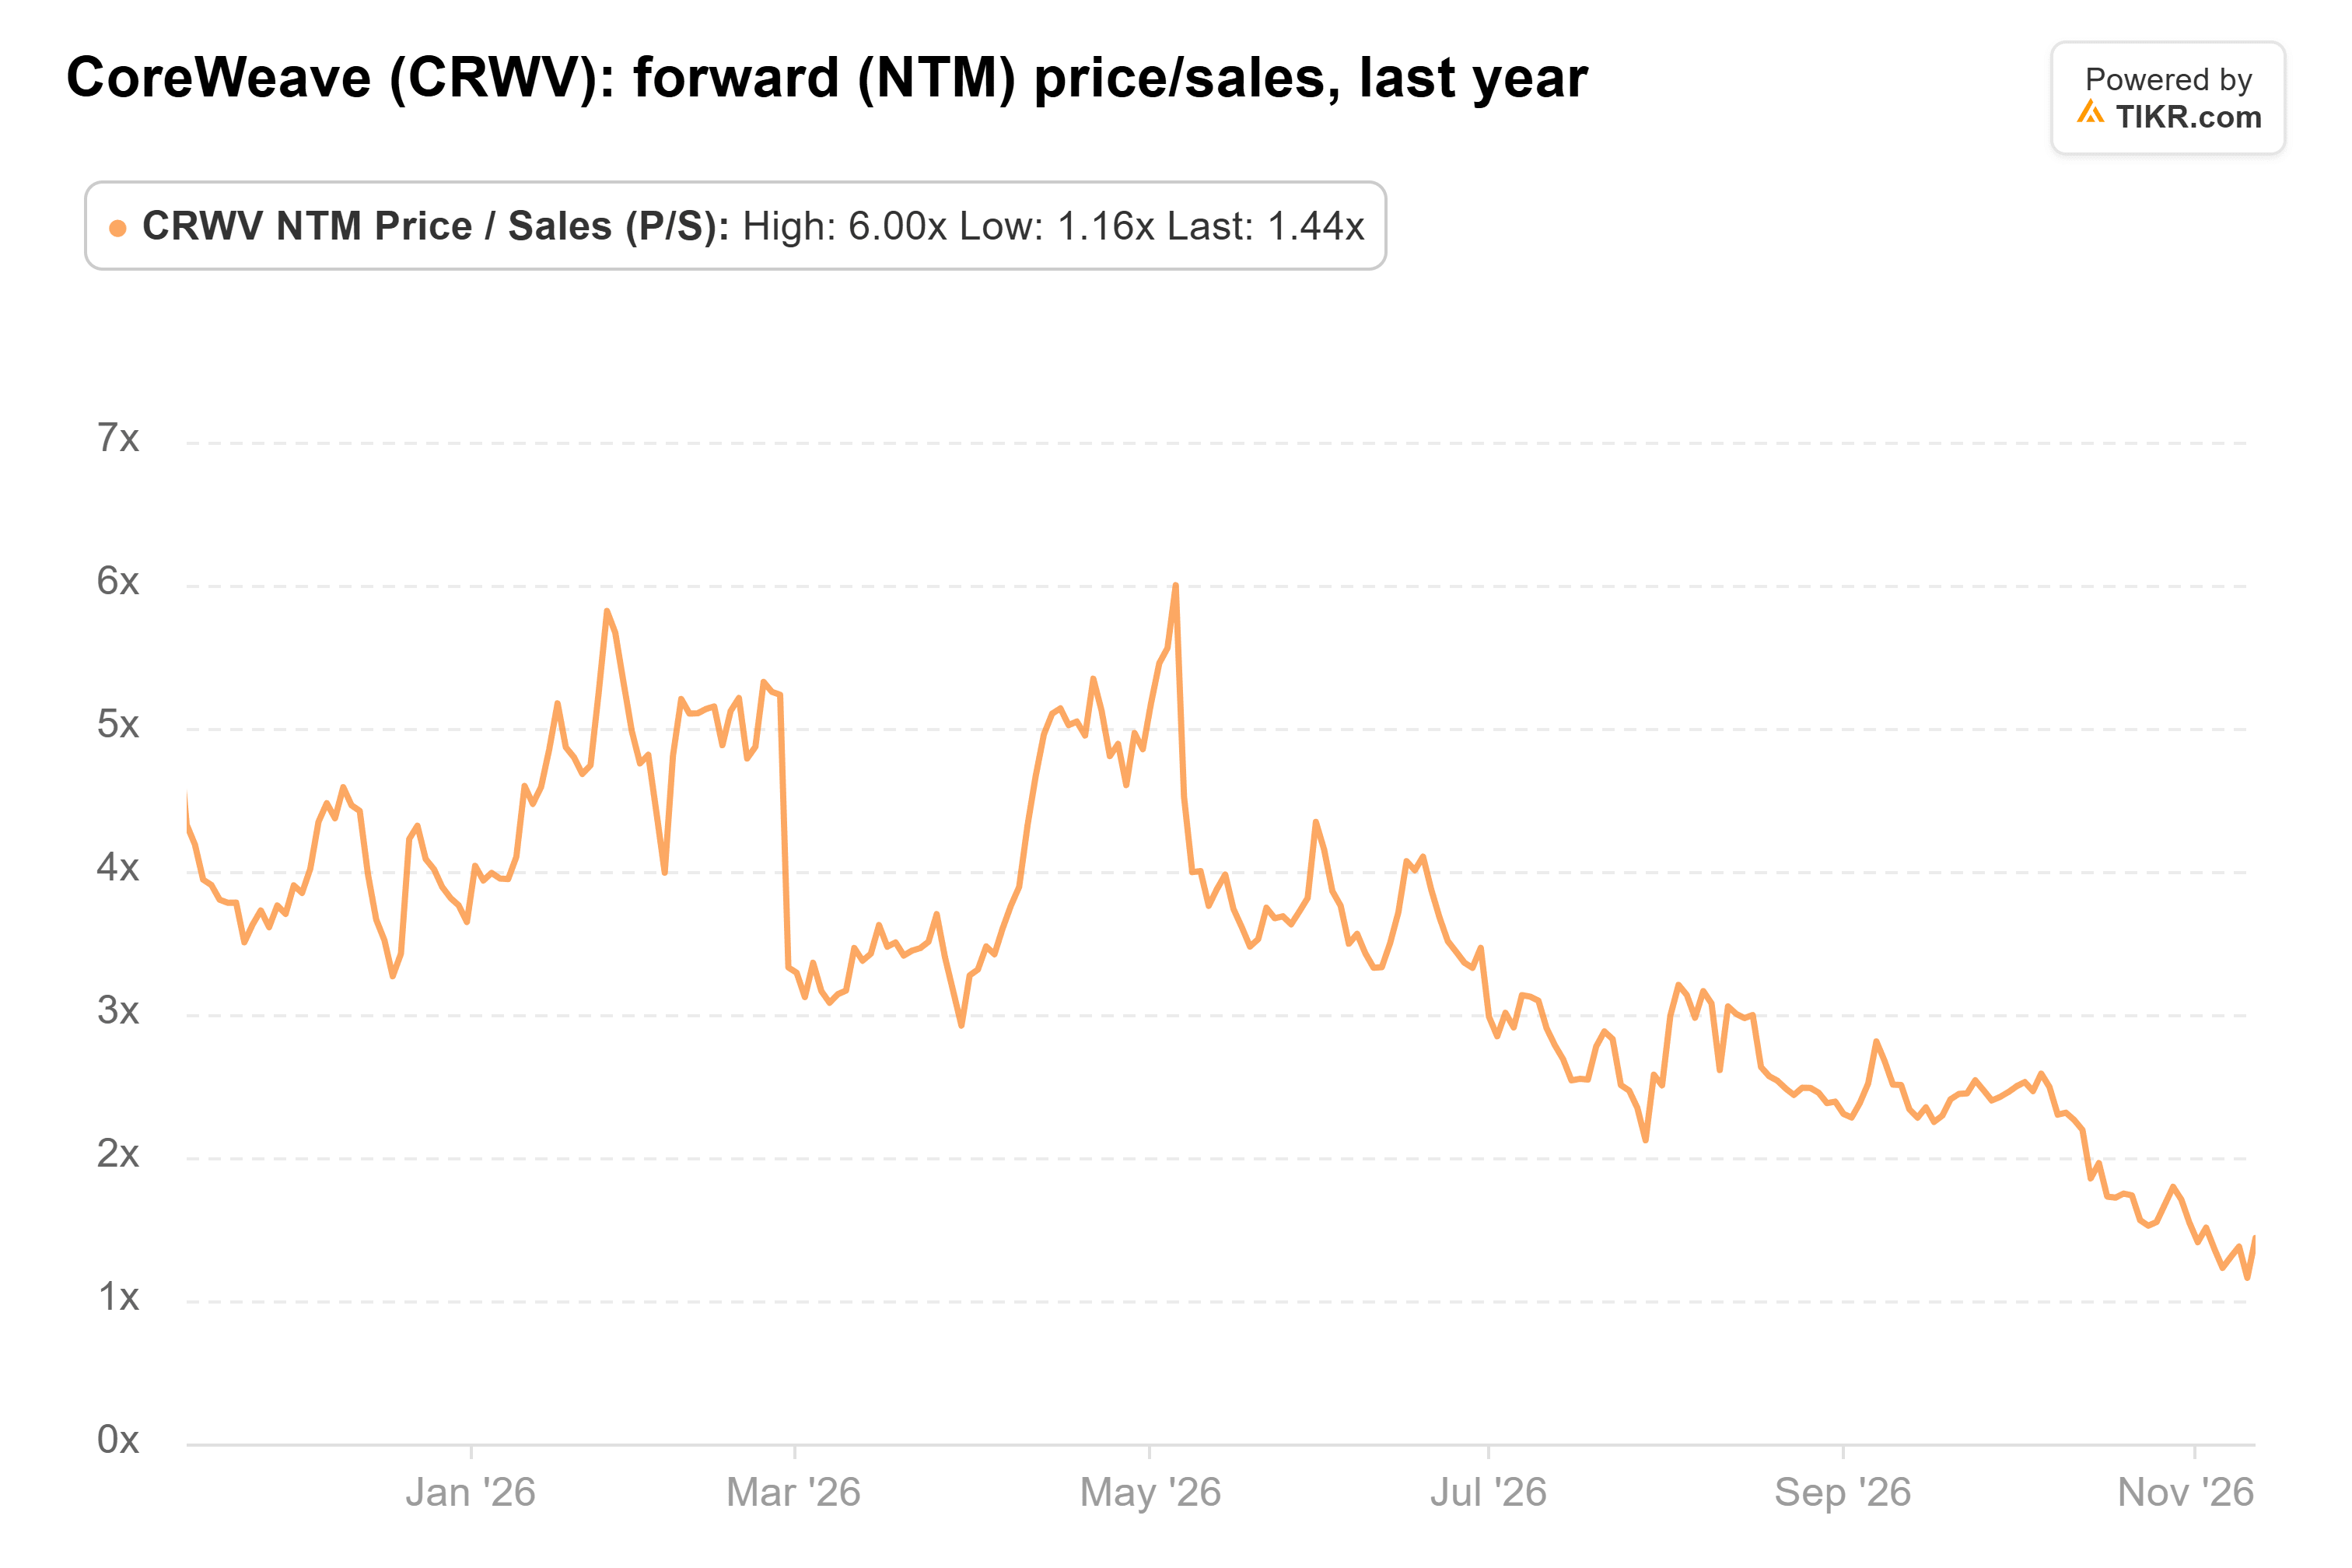
若达到150美元,其交易价格将是这些预期销售额的3.6倍,略高于该平均值。
股东在债权人之后获得偿付
但是,即使债券持有人获得全额偿付,股东也只能获得偿付债权人(包括利息)之后剩余的部分,而利息支出是调整后营业利润的两倍多。CFO尼廷·阿格拉瓦尔(Nitin Agrawal)称营业利润增速快于利息支出是"通往盈利之路",管理层预计调整后净利润将在2028年上半年转为正值。
辛格为债券持有人进行了辩护,而股东需要看到这个差距缩小,150美元的目标价才显得有可能实现。阿格拉瓦尔预计未来几周内将获得下一笔基于合同的贷款,收益率在7%至7.5%之间,此外在未来三个月内还将获得约90亿美元的客户预付款和存款。如果这两项都能如约实现,那么2027年初发布的第四季度财报将使150美元的目标价更容易被相信,特别是如果调整后营业利润接近该季度10.5亿至11.5亿美元的利息支出指引。
那么CoreWeave股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到CoreWeave可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!