核心要点
- 据报道,NVIDIA为其董事和高管投保了高达9亿美元的保险,但公司自身没有购买D&O保险,因此其股东诉讼成本将直接由现金支付。
- 风险投资家比尔·格利认为,对于NVIDIA这样规模的公司来说,这是明智之举,数据也支持他的观点。
- 分析师预计,到2027年1月财年,NVIDIA的自由现金流将达到约1900亿美元,而截至7月,NVIDIA持有566亿美元的现金和债务证券。
- 更大的未知数是Megaspeed刑事调查,11月17日的财报是了解NVIDIA能否估算损失的下一个机会。
NVIDIA (NVDA) 将于11月17日发布财报,同时面临与前CEO黄仁勋相关的股东诉讼和联邦审查,据报道,公司自身没有D&O保险覆盖。
《金融时报》11月14日报道称,NVIDIA购买了高达9亿美元的A类保险,该保险在公司无法赔付时保护董事和高管的个人资产。据报道,它跳过了B类保险(该保险偿还公司为其高管支付的成本)和C类保险(该保险覆盖针对公司自身的证券索赔)。
r/stocks 上的一位投资者称这“影响巨大”,因为它“意味着任何重大的法律打击都将直接从口袋里掏钱”。
风险投资家比尔·格利则持相反看法:“这一点也不疯狂。”
不到两天的现金流
格利给出了三个理由,说明“自我保险实际上是有道理的”:
- 每个D&O保险计划都有上限,而NVIDIA可以自己承担这个风险。
- 保险公司要求的回报率高于NVIDIA的资本成本,所以“购买保险等于送钱”。
- 大型保险计划会招致诉讼,因为保险覆盖范围通常在诉讼早期就被披露(他称之为“荒谬”)。
分析师预计自由现金流将大致翻倍,从截至2026年1月财年的967亿美元增至截至2027年1月财年的约1900亿美元:
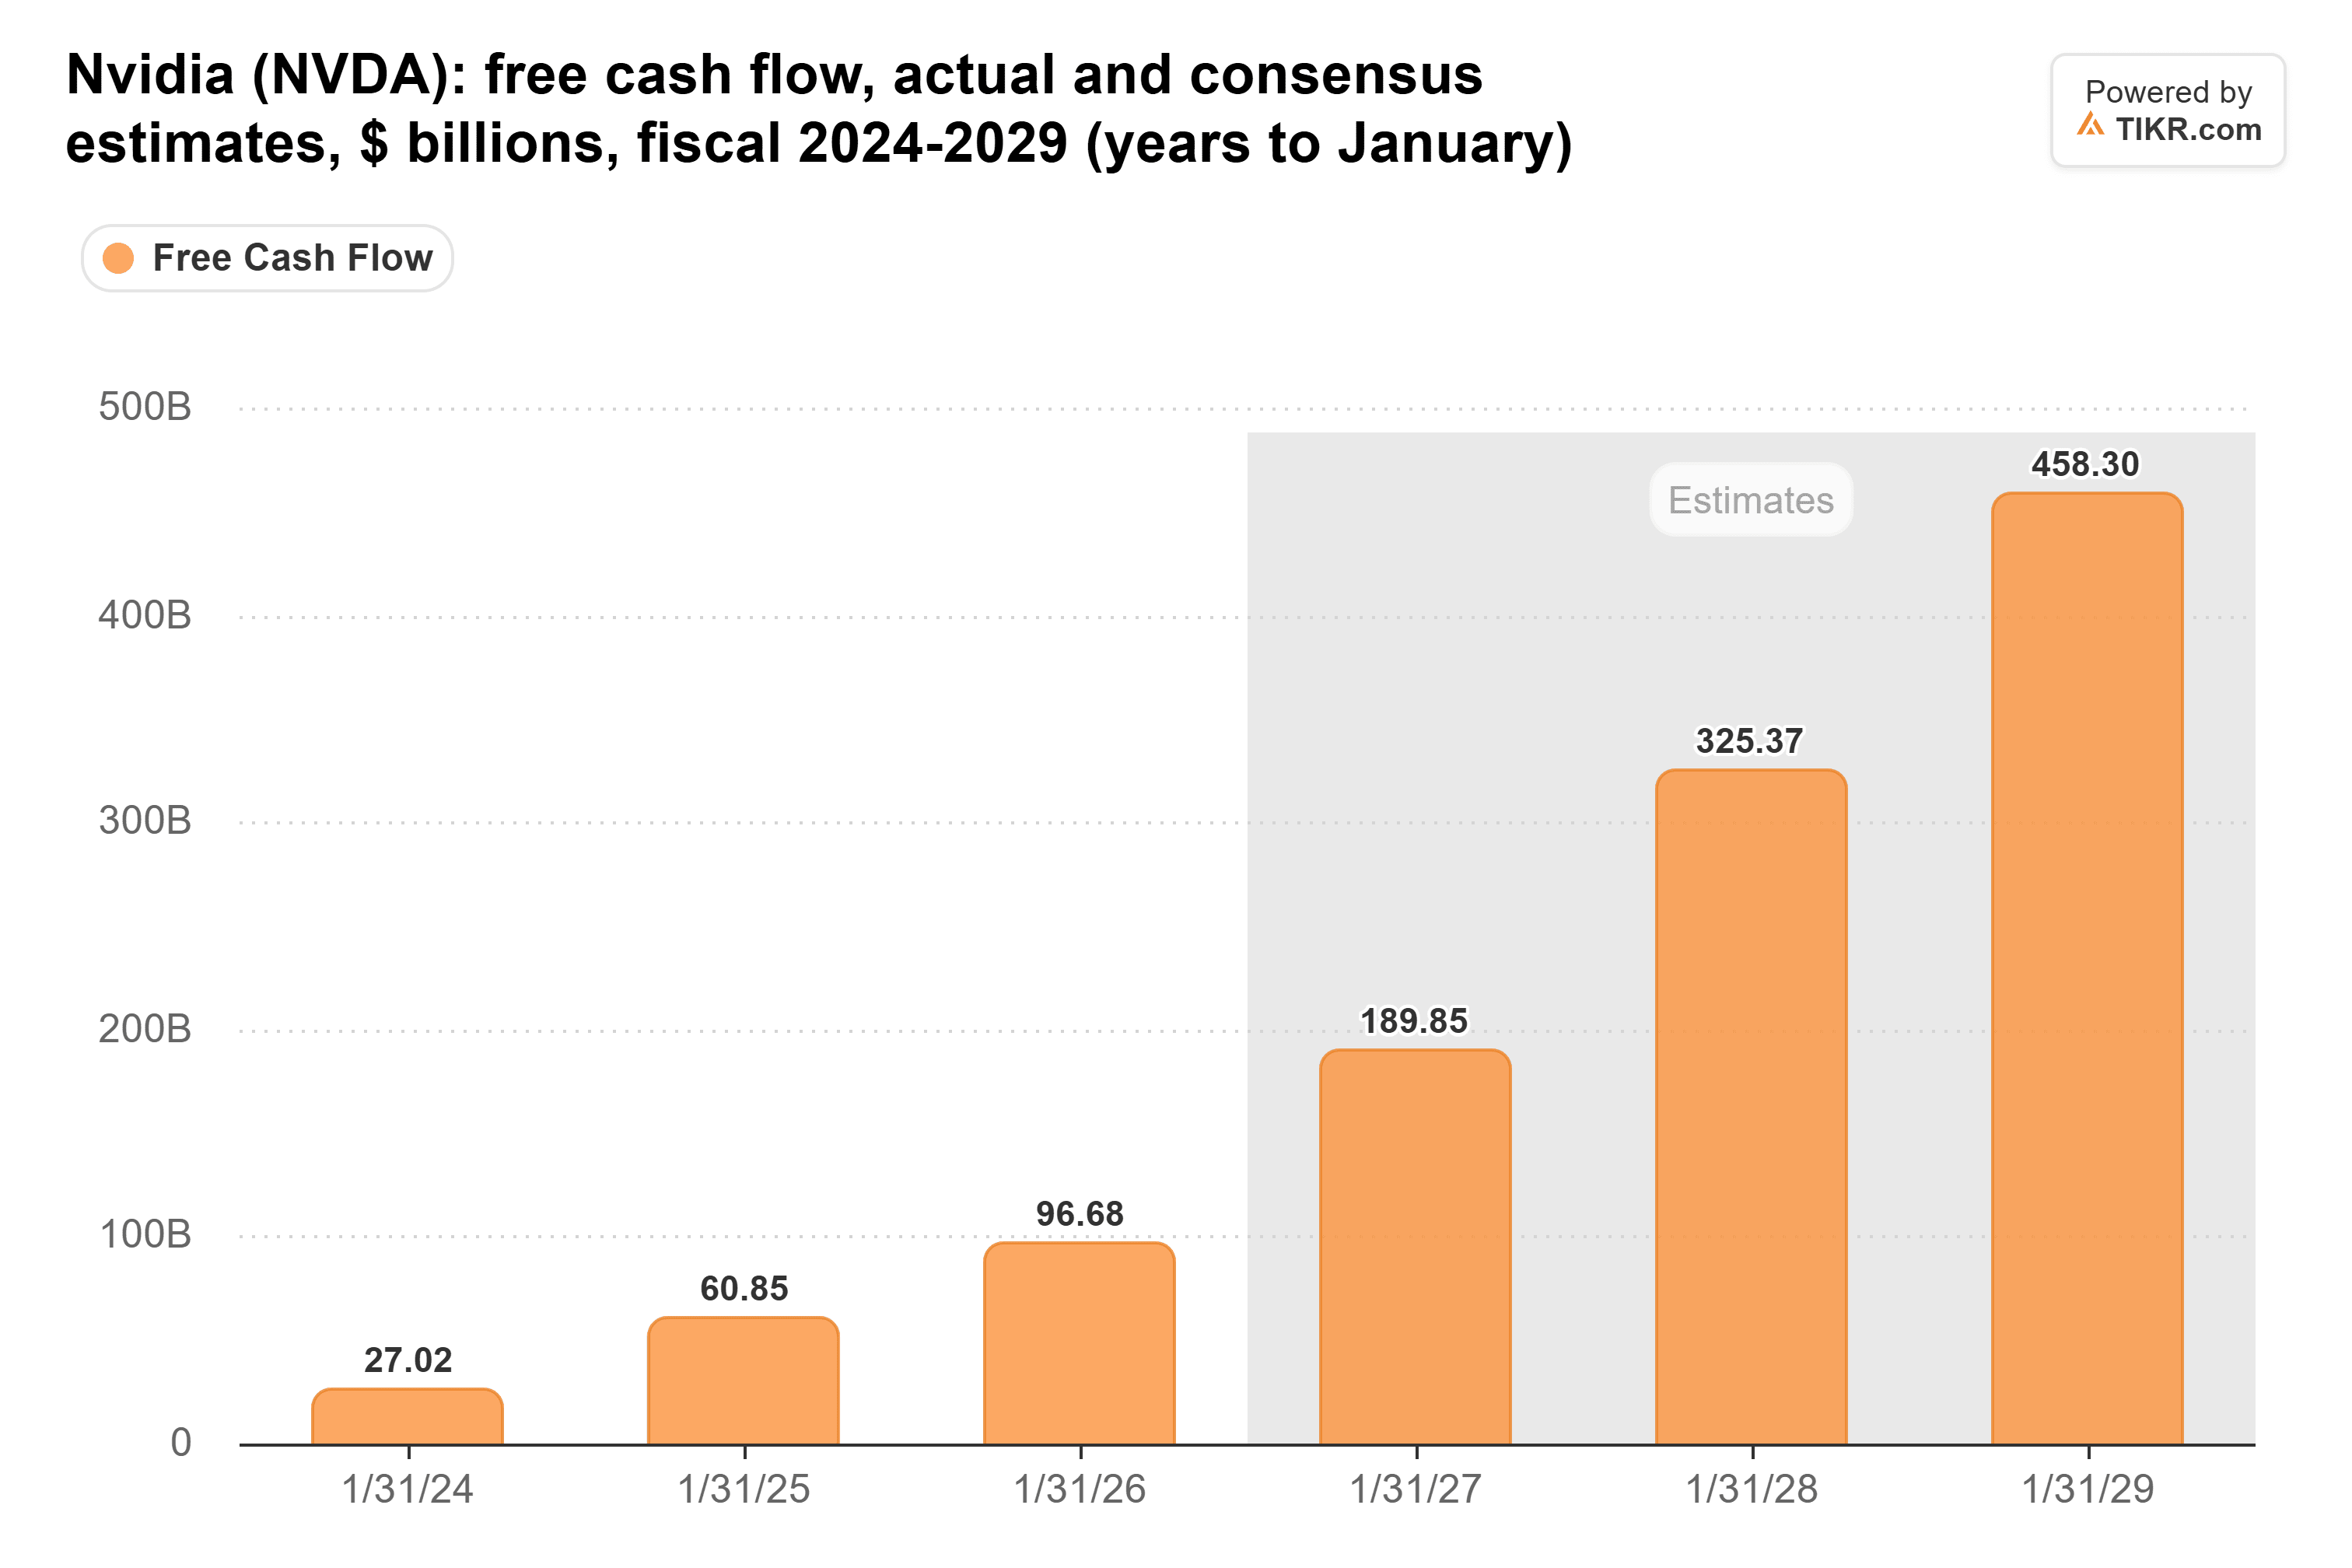
按照这个速度,NVIDIA在不到两天内就能产生整个9亿美元的保险限额。
截至1月,现金远超债务:
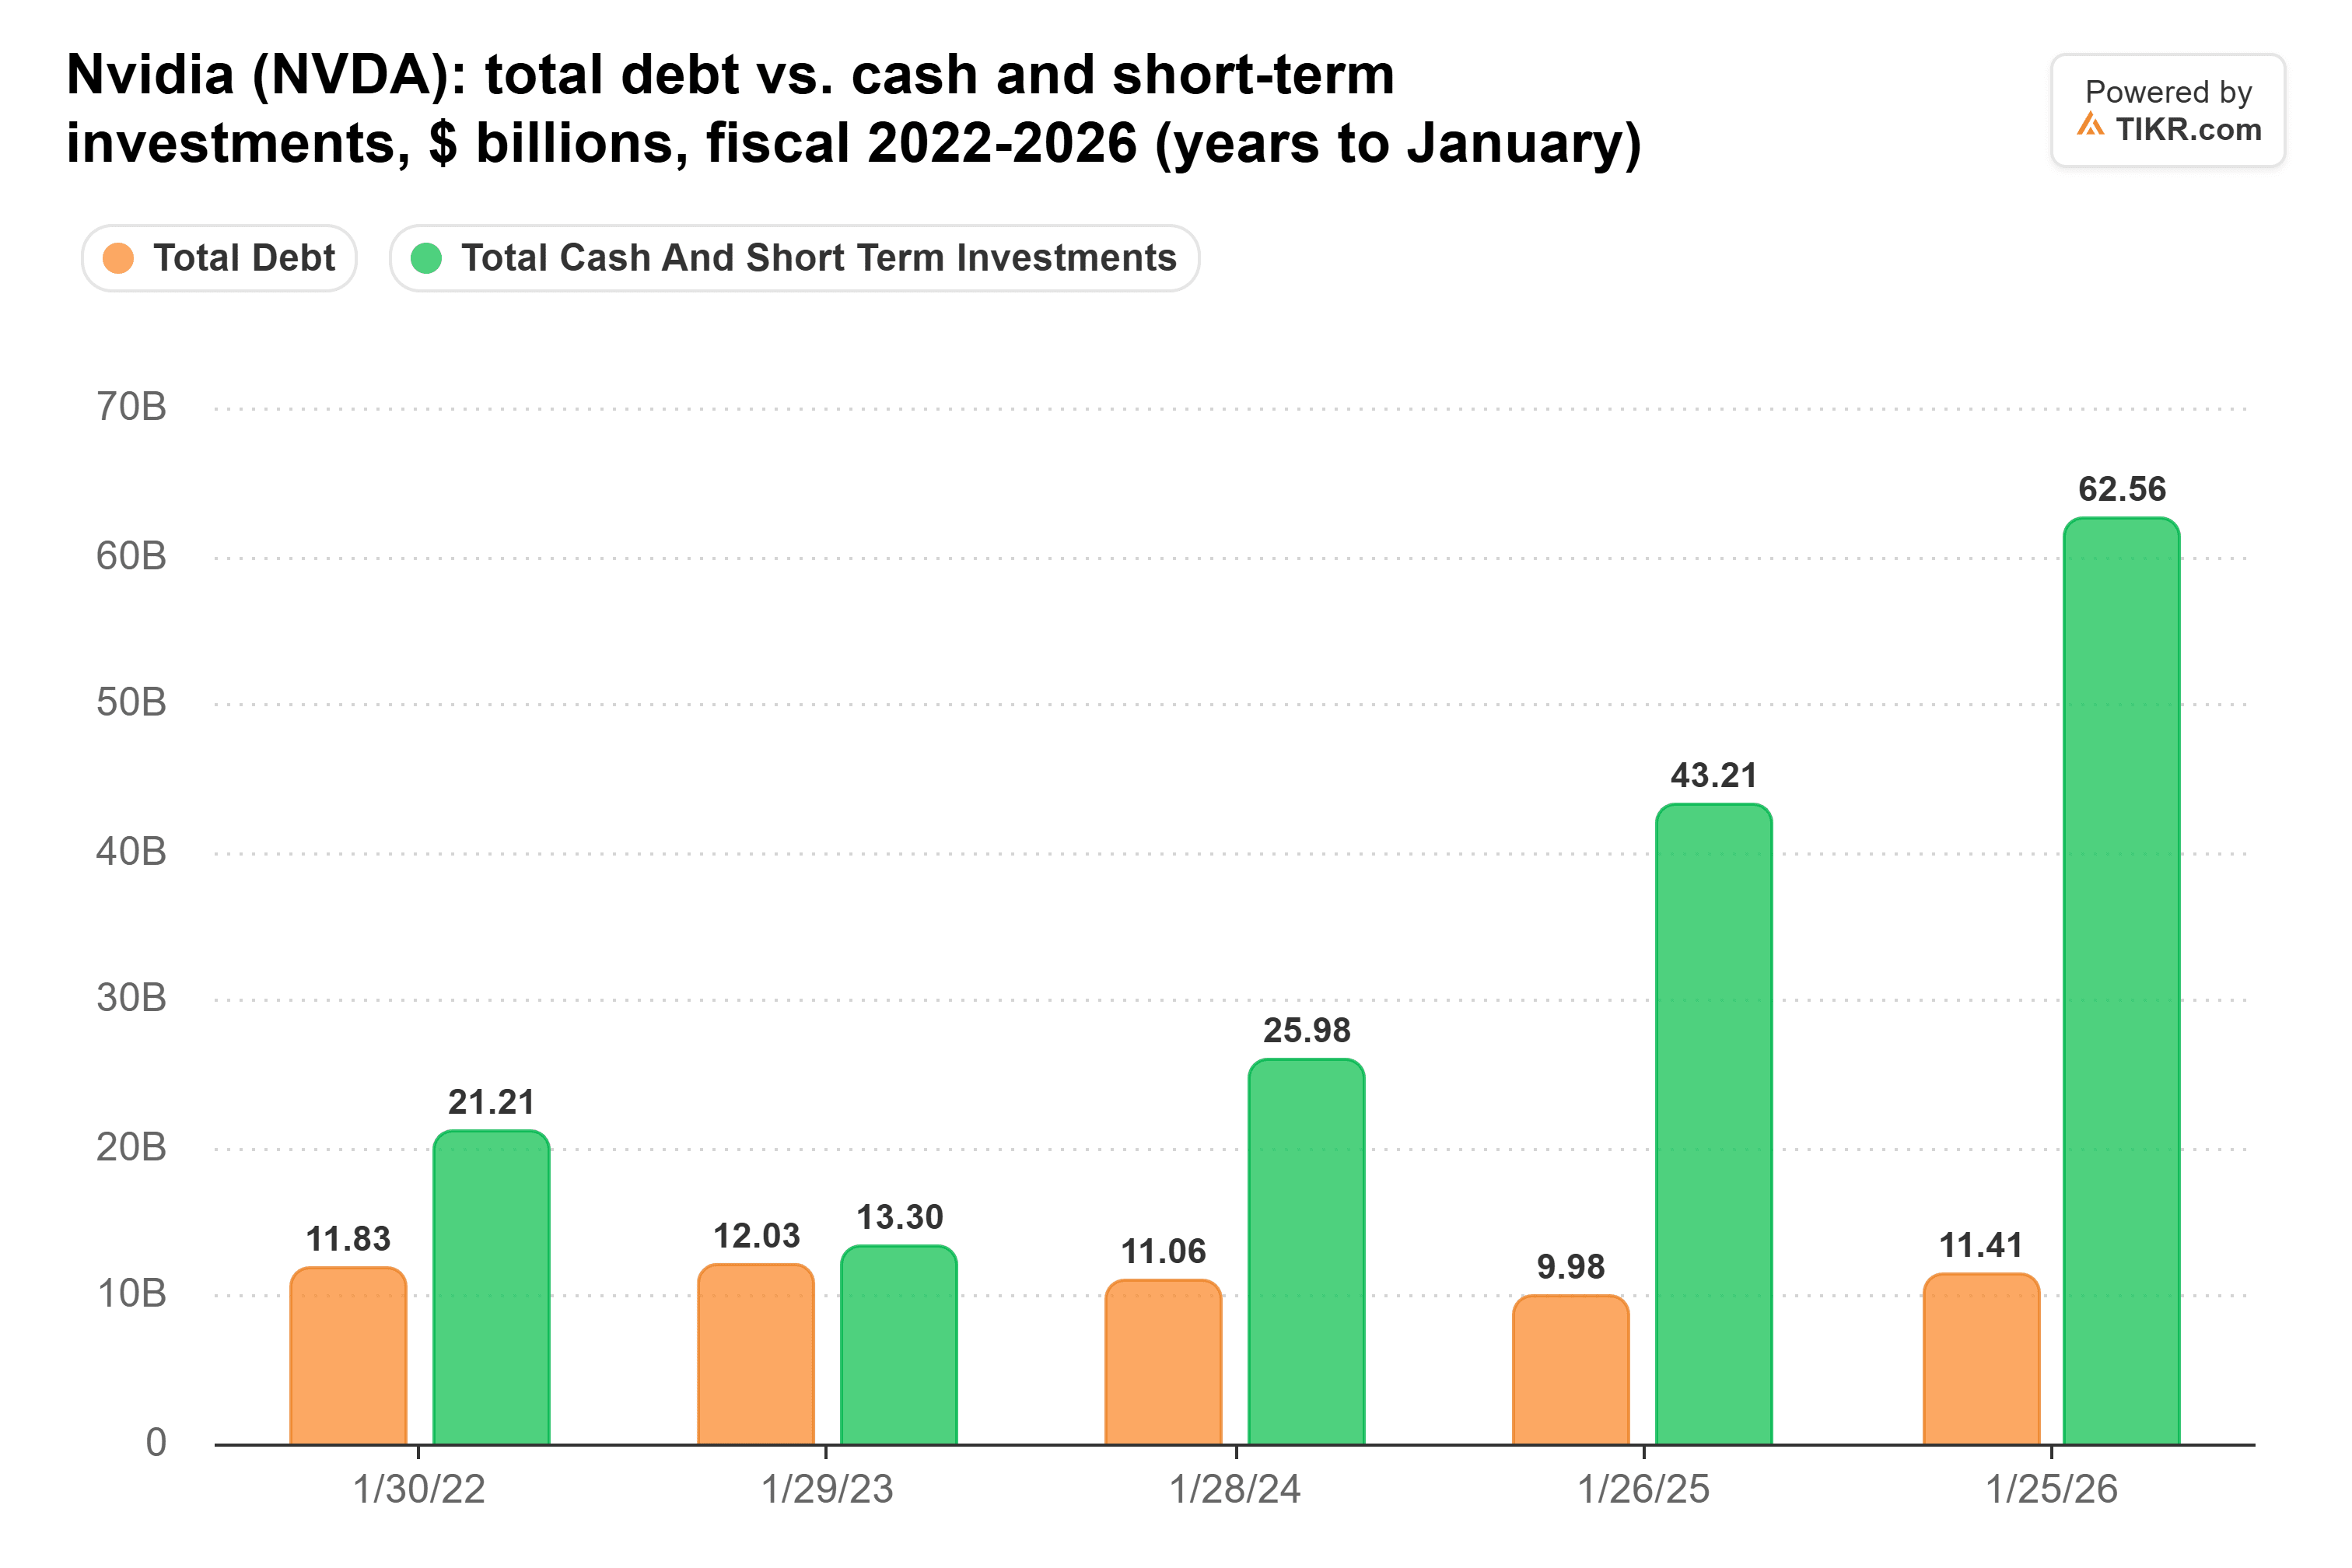
此后,它发行了250亿美元的债券,但其最新的10-Q文件仍显示,截至7月底,其现金和可交易债务证券为566亿美元,而票据为334亿美元。
这就是格利的第二点:保费覆盖了预期索赔加上保险公司的成本和利润,而自我保险则让这部分利润留在了NVIDIA。
TIKR追踪61位分析师对NVIDIA的看法。有多少人说“买入”?
在一个地方查看NVIDIA买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预测。超过50万投资者使用TIKR来研究像这样的股票。查看NVIDIA的分析师评级
大额保单成为目标
格利的第三点很重要,因为NVIDIA已经面临股东诉讼。11月9日在圣何塞联邦法院提起的一项拟议集体诉讼将NVIDIA和黄仁勋列为被告,指控他们隐瞒了黄仁勋与一名前Megaspeed高管的关系。该诉讼要求未具体说明的赔偿,所有指控均未在法庭上得到验证。
A类保险仍可能覆盖针对黄仁勋和其他董事的索赔,包括衍生诉讼,但NVIDIA作为被告需要支付的任何款项都将来自其自有现金。
NVIDIA真正的法律风险并非保险缺口
美国商务部对Megaspeed的调查(该公司向马来西亚进口了价值数十亿美元的NVIDIA设备)已作为刑事调查移交司法部。如果调查人员发现NVIDIA知道芯片最终流向中国,那么罚款和许可证吊销的代价可能远超过9亿美元保单所能赔付的金额。
格利在经济性上是正确的。平均而言,自我保险为NVIDIA节省了保费中包含的保险公司成本和利润,尽管一次巨大的损失可能会让保单在事后看起来便宜。我不会因为保险缺口而卖出股票。
11月17日的财报是首次有机会听到管理层是否能估算损失或是否已拨备资金,而黄仁勋已同意与三个众议院委员会举行闭门简报会。
那么NVIDIA股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到NVIDIA可能的价值。从华尔街共识预测开始,或者调整输入以反映你自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR终端的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!