

核心要点
- 高通 (QCOM) 首席执行官克里斯蒂亚诺·阿蒙表示,尽管近期科技股遭遇抛售,但半导体需求依然强劲,且行业供应普遍短缺,因此其公司并未出现人工智能需求回调。
- 英伟达 (NVDA) 在黄仁勋辞任后,即将于11月17日发布财报,投资者正密切关注人工智能基础设施需求能否支撑其激进的增长预测。
- 截至11月11日,英伟达的远期市盈率为14.3倍,而其五年平均值为35.7倍;同时,TIKR的预测显示,截至2028年1月的财年营收增长率预计约为68%。
- 英伟达的营收预测表明人工智能需求依然强劲,但其11月17日的财报必须证实这种增长具有可持续性。营收超过1102亿美元以及强劲的业绩展望将强化这一前景。
发生了什么?
高通 (QCOM) 首席执行官克里斯蒂亚诺·阿蒙在11月12日发布的雅虎财经采访中,反驳了关于人工智能需求放缓的担忧。
阿蒙表示:“高通并未出现人工智能需求回调”,并解释说公司向人工智能数据中心芯片的扩张仍处于早期阶段。
他的这番言论发表之际,英伟达 (NVDA) 正面临11月17日财报发布前日益增长的不确定性。
11月12日,英伟达宣布创始人黄仁勋已辞去首席执行官职务,立即生效,首席财务官科莱特·克雷斯被任命为临时首席执行官,同时继续负责财务工作。
这一领导层变动引发了外界对英伟达在人工智能基础设施大规模投资时期能否维持投资者信心的疑问。
然而,阿蒙更广泛的评论表明半导体需求依然具有韧性。
他描述了晶圆生产、基板和芯片封装方面的短缺情况,并指出客户对产能的需求持续超过供应商的供给能力。
这一区分对英伟达很重要,因为供应限制可能会延迟营收,而不一定意味着潜在需求减弱。
核心问题是,尽管存在领导层不确定性和对未来人工智能支出的担忧,英伟达即将公布的业绩能否支撑这种信心。
英伟达的营收预测仍指向强劲的人工智能需求
尽管近期市场波动,华尔街仍预测英伟达将实现可观的营收增长。
该公司在截至2026年1月的财年中创造了约2159亿美元的营收,较上年增长65%。
根据截至11月11日的TIKR共识预测,分析师预计截至2027年1月的财年营收约为4120亿美元,随后在2028年1月达到6910亿美元,2029年1月达到9020亿美元。

这些预测意味着截至2028年1月的财年营收增长率约为68%,表明分析师仍预期人工智能基础设施投资将大幅扩张。
英伟达也展示了其超越季度营收指引的能力。
在其2027财年第二季度业绩中,公司报告营收为962亿美元,超过了此前指引中点910亿美元。
管理层随后预测第三季度营收为1080亿美元,上下浮动2%,使其指引上限接近1102亿美元。
营收超过该水平将增强市场对英伟达执行力的信心,不过对下一季度的指引可能更为重要。
投资者将关注主要云客户是否继续在人工智能基础设施上投入足够资金,以支撑公司雄心勃勃的营收预测。
英伟达股票是被低估还是高估了?
相对于其历史交易区间,英伟达的估值似乎越来越有吸引力,尽管这一折价反映了巨大的不确定性。
根据截至11月11日的TIKR数据,英伟达的远期市盈率约为14.3倍,显著低于其五年平均值35.7倍。
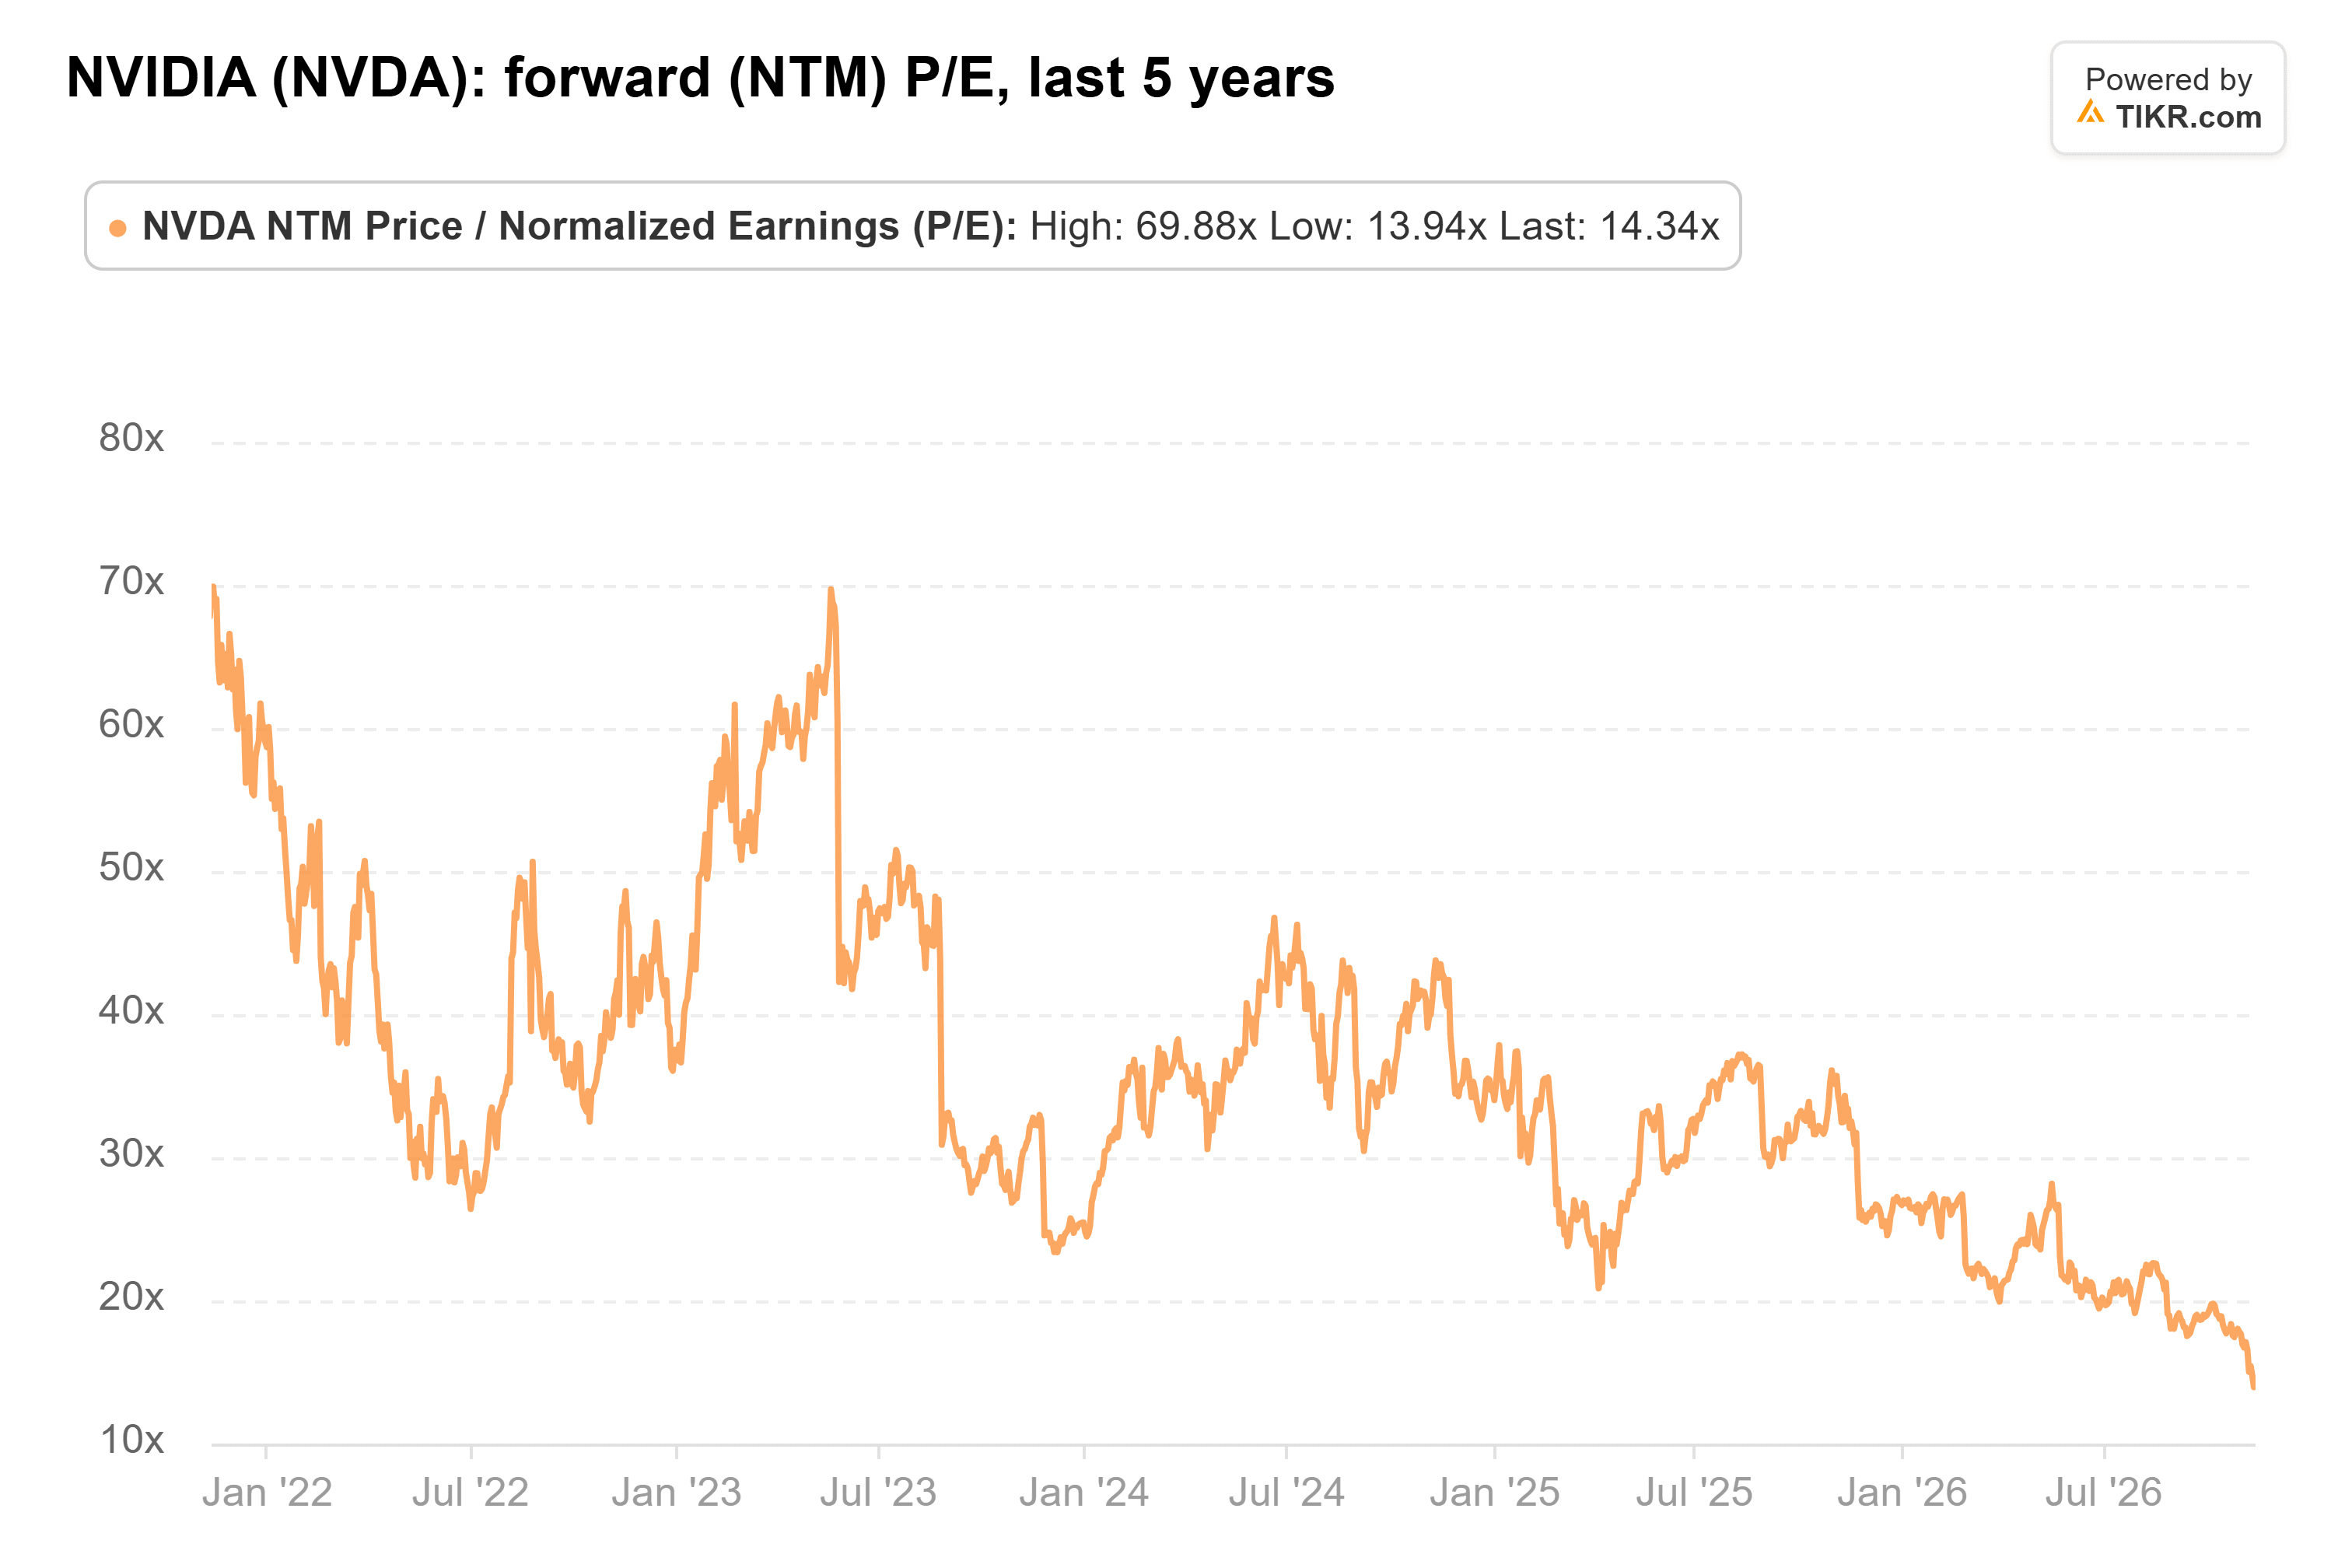
如此大的折价表明,投资者正在为领导层不确定性、人工智能基础设施支出可能放缓以及未来盈利预期下调进行定价。
如果分析师的盈利预测仍然可以实现,英伟达相对于其历史估值似乎可能被低估了。
然而,较低的市盈率并不自动意味着股票便宜。
Baird分析师特里斯坦·杰拉于11月11日将英伟达评级下调至中性,将其目标价从500美元下调至200美元,原因是对未来人工智能基础设施支出的不确定性。
杰拉警告称,主要云提供商在人工智能资本支出方面的增长可能在2027年放缓至约40%或更低,这可能对英伟达的长期营收前景构成压力。
该公司还面临潜在出口限制、供应限制以及领导层变动不确定性带来的额外风险。
在未来12个月内,英伟达的估值将主要取决于人工智能基础设施投资的持续性、产品执行力、毛利率稳定性以及市场对其领导层的信心。
如果未来的盈利预测大幅下降,即使市盈率处于历史低位,该股仍可能面临压力。
高通的AI扩张凸显了英伟达面临的风险
高通的财务前景说明了为何强劲的人工智能需求不一定能立即转化为营收增长。
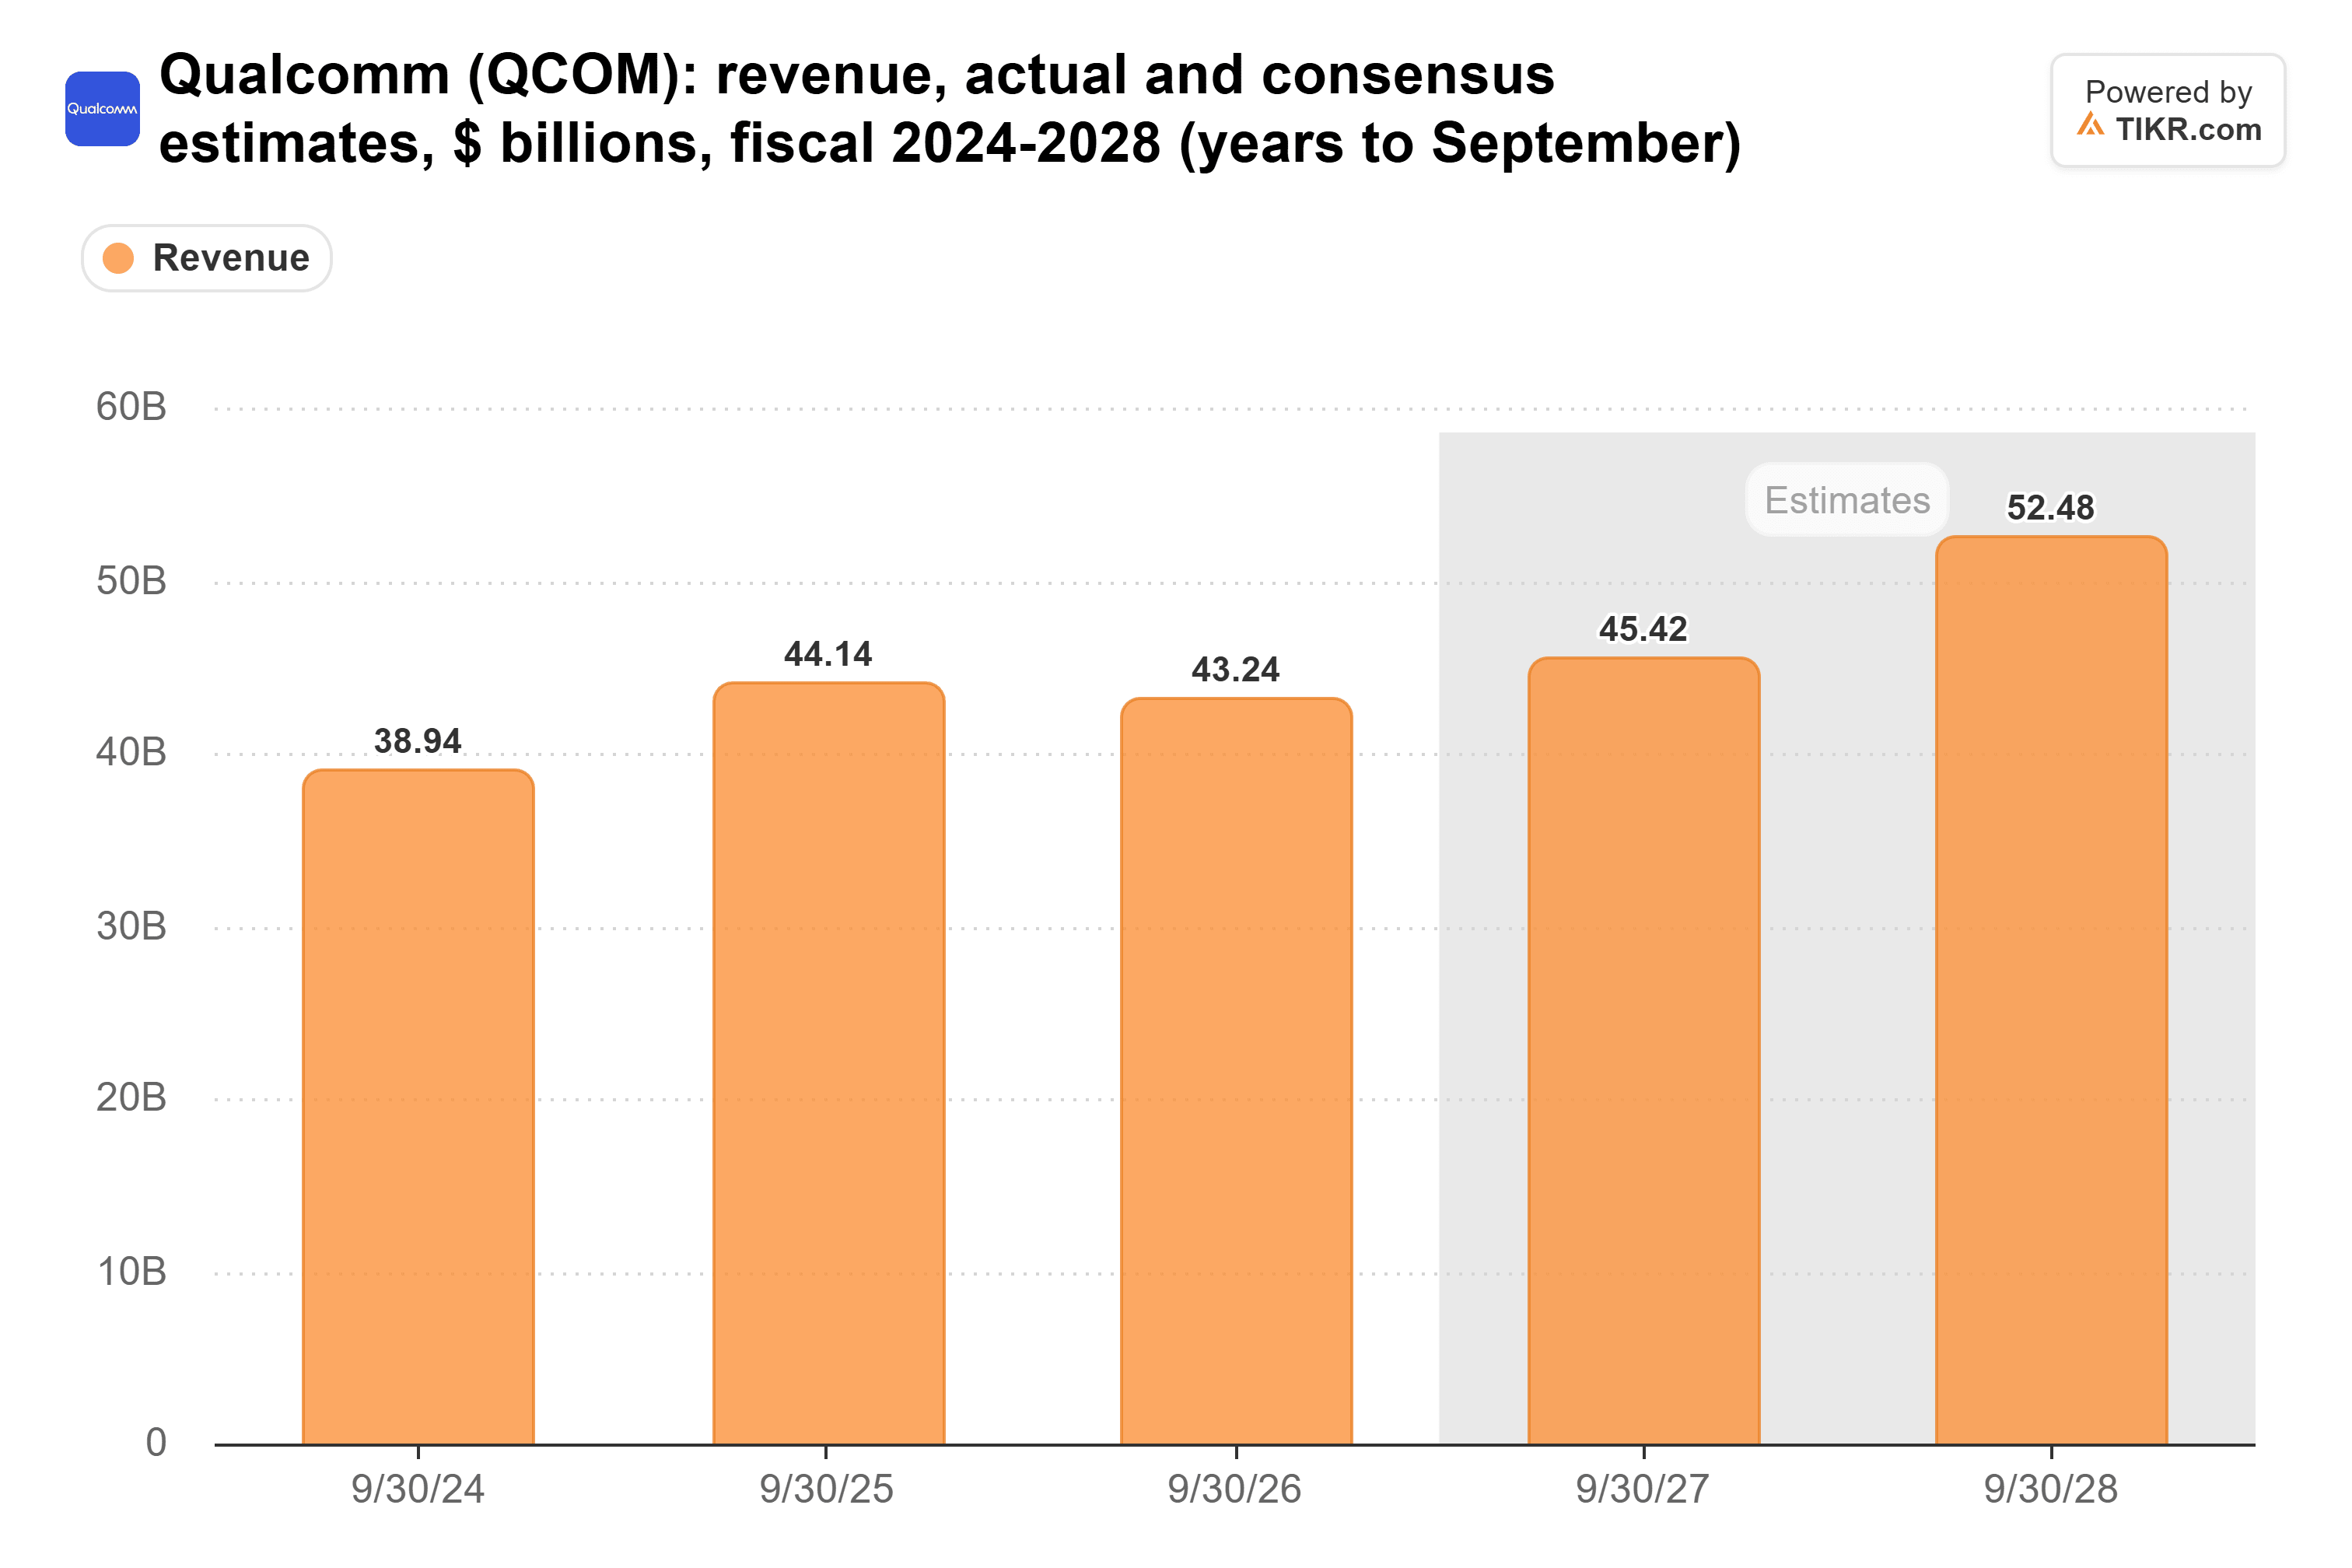
根据高通2026财年业绩,报告营收从2025财年的约443亿美元下降至约431亿美元。
截至11月11日的TIKR共识预测预计,2027财年营收约为454亿美元,2028财年约为525亿美元。
高通新兴的人工智能数据中心业务可能支撑未来增长,特别是通过与亚马逊涉及定制人工智能芯片和先进连接解决方案的多代合作。
然而,与英伟达相比,高通的数据中心扩张仍处于更早的阶段,这使得客户部署和基础设施可用性对其增长前景尤为重要。
阿蒙也承认,电力供应和数据中心建设可能会限制人工智能基础设施的发展速度。
这一担忧直接延伸至英伟达。
即使客户仍致力于购买先进的人工智能芯片,电力短缺和建设延迟也可能将部署推迟到更晚的时期。
因此,对英伟达而言,11月17日的财报将不仅仅是对季度营收的考验。
投资者还将评估业绩展望、毛利率预期,以及管理层能否在黄仁勋离职后维持对公司长期增长轨迹的信心。
英伟达此前指引第三季度毛利率约为74%,上下浮动0.5个百分点,这使得盈利能力成为其运营表现的另一个重要指标。
目前,英伟达的营收预测支持了人工智能需求依然强劲的论点,但其11月17日的财报必须证实这种增长具有可持续性。营收超过管理层指引上限1102亿美元将是一个特别令人鼓舞的结果,而强劲的业绩展望和稳定的毛利率将为公司的增长前景提供更大的信心。
然而,较弱的预测、盈利能力下降或数据中心支出延迟将挑战这一前景。英伟达相对于其历史估值似乎可能被低估了,但其财报必须证明预期的增长能够证明这种折价的合理性。
那么英伟达股票的实际价值是多少?
TIKR让您能在不到一分钟的时间内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。从华尔街共识预测开始,或调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!






