


核心要点
- 博通 (AVGO) 在11月12日英伟达 (NVDA) CEO黄仁勋离职消息后飙升5.5%,随后于11月16日回落至333.40美元。
- 超微半导体 (AMD) 同样上涨,而Alphabet (GOOG) 通过一份延长至2031年的供应协议,使博通得以接触谷歌的自研AI芯片。
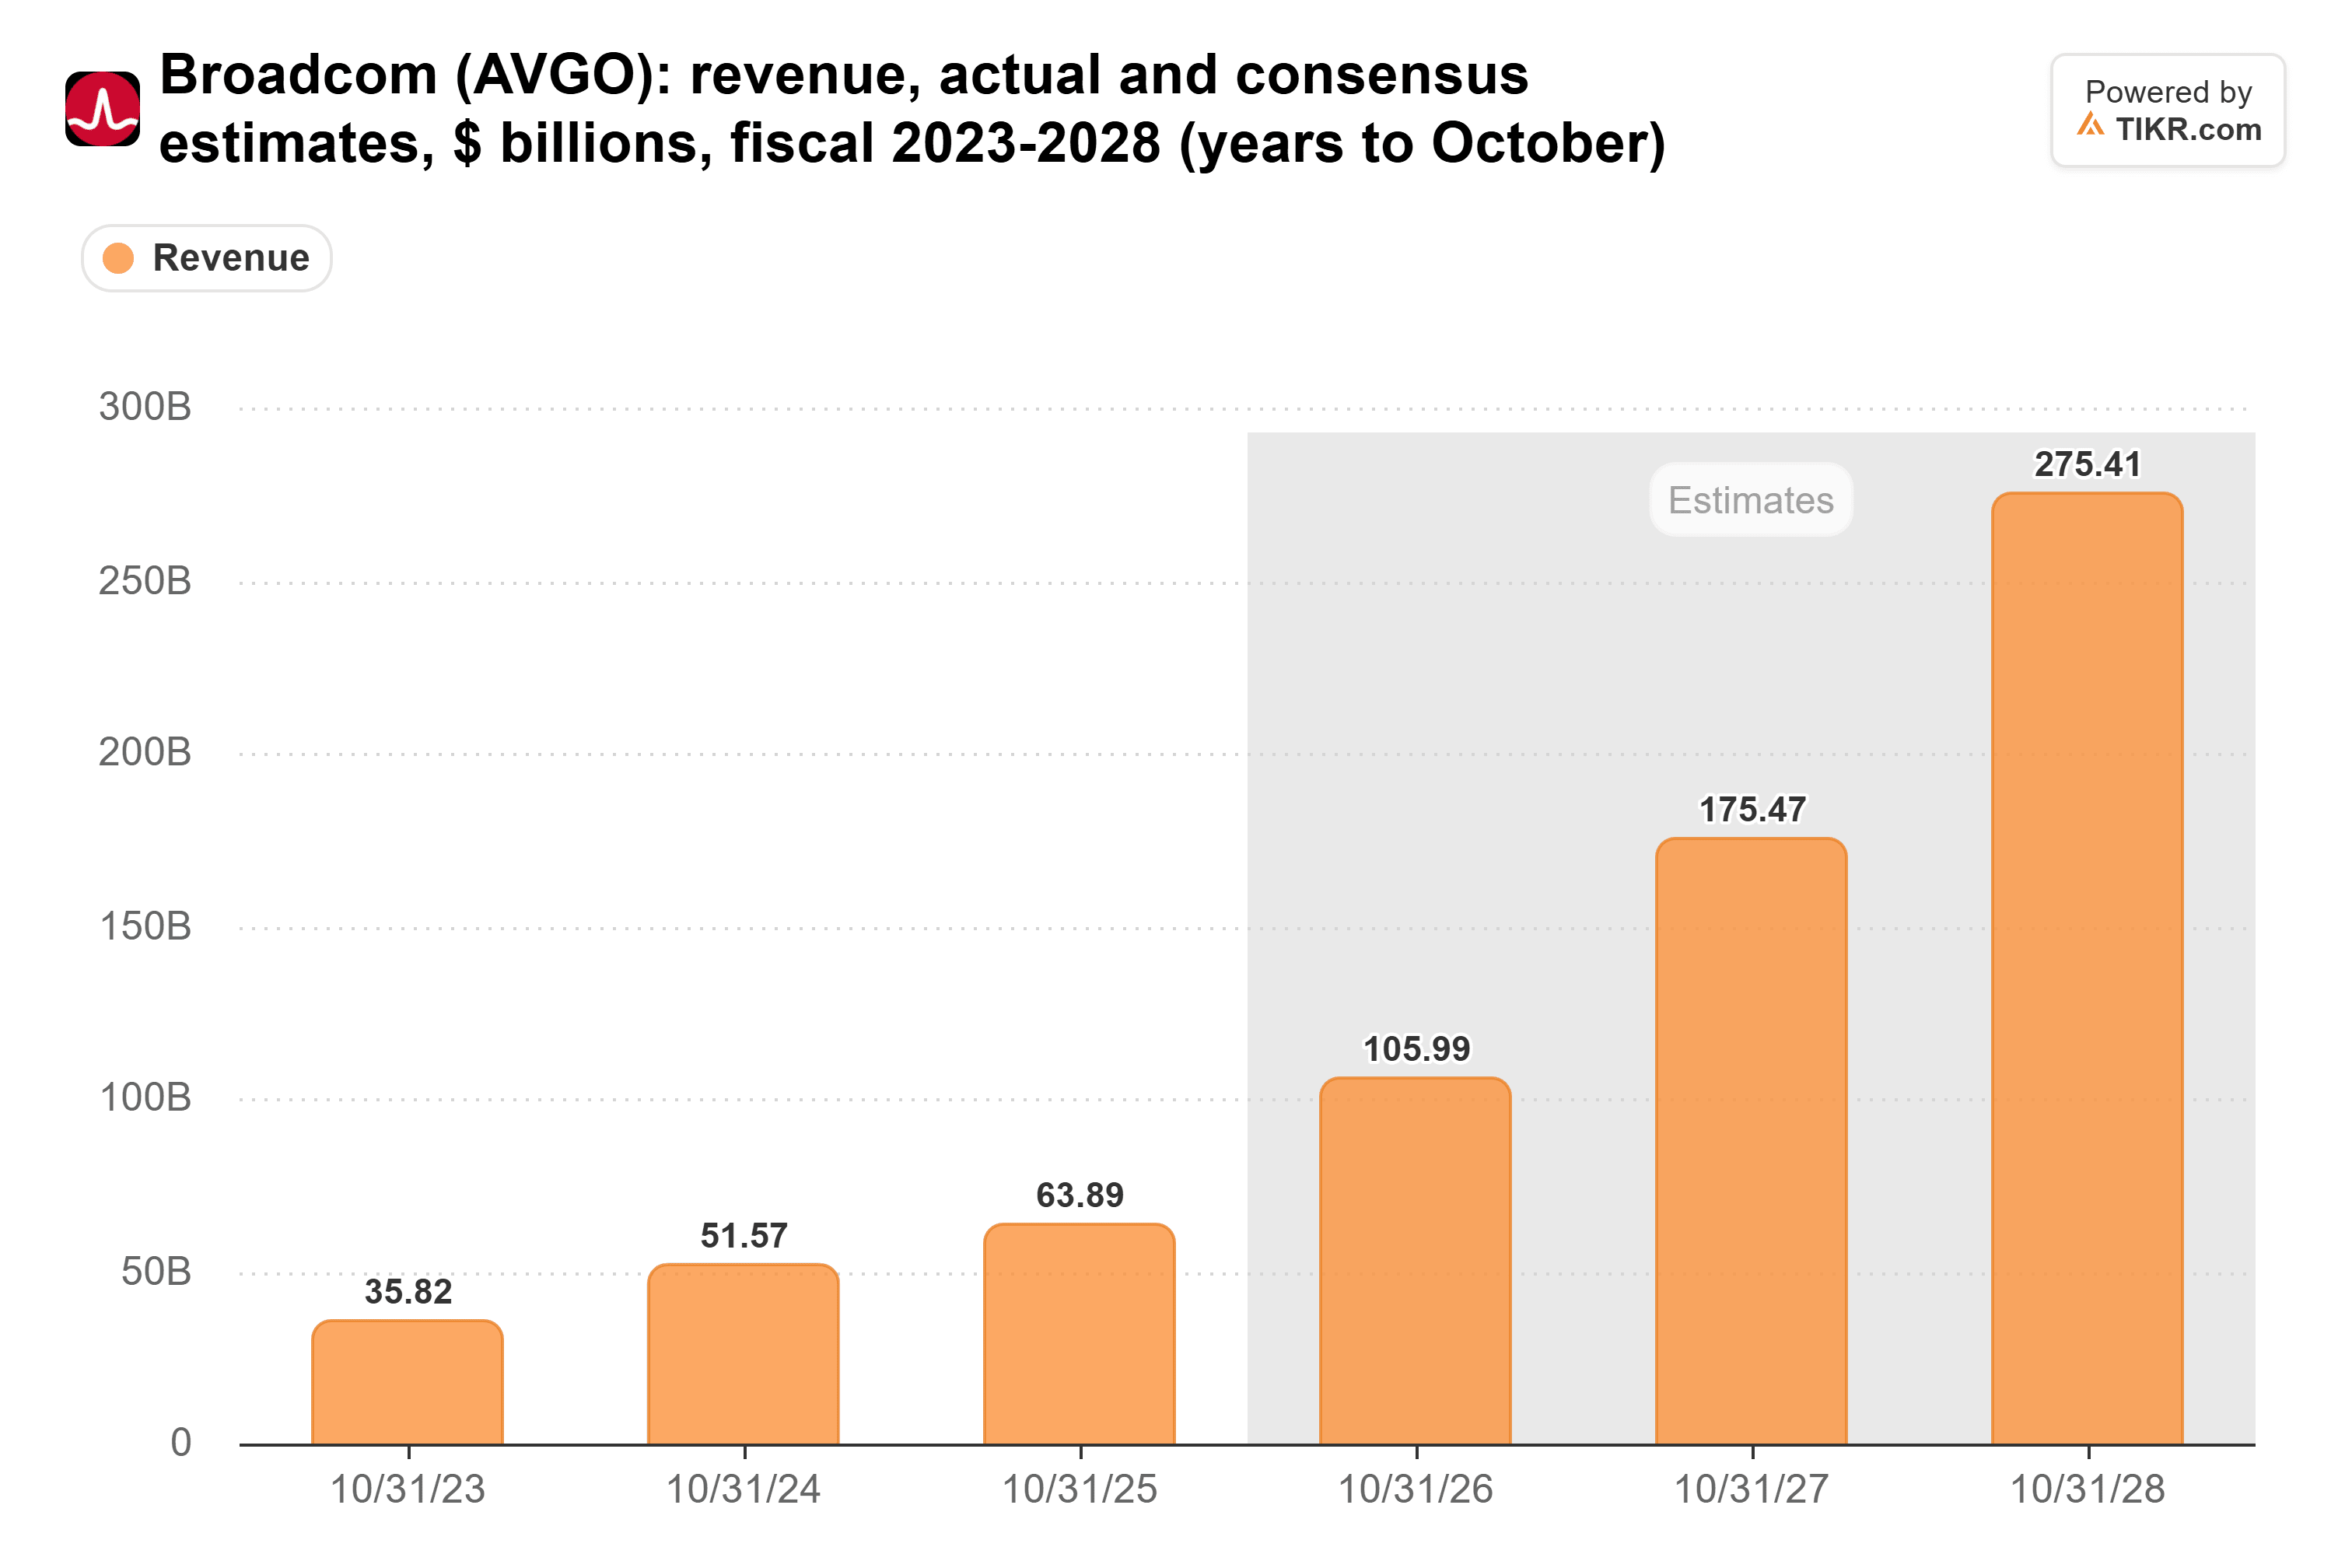
- 根据截至11月4日的TIKR共识预期,博通的营收可能从2025财年的639亿美元增长至2028财年的大约2750亿美元。
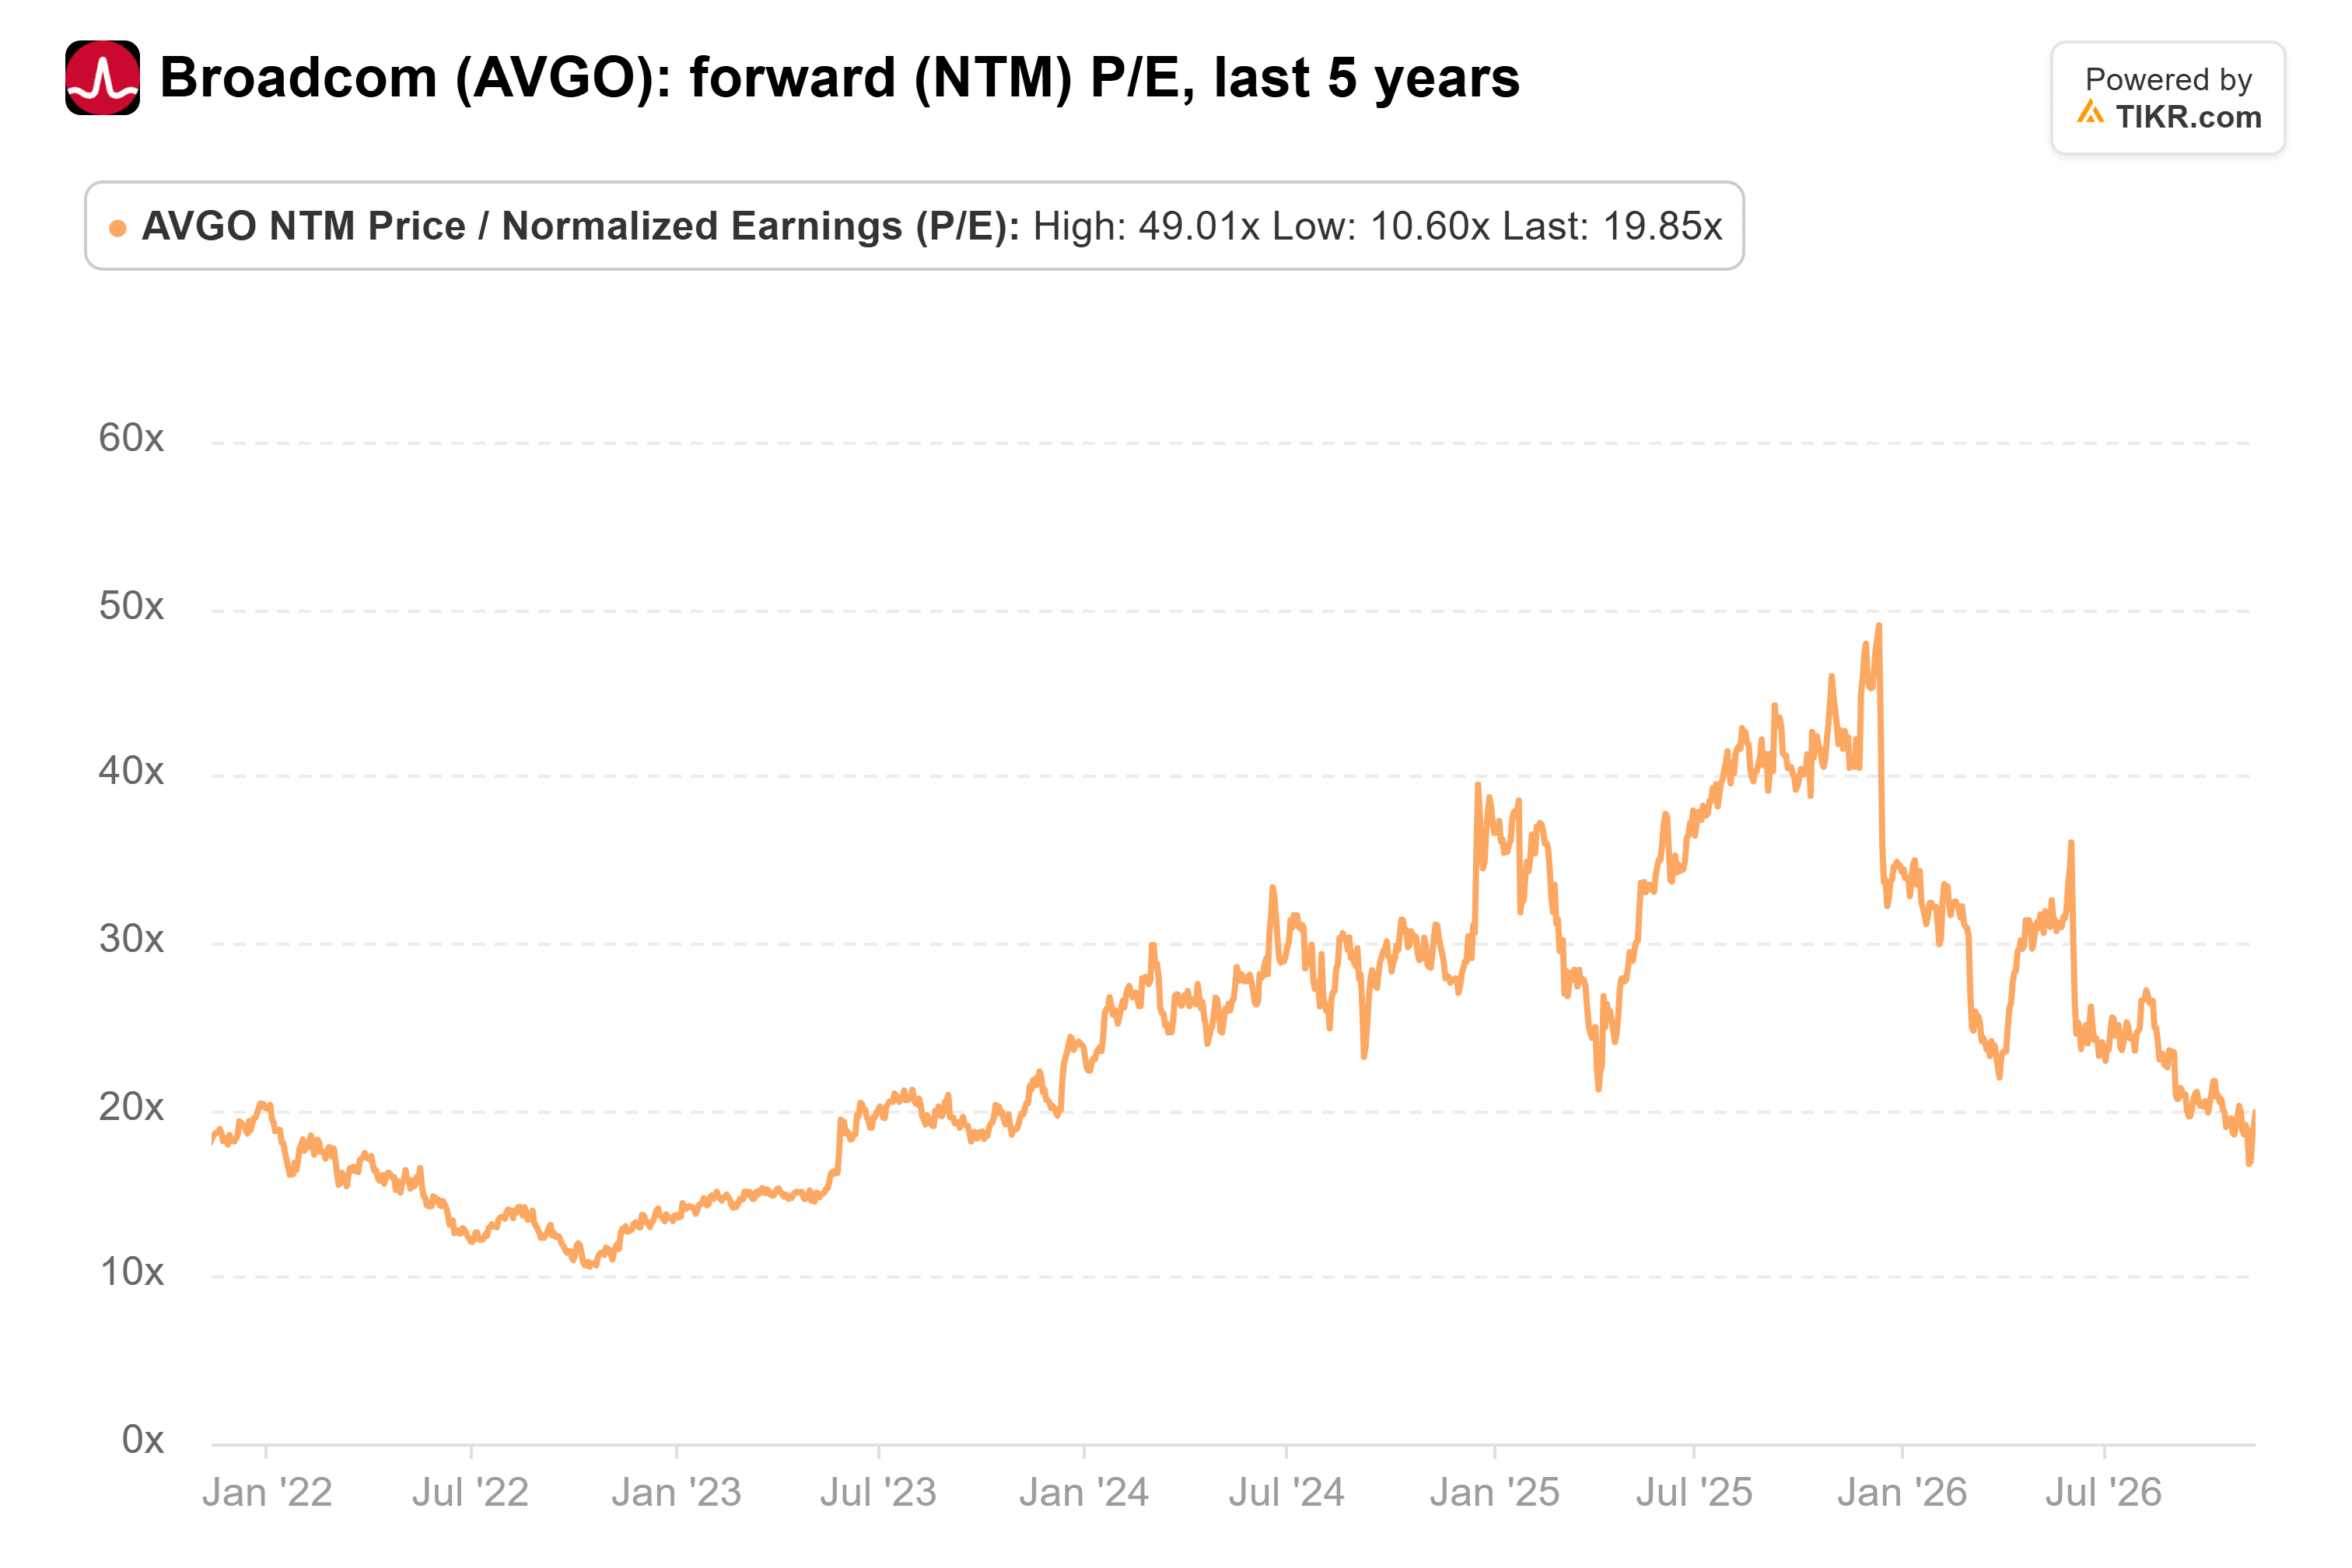
- 截至11月11日,博通以19.9倍的前瞻市盈率交易,低于其五年平均的24.4倍,但客户集中度和雄心勃勃的增长预期仍是重大风险。
发生了什么?
博通 (AVGO) 在11月12日跳涨5.5%,收于364.36美元,此前英伟达 (NVDA) 宣布黄仁勋辞去CEO职务,促使投资者重新评估哪些AI芯片制造商可能受益。
超微半导体 (AMD) 也上涨了约5.7%,而Alphabet (GOOG) 通过谷歌的自研张量处理单元(TPU)仍然是博通AI机遇的核心。
博通随后回吐了这些涨幅,于11月16日收于333.40美元,较其11月12日收盘价下跌约8.5%。
在其11月12日的公告中,英伟达确认了黄仁勋的辞职,并任命CFO Colette Kress为临时CEO。
此次领导层变动也加剧了关于中国获取先进美国AI芯片的辩论。
一位投资者在11月12日的Reddit帖子中辩称,博通是更好的机会,因为其定制处理器主要服务于美国主要云客户。
发帖者写道:"对于NVDA黄仁勋离职,AVGO是比AMD更好的选择。"
在美国对海外获取先进AI计算能力实施新限制后,关于中国的论点变得更加相关。
11月16日,特朗普政府出台了新的限制措施,针对向包括中国在内的高风险国家客户提供大量计算能力的海外数据中心。
新规限制向中国公司提供大量AI计算能力的海外数据中心,并对向包括马来西亚、新加坡和泰国在内的几个国家出口先进芯片提出了额外的许可要求。
对博通而言,其潜在优势在于专注于定制AI处理器和网络设备,而非仅仅在商用GPU市场竞争。
根据一份与谷歌的4月协议,博通将开发谷歌TPU的未来迭代产品,并供应AI基础设施的网络组件,协议期限延长至2031年。
该公司第三季度业绩展示了这一机遇的规模。
营收同比增长86%至296亿美元,而AI半导体收入飙升221%至167亿美元。
CEO Hock Tan表示:"对我们定制AI加速器和网络的需求仍然非常强劲。"
截至11月4日的TIKR共识预期预测,博通的营收将从2025财年的639亿美元增长至2028财年的大约2750亿美元,增长超过四倍。
尽管如此,博通并未完全与中国市场绝缘。
对大陆和香港的发货约占2025财年营收的17%,尽管发货目的地不一定能识别公司的最终客户。
而且新的出口限制对博通来说也并非自动利好。它们可能会影响客户在整个AI行业更广泛的部署策略。
博通股票是被低估还是高估了?
博通相对于其历史前瞻市盈率看起来相对有吸引力,但仅凭这一折价本身不足以确定该股票被低估。
根据TIKR数据,截至11月11日,博通以大约19.9倍的前瞻市盈率交易,低于其五年平均的24.4倍和2025年12月接近49倍的峰值。
AMD在同一日期的前瞻市盈率约为36.7倍,而其三年平均为38.7倍。

博通的交易倍数要低得多,尽管盈利能力、盈利增长和业务组合的差异使比较变得复杂。
更大的担忧是客户集中度。
根据博通2026财年第三季度的文件,其前五大最终客户约占营收的55%,高于一年前的40%。
这种依赖性意味着AI部署延迟、客户支出减少或融资困难都可能显著影响其增长前景。
在未来12个月内,谷歌TPU的部署、超大规模云服务商的资本支出以及博通将AI基础设施承诺转化为利润的能力将是重要的盈利驱动因素。
在这一历史估值比较中,博通看起来比AMD更具吸引力,但仅凭英伟达的领导层变动并不能保证额外的订单或更强的盈利。
最终,博通的投资论点取决于能否实现投资者已经预期的增长,同时管理依赖少数主要AI客户的风险。
那么博通股票的实际价值是多少?
TIKR让您能在不到一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到博通可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!





