核心要点
- MARA Holdings (MARA) 面临日益增长的压力,此前比特币于11月13日跌破70,000美元,威胁到其挖矿收入以及用于资助其AI基础设施扩张的加密货币销售收入。
- Strategy (MSTR) 截至11月15日持有850,849枚比特币,使其拥有更大的绝对加密货币敞口,而MARA则面临来自挖矿成本和基础设施支出的额外风险。
- MARA第三季度收入同比下降35%至1.642亿美元,而截至11月13日的TIKR共识预估显示,2026年收入预计为6.92亿美元,低于2025年的9.07亿美元。
- 截至11月13日,MARA的远期市销率约为3.4倍,低于其五年平均水平5.1倍,尽管较弱的挖矿经济性和融资需求可能使这一折价显得合理。
发生了什么?
MARA Holdings (MARA) 在比特币于11月13日跌破70,000美元并在随后几天持续下跌后面临新的压力,这引发了市场对该公司的挖矿盈利能力及其向AI基础设施扩张的担忧。
Strategy (MSTR) 也面临着加密货币价格下跌带来的巨大敞口。根据其11月16日的披露,Strategy以平均68,887美元的价格再次购买了485枚比特币,使其总持有量达到850,849枚。
Strategy在美元价值上面临着更多的比特币风险,但MARA面临着更直接的运营挑战。比特币价格下跌不仅降低了MARA储备的价值,还减少了其每挖出一枚币所获得的收入。这使得其用于资助AI基础设施扩张和履行未来债务义务的财务灵活性降低。Strategy的主要敞口是其比特币储备,而MARA必须同时管理一个加密货币投资组合和一个资本密集型的挖矿业务。
这种压力在MARA的第三季度业绩中已经显现。
根据公司的第三季度股东信,尽管比特币产量增长了5%至2,247枚,但收入同比下降35%,从2.524亿美元降至1.642亿美元。
所挖比特币的平均价值同比下降了37%,完全抵消了产量增长带来的好处。
在2026年上半年,比特币挖矿约占MARA收入的98%,这使得该业务对加密货币价格高度敏感。
运营成本带来了另一个挑战。
根据MARA 2025年的数据,在第三方设施中,托管和能源费用平均约为每枚产出比特币72,643美元,而在公司自有站点,每枚比特币的能源费用为38,956美元。
尽管这些数字代表不同的费用类别,而非直接可比的总生产成本,但它们突显了较低的比特币价格如何挤压挖矿盈利能力。
管理层正试图通过对AI数据中心和能源基础设施的投资来减少这种依赖性。
在其第三季度股东信中,MARA董事长兼首席执行官Fred Thiel将公司的战略描述为寻求"最大化其控制的每一兆瓦的价值"。
MARA的目标是在年底前达成两项AI基础设施租赁协议,尽管管理层承认谈判可能会延续到2027年。
与此同时,公司已采取重要措施来加强其资产负债表。
第三季度之后,MARA以平均约81,039美元的价格出售了13,597枚比特币,产生了约11亿美元。
它用其中7.5亿美元的收益全额偿还了其未偿还的比特币支持贷款,释放了先前作为抵押品的17,477枚比特币。
这笔还款显著降低了与抵押品相关的即时风险。然而,MARA在发展其基础设施业务时仍面临重大的融资义务。
MARA股票是被低估还是被高估了?
截至11月13日,MARA的远期市销率约为3.4倍,低于其五年平均水平5.1倍,这表明投资者已经消化了相当大的不确定性。
然而,折价的估值并不自动意味着股票被低估,尤其是当收入预期仍然与比特币价格紧密挂钩时。
根据截至11月13日的TIKR共识预估,MARA的收入预计将从2025年约9.07亿美元下降至2026年的6.92亿美元,降幅约为24%。
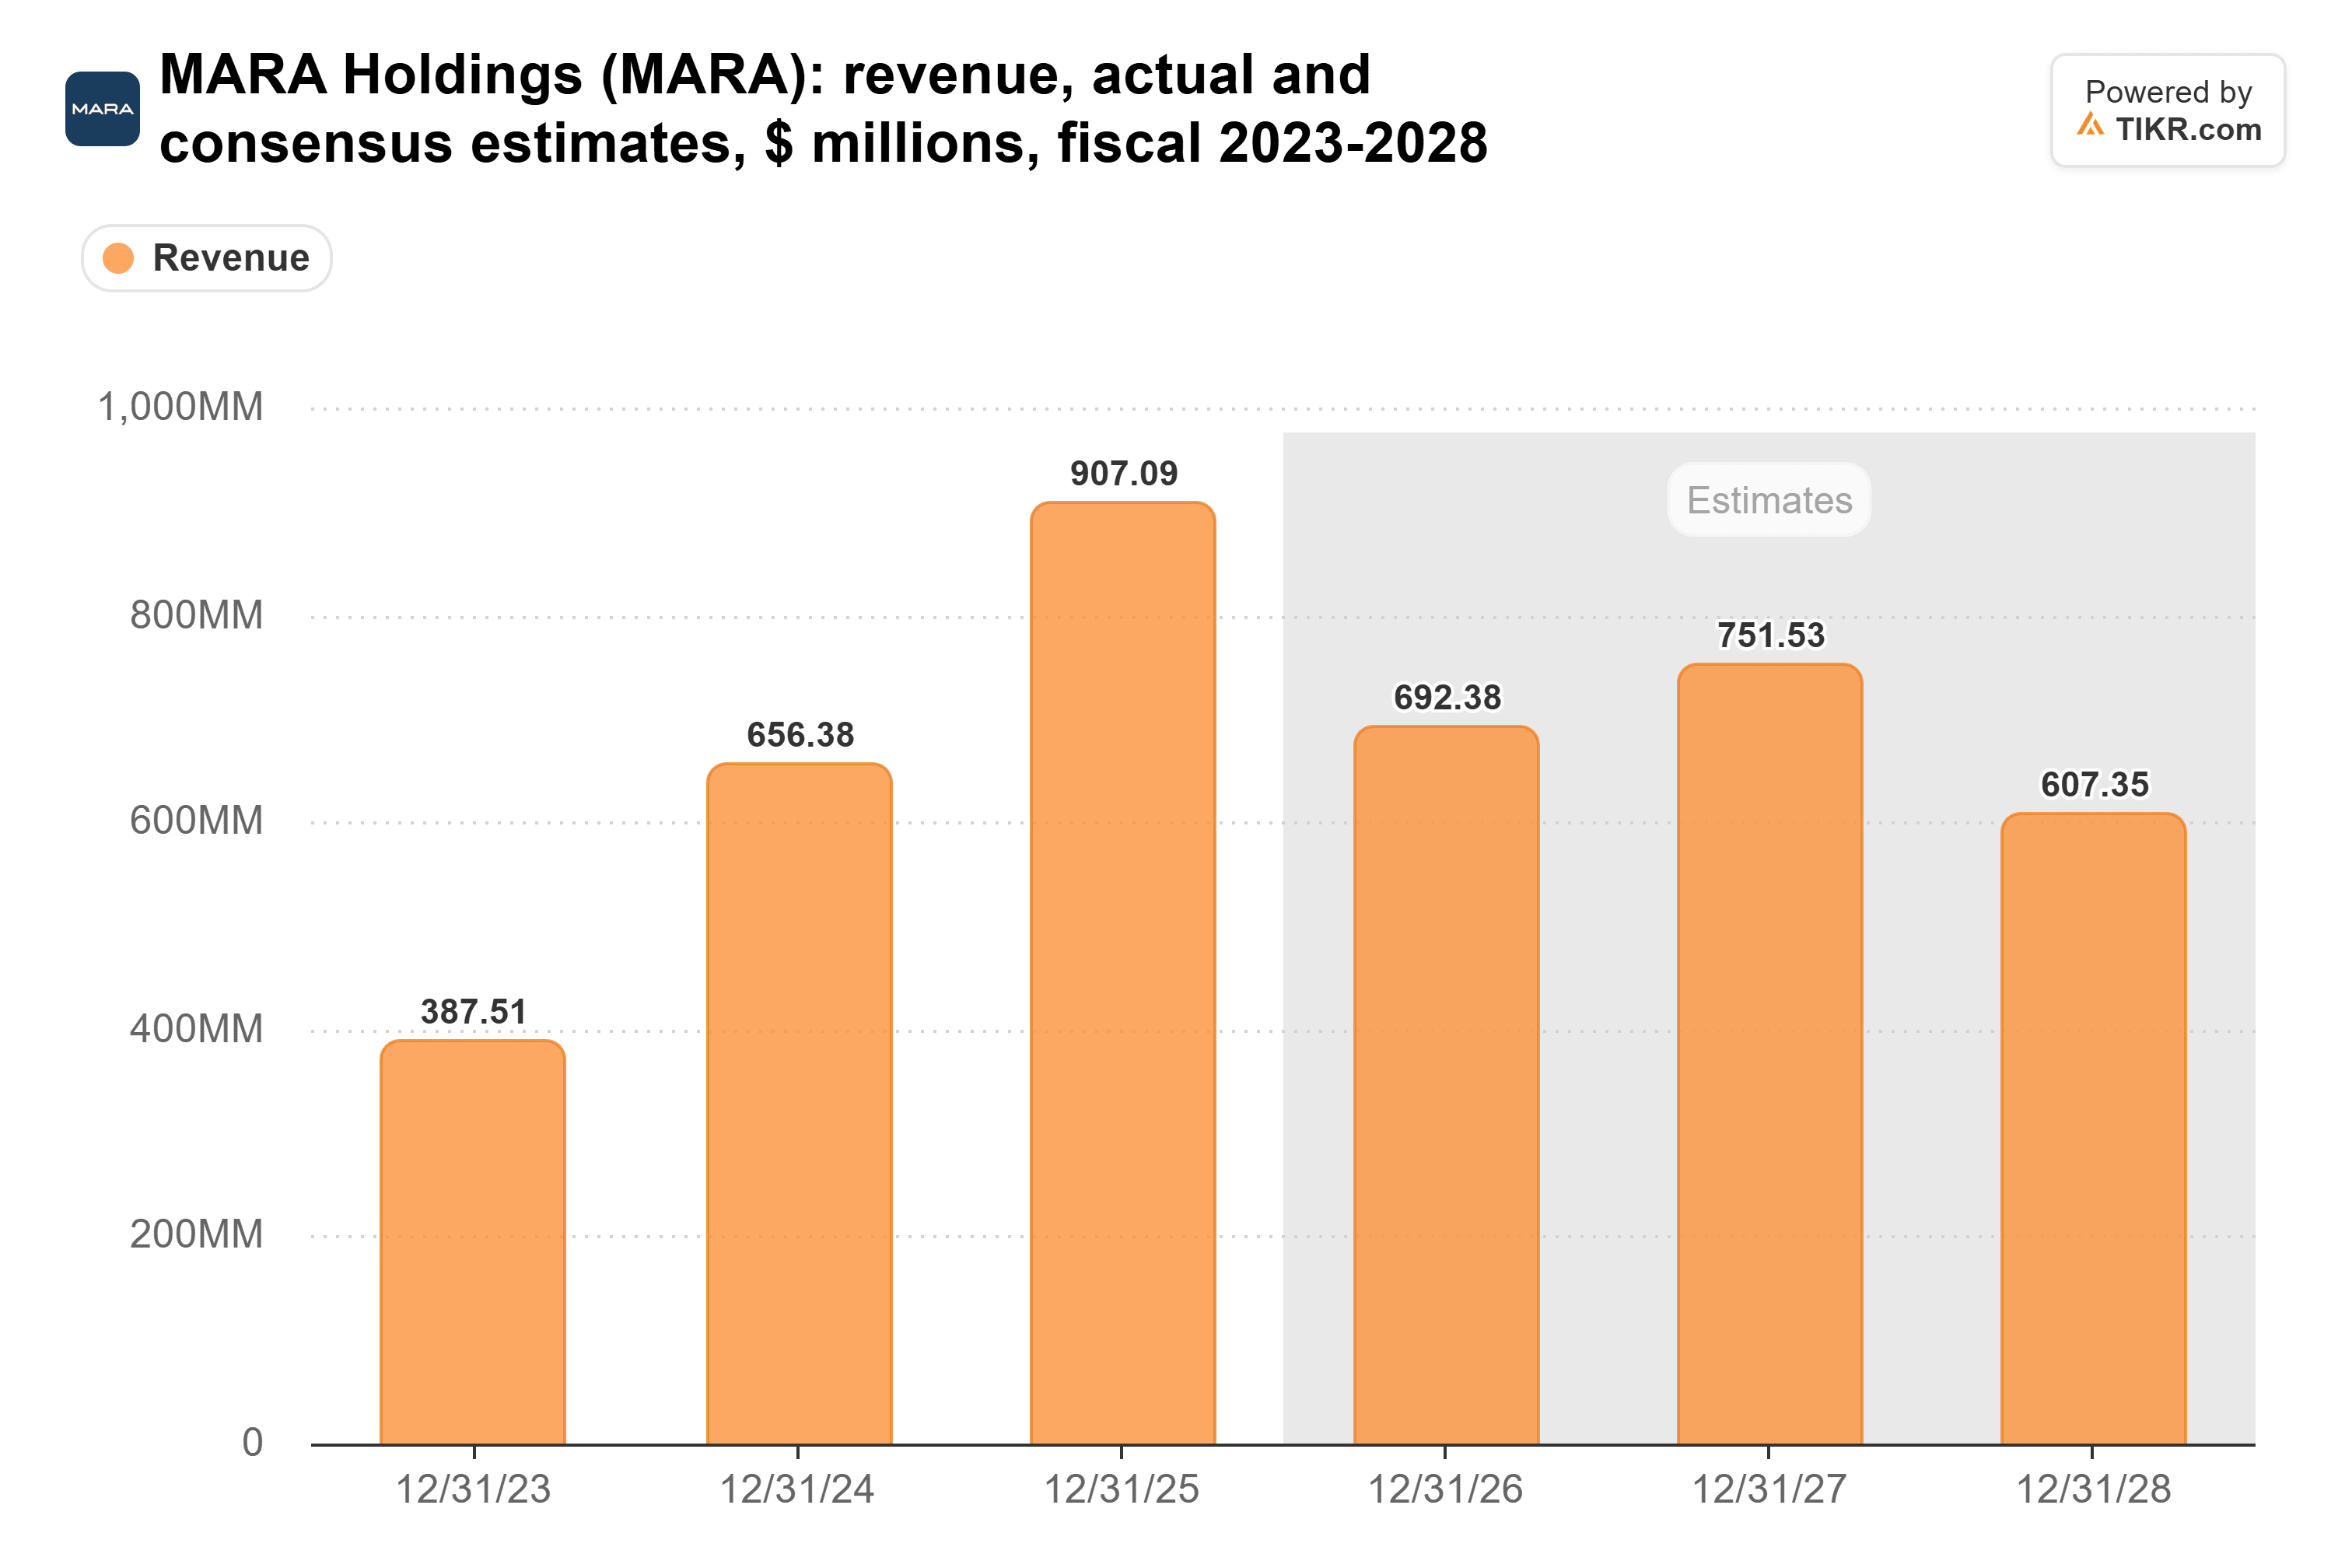
持续的比特币疲软可能会给这些预测带来额外压力,同时减少未来加密货币销售可获得的收益。
MARA的资产负债表也值得关注。
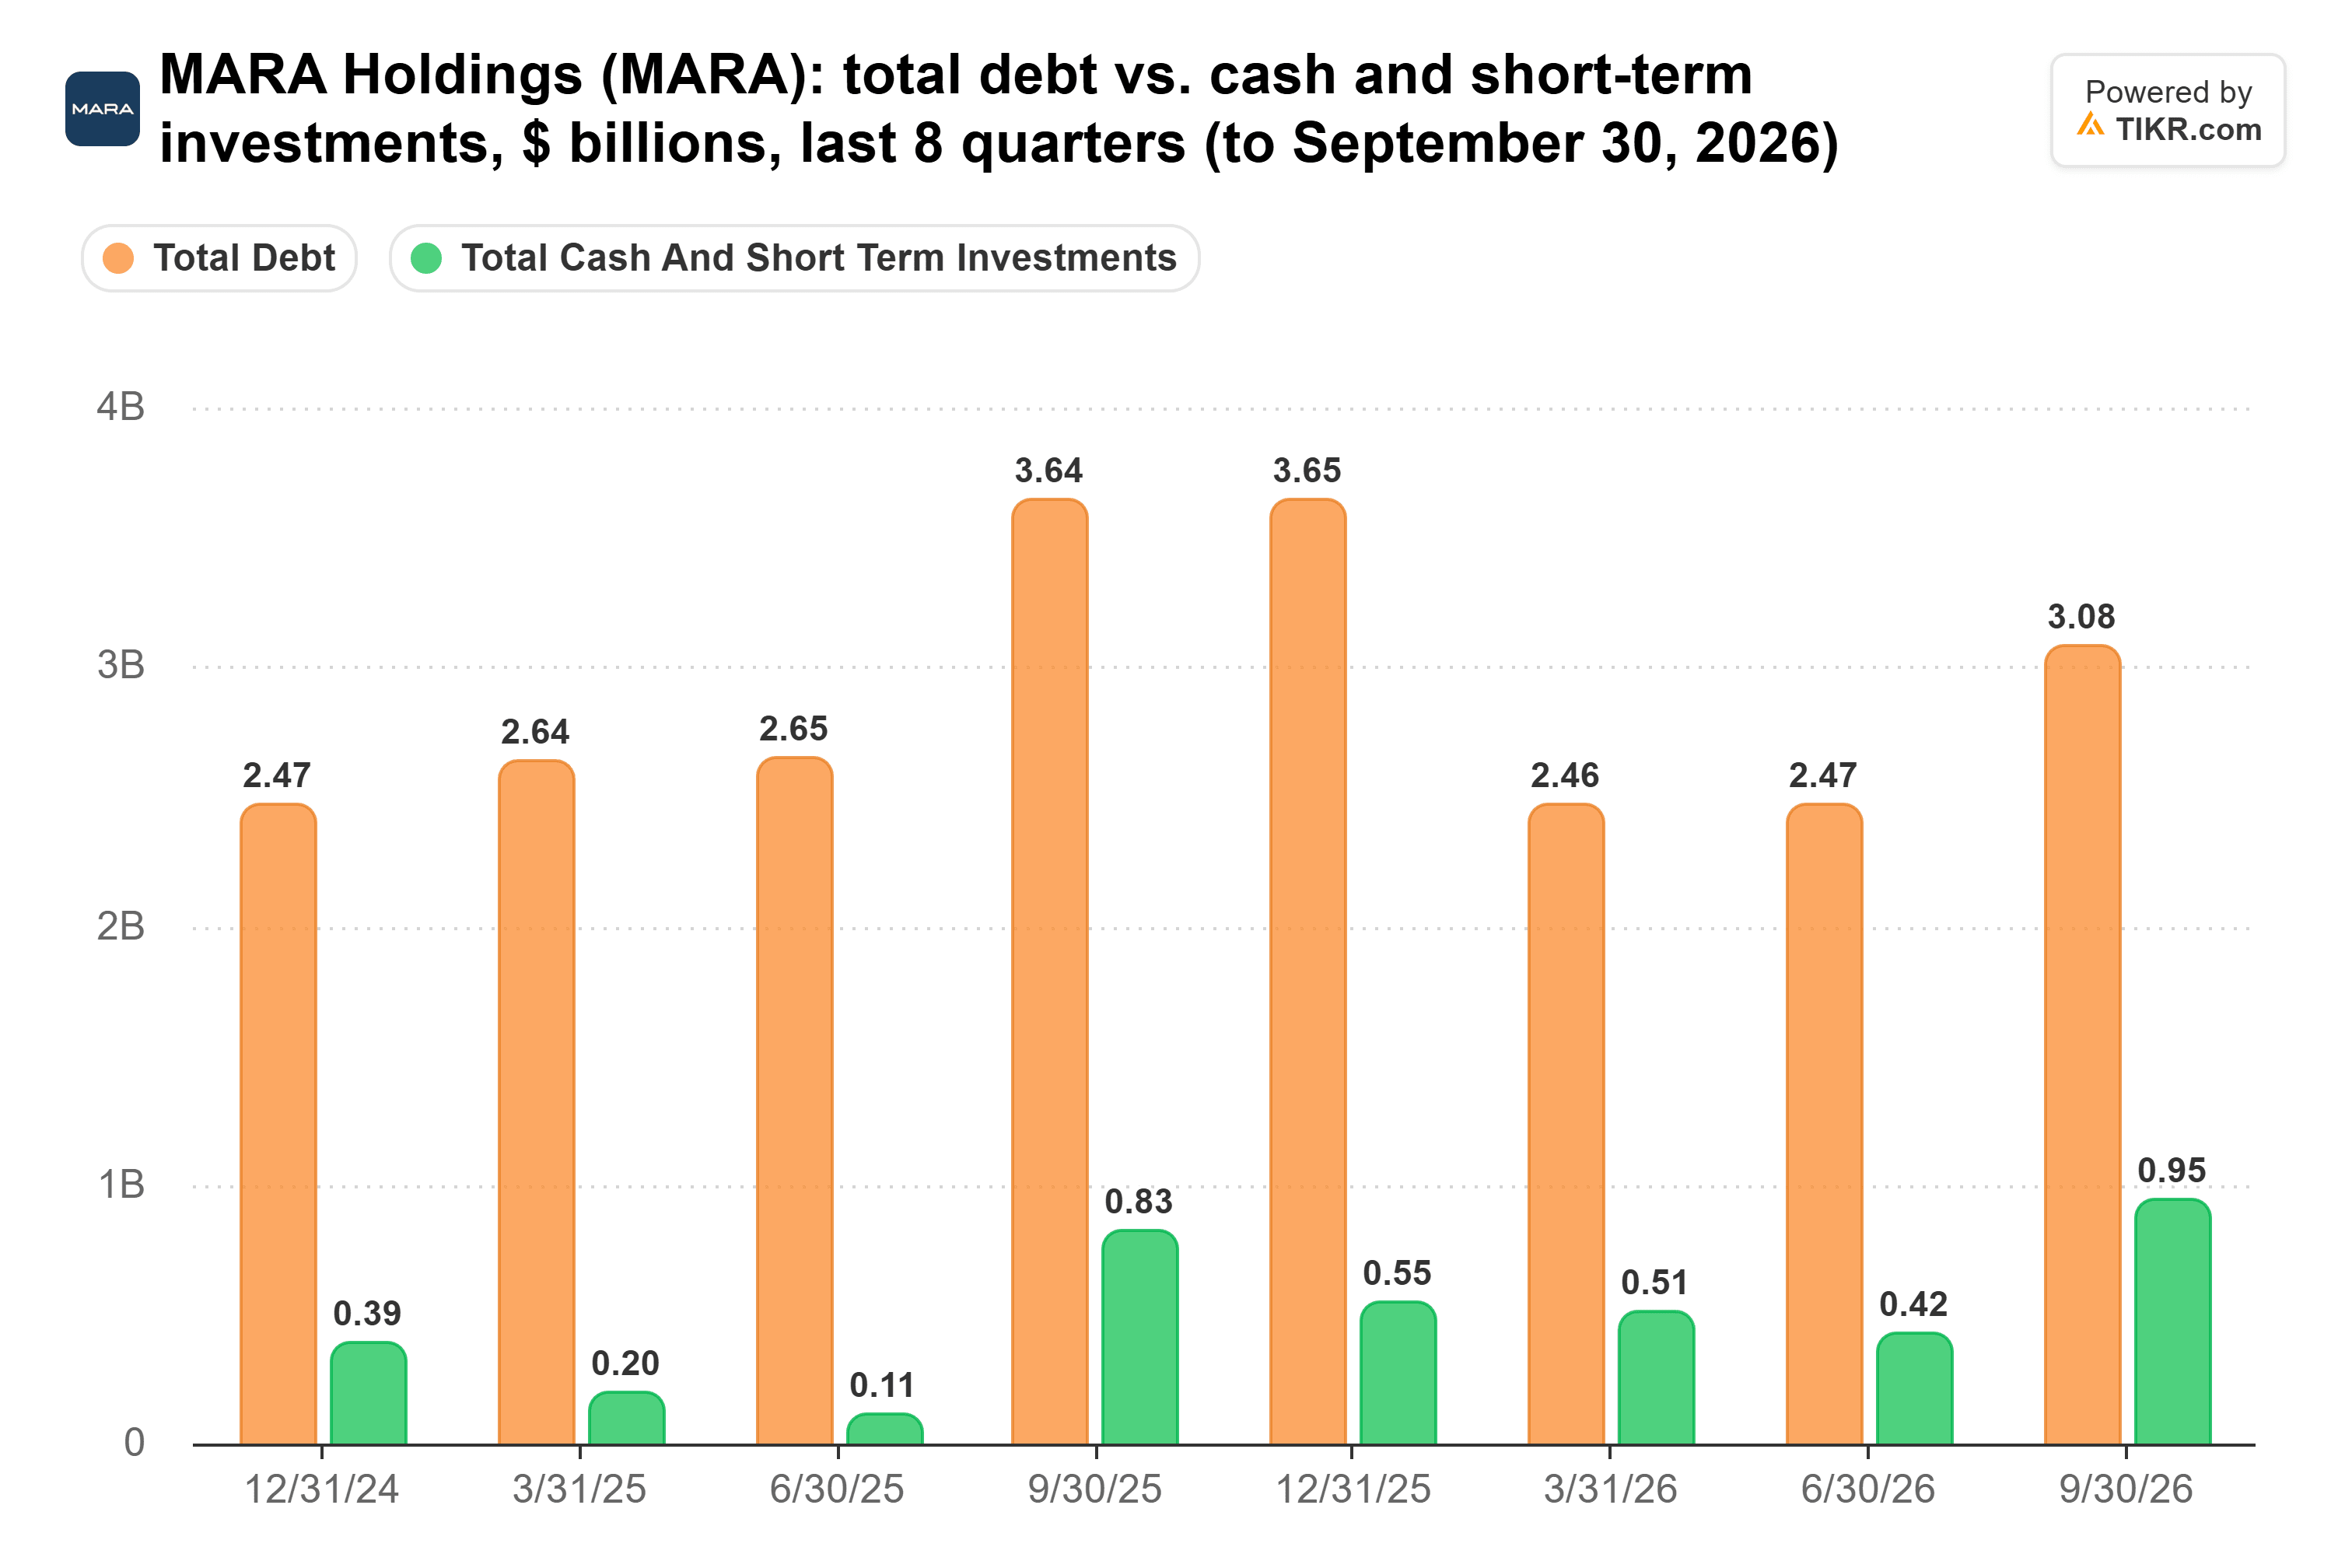
根据提供的TIKR财务数据,截至9月30日,公司报告的总债务约为30.8亿美元,现金及短期投资为9.5亿美元。
尽管MARA随后偿还了7.5亿美元的比特币支持贷款,但其9月30日的资产负债表突显了其融资义务的规模。
还款降低了有担保借款的敞口,但投资者还必须考虑公司剩余的可转换债务和未来的基础设施支出。
此外,持有MARA约9.241亿美元可转换票据的投资者拥有可在2027年行使的回购权,可能在6月和12月产生现金偿还义务。
较低的比特币价格可能使这些义务更难通过加密货币销售来融资,因为MARA需要出售更多的币才能产生相同数额的现金。
尽管如此,公司的基础设施扩张为收益多元化提供了一条潜在路径。
MARA预计其Long Ridge收购将增加合同发电的现金流,该电厂约70%的产出受长期合同约束。
管理层预计该交易将在年底前完成,但需满足惯例条件。
根据MARA早前的收购披露,基于Long Ridge在2025年下半年的业绩,其年化调整后EBITDA约为1.44亿美元。随着MARA业务扩展到比特币挖矿之外,此次收购可能提供一个更稳定的收益来源。
成功的AI租赁协议可以进一步多元化收入,尽管在这些项目产生合同收益之前,投资者还不能自信地赋予它们显著的价值。
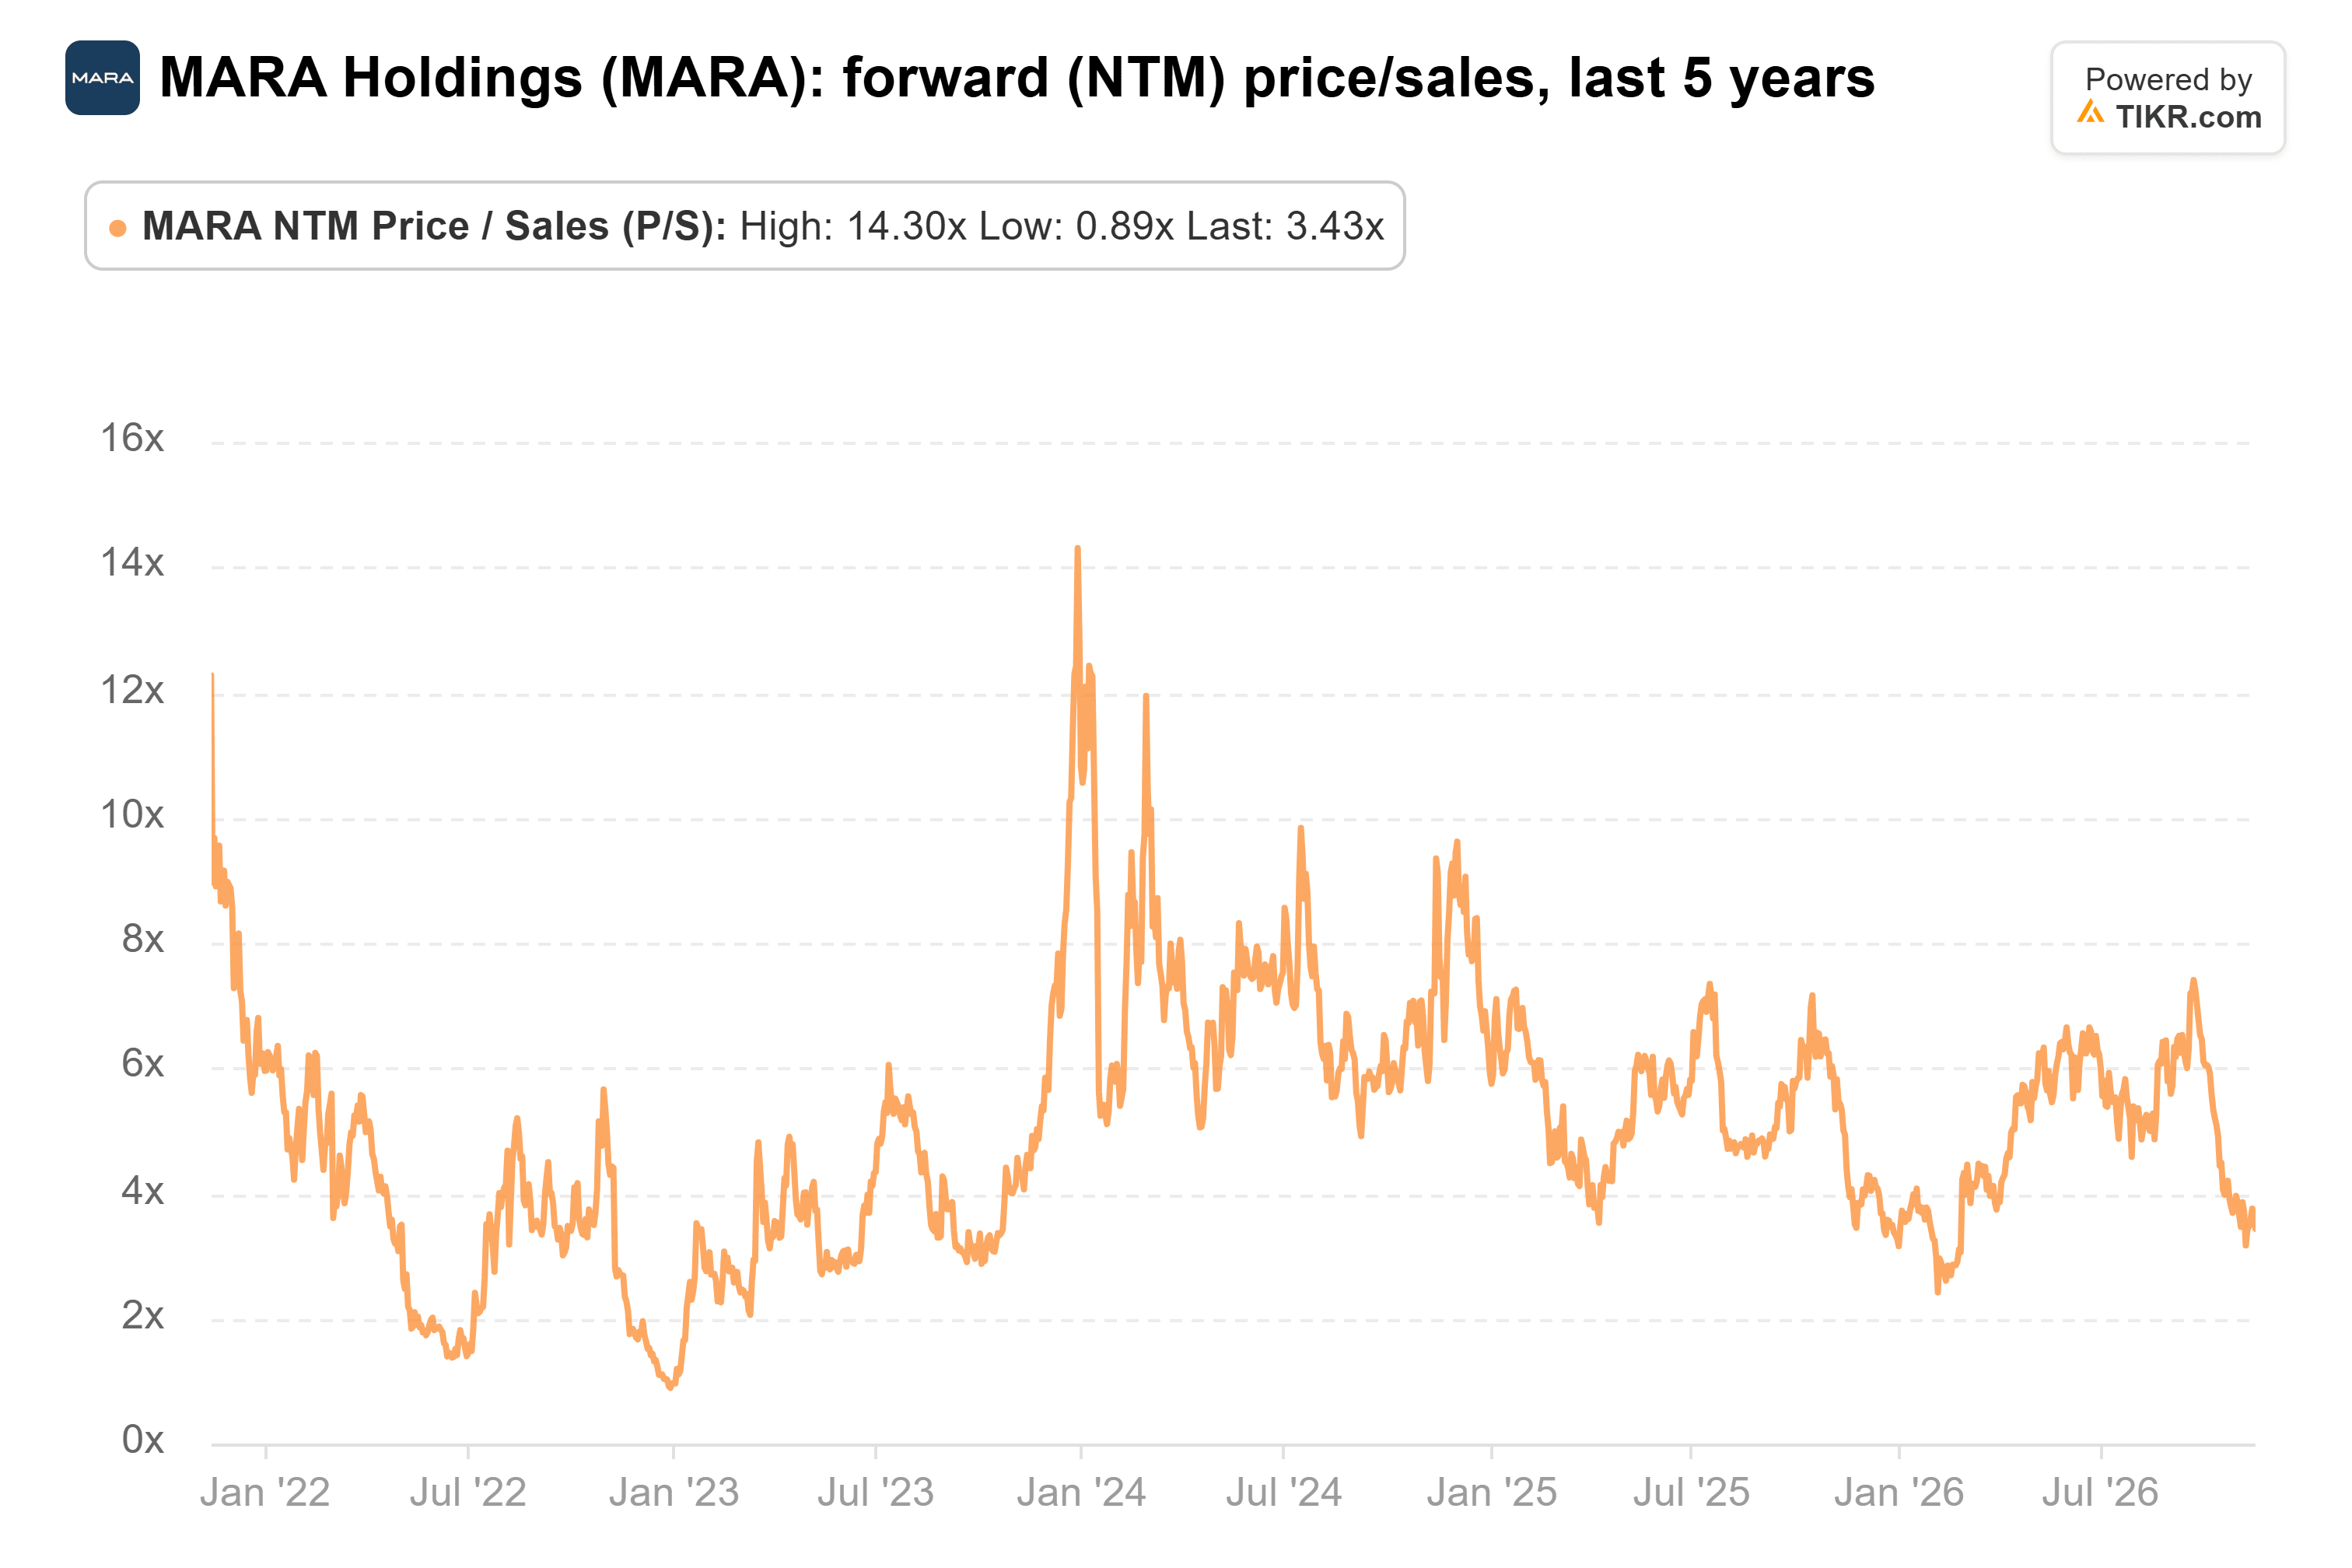
就目前而言,尽管MARA的交易价格低于其历史市销率,但它似乎估值合理,而非明显低估。
这一折价反映了围绕挖矿盈利能力、基础设施支出和未来流动性需求的不确定性,尤其是在比特币价格持续低迷的情况下。
未来12个月内,最重要的催化剂将是比特币价格企稳、AI租赁协议的进展、Long Ridge收购的完成以及公司可转换债务义务的管理。
比特币的持续复苏,加上合同基础设施收入,可能支持更高的估值。相反,持续的加密货币疲软将给MARA的挖矿收入及其融资扩张的能力带来额外压力。这就是为什么MARA面临与Strategy不同类型的下行风险:比特币的下跌不仅影响其持有资产的价值,还影响其核心业务的盈利能力以及可用于未来投资的现金。
那么MARA股票的实际价值是多少?
TIKR让您可以在不到一分钟的时间内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到MARA可能的价值。从华尔街共识预估开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或我们内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预估来创建我们的内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢您的阅读,祝您投资愉快!