核心要点
- Dan Niles 指出,限制英伟达 70% 增长前景的是供应而非需求,这留下了一个缓冲空间。
- 根据华尔街的数据,这个缓冲空间约为 1200 亿美元,占需求的 15%,而非 30%。
- Niles 仍预计 2027 日历年的业绩预期会下调,因此即使有缓冲,谨慎的业绩指引仍可能冲击股价。
- 英伟达目前交易于 12.9 倍远期市盈率,为五年来的最低水平,仅为其五年平均值的约三分之一。
英伟达 (NVDA) 在周二发布财报前,有许多因素让投资者感到紧张。该股在六周内已下跌约三分之一,周一收于 156.14 美元。英伟达于 11 月 12 日宣布,创始人黄仁勋已辞去 CEO 职务,由 CFO Colette Kress 担任临时 CEO,同时董事会正在寻找永久继任者。Gene Munster 已告诉投资者要做好英伟达撤回业绩指引的准备。
Niles Investment Management 创始人 Dan Niles 看到了一个被市场忽视的缓冲空间。他在回复 X 上一位关注者时指出,英伟达在 10 月 21 日重申终端需求增速超过 100%,但其指引为 70% 的增长,因为供应是限制因素。
因此,正如他所言,英伟达“理论上可能在过去的约 4 周内损失 30% 的需求,但仍能达到该预测。”
约 1200 亿美元的喘息空间
这 70% 的增长预期来自英伟达八月的财报电话会议。Kress 指引截至 2028 年 1 月的财年(主要为 2027 日历年)营收增长约 70%,称其受供应限制,并表示客户的预测指向增长翻倍。分析师们认同此观点,预计营收将从截至 2027 年 1 月财年的 4120 亿美元增长至下一年财年的 6890 亿美元,增幅为 67%:
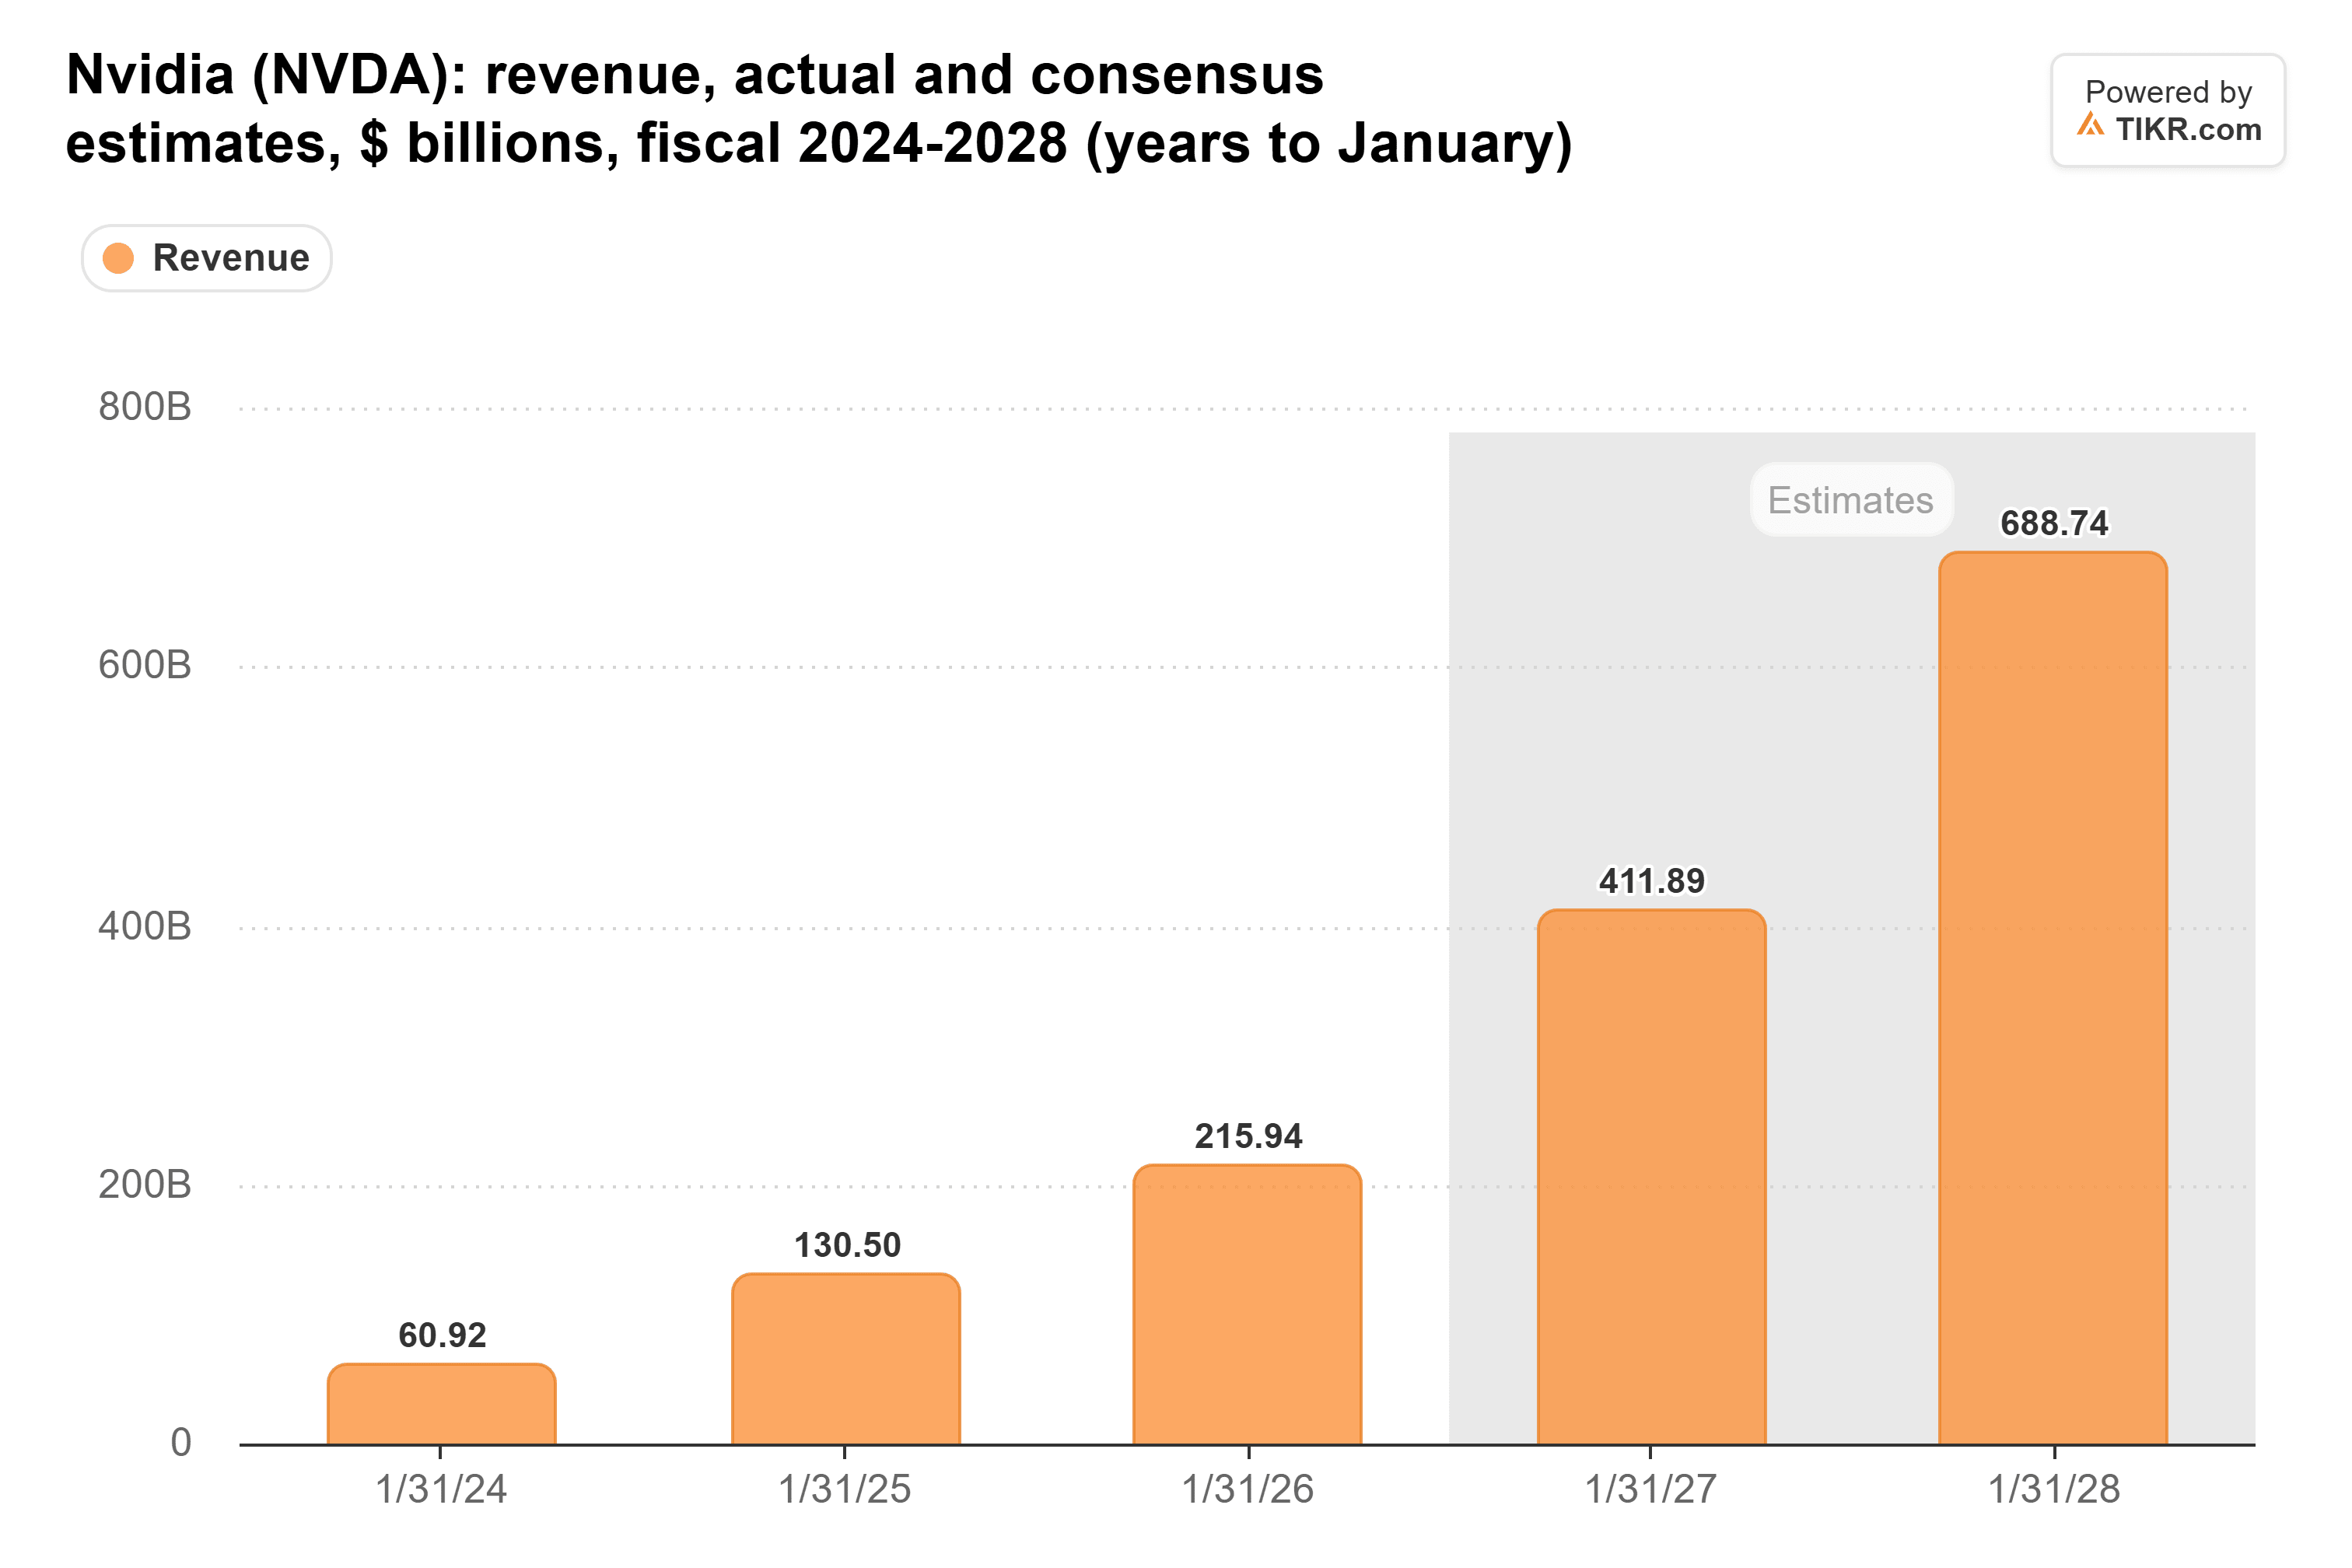
严格来说,Niles 所说的 30% 是指 30 个百分点的增长。将 4120 亿美元翻倍意味着约 8200 亿美元的需求,而 70% 的增长对应约 7000 亿美元。约 1200 亿美元的差距约占需求的 15%,并且超过了英伟达在截至 2026 年 1 月财年 2160 亿美元销售额的一半以上。
过去两年中,除了一个季度外,毛利率一直保持在 72% 至 75% 之间:
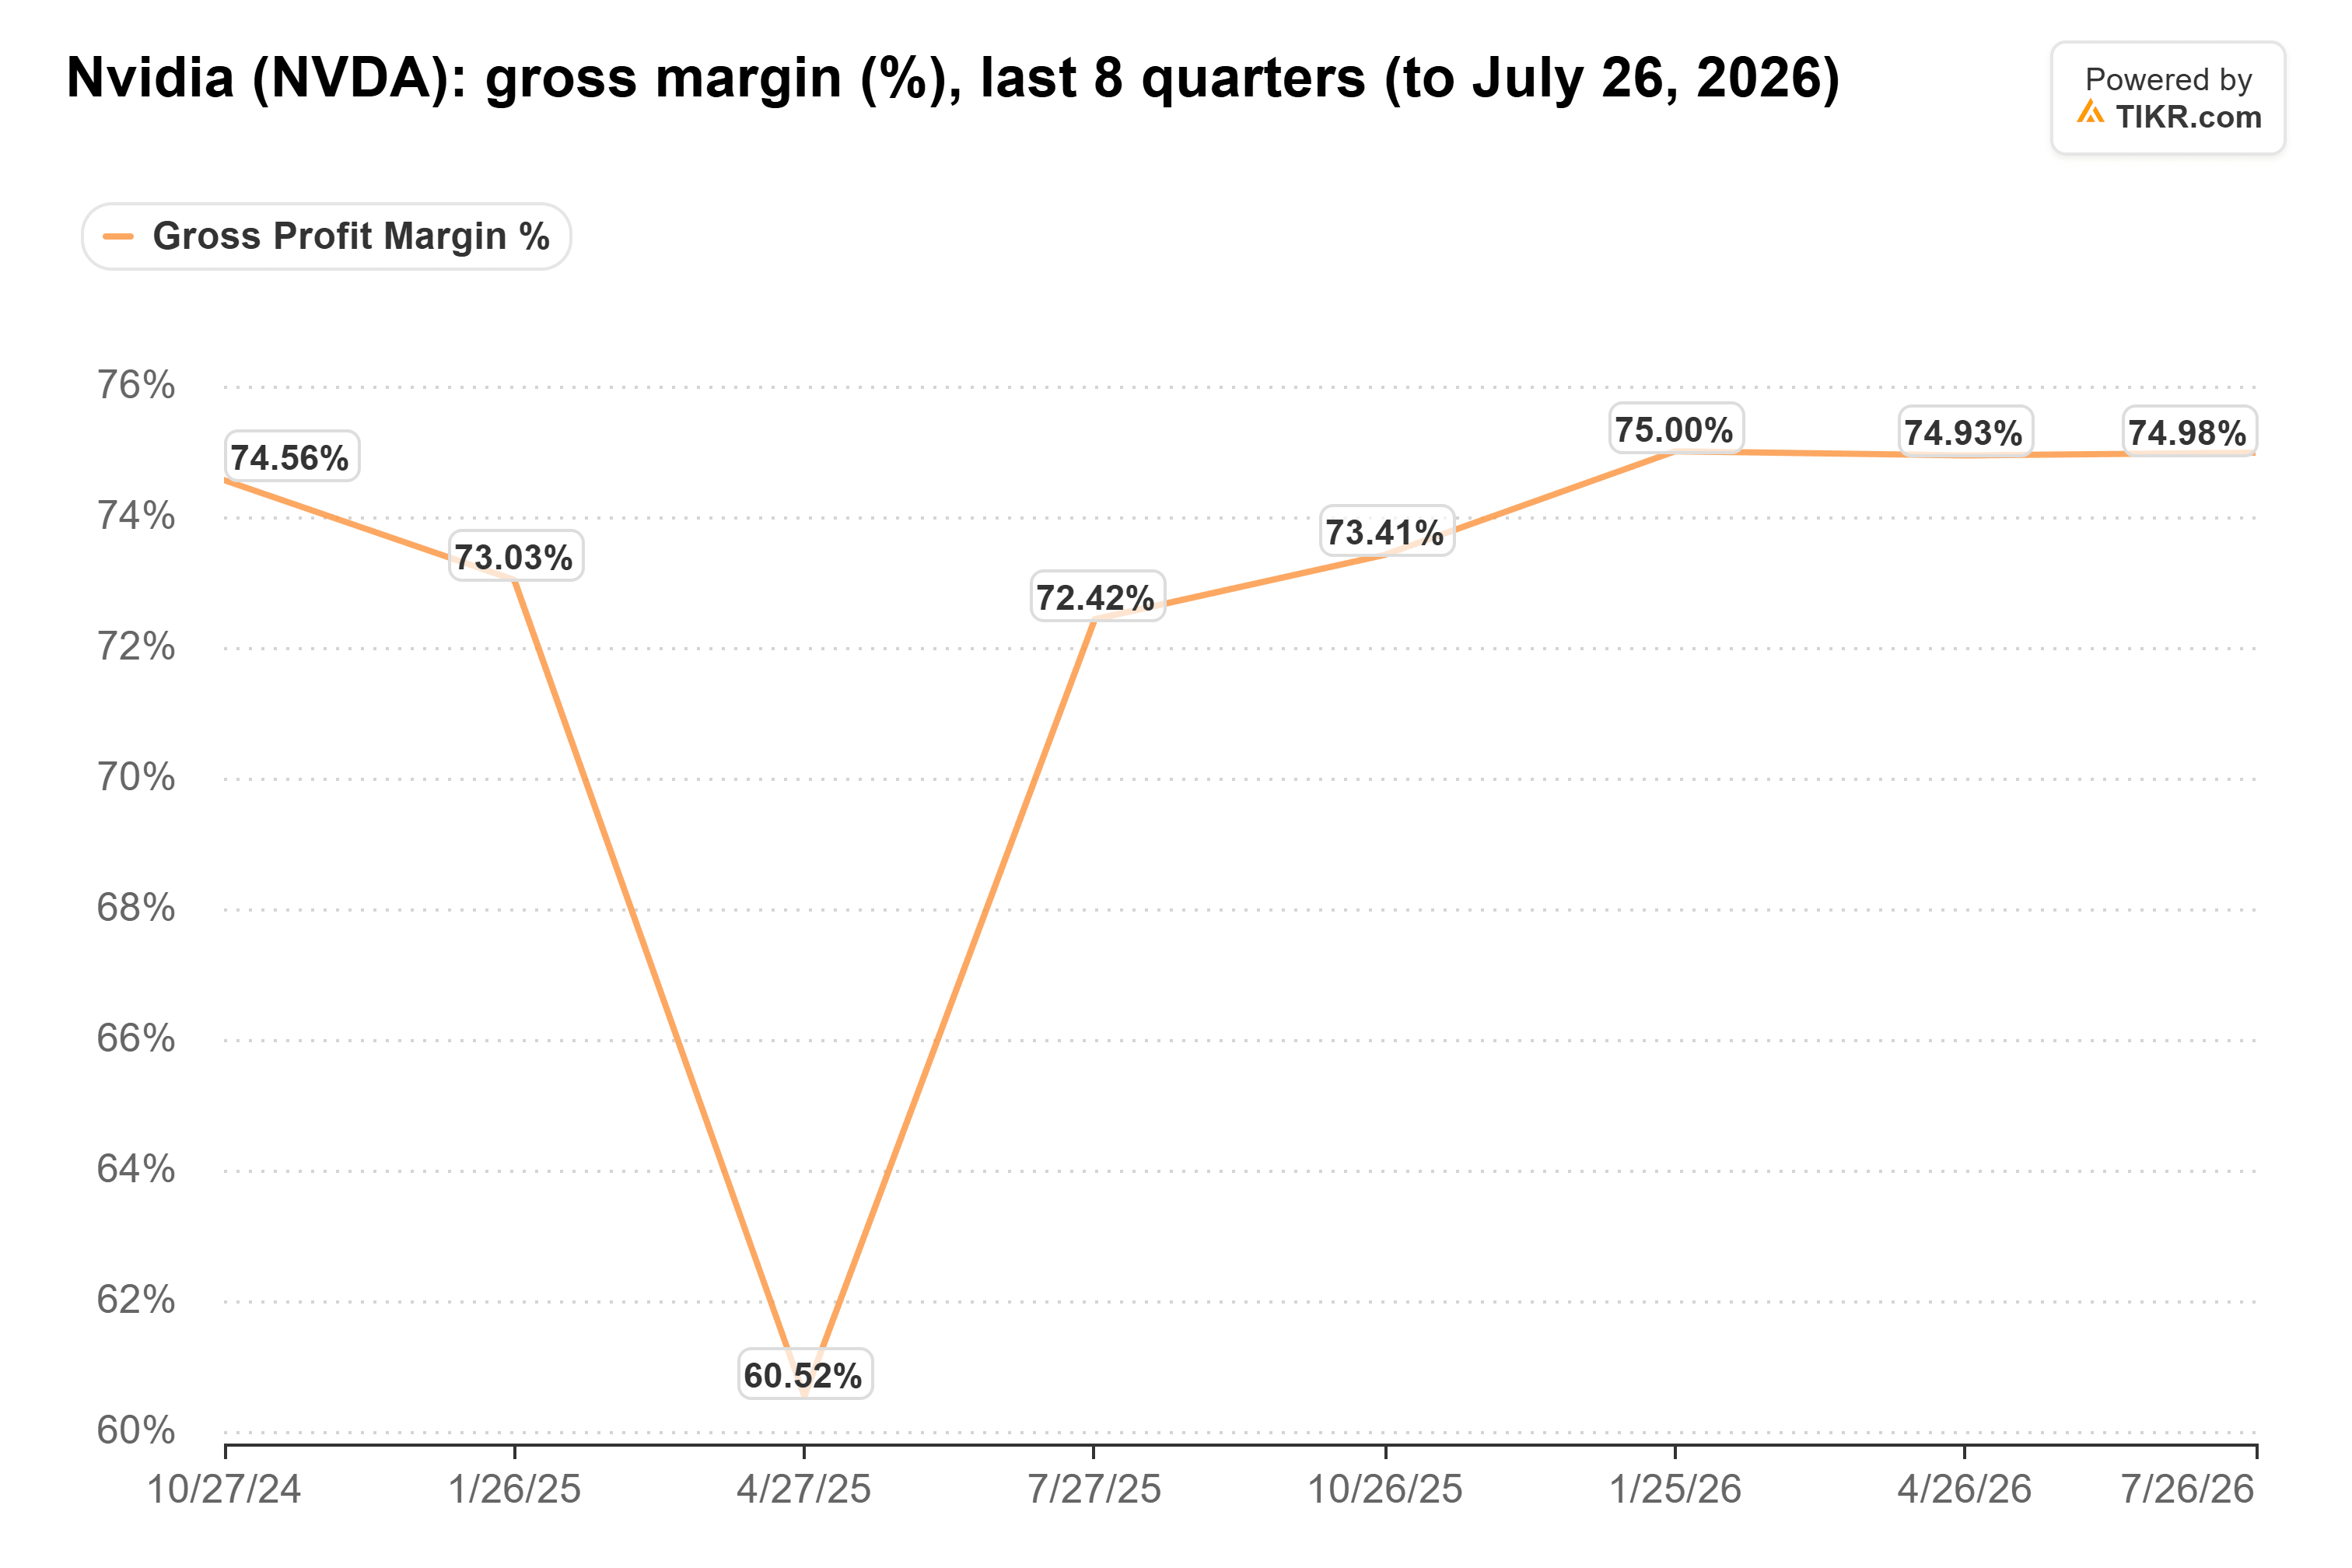
(例外情况:2025 年 4 月季度因 H20 相关费用计提了 45 亿美元。)
TIKR 追踪 61 位分析师对英伟达的看法。有多少给出“买入”评级?
查看英伟达买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期,全部集中在一处。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看英伟达的分析师评级
明年的预期才是真正的风险
Niles 并非在描绘一片坦途。当被问及为何基于 2026 日历年数据对英伟达进行估值时,他表示在不确定性较高时更倾向于使用实际营收,随后补充道:“鉴于最近的一些负面进展,特别是中期业绩,随着数据中心扩张放缓,2027 日历年的 AI 资本支出预期很可能需要下调。”
这正是他的缓冲空间所覆盖的年份。它能吸收一部分需求损失,但真正的建设放缓可能将需求推低至英伟达能够发货的水平以下。成本也在上升:管理层预计,随着内存价格上涨,毛利率将在 1 月季度触底,达到 71% 至 72%。
而且,Kress 现在同时兼任 CEO 和 CFO,在周二没有理由给出过于激进的数字。无论需求看起来多么强劲,一个谨慎的业绩指引都会冲击股价。
12.9 倍市盈率下,英伟达股价已充分计价
其远期市盈率处于五年低点:
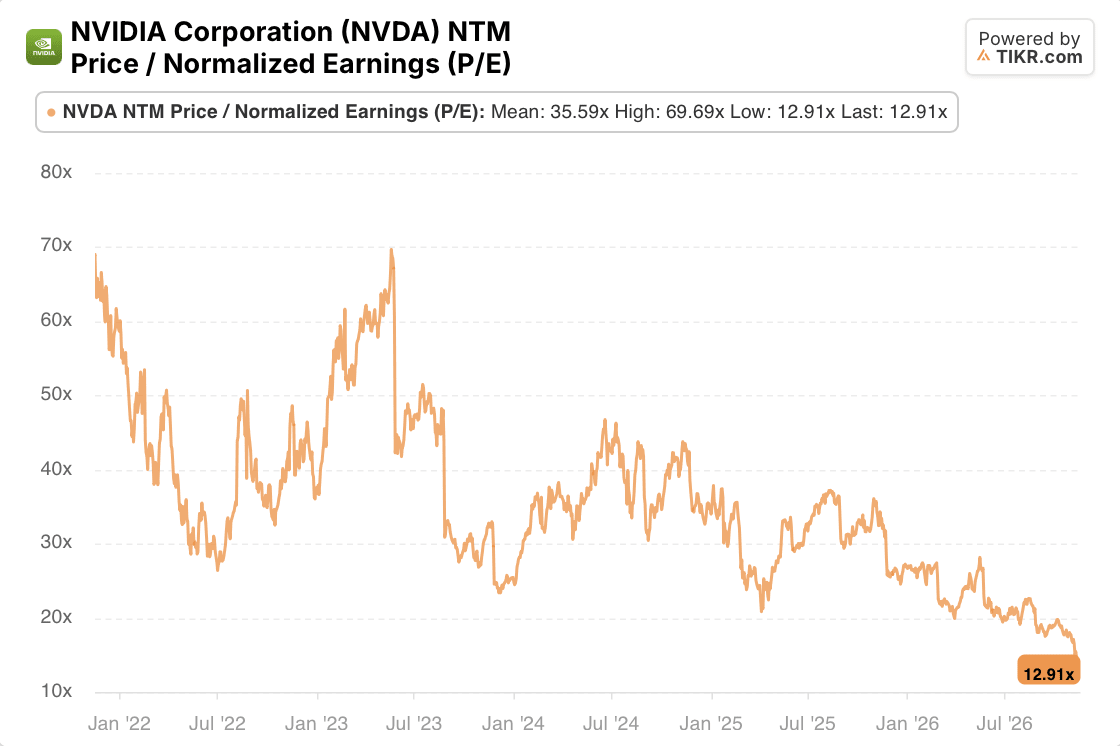
12.9 倍的市盈率仅为其五年平均值 35.6 倍的三分之一左右,也远低于 2023 年近 70 倍的高点。
精简来看,Niles 的计算成立。如果客户的预测保持不变,需求即使下降约 1200 亿美元,仍能支撑 70% 的增长前景,因此因需求驱动的业绩不及预期看起来可能性不大。谨慎的指引会下调预期,但以当前价格计算,即使将远期盈利预期下调 20%,市盈率也仅升至约 16 倍。周二需要关注的关键信息是 Kress 是否仍将明年描述为供应受限。
那么英伟达股票的实际价值是多少?
TIKR 让您能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,即可查看英伟达可能的价值。可以从华尔街共识预期开始,或调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预期。我们的分析可能未包含公司的最新新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!