核心要点
- 在CoreWeave公布强劲季度业绩后,美光科技(Micron)股价于11月11日上涨约12%,此前一周因彭博社报道美光暂停台湾晶圆厂计划而下跌约17%。
- 桃园工厂预算高达45亿美元,约占美光2026财年资本支出的15%,而台湾贡献了其约60%的DRAM产量。
- 美光对第一财季营收的指引为615亿美元,并预计2027和2028财年的供应将“紧张得多”。
- 预计在12月中旬发布的第一财季报告将显示,在台湾劳资纠纷持续期间,毛利率是否能维持在86%附近。
美光科技 (MU) 刚刚度过了概括2026年存储芯片市场交易的一周。
11月5日,在彭博社报道美光已基本暂停其在台湾规划的45亿美元工厂后,股价下跌约17%。随后在11月11日,当CoreWeave (CRWV)公布强劲季度业绩和1325亿美元积压订单时,股价又跳涨约12%。
SK海力士 (000660.KS) 在两周前已为此定下基调。该公司报告第三季度营业利润率达80%,并表示存储芯片短缺可能持续到2030年。
因此,需求看起来稳固。悬而未决的问题是美光能否足够快地建厂以满足需求。
劳资纠纷使11E工厂陷入停滞
被称为11E工厂的桃园厂区原计划于2028年开始生产DRAM和高带宽内存。管理层担心,如果规模较小的桃园工会壮大,美光上个月在台中达成的工会协议可能会被推翻。
三点事实界定了风险:
- 台湾约占美光DRAM产量的60%及其HBM产量的很大一部分。
- 桃园工会于10月22日举行了24小时罢工,并已获得再次罢工的授权。
- 美光表示其台湾业务运营正常,与工会的谈判仍在继续。
即便如此,股价的波动比新闻本身更剧烈……
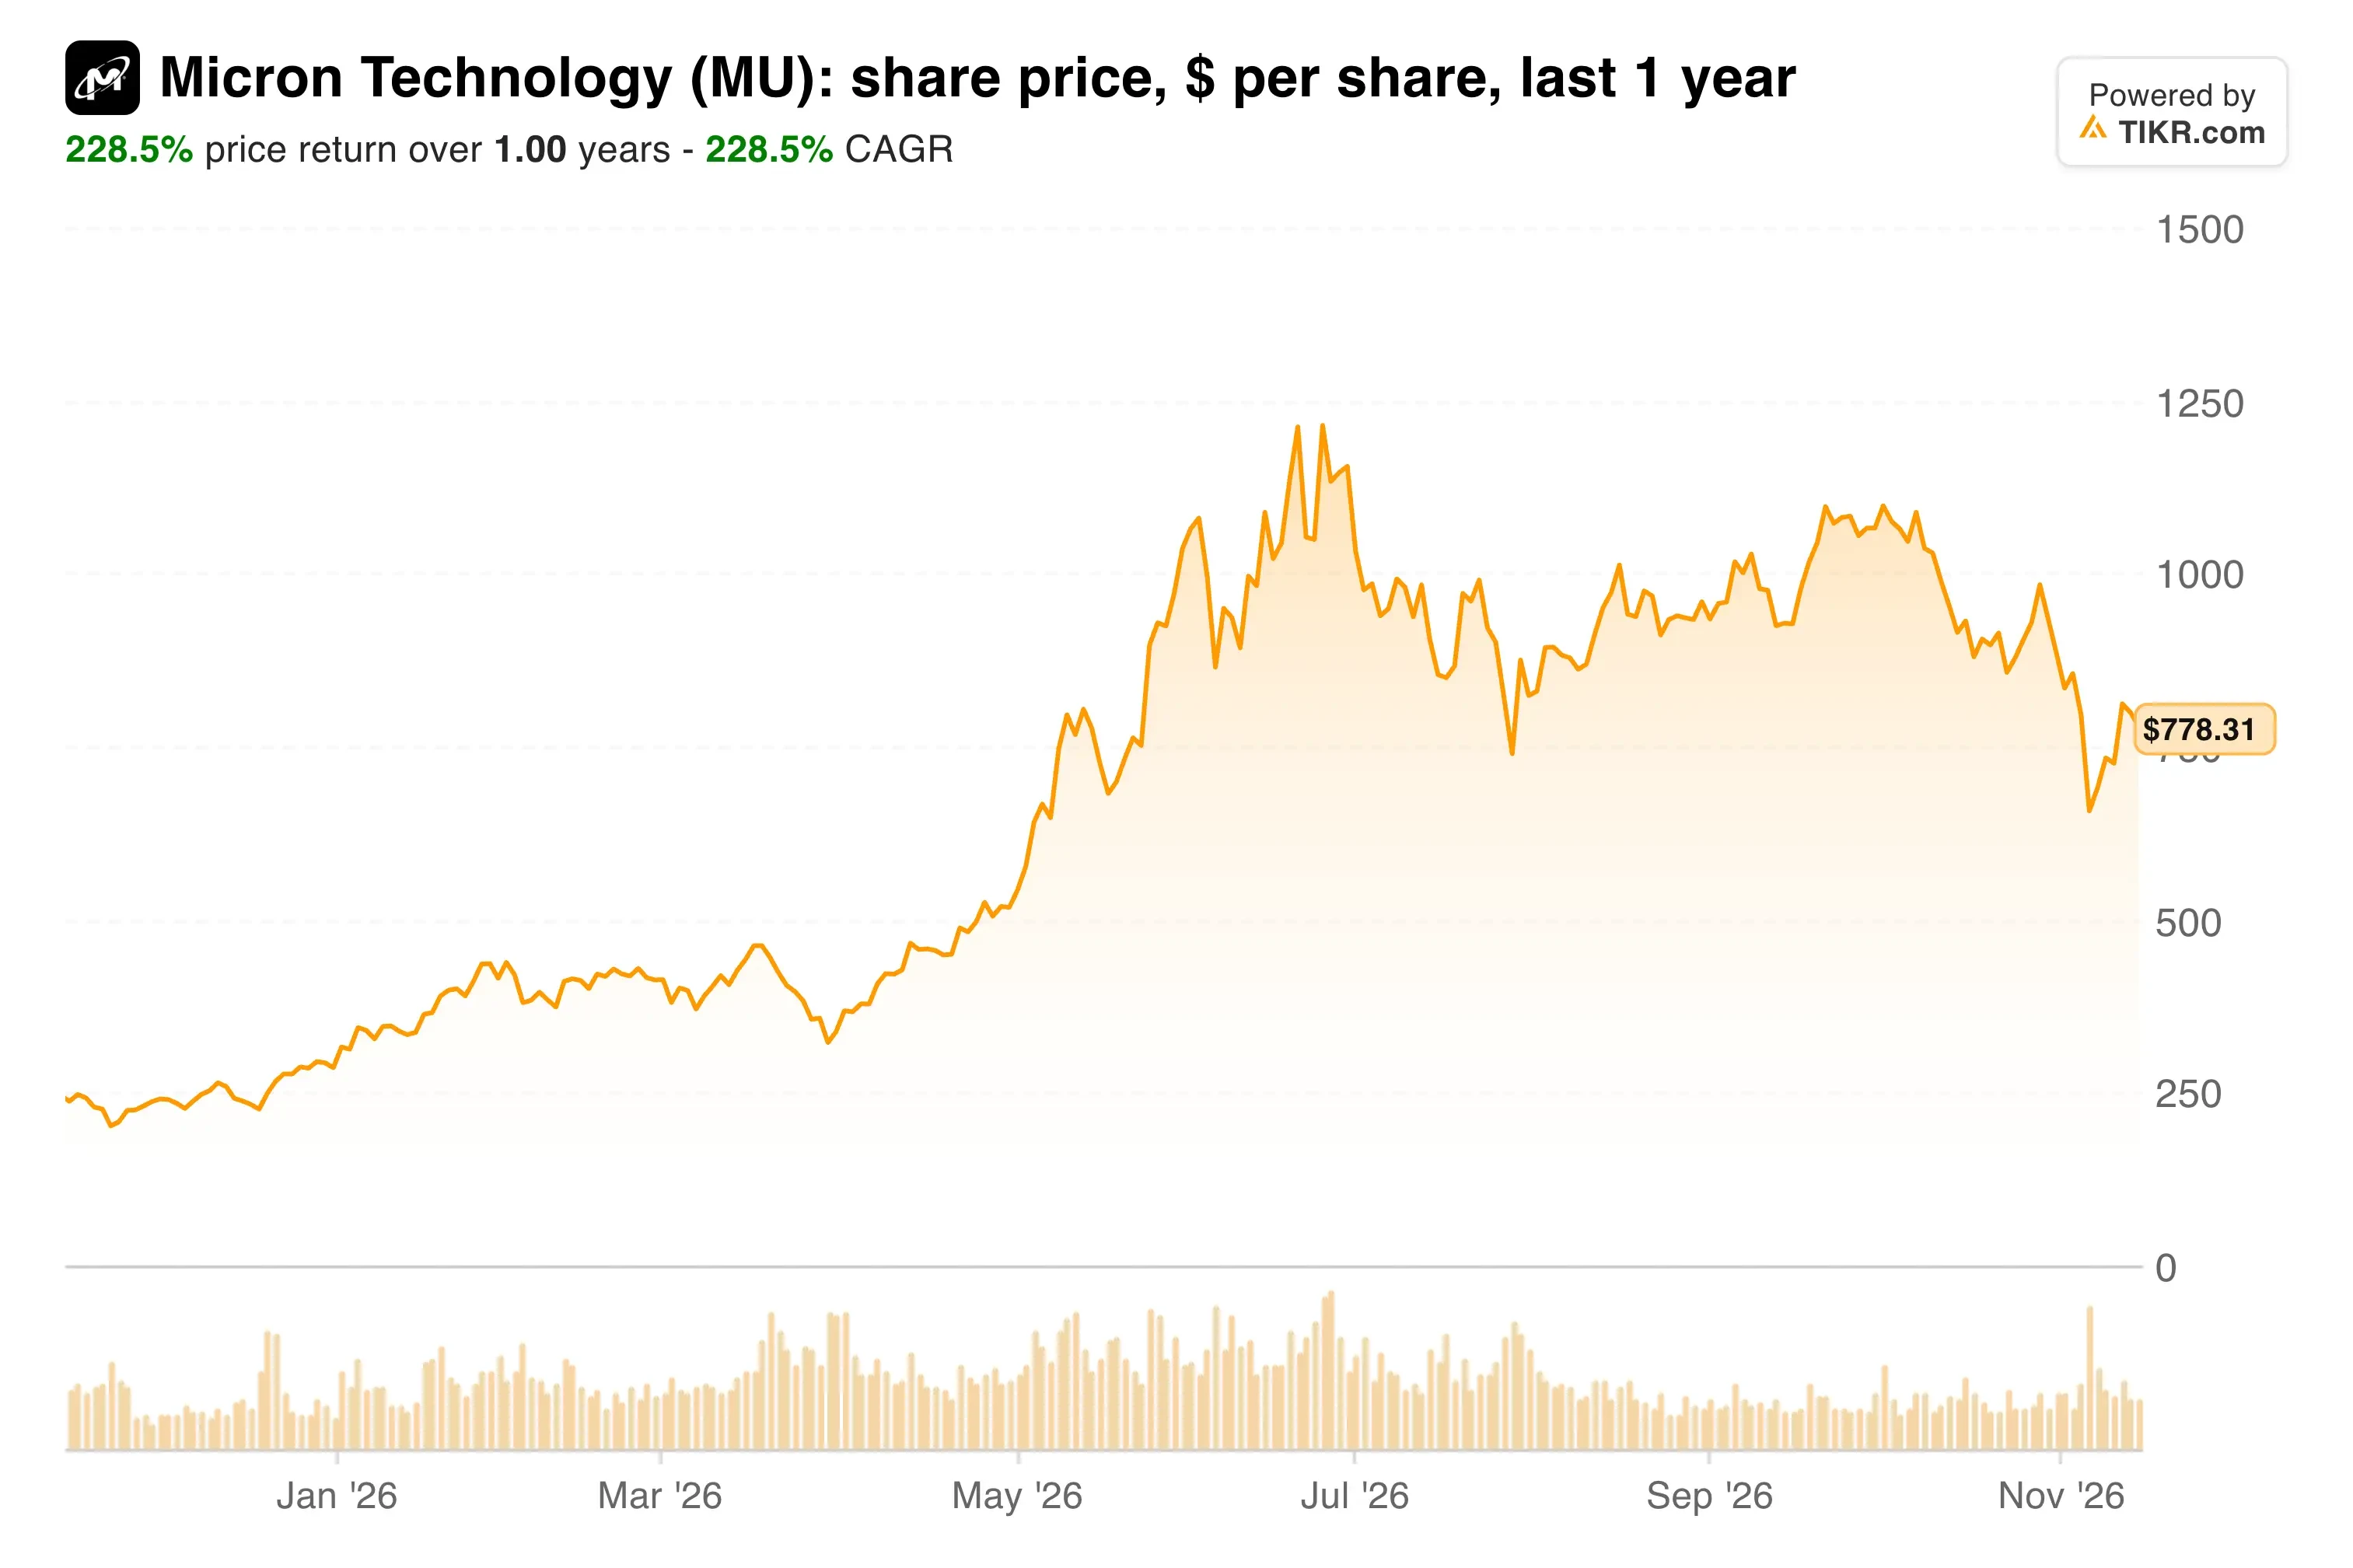
这种波动性才是真实的故事。投资者正试图为这个周期能持续多久定价,因此每一条关于供应或支出的头条新闻都会影响股价。
短缺带来丰厚回报
美光上一季度的业绩显示了短缺的价值。第四财季营收增长379%至542.3亿美元,核心数据中心部门以90%的毛利率贡献了180亿美元收入。
管理层对明年的信心也显得更强。美光在准备好的发言中预测,2027和2028财年的情况将“比2026年紧张得多”。
这就是为什么桃园工厂的暂停令人担忧。美光需要新的晶圆厂来满足这一需求,而其支出已经在快速增长。
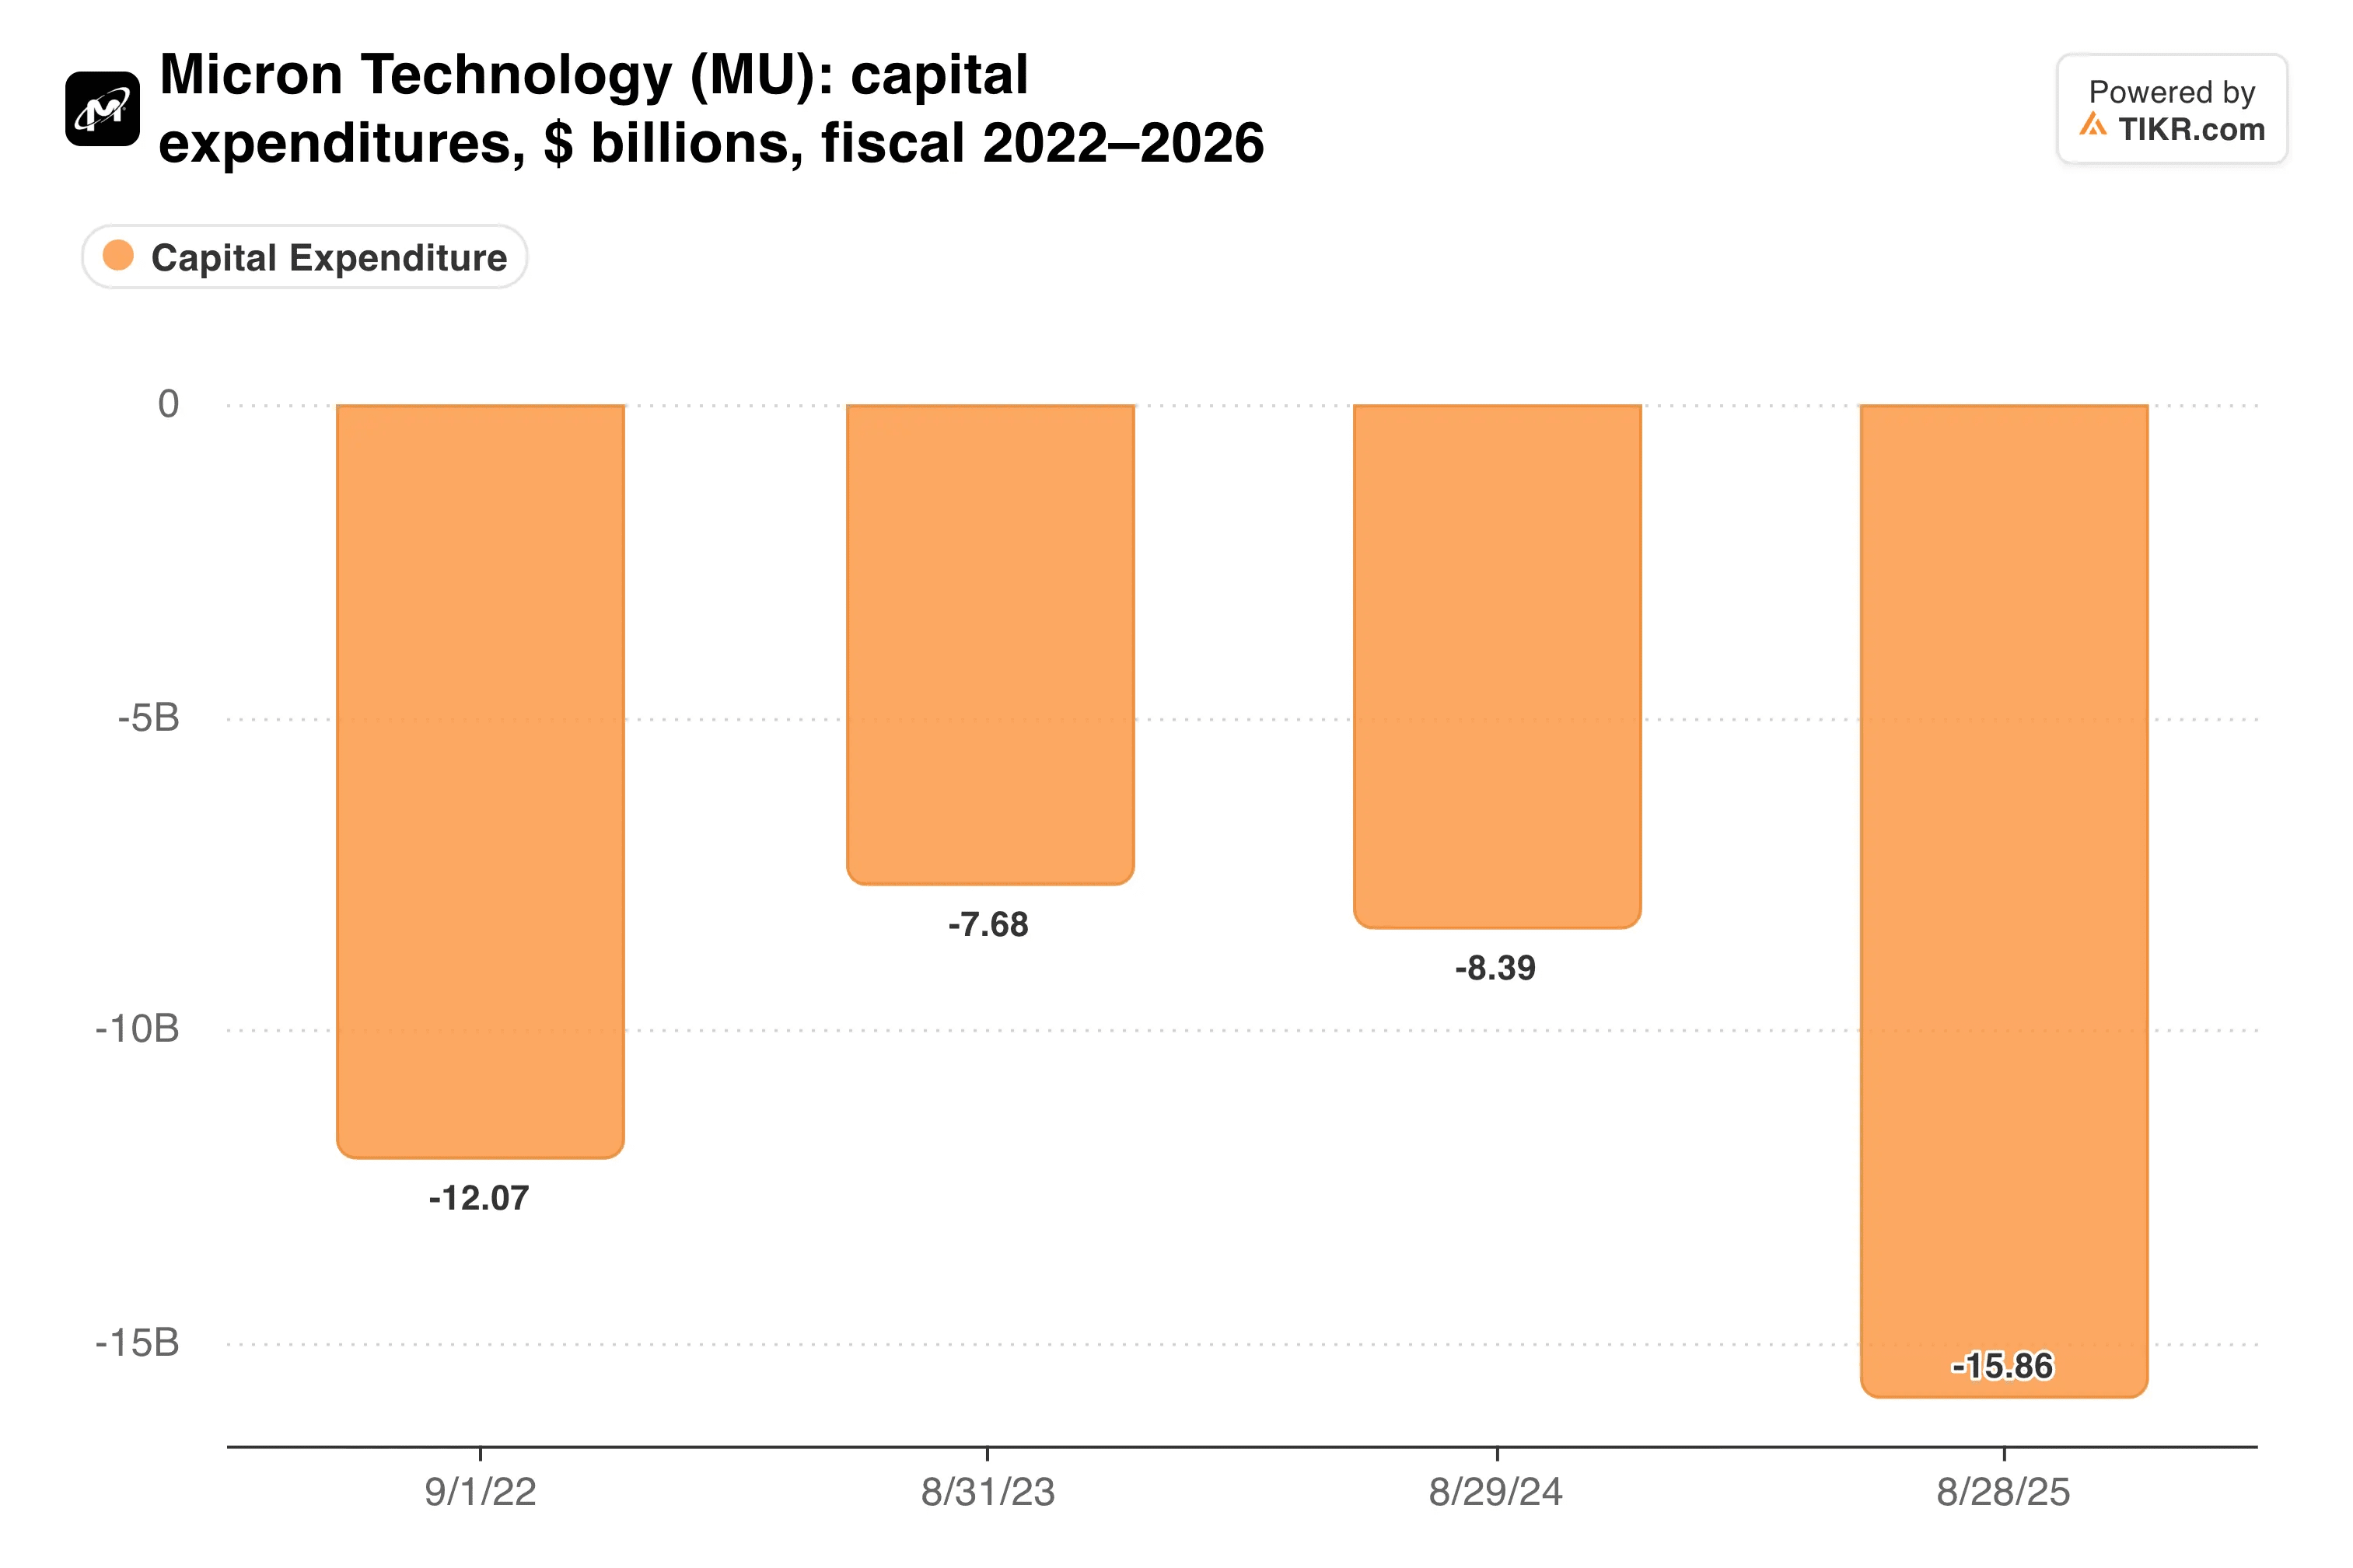
2026财年资本支出几乎翻倍,达到307亿美元。暂停的工厂预算高达45亿美元,约占其中的15%。与此同时,美光仍在日本、新加坡和美国进行扩张。
CoreWeave的业绩支撑了需求端。其第三季度营收增长168%至36.6亿美元,并计划今年支出370亿至390亿美元的资本支出。首席执行官Michael Intrator称其为“突破性季度”。
TIKR追踪了49位分析师的看法。有多少人给出“买入”评级?
查看美光买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测,所有这些都在一个地方。超过50万投资者使用TIKR来研究此类股票。查看美光的分析师评级
利润率上升空间已有限
更棘手的问题是盈利能力还能走多远。那么毛利率已经走了多远?
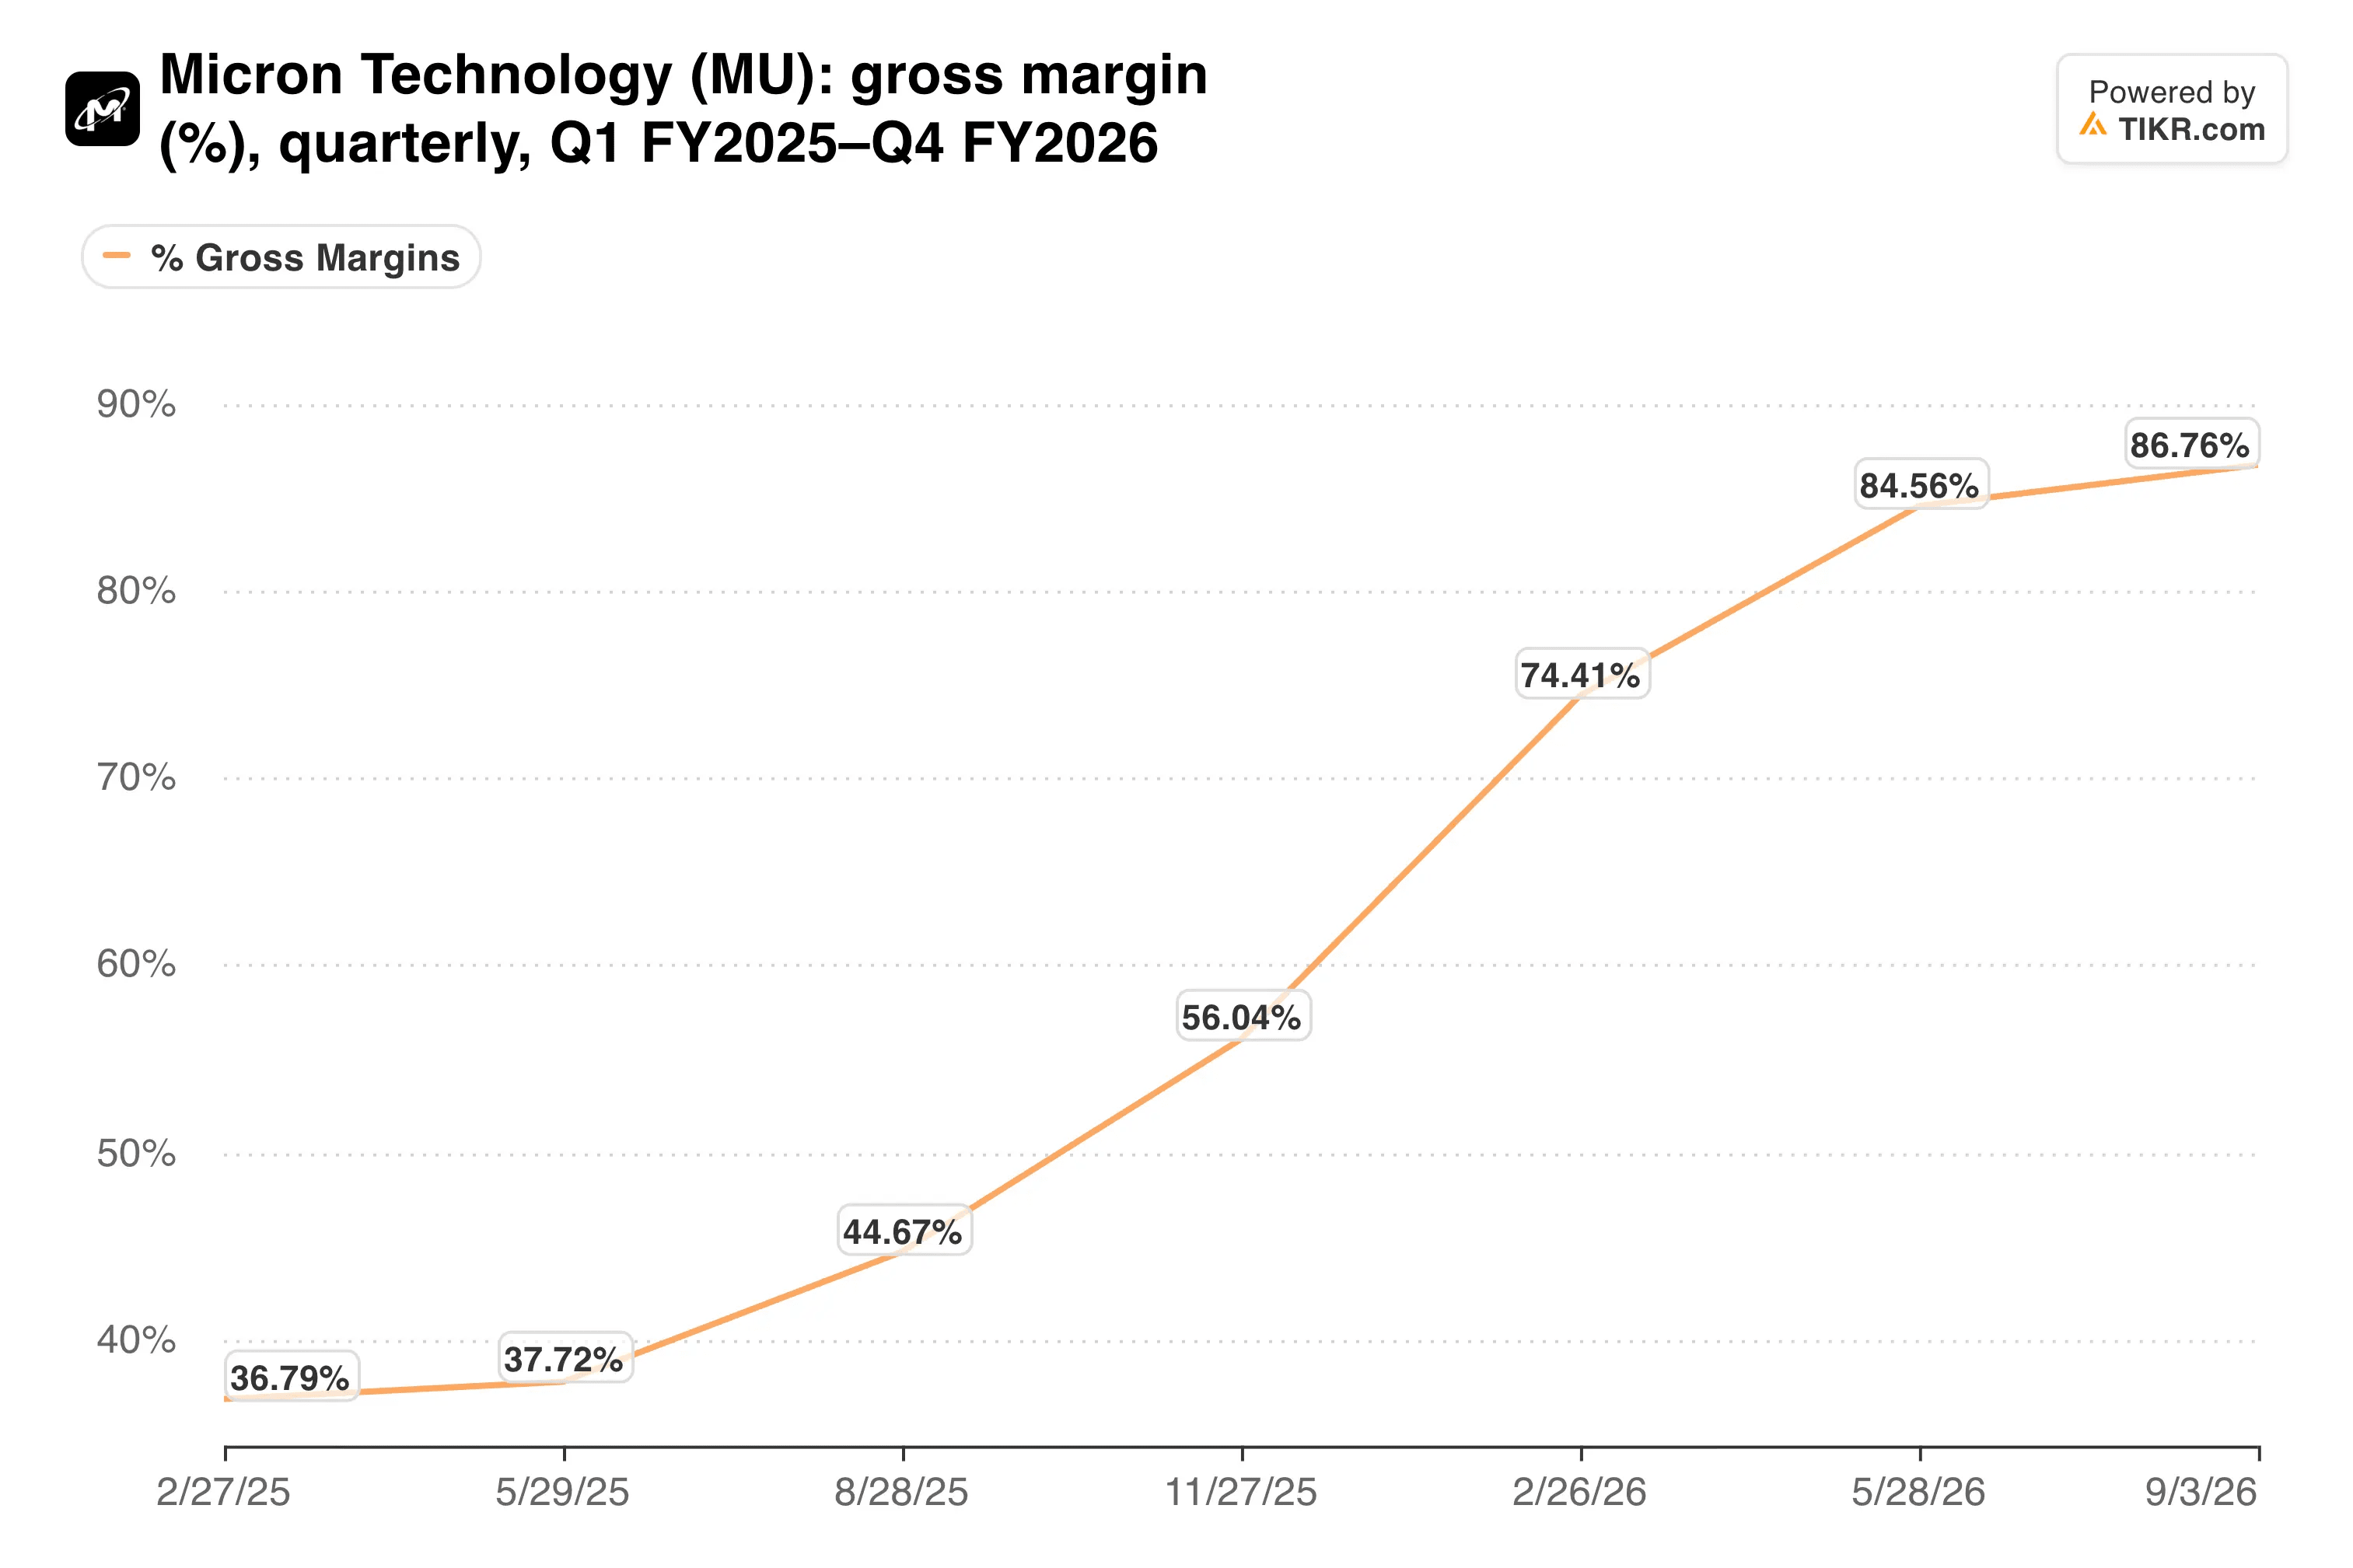
毛利率从一年前的44.7%上升到上一季度的86.8%。美光对本季度的指引约为86%,营收为615亿美元,调整后每股收益为38.15美元。
SK海力士是一个有用的参照。其80%的营业利润率略低于美光82.3%的调整后营业利润率,因此两家领先企业都接近定价能力的峰值。
然而,风险是显而易见的。台湾劳资纠纷延长、人工智能数据中心支出放缓,或客户对价格施压,都会首先冲击这些利润率。
我的看法:桃园工厂的暂停是一场附带供应成本的劳资纠纷。美光拥有735亿美元的现金和投资,如果谈判失败,它可以在其他地方建厂。然而,一只对头条新闻如此敏感的股票将继续波动,在判断底部之前,我需要看到利润率能够维持的证据。
预计在12月中旬发布的第一财季报告是下一个考验。它将显示在台湾谈判拖延期间,营收是否落在600亿至630亿美元区间内。
那么美光股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到美光可能的价值。从华尔街共识预测开始,或调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!