核心要点
- 乔希·布朗表示,Netflix可以轻松超越华尔街对其2027年营收增长10.6%的预期,该预期低于Netflix对2026年给出的13%增长指引。
- Netflix的远期市盈率约为17倍,大致是其五年平均估值的一半,与迪士尼的估值水平相近。
- Netflix今年的营收增长逐季放缓,其2026年每股收益中包含来自华纳兄弟探索公司的一笔28亿美元分手费。
- 增长门槛似乎很容易跨越。更大的风险在于Netflix可能竞购康卡斯特旗下的NBC环球,而明年1月发布的2027年业绩指引将是下一个考验。
Netflix (NFLX) 的股价较一年前的高点下跌了近50%。Ritholtz财富管理公司首席执行官乔希·布朗刚刚增持了该股,他在周三告诉CNBC的《Halftime Report》节目,华尔街对Netflix明年的期望并不高:
“市场共识是10.6%的营收增长,我认为他们闭着眼睛都能做到。”
该股的定价也并未反映太多预期。按远期收益计算,Netflix的交易价格接近华特迪士尼 (DIS)的16倍,远高于康卡斯特 (CMCSA)的7.4倍,后者拥有环球影业及其有线电视业务。
Netflix的增长已经快于该预期
Netflix指引2026年营收将达到创纪录的511亿美元,增长13%。分析师预计2027年营收为566亿美元,根据TIKR的共识数据,增长率为10.8%,与布朗提到的数字接近。根据这些预测,增长在2028年将再次放缓:
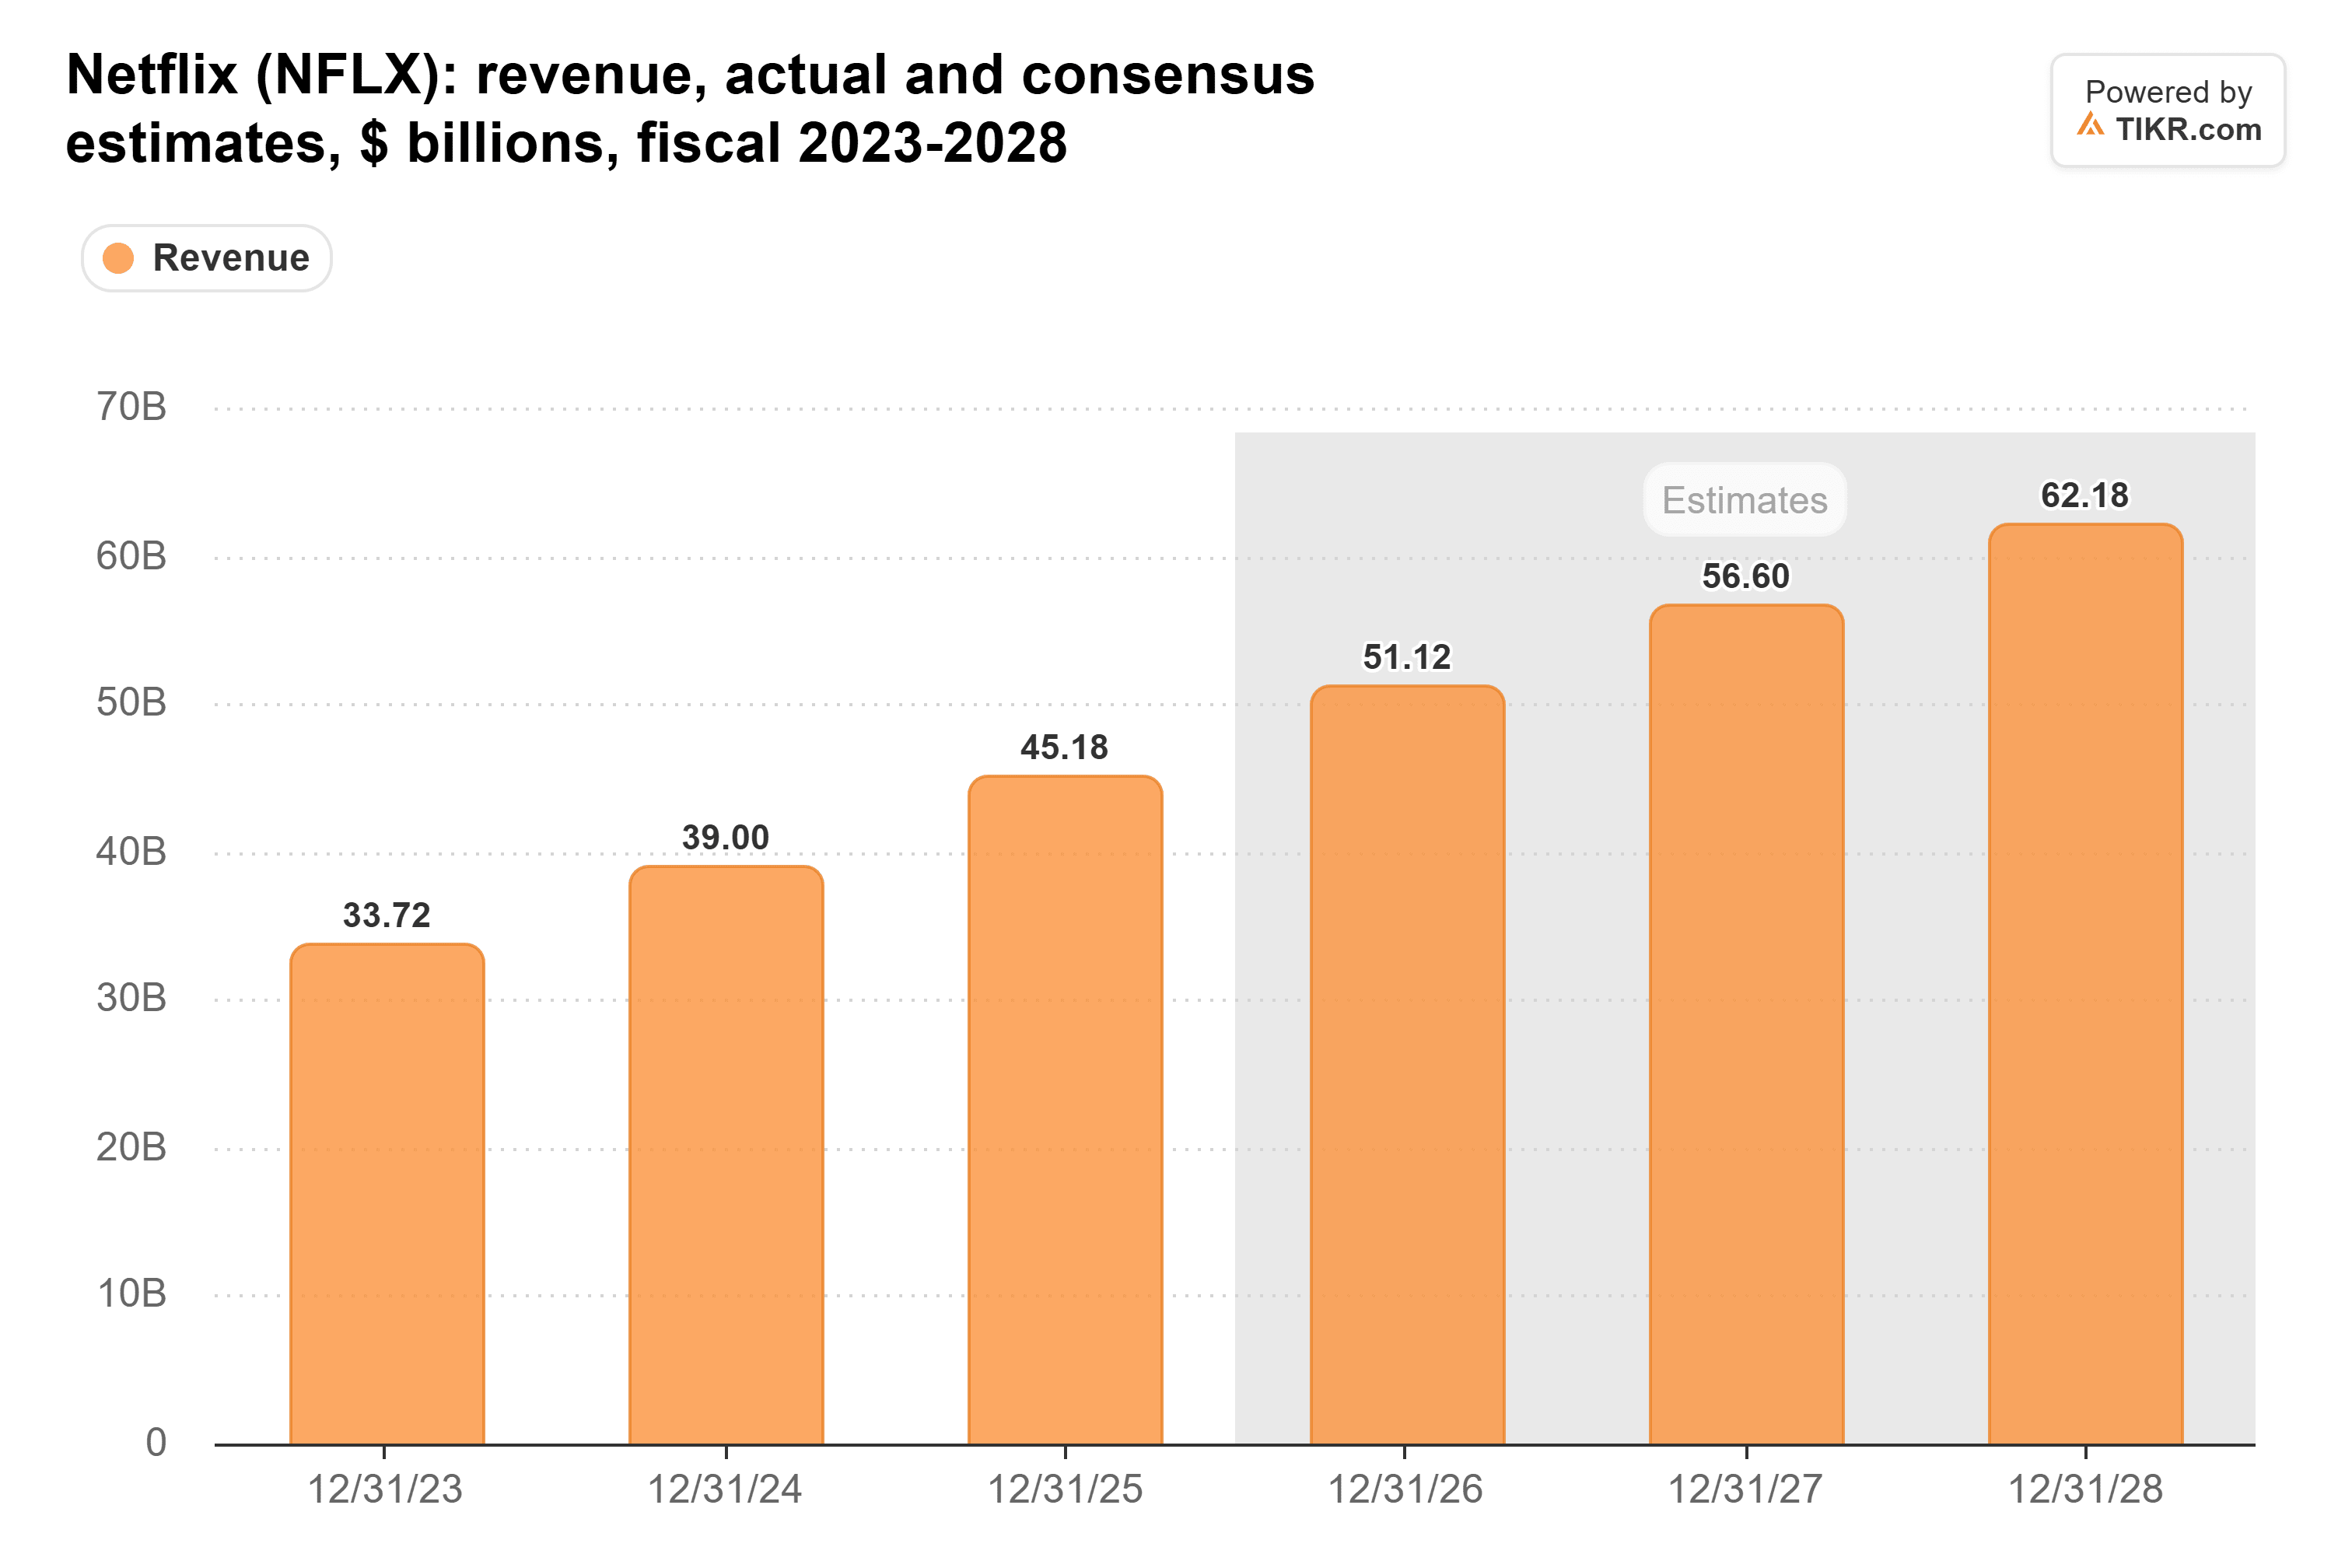
Netflix今年增长最慢的季度也已经超过了这个门槛:其指引第四季度营收增长11.5%。布朗还提到了从NFL比赛到明年夏天女足世界杯等直播活动,称它们是“最可靠的广告库存”。Netflix的广告套餐也将在3月份登陆另外12个国家。
盈利门槛看起来更低。TIKR的共识预期显示,2027年每股收益仅增长5.7%,至3.77美元。但这主要是因为2026年的3.57美元包含了Netflix从华纳兄弟探索公司收取的28亿美元分手费。营业利润不包含这笔费用,并且分析师预计2027年营业利润将增长17%,达到189亿美元。
TIKR追踪了51位分析师对Netflix的看法。有多少人给出“买入”评级?
在一个地方查看Netflix的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看Netflix的分析师评级
以迪士尼的价格,买入更好的流媒体业务
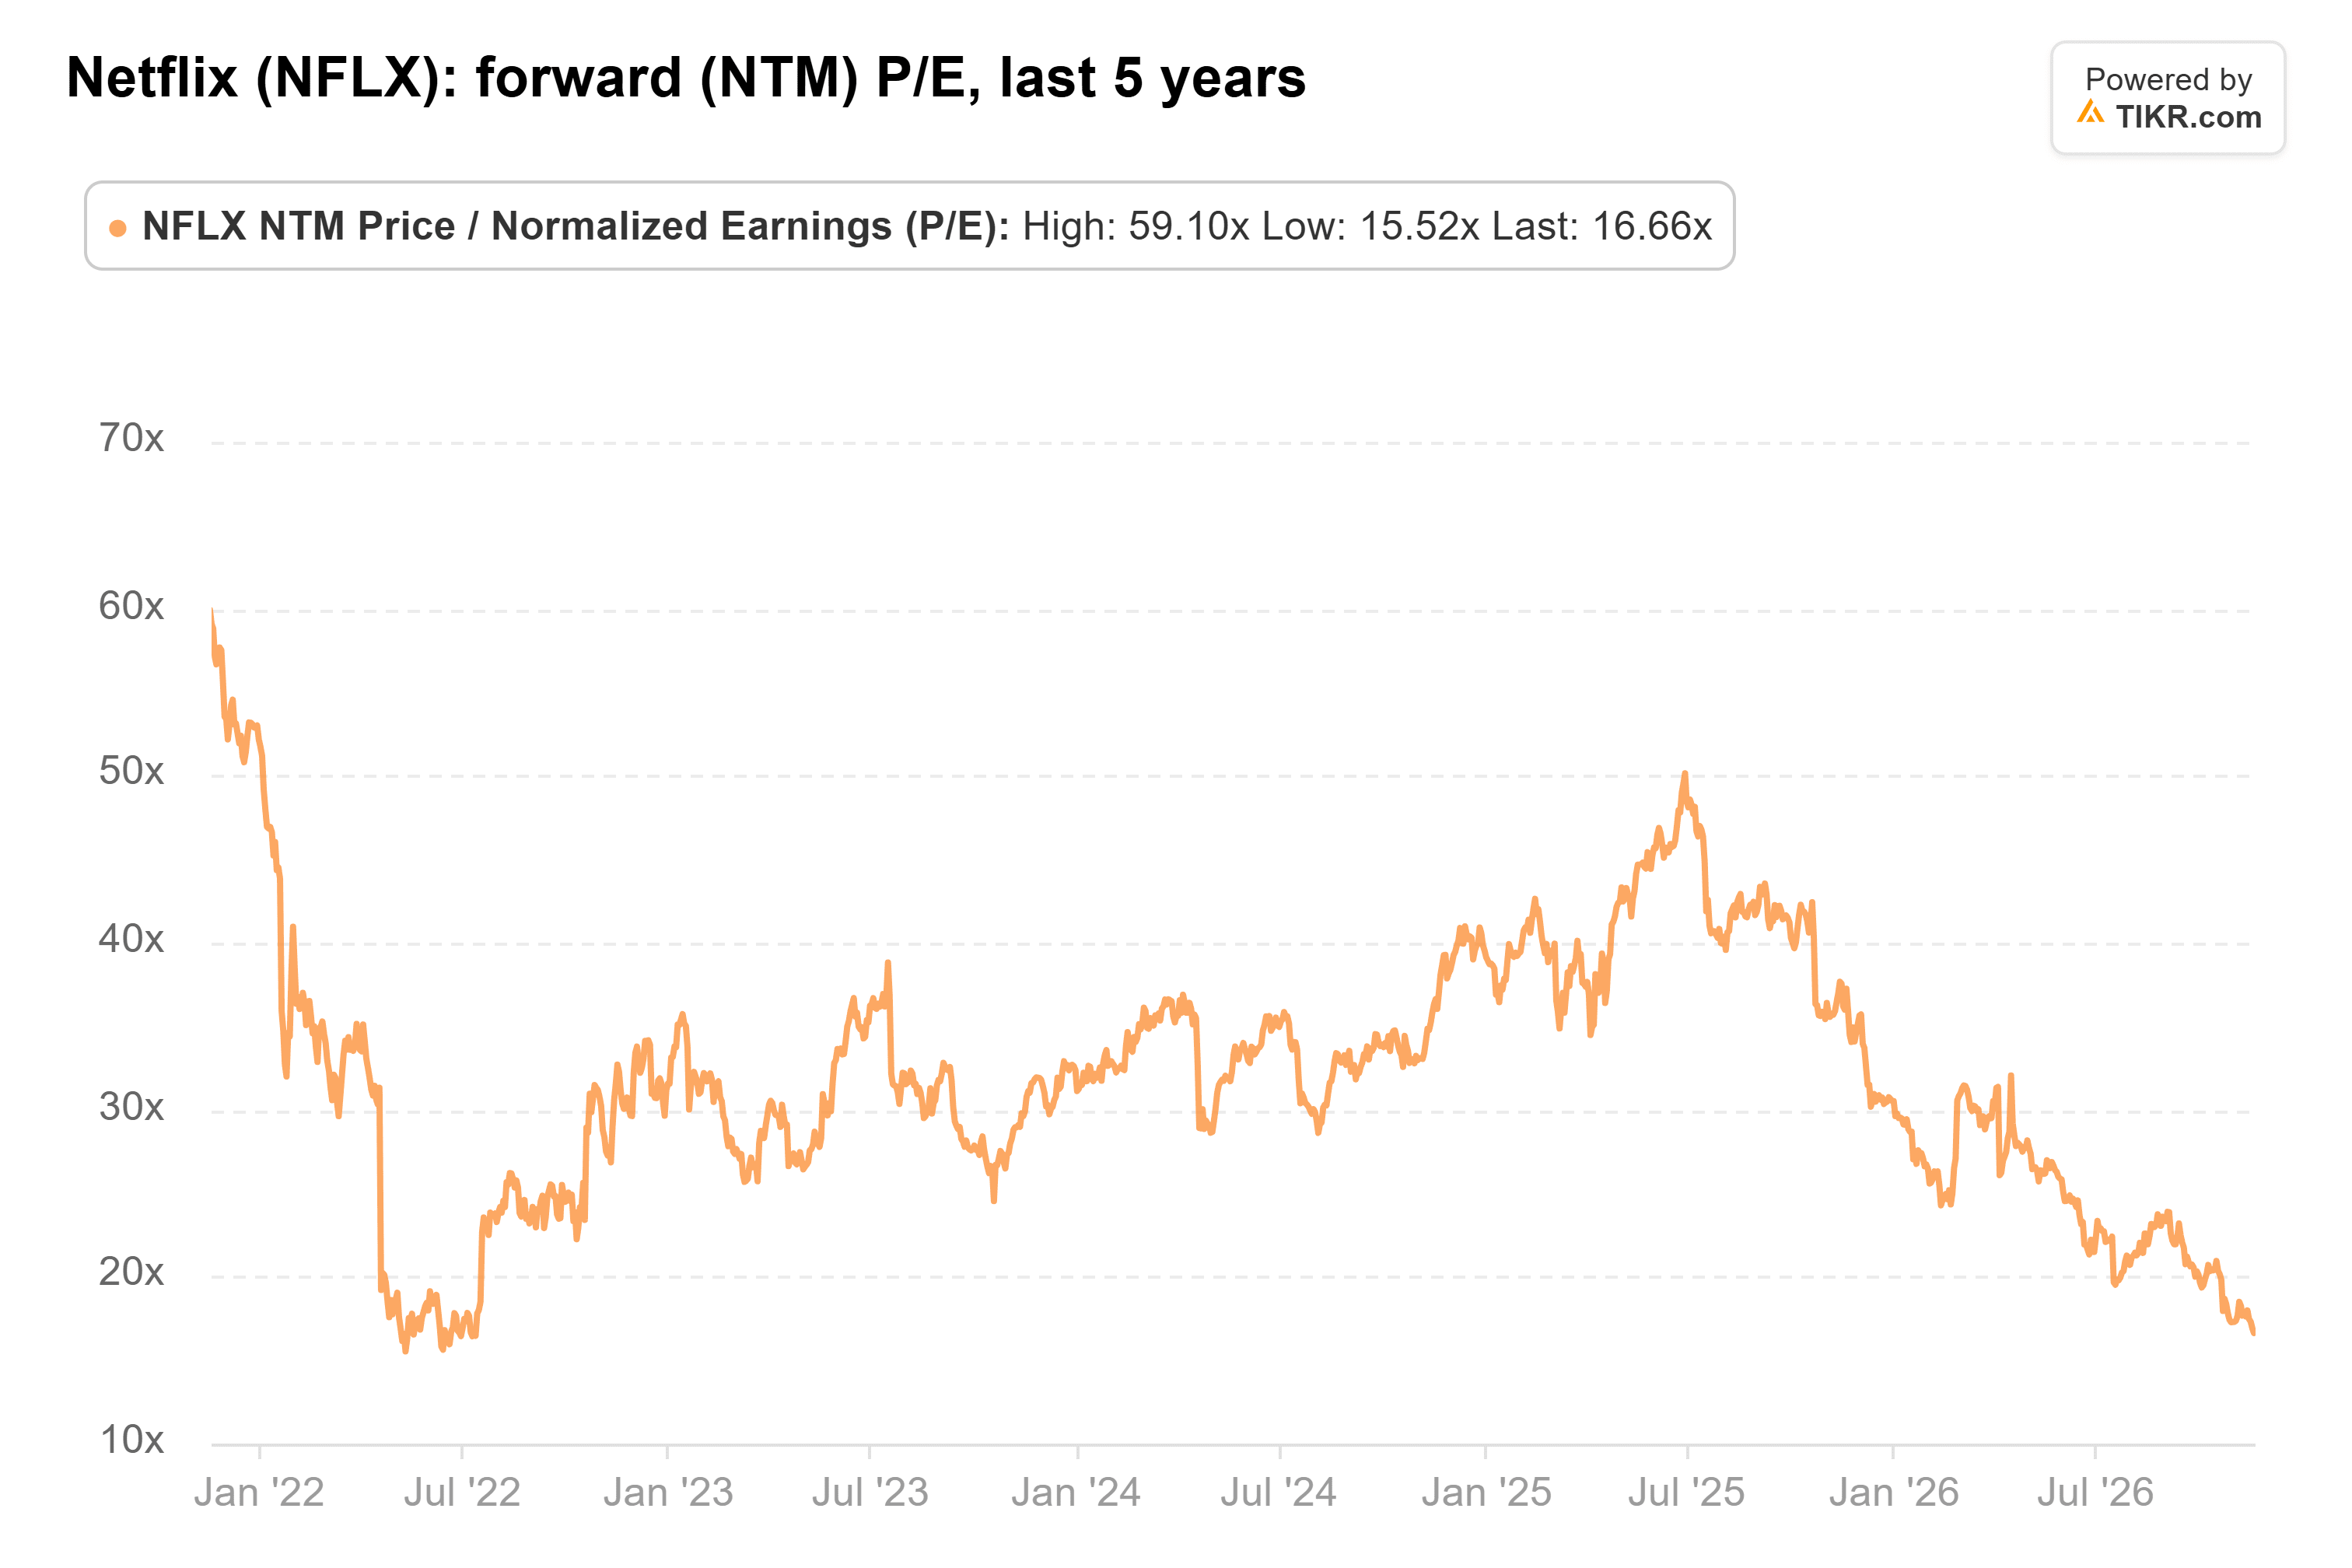
股价几乎没有给予Netflix这方面的任何认可。Netflix的远期市盈率为17倍,大约是其五年平均32倍的一半,仅略高于2022年5月16倍的低点:
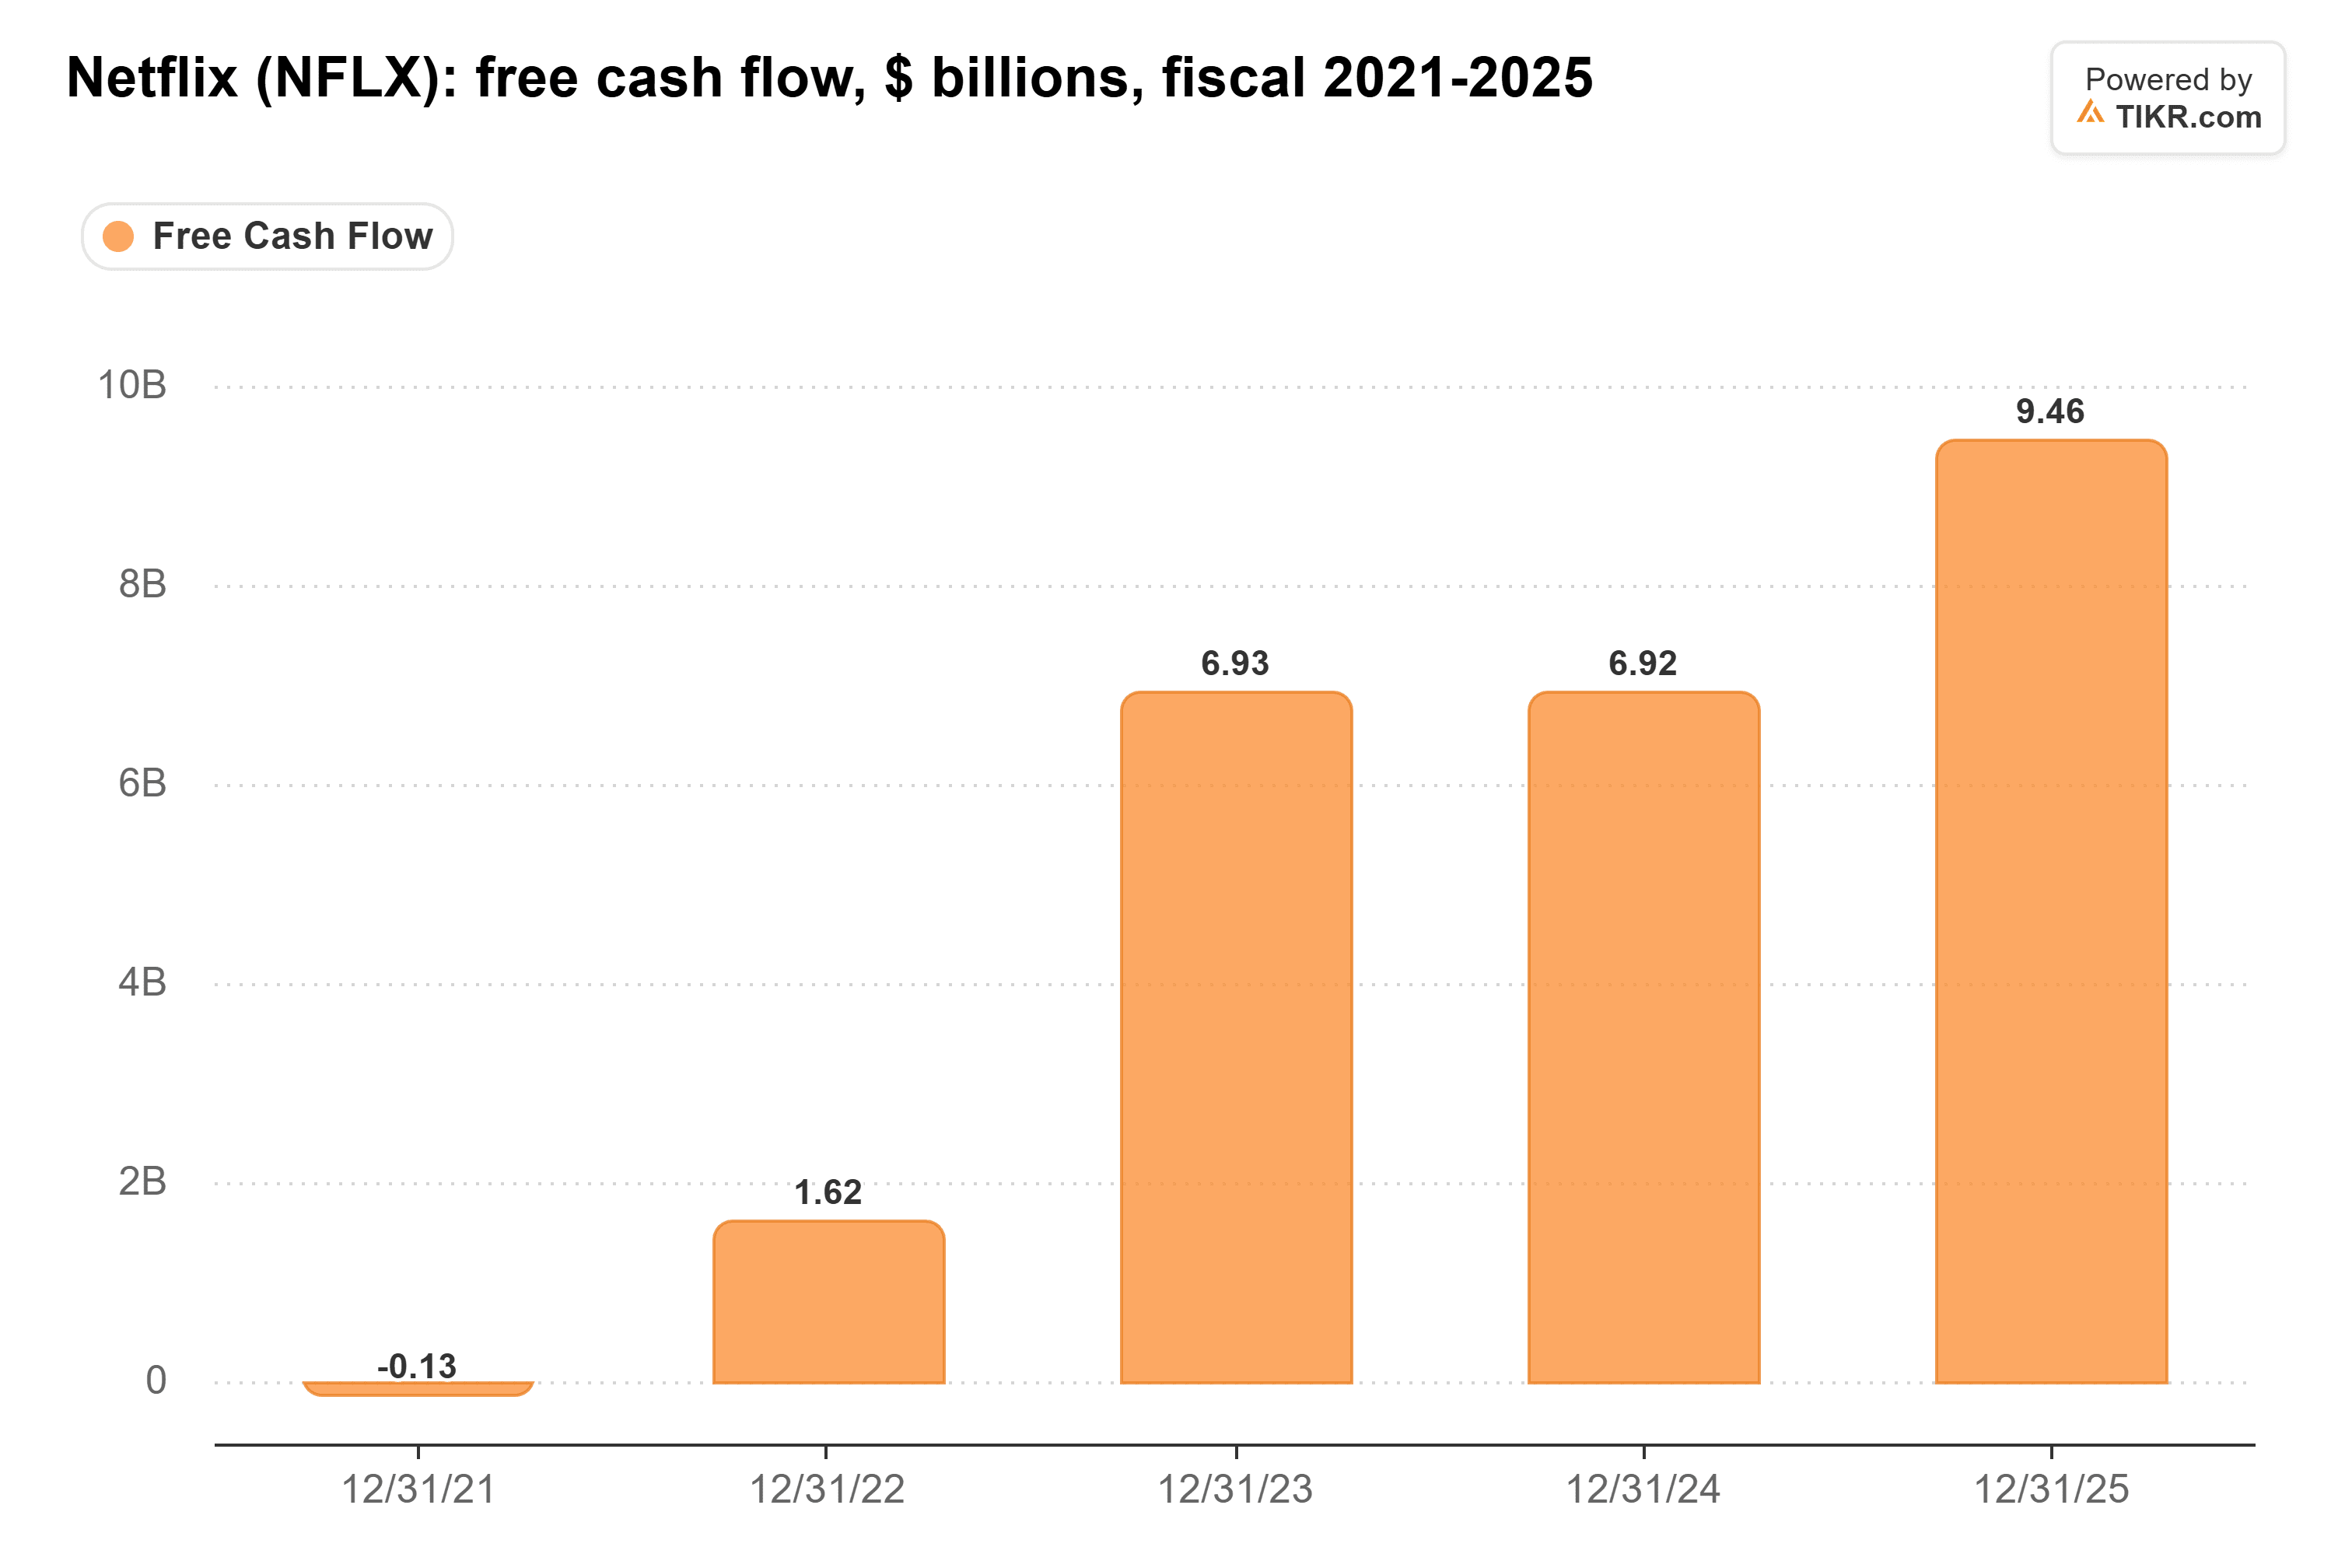
现金流是真实的。自由现金流在2025年达到95亿美元,Netflix指引今年将达到约120亿美元:
迪士尼在2026财年的营收增长了8%,这得益于该财年多出的一周,其Disney+和Hulu订阅业务的营业利润率为11.5%。Netflix指引2026年的营业利润率为31.5%,几乎是迪士尼流媒体利润率的3倍,且增长更快。
增长放缓与不确定因素
Netflix的营收增长逐季放缓,从2025年第四季度的17.6%降至2026年第三季度的11.8%。10月,管理层还将其2026年广告收入预测从约30亿美元下调至约27亿美元。第四季度的指引表明增长趋于平稳,但尚未停止。
布朗自己指出了更大的不确定因素:好莱坞有传言称Netflix可能竞购NBC和环球影城,这是康卡斯特旗下NBC环球的核心资产。康卡斯特表示,正按计划将NBC环球和Sky分拆为独立公司,这将使这些资产进入可交易状态。Netflix上一次大型制片厂交易(收购华纳兄弟探索公司)在2月告吹。对于第二次尝试,布朗承认:“我不知道那会对股价产生什么影响。”
门槛是容易的部分
布朗的看法是正确的:Netflix明年应该不难跨越10.8%的增长门槛。以17倍的市盈率,市场正在为一家增长更快、盈利能力更强的流媒体公司支付与迪士尼相当的价格。更大的风险在于Netflix将如何运用其现金。
Netflix应在1月中旬公布第四季度业绩。2027年营收指引若达到至少566亿美元,将跨越布朗设定的门槛。若指引增长低于10%,或正式竞购NBC环球,则将改变整个故事。
那么Netflix股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Netflix可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含公司的最新动态或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!