核心要点
- 大卫·泰珀的Appaloosa基金在第三季度将其美光持股增加了28%,使其占其13F股票持仓的17.6%。该基金还增持了SpaceX和英伟达,并清仓了AMD。
- 自9月30日以来,美光和英伟达股价均下跌了34%,SpaceX基本持平,AMD下跌了9%。
- 美光和英伟达的远期市盈率均处于其自身历史低位,而SpaceX的估值则基于仍在消耗现金的计算基础设施扩张预期。
- 英伟达的增持动作最值得关注,而美光12月中旬的财报将是该基金最大持仓的下一个重要日期。
大卫·泰珀的Appaloosa基金在上个季度进一步押注人工智能,而它增持的两只股票自那以来各自损失了三分之一的价值。
其截至9月30日的季度13F文件(于11月16日提交)显示,该基金增持了美光 (MU) 28%的股份,使其成为其最大持仓,并将其SpaceX (SPCX)的持股增加了1,626%。该基金还增持了英伟达 (NVDA) 31%,并清仓了超威半导体 (AMD)。
该基金管理着总计204亿美元的资产,其13F文件显示其持有24个仓位,总计75.6亿美元的美国股票。在该季度,它新开或增持了六个仓位,并清仓了一个。
泰珀的最大赌注变得便宜得多
截至9月30日,Appaloosa持有125万股美光股票,按季度末价格计算价值13.3亿美元。这比其6月30日的持股数量增加了28%,美光目前占其13F股票持仓的17.6%,是其第一大持仓。该股自9月30日以来下跌了34%。11月16日,美国商务部开始要求向印度尼西亚、马来西亚、新加坡、泰国和巴西出口先进芯片需要许可证,这项规定针对使用美光高带宽内存的AI加速器,随着内存抛售加剧,美光股价下跌。一天后,广发证券告诉客户NAND闪存可能在2027年转为供应过剩。在2026财年,NAND为美光带来了318亿美元的收入,占其1332亿美元总收入的比重,不过广发证券认为,由于其DRAM和HBM销售,美光比其竞争对手受到更好的保护。
TIKR追踪了50位分析师对美光的看法。有多少人说“买入”?
在一个地方查看美光的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看美光的分析师评级
华尔街仍预计美光股价将翻倍以上
美光目前的交易价格约为远期市盈率的4倍。自2014年以来,其在TIKR季度末读数中的中位数为9.9倍。今天的市盈率接近其在2017年和2018年3.7倍至5.3倍的读数,当时上一个内存周期达到顶峰。因此市场正在将今天的盈利定价为周期峰值。
分析师们不同意。他们将平均目标价从一年前的214美元提高到现在的1,562美元。
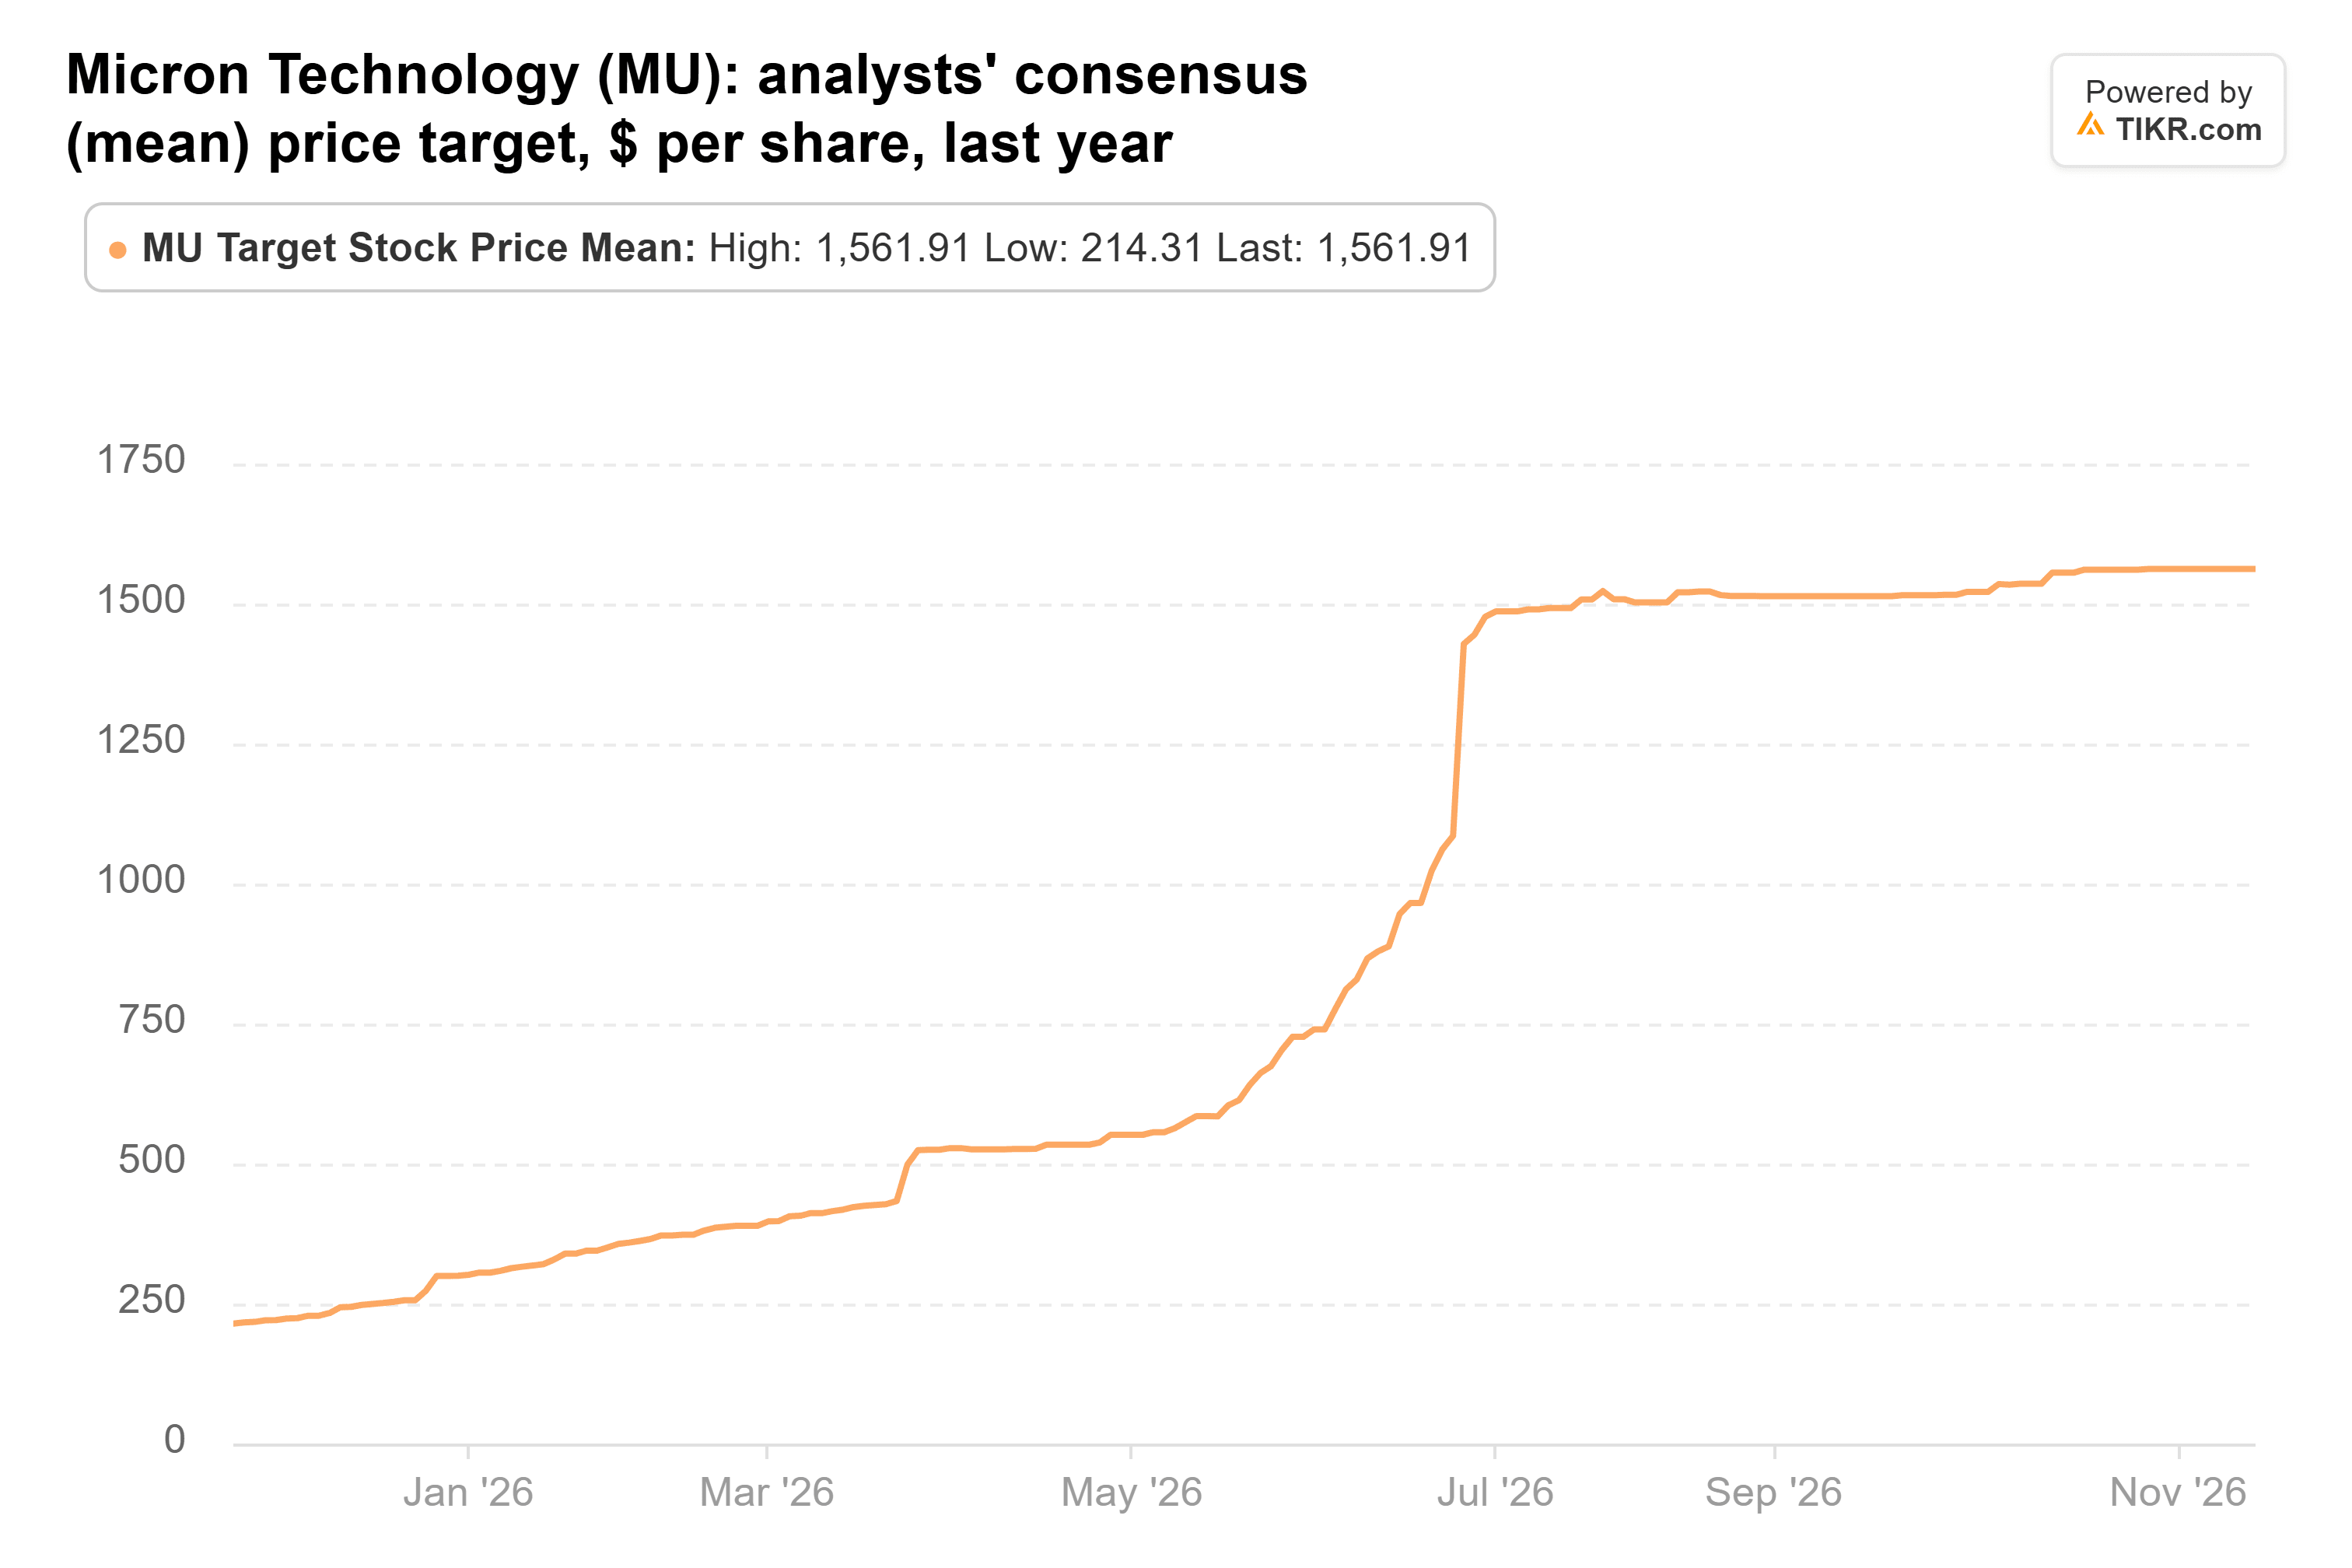
该目标价较最新收盘价高出121%,有49位分析师覆盖该股票。共识预期调整后每股收益将从2026财年的75.52美元上升至2028财年的206.89美元,然后在2029财年略微下滑至203.33美元。这些预测是在广发证券警告之前做出的。美光确实有一个缓冲:26份多年期照付不议合同,管理层估计这些合同将覆盖2030年前超过35%的收入,以及一项最高达351.6亿美元的回购计划,该计划可于12月9日开始。
SpaceX跃升至前五
截至9月30日,Appaloosa持有388万股SpaceX股票,价值5.57亿美元。这占其13F股票持仓的7.4%,是其第四大持仓,持股数量比6月30日增加了1,626%。该股自9月30日以来上涨了0.1%。
业务发展速度远快于股价。第三季度收入增长161%至146亿美元,其中75.6亿美元来自超级智能部门,该部门出租AI计算能力。11月14日,SpaceX还首次用其发射塔捕获了星舰上级。
这种增长代价高昂。管理层预计第四季度资本支出为350亿至400亿美元,共识预期2027年自由现金流为负1500亿美元。摩根士丹利的亚当·乔纳斯将其300美元目标价中的170美元归因于企业AI业务。据彭博社报道,该业务依赖于一个客户:Anthropic提供了该部门约三分之二的销售额。任何一方都可以提前90天通知终止合同。
SpaceX目前的交易价格约为远期市盈率的47倍。它自6月才上市,因此几乎没有历史数据可供比较。自上市以来,分析师的平均目标价已翻了一倍多。

258美元的平均目标价较最新收盘价高出79%,但40位分析师的目标价范围从70美元到800美元不等。华尔街尚未就这家公司的价值达成共识。
英伟达在更好的业绩指引下变得更便宜
截至9月30日,Appaloosa持有200万股英伟达股票,价值4.57亿美元。这占其13F股票持仓的6.0%,是其第六大持仓,持股数量增加了31%。该股自9月30日以来下跌了34%。黄仁勋于11月12日辞去CEO职务,CFO科莱特·克雷斯接任临时CEO。
她于11月17日发布的第一份财报,预计1月份所在季度的收入约为1300亿美元。她还将其对2028财年(截至2028年1月)的增长展望从约70%上调至约75%。收款情况较弱:应收账款周转天数从60天上升至64天。英伟达将此归因于Rubin芯片的发货时间安排以及某些投资级客户的更长付款期限。
英伟达目前的交易价格约为远期市盈率的10倍,远低于其在TIKR上36倍的五年平均水平。分析师的平均目标价为247美元,低于10月底的329美元,但仍较最新收盘价高出63%,有62位分析师覆盖该股票。
AMD被清仓,且表现相对较好
Appaloosa清仓了其在6月30日持有的全部197,500股AMD股票,当时这是一个价值1.15亿美元的仓位,占其13F股票持仓的1.5%。自9月30日以来,AMD下跌了9%,跌幅远小于英伟达。其第三季度表现强劲:数据中心收入增长97%至创纪录的85亿美元,AMD预计第四季度收入约为170亿美元。不过,11月16日的同一出口规定也涵盖了其Instinct GPU。
分析师在过去一年中将AMD的平均目标价提高了一倍多,从277美元提高到658美元。

该目标价较最新收盘价高出24%。AMD目前的交易价格约为远期市盈率的35倍,正好处于其35倍的五年平均水平,而英伟达的交易价格远低于其自身平均水平。仅从市盈率来看,我更愿意持有Appaloosa增持的英伟达股票,而不是它清仓的AMD股票。
英伟达的增持动作是我会跟随的
所有三笔增持都依赖于AI支出,而新的出口规定影响到这里的每一家芯片制造商。如果这种支出放缓,美光、SpaceX和英伟达很可能一起下跌。
在泰珀的操作中,英伟达是我会效仿的一个。它的交易价格约为远期市盈率的10倍,其临时CEO刚刚上调了业绩展望。美光甚至更便宜,但其市盈率处于内存股在周期峰值时的水平,而且关于NAND的警告使其2027年的预测面临风险。SpaceX的远期市盈率为47倍,而共识预期其扩张将在2027年消耗1500亿美元的现金。
美光将在12月中旬公布其第一财季财报,业绩指引为615亿美元收入。Appaloosa的下一个13F文件将在2月中旬到期,届时将显示其在12月31日是否仍持有这三只股票。
那么美光股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到美光可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建我们的内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!