核心要点
- 根据最新提交的13F文件,斯坦利·德鲁肯米勒的杜肯家族办公室在第三季度清仓了所有Alphabet和联合航空的股票,并增持了亚马逊、福克斯和Unity Software的股份。
- 亚马逊现已成为该基金的第三大持仓,持有772,600股,价值1.92亿美元,此外还持有看涨期权。
- 他卖出的两只股票自9月30日以来均下跌了21%,但分析师的平均目标价仍比各自当前股价高出40%以上。
- 数据最能支持增持亚马逊的决定:其交易价格接近2014年以来的最低远期市盈率,分析师平均目标价比当前股价高出22%。
斯坦利·德鲁肯米勒在第三季度加大了对亚马逊 (AMZN)的押注,并完全退出了Alphabet (GOOGL)。
其杜肯家族办公室于11月16日提交的截至9月30日的第三季度13F文件显示,亚马逊持股较6月份增加了43%,同时增持了福克斯 (FOXA)和Unity Software (U)的股份。文件显示已不再持有Alphabet或联合航空 (UAL)的股票,而该基金在6月底时还持有这两家公司。总体而言,截至9月30日,该13F文件披露了60个持仓,总计价值41.5亿美元的美国股票。
亚马逊现已成为前三大持仓
截至9月30日,杜肯基金持有772,600股亚马逊股票,价值1.92亿美元,占其13F股票持仓的4.6%,成为该基金第三大持仓。该基金还报告了名义价值为1.14亿美元的亚马逊看涨期权。自9月30日以来,该股上涨了7%。(这是其自季度末收盘价以来的变动:13F文件不显示他的买入成本,也不显示他目前是否仍持有这些股票。)
而且亚马逊的云业务正在加速增长。亚马逊网络服务在第三季度增长了39%,为五年来最快增速,AWS首席执行官马特·加曼本月表示,需求"远远超过供应"。截至6月30日,AWS的合同收入积压已达4960亿美元,高于2025年底的2440亿美元。
TIKR追踪了62位分析师对亚马逊的看法。有多少人给出"买入"评级?
在一个地方查看亚马逊的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看亚马逊的分析师评级
福克斯和Unity的持仓也有所增加
福克斯紧随亚马逊之后。杜肯基金持有305万股福克斯股票,价值1.91亿美元,同样占基金持仓的4.6%,此前其持股数量增加了38%。自9月30日以来,该股上涨了5%。福克斯正在推进其220亿美元收购Roku的交易,该交易在11月初接近获得司法部批准。其交易价格约为15倍远期市盈率,分析师80美元的平均目标价比最新收盘价高出23%。
杜肯基金将其Unity持股数量增加了436%,达到396万股,价值1.62亿美元。这使Unity成为其第六大持仓,占基金持仓的3.9%。自9月30日以来,该股上涨了20%,但仍比其52周高点低10%。其交易价格约为20倍远期市盈率,较分析师62美元的平均目标价有26%的上涨空间。
他清仓了所有Alphabet和联合航空的股票
接下来是卖出操作。截至6月底,杜肯基金持有336,300股Alphabet股票,价值1.2亿美元,占基金持仓的2.8%,该持仓首次出现在6月份的13F文件中。到9月30日,该持仓已全部清空。794,795股联合航空股票也全部清仓,这些股票在6月份价值1.08亿美元,占基金持仓的2.5%。
自9月30日以来,这两只股票均下跌了21%。这使得Alphabet较其52周高点下跌了31%,联合航空则较其自身高点下跌了22%。到目前为止,退出这些持仓看起来是明智之举。在该13F文件的其他部分,黄金矿商纽蒙特、巴里克黄金和阿格尼克鹰作为新持仓出现。
分析师并未跟随他退出
华尔街仍然看好他卖出的两只股票。Alphabet的平均目标价已从一年前的约318美元攀升至约400美元,目前较最新收盘价高出42%:
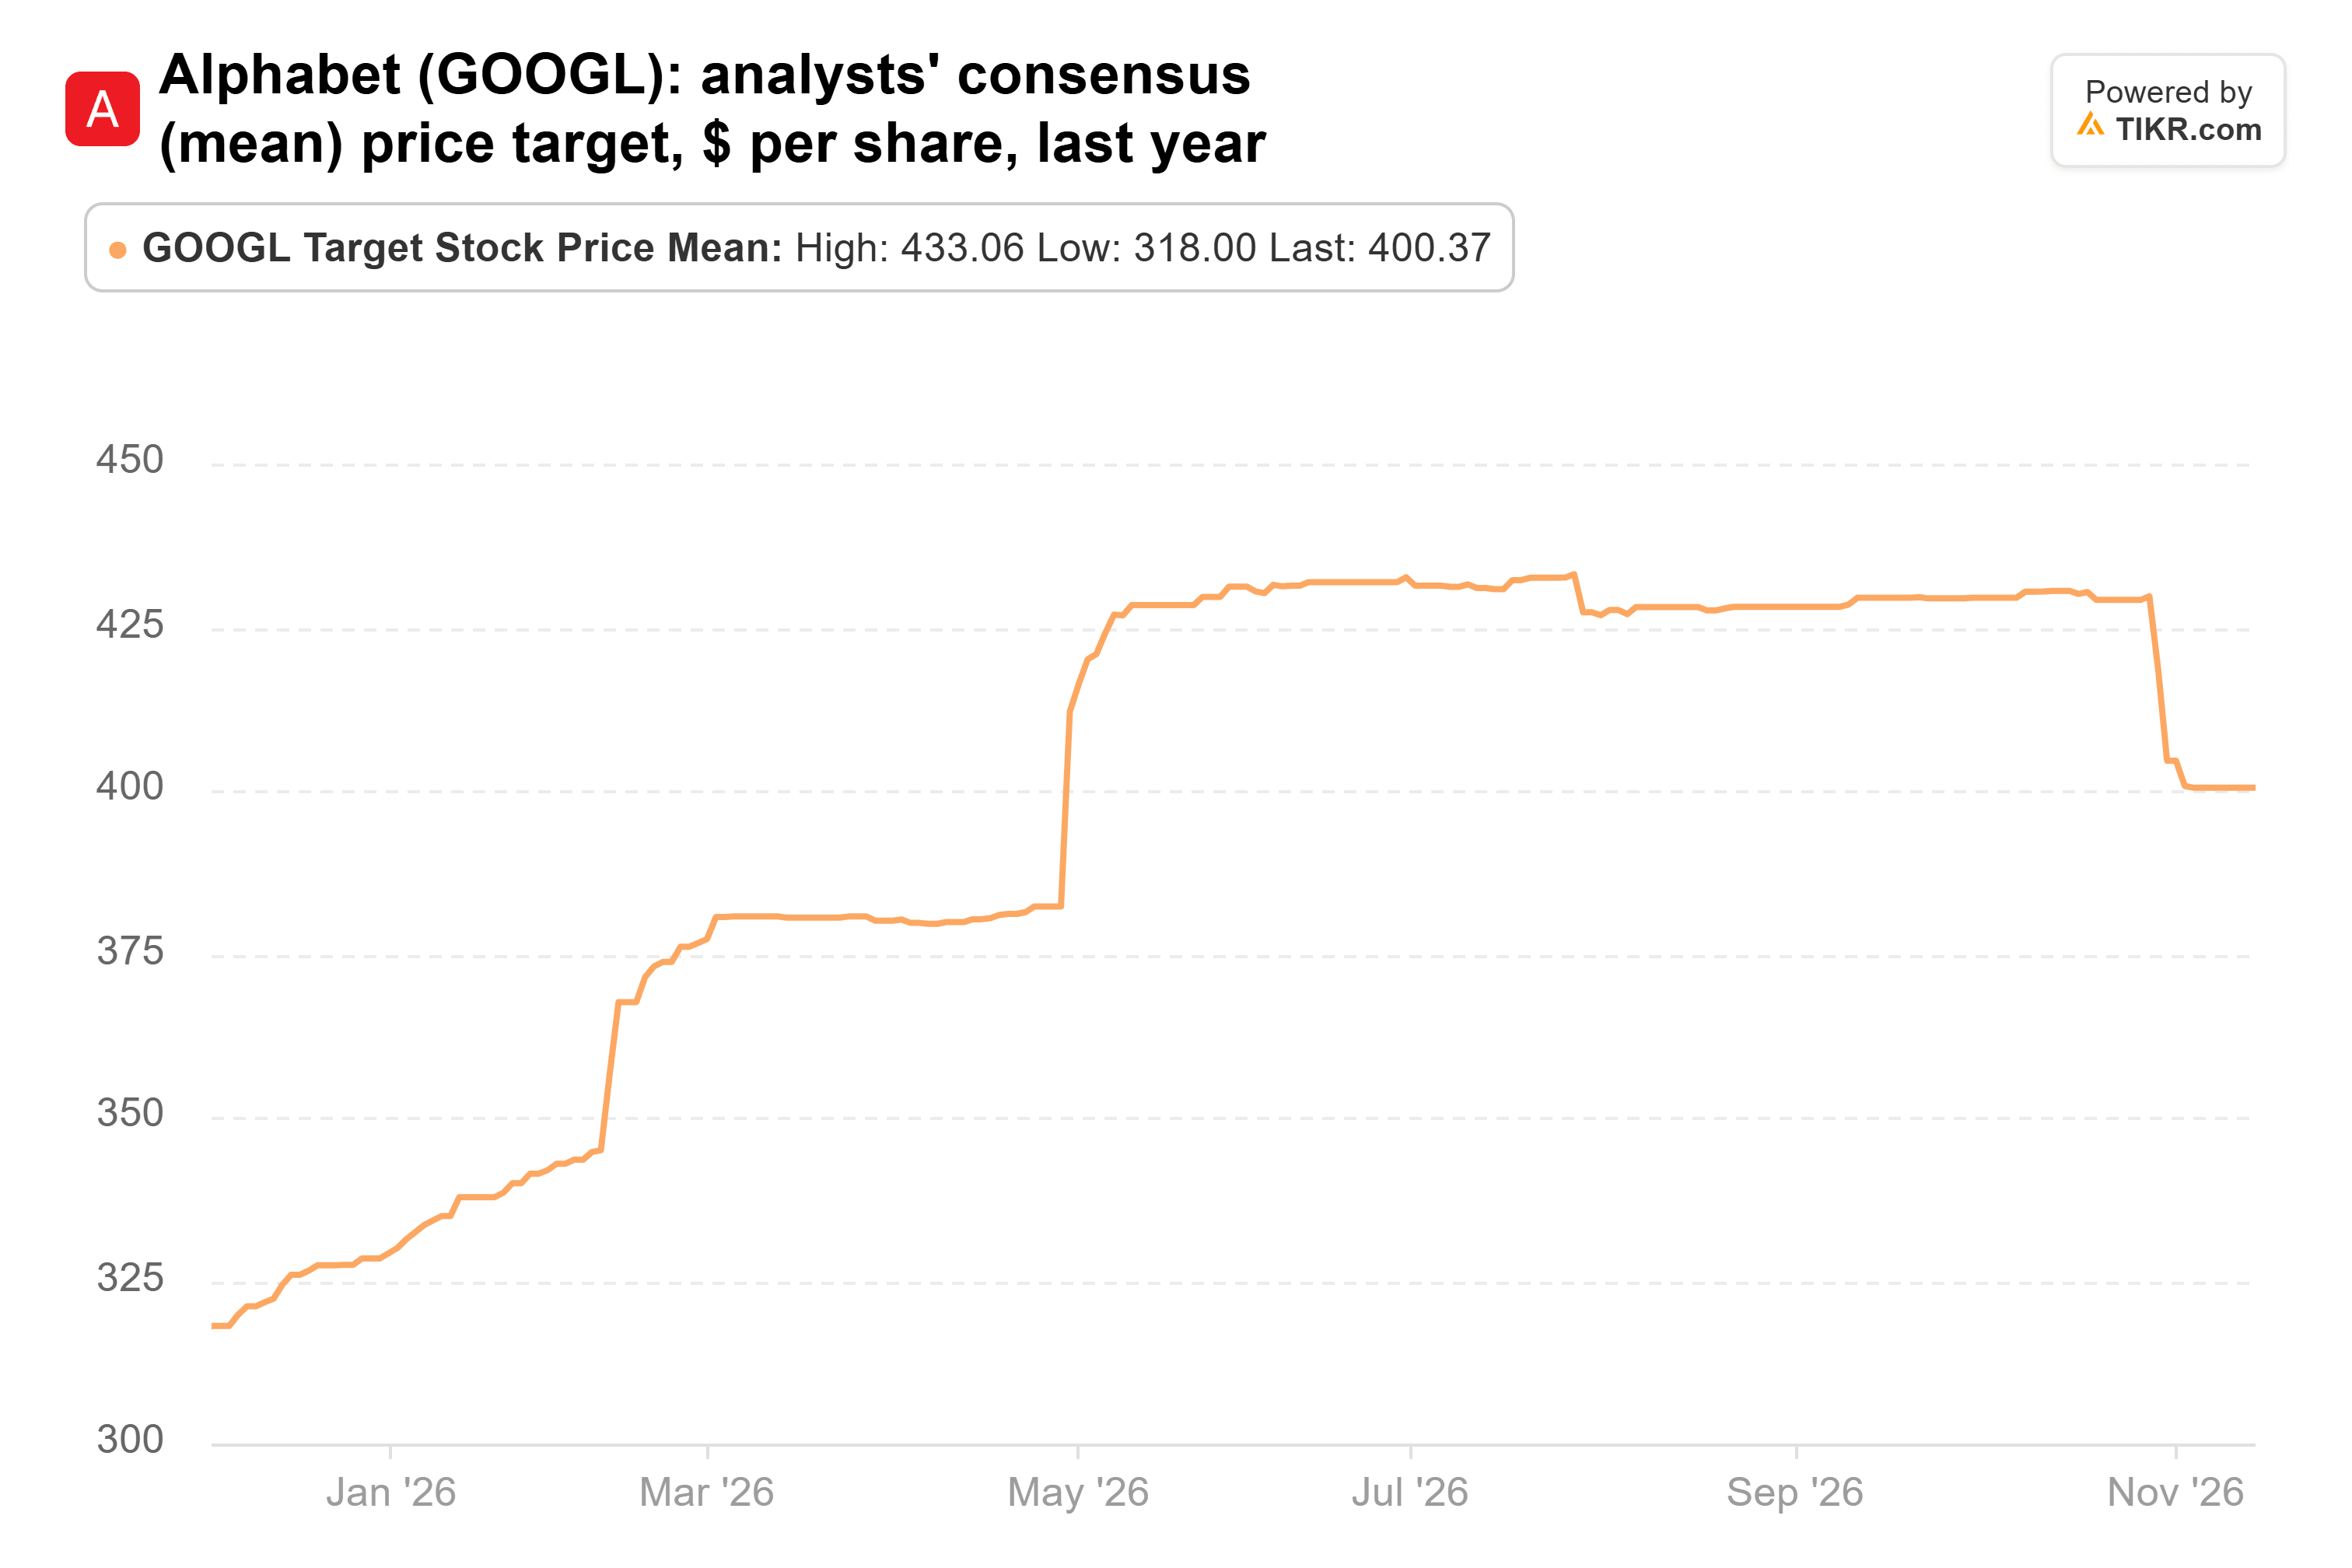
该平均目标价在7月达到约433美元的峰值,因此分析师仅略微下调了目标价,而股价却大幅下跌。即使58位分析师中最低的目标价300美元,也高于该股当前价格,Alphabet的交易价格约为21倍远期市盈率。
联合航空的平均目标价也经历了类似的攀升,从一年前的123美元升至151美元,目前较最新收盘价高出41%:
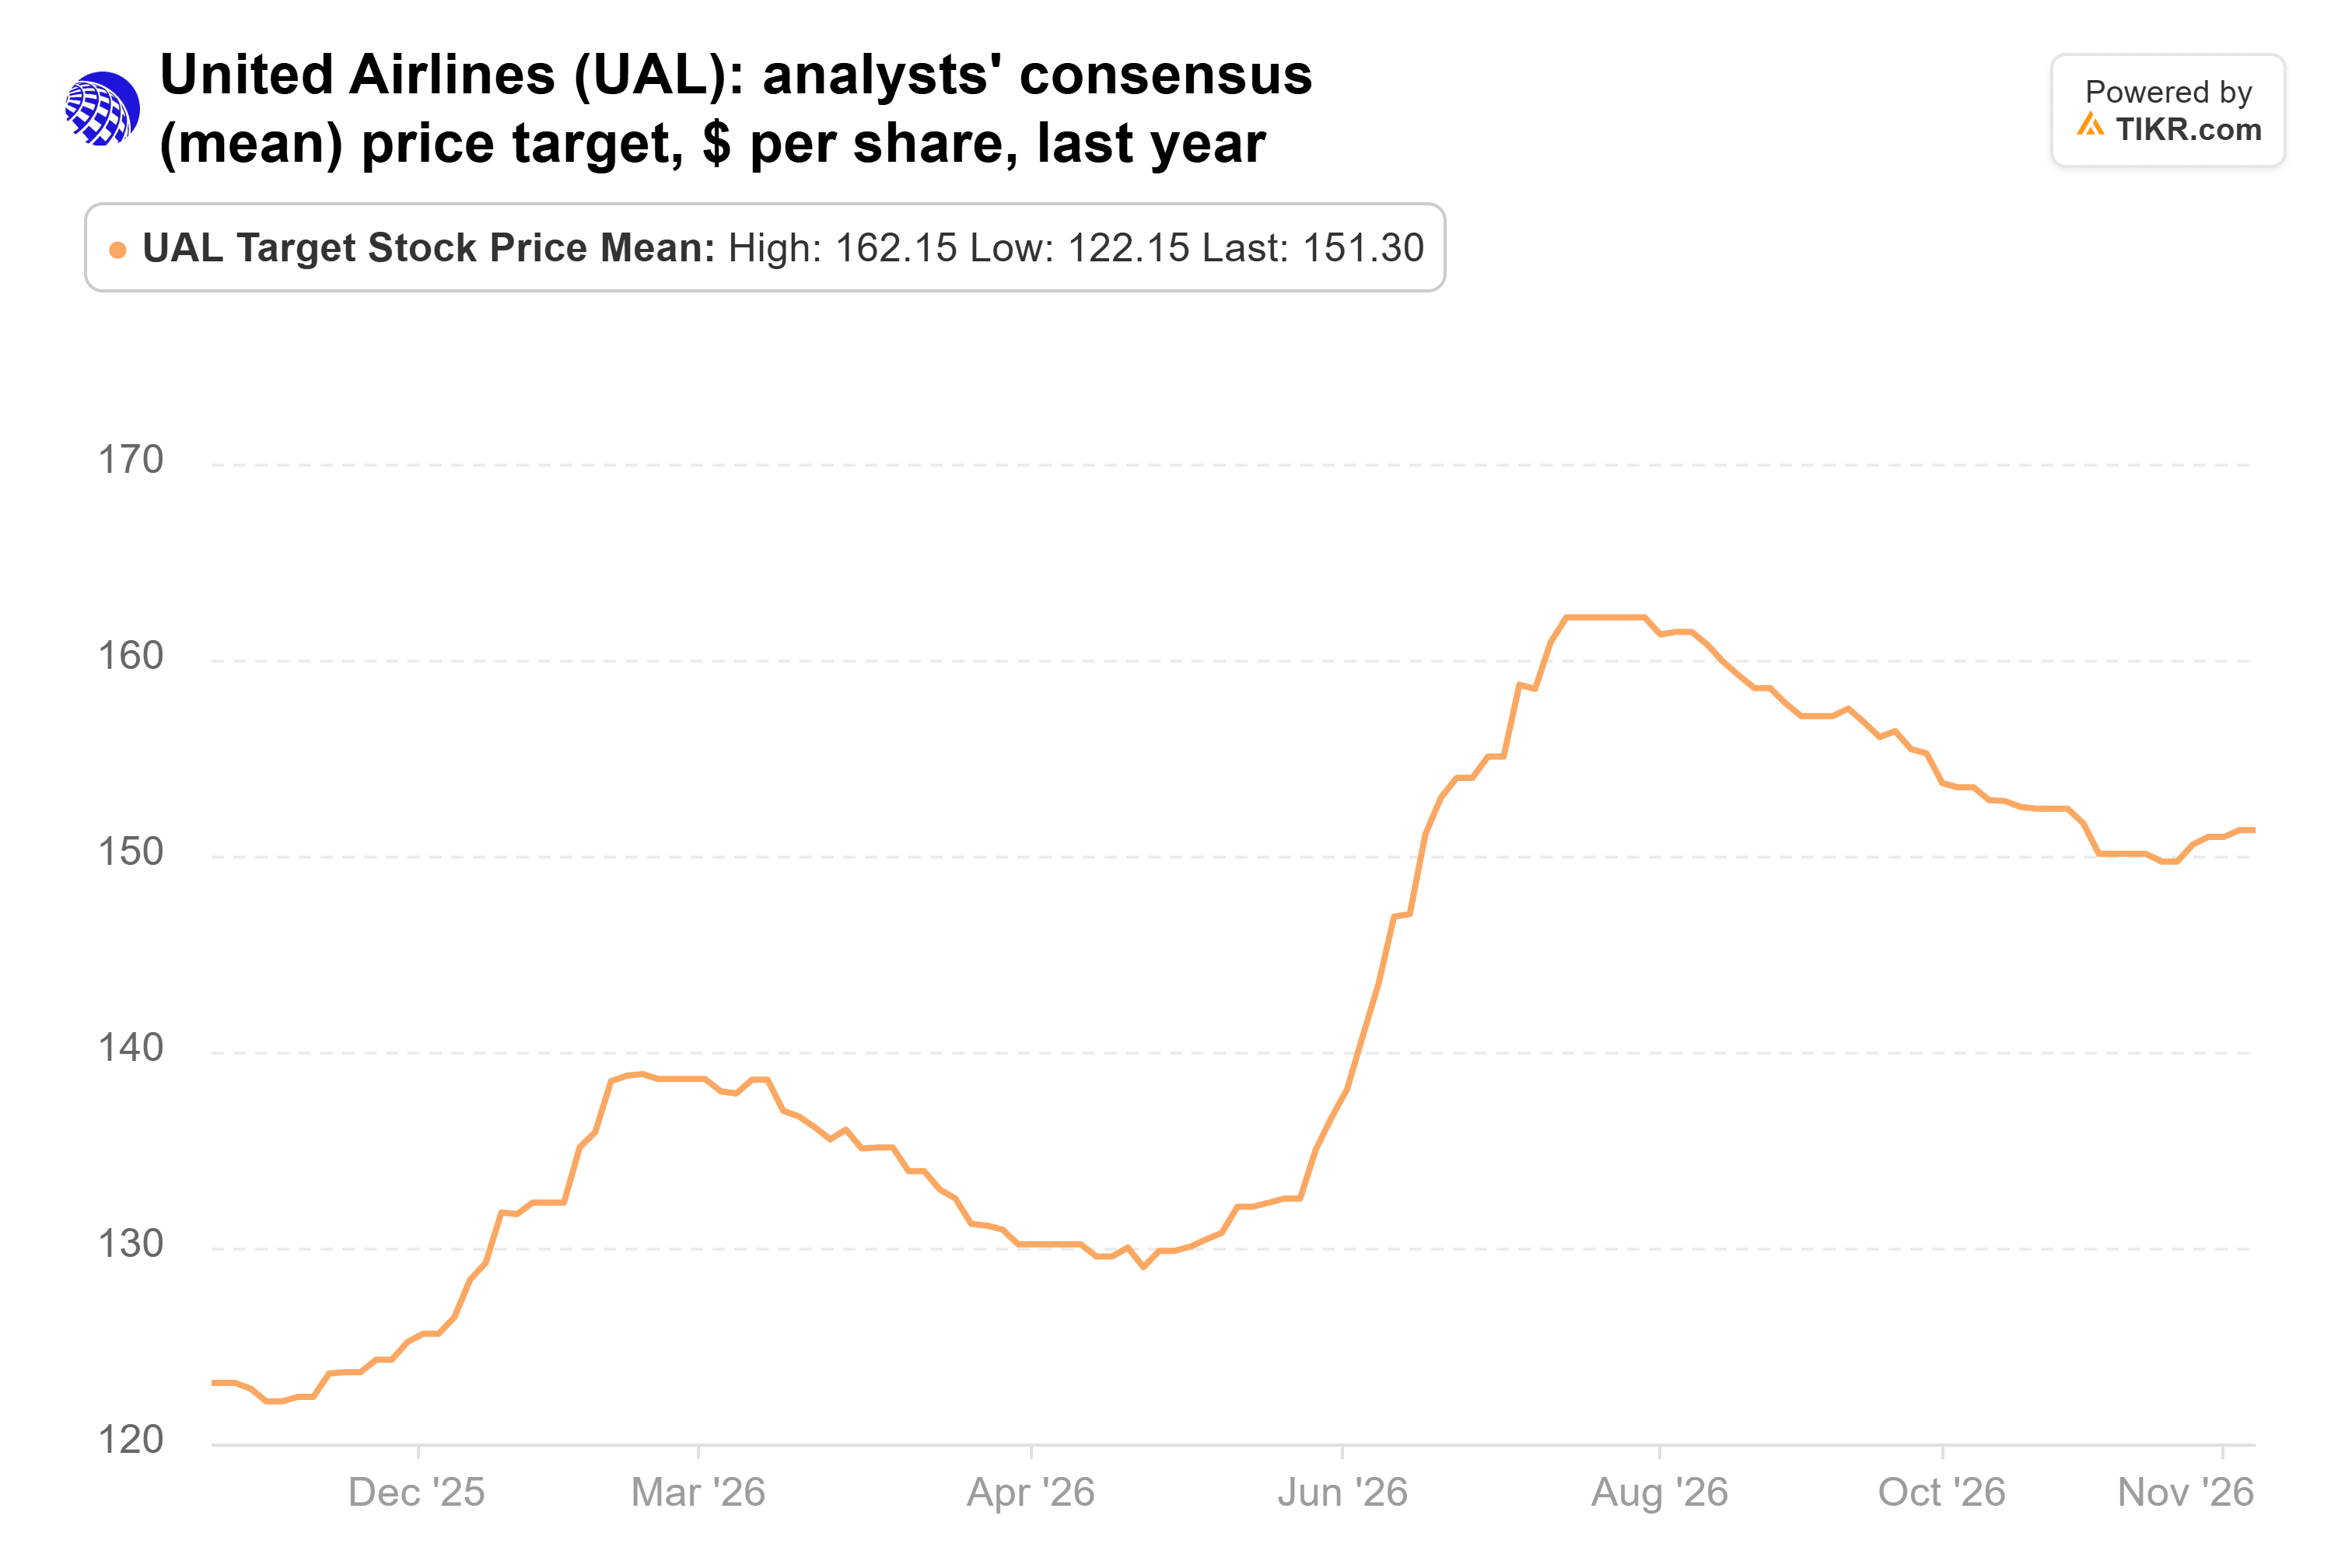
该目标价在7月达到约162美元的峰值。联合航空的交易价格约为13倍远期市盈率,在分析师看来也很便宜,尽管其最低目标价98美元目前低于股价。
亚马逊的平均目标价已从一年前的293美元升至326美元,目前较最新收盘价高出22%:
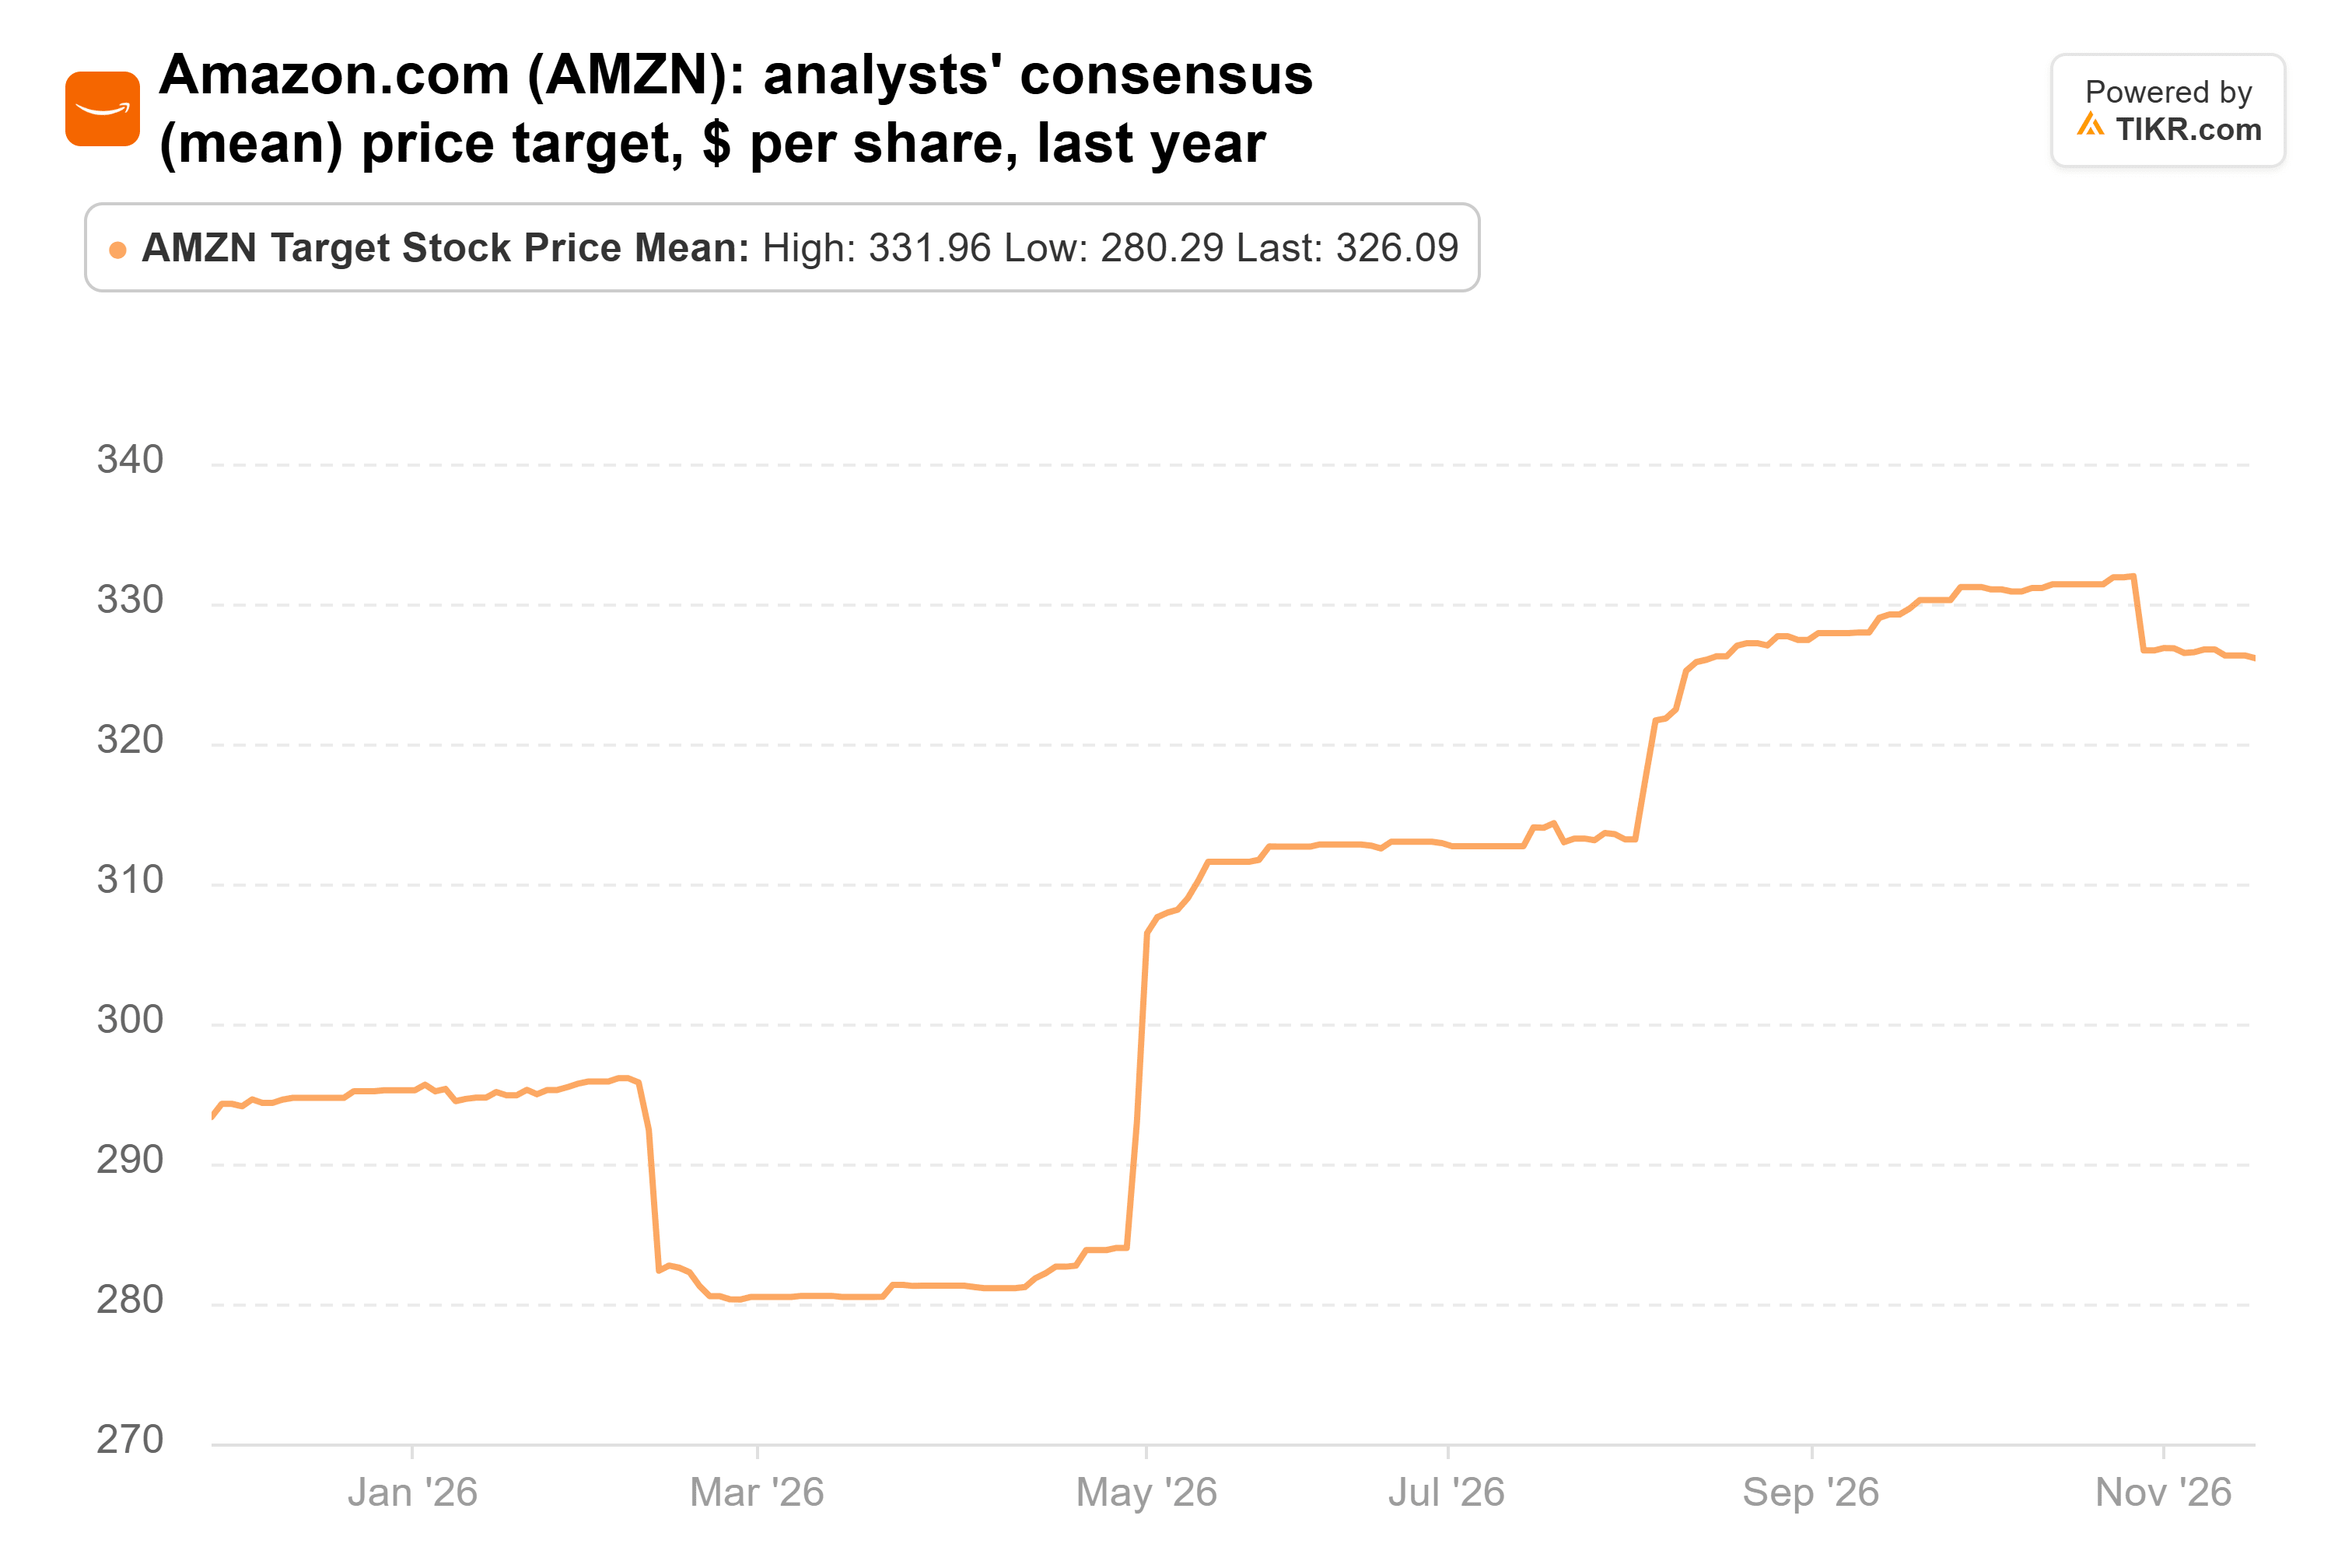
亚马逊的交易价格约为27倍远期市盈率,接近TIKR图表上自2014年以来的最低季度末读数。不过,并非所有分析师都对云业务变得更加乐观。瑞银在11月17日接手覆盖并给出买入评级,但将其2027年AWS增长预期从48%下调至43%。
增持亚马逊是我会跟随的操作
自9月30日以来,德鲁肯米勒的两次退出操作表现良好,尽管分析师仍然看好这两只股票。不过,如果我只能跟随他的一个操作,那将是增持亚马逊。AWS正以五年来最快的速度增长,而该股的远期市盈率估值接近2014年以来的最低水平。然而,如果Alphabet继续下跌,而每位分析师的目标价仍高于其股价,那么这次退出操作将是我最快产生质疑的。
问题在于现金流。亚马逊预计今年将花费约2200亿美元的资本支出,分析师预计其自由现金流要到2028年才会再次转正。此外,亚马逊对其持有的Anthropic股份的估值远高于其支付的成本,因此如果Anthropic的IPO定价低于该估值,亚马逊将计入GAAP亏损。
亚马逊将于2月初发布的第四季度财报将带来管理层对2027年资本支出的展望。如果指引低于分析师预期的约2780亿美元,且AWS仍保持接近39%的增长,那么自由现金流转正的时间点将会提前。杜肯基金的下一个13F文件将于2月中旬到期,届时将显示德鲁肯米勒是否仍然认同这一观点。
那么亚马逊股票的实际价值是多少?
TIKR让您可以在不到一分钟的时间内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到亚马逊可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!