核心要点
- 英伟达在黄仁勋离开后的首个季度报告了1158亿美元营收,代理CEO科莱特·克雷斯将2028财年增长预期上调至约75%。
- 凯茜·伍德认为克雷斯不是技术专家,更青睐Arm CEO雷内·哈斯,而凯文·奥利里则希望给克雷斯几个季度的时间。
- 英伟达的芯片路线图已规划至2028年,因此下一任CEO对之后的发展至关重要;如果英伟达失势,像迈威尔科技这样的定制芯片制造商可能受益。
- 对于永久CEO人选,伍德的理由更充分,而英伟达约10倍的远期市盈率已经很大程度上反映了这种担忧。
英伟达 (NVDA) 刚刚公布了黄仁勋离开后的首个季度业绩,表现强劲:营收达1158亿美元,高于其此前1080亿美元的指引。
但并非所有人都对交出这份成绩单的人信服。
"她一直是一位出色的CFO,但她不是技术专家,"ARK Invest CEO凯茜·伍德在本周的《Money Rehab with Nicole Lapin》节目中谈到代理CEO科莱特·克雷斯时说道。
《创智赢家》投资人凯文·奥利里则持相反看法。"科莱特·克雷斯了解业务、交易、生产计划以及芯片如何交付给客户,"他在X上写道。"我会给她几个季度来运营公司,看看她能做些什么。"
他们两人在不同的时间框架上都是对的。但英伟达董事会需要填补的是一个长期的职位。
伍德希望一位工程师掌舵
伍德的顾虑在于,向黄仁勋汇报的大多数人都是工程师。"她需要,你知道,更流利地说他们的语言,"伍德说。
她的人选是雷内·哈斯,他曾在英伟达黄仁勋手下工作,后来成为Arm Holdings (ARM)的CEO。伍德说,哈斯将是"一个非常好的人选,尤其是已经运营过Arm",而据《金融时报》上周报道,英伟达董事会已经接触过他。
TIKR追踪了62位分析师对英伟达的看法。有多少人说"买入"?
在一个地方查看英伟达买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看英伟达的分析师评级
克雷斯的首个季度支持了奥利里的观点
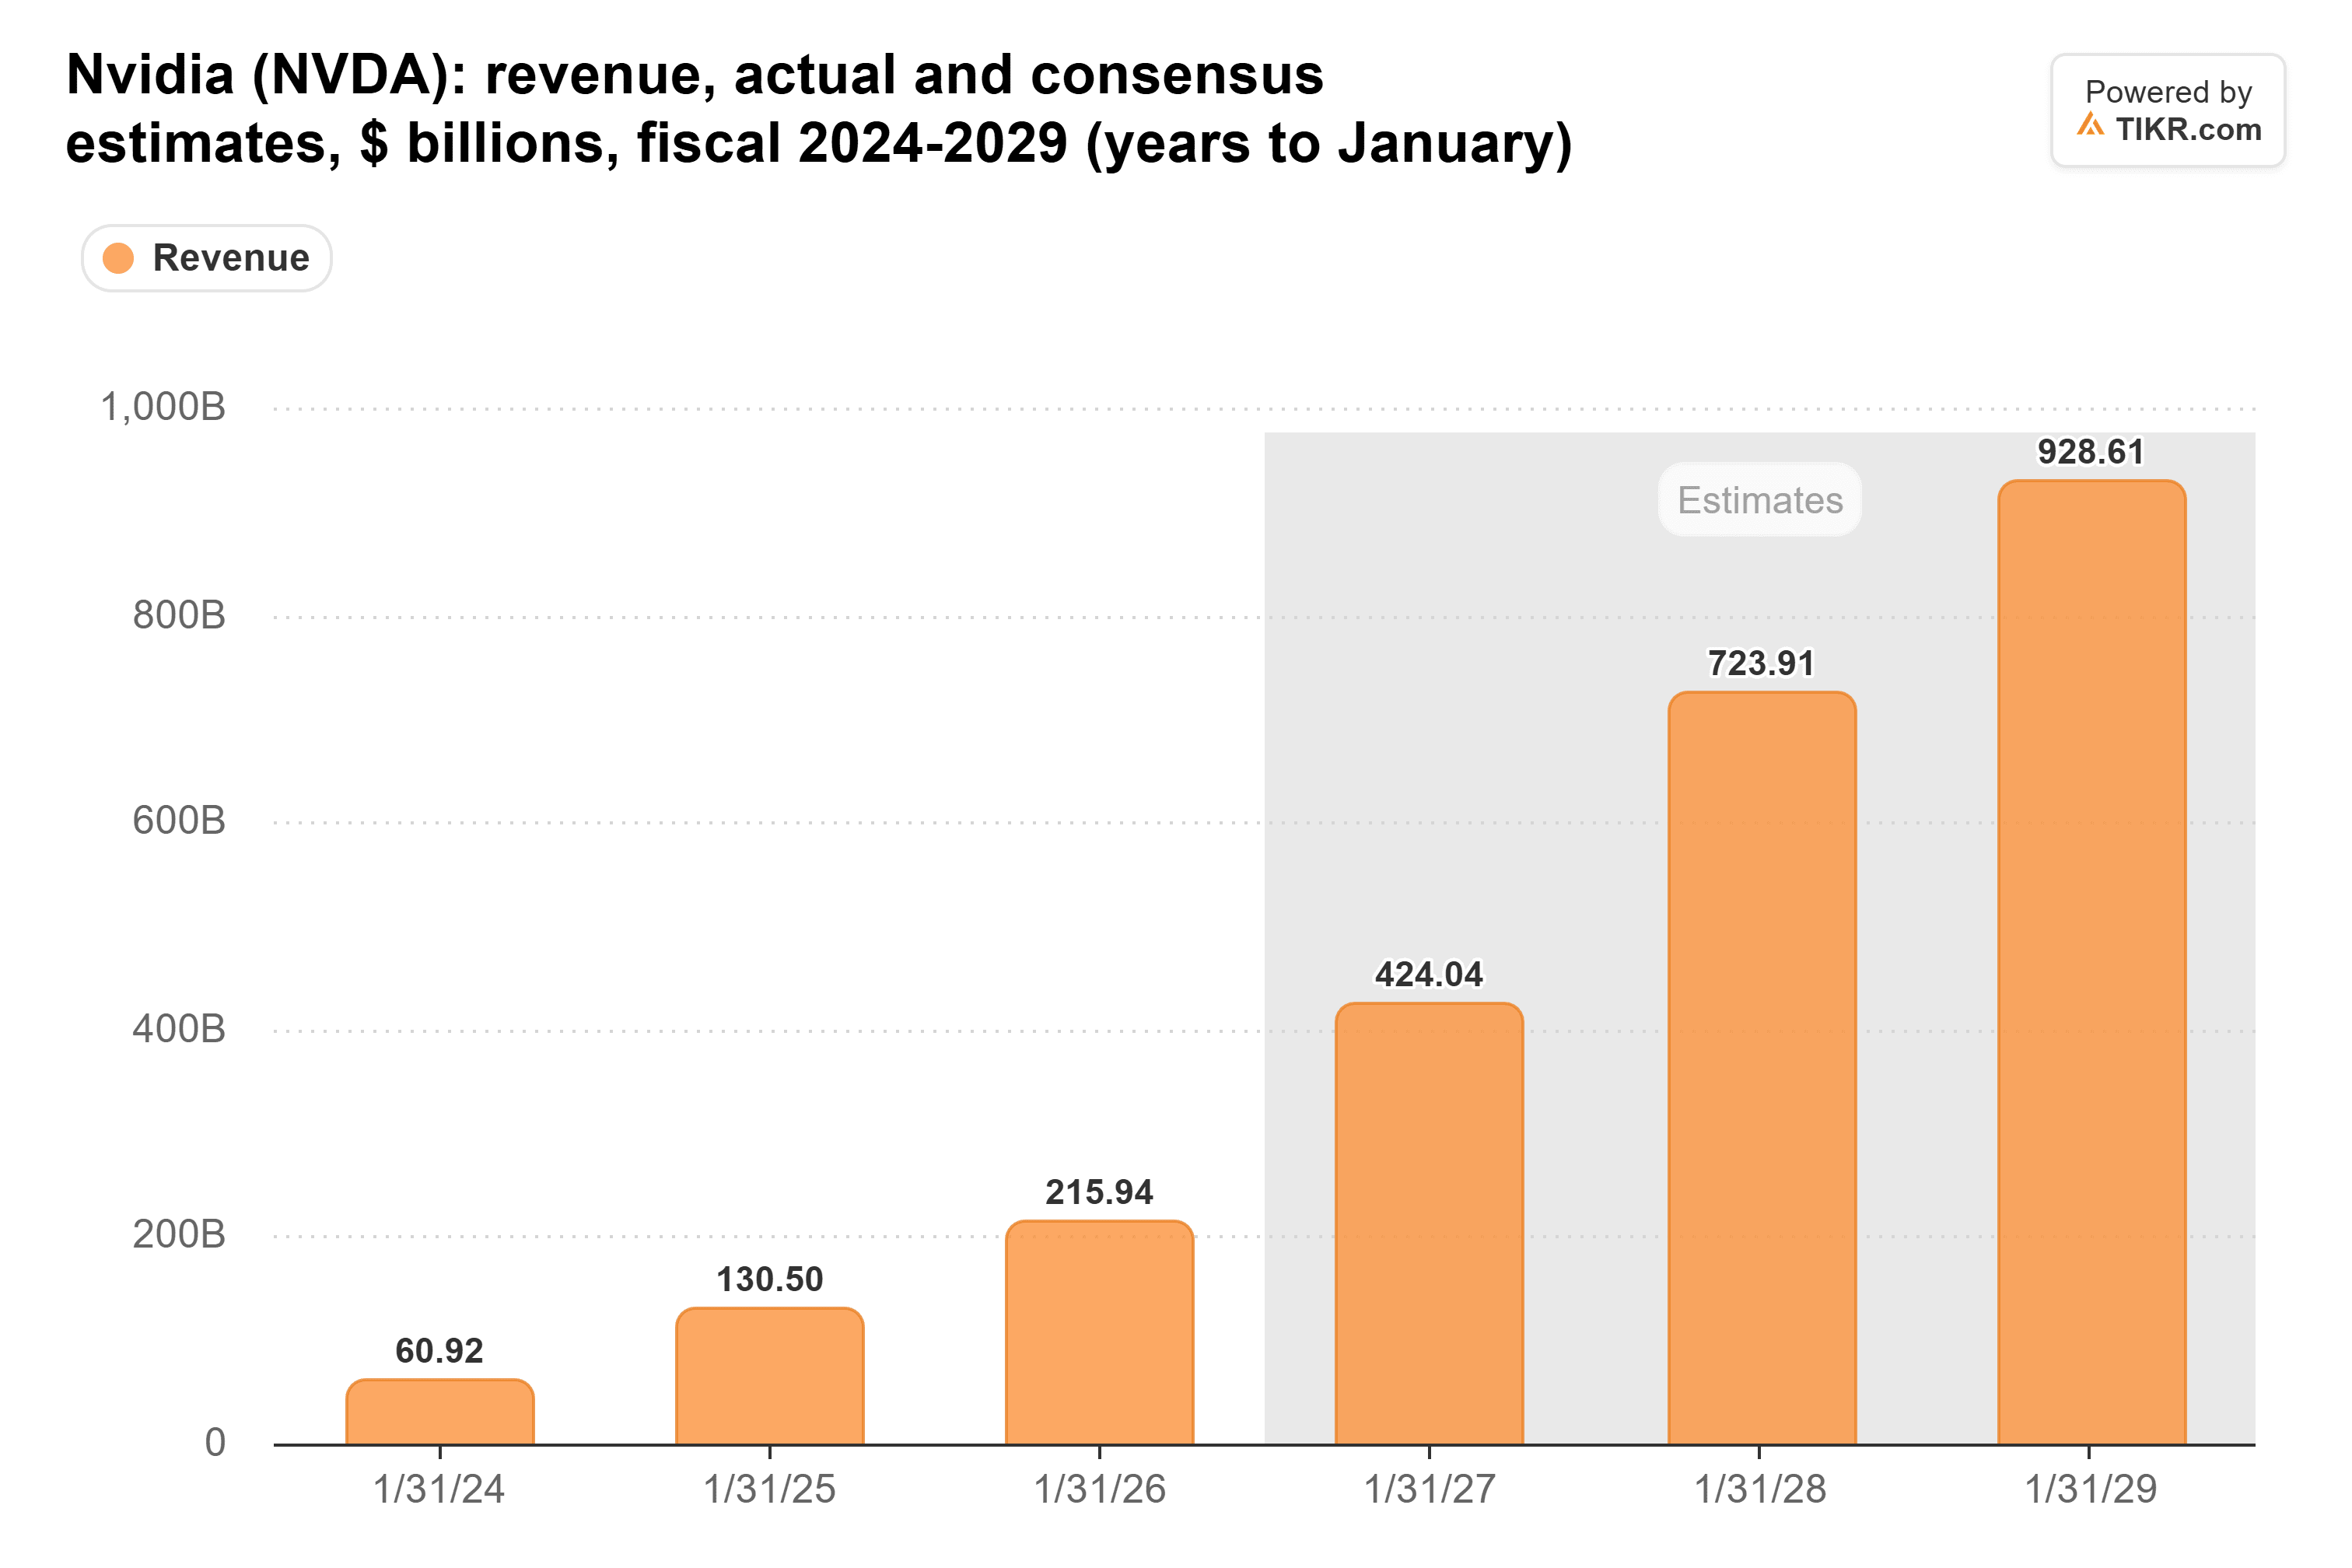
在她的首次财报电话会议上,克雷斯将2028财年的营收增长指引从8月份的约70%上调至约75%。分析师预计本财年营收约为4240亿美元,下个财年约为7240亿美元,增长约71%,而这一共识预期的大部分是在上调指引之前确定的:
克雷斯还表示,英伟达仍计划在明年推出Vera Rubin Ultra,并在2028年推出Feynman。用于构建这些芯片的研发支出从2022财年的53亿美元增加到2026财年的185亿美元:
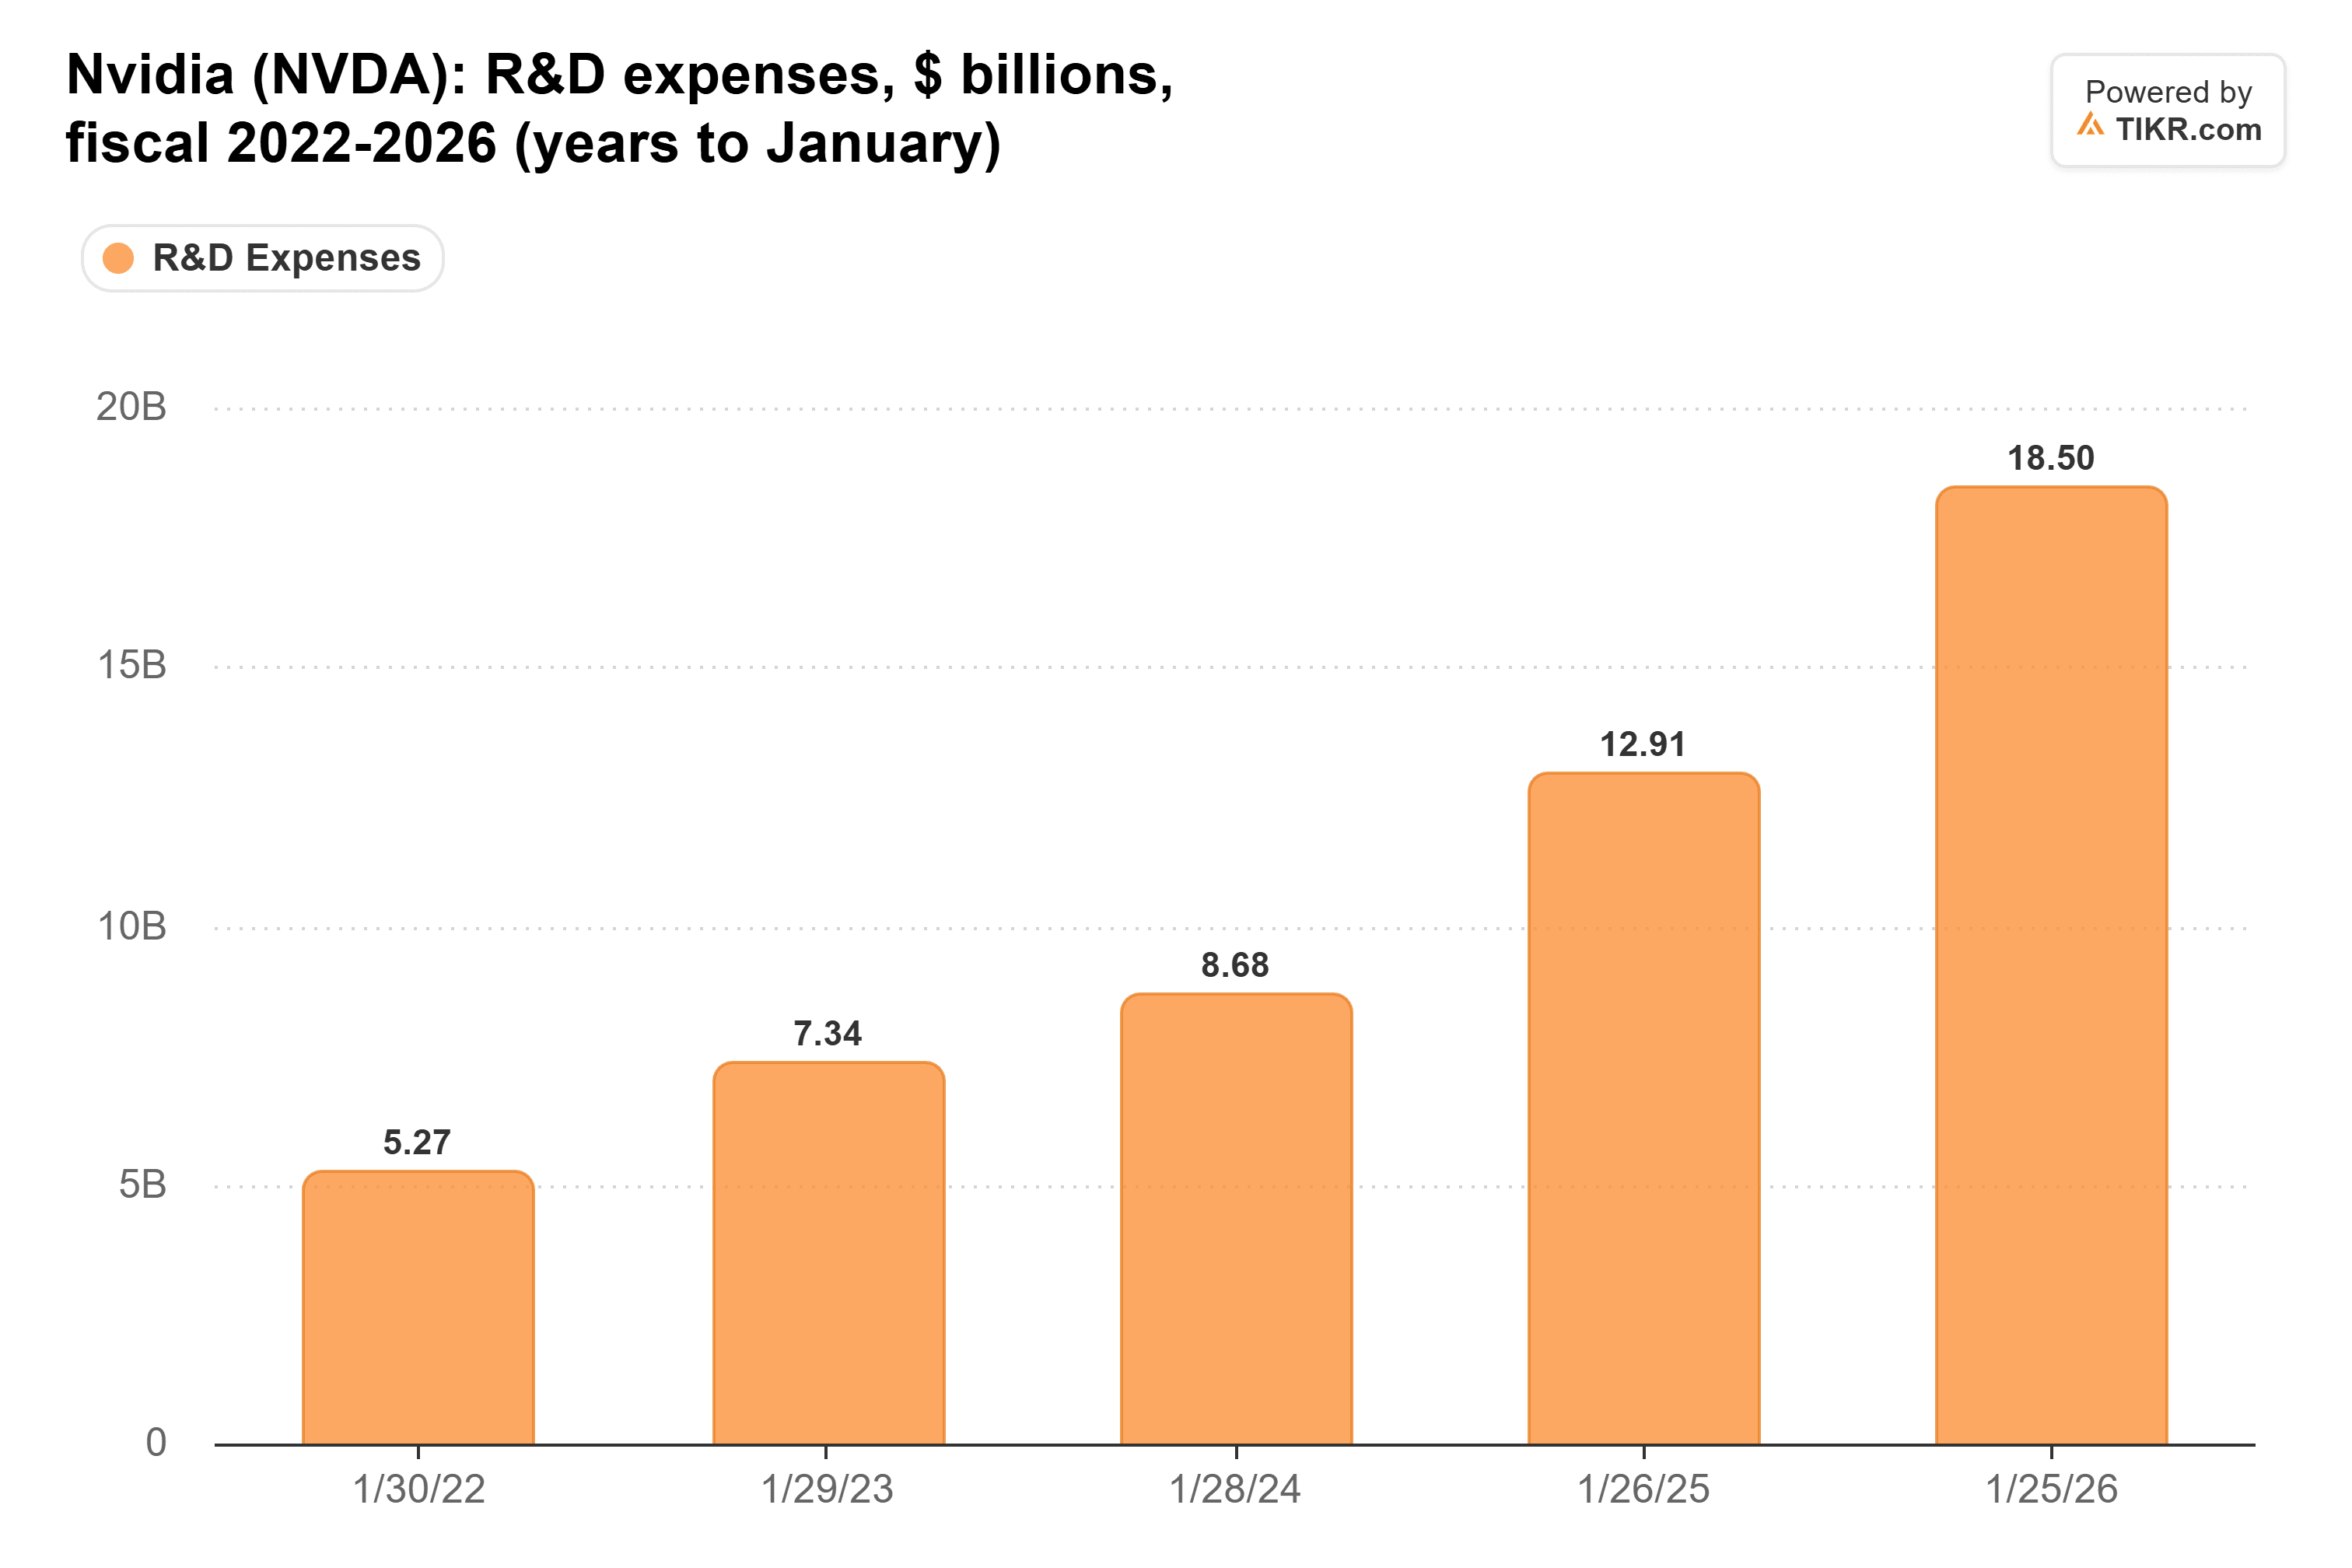
这就是奥利里所说的"工程师已经在构建其下一代芯片"时所指的团队基础。
下一任CEO将决定Feynman之后的发展
黄仁勋留下了一条延伸至2028年的路线图,而无论谁担任CEO,都将决定Feynman之后的投资方向。
如果英伟达的设计在Feynman之后落后,大型云服务商的定制芯片将是明显的替代选择,迈威尔科技 (MRVL)在本月同意收购Lumentum时就强调了这一优势。投资者已经为迈威尔支付了26倍的远期市盈率,是英伟达市盈率的两倍多,其12月1日的财报将显示有多少定制业务正在流向它。
英伟达自身的估值倍数显示了这种担忧。其远期市盈率已降至约10倍,为三年来的最低点,大约是过去三年30倍平均水平的三分之一:
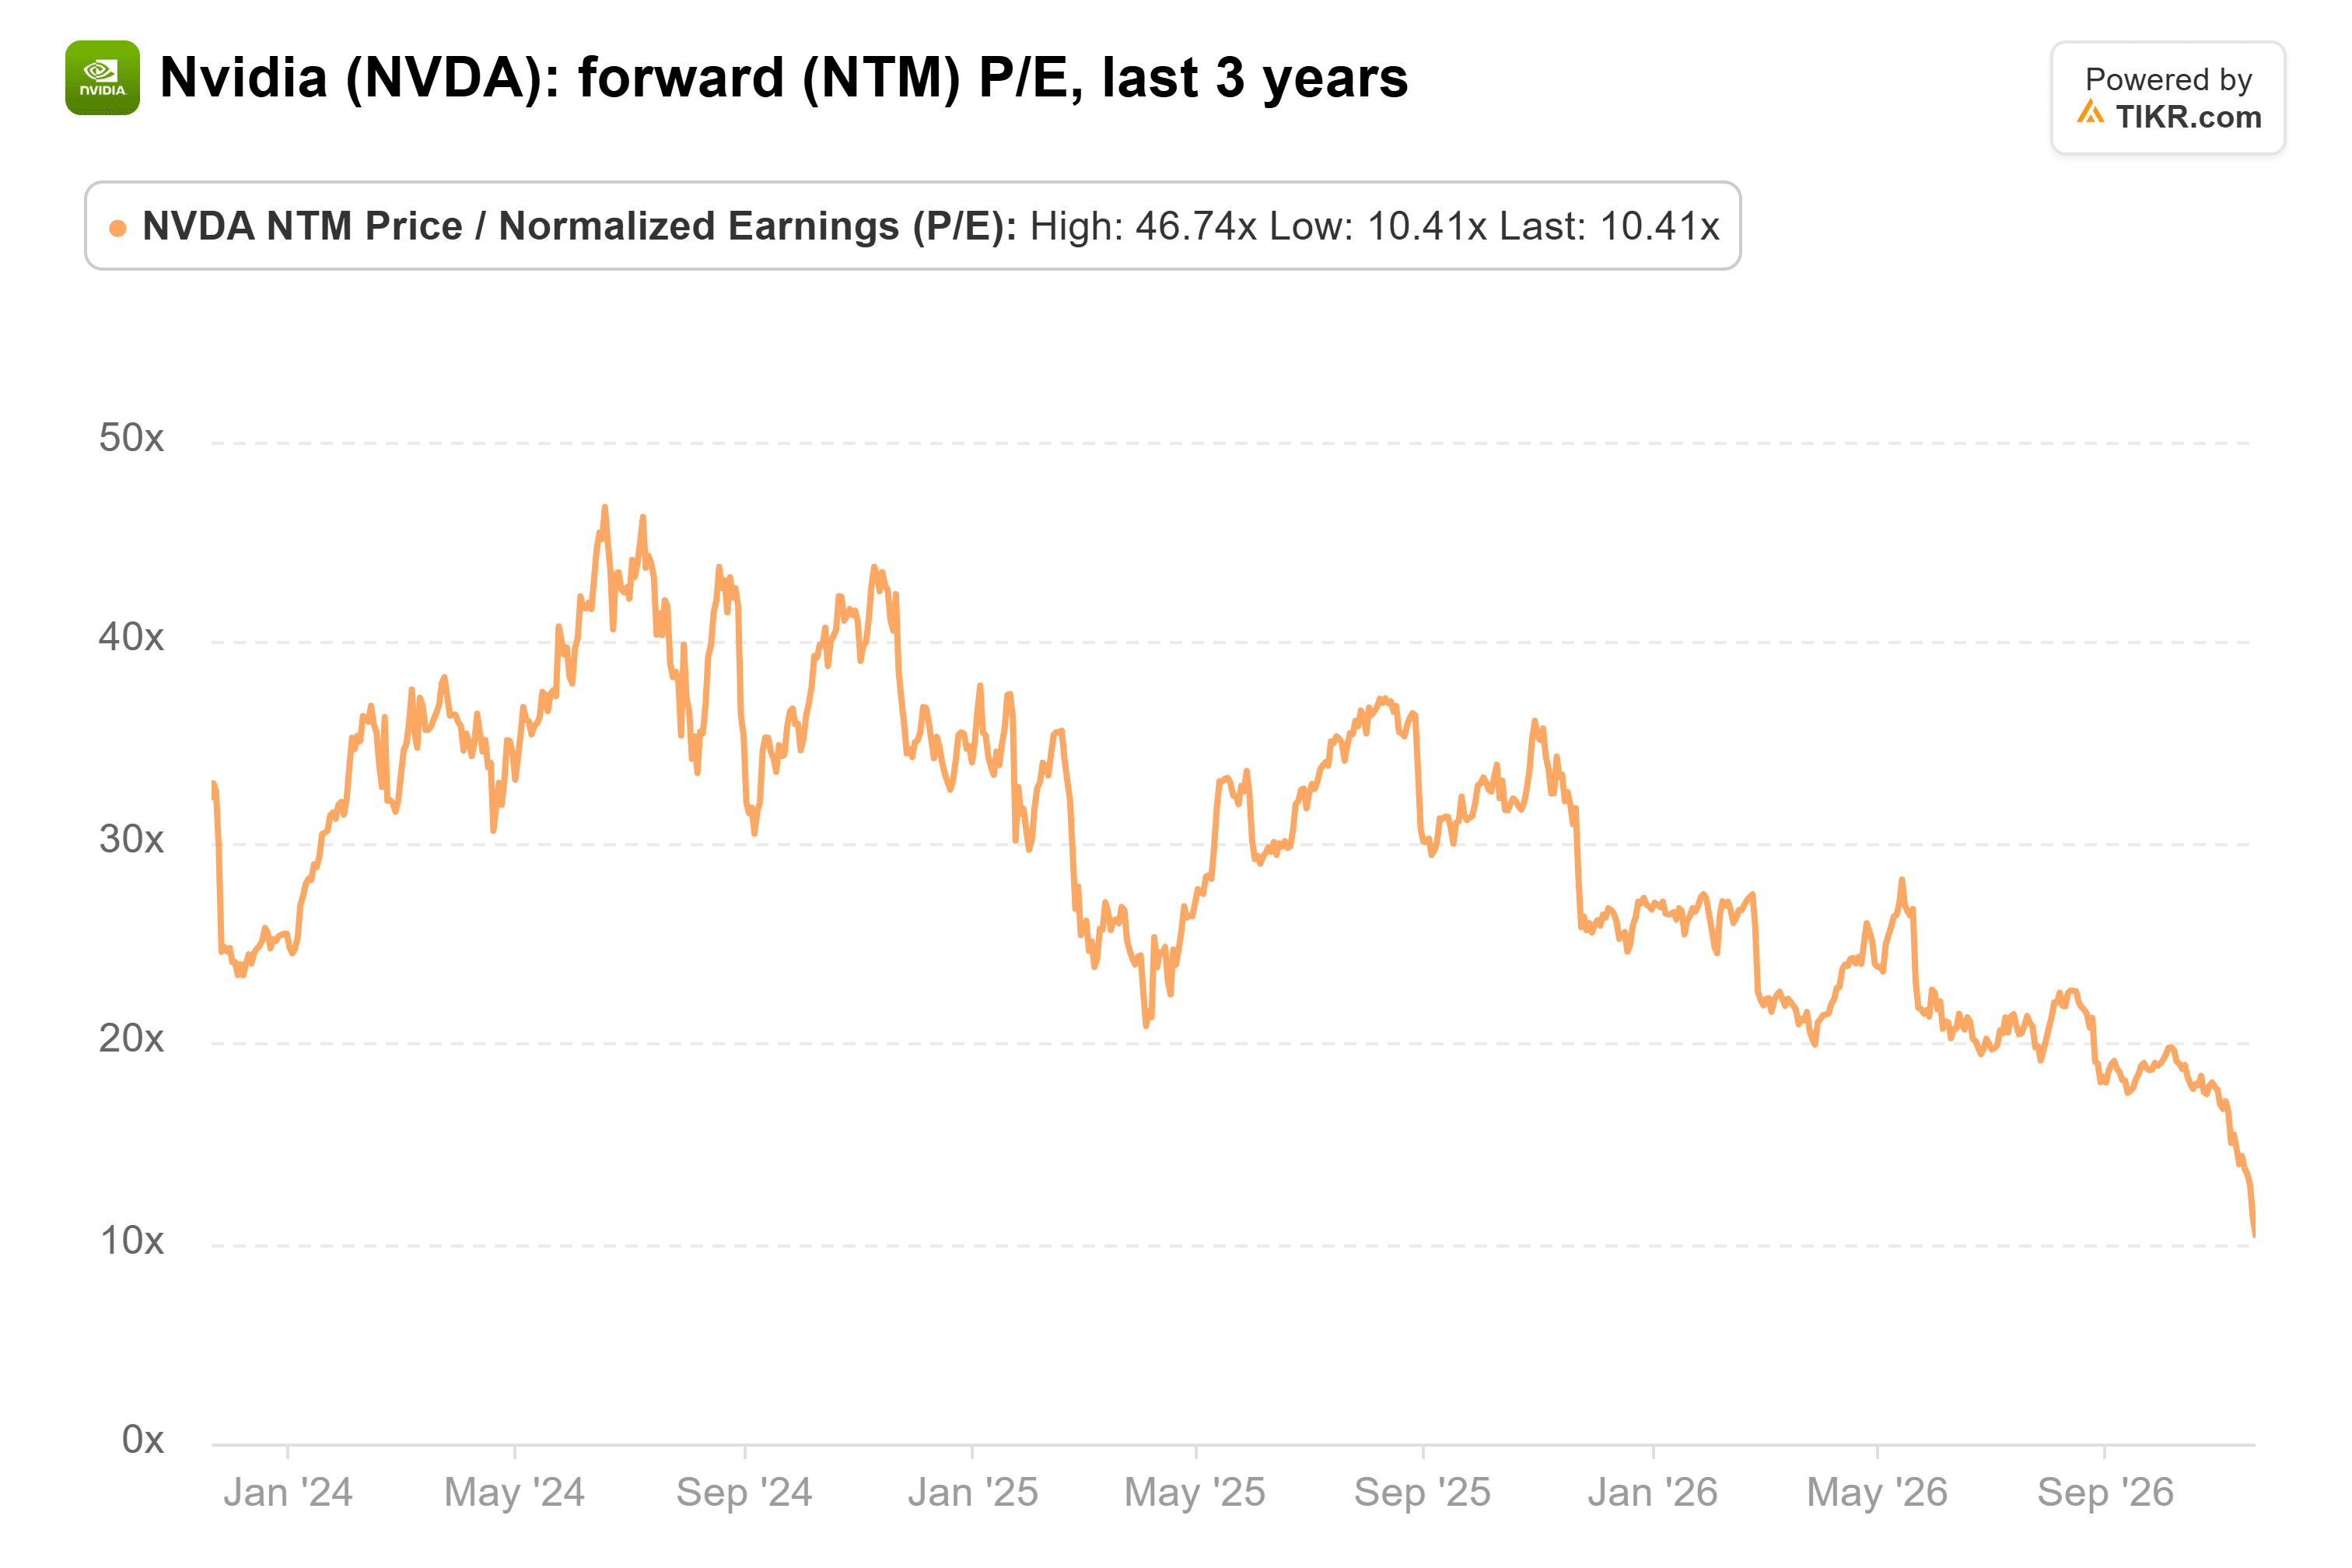
伍德认为英伟达"可能会在这里失去一些动力,直到新CEO上任",我预计其估值倍数将保持在低位,直到董事会任命一位能够领导工程师团队的人选。
关于永久CEO人选,我赞同伍德的观点
奥利里说得对,克雷斯赢得了她的几个季度时间,但董事会选择的是为英伟达未来十年设定航向的人,在这方面伍德的理由更充分:领导一家工程师组成的公司需要不同的技能组合。
不过,以这样的估值倍数来看,这种担忧似乎已经很大程度上被市场消化了,这使得英伟达对于任何愿意等待董事会决定的人来说都颇具吸引力。
当然,董事会主席哈维·琼斯在电话会议上表示,董事会不会仓促做出选择,所以答案可能需要一两个季度才能揭晓。
那么英伟达股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR未持有任何提及的股票头寸。感谢阅读,祝您投资愉快!