核心要点
- IonQ股价周五飙升23.4%,此前其第三季度营收增长336%至1.738亿美元,远超1.419亿美元的普遍预期。
- IonQ将2026年营收指引上调至5.05亿至5.15亿美元,且2027年所有Superion 256产能已全部售罄。
- 5.64亿美元的净利润来自非现金认股权证收益,而调整后EBITDA亏损扩大至1.336亿美元。
- 部分股票、认股权证和期权的锁定期将于11月14日结束,这是对此次反弹能否消化新增供应量的首次考验。
IonQ (IONQ) 交出了市场期待的业绩,其股价周五应声上涨23.4%,收于33美元。
第三季度营收达到1.738亿美元,同比增长336%,超出普遍预期3200万美元。这是该公司今年第三次上调业绩指引。
涨势迅速蔓延。其他上市的量子计算股票当天也上涨了18%至19%。
然而,剔除会计噪音后,IonQ运营业务的亏损比一年前更大了。即使在周五上涨之后,该股仍较其52周高点低56%。
双轮驱动,业绩远超预期
本季度现在有两个增长引擎:
- IonQ平台营收9030万美元,得益于全球Tempo系统的部署,同比增长127%
- SkyWater代工厂营收8350万美元,来自IonQ今年收购的这家芯片制造商
- 剩余履约义务达12亿美元
代工厂业务线在很大程度上解释了336%的惊人整体增幅。平台业务127%的增长更能清晰地反映量子计算需求,并且这个增速依然非常强劲。
以下是营收跃升的幅度……
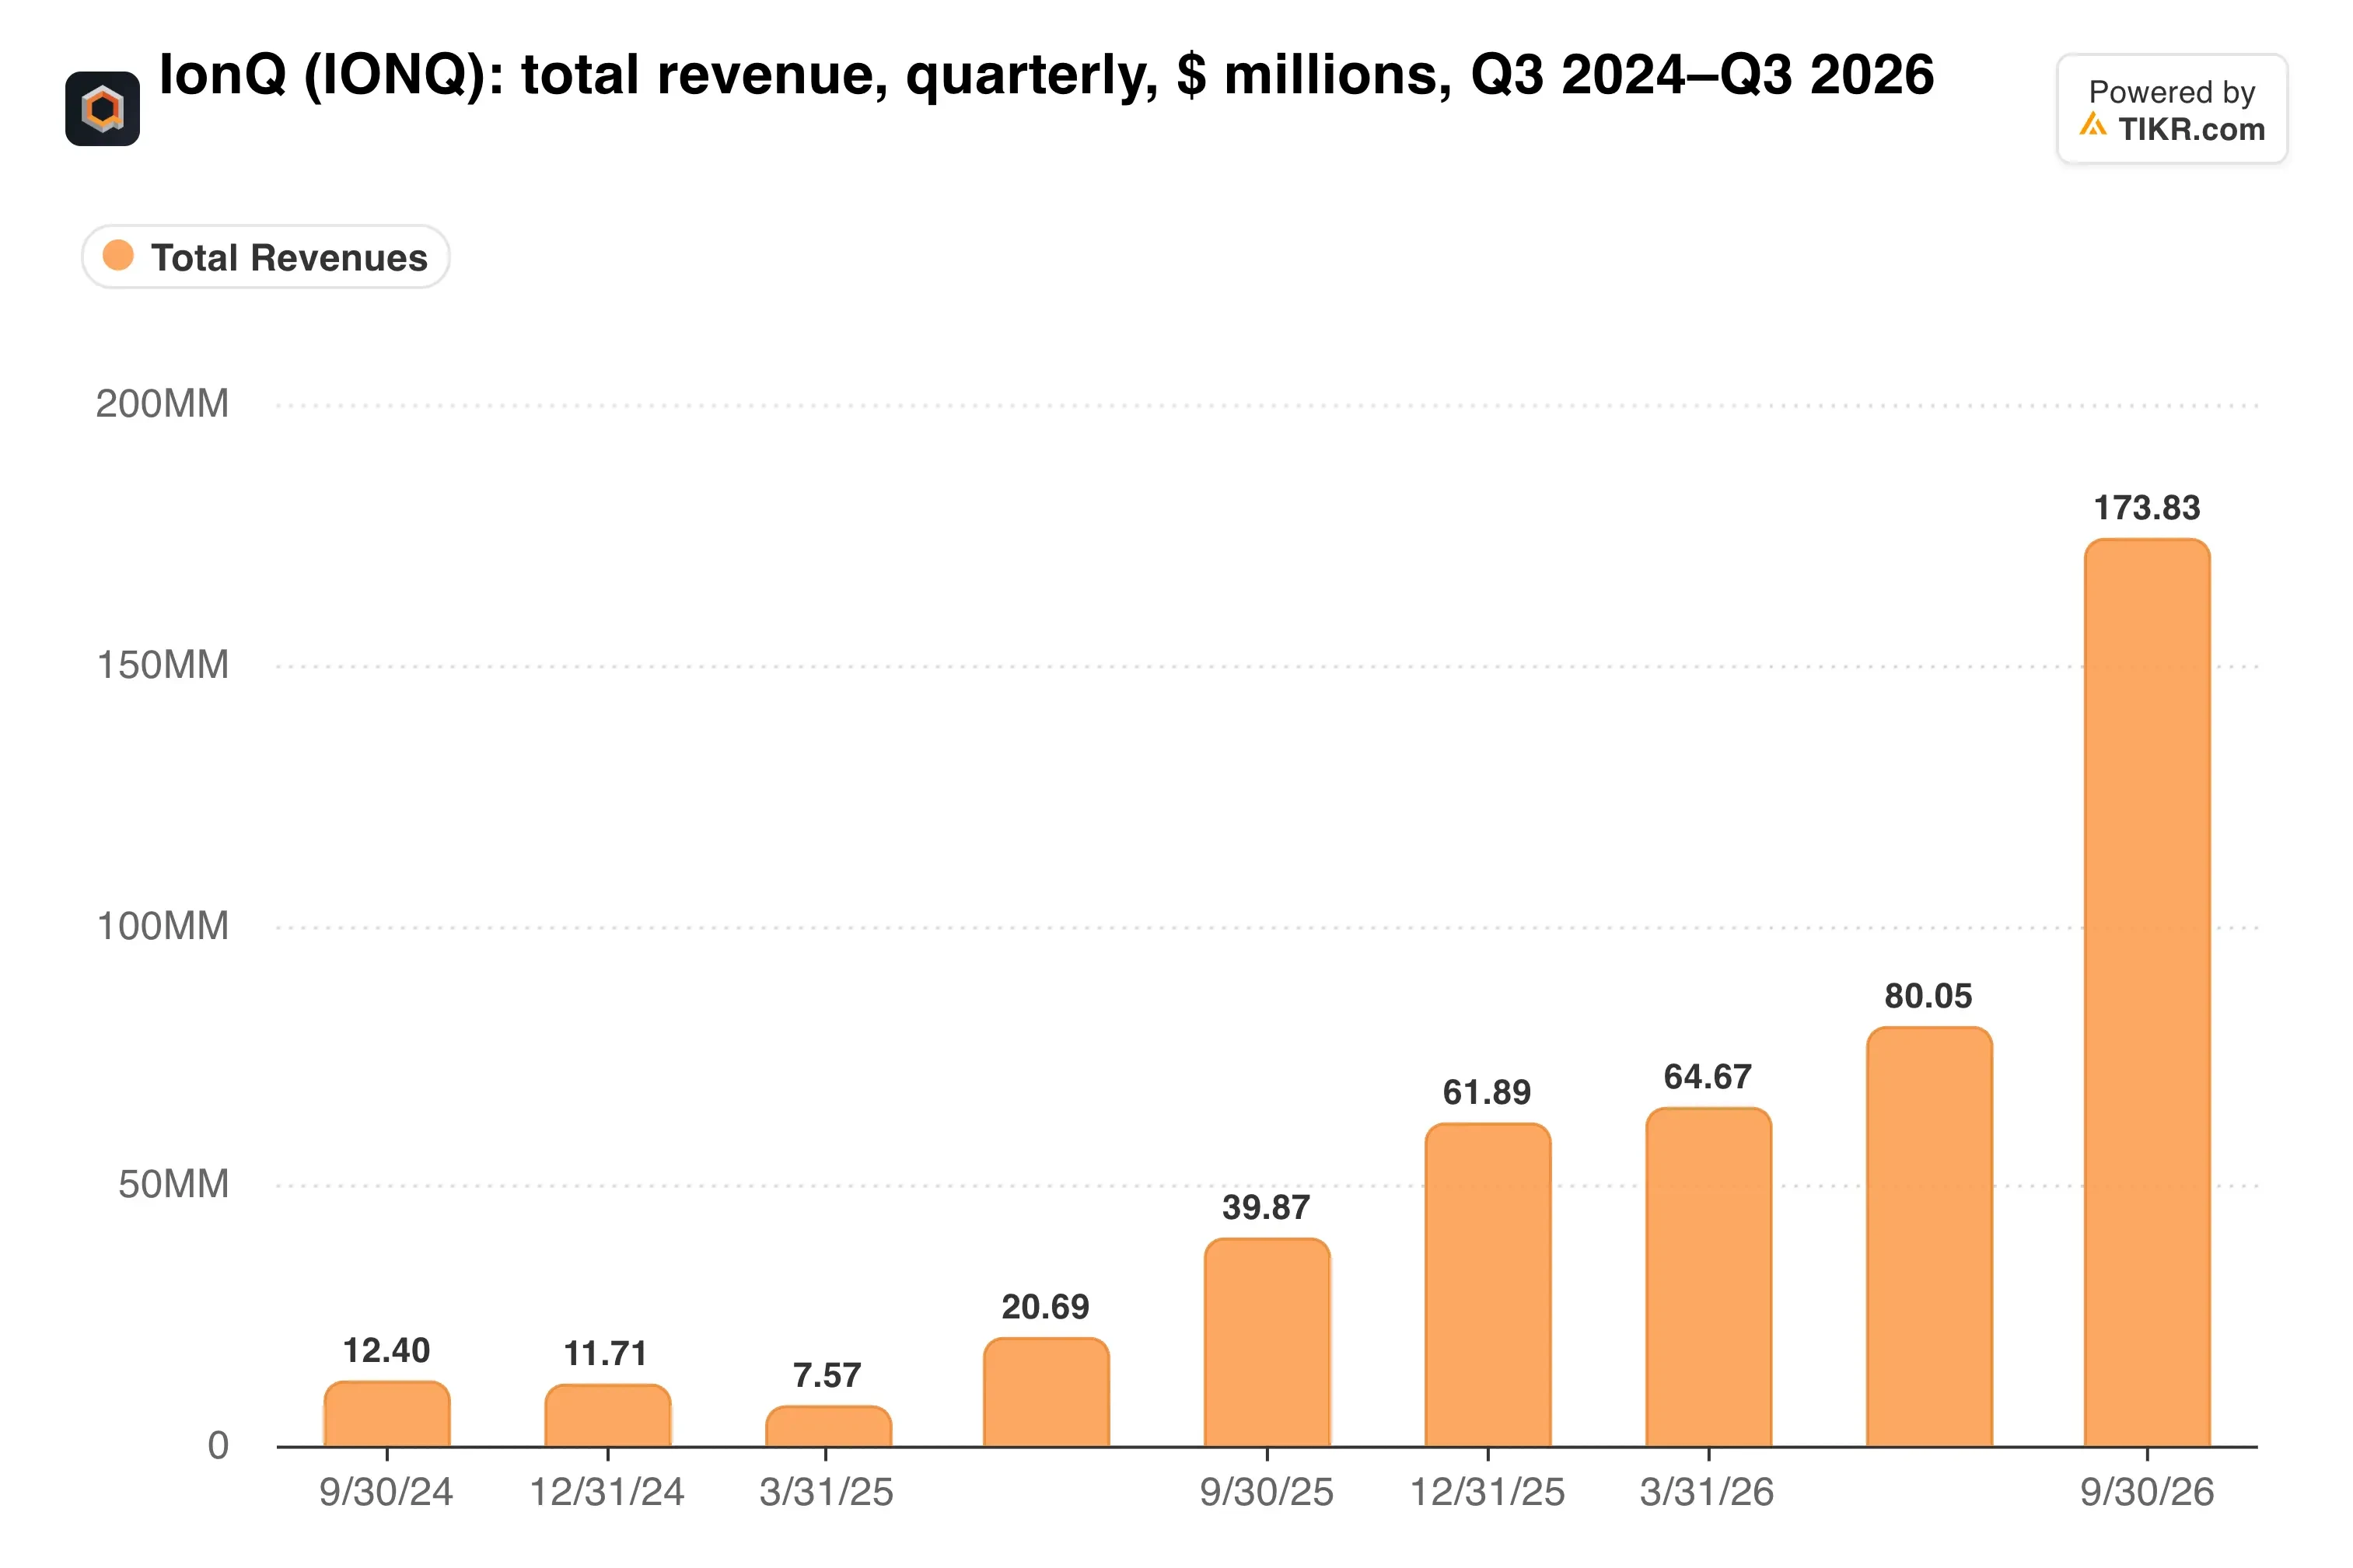
营收在两个季度内大约增长了两倍,其中SkyWater的并表贡献了很大一部分。
订单已排至2028年
新业务是业绩指引可信度的关键。IonQ自身业务部门的积压订单从4.85亿美元增至6.89亿美元,新增合同额约2.9亿美元。
2027年所有Superion 256产能已全部售罄,订单已排至2028年。管理层计划明年部署更多Tempo系统以扩大云容量。
全年营收指引现为5.05亿至5.15亿美元,此前为4.5亿至4.6亿美元。公司预计今年量子计算收入将增长一倍以上。
市场预期会持续追赶公司的指引吗?
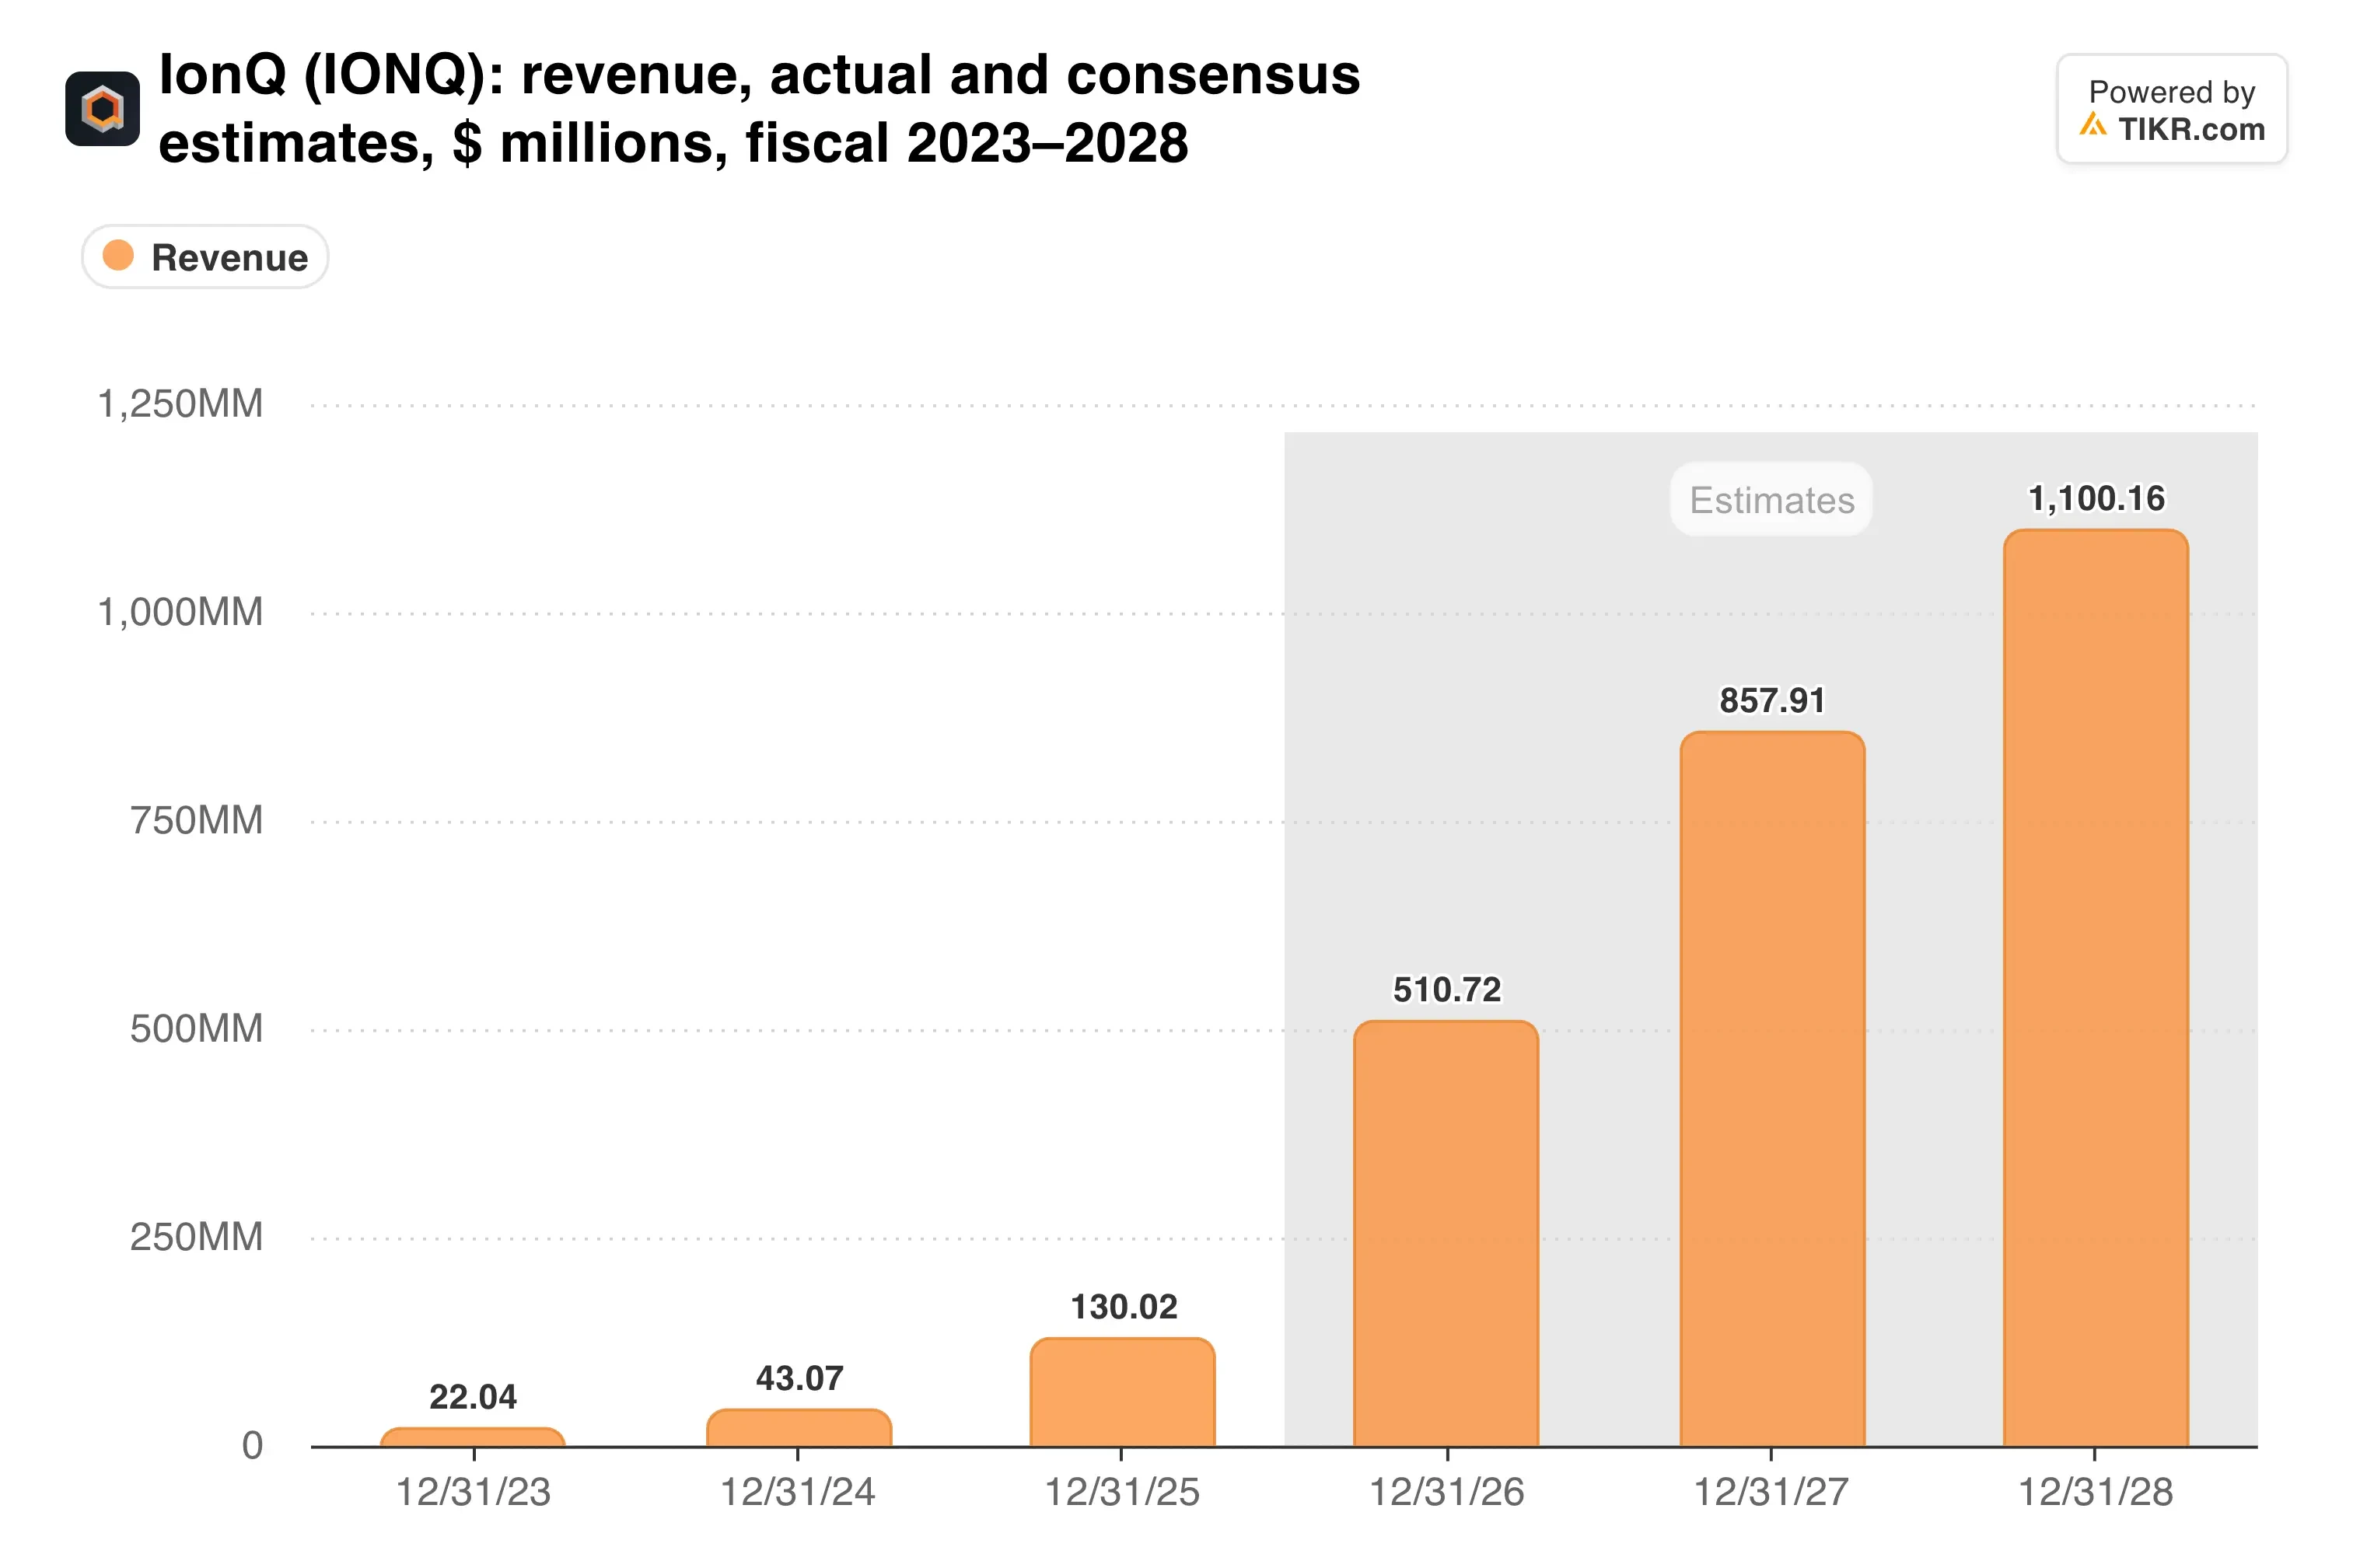
以16.5倍的远期市销率计算,市场已经为很大一部分增长定价。
TIKR追踪了14位分析师对IonQ的看法。有多少人给出“买入”评级?
在TIKR平台一站式查看IonQ的买入、持有和卖出评级完整细分,以及华尔街的营收和盈利预期。超过50万投资者使用TIKR研究此类股票。查看IonQ的分析师评级
账面盈利,实际亏损
5.64亿美元的净利润,即每股1.42美元,几乎完全来自8.96亿美元的非现金认股权证收益。与SkyWater相关的1.417亿美元税收优惠也贡献了一部分。
但运营情况则相反。调整后EBITDA亏损达到1.336亿美元,高于一年前的4890万美元,整合成本增加了约4000万美元。
此外还有股本稀释。IonQ以价值高达13亿美元的股票收购了Elisity,10月完成了20亿美元的股票和认股权证发行,并为收购SkyWater也发行了股票。
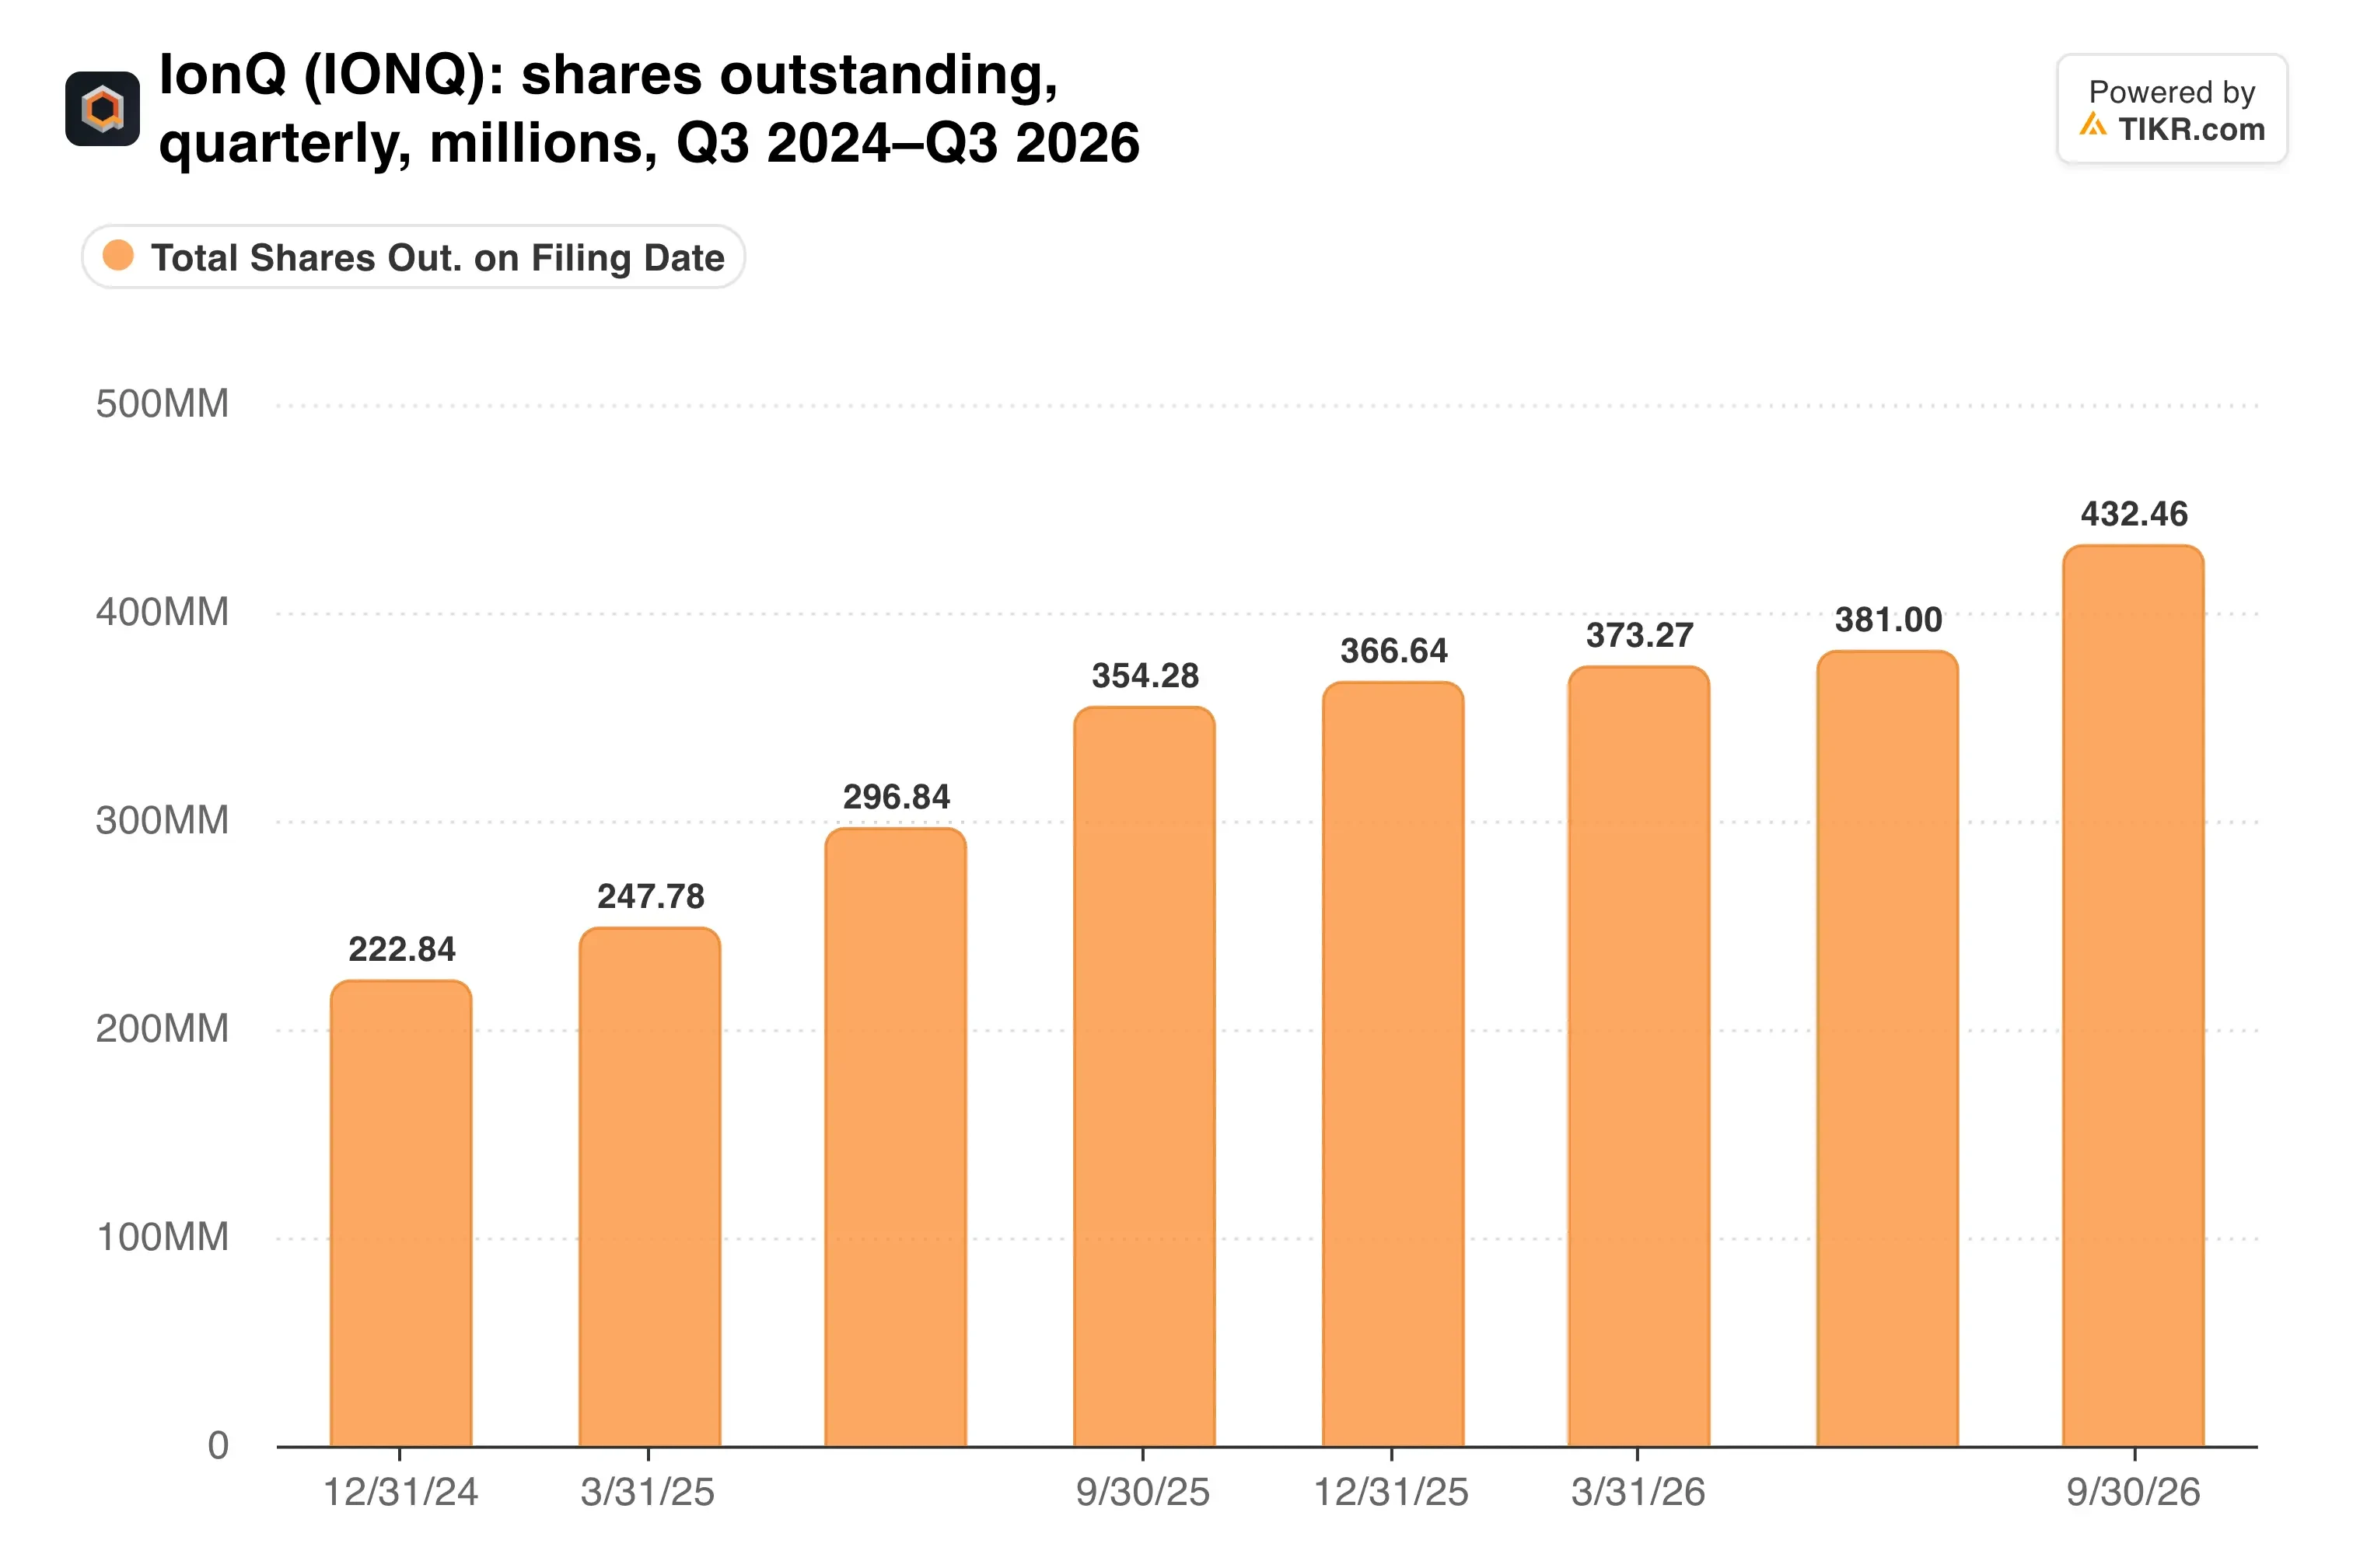
这种稀释是获得37亿美元模拟现金储备的代价。
我的看法:需求信号是真实的,2027年产能全部售罄在该行业实属罕见。但IonQ正同时用股票和现金购买增长,而其亏损扩大的速度超过了核心平台的增长速度。在33美元的价位,我需要看到EBITDA亏损在本季度如管理层预期那样收窄的证据。
第一个检查点是11月14日,届时部分股票、认股权证和期权的锁定期将结束。之后,2月24日的财报将显示5.05亿至5.15亿美元的指引是否成立。
那么IonQ股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到IonQ可能的价值。可以从华尔街普遍预期开始,或调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!