核心要点
- 英特尔CEO陈立武表示,AI系统已从大约每颗CPU对应8颗GPU,转变为大致一比一,在某些情况下甚至CPU多于GPU。
- AI代理依赖于通用处理器,因此服务器CPU需求的增长对英特尔、AMD和Arm都有利。
- 英特尔无法生产足够的服务器芯片来满足需求,分析师已在其10月财报发布后下调了其2027年盈利预期。
- AMD似乎是把握这一趋势最直接的选择:其数据中心收入在第三季度增长了97%,服务器销售额增长了一倍以上。
英特尔 (INTC) CEO陈立武量化了AI需求向其公司核心产品回摆的速度。
在雅虎财经于其投资大会期间播出的与Brian Sozzi的访谈中,陈立武被问及CPU复兴是否正在开始。他表示,AI过去运行在大约每颗CPU对应8颗GPU的比例上,但现在"基本持平",并且"在某些情况下CPU实际上比GPU还多。"
这对所有销售服务器CPU的公司来说都是一个重大转变。它同样提振了英特尔在该芯片领域的两个最大竞争对手——超威半导体 (AMD) 和 Arm控股 (ARM)。(请注意,陈立武是在计算芯片数量。一颗顶级GPU的售价远高于一颗CPU,因此从金额上看远未达到均衡。)
TIKR追踪了50位分析师的英特尔评级。有多少位给出"买入"建议?
在一个地方查看英特尔买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看英特尔的分析师评级
AI代理让CPU保持繁忙
Gerard Williams III是CPU初创公司NUVACORE的联合创始人兼CEO,也曾是苹果的首席芯片架构师。他在最近一次播客采访中向彭博社的Mark Gurman解释了这一转变。他表示,高性能CPU"是让这些大型语言模型完成其工作所必需的。它们协调内存,协调安全方面,并完成一些基础工作。"
AI代理将这项工作推得更远。在MTS播客上,主持人展示了一张图表,将一美元的AI代理工作大致分为90%归CPU,10%归模型推理。AI代理基础设施初创公司Daytona的联合创始人兼CEO Ivan Burazin表示他"一直这么说",并补充道:"如果人们认为推理是一个巨大的市场,那就等着看剩下的部分吧。"
英特尔自己的预测也指向同一方向。就在今年4月,陈立武给出的比例还是每四颗GPU对应一颗CPU。在公司第三季度电话会议上,CFO Dave Zinsner表示,英特尔预计行业服务器CPU出货量在2026年和2027年都将增长超过30%。
英特尔无法生产足够的芯片
英特尔本应是这里的最大赢家。其数据中心和AI部门在第三季度165亿美元的总收入中贡献了73亿美元,同比增长78%。
问题是供应。Zinsner预计行业芯片短缺将持续到2027年并进入2028年。除此之外,基板短缺以及10月爆炸后英特尔以色列工厂停工两周,都在限制至强处理器的出货。英特尔预计仅停工一项就将导致第四季度和2027年第一季度损失约6亿美元的收入。陈立武称释放至强处理器的供应是英特尔的"当务之急"。
公司其他业务也在朝着错误的方向发展。英特尔第四季度收入指引为150亿至160亿美元,中点比分析师共识预期低约16亿美元。管理层预计行业PC出货量今年将下降约12%,2027年将再下降约10%。英特尔代工部门在第三季度录得18.5亿美元的运营亏损。
分析师仍预计英特尔的收入将从2025年的529亿美元增长到2028年的838亿美元:
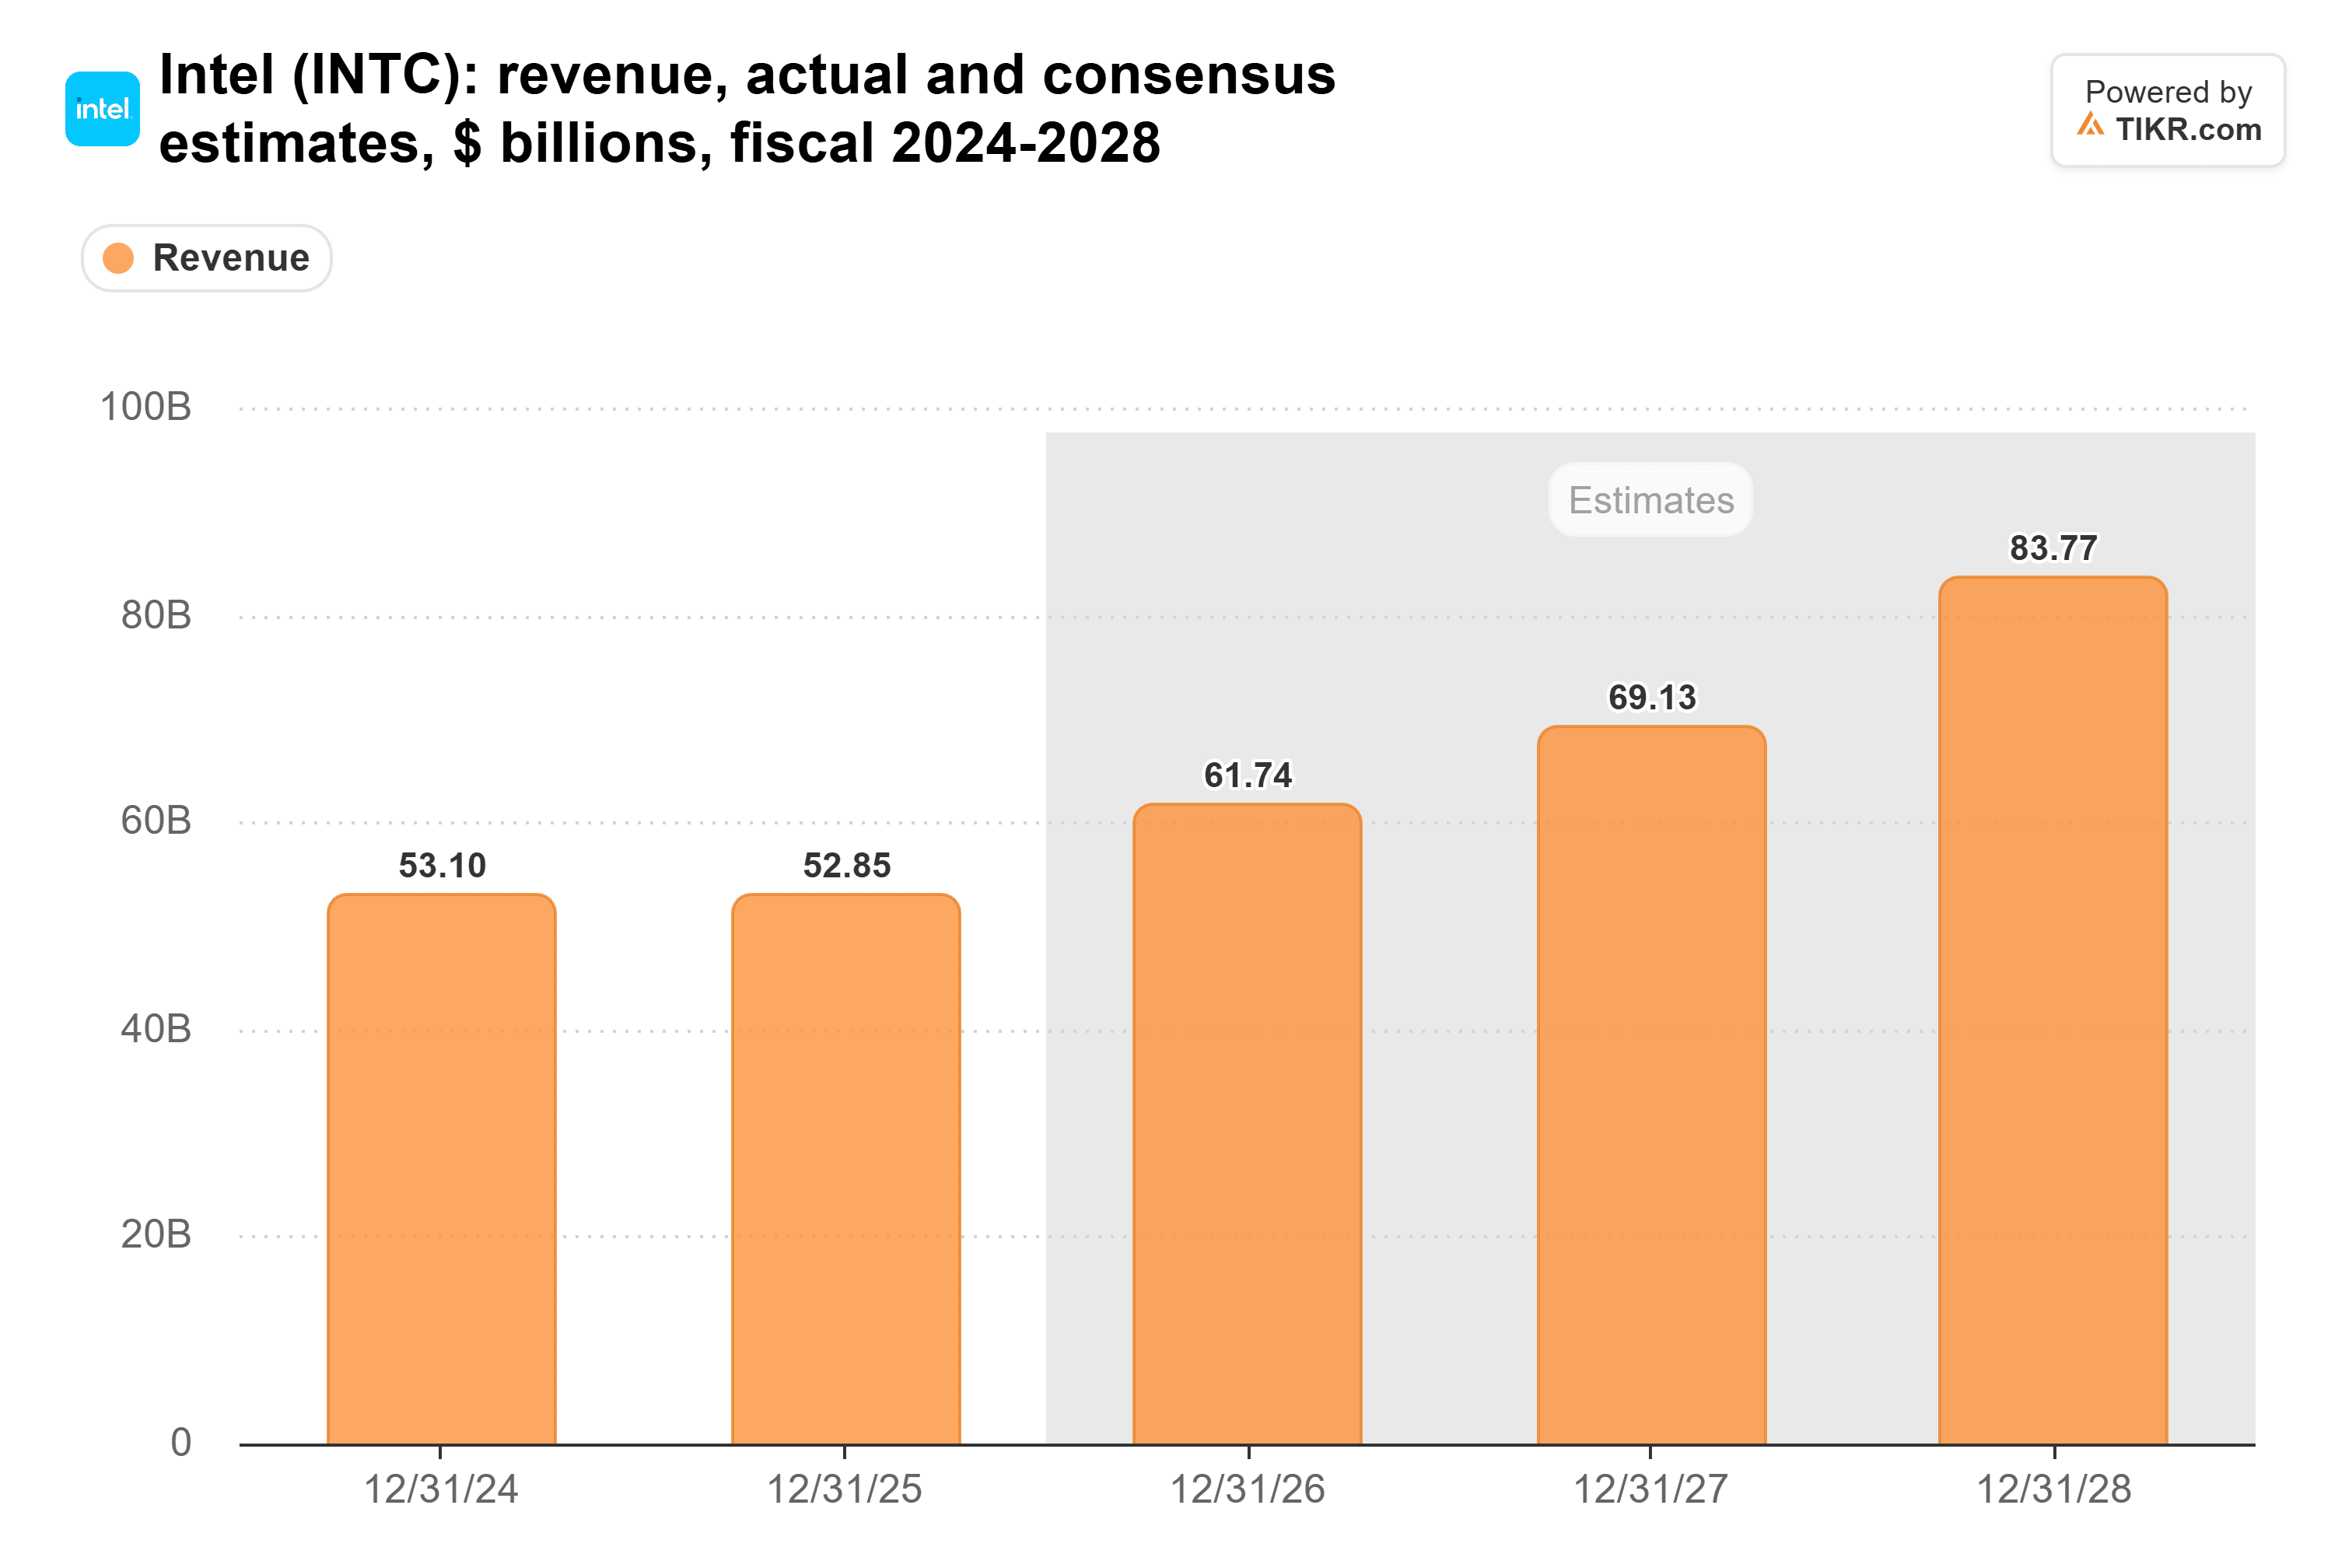
然而,盈利预期却在朝相反方向移动。分析师将其2027年标准化每股收益预期从10月财报发布前的2.11美元下调至1.79美元。到目前为止,在分析师眼中,销售更多服务器芯片并未让英特尔变得更盈利。
AMD已在兑现收益
AMD同样受益于这一需求,却无需承担一个在第三季度亏损近20亿美元的工厂网络。其数据中心收入在该季度增长了97%,达到创纪录的85亿美元。增长来自其霄龙服务器CPU和新的Instinct MI450 GPU,CEO苏姿丰表示,面向云和企业客户的服务器销售额都增长了一倍以上。
摩根大通估计,自2022年11月以来,英特尔在服务器x86 CPU收入中的份额已从77%下降至53%。服务器制造商也在加大投入:戴尔已推出基于AMD第六代霄龙芯片的新PowerEdge服务器。
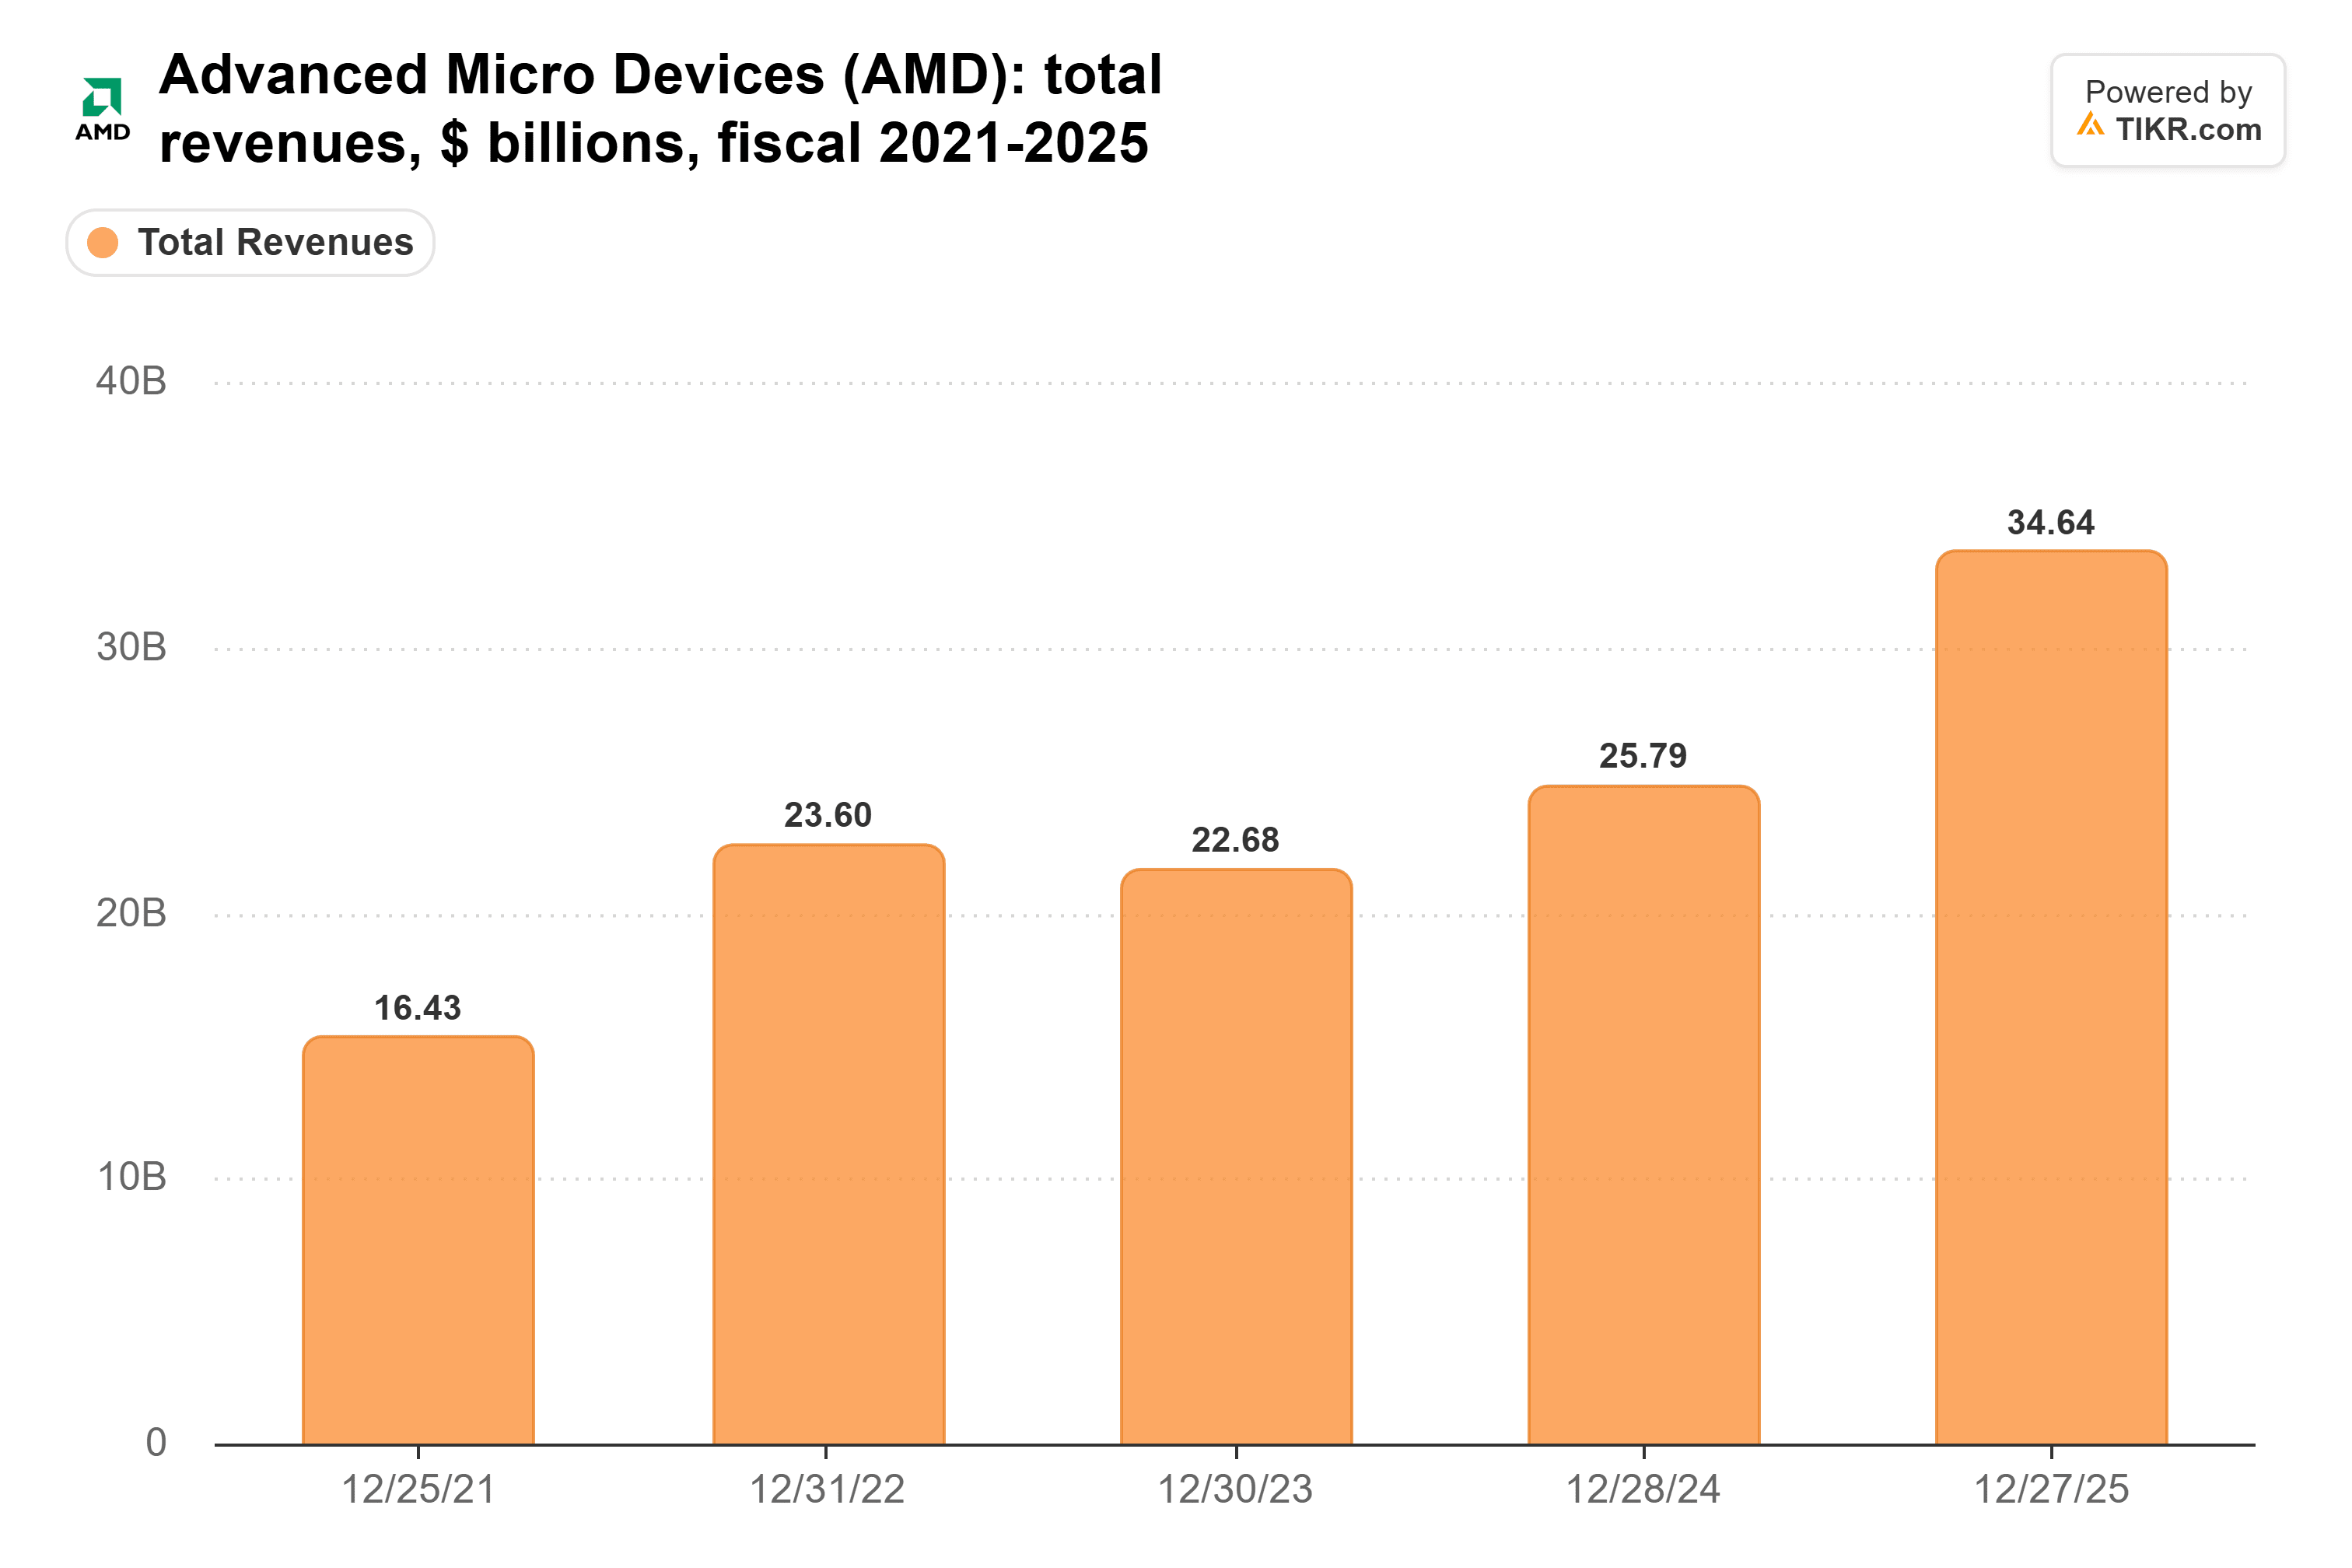
自2021年以来,AMD的收入已增长了一倍多,从164亿美元增长到2025年的346亿美元:
Arm通过云服务切入
Arm通过云公司分享这一增长,这些公司为同样的AI代理和推理工作设计自己的基于Arm架构的处理器。云巨头每为自己设计一颗服务器CPU,而不是从英特尔或AMD购买,对Arm来说都是一次胜利,其数据中心授权费在截至9月的季度中翻了一番。
Arm现在也开始销售自己的服务器芯片。它预计其Arm AGI CPU在2027和2028财年将带来高达20亿美元的收入,交付将于其第四财季(2027年1月至3月)开始。
分析师预计Arm的收入将增长一倍以上,从截至2026年3月的财年的49.2亿美元,增长到截至2029年3月的财年的111亿美元:
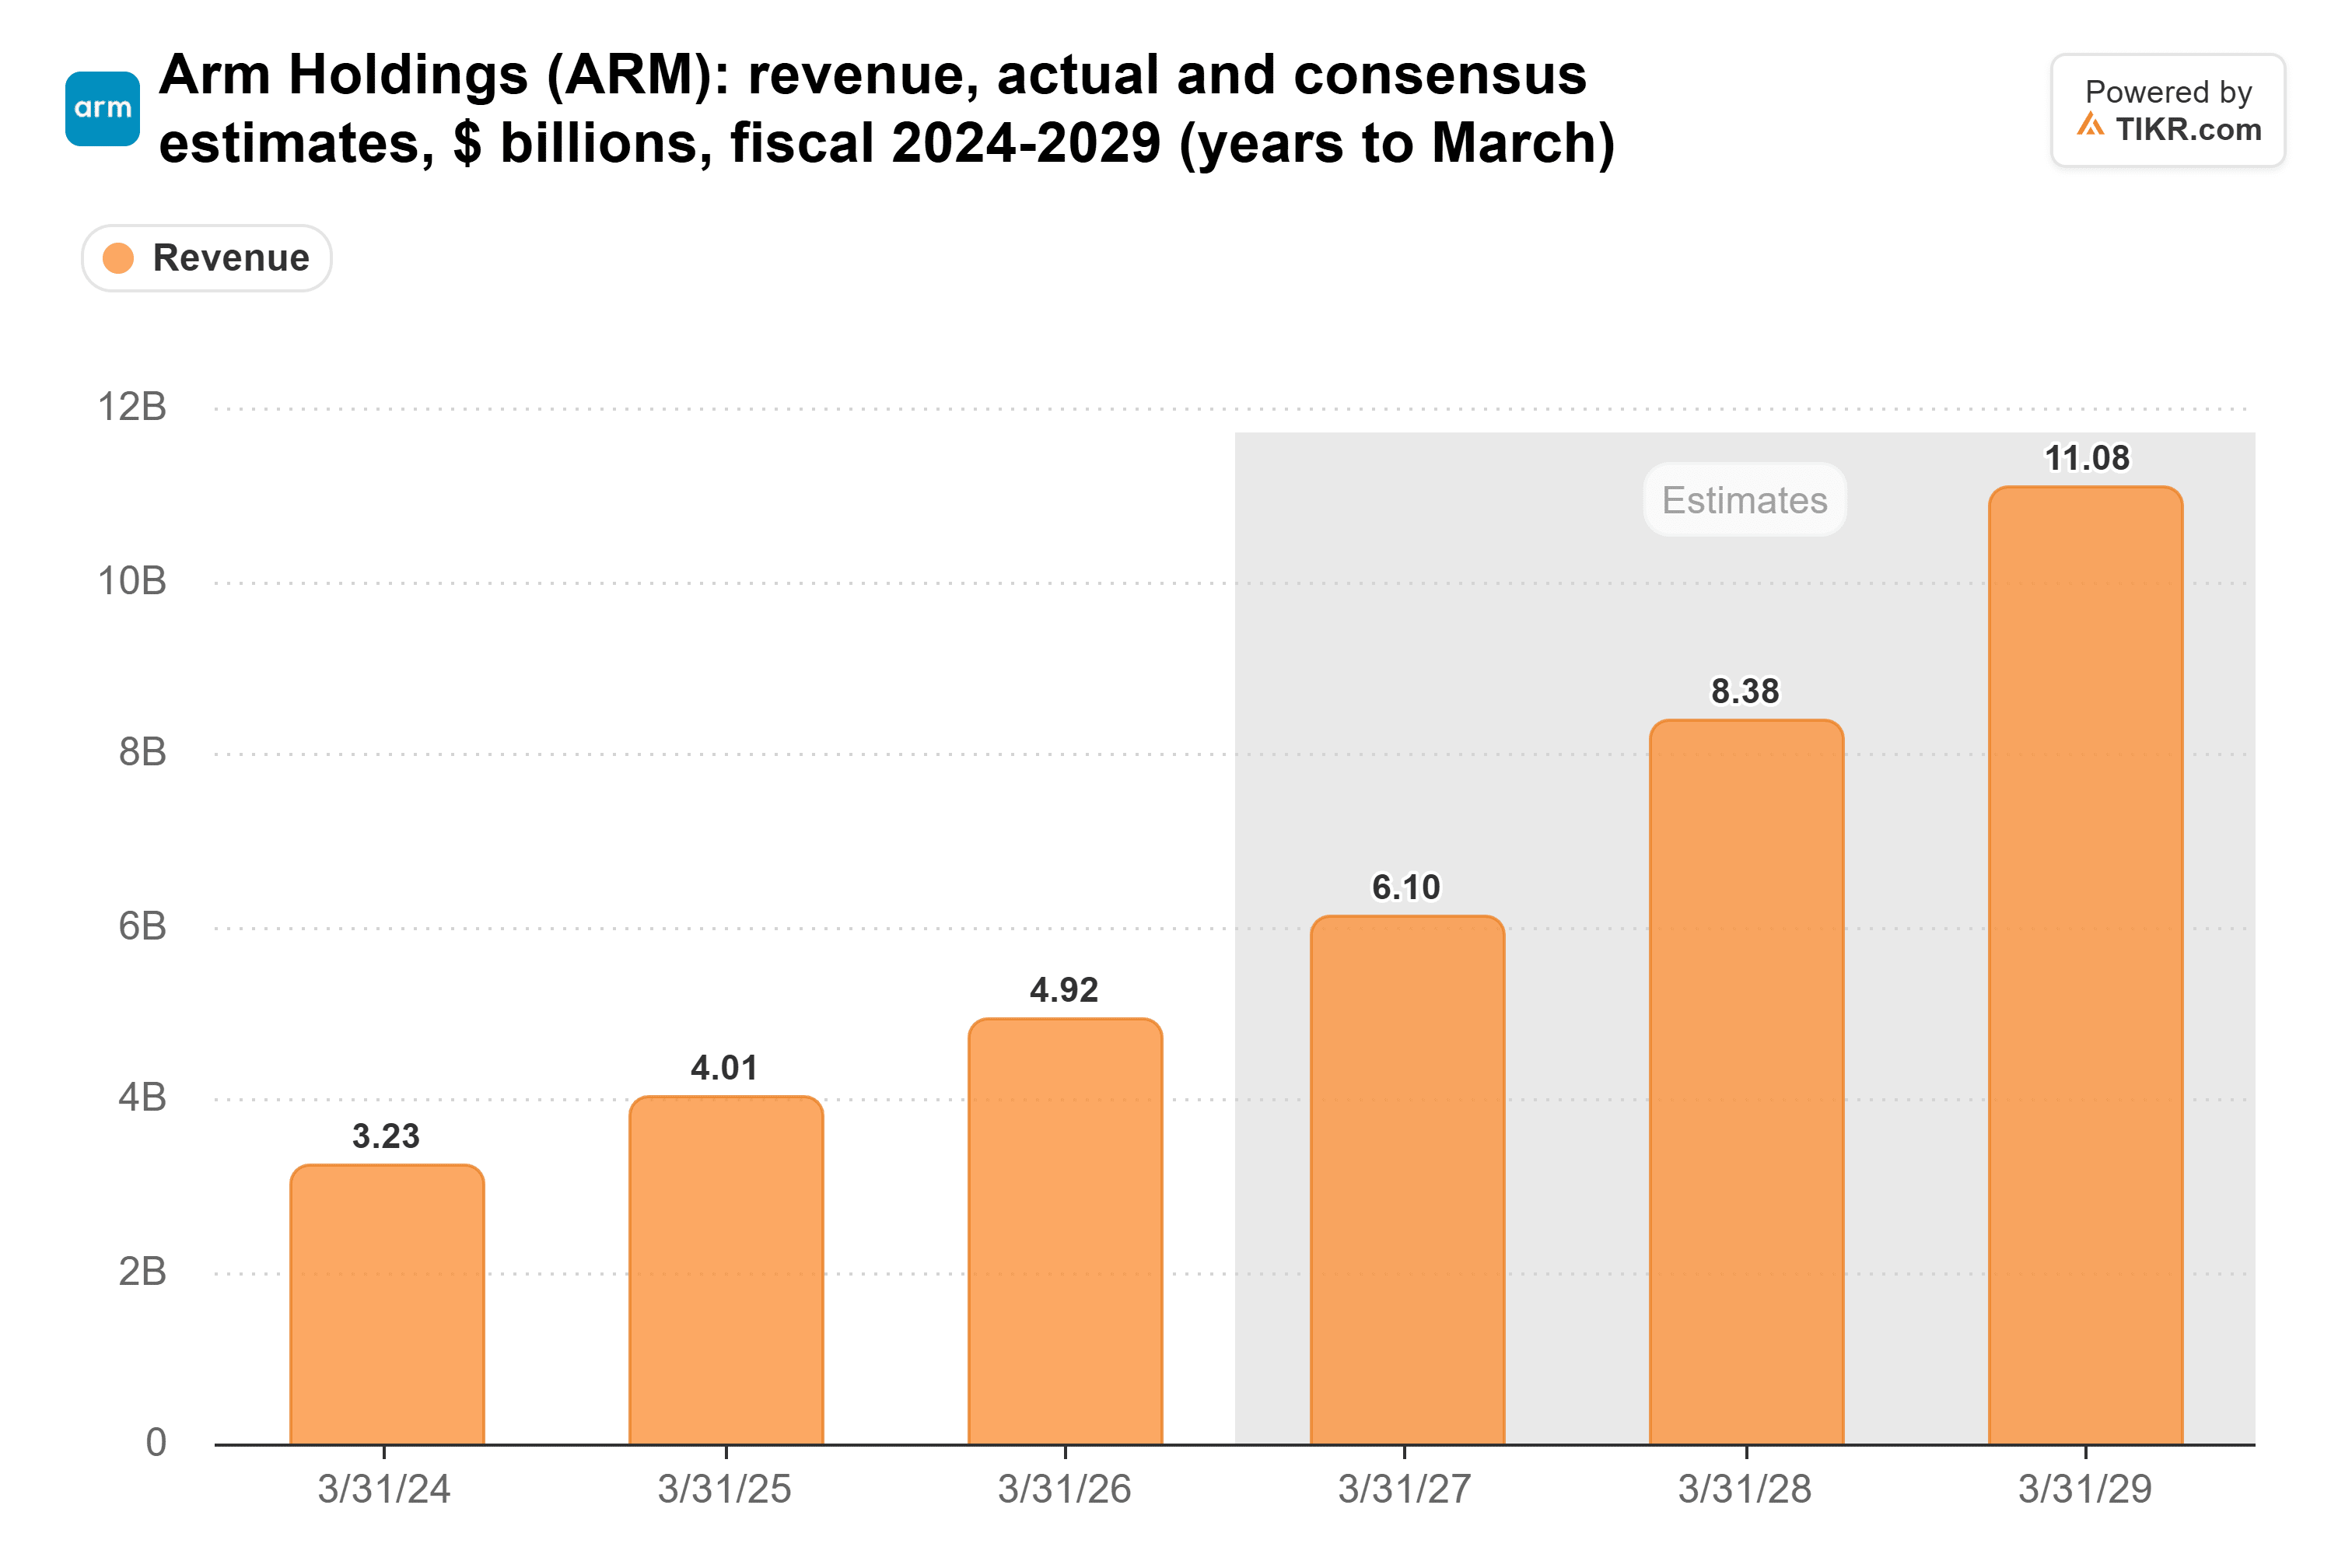
这些预期已经假设了很大的增长。Arm需要CPU的复苏持续下去才能达到这些目标。
AMD是把握这一趋势的首选
陈立武关于方向的判断很可能是正确的,这三家公司都应该向AI销售更多CPU。但英特尔必须先解决其供应问题并缩减其代工亏损,这一趋势才能体现在其盈利中,而Arm的预期已经设定了很高的门槛。
AMD似乎是把握这一趋势最直接的选择。其服务器销售额的增长速度快于英特尔的数据中心业务,而且它没有需要自己承担成本的晶圆厂。
当然,一比一的比例仍然是管理层的估计,并非英特尔报告的实际数字。如果英特尔的至强处理器出货量能赶上需求,并且其代工亏损持续收窄,那么它将值得重新审视。
那么英特尔股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英特尔可能的价值。从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!